英国《金融时报》报道,美国财政部在部长斯科特·贝森特主持下于9月10日执行了首次扩大规模的长期国债回购,金额达52亿美元,但此操作未能阻止国债收益率上涨。
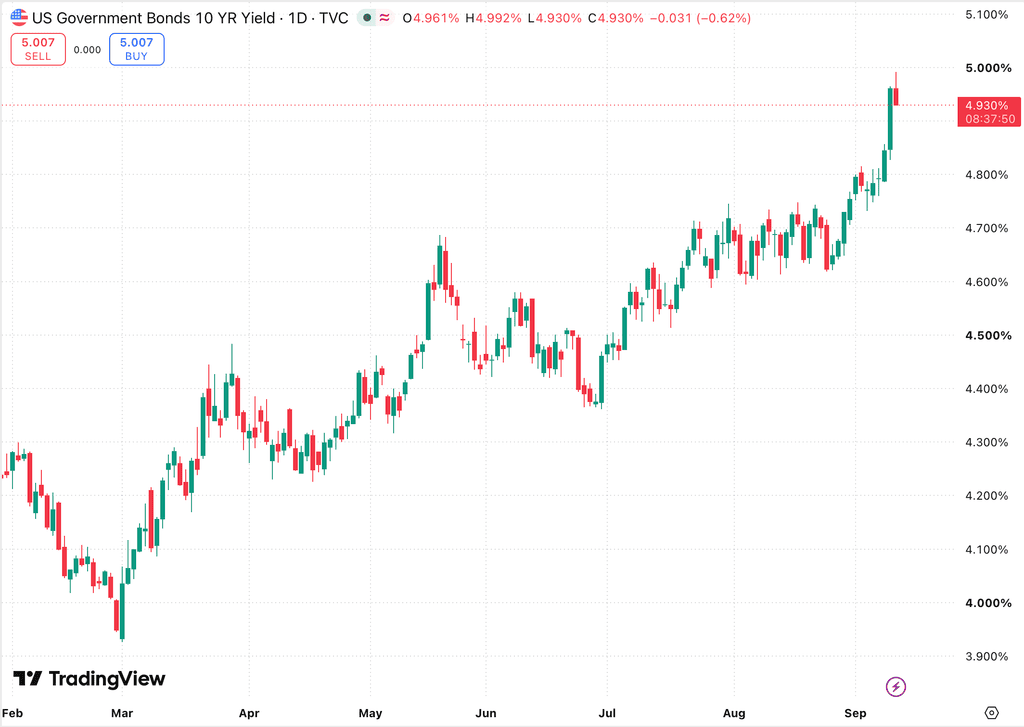
在结果公布后,10年期国债收益率升至4.85%以上,为2023年以来首次,并于9月11日达到近4.98%——创下近三年来的最高水平。截至本文撰写时,该指标为4.93%。
投资者认为,对于规模约32万亿美元的美国国债市场而言,干预的力度不足,而油价上涨、通胀风险、预算赤字以及对美联储加息的预期持续对债券构成压力。
高达60亿美元的回购未能安抚市场
在操作前夕,美国财政部宣布准备回购至多60亿美元、到期期限在10至20年之间的长期国债。这是20亿美元标准额度的三倍,也超过了8月份作出的将操作规模至少增至400亿美元的先前承诺。
然而实际上,财政部仅接受了投资者超过100亿美元投标中的52亿美元。与此同时,10年期国债收益率升至4.98%,30年期国债收益率也创下多年新高——超过5.4%。
这对市场传递了一个信号,即即使是财政部的直接干预目前也无法扭转推高利率的主要因素。
Amundi首席投资官文森特·莫尔蒂耶表示,小规模的操作“无法解决”美国国债收益率上涨这个“更广泛的问题”。他指出,财政部通过回购向市场发出的信号可能适得其反,因为这显示了美国政府的“某种紧张情绪”。
摩根士丹利也就此类干预的非同寻常性质发出警告。摩根士丹利财富管理首席经济策略师埃伦·曾特纳指出:
“我们不能忽视,美国的某些行动带有新兴市场特有的风险。通常我们不会看到美国采取干预主义政策。即便看到,那也是正式的、制度化的过程。”
为何收益率持续上涨
本周对美债造成压力的主要因素之一是,在美伊战争升级及霍尔木兹海峡供应问题背景下,油价急剧飙升。布伦特原油价格一度逼近每桶110美元,随后在9月11日涨幅收窄,交易价格在104美元左右。
能源价格走高加剧了通胀风险,并提高了美联储不得不将高利率维持更长时间甚至再次加息的可能性。根据CME FedWatch工具,市场预计美联储本月加息的可能性约为84.7%。
此外,以下因素也给国债收益率带来压力:
- 美国国债规模创纪录,已超过40万亿美元;
- 庞大的预算赤字;
- 高昂的偿债支出;
- 通胀预期上升;
- 大规模新发债;
- 科技公司为投资人工智能而抛售债券;
- 对人工智能发展推动强劲经济增长的预期。
另一个因素是,美国总统唐纳德·特朗普声明,若共和党在中期选举中获胜,可能向每位成年美国人支付5000美元。此项计划可能耗费财政部超过1万亿美元,并加剧对未来政府支出的担忧。
投资者认为贝森特的首步举措不够有力
市场对操作规模的失望早在操作执行前就已显现。美国银行美国利率策略主管马克·卡巴纳表示,财政部实际上是在干预上“省钱”,这与“不惜代价”的做法相悖。
“如果你打算干预,那么引导市场向特定方向发展或达到特定水平,应该比你愿意为此付出的价格更重要。你无法两者兼得。”
DoubleLine投资组合经理比尔·坎贝尔也认为贝森特本应采取更大规模的行动:
“我本以为贝森特会明白:任何干预行动中,你的第一枪是最好的,一开始就应该以大规模进场。”
市场参与者在X平台上的反应也类似。The Kobeissi Letter的分析师在回购规模扩大声明后写道,即使将规模增至三倍至60亿美元,也未能阻止10年期国债收益率上涨。他们指出,市场实际上是在“与美国财政部对抗”。
The Kobeissi Letter还特别强调,财政部面临着一个根本性问题:美国赤字超过2万亿美元,每年支付超过1.2万亿美元的利息,而油价自战争开始以来几乎翻了一番。
X平台上一位名为Hedgie的用户注意到了贝森特“现在我在这里说了算”的声明与市场反应之间的对比。他表示,财政部将回购规模从20亿美元增至40亿美元,再增至60亿美元,但此后市场继续抛售债券,10年期国债收益率反而持续上升。
与此同时,加密货币怀疑论者彼得·希夫表示,即使将长期国债回购规模增至三倍也未能阻止收益率上涨,这种情况可能会支撑对黄金的需求。
值得一提的是,摩根士丹利曾估计最大可能回购金额在100亿美元左右。
end-content