交易公司QCP Capital发布最新市场综述,解释了为何比特币在过去一周内回吐了8月底的全部涨幅,并指出今晚即将公布的消费者价格指数(CPI)将决定其后续走向。
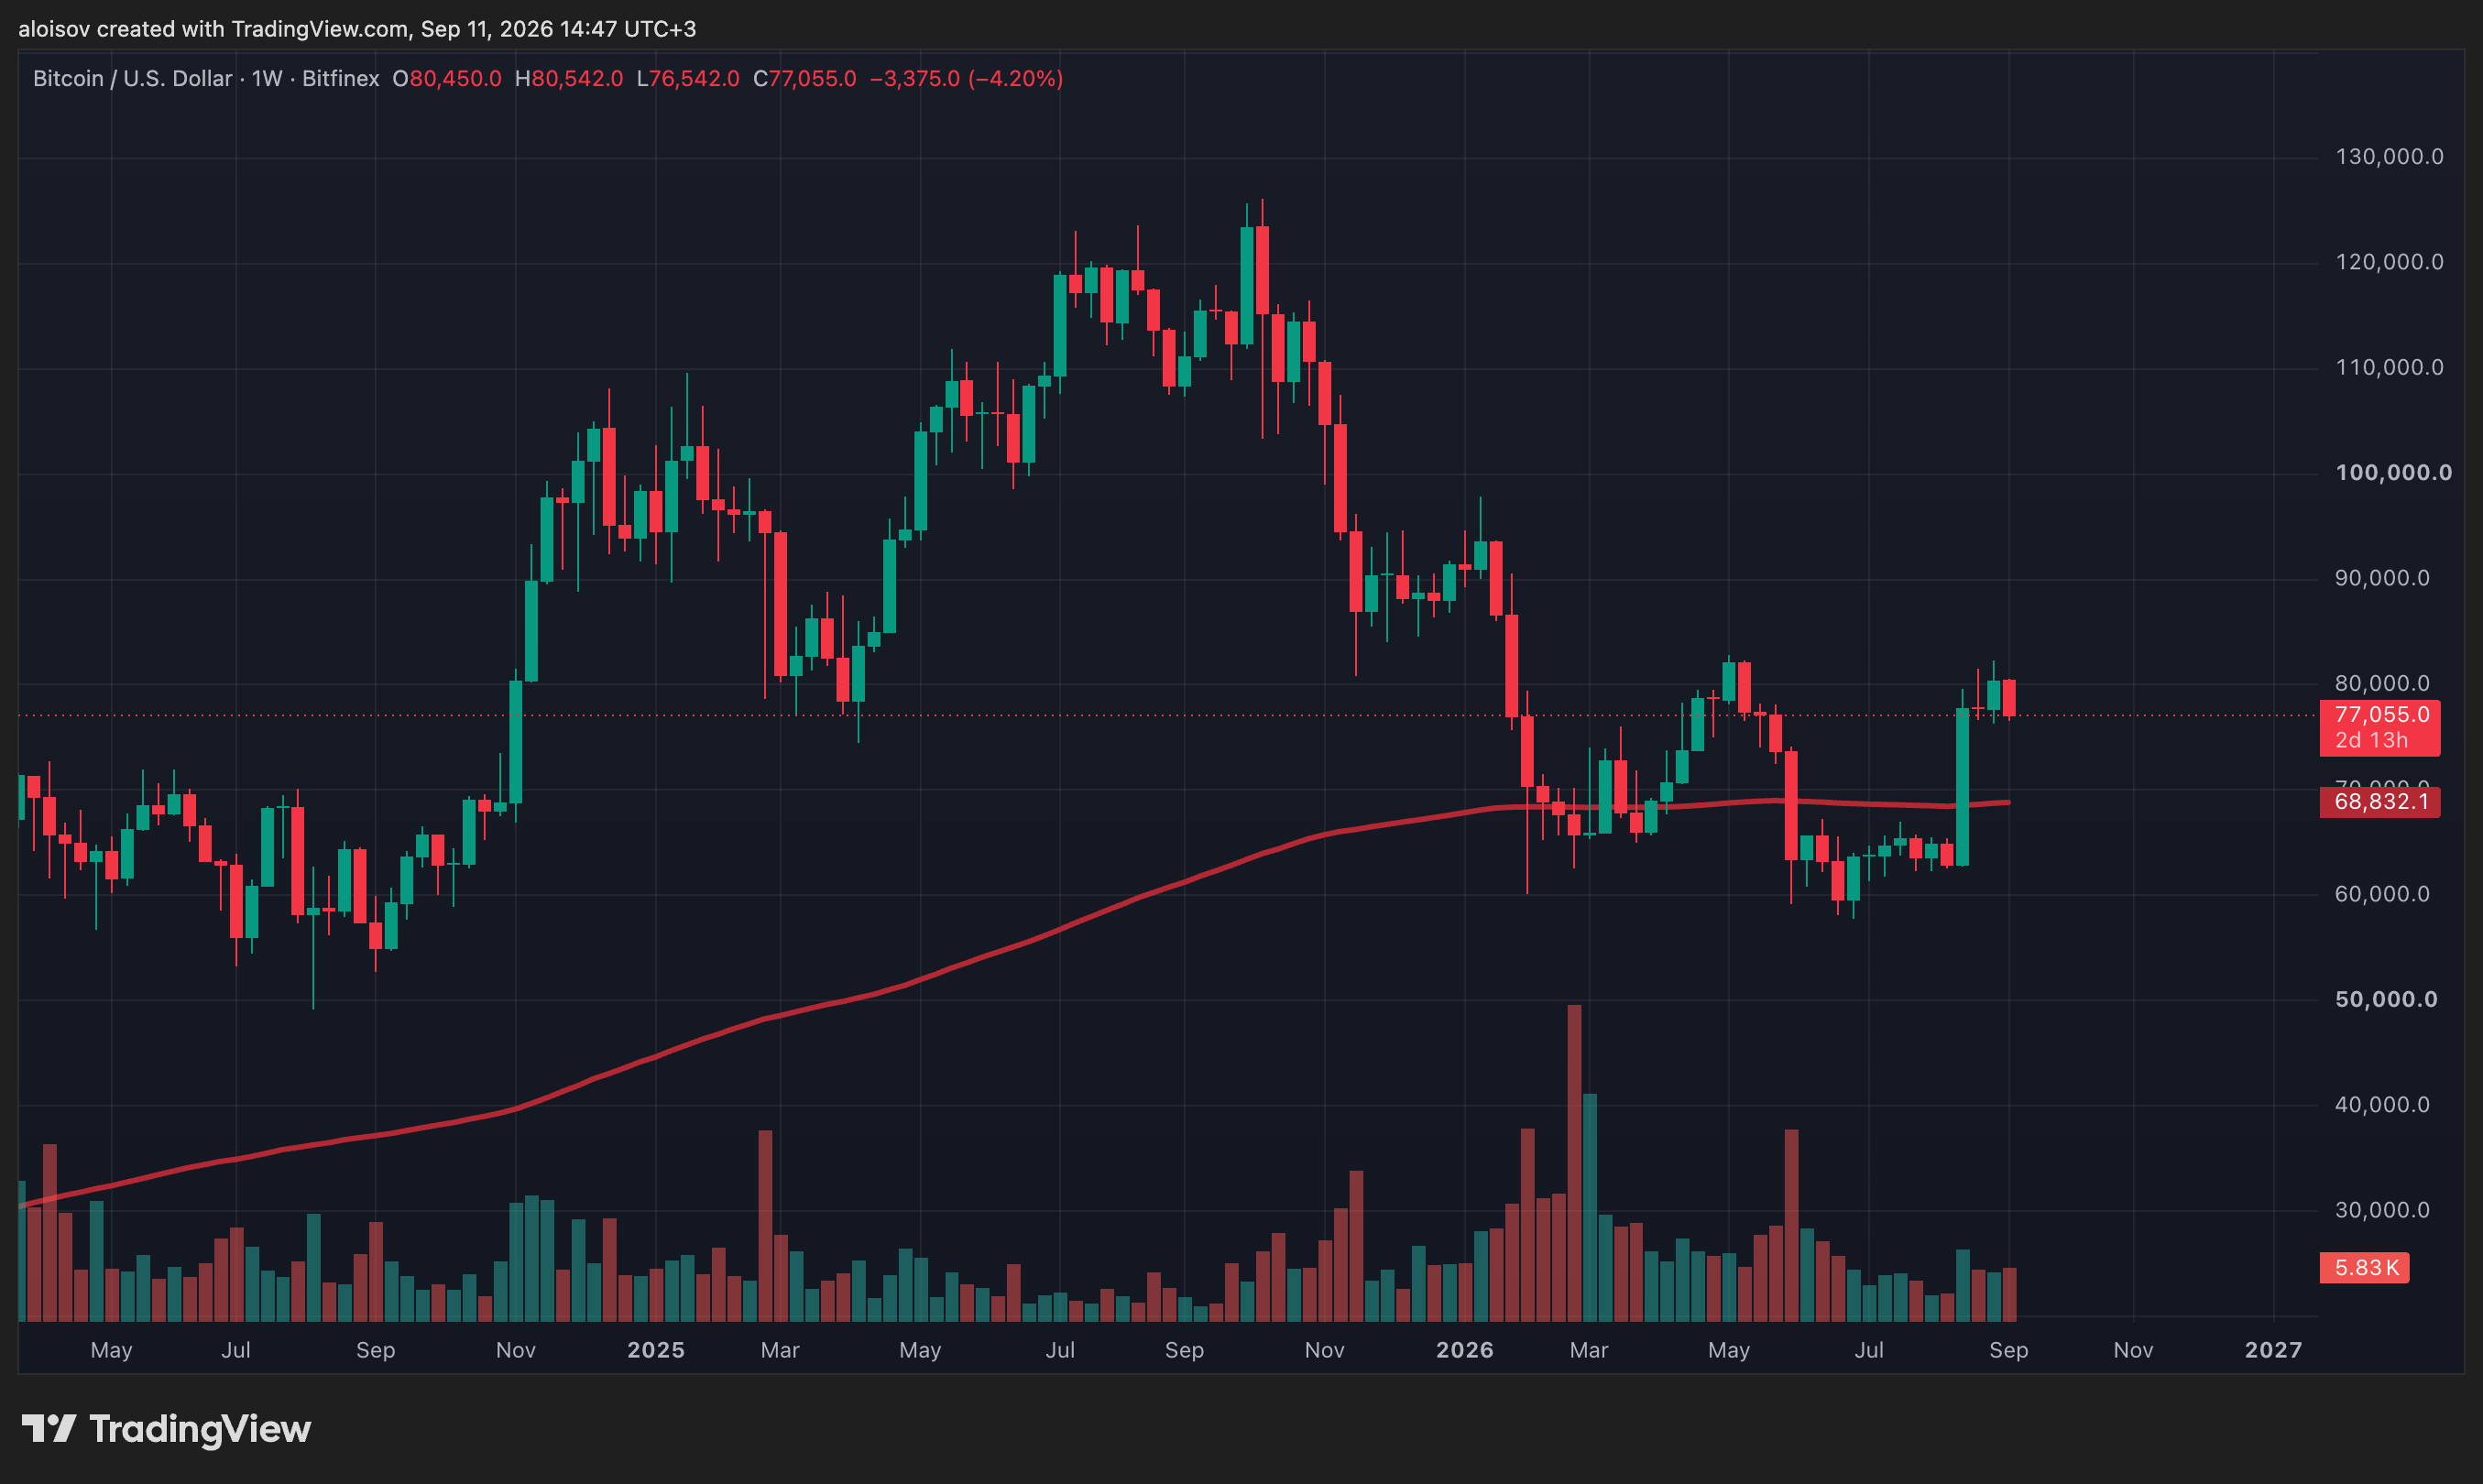
比特币在上周四触及82,000美元,但现已回落至约77,000美元,周跌幅和月跌幅均约为2%。昨日一度跌至76,500美元,成为此轮反弹开始以来的最低点——这完全符合九月作为比特币传统弱势月份的名声。QCP分析师认为,这种疲软反映了市场动态的根本性转变:美国财长斯科特·贝森特(Scott Bessent)与债券市场日益个人化的对峙,迫使市场参与者重新评估了此前支撑加密货币市场的流动性预期。
贝森特的失利回合
直接的下跌触发因素是贝森特干预行动的升级以及市场对其的反应。8月份,他加倍了长期债券的购买规模,在德克萨斯州对观众宣称“现在庄家是我”(暗示赌场优势永远在庄家一方),并邀请交易员与他对着干。周三,他将下一次操作的规模增至三倍——达到60亿美元。
市场的回应是明确的:
- 10年期国债拍卖收益率达到4.83%——2007年以来的最高水平;
- 30年期债券收益率突破5.3%;
- 周四操作中,财政部计划的60亿美元仅购买了51.9亿美元。
交易员将此视为一个清晰的信号:庄家划定了界限,市场测试了它——但拒绝为此买单。10年期国债收益率收于4.95%,逼近5%的心理关口。首回合较量由交易员胜出。
尽管如此,贝森特确实拥有强大的资源。一位准备动用近1万亿美元现金储备进行无限期购买,并声称掌握日本央行意图内幕的财长——对于任何做空久期(duration)的人来说,这确实是一个现实存在的尾部风险。但对这种风险的恐惧与对实际展现出的规模的尊重是两回事:面对一个规模达30万亿美元的市场和每桶超过100美元的油价,60亿美元注定会遭到挑战。他说得越多,在实践中就越需要拿出真金白银,每一次言行不一都会扩大信任裂痕。一旦市场开始相信财政部在捍卫某个具体水平,收益率的每一次上行都变成了对当局决心的考验。周四操作未能全部完成(未足额认购),对交易员来说是一个明确的信号。
对比特币最不利的组合
为何这对加密货币市场重要——关键在于收益率上升的性质。今年,美国收益率的上升越来越多地归因于对美联储政策预期的收紧,以及对股票和债券共同存在的风险溢价,而非经济增长。这是比特币所能面临的最糟糕组合:高达5%的无风险竞争性收益率,却没有通常伴随收益率上升出现的名义经济增长。
这直接破坏了从8月下旬推动比特币从63,000美元涨至82,000美元的叙事,该叙事依赖的是来自财政部的“流动性看跌期权”概念——即通过贝森特的干预行动提供结构性支持。理论上这个期权存在,但现在行权价未知,而卖方显然不愿行权。再加上美联储可能在(下周)周三加息,而财政部则试图压制长端收益率——这就导致了政策不协调引发的收益率曲线“熊市平坦化”。正是这种动态继续推高期限溢价。
长期潜力 vs. 短期阵痛
从中期来看,不对称性向相反方向发挥作用。如果贝森特转向无限期购买长期债券,同时将财政部融资向短期票据倾斜,其效果将开始类似于通过市场操作来减少久期、并用更短期的政府债务取而代之。市场很可能以类似方向来反映流动性效应——而黄金交易价格高于4,300美元,表明货币贬值的叙事已经开始计入价格。在此情景下,比特币最终将受益。
然而,QCP认为,事件发生的顺序至关重要:市场首先感受到收益率飙升的痛苦,之后流动性效应才会显现。目前市场正处于第一个痛苦的阶段。
通胀数据:今晚见分晓
在此背景下,昨日公布的生产者价格指数(PPI)符合预期——核心指标环比上涨0.4%,而不计能源和食品的指标则低于预期,为0.2%,尽管能源贡献了超过四分之三的涨幅。由于近期地缘政治新闻影响,布伦特原油交易价格一度触及每桶109美元。
数据公布后,市场对联邦公开市场委员会(FOMC)在9月16日会议上加息的概率预期已升至65%,短期利率市场已经完全消化了10月前加息的预期。在此背景下,今天CPI的公布具有二元性。美联储理事克里斯托弗·沃勒(Christopher Waller)表示,他的投票决定将取决于这份报告,而共识预测预计核心CPI环比上涨0.2%。达到或低于此水平的数据,可能重新开启关于暂停收紧政策的讨论——尤其是在7月份FOMC会议上已经出现了三张反对票(三位成员投票支持收紧,与多数决定相悖)。由于核心个人消费支出(PCE)指数要在会议后才公布,今天的CPI在FOMC做出决定前将是最后一个重要参考指标。
机构资金流向逆转
大型参与者的头寸也发生了显著变化。现货比特币ETF本周连续三天出现资金净流出——这是自8月份持续三周、总额达38亿美元的资金外流之后,首次出现持续赎回期。大部分抛售来自ARKB基金。
与此同时,期权市场对即将发生的事件做出了相当可预测的反应:到期日为9月12日的平价期权(即行权价接近现价)隐含波动率保持在46%左右,而其他到期日的隐含波动率则在38%-40%。看跌期权波动率从37%升至近40%。
QCP指出,订单流呈现双向特征。以下是报告中提到的主要头寸布局参数:
- 大量交易9月12日到期、行权价78,500和80,000的看涨期权;
- 持续需求9月11日和9月18日到期、行权价75,000的看跌期权;
- 在9月25日季度到期日,形成了行权价85,000和90,000的看涨期权与行权价70,000的看跌期权的组合结构;
- 订单簿上最大的头寸仍然是12月到期的组合——行权价80,000的看涨期权和行权价60,000的看跌期权。
最后这种结构是所谓的期权“杠铃策略”的经典案例。其本质很简单:交易员同时买入(或卖出)高行权价的看涨期权和低行权价的看跌期权,中间的价格区间则没有头寸。其运作方式如下:
- 交易员选择两个“极端价位”——例如,上方的80,000美元和下方的60,000美元——并围绕它们建立相同到期日(本例中为12月)的期权头寸。
- 如果比特币价格停留在这些水平之间的宽阔通道内,两个头寸几乎不会产生利润或亏损——风险集中在通道两端。
- 如果价格急剧向上突破80,000美元,看涨期权部分将发挥作用;如果急剧跌破60,000美元,则看跌期权部分发挥作用。
这种结构允许持有者不押注价格方向,而是对冲或在价格向任一方向急剧、极端波动时获利,但在平稳、“中性”的情景下牺牲了收益。该策略的优点是相对于直接购买平价期权而言成本较低,因为极端行权价的期权通常更便宜。缺点是在最可能发生的温和价格变动下,头寸可能无法收回支付的权利金。QCP数据显示,这个组合仍然是12月到期订单簿上最大的头寸,这表明部分大型参与者正在为价格从当前狭窄区间向任一方向剧烈突破做准备,而不是预期横盘整理会持续。
在此背景下,一个积极的技术信号脱颖而出:50日移动平均线首次在本轮周期中自下而上穿过200日移动平均线,位置在70,000-71,000美元区域——即所谓的“黄金交叉”。从历史上看,这种形态预示着趋势的转变,尽管这次形成的同时面临着严重的逆风因素。
比特币的阻力位在80,000-82,000美元区间——市场目前还未能站稳在这一水平之上。支撑位在76,300-76,500美元区域——价格在9月1日、2日和10日已多次测试该区域——次级支撑位在74,000-75,000美元。在今晚数据公布前,守住76,300-76,500美元这一水平至关重要:如果该水平失守,同时10年期国债收益率高于5%,行权价在74,000-75,000美元的看跌期权将开始发挥作用。
后续展望
据QCP评估,本周的特征是两个并行过程:市场在价格中计入了加息的可能性,而债券市场则在考验贝森特承诺的可靠性。这使得软性的核心通胀数据成为对市场最有利的不对称情景。若通胀指标降温,价格回升至80,000美元以上,将为在FOMC会议之前第五次冲击82,000美元打开大门。
但在油价高于每桶100美元、美联储委员会存在分歧、以及一位将其声誉与收益率捆绑的财长面前,风险平衡倾向于谨慎。事件发生的顺序比任何一个单独数据都更重要:收益率飙升首先冲击市场,流动性效应随后显现,而今天的CPI将决定市场是进入下一阶段,还是继续在当前区间内盘整。
AI观点
从历史形态来看,比特币图表上的黄金交叉并不总是可靠的领先指标。HashTelegraph曾指出,在比特币历史上最大的熊市之后,这样的交叉直到2015年7月才形成——相对于价格底部有明显延迟,而下一个“死亡交叉”直到2018年的熊市完全结束时才出现。尽管在报告中技术信号被列为积极因素,但其历史准确性始终取决于宏观背景——而当前这个背景是由债券收益率和美联储决议决定的,而非移动平均线形态本身。
当前情况也展示了另一个微妙之处:12月到期日的杠铃结构——不是押注价格方向,而是押注波动本身。市场似乎不是在猜测钟摆会摆向哪边,而是在为钟摆将会大幅摆向某一方做准备。76,000-82,000美元的区间是在大幅波动前的暂停,还是在5%利率背景下成为新的常态——未来几周将见分晓。