撰文:Rita
加密市场市值在三季度至今上涨 34%,带动高盛上调券商与加密相关公司的盈利预测和价格目标。9 月 8 日,高盛发布美洲券商与加密行业报告,根据更新后的季度至今数据,将覆盖组的平均三季度预期收入上调 10%,中位数 2026 年每股收益上调 1%,目标市盈率中位数提高 3.0 倍。该组中位数总回报预期目前为 +3%。交易量仍低于上季度,但市值重估带来的托管、质押和稳定币收入增长,成为上调预测的主要驱动力。
加密市值上涨对券商与加密公司的收入影响是多维度的。除了直接的数字资产损益,托管和质押收入与市值挂钩,稳定币收入与稳定币市值挂钩。即便交易量尚未完全恢复,市值上涨本身就能推动收入预测上修。
加密市值涨 34%推高收入预测
高盛在报告中更新了三季度至今的加密数据。加密市值上涨 34%,期末 USDC 余额环比增长 1%,平均余额下降 5%。8 月交易量环比反弹 16%,三季度至今行业平均交易量仍环比下降 8%。高盛据此调整了多家公司的收入预测,将覆盖组的平均三季度预期收入上调 10%。
具体调整包括:上调质押和托管收入,以反映更高的加密市值。上调稳定币收入,以反映更高的稳定币市值。上调数字资产损益,以反映市值上涨带来的收益。小幅上调交易量预测,因行业和公司特定交易量略强于此前预期。
从个股来看,COIN 的三季度平台资产从 2690 亿美元上调至 2880 亿美元,增幅 7%。交易量从 1270 亿美元上调至 1385 亿美元,增幅 9%。
BTGO 的平台资产从 62 亿美元上调至 66 亿美元,增幅 5%。交易量从 41 亿美元上调至 45 亿美元,增幅 10%。
CRCL 的平台资产从 273 亿美元上调至 276 亿美元,增幅 1%。交易量从 9 亿美元下调至 8 亿美元,降幅 9%。
ETOR 的平台资产维持 191 亿美元不变,交易量从 27 亿美元上调至 37 亿美元,增幅 39%。
GEMI 的平台资产从 1 亿美元下调至 0.9 亿美元,降幅 7%。交易量从 2.7 亿美元上调至 3.7 亿美元,增幅 2%。
GLXY 的平台资产从 91 亿美元上调至 95 亿美元,增幅 7%。交易量从 7.9 亿美元上调至 8.0 亿美元,增幅 2%。
高盛表示,这些调整反映了加密市场市值和稳定币市值的上升,以及交易量的边际改善。
交易量仍疲软,但 8 月出现反弹
尽管市值大幅上涨,交易量仍处于低位。三季度至今行业平均交易量环比下降 8%,市场活跃度尚未完全恢复。8 月交易量环比反弹 16%,显示边际改善迹象。
交易量的疲软与市值的上涨形成对比。市值上涨主要受宏观环境和加密资产价格回升推动。交易量则受制于零售参与度和市场情绪。高盛小幅上调了交易量预测,因行业和公司特定交易量略强于预期,但整体仍持谨慎态度。
从收入结构看,交易量对券商和加密公司的影响至关重要。对于以交易手续费为主要收入来源的平台,交易量下降会直接拖累收入。对于拥有托管、质押和稳定币业务的公司,市值上涨可以部分抵消交易量下降的影响。高盛的上调预测正是基于这一逻辑。
目标价与估值上调
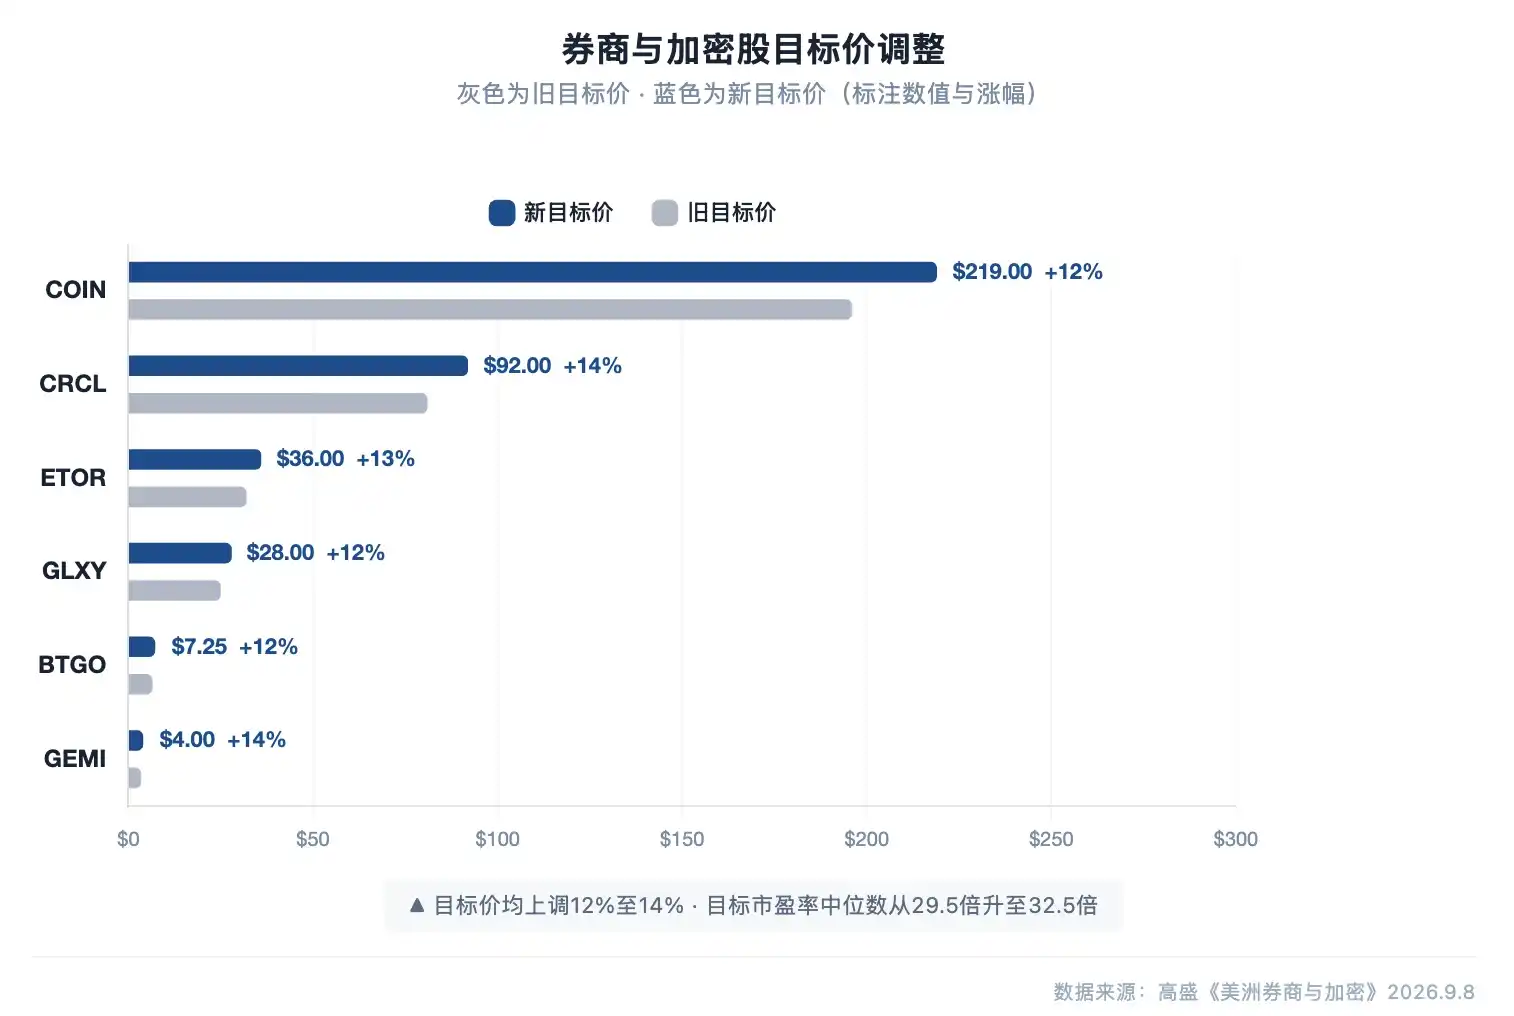
高盛将覆盖组的目标市盈率中位数从 29.5 倍提高至 32.5 倍,提升 3.0 倍,以反映更高的市场倍数。中位数 2026 年每股收益上调 1%,中位数总回报预期为 +3%。
个股目标价调整如下:
COIN 目标价从 196 美元上调至 219 美元,涨幅 12%,维持买入评级。
ETOR 从 32 美元上调至 36 美元,涨幅 13%,维持中性。
GLXY 从 25 美元上调至 28 美元,涨幅 12%,维持中性。
BTGO 从 6.50 美元上调至 7.25 美元,涨幅 12%,维持中性。
CRCL 从 81 美元上调至 92 美元,涨幅 14%,维持中性。
GEMI 从 3.50 美元上调至 4.00 美元,涨幅 14%,维持卖出。
GLXY 的目标价基于分部估值法。数字资产板块采用 24.0 倍 Q5-Q8 调整后每股收益,较此前的 23.0 倍上调。数据中心板块采用 15.5 倍 Q5-Q8 调整后 EBITDA,较此前的 14.5 倍上调。企业板块采用 1.0 倍 Q5 市净率,维持不变。三项调整均反映更高的市场倍数。
中位数总回报预期 +3%
高盛目前预期券商与加密股的中位数总回报为 +3%。这一预期基于更新后的盈利预测和目标市盈率。高盛认为,加密市值的上涨和交易量的边际改善,将推动股价温和上行。交易量仍低于上季度,且监管风险犹存,限制了上行空间。
高盛建议投资者关注拥有多元化收入来源的公司,如托管、质押和稳定币业务占比较高的平台。这些公司更能抵御交易量波动,并从市值上涨中受益。对于以交易手续费为主的公司,交易量复苏仍是关键变量。
免责声明
本文系潮向研究对第三方券商研究报告(高盛,2026 年 9 月 8 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。