Khoản mua lại trái phiếu 10 năm trị giá hơn 5 tỷ USD của Bộ Tài chính Mỹ không thể ngăn cản đợt bán tháo

cryptonews.ruXuất bản vào 2026-09-11Cập nhật gần nhất vào 2026-09-11

Tóm tắt

Bộ Tài chính Mỹ đã tiến hành đợt mua lại trái phiếu chính phủ dài hạn mở rộng đầu tiên với quy mô 5,2 tỷ USD vào ngày 10/9, nhưng hoạt động này không thể ngăn chặn đà tăng của lợi suất trái phiếu, theo FT. Lợi suất trái phiếu 10 năm thậm chí tăng lên trên 4,85% và chạm mức gần 4,98% – cao nhất trong gần ba năm. Các nhà đầu tư cho rằng quy mô can thiệp là quá nhỏ so với thị trường nợ công Mỹ 32 nghìn tỷ USD. Dù Bộ Tài chính tuyên bố sẵn sàng mua lại tối đa 6 tỷ USD trái phiếu, họ chỉ chấp nhận 5,2 tỷ USD trong tổng số hơn 10 tỷ USD đặt mua. Thị trường coi đây là tín hiệu cho thấy can thiệp trực tiếp vẫn chưa đủ sức đảo ngược các yếu tố cơ bản đang đẩy lợi suất lên cao. Nhiều yếu tố gây áp lực lên trái phiếu Mỹ: giá dầu tăng mạnh làm trầm trọng thêm rủi ro lạm phát và kỳ vọng Fed duy trì lãi suất cao; nợ công kỷ lục vượt 40 nghìn tỷ USD cùng thâm hụt ngân sách lớn; khối lượng phát hành mới lớn; và kỳ vọng tăng trưởng kinh tế mạnh từ AI. Một tuyên bố có thể về chương trình hỗ trợ 5.000 USD cho cử tri của cựu Tổng thống Trump cũng làm dấy lên lo ngại về chi tiêu trong tương lai. Giới đầu tư tỏ ra thất vọng với quy mô can thiệp, cho rằng Bộ trưởng Scott Bessent nên hành động mạnh mẽ hơn ngay từ đầu. Một số chuyên gia nhận định động thái này thậm chí có thể phản tác dụng, thể hiện sự "lo lắng" của chính phủ và mang tính chất can thiệp khác thường đối với nền kinh tế Mỹ.

Bộ Tài chính Mỹ dưới sự lãnh đạo của Scott Bessent đã thực hiện khoản mua lại mở rộng đầu tiên đối với trái phiếu chính phủ kỳ hạn dài trị giá 5,2 tỷ USD vào ngày 10/9, tuy nhiên hoạt động này không thể ngăn chặn sự gia tăng lợi suất, FT viết.

Sau khi kết quả được công bố, lợi suất trái phiếu 10 năm đã tăng trên 4,85% lần đầu tiên kể từ năm 2023, và đến ngày 11/9 đã đạt gần 4,98% — mức cao nhất trong gần ba năm. Tại thời điểm viết bài, chỉ số này đang ở mức 4,93%.
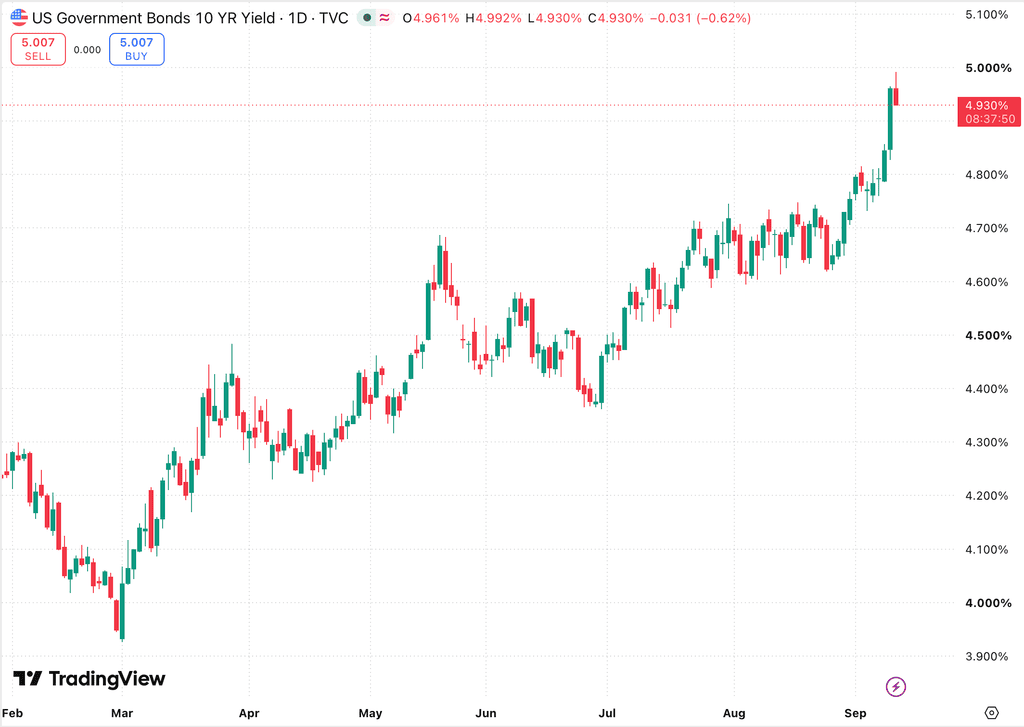
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm. Nguồn: TradingView.

Các nhà đầu tư cho rằng quy mô can thiệp là không đủ cho thị trường nợ chính phủ Mỹ trị giá khoảng 32 nghìn tỷ USD, trong khi giá dầu tăng, rủi ro lạm phát, thâm hụt ngân sách và kỳ vọng tăng lãi suất của Fed tiếp tục đè nặng lên trái phiếu.

Khoản mua lại lên đến 6 tỷ USD không thể làm dịu thị trường

Trước khi hoạt động diễn ra, Bộ Tài chính Mỹ đã tuyên bố sẵn sàng mua lại đến 6 tỷ USD nợ dài hạn có kỳ hạn từ 10 đến 20 năm. Con số này gấp ba lần quy mô tiêu chuẩn 2 tỷ USD và vượt quá lời hứa trước đó từ tháng 8 về việc tăng các hoạt động ít nhất lên 4 tỷ USD.

Tuy nhiên, trên thực tế, Bộ Tài chính chỉ chấp nhận các đề nghị trị giá 5,2 tỷ USD trong tổng số hơn 10 tỷ USD đăng ký từ các nhà đầu tư. Trong khi đó, lợi suất trái phiếu 10 năm đã tăng lên 4,98%, và đối với trái phiếu 30 năm, chỉ số này cũng thiết lập mức cao nhất trong nhiều năm — hơn 5,4%.

Đối với thị trường, đây là tín hiệu cho thấy ngay cả sự can thiệp trực tiếp của Bộ Tài chính hiện cũng chưa thể đảo ngược các yếu tố cơ bản đang đẩy lãi suất lên cao.

Giám đốc Đầu tư của Amundi, Vincent Mortier, cho biết quy mô nhỏ của hoạt động "không giải quyết được vấn đề rộng lớn hơn" về sự gia tăng lợi suất trái phiếu Mỹ. Theo ông, tín hiệu mà Bộ Tài chính đưa ra cho thị trường thông qua việc mua lại có thể phản tác dụng, vì nó cho thấy sự "lo lắng nhất định" của chính phủ Mỹ.

Tại Morgan Stanley cũng cảnh báo về tính chất bất thường của sự can thiệp như vậy. Nhà chiến lược kinh tế trưởng của Morgan Stanley Wealth Management, Ellen Zentner, nhấn mạnh:

"Chúng ta không thể bỏ qua thực tế rằng một số hành động của Mỹ mang theo rủi ro đặc trưng của các nước đang phát triển. Thông thường, chúng ta không thấy chính sách can thiệp từ phía Mỹ. Và khi thấy, đó là một quy trình chính thức, được thể chế hóa".

Tại sao lợi suất tiếp tục tăng

Một trong những yếu tố chính gây áp lực lên trái phiếu Mỹ trong tuần này là sự tăng giá mạnh của dầu trong bối cảnh leo thang chiến tranh giữa Mỹ và Iran cùng các vấn đề về nguồn cung qua eo biển Hormuz. Giá dầu Brent đã tăng lên gần 110 USD/thùng, và vào ngày 11/9 sau đó đã giảm tốc độ tăng và giao dịch quanh mức 104 USD.

Năng lượng đắt đỏ hơn làm tăng rủi ro lạm phát và nâng cao khả năng Fed sẽ phải duy trì lãi suất cao lâu hơn hoặc thậm chí tăng chúng trở lại. Theo CME FedWatch Tool, thị trường ước tính xác suất Fed tăng lãi suất trong tháng này vào khoảng 84,7%.

Lợi suất trái phiếu cũng chịu áp lực từ:

  • khối lượng nợ chính phủ Mỹ kỷ lục, vượt quá 40 nghìn tỷ USD;
  • thâm hụt ngân sách quy mô lớn;
  • chi phí trả lãi cao;
  • tăng kỳ vọng lạm phát;
  • khối lượng vay mới đáng kể;
  • việc các công ty công nghệ bán trái phiếu để tài trợ cho các khoản đầu tư vào AI;
  • kỳ vọng tăng trưởng kinh tế mạnh mẽ nhờ sự phát triển của trí tuệ nhân tạo.

Một yếu tố bổ sung là những tuyên bố của Tổng thống Mỹ Donald Trump về khả năng chi trả 5.000 USD cho mỗi người trưởng thành Mỹ trong trường hợp Đảng Cộng hòa thắng cử bầu cử giữa kỳ. Một chương trình như vậy có thể tiêu tốn ngân sách hơn 1 nghìn tỷ USD và làm tăng lo ngại về chi tiêu chính phủ trong tương lai.

Nhà đầu tư cho rằng động thái đầu tiên của Bessent chưa đủ lớn

Sự thất vọng về quy mô hoạt động đã rõ ràng ngay cả trước khi nó được thực hiện. Mark Cabana, người đứng đầu chiến lược lãi suất Mỹ tại Bank of America, cho biết Bộ Tài chính thực chất đang "tiết kiệm" trong can thiệp, điều này trái ngược với cách tiếp cận "bằng mọi giá".

"Nếu bạn định can thiệp, bạn phải quan tâm hơn đến việc định hướng thị trường theo một hướng nhất định hoặc đạt được một mức độ nhất định, hơn là giá mà bạn sẵn sàng trả. Bạn không thể có cả hai".

Quản lý danh mục đầu tư tại DoubleLine, Bill Campbell, cũng cho rằng Bessent nên hành động với quy mô lớn hơn:

"Tôi nghĩ rằng Bessent sẽ hiểu: trong bất kỳ sự can thiệp nào, cú bắn đầu tiên của bạn là tốt nhất, và bạn cần phải vào cuộc ngay lập tức với quy mô lớn".

Phản ứng tương tự cũng được thể hiện bởi những người tham gia thị trường trên X. Các nhà phân tích của The Kobeissi Letter sau khi thông báo về việc tăng mua lại đã viết rằng ngay cả việc tăng gấp ba quy mô lên 6 tỷ USD cũng không ngăn được sự gia tăng lợi suất trái phiếu 10 năm. Họ lưu ý rằng thị trường thực chất đang "chiến đấu với Bộ Tài chính Mỹ".

Riêng tại The Kobeissi Letter, họ nhấn mạnh rằng Bộ Tài chính đang phải đối mặt với một vấn đề cơ bản: Mỹ có thâm hụt hơn 2 nghìn tỷ USD, chi hơn 1,2 nghìn tỷ USD mỗi năm cho các khoản thanh toán lãi suất, và giá dầu gần như tăng gấp đôi kể từ khi chiến tranh bắt đầu.

Người dùng nền tảng X dưới bút danh Hedgie đã chú ý đến sự tương phản giữa tuyên bố của Bessent "Tôi là người đứng đầu ở đây" và phản ứng của thị trường. Theo ông, Bộ Tài chính đã tăng mua lại từ 2 tỷ USD lên 4 tỷ USD, sau đó lên 6 tỷ USD, nhưng sau đó thị trường tiếp tục bán trái phiếu, và lợi suất trái phiếu 10 năm chỉ tiếp tục tăng.

Đồng thời, người hoài nghi tiền điện tử Peter Schiff tuyên bố rằng ngay cả việc tăng gấp ba lần việc mua lại trái phiếu dài hạn cũng không ngăn được sự gia tăng lợi suất, và tình huống như vậy có thể hỗ trợ nhu cầu đối với vàng.

Nhắc lại rằng tại Morgan Stanley đã ước tính số tiền mua lại tối đa có thể vào khoảng 10 tỷ USD.

Câu hỏi Liên quan

QTại sao việc Bộ Tài chính Mỹ mua lại 5,2 tỷ USD trái phiếu dài hạn không ngăn được đà bán tháo?

AQuy mô can thiệp (5,2 tỷ USD) được coi là quá nhỏ so với thị trường nợ công Mỹ rộng lớn (khoảng 32 nghìn tỷ USD). Các yếu tố cơ bản như giá dầu tăng, rủi ro lạm phát, thâm hụt ngân sách và kỳ vọng Cục Dự trữ Liên bang (Fed) tiếp tục tăng lãi suất vẫn đang gây áp lực mạnh lên trái phiếu, khiến lợi suất tiếp tục tăng bất chấp hành động của Bộ Tài chính.

QLợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã biến động như thế nào sau thông báo mua lại?

ASau thông báo kết quả mua lại, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng lên trên 4,85% lần đầu tiên kể từ năm 2023. Đến ngày 11 tháng 9, lợi suất này đạt gần 4,98% – mức cao nhất trong gần ba năm. Tại thời điểm bài báo được viết, lợi suất đang ở mức 4,93%.

QCác nhà đầu tư và chuyên gia phản ứng thế nào về quy mô can thiệp của Bộ Tài chính Mỹ?

ANhiều nhà đầu tư và chuyên gia tỏ ra thất vọng, cho rằng quy mô can thiệp là không đủ. Họ nhận định rằng hành động này thể hiện sự 'lo lắng nhất định' của chính phủ Mỹ và có thể phản tác dụng. Một số chuyên gia, như Vincent Mortier của Amundi và Mark Cabana của Bank of America, chỉ trích việc Bộ Tài chính dường như 'tiết kiệm' trong can thiệp, trong khi lẽ ra phải hành động mạnh mẽ hơn ngay từ đầu để định hướng thị trường.

QNhững yếu tố chính nào đang đẩy lợi suất trái phiếu Mỹ tăng cao?

ACó nhiều yếu tố cùng lúc gây áp lực tăng lợi suất: 1) Giá dầu tăng mạnh làm trầm trọng thêm rủi ro lạm phát. 2) Kỳ vọng Fed sẽ duy trì lãi suất cao hoặc tiếp tục tăng. 3) Khối lượng nợ công kỷ lục (vượt 40 nghìn tỷ USD) và thâm hụt ngân sách lớn. 4) Chi phí trả lãi nợ cao. 5) Khối lượng vay mới đáng kể của chính phủ. 6) Các công ty công nghệ bán trái phiếu để tài trợ cho đầu tư vào AI. 7) Kỳ vọng tăng trưởng kinh tế mạnh nhờ AI.

QTại sao một số nhà quan sát lại so sánh hành động của Bộ Tài chính Mỹ với các nước đang phát triển?

ANhà chiến lược kinh tế Ellen Zentner của Morgan Stanley đã cảnh báo rằng một số hành động của Mỹ, như can thiệp trực tiếp vào thị trường trái phiếu thông qua mua lại, mang những rủi ro đặc trưng của các thị trường mới nổi. Bà lập luận rằng chính sách can thiệp như vậy thường không được thấy ở Mỹ, và khi có, nó thường là một quy trình chính thức, được thể chế hóa, chứ không phải là các hành động linh hoạt như hiện tại.

Nội dung Liên quan

Phân tích báo cáo J.P.Morgan: IGV tăng 21% trong hai tháng, phần mềm hạ tầng dựa vào việc điều chỉnh lợi nhuận tăng

Phần mềm là động lực tăng trưởng: ETF chỉ số phần mềm (IGV) đã tăng 21% kể từ cuối tháng 6, vượt trội S&P 500. Báo cáo của J.P. Morgan chỉ ra rằng đà hồi phục được dẫn dắt bởi hai mảng: phần mềm cơ sở hạ tầng nhờ điều chỉnh tăng dự báo lợi nhuận, và phần mềm ứng dụng nhờ đánh giá lại hệ số định giá. Cổ phiếu cơ sở hạ tầng tăng mạnh nhờ kết quả kinh doanh vượt kỳ vọng, đặt ra tiêu chuẩn cao hơn cho báo cáo thu nhập sắp tới. Snowflake và Cloudflare là những cái tên được đề xuất, dự kiến sẽ vượt chỉ dẫn doanh thu nhờ tăng tốc di chuyển lên đám mây và đóng góp từ AI. Trong khi đó, mảng phần mềm ứng dụng đang có sự điều chỉnh định giá sau khi lo ngại về tác động của AI được định giá quá mức. Microsoft và ServiceNow được kỳ vọng sẽ công bố kết quả vững chắc, với tăng trưởng ổn định và hướng dẫn tích cực, đủ để củng cố triển vọng. J.P. Morgan điều chỉnh giảm xếp hạng HubSpot xuống Trung lập do chậm triển khai AI và chu kỳ mua hàng kéo dài. Báo cáo nhấn mạnh sự khác biệt về ngưỡng kỳ vọng: phần mềm cơ sở hạ tầng cần vượt kỳ vọng đáng kể, trong khi phần mềm ứng dụng chỉ cần thể hiện nền tảng cơ bản vững chắc.

marsbit3 phút trước

Phân tích báo cáo J.P.Morgan: IGV tăng 21% trong hai tháng, phần mềm hạ tầng dựa vào việc điều chỉnh lợi nhuận tăng

marsbit3 phút trước

Mạng lưới DATA hợp tác với Sui và Walrus để mở rộng quy mô chuỗi cung ứng dữ liệu đào tạo AI

DATA Network, nền tảng theo dõi nguồn gốc dữ liệu đào tạo AI với hơn 250 triệu biên nhận, đang chuyển sang chạy như một giao thức gốc trên blockchain Sui và tích hợp với nền tảng lưu trữ Walrus. Sự hợp tác này nhằm mở rộng quy mô nguồn cung dữ liệu đào tạo AI có sự đồng thuận và minh bạch về nguồn gốc, một yêu cầu ngày càng quan trọng từ các quy định như Đạo luật AI EU. Sui, với khả năng xử lý song song hàng triệu giao dịch mỗi ngày, sẽ quản lý quyền sở hữu và giấy phép của bộ dữ liệu. Walrus cung cấp lớp lưu trữ an toàn với khả năng kiểm soát truy cập, lưu giữ các tệp dữ liệu gốc được mã hóa. Sự kết hợp này cho phép các phòng thí nghiệm AI truy xuất nguồn gốc toàn diện, từ biên nhận đăng ký trên Trace đến tệp dữ liệu tham chiếu bất biến trên Walrus. Động thái này được hỗ trợ bởi khoản đầu tư chiến lược 30 triệu USD từ Quỹ Sui vào DATA Network. Token $DATA sẽ được chuyển đổi sang Sui, với các quyền kinh tế và quản trị được bảo toàn. Sự tích hợp hứa hẹn cung cấp một hệ sinh thái duy nhất cho việc thu thập, lưu trữ, cấp phép và thanh toán cho dữ liệu đào tạo AI chất lượng cao, phục vụ cho thế hệ mô hình AI tiếp theo.

TheNewsCrypto38 phút trước

Mạng lưới DATA hợp tác với Sui và Walrus để mở rộng quy mô chuỗi cung ứng dữ liệu đào tạo AI

TheNewsCrypto38 phút trước

ICP Cloud Engine ấm lên: “20% thu nhập dùng để hủy”, Còn bao xa để định giá lại token?

Cuối tuần, cộng đồng ICP sôi động với thảo luận về Cloud Engines - sản phẩm cho phép doanh nghiệp chạy mạng con riêng tư trên Internet Computer. Động lực chính là kế hoạch giảm phát "Mission 70" của DFINITY, theo đó 20% doanh thu từ Cloud Engines sẽ được dùng để mua và đốt ICP, với mục tiêu cắt giảm tỷ lệ lạm phát từ 9.72% xuống 2.92%. Cloud Engines hoạt động như một "trung tâm dữ liệu tùy chỉnh", cung cấp cho doanh nghiệp quyền kiểm soát phần cứng và chủ quyền dữ liệu, giải quyết vấn đề phụ thuộc nhà cung cấp. Tuy nhiên, một số tính năng quan trọng như nút mã hóa SEV vẫn chỉ nằm trên lộ trình. Khoảng cách giữa kỳ vọng và thực tế vẫn còn. Mục tiêu giảm phát 70% phụ thuộc vào việc tăng tỷ lệ đốt chu kỳ lên gấp 15 lần hiện tại, đòi hỏi quy mô doanh thu Cloud Engines phải đủ lớn. Các trường hợp thí điểm như Pakistan và UNDP chứng minh tính khả thi nhưng chưa chứng minh được khả năng mở rộng. Từ góc độ đầu tư, câu chuyện này vẫn đang đi trước sản phẩm. Các biện pháp phía cung như cắt giảm phần thưởng nút có thể là chất xúc tác ngắn hạn hơn, trong khi tác động từ Cloud Engines phụ thuộc vào việc tạo ra khối lượng đốt có ý nghĩa. Việc định giá lại token chỉ có thể xảy ra khi có dữ liệu đốt định lượng đầu tiên từ Cloud Engines. Hiện tại, tất cả tính toán về giảm phát đều dựa trên doanh thu tương lai.

marsbit58 phút trước

ICP Cloud Engine ấm lên: “20% thu nhập dùng để hủy”, Còn bao xa để định giá lại token?

marsbit58 phút trước

Hartnett của BoA: Tăng lãi suất lại trở thành tin tốt lớn nhất, logic 'bong bóng kết thúc trái phiếu' đang lan rộng

Chiến lược gia Michael Hartnett của Bank of America nhận định thị trường toàn cầu đang trong luận lý "bong bóng trái phiếu kết thúc". Nghịch lý là, sự kiện có lợi nhất cho tài sản rủi ro cuối năm nay có thể là một đợt tăng lãi suất của Fed vào tháng 10, nhằm kiểm soát đà tăng vọt của lợi suất trái phiếu dài hạn. Lãi suất cao đang tạo ra vết nứt ở những khu vực phụ thuộc nhiều vào tiền rẻ, như chứng khoán Hàn Quốc hay trái phiếu Pháp (chênh lệch lợi suất Pháp-Đức đã lên 140 điểm cơ bản). Mặc dù chứng khoán Mỹ vẫn tăng nhờ dữ liệu kinh tế vững và kỳ vọng chi tiêu cho AI, thị trường trái phiếu chính phủ đã giảm 4.4%. Hartnett lập luận nếu Fed không chủ động tăng lãi suất, lợi suất dài hạn có nguy cơ mất kiểm soát, gây áp lực lớn hơn. Ngược lại, một đợt tăng lãi suất có thể chứng tỏ quyết tâm kiểm soát lạm phát và phí kỳ hạn, giúp làm dịu lo ngại và hỗ trợ thị trường cổ phiếu. Các rủi ro khác bao gồm: cuộc bầu cử giữa kỳ Mỹ (nếu Đảng Dân chủ thắng lớn có thể khiến cổ phiếu giảm trên 10%), khoản tiền mặt 8 nghìn tỷ USD sẽ không chảy mạnh vào thị trường chứng khoán nếu lãi suất không giảm, và các tín hiệu căng thẳng ở thị trường tín dụng cấp thấp (CCC). Chiến lược ngắn hạn là thu hẹp rủi ro trước bầu cử, tránh đuổi theo cổ phiếu công nghệ đã nắm giữ quá nhiều, và xem xét các vị thế trái phiếu dài hạn. Các mốc giá quan trọng cần theo dõi: lợi suất trái phiếu 10 năm Mỹ 6%, chênh lệch Pháp-Đức 150 điểm cơ bản.

marsbit1 giờ trước

Hartnett của BoA: Tăng lãi suất lại trở thành tin tốt lớn nhất, logic 'bong bóng kết thúc trái phiếu' đang lan rộng

marsbit1 giờ trước

Giao dịch

Giao ngay
活动图片