Cuộc chiến ngầm 'ngân hàng bóng tối' của stablecoin: Tether mang 3 tỷ USD khổng lồ tham gia tín dụng tư nhân

marsbitXuất bản vào 2026-09-10Cập nhật gần nhất vào 2026-09-10

Tóm tắt

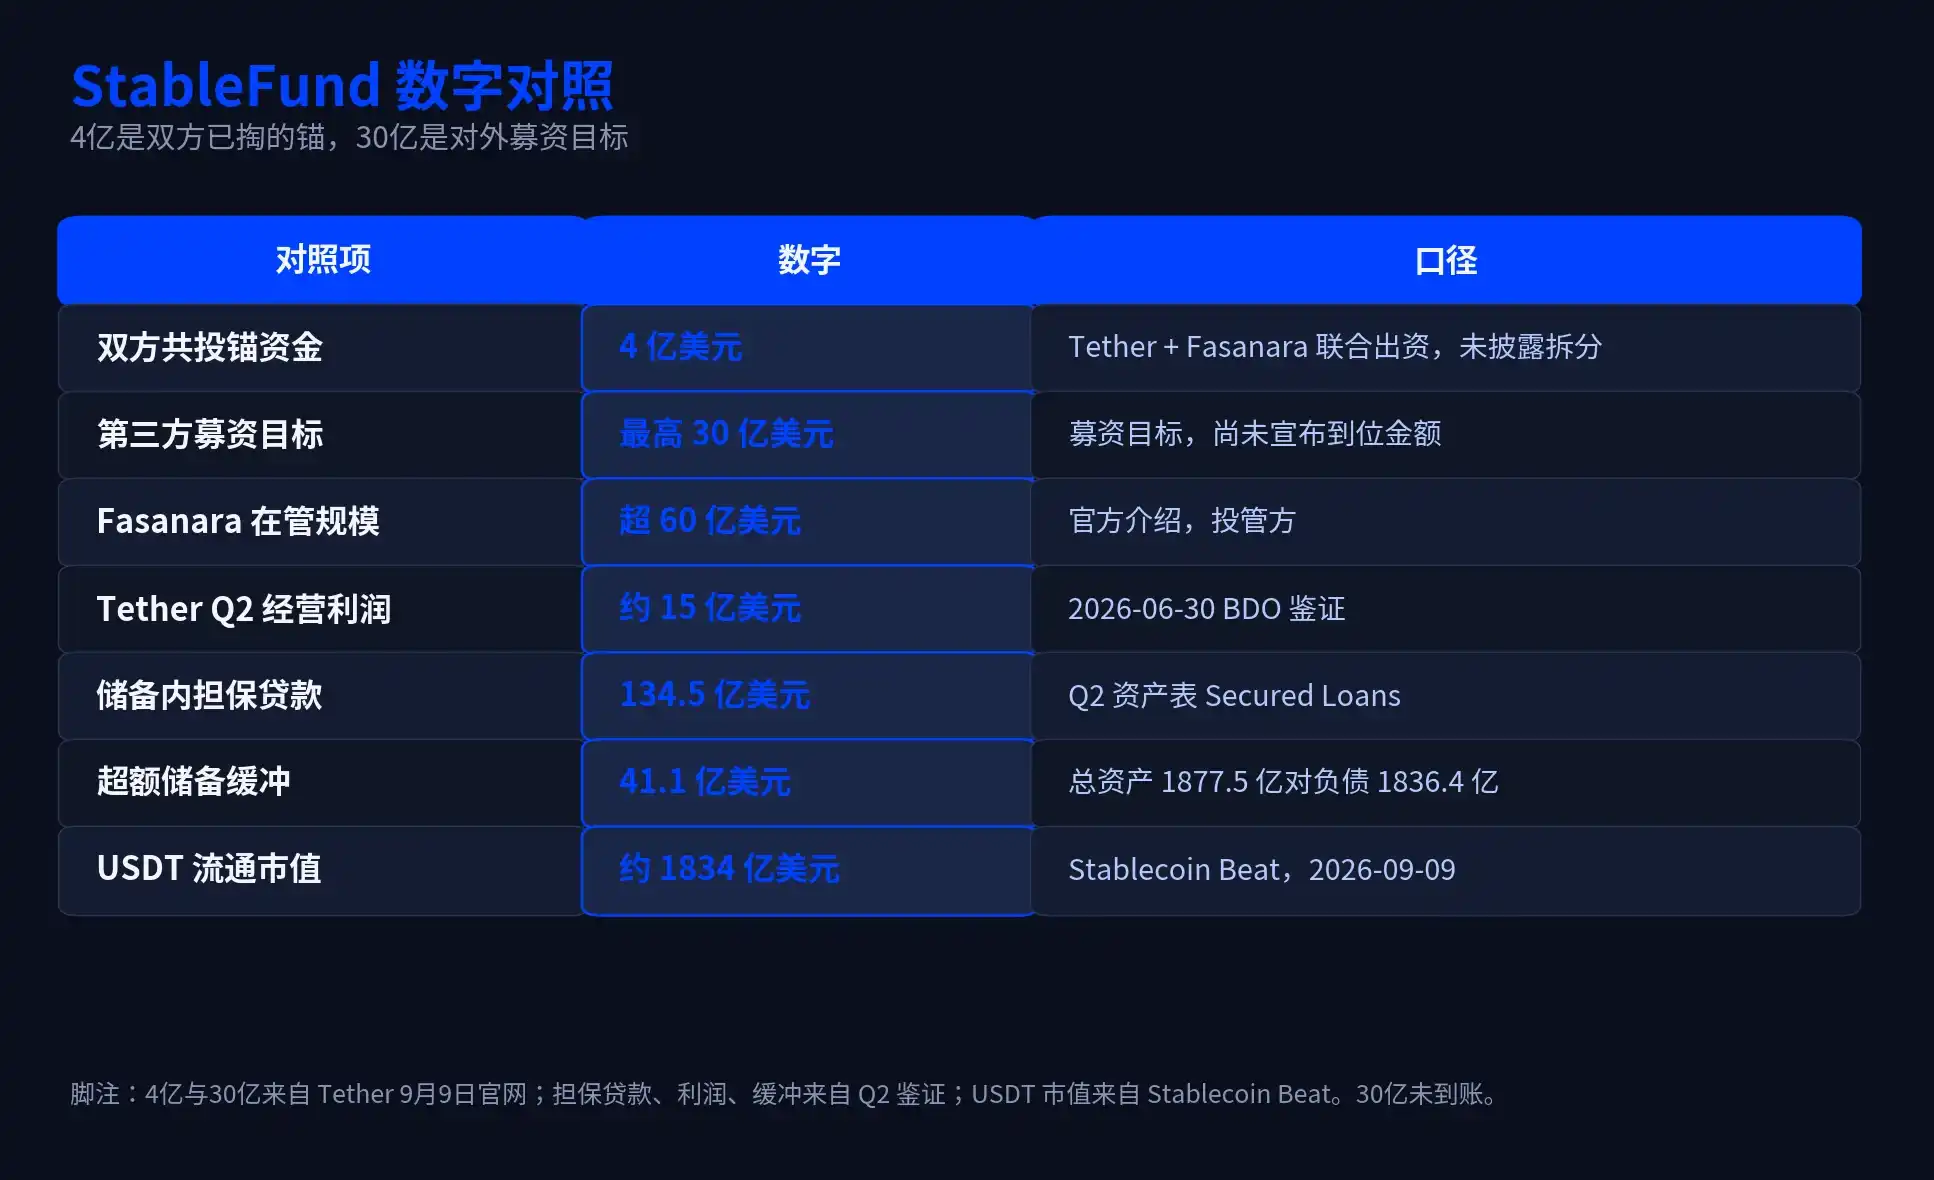
Tether, công ty phát hành stablecoin USDT, đã công bố bước đi chiến lược lớn vào lĩnh vực tín dụng tư nhân (private credit) thông qua quỹ StableFund hợp tác với công ty quản lý tài sản Fasanara Capital, với mục tiêu huy động tối đa 30 tỷ USD. Giai đoạn đầu, hai bên đã cam kết 400 triệu USD vốn chung. Động thái này đánh dấu sự chuyển hướng của Tether từ mô hình kinh doanh chủ yếu dựa vào chênh lệch lãi suất trái phiếu kho bạc Mỹ sang một lĩnh vực có lợi nhuận tiềm năng cao hơn. StableFund sẽ cấp vốn cho các khoản vay tiêu dùng và doanh nghiệp vừa và nhỏ tại hơn 60 quốc gia, sử dụng USDT làm phương tiện giải ngân để tăng tốc độ và giảm chi phí chuyển tiền xuyên biên giới so với hệ thống ngân hàng truyền thống. Tether đóng vai trò là nguồn vốn và hạ tầng thanh toán bằng stablecoin, trong khi Fasanara phụ trách thẩm định rủi ro và quản lý danh mục cho vay. Cấu trúc quỹ được thiết kế như một thực thể ngoại bảng, nhằm cách ly rủi ro tín dụng khỏi dự trữ hỗ trợ USDT. Tuy nhiên, bước tiến này cũng đặt Tether vào vị thế gần giống một "ngân hàng ngầm" toàn cầu, hoạt động ngoài các quy định về an toàn vốn của ngân hàng truyền thống. Điều này làm dấy lên lo ngại về rủi ro quản trị và khả năng các khoản vay xuyên quốc gia bị vỡ nợ hàng loạt, có thể gây áp lực lên toàn bộ hệ thống thanh khoản tiền mã hóa và thu hút sự giám sát chặt chẽ hơn từ các cơ quan quản lý.

Tác giả: Shenchao TechFlow

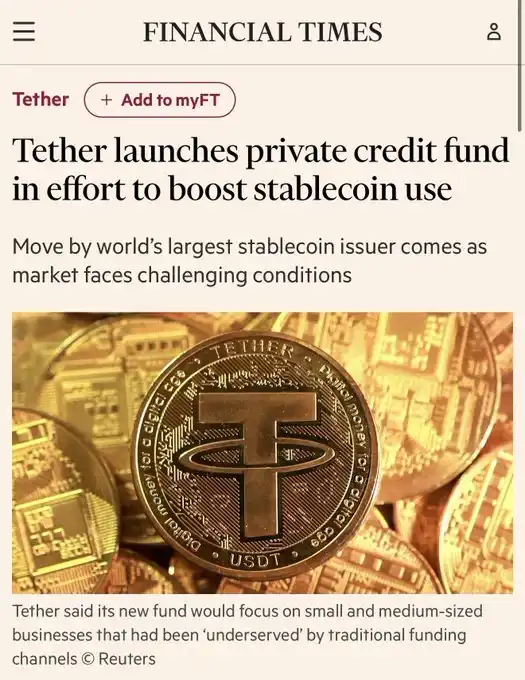
Sau khi trở thành một "tổ chức tài chính không điển hình" có tỷ suất lợi nhuận cao nhất thế giới và dòng tiền mặt dồi dào nhất nhờ phát hành USDT, cuối cùng Tether đã thực hiện bước đi quan trọng nhất: thoát khỏi ảo hướng tới thực.

Vào ngày 9 tháng 9, Tether hợp tác với công ty quản lý tài sản thay thế Fasanara Capital có trụ sở tại London, cho ra mắt quỹ tín dụng tư nhân thường trực StableFund với quy mô lên tới 30 tỷ USD. Hai bên cùng nhau đầu tư 400 triệu USD trong đợt đầu tiên làm vốn nền tảng, chính thức mở rộng gọi vốn từ các tổ chức bên ngoài.

Lần này, Tether không còn nhắm vào tính thanh khoản trên các sàn giao dịch tiền mã hóa, mà là các khoản vay cho doanh nghiệp vừa và nhỏ thực thể và tín dụng tiêu dùng phân bố trên hơn 60 quốc gia. Khi Thung lũng Silicon vẫn còn đang tranh luận về các kịch bản ứng dụng thực tế của tiền mã hóa, Tether, với trong tay nguồn lợi tức trái phiếu kho bạc Mỹ khổng lồ, đã âm thầm hóa thân thành một "ngân hàng bóng tối" tham vọng nhất trên chuỗi của tài chính truyền thống.
Bánh xe vốn: Từ chênh lệch lãi suất phi rủi ro đến "kẻ cướp thức ăn" của Phố Wall

Trong hai năm qua, logic kinh doanh của Tether vô cùng đơn giản và trực diện: một mặt đáp ứng nhu cầu đúc stablecoin không mất phí, mặt khác đổ hàng nghìn tỷ USD dự trữ vào tài sản trái phiếu kho bạc phi rủi ro.

Mô hình "máy in tiền" ổn định hưởng chênh lệch này đã giúp Tether dễ dàng ghi nhận khoảng 1,5 tỷ USD lợi nhuận hoạt động trong quý II năm nay.

Tuy nhiên, cùng với sự áp sát của chu kỳ giảm lãi suất vĩ mô toàn cầu, cửa sổ vàng để hưởng chênh lệch lãi suất phi rủi ro đang dần thu hẹp. Nguồn dự trữ lợi nhuận khổng lồ của Tether buộc phải tìm kiếm bể chứa tiếp theo có thể hấp thụ lượng vốn khổng lồ và có độ co giãn lợi nhuận cao hơn.

Tín dụng tư nhân (Private Credit) trở thành điểm đặt chân lý tưởng.

Trong bối cảnh các ngân hàng thương mại truyền thống ở châu Âu và Mỹ thu hẹp bảng cân đối kế toán, và khoảng trống tài trợ cho doanh nghiệp vừa và nhỏ toàn cầu lên tới 5,7 nghìn tỷ USD, các ông lớn như Blackstone, Apollo của Phố Wall từ lâu đã bố trí trọng binh ở đây. Nhưng khác với các tổ chức Phố Wall truyền thống, Tether mang theo vũ khí tấn công thứ hạng thấp hơn: họ không chỉ cung cấp tiền, mà còn cung cấp "con đường".

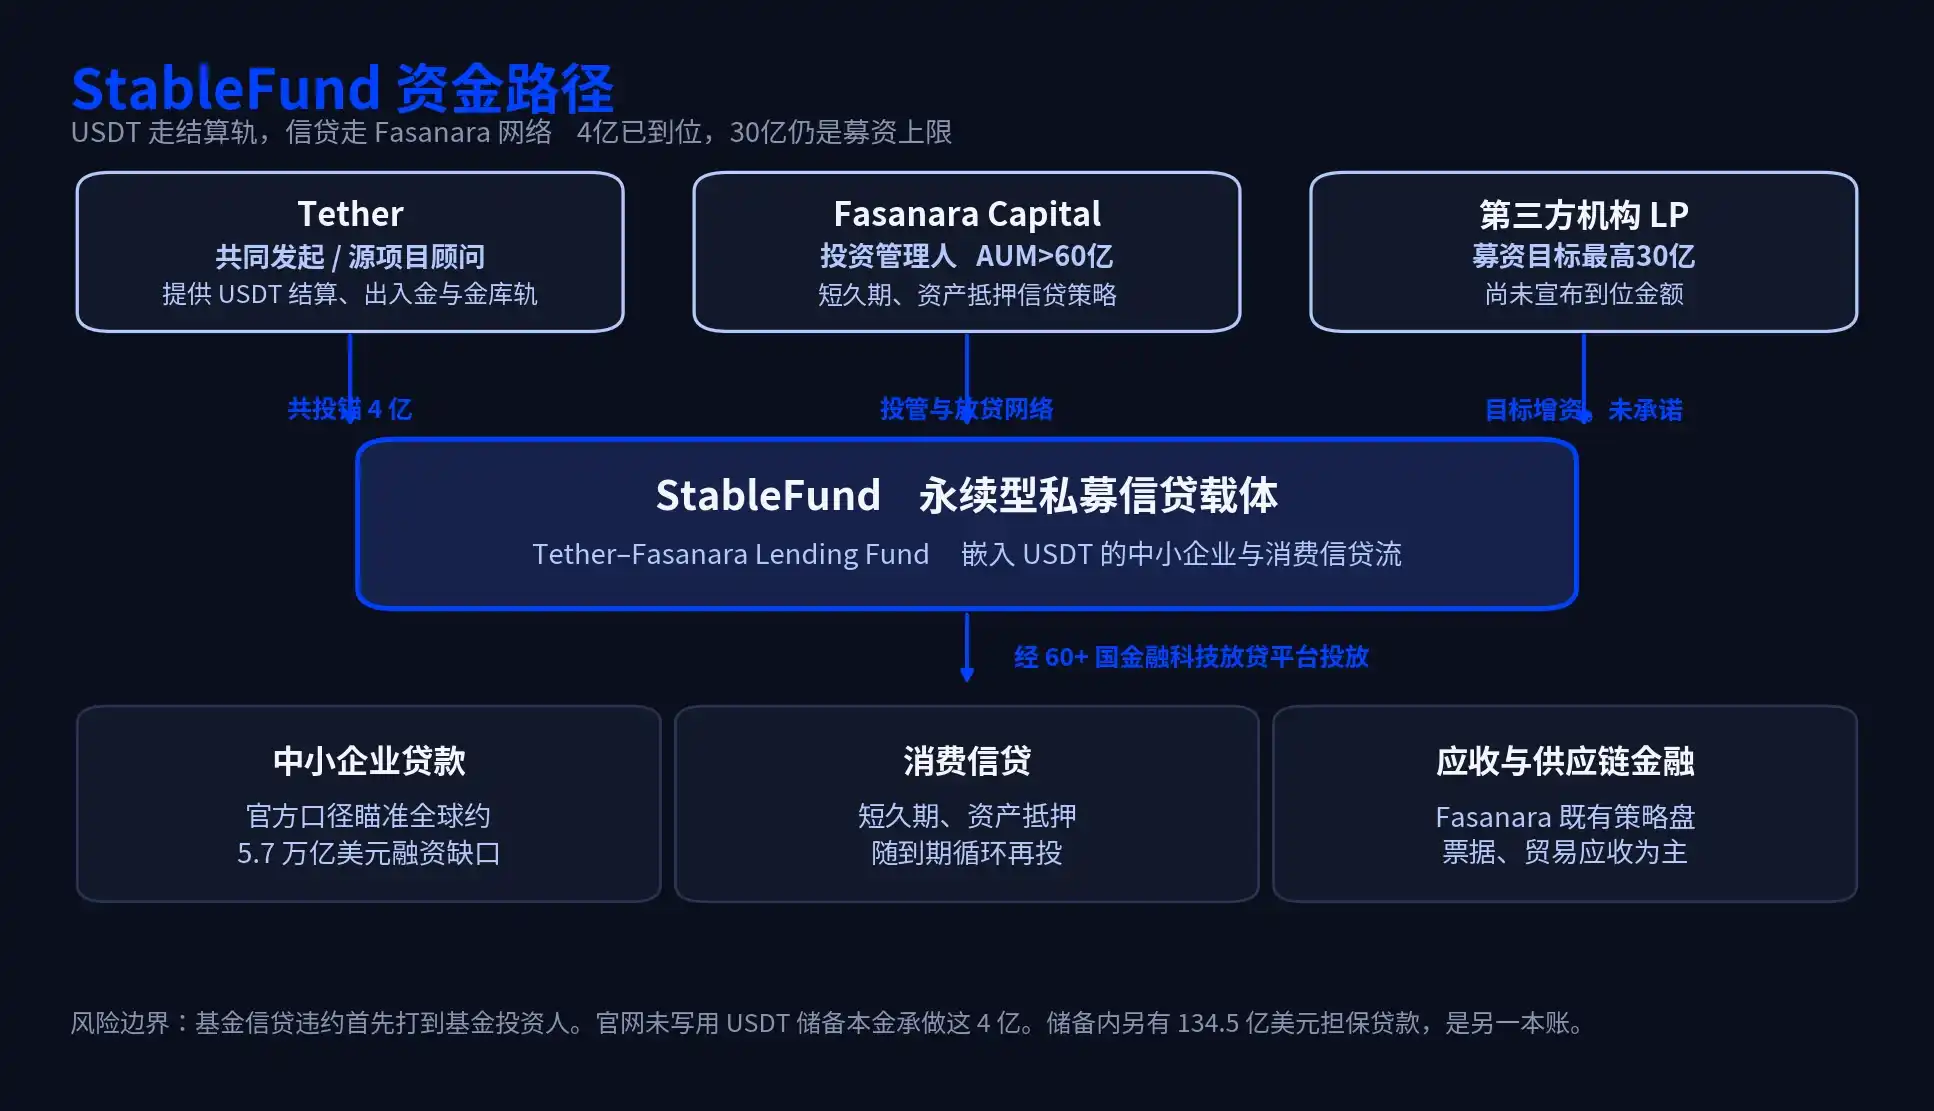
Trong ván bài 30 tỷ USD này, kênh dẫn vốn đã được tái cấu trúc hoàn toàn. Người đi vay nhận được không còn là đồng USD chuyển khoản điện tử phải trải qua nhiều tầng ngân hàng đại lý, mất nhiều ngày để thanh toán và có phí cao, mà là USDT đến tài khoản trong vài giây.
Sử dụng USDT để vòng qua đường ray cho vay của ngân hàng truyền thống

Trong thể mới có tên StableFund này, sự phân công giữa Tether và Fasanara cực kỳ rõ ràng, đây là một mô hình "tiền điếm hậu xưởng" điển hình.

Fasanara có trụ sở tại London đóng vai trò là "nhà bảo lãnh phát hành" và "quản lý rủi ro". Tổ chức quản lý tài sản chuyên sâu này, đang quản lý hơn 6 tỷ USD tài sản, từ lâu đã triển khai mạng lưới cho vay trên các nền tảng công nghệ tài chính tại hơn 60 quốc gia. Họ chịu trách nhiệm nhỏ giọt vốn một cách chính xác vào các chiến lược tín dụng cho doanh nghiệp vừa và nhỏ có tài sản thế chấp, kỳ hạn ngắn và tín dụng tiêu dùng.

Còn Tether đóng vai trò là nguồn vốn và đường ray thanh toán cốt lõi nhất. CEO Tether Paolo Ardoino có một sự tỉnh táo cực kỳ kiềm chế về điều này: Tether không tự mình xuống sân thu hồi nợ, mà cung cấp cơ sở hạ tầng stablecoin giúp hoạt động cho vay xuyên biên giới chạy trơn tru.

Đến đây, câu chuyện về USDT đã có sự chuyển dịch căn bản. Nó không còn chỉ là "cặp giao dịch" mà những người chơi trong ngành coin dùng để phòng ngừa biến động, mà đã trở thành một máy bơm cho vay được cắm trực tiếp vào nền kinh tế thực thể của các thị trường mới nổi. Tether đang biến tính thanh khoản vốn bị nhốt trong sòng bạc mã hóa thành một sự thay thế cho đồng USD cải tạo hiệu quả tài trợ của doanh nghiệp thực thể toàn cầu.
Trò chơi song song trong và ngoài bảng cân đối, vùng nước sâu quản lý rủi ro của ngân hàng bóng tối

Bước vào lĩnh vực tín dụng thực thể đồng nghĩa với việc Tether chính thức bước vào vùng mìn quản lý rủi ro mà các ngân hàng truyền thống e sợ nhất:

Nếu người đi vay không trả được, ai sẽ bồi thường trước?

Theo cấu trúc hiện tại, StableFund mới được thành lập là một quỹ ngoại bảng. Về lý thuyết, tổn thất do vỡ nợ tín dụng của nó sẽ nằm ở giá trị tài sản ròng của quỹ và các Đối tác Góp vốn Hữu hạn (LP), qua đó tách biệt với tỷ lệ dự trữ thanh toán 1:1 của USDT.

Nhưng sự soi xét từ bên ngoài chưa bao giờ ngừng lại. Bởi vì trong bảng cân đối kế toán của chính Tether, hoạt động tín dụng từ lâu đã là một gã khổng lồ. Tính đến quý II năm nay, tài sản dự trữ của Tether vẫn còn giữ số dư cao tới 13,45 tỷ USD các khoản vay có bảo đảm (Secured Loans). So với đó, số vốn mỏ neo ban đầu 400 triệu USD của quỹ mới này chỉ là một con số lẻ để thăm dò.

Điều thực sự khiến Phố Wall và giới quản lý e ngại là: Khi một gã khổng lồ stablecoin thiếu đi sự kiểm toán cực kỳ minh bạch, vừa nắm giữ hàng chục tỷ USD cho vay thế chấp trong nội bộ, lại bắt đầu cho các thực thể doanh nghiệp vừa, nhỏ và siêu nhỏ vay thông qua các nền tảng công nghệ tài chính tại 60 quốc gia ở ngoại bảng, trên thực tế nó đã trở thành một siêu ngân hàng bóng tối né tránh tất cả các ràng buộc về tỷ lệ vốn đủ.

Trước khi mục tiêu 30 tỷ USD này được gọi vốn đầy đủ, StableFund mới chỉ là một cuộc trinh sát hỏa lực. Nhưng một khi Tether dựa vào chi phí vốn cực thấp và lợi thế thanh toán của USDT, thực sự xé toạc một lỗ hổng trên thị trường tín dụng tư nhân toàn cầu, bất kỳ sự thất bại thu hồi nợ quy mô lớn xuyên quốc gia và sự mất giá của tài sản thế chấp nào cũng đều có khả năng biến thành một bài kiểm tra áp lực đối với toàn bộ nền tảng thanh khoản mã hóa.

Đến lúc đó, "ngân hàng trung ương toàn cầu không giấy phép" này lang thang bên ngoài sự giám sát chắc chắn sẽ phải đón nhận ánh mắt nghiêm khắc nhất từ Washington.

Câu hỏi Liên quan

QTether đã hợp tác với tổ chức nào để thành lập quỹ tín dụng tư nhân StableFund với quy mô 30 tỷ USD?

ATether đã hợp tác với công ty quản lý tài sản thay thế Fasanara Capital có trụ sở tại London để thành lập quỹ tín dụng tư nhân StableFund.

QLợi nhuận hoạt động của Tether trong quý II là bao nhiêu và nó đến từ đâu?

ALợi nhuận hoạt động của Tether trong quý II là khoảng 1,5 tỷ USD, chủ yếu đến từ chênh lệch lãi suất khi phát hành stablecoin USDT không mất phí và đầu tư số tiền dự trữ khổng lồ vào tài sản trái phiếu kho bạc Mỹ không rủi ro.

QVai trò chính của Fasanara Capital trong quỹ StableFund là gì?

ATrong quỹ StableFund, Fasanara Capital đóng vai trò là 'nhà bảo lãnh phát hành' và 'quản lý rủi ro'. Họ chịu trách nhiệm xây dựng mạng lưới cho vay, đánh giá rủi ro và phân bổ vốn vào các chiến lược tín dụng cho doanh nghiệp vừa và nhỏ cũng như tín dụng tiêu dùng trên toàn cầu.

QUSDT đóng vai trò gì trong mô hình hoạt động mới này của Tether và Fasanara?

ATrong mô hình mới, USDT đóng vai trò là nguồn vốn cốt lõi và kênh thanh toán. Nó cho phép chuyển tiền cho vay xuyên biên giới đến người đi vay trong vài giây, thay thế cho hệ thống chuyển tiền truyền thống chậm và tốn phí, từ đó nâng cao hiệu quả tài trợ cho các doanh nghiệp thực tế.

QBài báo chỉ ra rủi ro tiềm ẩn nào khi Tether mở rộng sang lĩnh vực tín dụng thực?

ABài báo chỉ ra rủi ro tiềm ẩn là Tether có thể trở thành một 'ngân hàng bóng tối' siêu cấp không chịu sự ràng buộc về tỷ lệ đủ vốn. Bất kỳ sự thất bại nào trong việc thu hồi nợ trên diện rộng xuyên quốc gia hoặc sự mất giá của tài sản thế chấp đều có thể trở thành một bài kiểm tra áp lực đối với toàn bộ nền tảng thanh khoản tiền điện tử, và điều này có thể thu hút sự giám sát nghiêm ngặt từ các cơ quan quản lý như Washington.

Nội dung Liên quan

Thực trạng AI tại Thung lũng Silicon: Ai có sức mạnh tính toán, người đó là ông chủ

Tình hình AI tại Thung lũng Silicon đang trở nên điên cuồng vì cuộc chiến giành tài nguyên điện toán (compute power). Các công ty như Anthropic thậm chí phải cầu cứu đối thủ như Meta để xin thêm sức mạnh tính toán. Trong khi đó, SpaceX của Elon Musk thu lợi khổng lồ từ việc buôn bán GPU, với doanh thu từ AI tăng 247% trong quý. Ngay cả những gã khổng lồ như Google cũng không đảm bảo đủ GPU cho các nhà nghiên cứu đỉnh cao, dẫn đến việc chuyên gia như Noam Shazeer chuyển sang OpenAI. Sự thiếu hụt này đang định hình lại ngành: GPU trở thành "tiền tệ cứng" mới, là rào cản gia nhập và lợi thế cho các công ty lớn sở hữu cơ sở hạ tầng. Các công ty khởi nghiệp AI nhỏ gặp khó khăn hơn khi các nhà cung cấp dịch vụ đám mây yêu cầu hợp đồng dài hạn và thanh toán trước. Điều này sinh ra các doanh nghiệp "săn tìm năng lực tính toán toàn cầu" và khiến các quỹ VC đầu tư trực tiếp vào GPU. Nhu cầu tăng vọt do sự phổ biến của AI Agent và mô hình lớn hơn, khiến giá thuê GPU H100 tăng gần 40%. Dù nhiều công ty đang xây dựng trung tâm dữ liệu mới, khoảng cách thời gian khiến tình trạng khan hiếm vẫn tiếp diễn. Cuối cùng, lợi ích thuộc về những "người bán xẻng" như NVIDIA, cung cấp công cụ cho cơn sốt vàng AI này.

marsbit22 phút trước

Thực trạng AI tại Thung lũng Silicon: Ai có sức mạnh tính toán, người đó là ông chủ

marsbit22 phút trước

XRP Ledger bảo vệ bản vá khẩn cấp cho lỗi tạo XRP không giới hạn

Các nhà phát triển XRP Ledger (XRPL) đã bảo vệ bản vá bảo mật khẩn cấp được sử dụng để sửa một lỗ hổng nghiêm trọng có khả năng tạo ra lượng XRP vô hạn vượt quá nguồn cung cố định của mạng. Lỗi này, một tràn số nguyên trong động cơ thanh toán tồn tại từ năm 2015, có thể cho phép kẻ tấn công tạo ra XRP mới một cách gian lận. Để tránh rủi ro bị khai thác, bản vá được phát hành vào ngày 25/9, chỉ ba ngày sau báo cáo, và có hiệu lực ngay lập tức, bỏ qua quy trình bỏ phiếu sửa đổi thông thường kéo dài hai tuần. Quyết định này đã dẫn đến những câu hỏi về mức độ phi tập trung của XRPL, với một số chỉ trích cho rằng đây là dấu hiệu của sự kiểm soát tập trung. Tuy nhiên, XRPL Foundation khẳng định quyết định được đưa ra chung bởi Foundation, RippleX, các nhà phát triển cốt lõi và trình xác thực sau khi đánh giá mức độ nghiêm trọng. Họ nhấn mạnh rằng không bên nào có thể tự quyết định và mọi trình xác thực vẫn tự chọn phần mềm để chạy. Một trình xác thực độc lập cũng lập luận rằng việc phối hợp cập nhật không đồng nghĩa với mất đi tính độc lập. Báo cáo tiết lộ lỗi không thể bị kích hoạt bởi hoạt động giao dịch thông thường và không có bằng chứng nào cho thấy nó đã bị khai thác trên mạng công khai.

cointelegraph1 giờ trước

XRP Ledger bảo vệ bản vá khẩn cấp cho lỗi tạo XRP không giới hạn

cointelegraph1 giờ trước

Làm thế nào chip bị 'siết cổ'? Phân tích mới nhất từ Mỹ

Hiệp hội Công nghiệp Bán dẫn Mỹ (SIA) cảnh báo chuỗi cung ứng bán dẫn toàn cầu có nhiều điểm yếu tiềm ẩn đe dọa nền kinh tế và an ninh quốc gia Mỹ. Mặc dù 95% thiết bị và vật liệu sản xuất chip đến từ các nhà cung cấp ở Mỹ, châu Âu và Nhật Bản, nhưng hoạt động sản xuất thực tế lại phân tán khắp thế giới, đặc biệt là sự phụ thuộc vào các nguồn cung cấp vật liệu cấp cao (Tier-n) như khoáng sản đất hiếm. Báo cáo chỉ ra hơn 75% hạng mục vật liệu cấp 1 (Tier-1) phụ thuộc vào ít nhất một loại vật liệu cấp cao có độ rủi ro lớn. Các biện pháp hạn chế xuất khẩu của Trung Quốc đối với các nguyên liệu then chốt như gallium, germanium, graphite và kim loại đất hiếm làm trầm trọng thêm nguy cơ này. Để tăng cường khả năng phục hồi chuỗi cung ứng, SIA đề xuất một loạt chiến lược: mở rộng sản xuất và dự trữ chiến lược trong nước đối với một số vật liệu trọng yếu; củng cố và đầu tư vào chuỗi cung ứng từ các đồng minh đáng tin cậy; giảm sự phụ thuộc vào nguồn cung cấp khoáng sản quan trọng không đáng tin cậy; và tăng cường đầu tư vào R&D cho khoa học vật liệu và công nghệ tái chế. Báo cáo nhấn mạnh sự cần thiết phải có sự phối hợp liên tục giữa chính phủ, ngành công nghiệp và các đối tác quốc tế để xây dựng một chuỗi cung ứng đáng tin cậy và bền vững, đảm bảo vị thế lãnh đạo lâu dài của Mỹ trong lĩnh vực chất bán dẫn.

marsbit1 giờ trước

Làm thế nào chip bị 'siết cổ'? Phân tích mới nhất từ Mỹ

marsbit1 giờ trước

Ethereum Đang Đánh Mất Hào Phòng Thủ? 10 Lý Do Phản Bác Luận Điệu Giảm Giá ETH

Tác giả Jake Koch-Gallup phản bác quan điểm cho rằng Ethereum đang đánh mất "hào nước" thanh khoản của mình. Bài viết đưa ra ba luận điểm chính để bảo vệ Ethereum: 1. **Token hóa tài sản truyền thống (RWA)**: Mặc dù khối lượng giao dịch token hóa cổ phiếu Mỹ trên Ethereum còn thấp, mục đích chính của chúng là mở rộng khả năng tiếp cận toàn cầu chứ không phải để giao dịch thường xuyên. Hơn nữa, Ethereum sở hữu thị phần lớn thứ hai về nguồn cung token hóa cổ phiếu Mỹ. Tác giả nhấn mạnh rằng Ethereum, giống như nhiều L1 khác, có "phần bù tiền tệ" (monetary premium) và được định giá như một tài sản dự trữ/thế chấp, vì vậy doanh thu thực tế (REV) không phải là thước đo giá trị duy nhất. 2. **Sự phát triển của Lớp 2 (L2)**: Sự phát triển của các ứng dụng như Uniswap trên Robinhood Chain hay Ethena trên Base thực chất là một chiến thắng của Ethereum, vì đây đều là các giải pháp L2 của Ethereum. Sự tăng trưởng của L2 củng cố vị thế của mạng lưới chính. Tác giả cũng chỉ ra tiềm năng doanh thu lớn cho Ethereum trong tương lai khi L2 mở rộng quy mô. 3. **Thị phần stablecoin**: Mặc dù thị phần stablecoin của Ethereum đang giảm từ từ, thị trường này không phải là "kẻ thắng ăn tất". Trong bối cảnh tổng thị trường stablecoin được dự báo sẽ tăng trưởng mạnh, giá trị tuyệt đối mà Ethereum nắm giữ vẫn sẽ tăng lên đáng kể. Bài viết kết luận bằng cách liệt kê 10 lý do vững chắc cho thấy Ethereum vẫn giữ nguyên giá trị: TVL DeFi lớn nhất, tính thanh khoản sâu, bảo mật mạnh, sự tham gia của tổ chức lớn, lượng RWA lớn, được các tổ chức nắm giữ như một tài sản, được các sàn lớn (Robinhood, Coinbase) chọn làm lớp giải quyết, là nơi phát hành các quỹ token hóa lớn, thời gian hoạt động ổn định kỷ lục, hệ sinh thái nhà phát triển lớn nhất, tỷ lệ ETH được staking cao và vai trò là "máy tính thế giới" của mật mã.

marsbit2 giờ trước

Ethereum Đang Đánh Mất Hào Phòng Thủ? 10 Lý Do Phản Bác Luận Điệu Giảm Giá ETH

marsbit2 giờ trước

Giao dịch

Giao ngay
活动图片