# Bài viết Liên quan HBM

Trung tâm Tin tức HTX cung cấp những bài viết mới nhất và phân tích chuyên sâu về "HBM", bao gồm xu hướng thị trường, cập nhật dự án, phát triển công nghệ và chính sách quản lý trong ngành tiền kỹ thuật số.

Samsung dựa vào chu kỳ công nghệ, SK Hynix dựa vào HBM, Micron dựa vào điều gì để giành được giá trị vốn hóa nghìn tỷ đô la?

Tập đoàn Micron Technology, nhà sản xuất chip nhớ hàng đầu thế giới, đã vượt mức vốn hóa 1.000 tỷ USD. Tồn tại từ năm 1978 tại Boise, Idaho mà không có nhiều lợi thế về chính sách hay vốn, Micron sống sót qua các chu kỳ bán dẫn khắc nghiệt nhờ hai chiến lược chính: đòn bẩy chính trị và kiểm soát chi phí sản xuất tối ưu. Trong các cuộc khủng hoảng, Micron nhiều lần tìm đến Washington để được bảo vệ, từ khiếu nại bán phá giá với các công ty Nhật Bản những năm 1980, đến vai trò "nhân chứng" trong vụ điều tra chống độc quyền 2002, và gần đây là các vụ kiện nhắm vào đối thủ. Những hành động này mang lại cho họ thời gian quý giá, nhưng cũng khiến họ bị gắn mác "kẻ cơ hội chính trị". Tuy nhiên, yếu tố then chốt giúp Micron trụ vững là khả năng kiểm soát chi phí sản xuất xuất sắc, được tích lũy qua hàng thập kỷ, cho phép họ cắt được nhiều chip hơn từ mỗi tấm wafer so với đối thủ Samsung hay SK Hynix. Dù vậy, chiến lược này bộc lộ điểm yếu khi Micron bỏ lỡ cơ hội vàng đầu tư sớm vào công nghệ HBM (Bộ nhớ băng thông cao) - chìa khóa cho thời đại AI. Việc mua lại Elpida năm 2013, vốn tập trung vào DRAM di động, khiến họ tụt lại phía sau SK Hynix - người tiên phong từ 10 năm trước. Hiện tại, thị phần HBM của Micron vẫn rất nhỏ. Micron hiện đối mặt với sự chèn ép ba mặt: tụt hậu ở phân khúc HBM cao cấp, thị phần DRAM trung và thấp bị các nhà sản xuất Trung Quốc như CXMT ăn mòn, và việc bị cấm tại thị trường Trung Quốc khiến họ bỏ lỡ làn sóng xây dựng hạ tầng AI. Tương lai của Micron phụ thuộc vào khả năng đuổi kịp trong cuộc đua HBM (hiện đang ở thế hệ HBM3E và nhắm tới HBM4) trong khi vẫn duy trì lợi thế về chi phí - một thách thức đòi hỏi sự kiên nhẫn và đầu tư thời gian dài hạn.

marsbit05/28 07:32

Samsung dựa vào chu kỳ công nghệ, SK Hynix dựa vào HBM, Micron dựa vào điều gì để giành được giá trị vốn hóa nghìn tỷ đô la?

marsbit05/28 07:32

Cơn bão nghìn tỷ của kẻ bán bộ nhớ, lợi nhuận của kẻ mua giảm sâu

Tối 26/5, hai sự kiện trái ngược diễn ra: Xiaomi công bố lợi nhuận quý I/2026 giảm mạnh 43,1%, phần lớn do chi phí bộ nhớ (DRAM, NAND) tăng gấp 4 lần, làm tăng khoảng 1500 RMB chi phí cho mỗi điện thoại cấu hình cao. Trong khi đó, Micron Technology, hãng sản xuất bộ nhớ, chứng kiến cổ phiếu tăng vọt, vốn hóa vượt 1 nghìn tỷ USD. Nguyên nhân chính là câu chuyện "siêu chu kỳ AI" và các Hợp đồng Dài hạn (LTA). Các ông lớn công nghệ như Microsoft, Google ký LTA 3-5 năm với các hãng bộ nhớ để đảm bảo nguồn cung HBM và DDR5 cho AI, khóa cả giá và sản lượng. Các nhà phân tích như UBS cho rằng điều này có thể phá vỡ tính chu kỳ vốn có của ngành, nâng định giá cổ phiếu bộ nhớ lên mức định giá của ngành tiện ích. Tuy nhiên, thị trường bộ nhớ đang phân hóa ba tầng: 1. **AI & Máy chủ:** HBM, DDR5 máy chủ, SSD doanh nghiệp - khan hiếm, giá tăng mạnh, ký LTA. 2. **Điện thoại:** DRAM/NAND di động - giá tăng mạnh do năng lực sản xuất bị chuyển sang AI, ép lợi nhuận của các hãng như Xiaomi. 3. **PC & Bán lẻ:** Mô-đun DDR5, SSD tiêu dùng - giá có dấu hiệu điều chỉnh giảm do tồn kho kênh. Câu hỏi lớn là liệu LTA có thực sự xóa bỏ chu kỳ. Rủi ro tồn tại khi tăng trưởng đầu tư AI chậm lại, trong khi các hãng như Micron đang đẩy mạnh đầu tư mở rộng sản xuất. Lợi nhuận hiện tại của Micron chủ yếu dựa vào giá cả tăng vọt, một dấu hiệu điển hình của đỉnh chu kỳ. Lịch sử cho thấy, "lần này sẽ khác" là câu nói thường xuất hiện trong các giai đoạn bong bóng. Dù AI tạo ra nhu cầu cấu trúc, nhưng việc định giá ở đỉnh chu kỳ luôn tiềm ẩn rủi ro "cú đúp Davis" (hệ số định giá và lợi nhuận cùng thu hẹp) khi chu kỳ đảo chiều.

marsbit05/27 12:01

Cơn bão nghìn tỷ của kẻ bán bộ nhớ, lợi nhuận của kẻ mua giảm sâu

marsbit05/27 12:01

Bữa tiệc nghìn tỷ của kẻ bán bộ nhớ, lợi nhuận của kẻ mua bộ nhớ sụt giảm một nửa

Ngày 26/5 chứng kiến hai sự kiện trái ngược: báo cáo tài chính quý I/2026 của Xiaomi cho thấy lợi nhuận sụt giảm mạnh (43%) do chi phí bộ nhớ tăng gấp 4 lần, trong khi Micron Technology tăng giá 19%, vượt mốc vốn hóa 1 nghìn tỷ USD. Lý do chính cho cơn sốt giá là sự khan hiếm nguồn cung nghiêm trọng, đặc biệt cho chip HBM và DDR5 phục vụ AI. Các hãng công nghệ lớn như Microsoft, Google đang ký hợp đồng dài hạn (LTA) có ràng buộc để đảm bảo nguồn cung, dẫn đến việc định giá lại cổ phiếu Micron như một doanh nghiệp ổn định hơn thay vì cổ phiếu chu kỳ. Các nhà phân tích như UBS tin rằng LTA có thể làm giảm biến động giá. Tuy nhiên, thị trường bộ nhớ đang phân hóa. Trong khi bộ nhớ AI và doanh nghiệp tăng giá chóng mặt, thì bộ nhớ dành cho điện thoại (như của Xiaomi) cũng tăng mạnh, gây áp lực lên biên lợi nhuận của OEM. Ngược lại, thị trường bán lẻ PC lại có dấu hiệu giá giảm do tồn kho. Bài viết đặt câu hỏi về tính bền vững của câu chuyện "LTA xóa bỏ chu kỳ". Việc định giá Micron dựa trên lợi nhuận đỉnh chu kỳ có thể là cái bẫy. Nếu tốc độ đầu tư AI chậm lại trong khi các hãng đang mở rộng công suất mạnh mẽ, cán cân cung-cầu có thể đảo chiều. Lịch sử ngành hàng hóa cho thấy các hợp đồng dài hạn thường bị thử thách khi chu kỳ thay đổi. Tóm lại, dù nhu cầu AI là thực, nhưng cơn sốt hiện tại với tâm lý "lần này sẽ khác" trên toàn Phố Wall cần được xem xét thận trọng, vì sự sụt giảm từ đỉnh chu kỳ luôn diễn ra nhanh hơn leo lên đỉnh.

链捕手05/27 11:52

Bữa tiệc nghìn tỷ của kẻ bán bộ nhớ, lợi nhuận của kẻ mua bộ nhớ sụt giảm một nửa

链捕手05/27 11:52

Samsung dựa vào chu kỳ công nghệ, SK Hynix dựa vào HBM, Micron dựa vào đâu để giành được vốn hóa thị trường nghìn tỷ USD?

Tóm tắt tiếng Việt: Micron Technology, công ty bán dẫn Mỹ chuyên về bộ nhớ, vừa đạt vốn hóa thị trường 1.000 tỷ USD. Dù thiếu chính sách hỗ trợ mạnh như đối thủ Hàn Quốc (Samsung, SK Hynix), Micron đã sống sót qua nhiều chu kỳ suy thoái ngành nhờ hai yếu tố chính: (1) Sử dụng đòn bẩy chính trị và pháp lý (như khiếu nại chống bán phá giá với Nhật những năm 1980, hợp tác điều tra chống độc quyền năm 2002, kiện tụng nhắm vào các công ty Trung Quốc mới nổi) để tạo khoảng thời gian hồi sức; (2) Khả năng kiểm soát chi phí sản xuất xuất sắc dựa trên bốn thập kỷ tích lũy công nghệ, giúp chip DRAM của họ có diện tích nhỏ hơn và chi phí đơn vị thấp hơn. Tuy nhiên, Micron đang đối mặt với thách thức lớn: Họ đã bỏ lỡ giai đoạn vàng phát triển công nghệ HBM (Bộ nhớ băng thông cao) quan trọng cho AI. Trong khi SK Hynix bắt đầu từ 2013, Micron mãi đến 2023 mới ra mắt HBM3, khiến thị phần HBM3 của họ chỉ khoảng 3%, thua xa SK Hynix (~85%). Họ bị "ép ba mặt": tụt hậu ở phân khúc cao cấp (HBM), thị phần trung và thấp bị các hãng như CXMT (Trung Quốc) ăn mòn, và mất thị trường Trung Quốc trọng yếu do lệnh cấm năm 2023. Hiện Micron đang gấp rút đuổi kịp, đã được NVIDIA chứng nhận cho HBM3E và đầu tư mạnh. Nhưng cuộc đua HBM là một cuộc chạy marathon cần thời gian tích lũy công nghệ. Câu hỏi lớn là liệu chiến lược kết hợp đòn bẩy chính trị và hiệu quả sản xuất - vốn giúp họ sống sót trong quá khứ - có đủ để họ thắng trong cuộc cạnh tranh dài hạn đòi hỏi sự kiên nhẫn và đầu tư công nghệ liên tục này hay không.

链捕手05/27 06:47

Samsung dựa vào chu kỳ công nghệ, SK Hynix dựa vào HBM, Micron dựa vào đâu để giành được vốn hóa thị trường nghìn tỷ USD?

链捕手05/27 06:47

Logic cơ bản đằng sau sự truyền dẫn nút cổ chai trong chuỗi cung ứng điện toán AI

Tác giả phân tích logic cơ bản về sự lan truyền điểm nghẽn trong chuỗi cung ứng năng lực tính toán AI, mô tả một quá trình chuyển dịch theo trình tự từ "GPU → Bộ nhớ (HBM) → Kết nối quang → Điện/Làm mát bằng chất lỏng". Trong giai đoạn đầu (2022-2024), điểm nghẽn chính là sản lượng wafer và đóng gói tiên tiến cho GPU cao cấp. Sau khi năng lực đóng gói CoWoS của TSMC được mở rộng, điểm nghẽn chuyển sang Bộ nhớ Băng thông Cao (HBM) vào năm 2024-2025. Nhu cầu về băng thông khổng lồ cho các mô hình lớn khiến HBM trở nên khan hiếm, với nguồn cung hạn chế từ ba nhà sản xuất chính. Đến năm 2025-2026, kết nối đồng (cáp đồng) đạt đến giới hạn vật lý về băng thông, khoảng cách và tản nhiệt, thúc đẩy sự chuyển dịch tất yếu sang công nghệ kết nối quang (như CPO và silicon quang) để mở rộng quy mô cụm AI. Hiện tại, điểm nghẽn cuối cùng và cấp bách nhất là "Tường năng lượng" và "Tường tản nhiệt" (2026). Công suất tiêu thụ của các cụm AI quy mô siêu lớn đã vượt xa khả năng của giải pháp làm mát bằng không khí truyền thống và gây áp lực lên lưới điện. Giải pháp làm mát bằng chất lỏng (trực tiếp lên chip hoặc ngâm) và nguồn cung điện ổn định trở thành điều kiện tiên quyết để vận hành. Bài viết kết luận rằng chuỗi cung ứng năng lực tính toán AI hoạt động như một hàm sản xuất Leontief, nơi các điểm nghẽn di chuyển tuần tự và việc giải quyết một nút thắt sẽ ngay lập tức làm lộ ra nút thắt tiếp theo. Điều này định hình lại việc phân bổ giá trị trong toàn bộ ngành công nghiệp.

marsbit05/22 12:27

Logic cơ bản đằng sau sự truyền dẫn nút cổ chai trong chuỗi cung ứng điện toán AI

marsbit05/22 12:27

Samsung Đặt Cược Vào HBM Di Động: AI Từ Đám Mây Đến Lòng Bàn Tay, Cơ Hội Đầu Tư Bán Dẫn Mới?

Samsung đặt cược vào HBM di động: AI từ đám mây đến lòng bàn tay, một cơ hội đầu tư bán dẫn mới? Vào nửa đầu năm 2026, nhu cầu về bộ nhớ hiệu suất cao từ các trung tâm dữ liệu AI tiếp tục bùng nổ, thúc đẩy lợi nhuận của Samsung lên mức kỷ lục. Trong làn sóng AI, công ty đang tích cực mở rộng công nghệ bộ nhớ băng thông cao cấp máy chủ (HBM) sang thiết bị di động, nhằm mang các tính năng AI mạnh mẽ chạy cục bộ đến điện thoại và máy tính bảng của người dùng phổ thông. Samsung đã dẫn đầu trong việc sản xuất hàng loạt HBM4, với tốc độ xử lý và hiệu suất năng lượng vượt trội, đồng thời rút ngắn chu kỳ phát triển xuống còn một năm. Công ty có kế hoạch tăng đáng kể công suất HBM trong năm 2026, đồng thời thị phần dự kiến sẽ tăng lên. Việc phát triển HBM di động hứa hẹn mở ra một không gian tăng trưởng mới cho thị trường điện tử tiêu dùng, giúp công ty giảm bớt sự phụ thuộc vào đơn đặt hàng máy chủ. Về trải nghiệm người dùng, HBM di động sẽ cho phép các tác vụ AI phức tạp như chỉnh sửa video, dịch thuật thời gian thực diễn ra nhanh chóng và mượt mà hơn trên thiết bị, đồng thời đảm bảo quyền riêng tư dữ liệu. Về chiến lược cạnh tranh, lợi thế tích hợp của Samsung bao gồm bộ nhớ, đóng gói tiên tiến và bộ xử lý Exynos, có thể giúp tạo ra sản phẩm khác biệt cho dòng Galaxy. Điều này cũng sẽ thúc đẩy toàn bộ chuỗi cung ứng liên quan đến thiết bị đầu cuối AI. Tuy nhiên, vẫn tồn tại những rủi ro như thời gian sản xuất HBM di động có thể bị trì hoãn, chi phí cao ban đầu và tính chu kỳ của ngành bán dẫn. Dù vậy, triển vọng dài hạn vẫn lạc quan. Việc Samsung tập trung vào HBM di động không chỉ thúc đẩy tăng trưởng của chính công ty mà còn có khả năng định hình lại cơ cấu ngành, biến đổi bên thiết bị đầu cuối thành một cơ hội đầu tư tiềm năng mới trong kỷ nguyên AI.

marsbit05/19 14:51

Samsung Đặt Cược Vào HBM Di Động: AI Từ Đám Mây Đến Lòng Bàn Tay, Cơ Hội Đầu Tư Bán Dẫn Mới?

marsbit05/19 14:51

“Tại sao bạn không mua ETF đòn bẩy 2x long SK Hynix?”

Tháng 10/2025, Quỹ ETF có đòn bẩy 2x (2 lần) theo cổ phiếu SK Hynix (07709.HK) niêm yết tại Hồng Kông, ngay lập tức bắt kịp đà tăng mạnh của ngành bán dẫn nhờ làn sóng AI. Chỉ sau 7 tháng, giá trị tài sản ròng (NAV) của quỹ tăng hơn 1011%, quy mô vượt 600 tỷ HKD, vươn lên dẫn đầu thế giới về sản phẩm đòn bẩy đơn cổ phiếu. Sức hút của quỹ này đến từ việc SK Hynix, nhà cung cấp chính HBM cho NVIDIA, hưởng lợi tối đa từ cơn khát chip nhớ AI, đạt lợi nhuận kỷ lục. Tuy nhiên, ETF đòn bẩy hàng ngày bộc lộ rủi ro lớn trong thị trường biến động. Giai đoạn tháng 3-4/2026, khi địa chính trị tại eo biển Hormuz gây bất ổn và cổ phiếu Hynix dao động mạnh, cơ chế tái cân bằng đòn bẩy hàng ngày đã tạo ra "tổn hao do biến động", khiến mức sụt giảm thực tế của quỹ vượt xa gấp đôi mức sụt giảm của cổ phiếu cơ sở. Bài viết cảnh báo rằng, dù được AI tiếp sức, ngành chip nhớ vẫn mang đặc tính chu kỳ sâu sắc. Lợi nhuận siêu ngạch hiện tại từ HBM có thể thúc đẩy các đối thủ như Samsung hay Micron đẩy mạnh R&D, phá vỡ thế độc quyền và làm giảm khan hiếm. Đồng thời, nhu cầu cuối cùng phụ thuộc vào chi tiêu vốn (Capex) khổng lồ cho AI của các đại gia công nghệ, một yếu tố dễ biến động. Tóm lại, câu chuyện của quỹ ETF 2x SK Hynix là một minh họa cho sự giao thoa giữa một cuộc cách mạng công nghiệp tốc độ chưa từng có (AI) và những ràng buộc vĩ mô, địa chính trị truyền thống. Nó cho thấy niềm tin vào tiến trình AI có thể quyết định lợi nhuận cuối cùng, nhưng con đường đi đến đó sẽ chịu ảnh hưởng nặng nề bởi biến động và bất ổn toàn cầu.

marsbit05/16 05:09

“Tại sao bạn không mua ETF đòn bẩy 2x long SK Hynix?”

marsbit05/16 05:09

Một bài viết để hiểu rõ nhóm lợi nhuận và cấu trúc ngành của hệ thống lưu trữ AI

Tác giả: Godot Hệ thống lưu trữ AI được chia thành 6 tầng: SRAM trên chip, HBM, DRAM bo mạch chủ, lớp tổng hợp CXL, SSD doanh nghiệp, NAS và lưu trữ đám mây dạng đối tượng. Các tầng càng xa đơn vị tính toán thì dung lượng càng lớn. Tổng quy mô thị trường năm 2025 đạt khoảng 2290 tỷ USD, trong đó DRAM chiếm một nửa, HBM 15%, SSD 11%. Các hồ lợi nhuận được chia thành ba loại: 1) Hồ độc quyền biên lợi nhuận cao ở tầng silicon (HBM, SRAM nhúng, SSD QLC); 2) Hồ mới nổi biên lợi nhuận cao ở tầng kết nối (CXL); 3) Hồ lợi suất theo quy mô ở tầng dịch vụ (NAS, lưu trữ đám mây). **Tầng chính và động lực tăng trưởng:** * **L0 SRAM trên chip:** Lợi nhuận chủ yếu thuộc về TSMC do nhu cầu wafer cho chip AI. * **L1 HBM:** Hồ lợi nhuận lớn nhất thời AI, tăng trưởng mạnh (CAGR ~40%), dẫn đầu bởi SK Hynix (57-62%), Samsung và Micron. Lợi nhuận cực cao (vd: SK Hynix đạt 72% trong Q1/2026) nhờ công nghệ TSV, đóng gói tiên tiến và cung khan hiếm. * **L2 DRAM bo mạch chủ:** Thị trường lớn nhất (1218.3 tỷ USD năm 2025), vẫn do bộ ba Samsung, SK Hynix, Micron thống trị. Lợi nhuận được hỗ trợ bởi việc chuyển hướng sản lượng sang HBM. * **L3 Lớp tổng hợp CXL:** Thị trường mới nổi với tốc độ tăng trưởng nhanh (CAGR 37%), cho phép chia sẻ bộ nhớ trong cả tủ rack. Các nhà cung cấp chính vẫn là bộ ba DRAM, với Astera Labs chi phối thị trường retimer CXL (55% thị phần, lợi nhuận cao). * **L4 SSD doanh nghiệp:** Hưởng lợi từ AI suy luận, đặc biệt là SSD QLC dung lượng lớn. Thị trường tăng trưởng (CAGR 24%), do Samsung, SK Hynix (bao gồm Solidigm) và Micron dẫn đầu. * **L5 NAS & Lưu trữ đám mây:** Lợi nhuận dựa trên dịch vụ lưu trữ dài hạn, phí chuyển dữ liệu và khóa hệ sinh thái. NetApp, Dell, HPE và các nhà cung cấp đám mây lớn (AWS, Azure, GCP) thống trị. **Tóm tắt điểm chính:** 1. Càng gần đơn vị tính toán (HBM, CXL), lợi nhuận càng cao (lên tới 76%+). 2. Tăng trưởng chính đến từ HBM (CAGR 28%), SSD doanh nghiệp (24%) và CXL (37%). 3. Rào cản khác nhau theo từng tầng: HBM dựa vào công nghệ và năng lực sản xuất; CXL dựa vào IP và chứng nhận; dịch vụ dựa vào chi phí chuyển đổi.

marsbit05/14 04:06
Một bài viết để hiểu rõ nhóm lợi nhuận và cấu trúc ngành của hệ thống lưu trữ AI

marsbit05/14 04:06

SK Hynix trở thành 'kẻ phản bội của giới tư bản', nhân viên Samsung đình công lớn

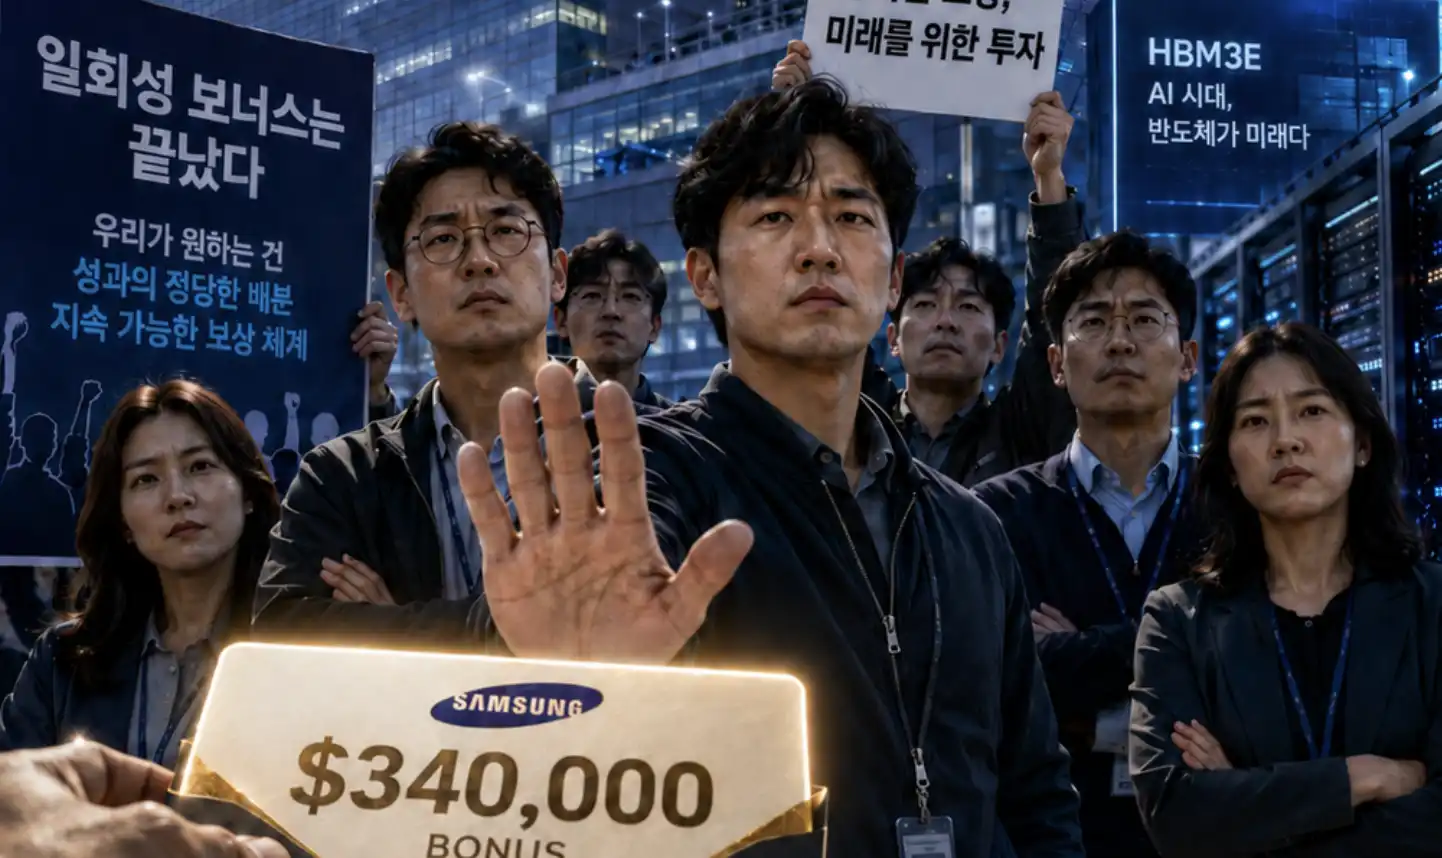
Cuộc đàm phán lao động tại Samsung Electronics đã đến bờ vực đình công. Sau khi hòa giải thất bại, công đoàn có kế hoạch đình công 18 ngày từ 21/5, với sự tham gia của hàng chục nghìn nhân viên, chủ yếu từ bộ phận bán dẫn. Hành động này có thể ảnh hưởng đáng kể đến sản lượng DRAM và NAND toàn cầu. Trọng tâm tranh chấp là cơ chế thưởng. Công đoàn yêu cầu chia sẻ 13% lợi nhuận hoạt động hàng năm thành quỹ thưởng cố định, trong khi ban lãnh đạo chỉ đồng ý trả một khoản thưởng một lần dựa trên lợi nhuận năm nay. Công đoàn kiên quyết đòi một công thức minh bạch, được ghi vào hợp đồng, thay vì phụ thuộc vào đàm phán hàng năm. Động lực của công đoàn đến từ thỏa thuận thành công tại SK Hynix, nơi đã thiết lập cơ chế chia sẻ 10% lợi nhuận hàng năm cho nhân viên trong 10 năm, mang lại khoản thưởng lớn nhờ lợi nhuận tăng vọt từ việc thống trị thị trường HBM phục vụ AI. Điều này đã thu hút nhân tài từ Samsung sang SK Hynix. Tuy nhiên, ban lãnh đạo Samsung rất khó nhượng bộ về một công thức cố định, vì lo ngại tạo tiền lệ cho các bộ phận kinh doanh khác trong tập đoàn đa ngành và làm đảo lộn trật tự lương thưởng nội bộ. Vụ việc này cho thấy một xu hướng lớn hơn: lực lượng lao động trong các lĩnh vực then chốt của chuỗi cung ứng AI đang bắt đầu đàm phán lại để chia sẻ lợi nhuận. Mô hình chia sẻ lợi nhuận bằng tiền mặt minh bạch của SK Hynix có thể trở thành hình mẫu, đặt ra câu hỏi về việc phân phối lợi ích AI không chỉ giữa các công ty mà còn trong nội bộ doanh nghiệp trên toàn ngành.

marsbit05/13 05:11

SK Hynix trở thành 'kẻ phản bội của giới tư bản', nhân viên Samsung đình công lớn

marsbit05/13 05:11

Bức tranh đầu tư AI đang được định hình lại: Ngoài '7 Gã khổng lồ', chuỗi cung ứng bán dẫn còn cơ hội nào?

Kể từ khi ChatGPT thổi bùng làn sóng AI cuối năm 2022, logic đầu tư ban đầu tập trung vào "Big 7" (Magnificent-7) - những gã khổng lồ nền tảng đám mây. Tuy nhiên, sự xuất hiện của DeepSeek Trung Quốc năm 2025 và các cuộc tranh luận về hiệu quả chi tiêu vốn AI đang thay đổi bức tranh này. Một logic chắc chắn hơn đang nổi lên: bất kể ai thắng trong cuộc đua AI, chi tiêu vốn khổng lồ này trước hết sẽ thúc đẩy nhu cầu mạnh mẽ về chất bán dẫn và các linh kiện liên quan đến AI. Điều này đã thúc đẩy các ETF bán dẫn đạt mức cao kỷ lục, minh họa cho logic "người bán xẻng" trong cơn sốt AI. Trong đó, các công ty chip nhớ như SK Hynix, Samsung và Micron thể hiện xuất sắc, vì bộ nhớ băng thông cao (HBM) chính là nút thắt cổ chai thực sự trong huấn luyện AI. Ngoài ra, các công ty quang tử đóng vai trò quan trọng trong kết nối dữ liệu tốc độ cao cũng được định giá lại. Bài viết phân tích "AI-11" - các công ty hạt nhân trong chuỗi cung ứng bán dẫn AI, bao gồm: 1. Gia công & Quang khắc (TSMC, ASML) 2. Chip logic & Chip tùy chỉnh (AMD, Broadcom, Intel) 3. Chip nhớ (Micron, SK Hynix, Samsung) 4. Bộ nhớ doanh nghiệp (SanDisk, Western Digital) Mỗi USD chi tiêu vốn cơ sở hạ tầng AI đều phải chảy qua chuỗi cung ứng này, giải thích tại sao lĩnh vực công nghệ cao hiện chiếm kỷ lục 55% tổng chi tiêu vốn của doanh nghiệp Mỹ. Trong khi "Big 7" vẫn thống trị về quy mô, thì tốc độ tăng trưởng biên đang dịch chuyển. Khoảng cách tăng trưởng lợi nhuận giữa "Big 7" và phần còn lại của S&P 500 ("S&P 493") đang thu hẹp lại. Kết luận, logic đầu tư AI đã phát triển từ "đặt cược vào người chiến thắng" sang "đầu tư vào sự chắc chắn". Sự chắc chắn của dòng vốn đầu tư AI đang mang lại sự thịnh vượng chưa từng có cho chuỗi cung ứng bán dẫn. Hiểu được sự chuyển dịch này từ phía cầu sang phía cung là chìa khóa để nắm bắt cơ hội đầu tư AI trong những năm tới.

marsbit05/12 08:15

Bức tranh đầu tư AI đang được định hình lại: Ngoài '7 Gã khổng lồ', chuỗi cung ứng bán dẫn còn cơ hội nào?

marsbit05/12 08:15

活动图片