Nợ Hàn Quốc tiến gần 2,000 nghìn tỷ, thị trường đã nghĩ quá nhiều về việc tăng lãi suất?

marsbitXuất bản vào 2026-08-18Cập nhật gần nhất vào 2026-08-18

Tóm tắt

Ngân hàng Trung ương Hàn Quốc (BOK) đã tăng lãi suất cơ bản lên 2,75% vào ngày 16 tháng 7, lần đầu tiên kể từ tháng 1 năm 2023, với lý do lạm phát và lo ngại về sự ổn định tài chính do giá nhà và nợ hộ gia đình tăng. Tổng dư nợ tín dụng hộ gia đình đang tiến rất gần mốc 2.000 nghìn tỷ won, và các khoản vay mới vẫn tiếp tục tăng trong tháng 5 và tháng 6. Bài viết phân tích ba lực lượng đang định hình lãi suất và định giá tài sản Hàn Quốc: đòn bẩy nợ hộ gia đình, lạm phát và chu kỳ xuất khẩu chip AI. Một mặt, nợ hộ gia đình cao và giá nhà ở thủ đô phục hồi đang thúc đẩy ngân hàng trung ương theo đường lối diều hâu, hạn chế khả năng chuyển sang chính sách nới lỏng. Mặt khác, một số nhà đầu tư như M&G Investments cho rằng thị trường có thể đang kỳ vọng quá mức về việc tiếp tục tăng lãi suất. Họ lập luận rằng lợi nhuận doanh nghiệp và nguồn thu thuế được cải thiện nhờ nhu cầu chip AI có thể làm giảm nhu cầu phát hành trái phiếu chính phủ, từ đó hỗ trợ giá trái phiếu. Tóm lại, thị trường Hàn Quốc hiện đang chứng kiến sự giằng co giữa áp lực ổn định tài chính từ khu vực hộ gia đình và triển vọng tăng trưởng từ lĩnh vực công nghệ. Dữ liệu sơ bộ về tín dụng hộ gia đình quý II (công bố ngày 19/8) và tốc độ tăng trưởng các khoản vay mới sẽ là những yếu tố then chốt để đánh giá hướng đi tiếp theo của chính sách tiền tệ.

Ngân hàng Trung ương Hàn Quốc vào ngày 16 tháng 7 đã tăng lãi suất chuẩn thêm 25 điểm cơ bản lên 2.75%, đồng thời đưa giá nhà, tăng trưởng tín dụng hộ gia đình và áp lực ổn định tài chính vào cân nhắc chính sách.

Đây là lần tăng lãi suất đầu tiên của Hàn Quốc kể từ tháng 1 năm 2023. Đối với nhà đầu tư, vấn đề không chỉ là nợ hộ gia đình Hàn Quốc cao đến mức nào, mà còn là liệu ngân hàng trung ương có bị đòn bẩy hộ gia đình và giá nhà đẩy trở lại con đường thắt chặt hay không.

Số liệu sơ bộ chính thức về tín dụng hộ gia đình quý II sẽ được công bố vào ngày 19 tháng 8. Do số dư cuối quý I đã đạt 1,993 nghìn tỷ won, cộng với việc dư nợ cho vay hộ gia đình vẫn tăng trong tháng 5 và tháng 6, thị trường đang giao dịch sớm một kết quả có thể xảy ra: tín dụng hộ gia đình Hàn Quốc tiến sát hoặc vượt qua mốc 2,000 nghìn tỷ won.
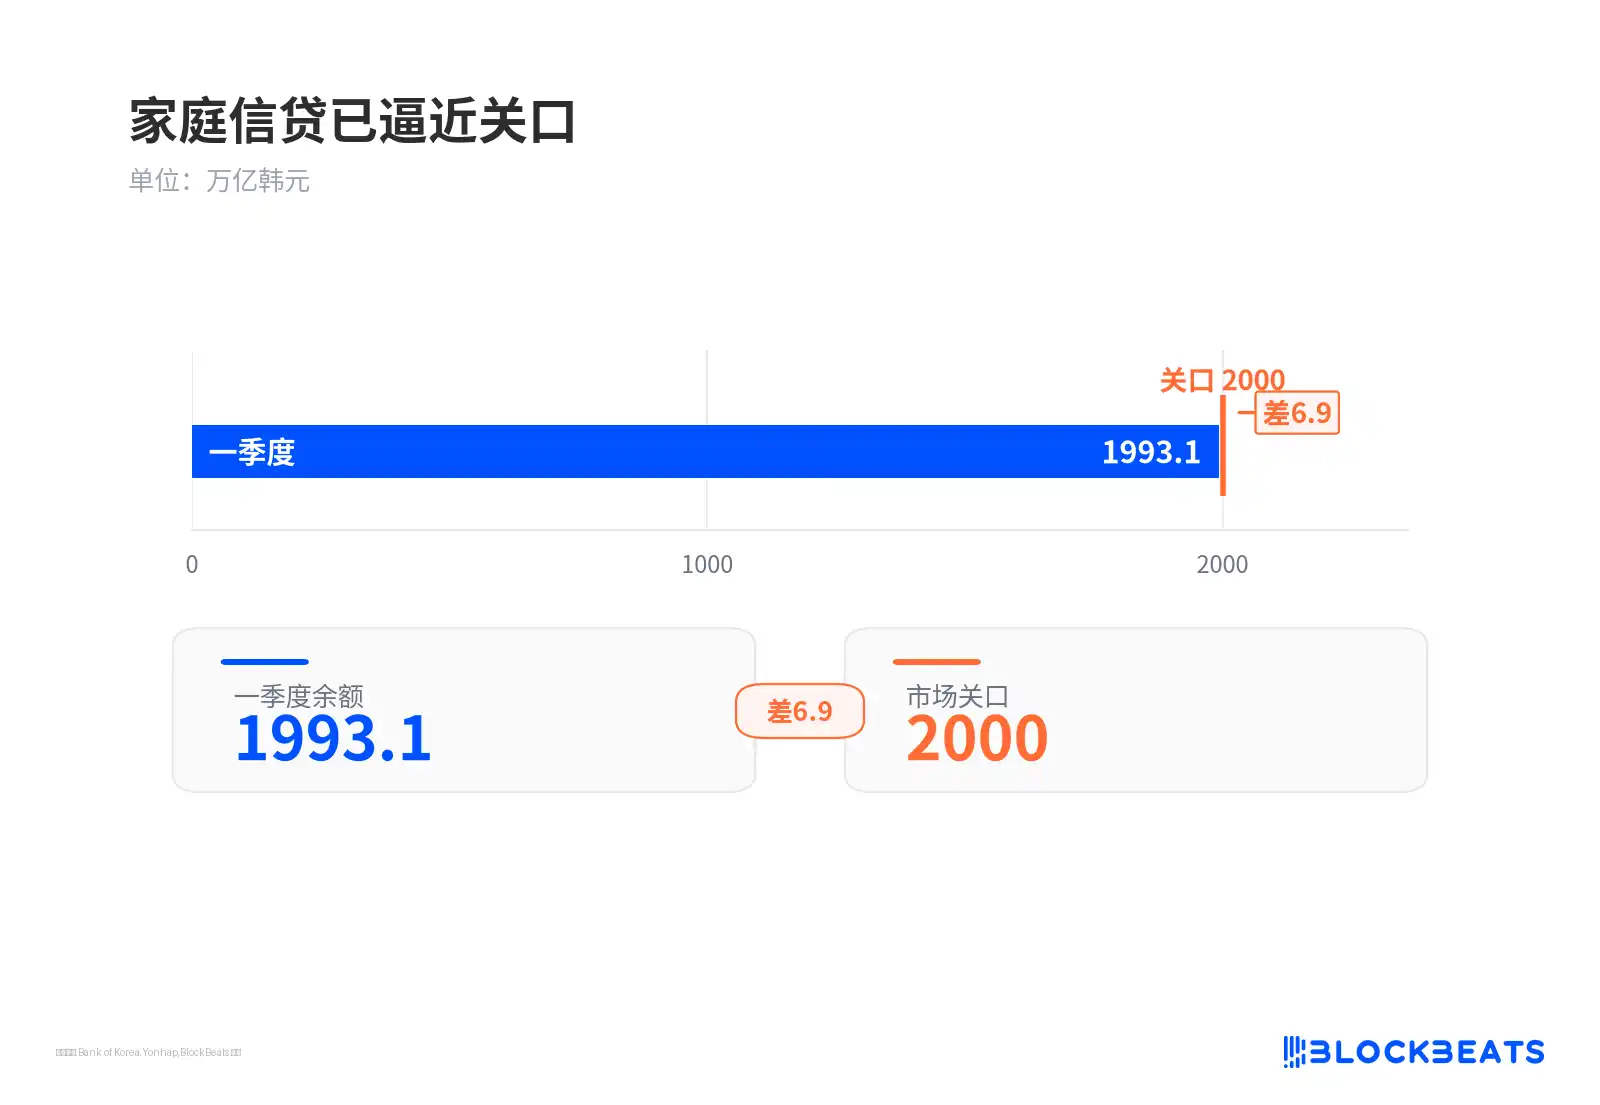
Tín dụng hộ gia đình đã tiến sát ngưỡng cửa

Quan điểm của Low Guan Yi, Giám đốc thu nhập cố định châu Á tại M&G Investments, lại đứng ở phía ngược lại. Theo báo cáo truyền thông, quan điểm của ông có thể được tóm tắt là: kỳ vọng của thị trường về việc Ngân hàng Trung ương Hàn Quốc tiếp tục tăng lãi suất có thể đã quá cao, việc cải thiện lợi nhuận doanh nghiệp và thuế từ chu kỳ chip AI, ngược lại, có thể làm giảm nhu cầu phát hành trái phiếu của chính phủ.

Bài viết này không nhằm xem xét liệu Hàn Quốc có rơi vào khủng hoảng nợ hay không, mà là xem ba lực lượng: đòn bẩy hộ gia đình, lạm phát và xuất khẩu AI, ai sẽ dẫn dắt lãi suất và định giá tài sản Hàn Quốc.

Cho vay hộ gia đình đẩy ngân hàng trung ương trở lại khu vực diều hâu

Số dư tín dụng hộ gia đình có thể hiểu là số tiền mà khu vực hộ gia đình vay từ các tổ chức tài chính như ngân hàng, bảo hiểm, bao gồm vay thế chấp nhà, vay tiêu dùng và vay ký quỹ chứng khoán. Đây là gánh nặng tồn đọng, không phải là số tăng mới trong một tháng.

Tồn đọng càng lớn, hiệu ứng khuếch đại lên dòng tiền của việc tăng lãi suất càng rõ rệt. Đối với các hộ gia đình có đòn bẩy cao, việc tăng lãi suất 25 điểm cơ bản không chỉ thay đổi khoản thanh toán hàng tháng, mà còn ảnh hưởng đến việc mua nhà, tiêu dùng và phân bổ tài sản rủi ro.

Ngân hàng Trung ương Hàn Quốc trong thông báo tháng 7 đã đề cập, giá nhà ở tại khu vực thủ đô đang tăng, tăng trưởng cho vay hộ gia đình cũng đang mở rộng. CPI tháng 6 tăng 3.2% so với cùng kỳ năm trước, cung cấp lý do tăng lãi suất ở khía cạnh lạm phát cho ngân hàng trung ương.

Nhạy cảm hơn là mức tăng tín dụng. Số liệu do Ủy ban Tài chính Hàn Quốc công bố cho thấy, tháng 5, tín dụng hộ gia đình trong toàn bộ khu vực tài chính tăng 9.3 nghìn tỷ won, tháng 6 tăng 8.3 nghìn tỷ won. Số liệu của Ngân hàng Trung ương Hàn Quốc cũng cho thấy, tháng 6, cho vay hộ gia đình của ngân hàng tăng 7.6 nghìn tỷ won, dư nợ cho vay thế chấp đạt 945 nghìn tỷ won.
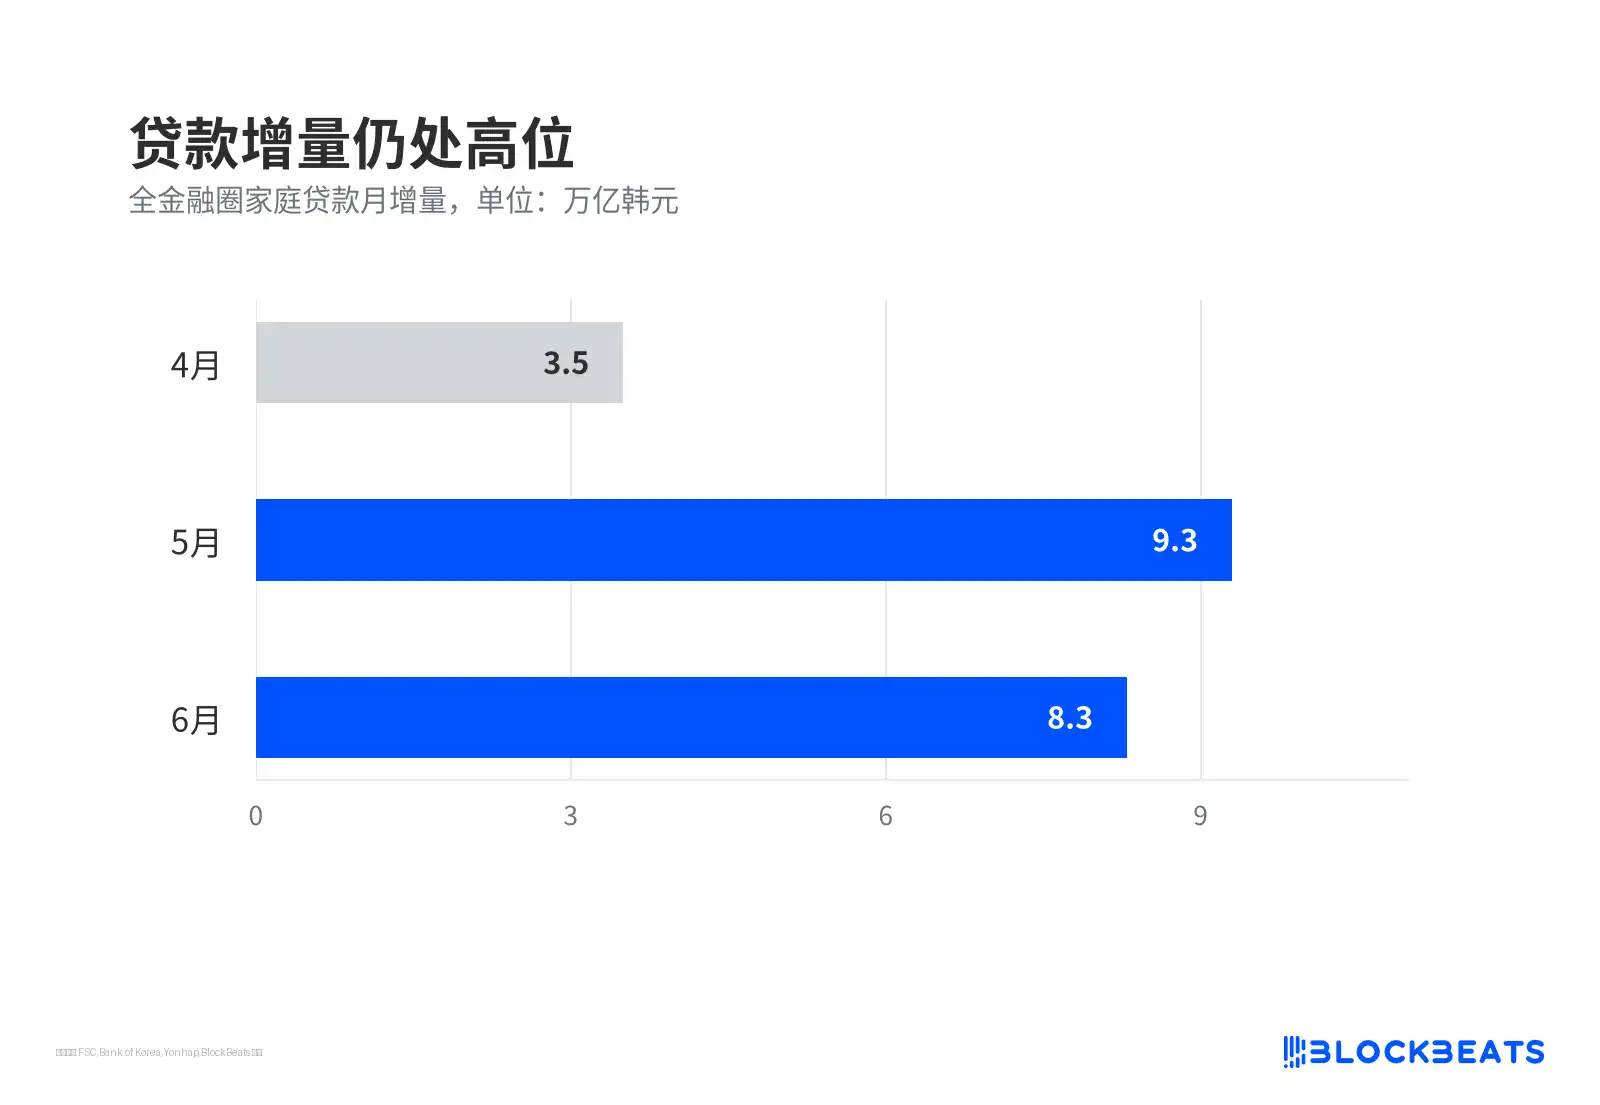
Mức tăng tín dụng vẫn ở mức cao

Những con số này giải thích sự ràng buộc của ngân hàng trung ương. Chừng nào tín dụng nhà ở còn mở rộng, ngân hàng trung ương rất khó chuyển hướng nới lỏng nhanh chóng, ngay cả khi xuất khẩu và lợi nhuận doanh nghiệp đang được cải thiện.

M&G đặt cược kỳ vọng tăng lãi suất có phần diều hâu

Logic ngược lại của M&G không phủ nhận áp lực nợ, mà đang thảo luận liệu định giá đã đi trước cơ bản hay chưa.

Theo hướng suy nghĩ này, nếu lạm phát gần đạt đỉnh trong giai đoạn, thì tính cần thiết của việc ngân hàng trung ương tăng lãi suất thêm sẽ giảm. Nếu xuất khẩu chất bán dẫn của Hàn Quốc tiếp tục được hưởng lợi từ nhu cầu AI, lợi nhuận của các doanh nghiệp như Samsung Electronics, SK Hynix được cải thiện, sẽ mang lại cơ sở thuế cao hơn.

Sau khi cải thiện thu ngân sách, nhu cầu phát hành trái phiếu của chính phủ có thể giảm. Đối với nhà đầu tư trái phiếu, áp lực cung giảm thường có lợi cho giá trái phiếu, lợi suất trái phiếu chính phủ Hàn Quốc cũng có thể giảm xuống.

Sức hấp dẫn của logic này nằm ở chỗ nó kéo Hàn Quốc ra khỏi câu chuyện nợ cao đơn thuần. Sự phục hồi của chip AI không chỉ ảnh hưởng đến thị trường chứng khoán, mà còn có thể ảnh hưởng đến nguồn cung trái phiếu thông qua con đường thuế và tài khóa.

Nhưng đây vẫn là giả thuyết giao dịch cần được kiểm chứng. Quan điểm của Low Guan Yi giống một kịch bản lạc quan hơn, không nên trực tiếp coi đó là đồng thuận thị trường. Xuất khẩu AI có chuyển hóa thành cải thiện tài khóa hay không, còn phải xem kế hoạch thuế và phát hành trái phiếu tiếp theo.

Thị trường bất động sản và các giao dịch ký quỹ làm phức tạp thêm khó khăn chính sách

Điểm phức tạp trong áp lực hiện tại của Hàn Quốc nằm ở chỗ đòn bẩy hộ gia đình và sự phục hồi giá tài sản xuất hiện đồng thời. Cho vay thế chấp nhà tăng, cho thấy hộ gia đình vẫn đang sử dụng đòn bẩy tham gia vào thị trường bất động sản. Cho vay ký quỹ chứng khoán tăng, thì cho thấy thị trường chứng khoán tăng cũng đang thu hút vốn gia tăng đòn bẩy.

Giá nhà ở khu vực thủ đô phục hồi sẽ khiến ngân hàng trung ương thận trọng hơn. Giá nhà ở tăng có thể hỗ trợ ngắn hạn bảng cân đối tài sản hộ gia đình, nhưng cũng sẽ kích thích thêm nhu cầu vay, tạo thành áp lực chính sách mới.

Nếu giá tài sản tiếp tục tăng, hộ gia đình có thể dùng tài sản trên giấy tờ để đệm áp lực lãi suất, rủi ro tín dụng ngân hàng cũng không dễ bộc lộ. Nhưng một khi việc tăng lãi suất kìm hãm giao dịch, giá nhà và thị trường chứng khoán cùng lúc suy yếu, áp lực trả nợ sẽ truyền dẫn nhanh hơn đến tiêu dùng và chất lượng tài sản ngân hàng.

Đây cũng là biến số mà đồng won Hàn Quốc và cổ phiếu ngân hàng Hàn Quốc cần theo dõi. Ngân hàng trung ương càng diều hâu, ngắn hạn có thể hỗ trợ tỷ giá, nhưng cũng sẽ làm tăng áp lực lên khu vực hộ gia đình và tài sản của ngân hàng. Ngân hàng trung ương càng sớm chuyển sang ôn hòa, trái phiếu có thể hưởng lợi, nhưng đồng won lại có thể đối mặt với áp lực chênh lệch lãi suất.

Xuất khẩu chất bán dẫn càng mạnh, tăng trưởng và thu ngân sách càng có hỗ trợ. Khu vực hộ gia đình càng sẵn sàng gia tăng đòn bẩy, rủi ro ổn định tài chính càng khó bị bỏ qua. Hàn Quốc hiện đang giao dịch sự giằng co của hai lực lượng này.
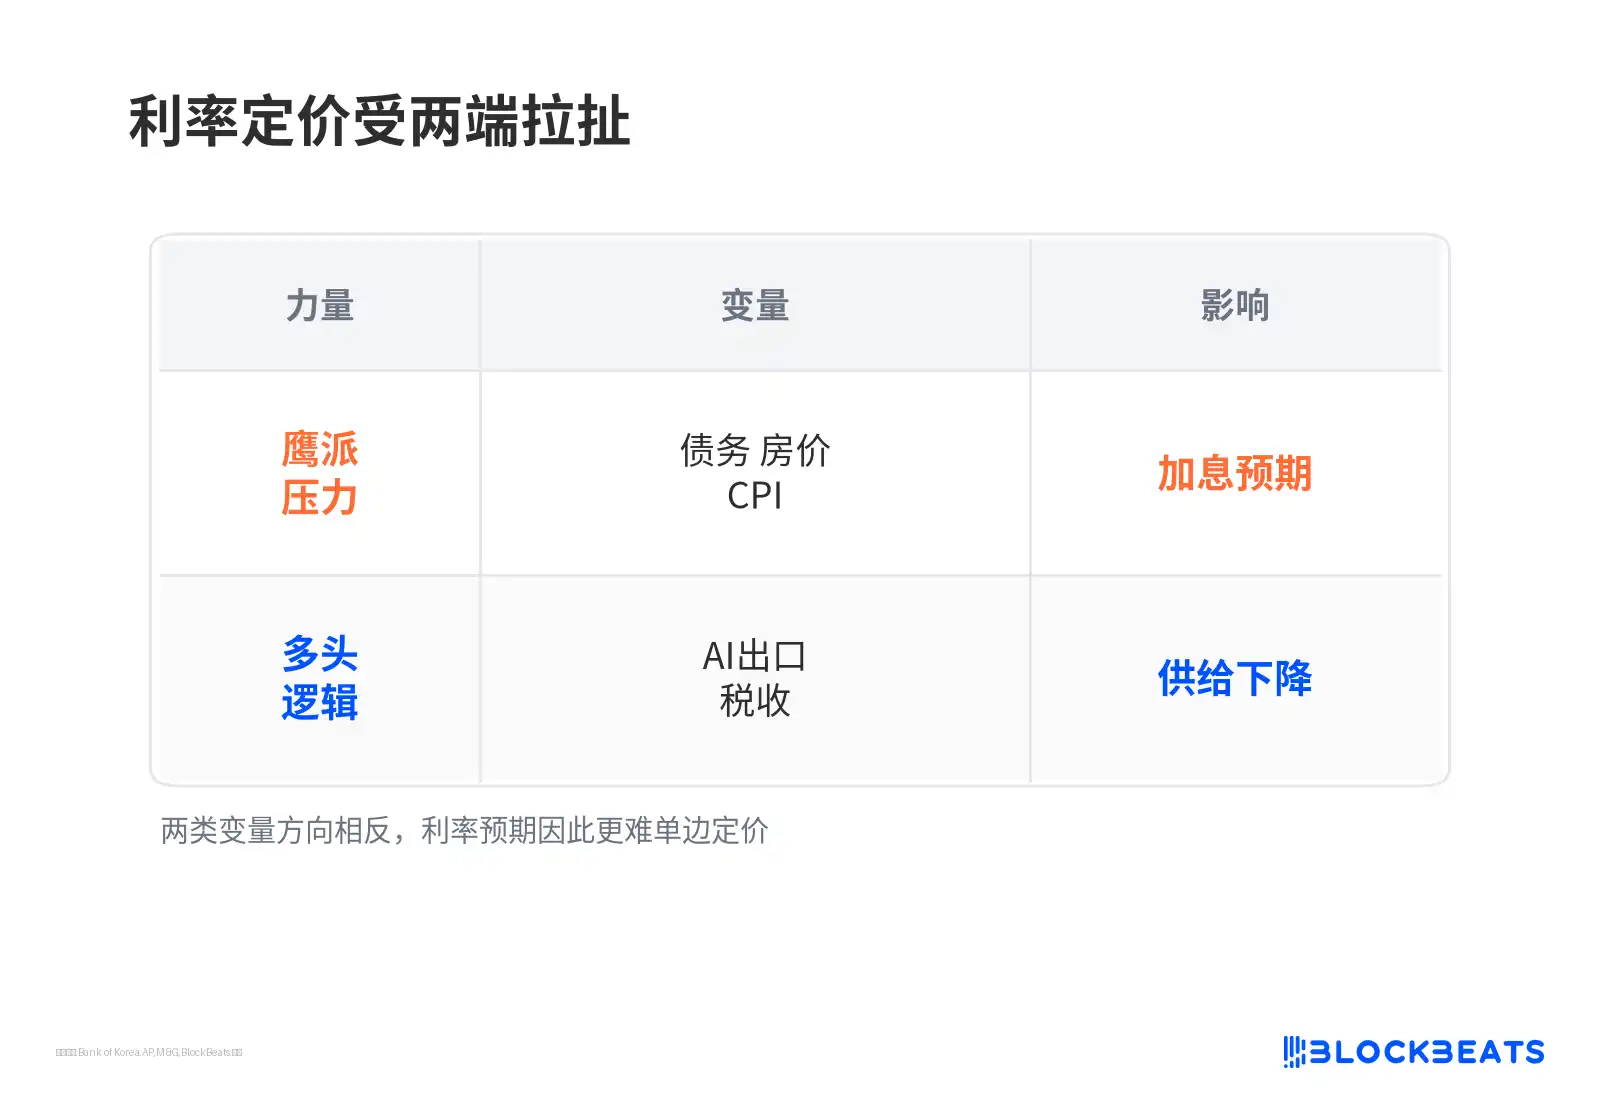
Định giá lãi suất bị giằng co bởi hai phía

Phe mua trái phiếu phải chờ cả nguồn cung và tín dụng cùng hạ nhiệt

Số liệu sơ bộ tín dụng hộ gia đình quý II vào ngày 19 tháng 8, sẽ kiểm tra ngưỡng cửa 2,000 nghìn tỷ won này trước tiên. Nếu số dư được xác nhận vượt qua, thị trường sẽ diễn giải đó là lý do để ngân hàng trung ương tiếp tục nhấn mạnh ổn định tài chính.

Điểm quan trọng của cuộc họp chính sách tiếp theo, chưa chắc chỉ là có tăng lãi suất hay không. Quan trọng hơn là ngân hàng trung ương mô tả lạm phát, nợ hộ gia đình và giá nhà như thế nào. Nếu tuyên bố tiếp tục đè nặng ổn định tài chính, thì việc định giá tăng lãi suất tiếp theo sẽ không dễ dàng nhanh chóng rút lui.

Tốc độ tăng tín dụng là biến số cứng hơn. Chừng nào cho vay thế chấp nhà ở tiếp tục tăng trưởng cao, ngưỡng cửa tín dụng hộ gia đình sẽ tiếp tục ràng buộc không gian chính sách. Nếu tăng tín dụng mới hạ nhiệt, áp lực ngân hàng trung ương tiếp tục tăng lãi suất mới giảm xuống.

Logic phe mua trái phiếu của M&G, thì phải chờ phía tài khóa thực hiện. Nếu sự phục hồi của ngành bán dẫn AI chỉ phản ánh trong giá cổ phiếu và số liệu xuất khẩu, nhưng lại không làm giảm đáng kể nguồn cung trái phiếu chính phủ, thì logic tăng giá trái phiếu chính phủ Hàn Quốc sẽ yếu đi.

Mẫu hình mà Hàn Quốc đưa ra rất rõ ràng: xuất khẩu công nghệ có thể cải thiện câu chuyện vĩ mô, nhưng không thể ngay lập tức giải trừ ràng buộc về đòn bẩy hộ gia đình. Nhà đầu tư cần đánh giá, liệu việc định giá của thị trường đối với con đường diều hâu của Ngân hàng Trung ương Hàn Quốc, đã vượt quá mức độ mà dữ liệu tiếp theo có thể hỗ trợ hay chưa.

Tiền kỹ thuật số thịnh hành

Câu hỏi Liên quan

QNgân hàng Trung ương Hàn Quốc đã đưa ra quyết định gì vào ngày 16 tháng 7 và lý do chính là gì?

ANgân hàng Trung ương Hàn Quốc đã tăng lãi suất chuẩn thêm 25 điểm cơ bản lên 2,75% vào ngày 16 tháng 7. Lý do chính bao gồm áp lực từ giá nhà đất tăng (đặc biệt tại khu vực thủ đô), tăng trưởng dư nợ tín dụng hộ gia đình và các áp lực ổn định tài chính.

QTín dụng hộ gia đình Hàn Quốc sắp đạt mốc nào và điều này có ý nghĩa gì?

ATín dụng hộ gia đình Hàn Quốc đang tiến sát mốc 2000 nghìn tỷ Won (dựa trên số liệu sơ bộ quý II sẽ công bố vào 19/8, sau khi quý I đã là 1993 nghìn tỷ Won và các tháng 5,6 tiếp tục tăng). Việc vượt mốc này sẽ làm tăng áp lực buộc Ngân hàng Trung ương phải tiếp tục thắt chặt chính sách để đảm bảo ổn định tài chính, do gánh nặng nợ và độ nhạy của dòng tiền hộ gia đình với lãi suất.

QQuan điểm của M&G Investments (đại diện là Low Guan Yi) về kỳ vọng tăng lãi suất của thị trường đối với Hàn Quốc là gì?

AM&G Investments cho rằng thị trường có thể đang kỳ vọng Ngân hàng Trung ương Hàn Quốc tiếp tục tăng lãi suất quá mức cần thiết. Họ lập luận rằng chu kỳ chip AI có thể cải thiện lợi nhuận doanh nghiệp và nguồn thu thuế, từ đó có thể làm giảm nhu cầu phát hành trái phiếu chính phủ. Điều này, nếu xảy ra, sẽ tạo áp lực giảm lợi suất trái phiếu và giảm bớt lý do để Ngân hàng Trung ương thắt chặt thêm.

QNhững lực lượng nào đang tác động và kéo giá trị tài sản và lãi suất Hàn Quốc theo hai hướng trái ngược?

ACó ba lực lượng chính đang giằng co: (1) Đòn bẩy tài chính hộ gia đình cao và áp lực ổn định tài chính, thúc đẩy chính sách tiền tệ thắt chặt (hướng tăng lãi suất). (2) Lạm phát (CPI tháng 6 tăng 3.2%), cung cấp lý do để tăng lãi suất. (3) Xuất khẩu chip AI mạnh mẽ, cải thiện tăng trưởng kinh tế và nguồn thu ngân sách, có thể tạo không gian cho chính sách linh hoạt hơn và hỗ trợ thị trường trái phiếu (hướng giảm áp lực lãi suất).

QCác nhà đầu tư trái phiếu (bond bulls) cần theo dõi những yếu tố nào để kỳ vọng vào một thị trường tăng giá?

ACác nhà đầu tư trái phiếu kỳ vọng thị trường tăng giá cần chờ đợi hai yếu tố xảy ra đồng thời: (1) Tốc độ tăng trưởng tín dụng hộ gia đình (đặc biệt là tín dụng mua nhà) phải hạ nhiệt, làm giảm áp lực buộc Ngân hàng Trung ương phải thắt chặt. (2) Lợi ích từ chu kỳ chip AI phải được chuyển hóa thành cải thiện tài khóa thực tế, cụ thể là làm giảm nguồn cung trái phiếu chính phủ. Nếu chỉ có xuất khẩu tăng mà không giảm áp lực nợ hộ gia đình hoặc nguồn cung trái phiếu, lý lẽ cho thị trường trái phiếu tăng giá sẽ yếu đi.

Nội dung Liên quan

Kẻ lừa đảo tiền mã hóa mất 4,8 triệu USD Bitcoin bị đánh cắp vào tay một nhóm trộm khác

Một kẻ lừa đảo tiền mã hóa được cho là đã đánh cắp tiền từ các nạn nhân của một chiêu trò việc làm trực tuyến, nhưng sau đó lại bị một nhóm tội phạm khác lấy mất số tiền thu được. Cụ thể, khoảng 60 Bitcoin, trị giá khoảng 4,8 triệu USD, liên quan đến kế hoạch lừa đảo nhiệm vụ trực tuyến đã được chuyển vào các ví cứng phần cứng rồi bị rút sạch. Số Bitcoin này vào thời điểm đó có giá xấp xỉ 4,8 triệu USD. Chiêu trò ban đầu được cho là đã dụ nạn nhân nạp tiền với lời hứa kiếm lợi nhuận từ các hoạt động trực tuyến đơn giản. Kẻ vận hành sau đó dùng các ví liên kết với thiết bị phần cứng Ledger để lưu trữ số tiền, nhưng tài sản này đã bị chuyển đến địa chỉ do kẻ tấn công kiểm soát. Vụ việc nằm trong bối cảnh có nhiều tiết lộ rằng một số ví cứng bán qua bên thứ ba đã bị chỉnh sửa vật lý trước khi đến tay người mua. Những thay đổi như vậy có thể làm suy yếu cơ chế bảo vệ của thiết bị bằng cách can thiệp vào cụm từ khôi phục hoặc thông tin nhạy cảm khác cần để kiểm soát tiền. Cuộc điều tra không chứng minh hệ thống sản xuất của Ledger bị xâm phạm; công ty phân biệt các kênh đại lý bị ảnh hưởng với thiết bị cung cấp qua kênh chính thức. Ví cứng được thiết kế để tách khóa riêng tư khỏi thiết bị kết nối internet hằng ngày, nhưng bảo vệ đó kém hiệu quả nếu kẻ tấn công đã sửa thiết bị trước khi chủ sở hữu nhận được. Điểm bất thường là nạn nhân của vụ trộm thứ hai được cho là đã đánh cắp số tiền trước đó. Bài học thực tế vẫn quen thuộc: nguồn gốc thiết bị, tính toàn vẹn vật lý và thiết lập cẩn thận vẫn là phần thiết yếu của bảo mật tiền mã hóa.

bitcoinist5 phút trước

Kẻ lừa đảo tiền mã hóa mất 4,8 triệu USD Bitcoin bị đánh cắp vào tay một nhóm trộm khác

bitcoinist5 phút trước

Solana hủy bỏ sự kiện lớn tại Thượng Hải khi lượng người tham dự tăng vọt gây ra vấn đề

Sự kiện Solana Accelerate tại Thượng Hải đã bị hoãn đột ngột ngay trước khi diễn ra, dự kiến vào ngày 16 tháng 10. Ban tổ chức cho biết số lượng đăng ký đã vượt quá sức chứa cho phép của địa điểm, khiến sự kiện dành cho các nhà phát triển và doanh nghiệp blockchain trong khu vực không thể tổ chức như kế hoạch. Chủ tịch Quỹ Solana, Lily Liu, xác nhận nhu cầu tham dự tăng mạnh so với khả năng của hội trường. Sự việc diễn ra trong bối cảnh Trung Quốc vẫn áp đặt nhiều hạn chế đối với các hoạt động thương mại liên quan đến tiền mã hóa. Điều này làm dấy lên suy đoán về khả năng can thiệp từ phía chính quyền. Tuy nhiên, ban tổ chức khẳng định nguyên nhân là vấn đề tuân thủ về sức chứa và lượng người tham dự, không phải lệnh cấm toàn diện từ nhà chức trách. Việc phân biệt này có ý nghĩa quan trọng, bởi phát triển kỹ thuật blockchain và hoạt động kinh doanh tiền mã hóa bất hợp pháp có thể được đối xử khác nhau theo từng khung pháp lý. Trung Quốc vẫn là nguồn nhân lực kỹ thuật phần mềm quan trọng, và các tổ chức blockchain quốc tế tiếp tục nỗ lực duy trì quan hệ với cộng đồng nhà phát triển tại đây. Tại thời điểm hoãn, ban tổ chức chưa công bố ngày thay thế chính thức. Với những người đã đến Thượng Hải, đây là sự bất tiện trước mắt; với Solana, tác động lớn hơn nằm ở uy tín và vận hành. Quỹ muốn chứng minh hệ sinh thái của mình có thể phát triển quốc tế, nhưng sự việc cho thấy tham vọng đó có thể gặp trở ngại thực tế khi kỳ vọng pháp lý và lượng khán giả tăng nhanh va chạm. Mối quan tâm phát triển Solana có thể vẫn mạnh, nhưng việc tổ chức sự kiện tiếp theo sẽ cần chuẩn bị kỹ lưỡng hơn.

bitcoinist1 giờ trước

Solana hủy bỏ sự kiện lớn tại Thượng Hải khi lượng người tham dự tăng vọt gây ra vấn đề

bitcoinist1 giờ trước

Coinbase cảnh báo Bitcoin phải chuẩn bị cho điện toán lượng tử trước khi quá muộn

Coinbase khuyến nghị hệ sinh thái Bitcoin cần bắt đầu chuẩn bị cho bảo mật kháng lượng tử trước khi các cuộc tấn công thực tế trở nên khả thi. Bitcoin không đối mặt với tình trạng khẩn cấp lượng tử ngay lập tức, nhưng chờ đợi đến khi có thì sẽ là sai lầm nguy hiểm. Sàn giao dịch này đang thúc đẩy các nhà nghiên cứu, nhà phát triển ví và thành viên mạng thảo luận về việc chuyển đổi sang mật mã kháng lượng tử. Một máy tính lượng tử đủ mạnh cuối cùng có thể đe dọa một số hệ thống chữ ký mà Bitcoin hiện dựa vào để xác thực giao dịch, dù máy móc hiện nay chưa thể thực hiện các cuộc tấn công ở quy mô thực tế. Khó khăn nằm ở thời gian Bitcoin cần để chuẩn bị. Bảo mật của Bitcoin đến một phần từ sự thận trọng khi đưa ra thay đổi; các nhà phát triển không thể triển khai hệ thống mật mã mới cho mọi người dùng qua đêm. Thay đổi cần kiểm thử kỹ thuật và sự chấp nhận rộng rãi từ nhà cung cấp ví, vận hành nút, thợ đào và toàn mạng. BIP-360 là một trong các đề xuất đang được xem xét. Ngay cả giải pháp tốt về kỹ thuật cũng đặt ra câu hỏi về cách xử lý ví cũ và coin chưa chi tiêu lâu năm. Bitcoin trong các loại ví cũ, đặc biệt của người dùng không còn hoạt động, có thể đặc biệt khó bảo vệ qua migration tương lai, gây tranh cãi về phi tập trung và quyền sở hữu. Lập luận của Coinbase là về chuẩn bị, không phải hoảng loạn. Ngành có thời gian thiết kế bảo vệ mạnh hơn nhưng không nên cho rằng thời gian là vô hạn. Nếu Bitcoin cần nhiều năm để đồng thuận thay đổi lớn, công việc hữu ích phải bắt đầu từ lâu trước khi kẻ tấn công sở hữu máy tính lượng tử đủ mạnh.

bitcoinist2 giờ trước

Coinbase cảnh báo Bitcoin phải chuẩn bị cho điện toán lượng tử trước khi quá muộn

bitcoinist2 giờ trước

Cảnh báo sớm của Ledger về thiết bị cấy ghép đáng lẽ phải được xử lý triệt để hơn, Karpelès nói

Nhà sản xuất ví phần cứng Ledger của Pháp đã nhận được nhiều báo cáo về thiết bị bị can thiệp phần cứng độc hại từ nhiều tháng trước cuộc khủng hoảng bảo mật mới nhất. Mark Karpelès, cựu CEO sàn Bitcoin Mt. Gox, cho biết ông biết ít nhất hai người đã liên hệ với Ledger về thiết bị bị sửa đổi từ tháng 12/2025, nhưng không thấy cảnh báo công khai nào từ Ledger. Chuyên gia bảo mật Joe Grand cũng báo cho Ledger ngày 4/3/2026 về một thiết bị Nano X mua qua Lazada Thái Lan có cấy ghép độc hại. Ledger thừa nhận và đang điều tra nội bộ, nhưng bị chỉ trích vì không chủ động cảnh báo khách hàng. Khủng hoảng bảo mật của Ledger bộc lộ ngày 9/10 khi có tổn thất tiền mã hóa liên quan ví bán qua CryptoBilis, một nhà bán lại được ủy quyền ở Đông Nam Á. Ledger xác nhận một thiết bị bị ảnh hưởng có cấy ghép trái phép. Ledger từ chối bình luận về cách xử lý báo cáo của Grand, chỉ dẫn đến các tuyên bố công khai trên X. Karpelès nói rằng việc không phản hồi một sự việc đơn lẻ có thể là bình thường, nhưng số báo cáo ngày càng tăng và công nghệ ngày càng tinh vi lẽ ra phải khiến Ledger hành động, ít nhất là nhắc khách hàng cẩn trọng. Grand xác định người bán thiết bị bị can thiệp là "LedgerXXX" trên Lazada, không nằm trong danh sách nhà bán lại được ủy quyền ở Thái Lan. OneKey cho biết các sàn như Lazada có nhiều người bán độc lập, khiến khách khó phân biệt cửa hàng chính thức. Sau sự việc, OneKey đã gỡ các danh sách nhà bán lại để chờ kiểm tra chặt hơn, cho rằng nhà sản xuất phải chịu trách nhiệm bảo vệ khách hàng. Grand cũng cảnh báo Trezor vào tháng 8/2026 về ví Trezor One và Model T bị can thiệp mua từ người bán trái phép trên TikTok và Facebook. Trezor cho biết ví giả đôi khi xuất hiện qua người bán không được ủy quyền, từng cảnh báo năm 2022 về thiết bị bị sửa đổi bán trên thị trường Nga. Trezor nói tuyên bố gần đây về việc không có bằng chứng thiết bị bị xâm phạm chỉ áp dụng cho ví mới bán qua nhà bán lại được ủy quyền, nhưng vẫn coi báo cáo từ người bán trái phép là cảnh báo sớm để cải thiện kiểm tra bảo mật.

cointelegraph2 giờ trước

Cảnh báo sớm của Ledger về thiết bị cấy ghép đáng lẽ phải được xử lý triệt để hơn, Karpelès nói

cointelegraph2 giờ trước

SUI Đối Mặt Áp Lực Bán Mới Khi Mức Giảm 4% Đẩy Phe Bò Vào Thế Phòng Ngự

SUI đang chịu áp lực bán mới khi giá giảm 4%, khiến phe mua phải phòng thủ. Hiện SUI giao dịch quanh 1,00 USD, khối lượng giao dịch đạt 832,436 triệu USD. Trong 24 giờ, giá dao động từ 0,9956 đến 1,06 USD; trong 7 ngày từ 0,9609 đến 1,14 USD. Với động lượng giảm, SUI có thể tiếp tục mất giá và tìm vùng hỗ trợ quan trọng tại 0,88 USD. Nếu xảy ra death cross, giá có thể kiểm tra lại các mức thấp trước đó và rơi về vùng 0,70 USD hoặc thấp hơn. Ngược lại, nếu đảo chiều, phe mua có thể đẩy giá lên kháng cự gần nhất khoảng 1,12 USD; nếu áp lực tăng đủ mạnh, golden cross có thể xuất hiện và đưa giá vượt mốc 1,20 USD. Trên biểu đồ kỹ thuật, động lượng đang yếu: đường MACD nằm dưới đường tín hiệu và cả hai dưới mức 0, xác nhận xu hướng giảm và áp lực bán ngắn hạn gia tăng. Chỉ số RSI hàng ngày ở 39,90 cho thấy động lượng giảm vừa phải, bên bán chiếm ưu thế nhưng chưa vào vùng quá bán. RSI dưới 50 cho thấy áp lực giảm đang lớn hơn nhu cầu mua; nếu phá dưới 30 sẽ là đợt bán cực mạnh, còn nếu trở lại trên 45–50 có thể báo hiệu áp lực bán đang suy yếu.

TheNewsCrypto2 giờ trước

SUI Đối Mặt Áp Lực Bán Mới Khi Mức Giảm 4% Đẩy Phe Bò Vào Thế Phòng Ngự

TheNewsCrypto2 giờ trước

Giao dịch

Giao ngay

Bài viết Nổi bật

$BANK là gì

Ngân Hàng AI: Một Bước Đột Phá Cách Mạng Trong Tương Lai Ngành Ngân Hàng Giới thiệu Trong một thời đại được đánh dấu bởi những tiến bộ nhanh chóng trong công nghệ, Ngân hàng AI đứng tại giao điểm của trí tuệ nhân tạo (AI) và dịch vụ ngân hàng. Dự án đổi mới này nhằm định hình lại cảnh quan tài chính, nâng cao hiệu quả hoạt động, các biện pháp an ninh và trải nghiệm của khách hàng thông qua sức mạnh của AI. Khi chúng ta bắt đầu cuộc khám phá về Ngân hàng AI, chúng ta sẽ tìm hiểu về nội dung của dự án, động lực hoạt động của nó, bối cảnh lịch sử và những cột mốc quan trọng. Ngân Hàng AI là gì? Về bản chất, Ngân hàng AI đại diện cho một sáng kiến biến đổi nhằm tích hợp trí tuệ nhân tạo vào các hoạt động ngân hàng khác nhau. Dự án này tận dụng khả năng của AI để tự động hóa quy trình, cải thiện các quy trình quản lý rủi ro và nâng cao tương tác với khách hàng thông qua các dịch vụ cá nhân hóa. Mục tiêu chính của Ngân hàng AI bao gồm: Tự động hóa các chức năng ngân hàng: Bằng cách tận dụng công nghệ AI, Ngân hàng AI nhằm tự động hóa các nhiệm vụ thường nhật, giảm gánh nặng cho nhân lực và nâng cao hiệu quả. Quản lý rủi ro nâng cao: Dự án sử dụng các thuật toán AI để dự đoán và xác định rủi ro, từ đó củng cố các biện pháp an ninh chống lại gian lận và các mối đe dọa khác. Cá nhân hóa dịch vụ ngân hàng: Ngân hàng AI tập trung vào việc cung cấp các sản phẩm và dịch vụ tài chính được điều chỉnh theo nhu cầu của từng khách hàng bằng cách phân tích dữ liệu và hành vi của họ. Cải thiện trải nghiệm khách hàng: Việc triển khai các giải pháp sử dụng AI như chatbot và trợ lý ảo nhằm cung cấp cho người dùng những tương tác giống như con người hơn, cách mạng hóa cách khách hàng tương tác với ngân hàng. Với những mục tiêu này, Ngân hàng AI định vị mình như một nhân tố quan trọng trong việc làm cho ngân hàng trở nên hiệu quả hơn, an toàn hơn và tập trung vào người dùng. Ai là người sáng tạo ra Ngân Hàng AI? Thông tin về người sáng tạo ra Ngân hàng AI vẫn chưa rõ ràng. Do đó, không có cá nhân hay tổ chức cụ thể nào được xác định trong thông tin hiện có. Sự ẩn danh xung quanh sự ra đời của dự án đặt ra nhiều câu hỏi nhưng không giảm bớt tầm nhìn và mục tiêu đầy tham vọng của nó. Ai là nhà đầu tư của Ngân Hàng AI? Tương tự như người sáng tạo của dự án, thông tin cụ thể về các nhà đầu tư hoặc các tổ chức hỗ trợ Ngân hàng AI chưa được công bố. Thiếu thông tin này, thật khó để nêu rõ sự hỗ trợ tài chính và hỗ trợ từ các tổ chức có thể thúc đẩy dự án tiến triển. Tuy nhiên, tầm quan trọng của việc có một nền tảng đầu tư vững chắc là rất quan trọng để duy trì sự phát triển trong một lĩnh vực đổi mới như vậy. Ngân Hàng AI hoạt động như thế nào? Ngân hàng AI hoạt động trên nhiều lĩnh vực đổi mới, tập trung vào những yếu tố độc đáo phân biệt nó với các khuôn khổ ngân hàng truyền thống. Dưới đây là các đặc điểm hoạt động chính: Tự động hóa: Bằng cách áp dụng các thuật toán học máy, Ngân hàng AI tự động hóa nhiều quy trình thủ công trong ngân hàng. Điều này dẫn đến việc giảm chi phí hoạt động và cho phép nhân viên chuyển hướng nỗ lực của họ vào các hoạt động chiến lược hơn. Quản lý rủi ro nâng cao: Việc tích hợp AI vào các thực hành quản lý rủi ro trang bị cho các ngân hàng các công cụ để dự đoán chính xác các mối đe dọa tiềm ẩn như gian lận, đảm bảo rằng thông tin và tài sản của khách hàng luôn được bảo vệ. Khuyến nghị tài chính được cá nhân hóa: Thông qua việc học liên tục từ các tương tác của khách hàng

Tổng lượt xem 798Xuất bản vào 2024.04.06Cập nhật vào 2024.12.03

$BANK là gì

Làm thế nào để Mua BANK

Chào mừng bạn đến với HTX.com! Chúng tôi đã làm cho mua Lorenzo Protocol (BANK) trở nên đơn giản và thuận tiện. Làm theo hướng dẫn từng bước của chúng tôi để bắt đầu hành trình tiền kỹ thuật số của bạn.Bước 1: Tạo Tài khoản HTX của BạnSử dụng email hoặc số điện thoại của bạn để đăng ký tài khoản miễn phí trên HTX. Trải nghiệm hành trình đăng ký không rắc rối và mở khóa tất cả tính năng. Nhận Tài khoản của tôiBước 2: Truy cập Mua Crypto và Chọn Phương thức Thanh toán của BạnThẻ Tín dụng/Ghi nợ: Sử dụng Visa hoặc Mastercard của bạn để mua Lorenzo Protocol (BANK) ngay lập tức.Số dư: Sử dụng tiền từ số dư tài khoản HTX của bạn để giao dịch liền mạch.Bên thứ ba: Chúng tôi đã thêm những phương thức thanh toán phổ biến như Google Pay và Apple Pay để nâng cao sự tiện lợi.P2P: Giao dịch trực tiếp với người dùng khác trên HTX.Thị trường mua bán phi tập trung (OTC): Chúng tôi cung cấp những dịch vụ được thiết kế riêng và tỷ giá hối đoái cạnh tranh cho nhà giao dịch.Bước 3: Lưu trữ Lorenzo Protocol (BANK) của BạnSau khi mua Lorenzo Protocol (BANK), lưu trữ trong tài khoản HTX của bạn. Ngoài ra, bạn có thể gửi đi nơi khác qua chuyển khoản blockchain hoặc sử dụng để giao dịch những tiền kỹ thuật số khác.Bước 4: Giao dịch Lorenzo Protocol (BANK)Giao dịch Lorenzo Protocol (BANK) dễ dàng trên thị trường giao ngay của HTX. Chỉ cần truy cập vào tài khoản của bạn, chọn cặp giao dịch, thực hiện giao dịch và theo dõi trong thời gian thực. Chúng tôi cung cấp trải nghiệm thân thiện với người dùng cho cả người mới bắt đầu và người giao dịch dày dạn kinh nghiệm.

Tổng lượt xem 1.6kXuất bản vào 2025.05.09Cập nhật vào 2026.06.02

Làm thế nào để Mua BANK

Thảo luận

Chào mừng đến với Cộng đồng HTX. Tại đây, bạn có thể được thông báo về những phát triển nền tảng mới nhất và có quyền truy cập vào thông tin chuyên sâu về thị trường. Ý kiến ​​của người dùng về giá của BANK (BANK) được trình bày dưới đây.

活动图片