Định giá cao của thị trường chứng khoán Mỹ đang nhận được một sự hỗ trợ cơ bản mạnh mẽ hơn: lợi nhuận doanh nghiệp không chỉ duy trì tăng trưởng mà các nhà phân tích còn tiếp tục điều chỉnh tăng kỳ vọng tương lai.
Một báo cáo tổng hợp dữ liệu từ nhiều tổ chức về việc sửa đổi lợi nhuận cổ phiếu Mỹ cho thấy, thu nhập trên mỗi cổ phiếu (EPS) của S&P 500 đã cao hơn khoảng 14% so với kênh xu hướng được hình thành dựa trên dữ liệu lịch sử hơn 90 năm, lần đầu tiên đạt độ lệch cao như vậy kể từ năm 1955. Báo cáo cũng chỉ ra rằng, tỷ lệ công ty vượt kỳ vọng lợi nhuận, mức độ doanh số vượt kỳ vọng và việc các nhà phân tích điều chỉnh tăng lợi nhuận đều ở mức cao trong lịch sử.
Nhóm dữ liệu này giải thích lý do tại sao thị trường chứng khoán Mỹ vẫn được hỗ trợ dưới mức định giá cao. Trong năm qua, đầu tư AI, kỳ vọng lãi suất và thanh khoản đã cùng thúc đẩy tài sản rủi ro tăng giá; khi chỉ số tiếp tục tăng cao hơn, việc chỉ dựa vào câu chuyện là chưa đủ, lợi nhuận doanh nghiệp phải tiếp tục tăng trưởng mới có thể tiêu hóa mức định giá cao hơn.
Tuy nhiên, lợi nhuận mạnh cũng mang lại một mặt khác: khi mức lợi nhuận đã vượt rõ rệt xu hướng dài hạn, kỳ vọng của thị trường sẽ đồng thời tăng lên. Việc công ty chỉ đạt dự báo có thể đã không đủ để đẩy giá cổ phiếu tăng; một khi doanh thu, tỷ suất lợi nhuận hoặc định hướng tương lai thấp hơn kỳ vọng, áp lực đối với định giá cao cũng sẽ lớn hơn.
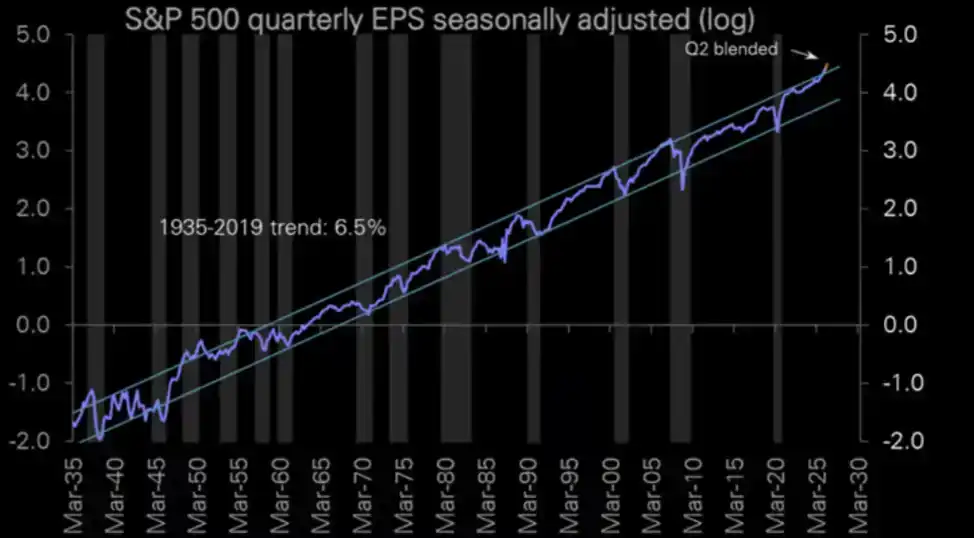
EPS hàng quý của S&P 500 tăng lên phía trên kênh xu hướng dài hạn. Báo cáo cho biết, con số này cao hơn 14% so với kênh xu hướng hơn 90 năm, lần đầu tiên kể từ năm 1955
Lợi nhuận mạnh đến đâu: EPS S&P 500 lên vị trí hiếm gặp trong 70 năm
Đánh giá về cường độ lợi nhuận hiện tại của báo cáo chủ yếu đến từ ba cấp độ.
Thứ nhất, mức tuyệt đối của EPS S&P 500 tiếp tục tăng và đã vượt rõ ràng khỏi khoảng xu hướng dài hạn. Theo tính toán của Deutsche Bank được báo cáo trích dẫn, tăng trưởng lợi nhuận mạnh mẽ trong nhiều quý liên tiếp đã đẩy EPS của S&P 500 lên cao hơn 14% so với kênh xu hướng dài hạn.
Thứ hai, kết quả kinh doanh thực tế của doanh nghiệp phổ biến tốt hơn dự báo của nhà phân tích. Báo cáo cho biết, phạm vi bao phủ các công ty S&P 500 có lợi nhuận vượt kỳ vọng đang ở gần mức cao lịch sử, mức độ doanh số vượt kỳ vọng tổng thể cũng tăng lên mức cao nhất trong gần năm năm.
Thứ ba, kỳ vọng lợi nhuận không bị điều chỉnh giảm khi bắt đầu mùa báo cáo như thường lệ, mà ngược lại tiếp tục tăng lên. Báo cáo cho thấy, vào tháng 7, các nhà phân tích đã điều chỉnh tăng 0,3% kỳ vọng EPS theo phương pháp bottom-up hàng quý của S&P 500. Trong lịch sử, các nhà phân tích thường điều chỉnh giảm dự báo trong tháng đầu quý để phản ánh định hướng quản lý và giả định vĩ mô thận trọng hơn.
Những tín hiệu này cùng nhau cho thấy, thị trường chứng khoán Mỹ hiện tại đang đối mặt không phải là một đợt tăng chỉ đơn thuần do mở rộng định giá thúc đẩy. Bản thân lợi nhuận doanh nghiệp đang cung cấp hỗ trợ, và kết quả thực tế vẫn đang liên tục vượt quá kỳ vọng trước đó.
Tuy nhiên, "lợi nhuận mạnh" không có nghĩa là tất cả dữ liệu có thể được sử dụng lẫn lộn trực tiếp.
Một con số nổi bật mà báo cáo đưa ra là tốc độ tăng trưởng lợi nhuận quý 2 của S&P 500 đạt 33,2%, ở mức cao hiếm gặp trong hơn 30 năm, chỉ đứng sau giai đoạn phục hồi đặc biệt sau khủng hoảng tài chính và đại dịch.
Điều đáng chú ý là, trong dữ liệu công khai được bài viết này trích dẫn, FactSet ngày 2/7 dự báo lợi nhuận quý 2 của S&P 500 tăng trưởng 23,3% so với cùng kỳ; Axios trích dẫn số liệu của FactSet là 22,5%, số liệu của Bloomberg khoảng 25%. Do đó, cách diễn đạt chính xác hơn là: Theo số liệu công khai, tốc độ tăng trưởng lợi nhuận quý 2 của S&P 500 nằm trong khoảng 23% đến 25%; con số 33,2% trong báo cáo có thể đã sử dụng thời điểm thống kê, phạm vi mẫu hoặc phương pháp điều chỉnh khác.
Tuy nhiên, ngay cả theo số liệu từ 23% đến 25%, tốc độ tăng lợi nhuận quý 2 của S&P 500 vẫn ở mức cao, phía lợi nhuận vẫn đang cung cấp hỗ trợ cơ bản cho chỉ số.
Mạnh ở đâu: Kết quả vượt kỳ vọng, dự báo lợi nhuận cũng được điều chỉnh tăng
Giá trị của đợt cải thiện lợi nhuận này không chỉ nằm ở con số quý 2 cao, mà còn ở việc kết quả thực tế và kỳ vọng tương lai đồng thời tăng lên.
Thông thường, khi doanh nghiệp bước vào mùa báo cáo, các nhà phân tích sẽ dần điều chỉnh giảm dự báo dựa trên định hướng của công ty, thay đổi chi phí và rủi ro vĩ mô. Nhưng mùa báo cáo này lại xuất hiện tình huống ngược lại: lợi nhuận thực tế liên tục vượt kỳ vọng, các nhà phân tích sau đó tiếp tục điều chỉnh tăng EPS tương lai.
Báo cáo trích dẫn dữ liệu của Carson cho biết, đầu năm thị trường dự báo S&P 500 sẽ đạt mức tăng trưởng lợi nhuận khoảng 13% vào năm 2026, hiện kỳ vọng này đã tăng lên gần 28%. Con số này phù hợp để ghi rõ là số liệu của tổ chức được báo cáo trích dẫn, chứ không phải đồng thuận thống nhất của thị trường công khai.
Sự thay đổi quan trọng hơn nằm ở chỗ, phe tăng giá trên thị trường chứng khoán Mỹ giờ đây không chỉ dựa vào kỳ vọng cắt giảm lãi suất, thanh khoản hoặc câu chuyện AI, mà còn bắt đầu nhận được sự hỗ trợ từ việc điều chỉnh tăng lợi nhuận.
Chừng nào lợi nhuận doanh nghiệp tiếp tục vượt dự báo, các nhà phân tích tiếp tục nâng cao kỳ vọng lợi nhuận tương lai, thì định giá cao có thể được tiêu hóa dần dần thông qua tăng trưởng lợi nhuận. Ngược lại, một khi việc sửa đổi lợi nhuận ngừng tăng, thị trường sẽ mất đi một trụ cột hỗ trợ quan trọng, vấn đề định giá cũng sẽ trở nên nổi bật trở lại.
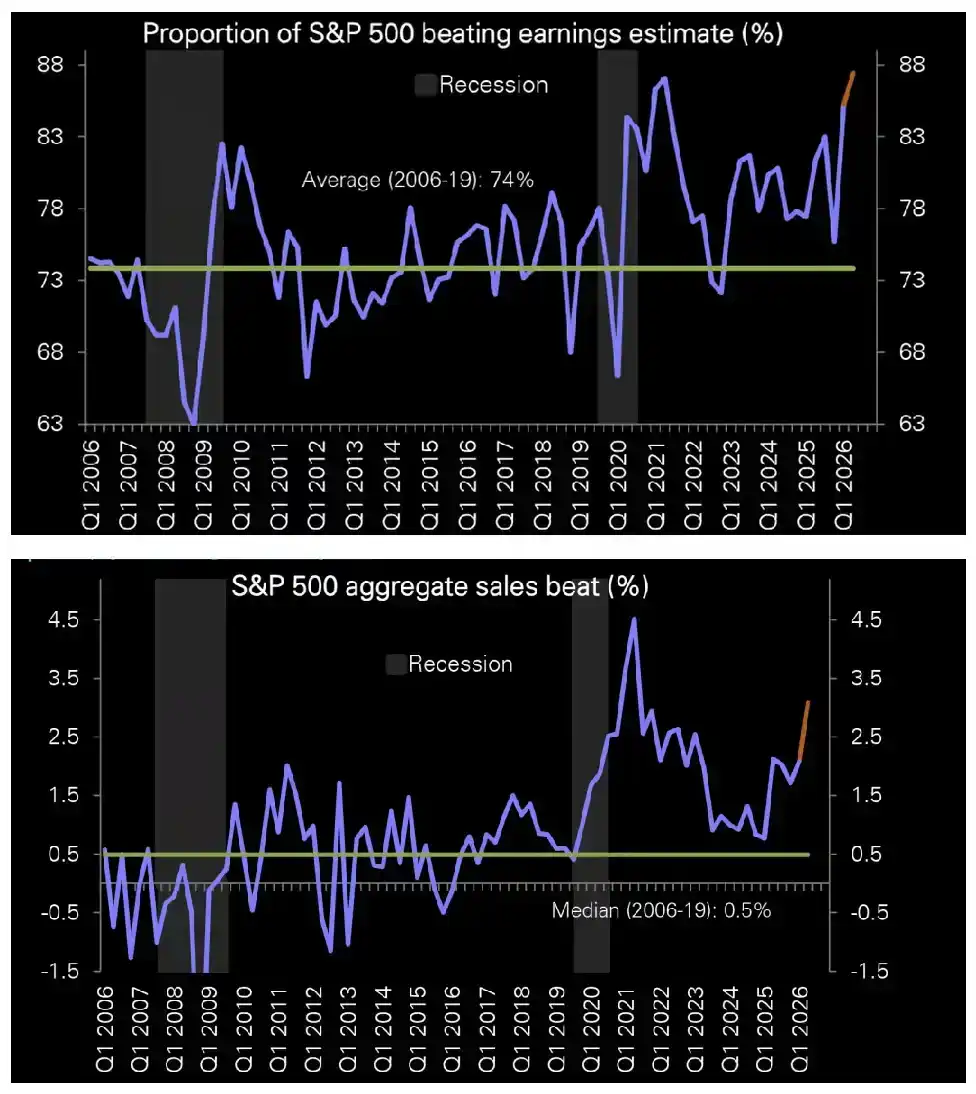
Tỷ lệ công ty S&P 500 vượt kỳ vọng lợi nhuận tăng lên gần mức cao lịch sử, mức độ doanh số vượt kỳ vọng tổng thể cũng tăng lên mức cao nhất trong năm năm
Đã lan rộng chưa: Cổ phiếu công nghệ vẫn là chủ lực, nhiều công ty khác bắt đầu tiếp sức
Lợi nhuận mạnh có thể duy trì hay không còn phụ thuộc vào việc tăng trưởng có lan rộng từ một số ít công ty công nghệ lớn ra thị trường rộng hơn hay không.
Dữ liệu tách riêng ngày 20/7 của FactSet cho thấy, tốc độ tăng trưởng lợi nhuận hỗn hợp tổng thể quý 2 của S&P 500 là 24,7%, tốc độ tăng lợi nhuận của 493 công ty ngoài "Big 7" là 22,8%. Điều này có nghĩa là tăng trưởng lợi nhuận của chỉ số không hoàn toàn do một số ít công ty công nghệ có vốn hóa siêu lớn đóng góp.
Tuy nhiên, tác động kéo của các cổ phiếu trọng số vẫn không thể bị bỏ qua. Nếu loại trừ thêm Micron và Nvidia, tốc độ tăng lợi nhuận quý 2 của S&P 500 sẽ giảm xuống 16,8%. Báo cáo cũng chỉ ra rằng, sau khi loại bỏ các doanh nghiệp ngôi sao và thu nhập một lần của họ, tốc độ tăng lợi nhuận trung bình của các công ty trong S&P 500 vào khoảng 13,8%.
Những con số này hướng đến một đánh giá cân bằng hơn: tăng trưởng lợi nhuận đã lan rộng, nhưng các công ty công nghệ và bán dẫn lớn vẫn là động cơ quan trọng.
Dữ liệu ở cấp độ ngành cũng cần được diễn đạt thận trọng.
Số liệu của Deutsche Bank cho biết, tất cả các ngành trong S&P 500 có khả năng đạt tăng trưởng dương liên tiếp quý thứ hai, trong đó 8 trong số 11 ngành có thể đạt tăng trưởng hai con số. Trong khi đó, số liệu công khai ngày 2/7 của FactSet cho biết, 10 trong số 11 ngành dự kiến đạt tăng trưởng lợi nhuận so với cùng kỳ, chăm sóc sức khỏe là ngành duy nhất dự kiến lợi nhuận giảm; về phía doanh thu, cả 11 ngành đều dự kiến đạt tăng trưởng so với cùng kỳ.
Từ đây có thể thấy, sự cải thiện lợi nhuận đã bao phủ hầu hết các ngành, nhưng vẫn tồn tại sự phân hóa giữa các ngành.
Điều đáng chú ý là, tăng trưởng doanh thu cho thấy doanh số bán hàng tổng thể của doanh nghiệp vẫn đang mở rộng, nhưng lợi nhuận cuối cùng còn chịu ảnh hưởng bởi các yếu tố như tiền lương, nguyên vật liệu, khấu hao, cơ cấu sản phẩm, khả năng định giá và lãi lỗ một lần. Cùng một tốc độ tăng doanh thu, khả năng chuyển hóa thành lợi nhuận của các ngành khác nhau có thể chênh lệch rất lớn.
Điểm thực sự có giá trị của việc lan rộng lợi nhuận nằm ở chỗ nền tảng lợi nhuận của S&P 500 đang trở nên rộng hơn, chỉ số không còn hoàn toàn phụ thuộc vào một số ít gã khổng lồ công nghệ. Nhưng điều này vẫn chưa đủ để chứng minh tất cả các công ty và ngành đã bước vào chu kỳ tăng trưởng đồng bộ.
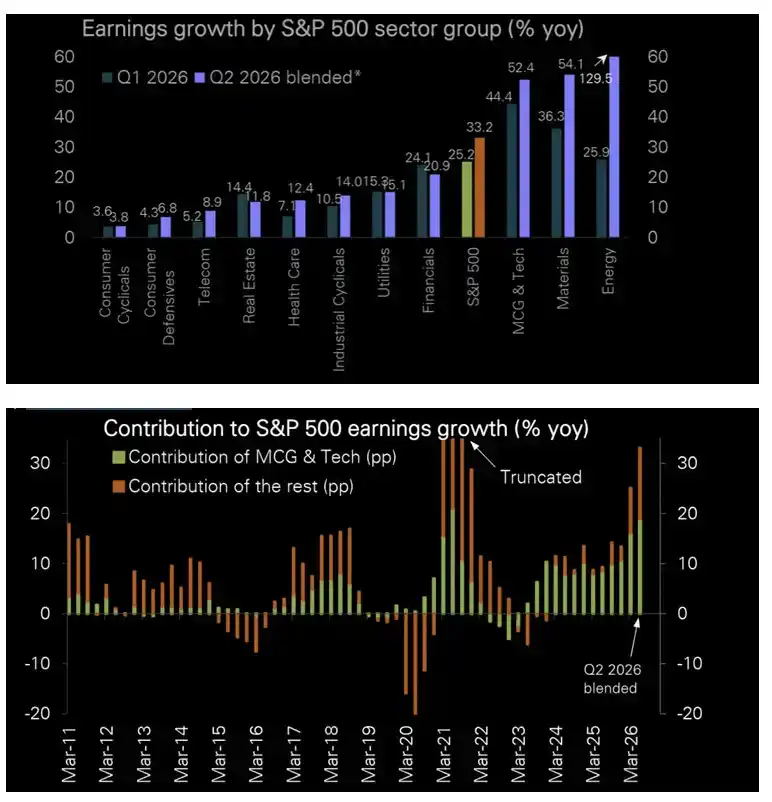
Theo số liệu báo cáo, lợi nhuận của đa số ngành trong S&P 500 tăng trưởng nhanh hơn, đóng góp của các công ty ngoài cổ phiếu công nghệ và cổ phiếu tăng trưởng lớn vào tăng trưởng lợi nhuận của chỉ số cũng đang mở rộng.
Tại sao lợi nhuận càng mạnh, ngưỡng báo cáo tài chính lại càng cao
Lợi nhuận mạnh có thể hỗ trợ định giá, nhưng cũng tạo ra chuẩn so sánh cao hơn.
Theo tính toán của báo cáo, EPS của S&P 500 đã cao hơn 14% so với kênh xu hướng hơn 90 năm. Điều này không có nghĩa là lợi nhuận doanh nghiệp sắp đạt đỉnh, cũng không thể suy ra trực tiếp rằng thị trường sắp điều chỉnh; nó cho thấy mức lợi nhuận hiện tại đã vượt rõ rệt xu hướng dài hạn, tăng trưởng so với cùng kỳ trong tương lai sẽ phải đối mặt với áp lực cơ số cao mạnh hơn.
Khi kỳ vọng lợi nhuận được điều chỉnh từ khoảng 13% đầu năm lên gần 28%, thị trường thực tế đã định giá trước giả định tăng trưởng khá lạc quan. Thử thách mà doanh nghiệp phải đối mặt sau đó, không còn chỉ là "có tăng trưởng hay không", mà là tốc độ tăng trưởng có tiếp tục cao hơn dự báo không ngừng được điều chỉnh tăng hay không.
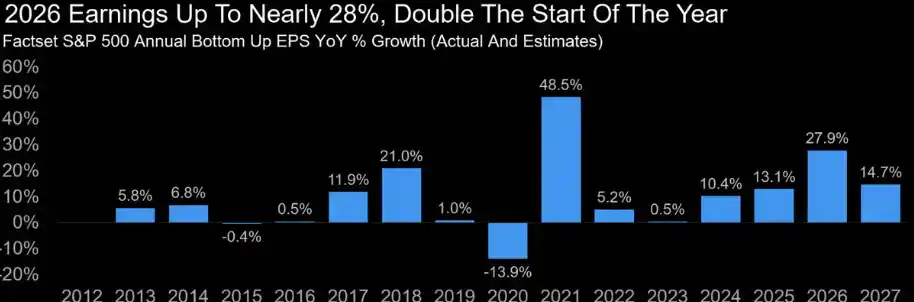
Báo cáo cho thấy, kỳ vọng tốc độ tăng lợi nhuận cả năm của S&P 500 đã tăng từ khoảng 13% đầu năm lên gần 28%
Điều này cũng có nghĩa là, mùa báo cáo có thể xuất hiện một tình huống thoạt nhìn có vẻ mâu thuẫn: lợi nhuận tổng thể vẫn mạnh mẽ, nhưng cổ phiếu cá nhân chưa chắc đã tăng giá vì tăng trưởng kết quả kinh doanh.
Nguyên nhân nằm ở chỗ, giá cổ phiếu phản ánh khoảng cách giữa kết quả thực tế và kỳ vọng của thị trường. Nếu thị trường đã kỳ vọng doanh nghiệp tăng trưởng doanh thu 20%, tăng trưởng thực tế 20% chỉ có thể được tính là đáp ứng kỳ vọng; nếu tỷ suất lợi nhuận, đơn hàng hoặc định hướng tương lai thấp hơn một chút so với dự kiến trước đó của thị trường, giá cổ phiếu vẫn có thể giảm.
Lợi nhuận cao cũng sẽ làm tăng độ nhạy cảm của định giá với tin xấu. Tốc độ tăng doanh thu chậm lại, tỷ suất lợi nhuận chịu áp lực chi phí, lợi tức đầu tư vốn AI thấp hơn kỳ vọng, hoặc ban lãnh đạo đưa ra định hướng quý tiếp theo khá thận trọng, đều có thể kích hoạt điều chỉnh định giá rõ rệt hơn.
Vì vậy, lợi nhuận càng mạnh không có nghĩa là rủi ro thị trường càng thấp. Nó có nghĩa là sự hỗ trợ cơ bản vững chắc hơn, nhưng đồng thời cũng có nghĩa là yêu cầu của nhà đầu tư cao hơn.
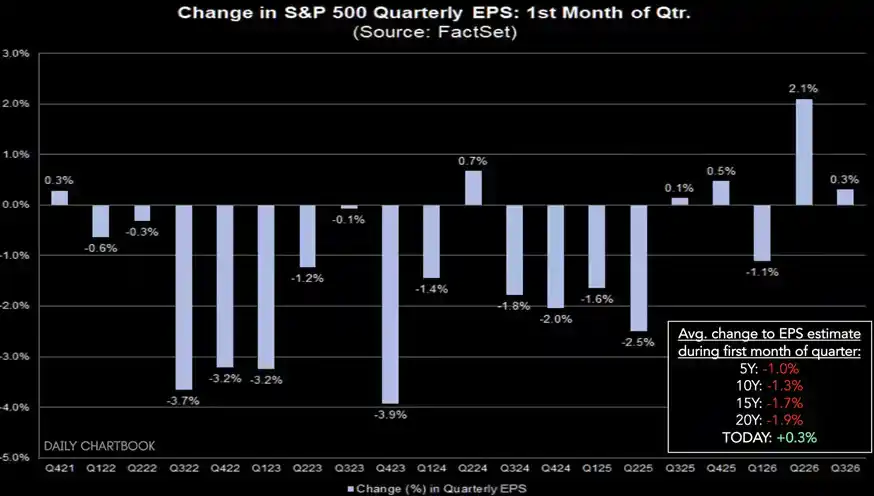
Tháng 7, các nhà phân tích điều chỉnh tăng 0,3% kỳ vọng EPS hàng quý của S&P 500; trong lịch sử, các nhà phân tích thường điều chỉnh giảm kỳ vọng lợi nhuận trong tháng đầu quý.
Tiếp theo nên xem gì: Liệu doanh thu, tỷ suất lợi nhuận và việc điều chỉnh tăng lợi nhuận có thể duy trì hay không
Tiếp theo, để đánh giá liệu lợi nhuận thị trường chứng khoán Mỹ có thể tiếp tục hỗ trợ chỉ số hay không, cần chú ý đến bốn biến số cụ thể hơn.
Đầu tiên là tăng trưởng doanh thu. Lợi nhuận có thể cải thiện ngắn hạn thông qua kiểm soát chi phí, mua lại cổ phiếu hoặc thu nhập một lần, nhưng doanh thu phản ánh rõ hơn liệu nhu cầu có thực sự mở rộng hay không. Nếu tăng trưởng doanh thu bắt đầu chậm lại rõ rệt, tính bền vững của mở rộng lợi nhuận cũng sẽ bị nghi ngờ.
Thứ hai là tỷ suất lợi nhuận. Tăng trưởng lợi nhuận hiện tại một phần đến từ tỷ suất lợi nhuận cao và hiệu ứng quy mô của các công ty công nghệ lớn. Nếu tiền lương, năng lượng, khấu hao hoặc chi phí tài trợ tăng lên, tăng trưởng doanh thu chưa chắc đã chuyển hóa thành lợi nhuận với tỷ lệ tương đương.
Thứ ba là lợi tức từ chi tiêu vốn liên quan đến AI. Các công ty công nghệ lớn vẫn đang đầu tư số tiền khổng lồ để xây dựng trung tâm dữ liệu, mua chip và mở rộng cơ sở hạ tầng đám mây. Nhà đầu tư cần thấy những khoản chi tiêu này dần dần chuyển hóa thành doanh thu đám mây, thuê bao phần mềm, hiệu quả quảng cáo hoặc doanh thu dịch vụ AI doanh nghiệp.
Thứ tư là hướng sửa đổi lợi nhuận. Việc các nhà phân tích có tiếp tục điều chỉnh tăng dự báo EPS năm 2026 và 2027 hay không, có thể quan trọng hơn tốc độ tăng lợi nhuận của một quý riêng lẻ. Chừng nào kỳ vọng vẫn tiếp tục được điều chỉnh tăng, định giá cao vẫn có thể nhận được hỗ trợ; nếu việc sửa đổi lợi nhuận đạt đỉnh hoặc thậm chí chuyển sang điều chỉnh giảm, khả năng chịu đựng định giá của thị trường cũng sẽ nhanh chóng giảm xuống.
Tổng hợp lại, tín hiệu tích cực nhất của lợi nhuận thị trường chứng khoán Mỹ lần này là sự cải thiện đồng thời của kết quả ngắn hạn, phạm vi tăng trưởng và kỳ vọng tương lai. Sự tăng giá của chỉ số không chỉ dựa vào thanh khoản và chủ đề AI, bản thân lợi nhuận doanh nghiệp cũng đang cung cấp hỗ trợ.
Nhưng sự hỗ trợ này đã được xây dựng dựa trên mức lợi nhuận và kỳ vọng thị trường cao bất thường.
Lợi nhuận càng mạnh, định giá càng có lý do để duy trì; kỳ vọng càng cao, cái giá của sai sót trong báo cáo tài chính cũng càng lớn. Điều thực sự quyết định việc thị trường chứng khoán Mỹ có thể tiếp tục tăng cao hay không tiếp theo, không còn là liệu doanh nghiệp có thể giao nộp một báo cáo tài chính "không tệ", mà là liệu doanh thu, tỷ suất lợi nhuận và định hướng tương lai có thể tiếp tục vượt qua ngưỡng cửa ngày càng cao của thị trường hay không.