Bán tháo trái phiếu dài hạn quy mô lớn buộc phải đánh giá lại ngân sách cứng rắn

cryptonews.ruXuất bản vào 2026-08-15Cập nhật gần nhất vào 2026-08-15

Tóm tắt

Cuộc bán tháo trái phiếu dài hạn quy mô lớn trên toàn cầu đang đẩy lợi suất lên mức cao nhất trong nhiều năm, thậm chí nhiều thập kỷ, buộc các chính phủ phải đánh giá lại ngân sách một cách cứng rắn. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm đạt khoảng 5,25%, mức cao nhất từ năm 2001, trong khi trái phiếu Đức (Bund) cùng kỳ hạn chạm 3,73% – cao nhất từ 2011. Trái phiếu Pháp và Nhật Bản cũng tăng mạnh, phá vỡ thời kỳ chính sách tiền tệ siêu dễ dãi kéo dài. Nguyên nhân chính đến từ sự kết thúc của thời đại tiền rẻ. Các ngân hàng trung ương (NHTW) như Fed và ECB đang rút khỏi thị trường thông qua việc thắt chặt định lượng (QT), không còn là người mua lớn. Trong khi đó, chính phủ các nước như Mỹ, Pháp, Đức, Nhật tiếp tục phát hành trái phiếu mạnh để tài trợ chi tiêu quốc phòng, hạ tầng và an sinh xã hội, làm gia tăng nguồn cung. Nhà đầu tư giờ đây yêu cầu mức bồi thường rủi ro cao hơn cho các yếu tố lạm phát, nợ công tăng và sự sụt giảm sức mua. Hậu quả là chi phí vay mượn của chính phủ tăng vọt. Mỹ hiện chi hơn 1 nghìn tỷ USD hàng năm chỉ để trả lãi. Thị trường trái phiếu đang gây áp lực buộc các chính phủ phải có kỷ luật tài khóa hơn. Tác động lan rộng đến nền kinh tế: lãi suất thế chấp tăng cao hơn, doanh nghiệp đối mặt với chi phí phát hành trái phiếu cao, và thị trường chứng khoán chịu áp lực khi dòng tiền chảy vào các tài sản có thu nhập cố định. Thời đại tiền vay rẻ đã chấm dứt, và hóa đơn cho những năm tháng nợ nần chồng chất giờ đang được trình ra.

Việc bán tháo đồng loạt đã đẩy lợi suất trái phiếu dài hạn chủ chốt lên mức chưa từng thấy trong nhiều năm, trong một số trường hợp là nhiều thập kỷ. Lợi suất trái phiếu Kho bạc kỳ hạn 30 năm của Mỹ đã đạt khoảng 5.25% — mức cao nhất kể từ năm 2001, trong khi lợi suất trái phiếu Đức (Bund) kỳ hạn 30 năm tiến gần mức 3.73% — cao nhất kể từ năm 2011.

"Chào buổi sáng từ Đức, nơi thị trường trái phiếu đang gửi đi một tín hiệu rõ ràng: lợi suất trái phiếu Bund Đức kỳ hạn 30 năm đã tăng lên 3.73% — mức cao nhất kể từ năm 2011," Holger Zschäpitz, nhà báo, tác giả và biên tập viên tài chính cao cấp người Đức, đã viết trên X. "Hiện tại Đức đang phải trả cho việc vay mượn nhiều như thời kỳ khủng hoảng đồng Euro. Thời đại tiền siêu rẻ đã qua."
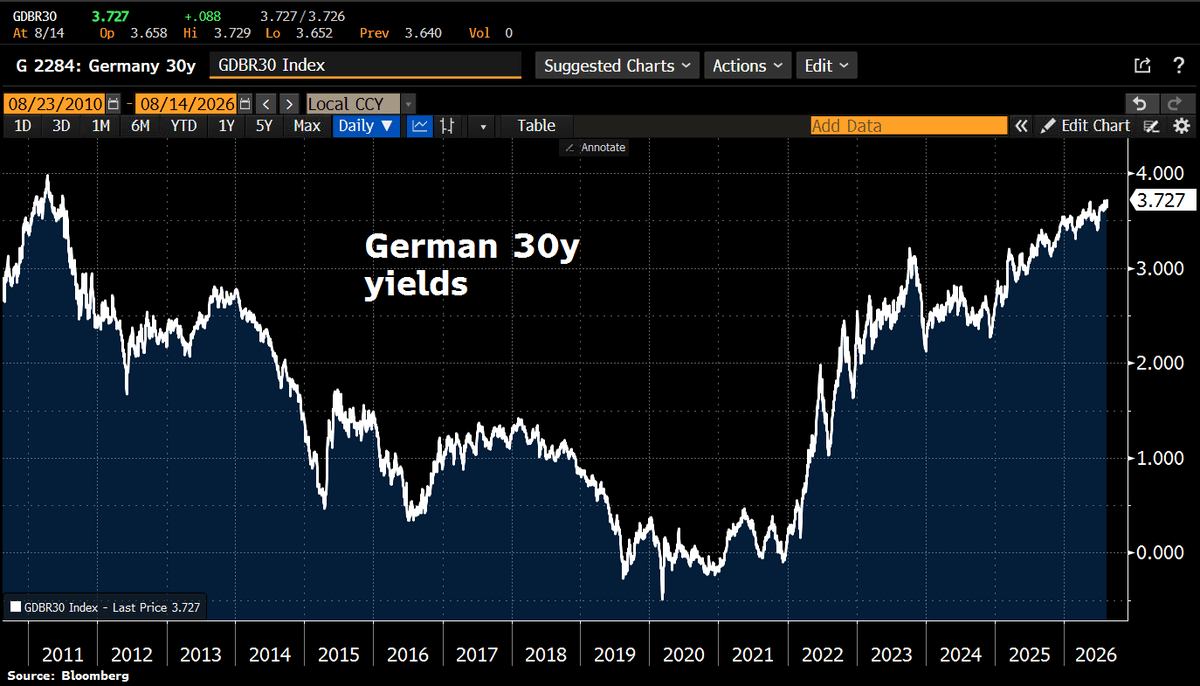
Biểu đồ lợi suất Bund, được Holger Zschäpitz cung cấp trong bài đăng X ngày 15 tháng 8 năm 2026.

Lợi suất trái phiếu dài hạn của Pháp OAT (viết tắt của Obligations Assimilables du Trésor) đã quay trở lại mức đặc trưng của thời kỳ khủng hoảng tài chính toàn cầu. Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 5 năm đã tăng lên trên 2.14%, đánh dấu một bước đứt gãy rõ ràng sau nhiều năm chính sách tiền tệ mềm dẻo một cách nhân tạo.

Nhà đầu tư yêu cầu được đền bù

Lợi suất trái phiếu là cái giá mà các chính phủ trả cho các nhà đầu tư cho tiền của họ. Khi lợi suất tăng mạnh, giá trái phiếu giảm và việc vay mượn nhanh chóng trở nên đắt đỏ hơn.

Hơn một thập kỷ sau khủng hoảng tài chính 2008, các ngân hàng trung ương đã giữ lãi suất ở mức thấp và mua lại khối lượng lớn nợ chính phủ. Điều này đã kéo lợi suất xuống, thậm chí ở châu Âu và Nhật Bản còn xuống dưới mức âm. Đại dịch đã nhân đôi xu hướng này: các chính phủ vay mượn thoải mái, và các ngân hàng trung ương không để thị trường đặt ra những câu hỏi bất tiện.

Cơ chế này đang sụp đổ. Các nhà đầu tư, những người cung cấp tín dụng trong nhiều thập kỷ tới, giờ đây muốn được bảo vệ khỏi lạm phát, việc phát hành trái phiếu ồ ạt và sự suy giảm sức mua của số tiền họ sẽ nhận lại.

"Tuần này chứng kiến sự gia tăng đáng kể lợi suất trái phiếu chính phủ dài hạn của các quốc gia châu Âu có mức nợ cao," Robin Brooks, nghiên cứu viên cao cấp của Chương trình Nghiên cứu Kinh tế tại Viện Brookings, giải thích. "Nổi bật nhất là tình hình ở Pháp, nơi lợi suất 10y10y (đường màu cam) và 10y20y (đường màu đỏ) đã đạt mức cao kỷ lục mới."

Brooks nói thêm:

"Sự kiên nhẫn của thị trường đối với sự rối loạn tài khóa đang đến hồi kết."

Thị trường nợ bắt đầu đặt điều kiện

Điểm áp lực nằm ở chính sách tài khóa — khoảng cách ngày càng lớn giữa chi tiêu chính phủ và thu nhập từ thuế. Hoa Kỳ, Pháp, Nhật Bản và các nền kinh tế phát triển khác đã tích lũy khoản nợ khổng lồ, đồng thời tăng chi tiêu cho quốc phòng, cơ sở hạ tầng, năng lượng và giải quyết các vấn đề dân số già.

Tại Mỹ, theo tính toán mới nhất, chi phí lãi suất hàng năm của chính phủ liên bang đã vượt quá 1 nghìn tỷ USD. Mỗi chu kỳ tái cấp vốn đều củng cố lãi suất cao hơn, biến khoản nợ của ngày hôm qua thành bài toán ngân sách của ngày mai.
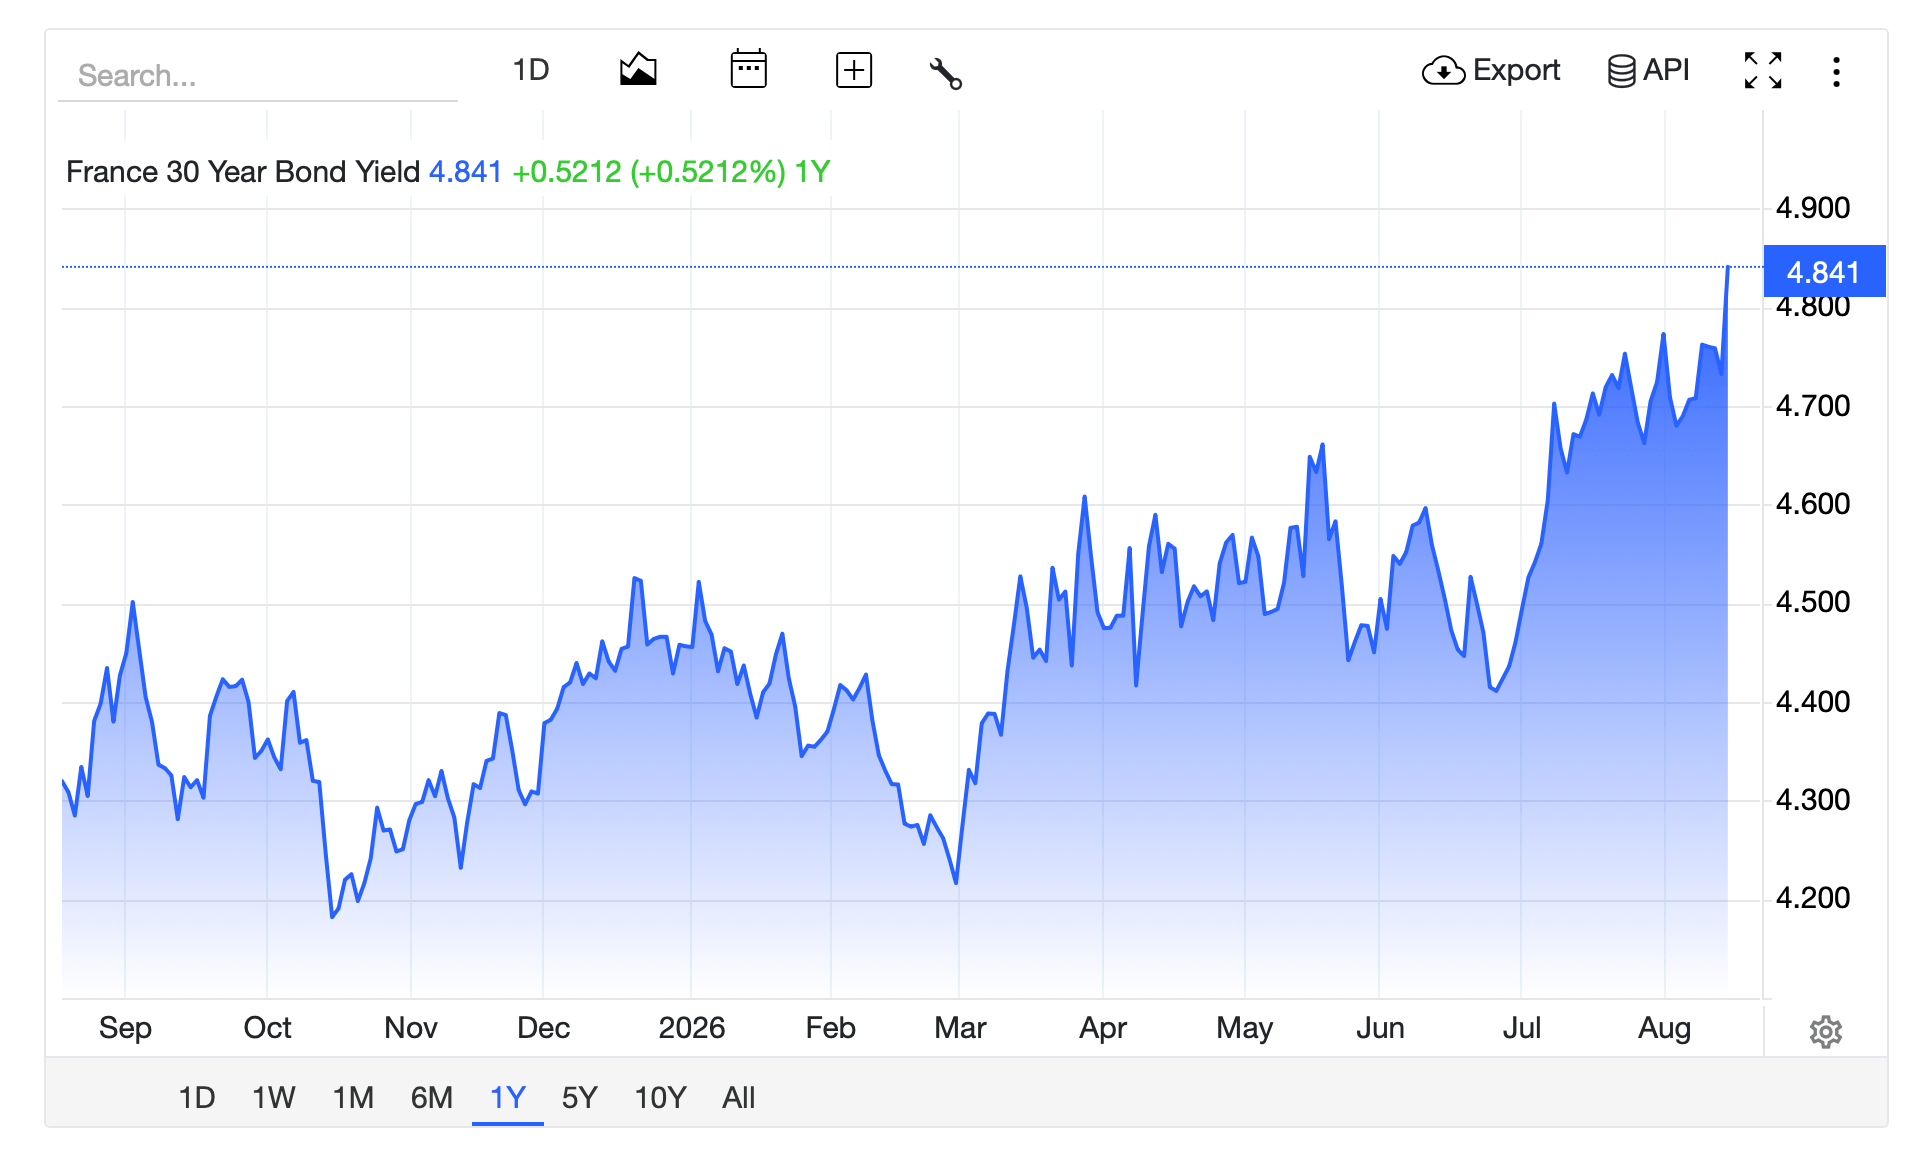
Lợi suất trái phiếu Pháp kỳ hạn 30 năm theo dữ liệu từ tradingeconomics.com.

Pháp có những vấn đề chính trị và ngân sách riêng. Những người tham gia thị trường trái phiếu đang theo dõi sát sao các cuộc đàm phán về chi tiêu và dự báo nợ, góp phần đẩy lợi suất trái phiếu Pháp lên cao so với trái phiếu chuẩn của Đức.

Đức, từ lâu được coi là con nợ đáng tin cậy nhất của khu vực đồng Euro, đang lên kế hoạch tăng chi tiêu cho cơ sở hạ tầng và quốc phòng. Điều này đồng nghĩa với việc cung cấp nhiều trái phiếu hơn, tức là nhiều nợ chính phủ hơn cạnh tranh để thu hút tiền của nhà đầu tư.

Các ngân hàng trung ương rút lui khỏi thị trường

Hành động của Nhật Bản thật khó để phớt lờ, vì Ngân hàng Nhật Bản đã kìm hãm lợi suất trong nhiều năm thông qua kiểm soát đường cong lợi suất — một chính sách nhằm giữ chi phí vay mượn ở mức thấp. Khi họ từng bước rời bỏ chế độ này, thị trường đang định giá lại với mức lãi suất cao hơn và ít hỗ trợ chính thức hơn nhiều.

"Tiền rẻ chỉ là hiện tượng tạm thời," tài khoản Wealthmoose đã viết trên X. "Còn nợ thì là mãi mãi. Giờ đây, thị trường trái phiếu đang xuất hóa đơn."

Xu hướng tương tự cũng diễn ra ở các quốc gia khác. Cục Dự trữ Liên bang và các ngân hàng trung ương khác đã thu hẹp danh mục trái phiếu của họ thông qua thắt chặt định lượng, do đó loại bỏ một người mua lớn khỏi thị trường.

Các chính phủ đang tràn ngập thị trường bằng trái phiếu, trong khi các ngân hàng trung ương mua ngày càng ít. Các nhà đầu tư tư nhân có thể mua các chứng khoán này, nhưng chỉ với mức lợi suất cao hơn. Khoản bồi thường bổ sung này chính là phần bù rủi ro kỳ hạn — phí trả cho việc tiền bị khóa trong các trái phiếu dài hạn.

Hóa đơn vượt ra ngoài ngân sách nhà nước

Việc lợi suất dài hạn tăng trước hết tác động đến các hộ gia đình thông qua lãi suất thế chấp. Tại Mỹ, lãi suất thế chấp kỳ hạn 30 năm thường đi theo lợi suất trái phiếu Kho bạc, khiến việc mua nhà và tái cấp vốn trở nên đắt đỏ hơn.

Các doanh nghiệp phải đối mặt với lãi suất cao hơn khi phát hành trái phiếu dài hạn. Cổ phiếu cũng chịu thiệt hại, vì lợi suất trái phiếu cao hơn thu hút dòng tiền và làm giảm giá trị hiện tại mà các nhà đầu tư gán cho lợi nhuận trong tương lai xa. Người gửi tiền, quỹ hưu trí và các công ty bảo hiểm có thể kiếm được nhiều hơn từ trái phiếu. Tuy nhiên, việc phân bổ lại nguồn lực này đang phải trả giá đắt cho các chính phủ và con nợ quen với thời đại tiền rẻ.

end-content
Câu hỏi Liên quan

QSự gia tăng đáng kể của lợi suất trái phiếu dài hạn ở các nền kinh tế lớn được thể hiện qua những con số cụ thể nào?

ALợi suất trái phiếu Kho bạc Mỹ kỳ hạn 30 năm đạt khoảng 5,25% – mức cao nhất kể từ năm 2001. Trong khi đó, lợi suất trái phiếu Đức (Bund) kỳ hạn 30 năm tiến gần 3,73% – mức cao nhất kể từ năm 2011. Lợi suất trái phiếu dài hạn của Pháp trở lại mức của thời kỳ khủng hoảng tài chính toàn cầu, và lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 5 năm đã vượt trên 2,14%.

QNguyên nhân chính nào khiến lợi suất trái phiếu dài hạn tăng mạnh trên toàn cầu?

ANguyên nhân chính là sự kết hợp của ba yếu tố: (1) Các ngân hàng trung ương như Fed, ECB và BOJ đang rút lui khỏi thị trường thông qua việc thắt chặt định lượng, giảm vai trò là người mua lớn. (2) Chính phủ các nước phát hành ồ ạt trái phiếu mới để tài trợ cho các khoản chi tiêu lớn về quốc phòng, cơ sở hạ tầng và an sinh xã hội. (3) Nhà đầu tư yêu cầu mức bồi thường rủi ro cao hơn để đối phó với áp lực lạm phát, mức nợ công tăng cao và sự sụt giảm sức mua trong tương lai.

QTác động trực tiếp của việc lợi suất trái phiếu tăng cao đối với ngân sách chính phủ các nước là gì?

ATác động trực tiếp là chi phí vay mượn của chính phủ tăng lên đáng kể. Ví dụ, tại Mỹ, chi tiêu hàng năm của chính phủ liên bang cho trả lãi đã vượt quá 1 nghìn tỷ USD. Mỗi chu kỳ tái cấp vốn sẽ khóa các mức lãi suất cao hơn, biến khoản nợ cũ thành gánh nặng ngân sách lớn trong tương lai, buộc các chính phủ phải thực hiện đánh giá và điều chỉnh ngân sách khắt khe.

QSự kiện Ngân hàng Nhật Bản (BOJ) dần từ bỏ chính sách Kiểm soát Đường cong Lợi suất (YCC) có ý nghĩa như thế nào?

AViệc BOJ từ bỏ dần chính sách Kiểm soát Đường cong Lợi suất (YCC) – vốn được thiết kế để kìm hãm chi phí vay ở mức thấp – là một dấu mốc quan trọng. Nó báo hiệu sự kết thúc của một trong những chế độ chính sách tiền tệ siêu nới lỏng cuối cùng. Điều này buộc thị trường phải định giá lại tài sản theo các mức lãi suất thực tế cao hơn và với sự hỗ trợ chính thức ít hơn nhiều từ ngân hàng trung ương, góp phần đẩy lợi suất trái phiếu toàn cầu lên cao.

QViệc lợi suất trái phiếu dài hạn tăng cao sẽ ảnh hưởng đến nền kinh tế thực và người dân thông qua những kênh nào?

ALợi suất trái phiếu dài hạn tăng cao ảnh hưởng đến nền kinh tế thực qua nhiều kênh: (1) Lãi suất thế chấp nhà ở (ví dụ: lãi suất thế chấp 30 năm ở Mỹ) thường đi theo lợi suất trái phiếu kho bạc, làm tăng chi phí mua nhà và tái cấp vốn. (2) Các doanh nghiệp phải đối mặt với chi phí cao hơn khi phát hành trái phiếu dài hạn để huy động vốn. (3) Thị trường chứng khoán chịu áp lực vì lợi suất trái phiếu cao hơn thu hút dòng tiền và làm giảm giá trị hiện tại của các dòng lợi nhuận trong tương lai của doanh nghiệp.

Nội dung Liên quan

Mỹ muốn loại trừ PCB Trung Quốc trong mua sắm quốc phòng, doanh nghiệp nội địa đã cãi nhau trước

Vào ngày 12/10, ngành công nghiệp PCB Trung Quốc tiếp tục chịu áp lực giảm giá. Nguyên nhân đến từ hạn chế mua sắm quốc phòng Mỹ có hiệu lực từ ngày 1/1/2027, nhằm loại trừ PCB từ Trung Quốc. Tuy nhiên, ngay tại Mỹ, vẫn tồn tại tranh cãi về thời điểm thực thi. Hiệp hội PCB Mỹ (PCBAA) thúc giục thực hiện sớm để đơn hàng chuyển về trong nước, trong khi Hội đồng Công nghệ Thông tin (ITI) đại diện cho các doanh nghiệp công nghệ yêu cầu hoãn thêm 36 tháng để chuyển đổi chuỗi cung ứng. Hạn chế này, đã được thảo luận từ năm 2021, chủ yếu nhắm vào các PCB quan trọng cho hệ thống quốc phòng. Động thái này nằm trong chính sách "tái thiết nền công nghiệp chung" của Mỹ, nhằm khôi phục năng lực sản xuất điện tử nội địa sau nhiều thập kỷ chuyển dịch ra nước ngoài. Sự hỗ trợ bao gồm cả đơn hàng quốc phòng và các ưu đãi thuế. Tuy nhiên, thách thức lớn là sự thiếu hụt năng lực sản xuất, hệ thống cung ứng vật tư thiết bị và chi phí cao ở Mỹ. Ngay cả các công ty Mỹ như TTM vẫn tiếp tục mở rộng đầu tư sản xuất tại Trung Quốc để đáp ứng nhu cầu thị trường. Về phía Trung Quốc, ngành PCB không chỉ có quy mô lớn (chiếm khoảng 36% sản lượng toàn cầu) mà đang nâng cấp mạnh mẽ trong lĩnh vực cao cấp như máy chủ AI, thiết bị chuyển mạch tốc độ cao và chất nền đóng gói (substrate). Các công ty như沪电股份,胜宏科技,生益科技 đang ghi nhận lợi nhuận tăng trưởng mạnh nhờ tỷ lệ sản phẩm cao cấp tăng. Ưu thế của Trung Quốc đến từ hệ sinh thái công nghiệp hoàn chỉnh – tích lũy công nghệ, khả năng sản xuất hàng loạt và sự hợp tác chặt chẽ giữa nhà cung ứng vật liệu, nhà sản xuất và khách hàng cuối. Tóm lại, lệnh hạn chế của Mỹ có thể làm chệch hướng một số đơn hàng quốc phòng, nhưng khó có thể sao chép nhanh chóng năng lực cạnh tranh tổng thể của ngành PCB Trung Quốc. Cuộc cạnh tranh thực sự không chỉ nằm ở chính sách, mà ở năng lực công nghiệp được xây dựng qua nhiều năm.

marsbit1 giờ trước

Mỹ muốn loại trừ PCB Trung Quốc trong mua sắm quốc phòng, doanh nghiệp nội địa đã cãi nhau trước

marsbit1 giờ trước

Điều Chỉnh BTC Trên Biểu Đồ Ngày Đang Diễn Ra, HYPE Gần Đến Thời Điểm Lựa Chọn Phương Hướng Ngắn Hạn | Phân Tích Mời

Phân tích kỹ thuật Bitcoin (BTC) và HYPE trong tuần này chỉ ra xu hướng điều chỉnh tiềm năng. **VỀ BITCOIN:** * **Bối cảnh thị trường:** Áp dụng nguyên tắc Đường trung bình 52 tuần (MA52), bài phân tích nhận định đợt tăng từ mức thấp ngày 1/7 vẫn là "đợt phục hồi quá mức" chứ chưa xác nhận thị trường bò. Chỉ một trong ba nguyên tắc xác nhận xu hướng tăng được đáp ứng. * **Cấu trúc ngắn hạn:** Làn sóng tăng 'e' từ đáy tháng 7 có khả năng cao đã kết thúc vào ngày 21/9. Thị trường hiện có thể bắt đầu điều chỉnh ở cấp độ ngày, với mục tiêu ban đầu là vùng 78,000 USD. * **Chiến lược giao dịch:** * **Trung hạn:** Giữ nguyên trạng thái không nắm giữ, chờ đợi. * **Ngắn hạn (30% vốn):** Tìm cơ hội chênh lệch giá. Hai kịch bản được đề xuất: (A) Thử bán khống nhẹ ở vùng kháng cự 85,500 - 87,500 USD nếu có tín hiệu từ trên đỉnh; hoặc (B) Bán theo xu hướng nếu giá phá vỡ hiệu quả vùng hỗ trợ 80,500 - 82,500 USD. **VỀ HYPE:** * **Tình hình hiện tại:** HYPE đã phá vỡ đường xu hướng tăng (kênh giá đi lên) vào ngày 8/10. Giá hiện đang trong giai đoạn "thử lại" để xác nhận đột phá, đứng trước ngưỡng lựa chọn hướng đi quan trọng. * **Dự báo:** Nếu không thể phục hồi và giữ vững trên đường kênh, khả năng điều chỉnh về vùng 75-77 USD là cao. * **Chiến lược ngắn hạn:** Chỉ xem xét mua với khối lượng nhỏ (dưới 30% vốn) trong hai trường hợp: (1) Giá thành công đứng vững trở lại trên đường kênh tăng; hoặc (2) Giá giảm về vùng hỗ trợ mạnh 75-77 USD và cho thấy dấu hiệu ổn định. **LƯU Ý CHUNG:** Bài viết nhấn mạnh tầm quan trọng của việc sử dụng lệnh cắt lỗ nghiêm ngặt và quản lý vốn thận trọng. Mọi phân tích chỉ mang tính chất tham khảo, không phải lời khuyên đầu tư.

marsbit1 giờ trước

Điều Chỉnh BTC Trên Biểu Đồ Ngày Đang Diễn Ra, HYPE Gần Đến Thời Điểm Lựa Chọn Phương Hướng Ngắn Hạn | Phân Tích Mời

marsbit1 giờ trước

Giao dịch

Giao ngay
活动图片