Quan sát thị trường: Lần đầu tiên giảm nhiệt mở thẻ Pokémon trên chuỗi, liệu nguồn vốn đầu cơ đã chuyển sang Memecoin?

marsbitXuất bản vào 2026-08-10Cập nhật gần nhất vào 2026-08-10

Tóm tắt

Tổng quan thị trường tiền mã hóa đang ở trạng thái bình lặng với biến động và mối tương quan giảm, nhưng thiếu động lực tăng giá bền vững cho Bitcoin. Trong bối cảnh này, lĩnh vực "gacha" trên chuỗi (mô hình mở gói/thẻ bài NFT) lần đầu tiên ghi nhận đợt điều chỉnh giảm theo tháng kể từ tháng 2. Tổng giá trị giao dịch gacha trên chuỗi trong tháng 7 đạt 290,3 triệu USD, giảm so với mức kỷ lục 354,8 triệu USD của tháng 6. Trong khi nền tảng hàng đầu Collector Crypt giảm 26%, Courtyard - có cơ sở người dùng ít liên quan đến tiền mã hóa nhất - lại lập kỷ lục mới với 85,3 triệu USD, cho thấy nhu cầu sưu tập thực sự vẫn mạnh mẽ. Sự sụt giảm của Collector Crypt trùng khớp với sự gia tăng khối lượng giao dịch trên nền tảng memecoin Pump.fun, gợi ý rằng một phần vốn đầu cơ từ các nhà giao dịch trên chuỗi có thể đang luân chuyển sang lĩnh vực memecoin khi nó nóng trở lại. Sự tăng trưởng ổn định của Courtyard củng cố giả thuyết này. Tóm lại, đợt điều chỉnh trong tháng 7 có khả năng là sự sụt giảm tự nhiên sau chuỗi tăng trưởng mạnh, và có thể bị khuếch đại bởi sự quay lại của làn sóng memecoin, hơn là dấu hiệu của sự suy yếu tổng thể trong thị trường thẻ bài giao dịch.

Tác giả: Marc Arjoon & Jake Koch-Gallup

Biên dịch: Deep Tide TechFlow

Dẫn nhập Deep Tide: Cơ chế Gacha trên chuỗi đã trải qua đợt điều chỉnh tháng đầu tiên kể từ tháng 2, khối lượng giao dịch tháng 7 giảm từ 354.8 triệu USD của tháng 6 xuống còn 290.3 triệu USD. Trong khi đó, khối lượng giao dịch trên các nền tảng Memecoin như Pump.fun lại tăng lên. Điều này gợi ý rằng vốn đầu cơ crypto có thể đang luân chuyển — khi thị trường Memecoin ấm lên, một số người chơi Gacha sẽ quay lưng rời đi. Đáng chú ý là, Courtyard, nền tảng có cơ sở người dùng ít crypto hóa nhất, lại đạt mức cao kỷ lục mới, cho thấy nhu cầu sưu tập thực sự vẫn mạnh mẽ.

Thị trường hiện tại yên tĩnh nhưng thiếu bước đột phá cuối cùng! Biến động thị trường và mức tương quan tài sản tiếp tục giảm, bước vào trạng thái bình lặng hơn. Điều này để lại cho thị trường mảnh ghép cuối cùng để mở ra một chu kỳ bull run mới. Đồng thời, Gacha trên chuỗi lần đầu tiên điều chỉnh theo tháng kể từ tháng 2, ám chỉ một phần vốn đầu cơ có thể đang quay trở lại Memecoin. Phân tích sâu hơn dưới đây.

Động thái thị trường

Trong 24 giờ qua, nhóm cổ phiếu crypto 2025 dẫn đầu thị trường tăng trưởng, tăng 2.6%, là nhóm duy nhất tăng đáng kể. Mức tăng tập trung vào Galaxy(+3.6%) và Circle(+3.1%), hai công ty vừa công bố báo cáo tài chính Q2. Circle hưởng lợi từ kỳ vọng thấp sau khi Morgan Stanley trước đó đã hạ mạnh mục tiêu giá 64% xuống 38 USD. Nhưng phạm vi mạnh rất hẹp. Bullish(-1.5%) và Gemini(-0.6%) kết thúc giảm, chỉ số cổ phiếu crypto rộng hơn giảm 1.1%. Điều này cho thấy đà tăng được thúc đẩy bởi phản ứng báo cáo tài chính đặc thù công ty, chứ không phải là sự định giá lại toàn bộ nhóm ngành.
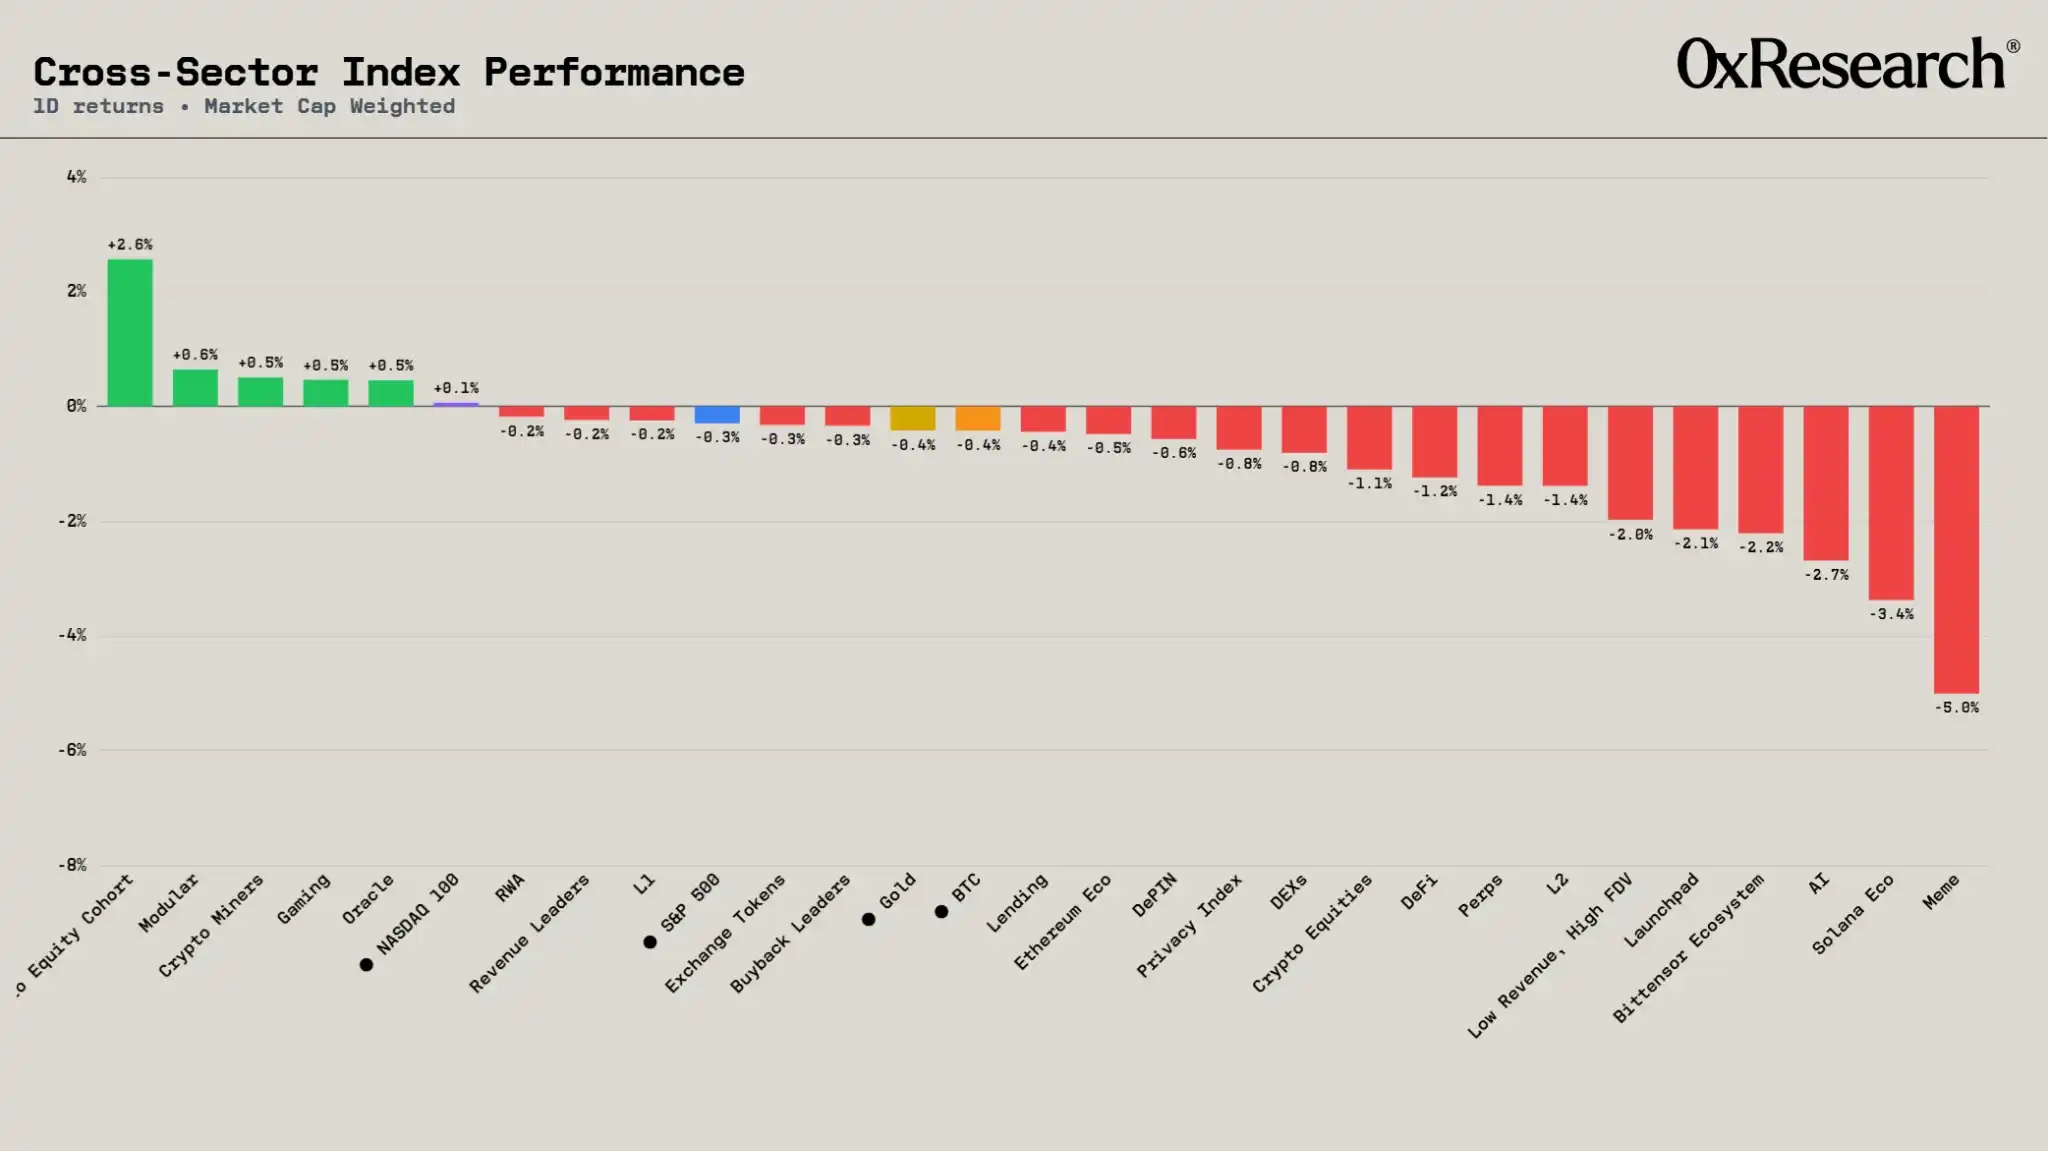
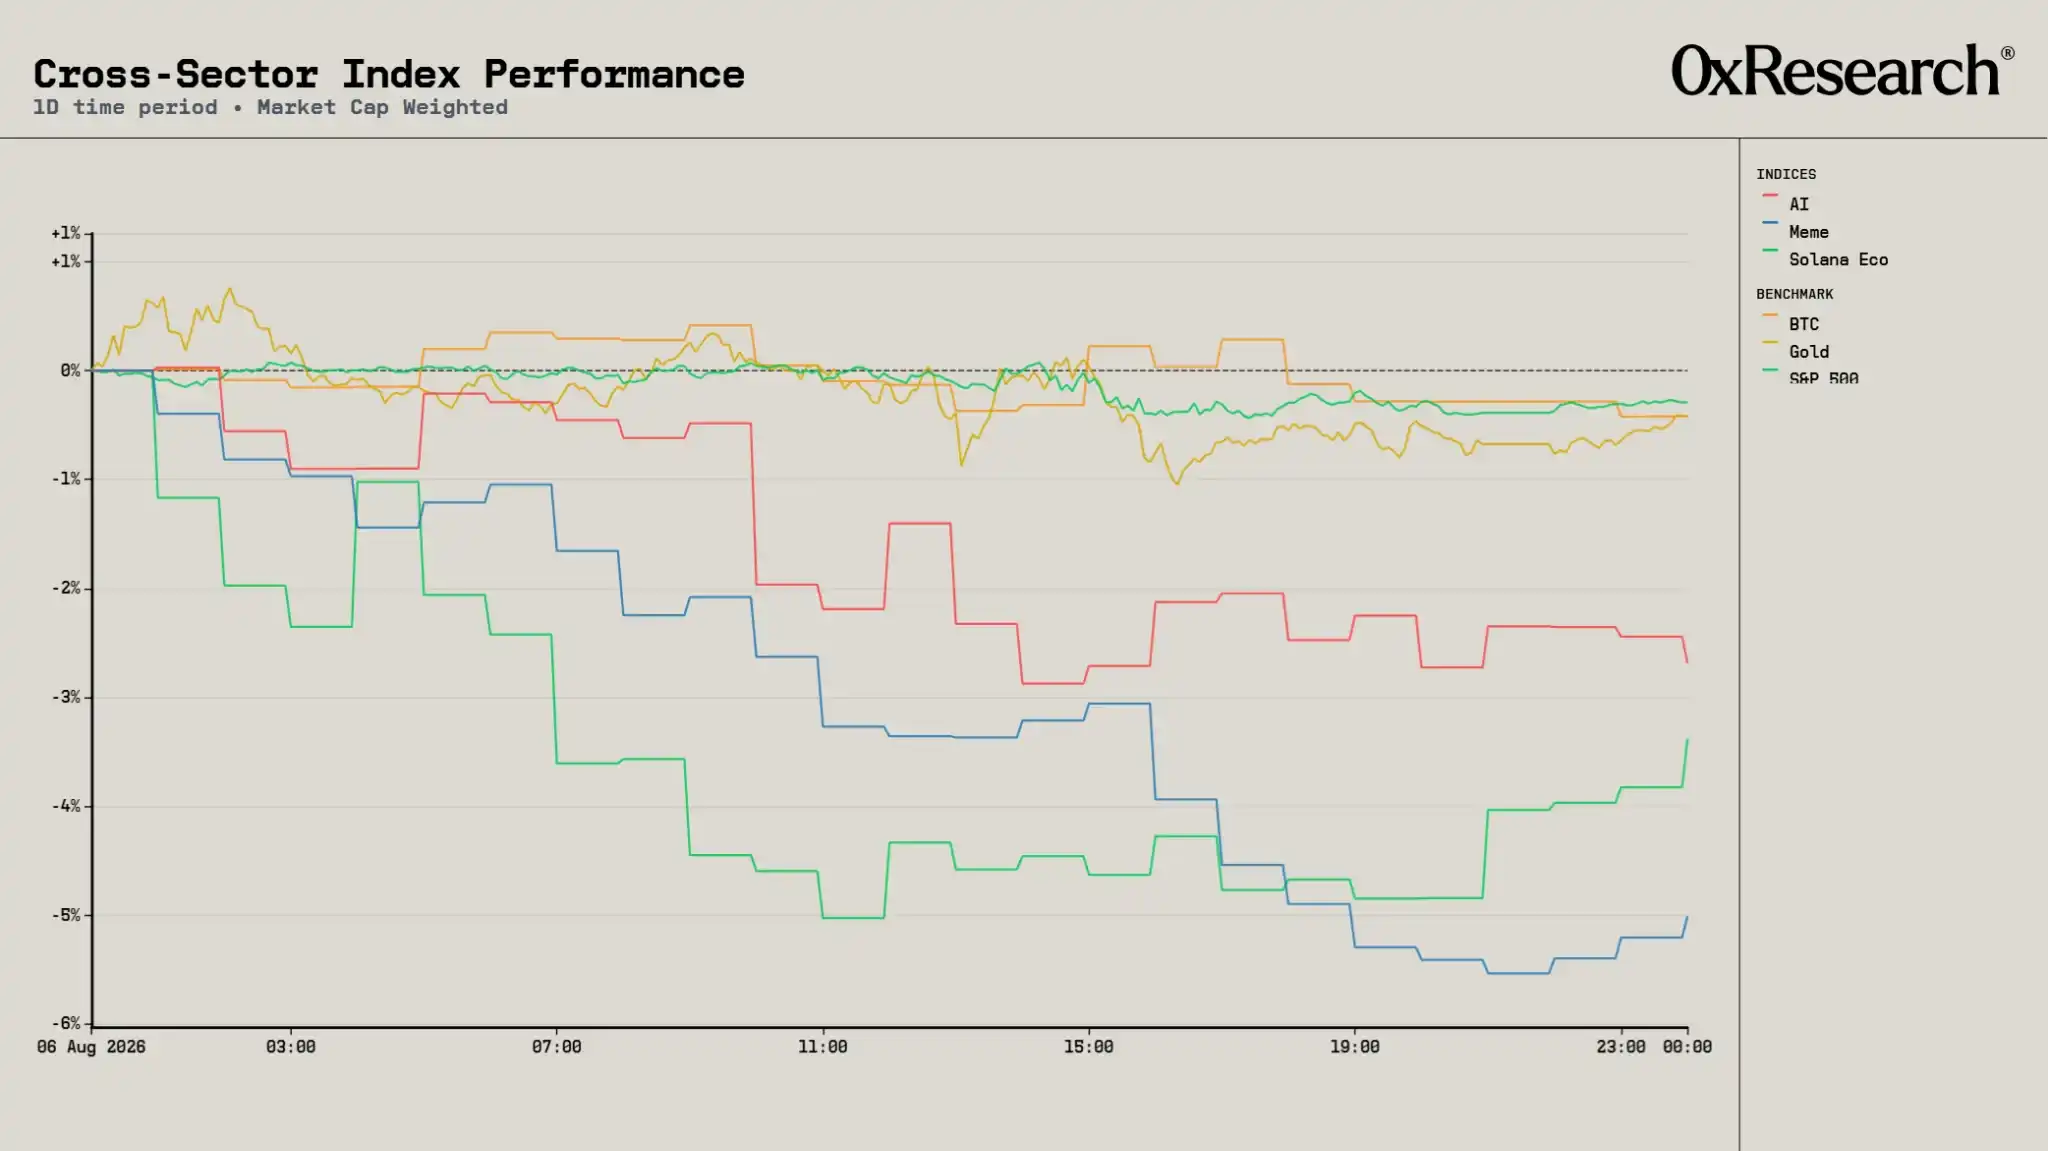
Ngoài nhóm ngành này, biểu hiện thị trường thiên về tiêu cực. Trong khi thị trường chứng khoán củng cố dưới mức cao kỷ lục trong tuần này, BTC giảm 0.4%, về cơ bản nhất quán với vàng(-0.4%) và S&P 500(-0.3%). Khả năng phục hồi giảm của BTC trước đợt điều chỉnh của thị trường chứng khoán một lần nữa không chuyển thành sự tham gia tăng giá. Sức mạnh tương đối thực ra lại là câu chuyện nội bộ crypto. BTC đứng đầu nhóm ngành tài sản số, tài sản đuôi dài bị bán tháo, dẫn đầu bởi Meme(-5.0%), hệ sinh thái Solana(-3.4%) và AI(-2.7%).
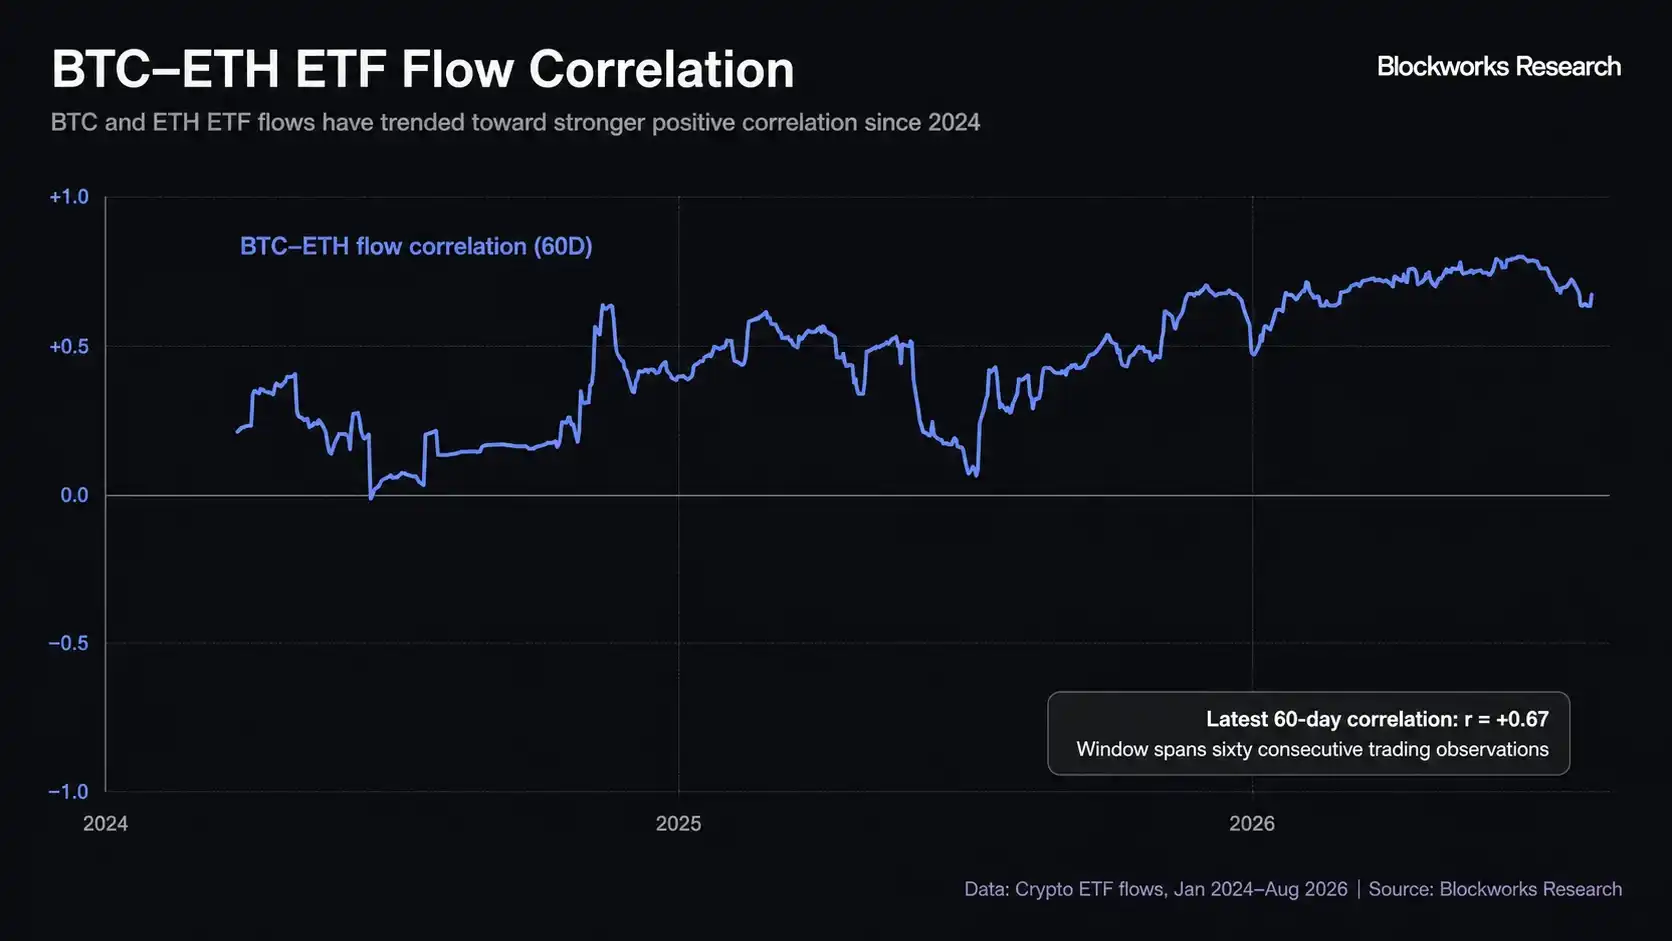
Như bài viết hôm qua đã đề cập, chúng ta biết dòng tiền ETF crypto vẫn rất yếu. Dòng tiền ETF của BTC và ETH ngày càng đồng bộ. Mối tương quan 60 ngày lăn của chúng đã tăng lên +0.67, gần đỉnh của khoảng. Nhu cầu ETF thể hiện giống như một cấu hình crypto đơn lẻ, nhưng điều này không đáng ngạc nhiên, vì điều này thường xảy ra trong các thị trường giảm.
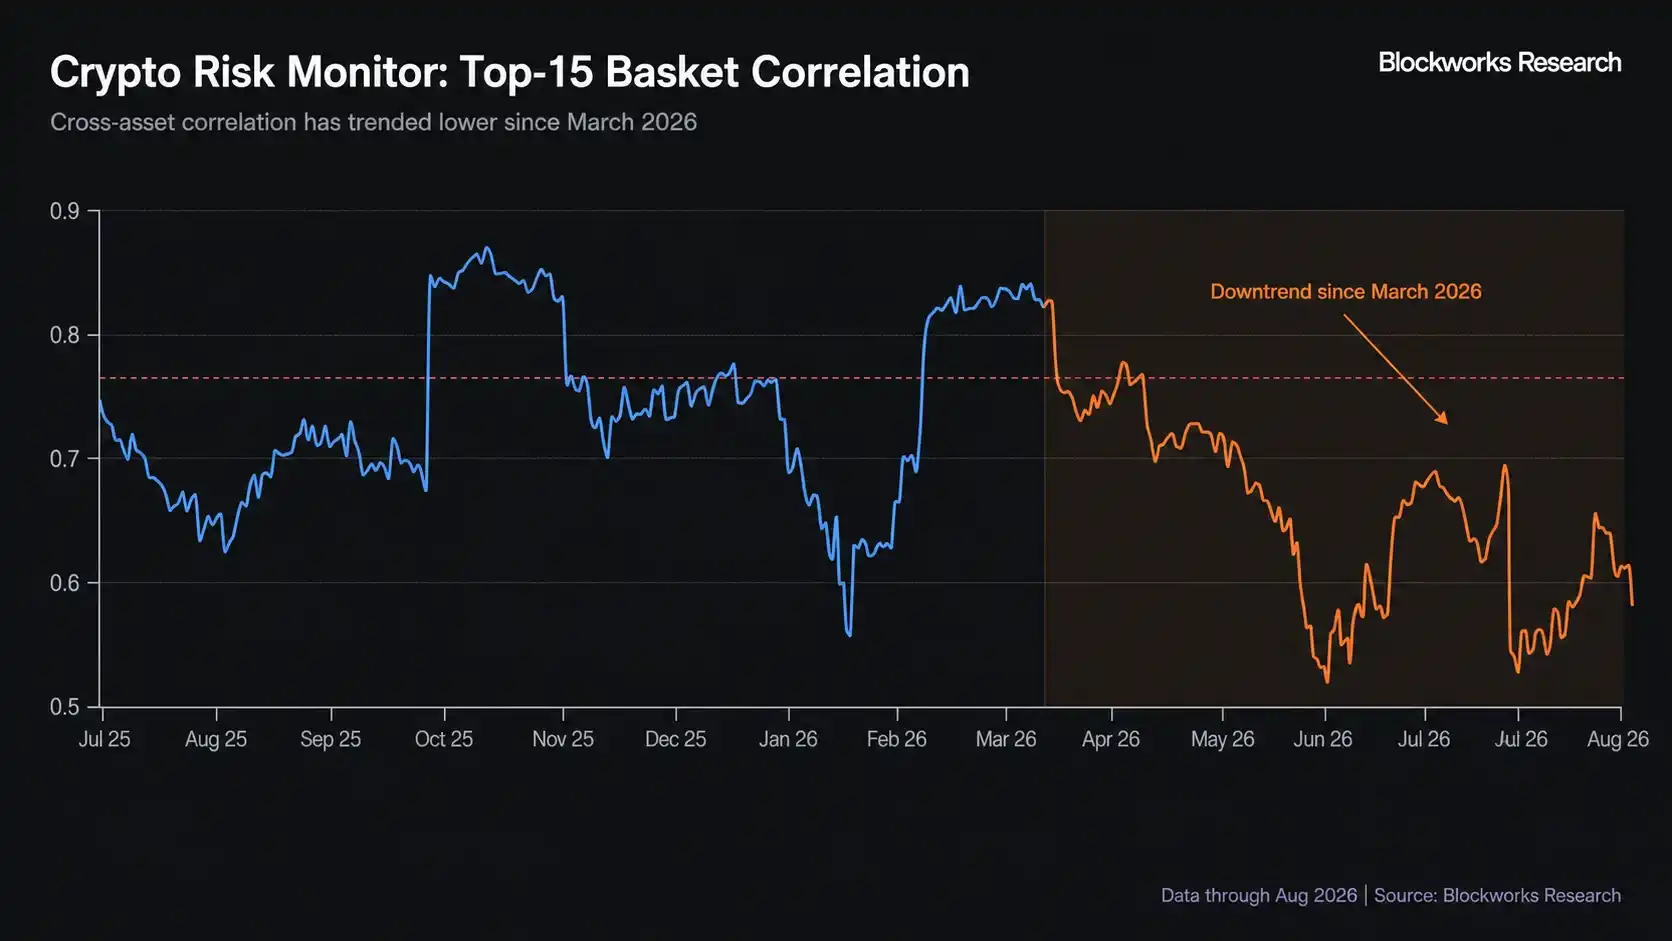
May mắn thay, mức tương quan tổng thể đã có xu hướng giảm kể từ tháng 3/2026. Điều này dẫn đến mức độ di chuyển đồng bộ tổng thể của thị trường yếu đi, môi trường giao dịch trở nên phân hóa hơn.
Tương tự, mức biến động thị trường đã giảm từ trên 60 hồi tháng 3 xuống hơn 30 vào tháng 8. Sự sụt giảm cho thấy thị trường đang bước vào trạng thái bình lặng hơn, chỉ số hiện tại đã thoải mái nằm dưới ngưỡng rủi ro.
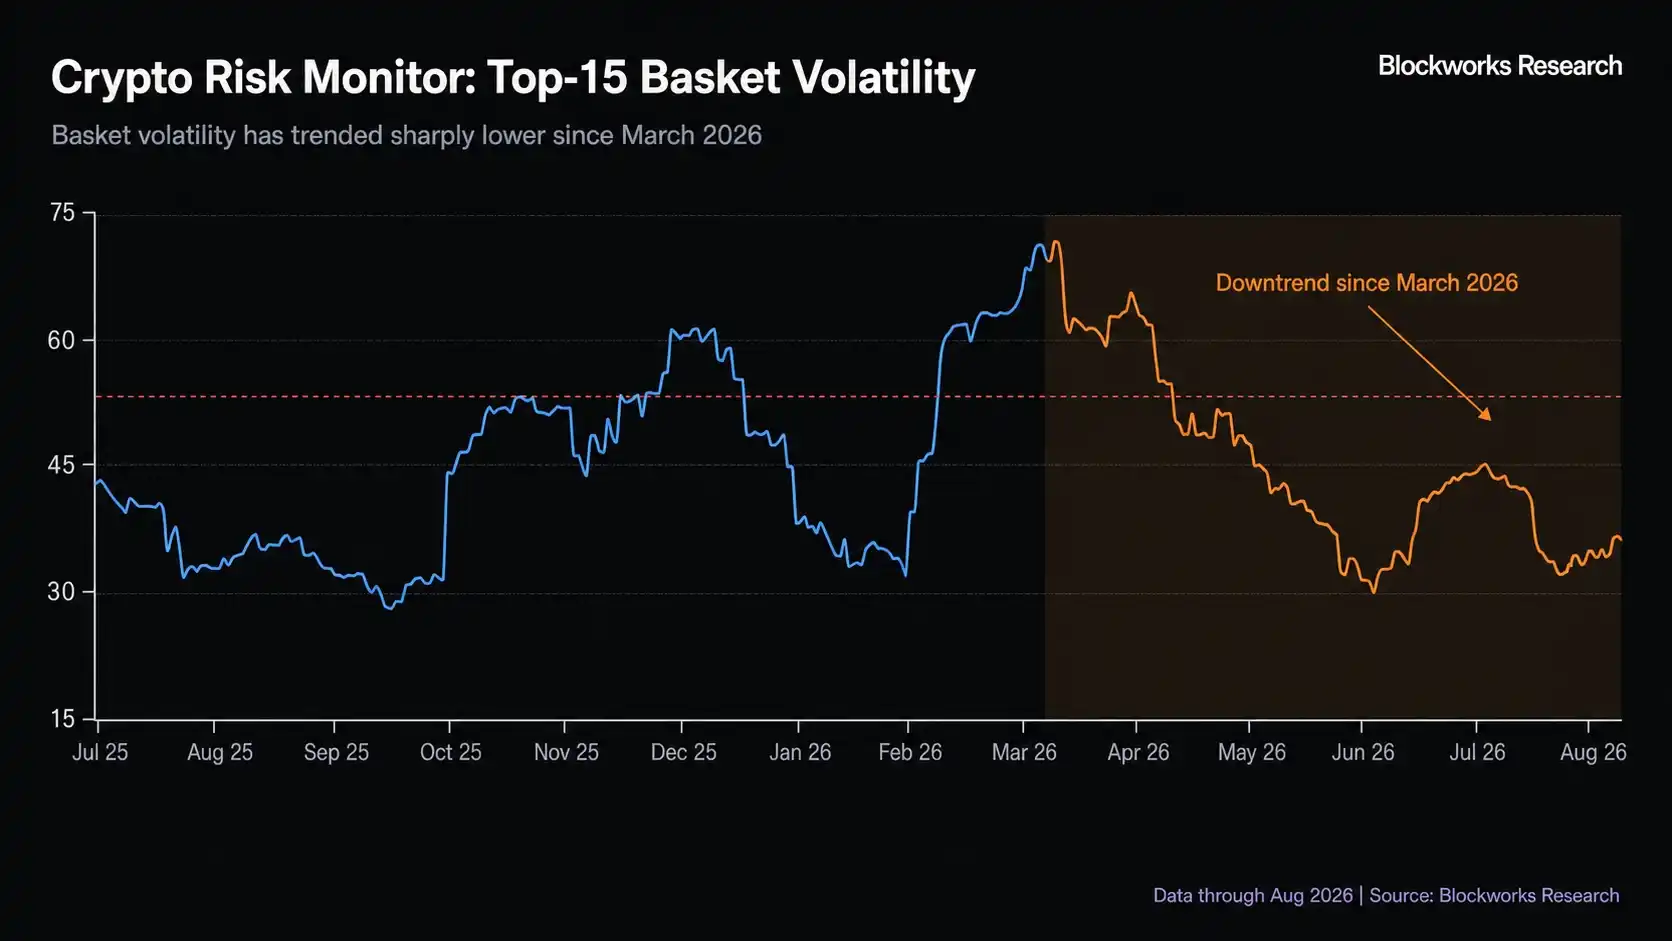
Khi biến động và tương quan thị trường giảm, yếu tố duy nhất còn lại để mở ra một chu kỳ bull run mới là sự tăng giá bền vững của BTC.

Gacha giảm nhiệt

Gacha trên chuỗi là một trong những nhóm ngành nóng nhất của crypto năm 2026, nhưng tháng 7 đánh dấu lần điều chỉnh theo tháng đầu tiên kể từ tháng 2.

Tổng chi tiêu Gacha trên chuỗi tháng 7 là 290.3 triệu USD, là tổng mức tháng cao thứ hai từ trước đến nay, chỉ sau mức kỷ lục 354.8 triệu USD được thiết lập vào tháng 6. Tháng thứ năm liên tiếp, Collector Crypt là nền tảng Gacha lớn nhất, tạo ra 154.9 triệu USD chi tiêu, chiếm 53% tổng số tháng 7. Tuy nhiên, chi tiêu hàng tháng của Collector Crypt đã giảm 26% so với tháng trước từ 209.5 triệu USD của tháng 6.

Courtyard đạt kỷ lục tháng tốt nhất vào tháng 7, đạt mức cao kỷ lục lịch sử 85.3 triệu USD, tăng 7% so với tháng trước. Biểu hiện của Courtyard đặc biệt đáng chú ý vì nó có thể có cơ sở người dùng ít crypto hóa nhất trong các nền tảng chính. Sự tăng trưởng liên tục của nó cho thấy Gacha trên chuỗi là một danh mục sản phẩm có thể cộng hưởng vượt ra ngoài cơ sở người dùng trên chuỗi hiện có. Courtyard chiếm 29% chi tiêu Gacha tháng 7.
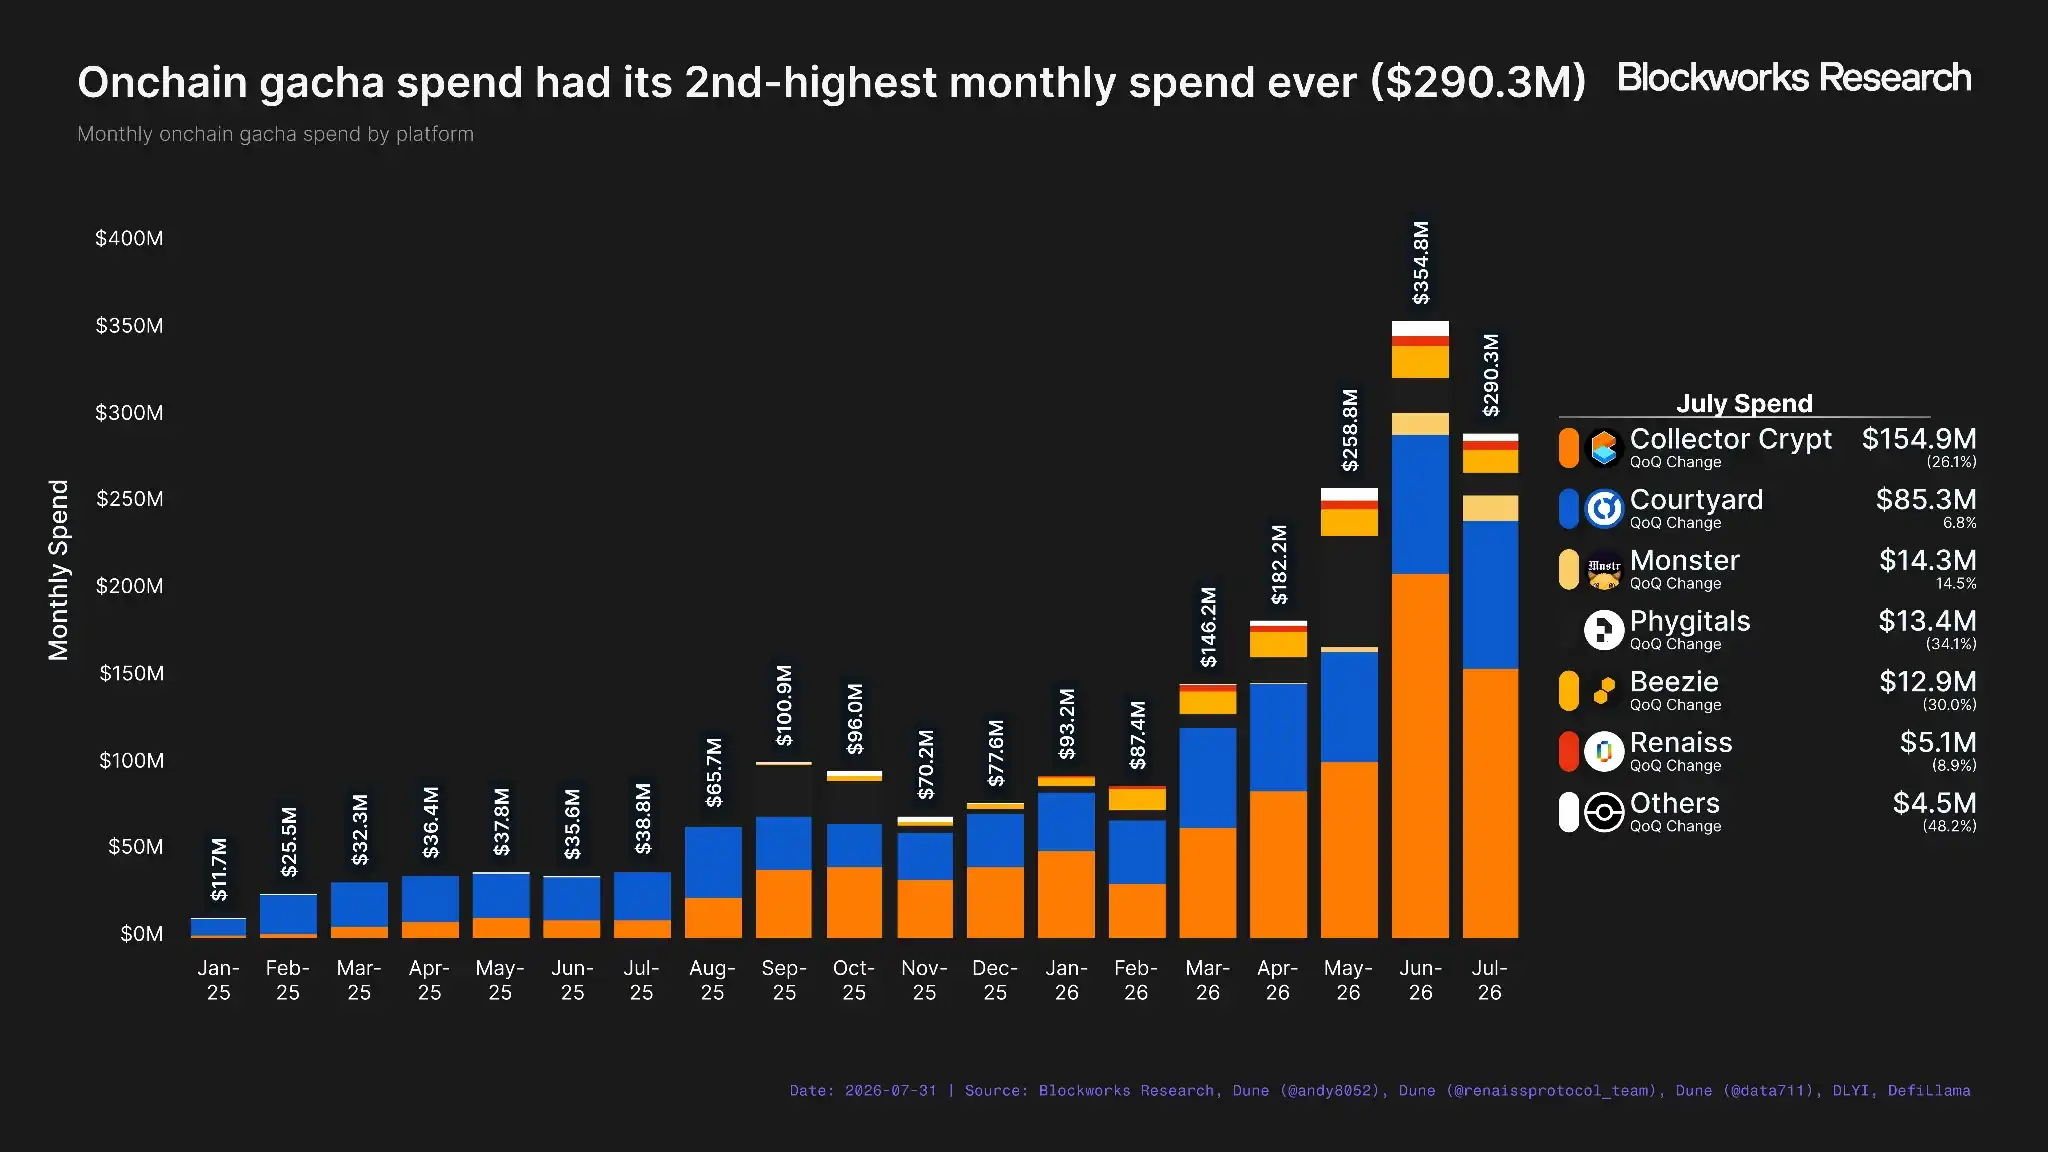
Bảng xếp hạng nền tảng cũng có sự xáo trộn, Monster vượt qua Phygitals và Beezie để trở thành nền tảng Gacha lớn thứ ba trong tháng 7. Monster tạo ra khối lượng giao dịch 14.3 triệu USD, tăng 15% so với tháng trước, và đã phát hành một loạt cập nhật nhằm cải thiện trải nghiệm người dùng:

Lucky Boost - Mở gói nhận được thẻ thường sẽ làm tăng giá trị kỳ vọng của gói tiếp theo 0.1%

Dupe Shield - Rút liên tiếp cùng một thẻ trong các gói sẽ cho người dùng một gói miễn phí

Các bản cập nhật này lần lượt được ra mắt vào ngày 17/7 và 23/7. Từ khi Lucky Boost ra mắt đến cuối tháng, Monster tạo ra khối lượng giao dịch 9.7 triệu USD, chiếm 68% tổng số tháng 7 của nó.

Phygitals(13.4 triệu USD, giảm 34% so với tháng trước) và Beezie(12.9 triệu USD, giảm 30% so với tháng trước) đều trải qua tháng sụt giảm mặc dù đã ra mắt các bản cập nhật sản phẩm quan trọng. Phygitals đã ra mắt ứng dụng di động vào cuối tháng, trong khi Beezie mở rộng sang Solana vào ngày 23/7. Nhìn chung, năm nền tảng Gacha hàng đầu (Collector Crypt, Courtyard, Monster, Phygitals và Beezie) chiếm 97% chi tiêu Gacha trên chuỗi tháng 7.

Nhìn từ Gacha trên chuỗi ra phạm vi lớn hơn, khối lượng giao dịch thị trường thứ cấp thẻ giao dịch về cơ bản duy trì ở mức cao kỷ lục 694.7 triệu USD, so với 695.6 triệu USD của tháng 6. Nhu cầu thẻ giao dịch suy yếu không phải là nguyên nhân dẫn đến sự sụt giảm Gacha trên chuỗi tháng 7.

Cũng có thể một tháng sụt giảm không có nhiều điều để suy diễn. Chi tiêu Gacha trên chuỗi đã tăng trưởng với tốc độ đáng kinh ngạc trong nửa đầu năm 2026, một mức độ điều chỉnh nào đó là không thể tránh khỏi. Tuy nhiên, một cách giải thích khác có thể là, Gacha trên chuỗi đang đối mặt với sự cạnh tranh mới về sự chú ý và vốn từ các nhà giao dịch gốc crypto.

Suốt tháng 7, chi tiêu Collector Crypt giảm đồng thời với việc khối lượng giao dịch Pump.fun tăng lên. Chi tiêu hàng ngày trung bình của Collector Crypt đã giảm từ 5.6 triệu USD trong 7 ngày đầu tháng 7 xuống 3.4 triệu USD trong 7 ngày cuối cùng, giảm 39%. Cùng kỳ, khối lượng giao dịch trung bình hàng ngày của Pump.fun tăng từ 320.6 triệu USD lên 388.5 triệu USD, tăng 21%. Mối quan hệ này không nhất thiết ngụ ý quan hệ nhân quả, nhưng trực giác là hợp lý. Một phần khá lớn cơ sở người dùng của Collector Crypt bao gồm các nhà giao dịch trên chuỗi tích cực, những người sẽ luân chuyển sang bất kỳ nhóm ngành nào đang nóng. Khi Memecoin lấy lại đà, một phần vốn và sự chú ý đổ vào Gacha trên chuỗi có thể chuyển dịch sang nơi khác, ngay cả khi nhu cầu thẻ giao dịch vẫn mạnh.
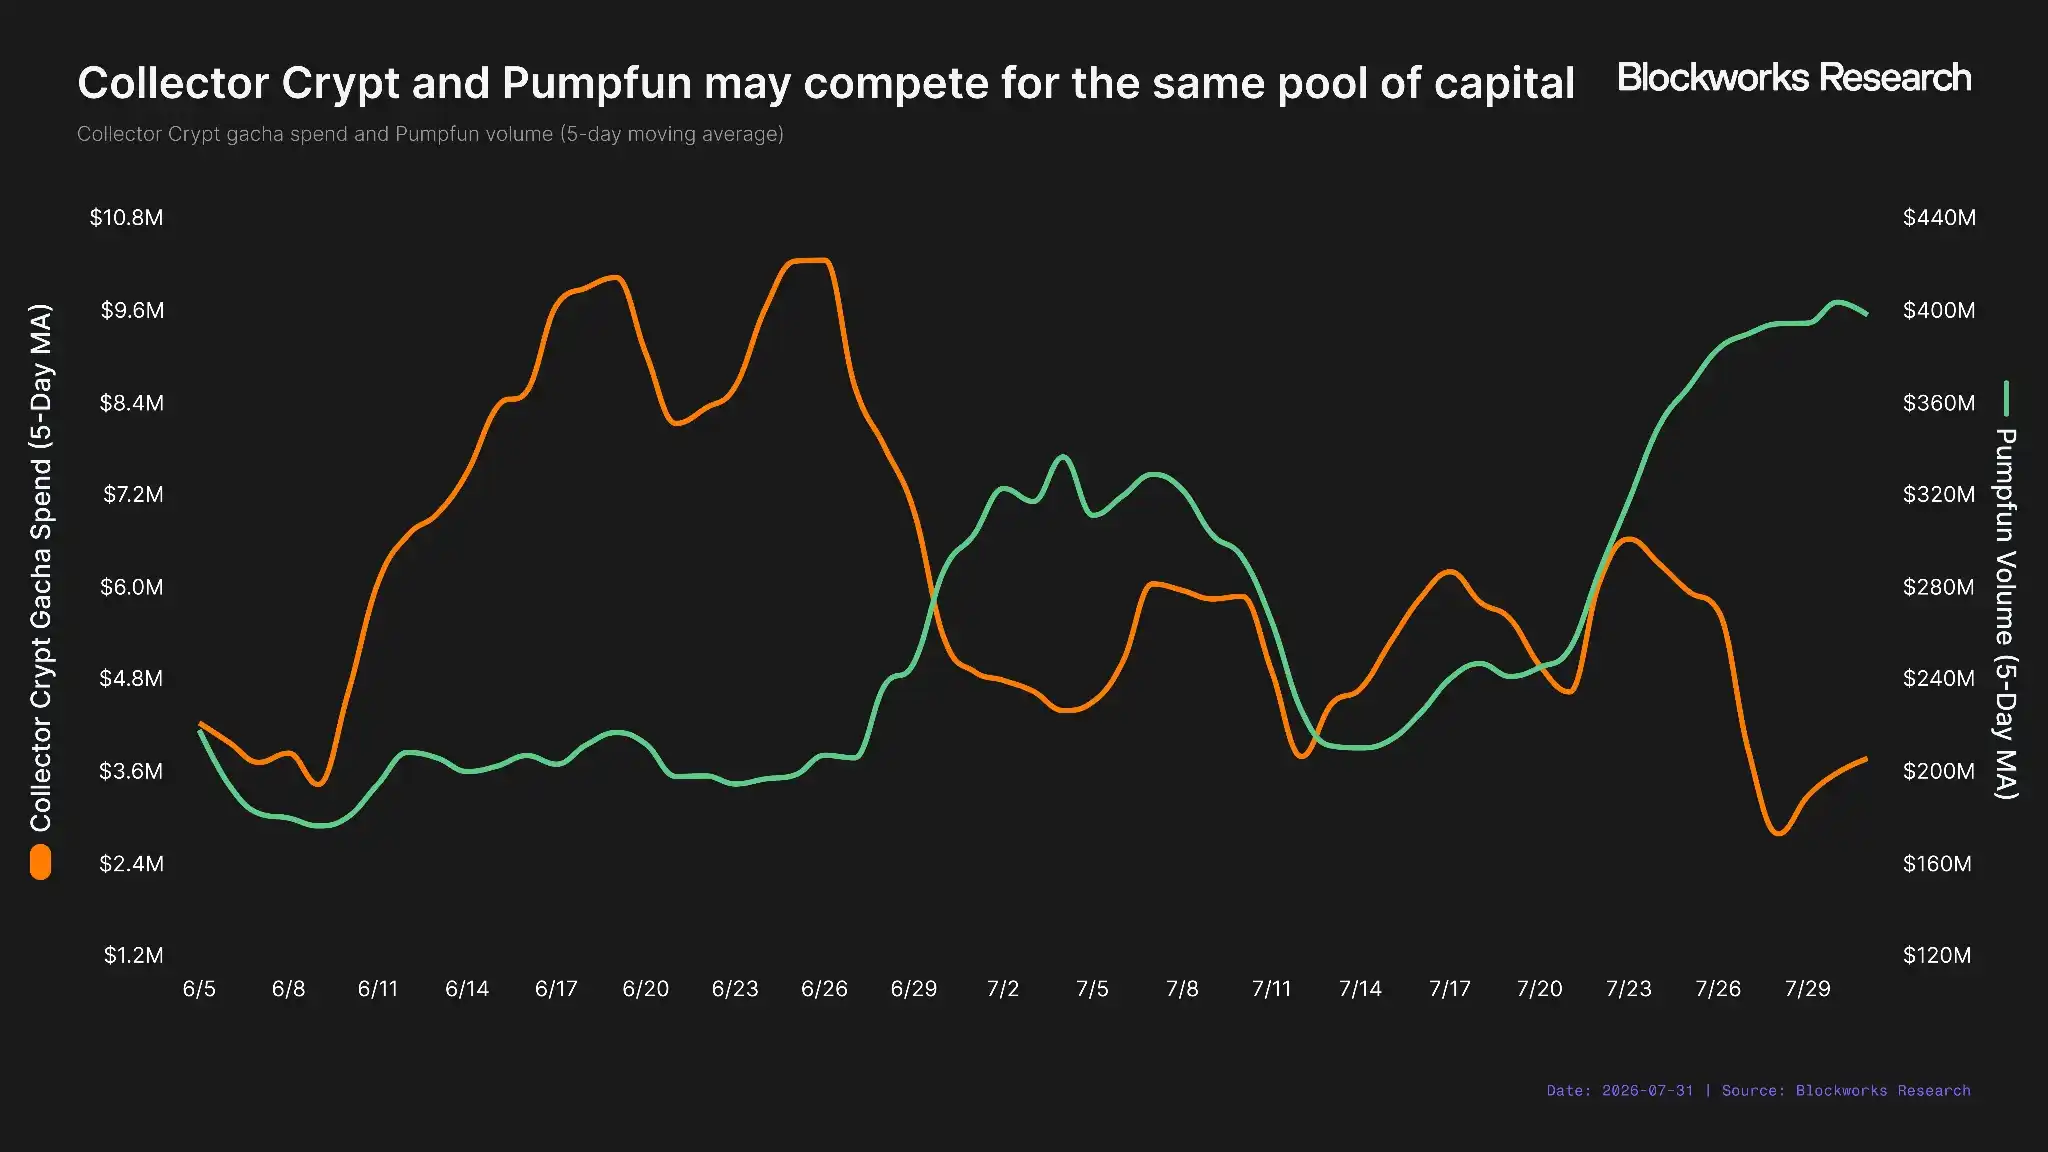
Biểu hiện của Courtyard hỗ trợ thêm cho khả năng này. Khi hầu hết các nền tảng Gacha gốc crypto trải qua đợt điều chỉnh, Courtyard đã đạt mức cao kỷ lục mới vào tháng 7. Như đã đề cập trước đó, Courtyard có thể có cơ sở người dùng ít crypto hóa nhất trong các nền tảng chính, có nghĩa là người dùng của nó ít có xu hướng quay trở lại Memecoin hơn khi các hoạt động đầu cơ nóng lên.

Ở thời điểm hiện tại, sự sụt giảm trong tháng 7 dường như giống một đợt điều chỉnh tự nhiên, có thể bị khuếch đại bởi sự phục hồi hoạt động Memecoin, hơn là bằng chứng về sự chậm lại rộng hơn của thị trường thẻ giao dịch.

Câu hỏi Liên quan

QBài báo chỉ ra rằng doanh thu của thị trường mở thẻ bài trên chuỗi (Chain) đã giảm lần đầu tiên kể từ tháng 2, doanh thu tháng 7 là bao nhiêu và so với tháng 6 giảm bao nhiêu?

ADoanh thu mở thẻ bài trên chuỗi (Chain) trong tháng 7 là 290,3 triệu USD, giảm so với mức kỷ lục 354,8 triệu USD của tháng 6.

QNền tảng mở thẻ bài nào đạt kỷ lục doanh thu lịch sử trong tháng 7, và tại sao điều này lại đáng chú ý?

ANền tảng Courtyard đã đạt kỷ lục doanh thu lịch sử 85,3 triệu USD trong tháng 7. Điều này đáng chú ý vì Courtyard được cho là có cơ sở người dùng ít "crypto hóa" nhất trong các nền tảng chính, cho thấy nhu cầu sưu tập thực sự vẫn mạnh mẽ bên ngoài phạm vi người dùng tiền điện tử thuần túy.

QTheo bài báo, một lý do có thể giải thích cho sự sụt giảm doanh thu của các nền tảng mở thẻ bài vào tháng 7 là gì?

AMột lý do có thể là sự luân chuyển của vốn đầu cơ từ thị trường mở thẻ bài sang thị trường Memecoin, vốn đang hồi phục. Sự sụt giảm doanh thu hàng ngày của Collector Crypt trùng với sự gia tăng khối lượng giao dịch hàng ngày trên nền tảng Pump.fun cho Memecoin, cho thấy một bộ phận người dùng giao dịch trên chuỗi có thể đang chuyển hướng sự chú ý và vốn của họ.

QBài báo đề cập những yếu tố nào cho thấy thị trường crypto đang ở trong trạng thái "yên tĩnh hơn"?

AHai yếu tố chính là mức độ biến động (volatility) và mức tương quan (correlation) của thị trường đang giảm. Chỉ số biến động thị trường đã giảm từ trên 60 vào tháng 3 xuống còn hơn 30 vào tháng 8. Đồng thời, mức tương quan giữa các tài sản đã giảm kể từ tháng 3/2026, dẫn đến môi trường giao dịch ít đồng bộ và phân hóa hơn.

QĐặc điểm nào trong biến động giá của BTC được bài báo đề cập để mô tả thị trường hiện tại?

ABài báo chỉ ra rằng BTC cho thấy khả năng phục hồi xu hướng giảm khi thị trường chứng khoán điều chỉnh, nhưng khả năng phục hồi này lại không chuyển hóa thành sự tham gia tăng giá. BTC nằm ở nhóm dẫn đầu trong các tài sản số, trong khi các tài sản "đuôi dài" như Memecoin, hệ sinh thái Solana và AI lại giảm mạnh hơn.

Nội dung Liên quan

Standard Chartered đẩy dự báo stablecoin 2.000 tỷ USD đến năm 2030 khi khối lượng giao dịch tăng trưởng

Ngân hàng Standard Chartered đã đẩy dự báo vốn hóa thị trường stablecoin lên 2 nghìn tỷ USD vào năm 2030, muộn hơn hai năm so với dự kiến ban đầu, do thị trường hiện đã đạt mức ổn định khoảng 309 tỷ USD. Báo cáo của ngân hàng cho thấy khối lượng giao dịch stablecoin tiếp tục tăng ngay cả khi tổng giá trị thị trường trì trệ, chứng tỏ các stablecoin hiện có đang được lưu thông thường xuyên hơn thay vì được thúc đẩy bởi nguồn cung mới. Geoffrey Kendrick, Trưởng bộ phận Nghiên cứu Tài sản Số của StanChart, chỉ ra bốn thị trường chính với các động lực cạnh tranh khác nhau: USDT thống trị tiết kiệm ở thị trường mới nổi, USDC dẫn đầu thanh toán tại thị trường phát triển và chiếm ưu thế trong giao dịch crypto cùng với USDe, đồng thời cũng dẫn đầu thị trường nhỏ hơn cho giao dịch giữa các agent AI. Cạnh tranh được dự báo sẽ gay gắt nhất trong lĩnh vực thanh toán ở các thị trường phát triển. Báo cáo cũng đề cập đến các yếu tố pháp lý và kế toán tại Mỹ có thể định hình việc sử dụng stablecoin, như Đạo luật GENIUS năm 2025 và các đề xuất mới về quy tắc kế toán từ FASB, có thể tạo điều kiện thuận lợi hơn cho các doanh nghiệp sử dụng stablecoin.

cointelegraph28 phút trước

Standard Chartered đẩy dự báo stablecoin 2.000 tỷ USD đến năm 2030 khi khối lượng giao dịch tăng trưởng

cointelegraph28 phút trước

Suy nghĩ lại về Neobank

Trong kỷ nguyên blockchain và AI, ngân hàng số (neobank) đang trải qua sự chuyển đổi căn bản. Các nền tảng như Stripe đang "tháo rời" dịch vụ ngân hàng thành các mô-đun API, cho phép bất kỳ ai cũng có thể lắp ráp một ngân hàng dựa trên stablecoin (ví dụ USDC) và cơ sở hạ tầng blockchain. Điều này làm giảm đáng kể rào cản gia nhập, như minh chứng bởi Whop (ra mắt mẫu neobank trong 15 phút) hay Nubank (vào thị trường Mỹ thông qua hợp tác với ngân hàng và stablecoin trước khi có giấy phép). Bài viết phân tích cấu trúc ba tầng của neobank hiện đại: 1. **Tầng đáy (Bảng cân đối kế toán):** Nắm giữ vốn và rủi ro, bao gồm các ngân hàng pháp định (Lead Bank) và nhà phát hành stablecoin (Circle, Tether). Họ kiếm lời từ chênh lệch lãi suất. 2. **Tầng giữa (Tài khoản & Giao dịch):** Kiểm soát ví, tài khoản toàn cầu và các API sản phẩm (Stripe, Rain). Họ kiếm phí giao dịch, chênh lệch tỷ giá và hướng tới doanh thu chéo. 3. **Tầng trên (Khách hàng & Phân phối):** Nắm điểm tiếp xúc với khách hàng, dữ liệu và kịch bản sử dụng (KAST, ARQ, Félix phục vụ kiều hối; Whop nhúng dịch vụ tài chính vào nền tảng sáng tạo). Doanh thu chính đến từ tín dụng địa phương và dịch vụ tài chính. Chiến lược phát triển là "thuê những gì có thể thuê" khi khởi nghiệp, sau đó tái tích hợp các tầng quan trọng đối với lợi nhuận và khả năng sống còn khi quy mô lớn (như Nubank, SoFi mua lại ngân hàng để có nguồn vốn rẻ). Trong kỷ nguyên AI, khi agent (trợ lý ảo) có thể thay mặt người dùng giao dịch, cuộc cạnh tranh sẽ chuyển sang việc kiểm soát danh tính, sự ủy quyền và quy tắc thanh toán an toàn. Kết luận, neobank đang trở thành một "khả năng" có thể nhúng vào bất kỳ sản phẩm nào có người dùng, chứ không còn là một ngành riêng biệt. Rào cản gia nhập đã giảm, nhưng rào cản trong việc quản lý rủi ro tài chính và xây dựng lòng tin vẫn còn nguyên vẹn.

marsbit30 phút trước

Suy nghĩ lại về Neobank

marsbit30 phút trước

Thống đốc Fed Bowman: Không cho rằng Fed cần khẩn cấp tăng lãi suất, có thể quan sát diễn biến kinh tế

Ủy viên Cục Dự trữ Liên bang Mỹ (Fed), Phó Chủ tịch phụ trách giám sát Michelle Bowman cho biết, sau quyết định tăng lãi suất tại cuộc họp tháng 9, Fed hiện không cần vội vàng thực hiện hành động chính sách tiền tệ tiếp theo. Các nhà hoạch định chính sách có thời gian để đánh giá diễn biến kinh tế trước khi đưa ra quyết định. Phát biểu tại Hội nghị Thường niên của Viện Tài chính Quốc tế (IIF) ở Bangkok, Bowman thừa nhận lạm phát vẫn cao hơn mục tiêu của Fed, nhưng nhấn mạnh cần đánh giá toàn diện dữ liệu kinh tế, quan sát cách thức thị trường tài chính và tình hình kinh tế diễn ra trước khi cân nhắc bước đi tiếp theo. Bà nói: "Hiện tại tôi không cảm thấy có bất kỳ sự cấp bách nào phải thực hiện hành động tiếp theo. Chúng ta thực sự cần dành thời gian để hiểu tình hình sẽ diễn biến ra sao." Bowman nhấn mạnh quyết định chính sách nên dựa trên đánh giá tổng hợp tất cả dữ liệu. Trong khi quan điểm của Bowman thận trọng, một số quan chức Fed khác lại có thái độ rõ ràng hơn về việc tăng lãi suất thêm một lần nữa trong năm nay. Dữ liệu CPI tháng 9 sắp được công bố sẽ là thông tin tham khảo quan trọng cho quyết định của Fed. Ngoài chính sách tiền tệ, Bowman cũng đề cập đến các vấn đề giám sát tài chính, kêu gọi cải tổ toàn diện hệ thống giám sát nội bộ của Fed và bày tỏ quan ngại về tác động của trí tuệ nhân tạo đối với giám sát tài chính, cũng như nhu cầu vốn cho việc xây dựng các trung tâm dữ liệu.

marsbit31 phút trước

Thống đốc Fed Bowman: Không cho rằng Fed cần khẩn cấp tăng lãi suất, có thể quan sát diễn biến kinh tế

marsbit31 phút trước

Năm 1999 đang lặp lại

Tác giả: Phố Wall Jianwen Chỉ số S&P 500 đang ở gần mức cao nhất lịch sử, nhưng bên dưới bề mặt, 60% cổ phiếu thành phần đã rơi vào thị trường gấu kỹ thuật, chỉ còn nhóm "Bảy gã khổng lồ" công nghệ (Magnificent Seven) đang duy trì chỉ số. Tình hình này khiến nhiều người nhớ lại năm 1999, trước khi bong bóng dot-com vỡ. Paul Tudor Jones, nhà sáng lập Tudor Investment, đưa ra tín hiệu bán khống hiếm thấy đối với thị trường chứng khoán Mỹ. Ông cho rằng tình hình hiện tại tương tự năm 1999 và dự báo năm 2027 có thể là năm tồi tệ nhất cho thị trường cổ phiếu kể từ 2002, đồng thời tuyên bố sẽ bán khống toàn bộ trong năm tới. Một số điểm tương đồng đáng chú ý: - **Phân kỳ thị trường rộng:** Khoảng 60% cổ phiếu trong S&P 500 đã giảm hơn 20% so với mức cao nhất lịch sử của chúng, trong khi chỉ số tổng thể vẫn ở gần đỉnh – một hiện tượng hiếm gặp kể từ năm 1990. Tỷ lệ cổ phiếu vượt trội chỉ số trong ba năm qua là thấp nhất kể từ 1991, tương tự giai đoạn 1999-2000. - **Sự phụ thuộc vào nhóm nhỏ:** Kể từ tháng 1/2024, chỉ khoảng 42 cổ phiếu liên quan đến AI đóng góp tới 67% lợi nhuận giá của S&P 500. Nhóm Bảy gã khổng lồ công nghệ hiện là lĩnh vực duy nhất chưa bị suy yếu và cũng là nơi tập trung vị thế đầu tư đông đảo nhất. Sự sụt giảm của nhóm này có thể kích hoạt đợt giảm điểm kéo dài của chỉ số. - **Mô hình bán dẫn lặp lại:** Biểu đồ chỉ số bán dẫn Philadelphia (SOX) hiện tại có sự trùng khớp đáng lo ngại với đường diễn biến trong giai đoạn 1999-2000. Chỉ số này đã giảm gần 18% từ mức đỉnh tháng 6. - **Lợi nhuận tập trung và đạt đỉnh:** Lợi nhuận của S&P 500 được dự báo đạt đỉnh vào quý 3, sau đó sẽ chậm lại. Lợi nhuận tăng trưởng tập trung mạnh vào các công ty cung ứng chuỗi AI, trong khi các công ty ứng dụng AI tăng trưởng chậm hơn nhiều. - **Rủi ro từ nguồn cung cổ phiếu năm 2027:** Các đợi IPO lớn sắp tới (như Anthropic, OpenAI), cùng với việc các công ty phát hành thêm cổ phiếu để huy động vốn cho AI và thời hạn khóa cổ phiếu hết hạn, có thể tạo ra áp lực cung ứng cổ phiếu lớn nhất kể từ năm 2000. Lực mua lại từ hoạt động mua lại cổ phiếu và M&A có thể bị áp đảo. - **Chi phí vốn tăng:** Lãi suất phát hành trái phiếu doanh nghiệp đang tăng cao, như trường hợp của Tencent và SoftBank, cho thấy chi phí tài trợ cho các dự án AI đang trở nên đắt đỏ. Các yếu tố cần theo dõi: - **Báo cáo tài chính của các hãng điện toán đám mây:** Hướng dẫn chi tiêu vốn (capex) từ các gã khổng lồ như AWS, Azure, Google Cloud trong mùa báo cáo sắp tới (cuối tháng 10) sẽ là chỉ báo then chốt cho chuỗi lợi nhuận AI. - **Lãi suất trái phiếu kho bạc:** Lợi suất trái phiếu 10 năm Mỹ vượt 5% là lý do khiến dòng tiền phòng thủ tập trung vào các cổ phiếu lớn. Nếu lợi suất giảm, động lực này có thể suy yếu. - **Sự luân chuyển ngành:** Tỷ lệ sức mạnh tương đối giữa ngành phần mềm và bán dẫn (IGV/SMH) đã vượt đường trung bình 200 ngày, báo hiệu khả năng luân chuyển vốn từ bán dẫn sang phần mềm. Mặc dù các cảnh báo rủi ro gia tăng, vẫn có những yếu tố tích cực tiềm ẩn. Thị trường chứng khoán Mỹ đã có mức tăng trưởng ấn tượng kể từ 2009. Tuy nhiên, sự chia rẽ giữa thị trường tài chính và tâm lý người tiêu dùng yếu ớt (theo khảo sát của Đại học Michigan) là một nghịch lý đáng chú ý. Bài học từ 1999 không phải là "bong bóng chắc chắn sẽ vỡ", mà là ở thời điểm trước khi bong bóng vỡ, đa số mọi người vẫn lạc quan.

marsbit36 phút trước

Năm 1999 đang lặp lại

marsbit36 phút trước

Giao dịch

Giao ngay
活动图片