Ai đang thu về giá trị trong Web 2.5?

链捕手Xuất bản vào 2026-07-20Cập nhật gần nhất vào 2026-07-20

Tóm tắt

Phần lớn lịch sử tài chính, việc chuyển tiền là khó khăn. Crypto và stablecoin hứa hẹn giảm ma sát này, nhưng nếu tiền không thể sử dụng trong nền kinh tế rộng hơn thì sẽ mất đi giá trị. Sự kết hợp giữa hệ thống tài chính cũ và mới đã tạo ra một lớp trung gian mới, nơi tích lũy giá trị - được gọi là "Web 2.5". Web 2.5 kết hợp ưu điểm của cả hai: duy trì mặt giao diện quen thuộc, quy định và sự tin cậy của tài chính truyền thống, trong khi sử dụng crypto làm cơ sở hạ tầng thanh toán chi phí thấp, có thể lập trình và luôn hoạt động ở phía sau. Giá trị không nằm ở các ngân hàng hay blockchain riêng lẻ, mà ở "lớp dịch" kết nối chúng. Các tổ chức như Visa hay SWIFT trong quá khứ đã chứng minh sức mạnh và lợi nhuận khổng lồ của việc điều hành một lớp kết nối và chuyển đổi tiêu chuẩn như vậy. Hiện nay, nhiều mô hình đang cạnh tranh để trở thành lớp dịch chuẩn cho Web 2.5, bao gồm các giao thức (như Chainlink), tiện ích thị trường, hợp tác xã ngân hàng và câu lạc bộ ngân hàng trung ương (như Dự án Agorá của BIS). Chainlink, thông qua Dự án Pangea với hơn 50 ngân hàng, đang thử nghiệm giải quyết giao dịch ngoại hối theo thời gian thực. DTCC cũng sử dụng công nghệ của Chainlink. SWIFT thì đang xây dựng sổ cái dùng chung dựa trên blockchain. Cơ chế tạo ra giá trị chính cho lớp này là quyền lực "cấp phép" (kiểm soát điều kiện giao dịch) và thu nhập từ "float" (lãi suất trên tiền đang chờ chuyển). Thế giới Web 2.5 thực tế hơn tầm nhìn phi tập trung thuần túy, vì nó không đòi hỏi thay ...

Bài viết được biên dịch: Block unicorn

Trong phần lớn lịch sử tài chính, việc chuyển tiền mới là thách thức. Vấn đề nằm ở chỗ làm thế nào để chi trả từ điểm A sang điểm B, phải trải qua một loạt ngân hàng và mỗi ngân hàng lại thu phí hoa hồng từ đó. Đôi khi, nó thậm chí còn liên quan đến chuyển tiền xuyên biên giới.

Mười năm qua, tiền mã hóa và stablecoin đã hứa hẹn giảm thiểu tối đa những ma sát này thông qua ứng dụng và ví tiền mã hóa. Nhưng nếu những khoản tiền này không thể được sử dụng trong hệ thống kinh tế rộng lớn hơn, thì những giao dịch chuyển tiền nhanh chóng, chi phí thấp này sẽ trở nên vô nghĩa. Đô la bị mắc kẹt trong một ví tiền mã hóa nào đó có giá trị thấp hơn giá trị thực tế. Đó là lý do tại sao tiền mã hóa hiện nay đang đóng vai trò cơ sở hạ tầng hoàn thiện hơn, để chuyển các tài sản truyền thống hiện có.

Sự hợp nhất của hệ thống tài chính cũ và mới đã thúc đẩy một tầng trung gian mới, nơi giá trị được tích lũy. Trong bài viết hôm nay, tôi sẽ khám phá xem ai đang thu về giá trị ở tầng mới này.

Tính cần thiết của Web 2.5

Hơn một thập kỷ qua, ngành công nghiệp tiền mã hóa vẫn luôn cố gắng thuyết phục mọi người tải ví, bắc cầu tài sản giữa các blockchain khác nhau, và lưu trữ tiền trong các ứng dụng mới. Nhưng mọi người sẽ không từ bỏ hệ thống họ đã quen thuộc và sử dụng hàng chục năm chỉ để thử nghiệm điều gì đó mới mẻ. Không nhà cung cấp nào muốn nhận thanh toán qua blockchain rồi nhìn khoản tiền đó nằm trong ví của họ, chờ đợi họ tìm cách chuyển đổi nó trở lại tài khoản ngân hàng có thể dùng cho chi tiêu hàng ngày. Việc chuyển tiền từ ví sang tài khoản ngân hàng cần trả phí, và trong hầu hết trường hợp còn phải kiểm tra tuân thủ.

Vấn đề không bao giờ nằm ở khả năng chuyển tiền trong nháy mắt của tiền mã hóa, mà ở kiến trúc yêu cầu mọi người từ bỏ hệ thống họ đang sử dụng, chẳng hạn như tài khoản ngân hàng, thẻ tín dụng và hệ thống lương, để chuyển sang hệ thống hoàn toàn mới. Điểm tiếp cận, điểm thoát và giải pháp cầu nối đều là những điểm ma sát cần được ẩn đi, chứ không phải là tính năng để khoe khoang. Mọi người luôn chấp nhận công nghệ mới có thể chuyển tiền họ đã có đến tài khoản hiện tại của họ một cách nhanh hơn, rẻ hơn.

Cơ sở hạ tầng lý tưởng là tiền mã hóa đóng vai trò là bộ nâng cao hiệu quả, hiệu suất cao, vô hình và là lớp mang nền tảng cho tài chính truyền thống. Chúng ta gọi trạng thái tối ưu này là “Web 2.5”. Dù thuật ngữ này nghe có vẻ khó phát âm, nhưng ý tưởng đằng sau là kết hợp ưu điểm của cả hai. Chúng ta giữ lại tinh hoa của tài chính truyền thống, chẳng hạn như quy định, giấy phép, xác minh cùng giao diện và trải nghiệm người dùng mà mọi người đã tin tưởng và sử dụng. Sau đó, chúng ta kết hợp nó với cách thức giải quyết chi phí thấp, có thể lập trình và luôn trực tuyến mà tiền mã hóa mang lại. Cả hai không cần thay thế lẫn nhau. Ngân hàng vẫn là ngân hàng, và tiền mã hóa thổi sức sống mới vào cơ sở hạ tầng vốn chậm chạp, cũ kỹ trước đây khi dòng tiền chảy qua.

Nhưng nếu tiền mã hóa trở thành một lớp nền vô hình, còn tài chính truyền thống vẫn là bề mặt quen thuộc, thì trong thế giới mới của Web 2.5, giá trị lại tích lũy ở đâu?

Tầng kết nối hai hệ thống tài chính lớn này, giá trị của nó trong lịch sử luôn vượt xa hầu hết các tổ chức mà nó kết nối. Lợi nhuận hoạt động của Visa năm ngoái (năm tài chính kết thúc tháng 9 năm 2025) lên tới 24 tỷ USD, trong khi phí giao dịch trên mạng lưới của họ chỉ chiếm chưa đến một phần trăm mỗi giao dịch. Dù vậy, tỷ suất lợi nhuận hoạt động vẫn đạt 60%. Công ty Ký gửi và Thanh toán Niêm yết (DTCC) đang xây dựng hệ thống giải quyết trên chuỗi của riêng mình, đã xử lý giao dịch chứng khoán trị giá 4,7 nghìn nghìn tỷ USD vào năm 2025 và thu về lợi nhuận 2,9 tỷ USD.

Tầng trung gian

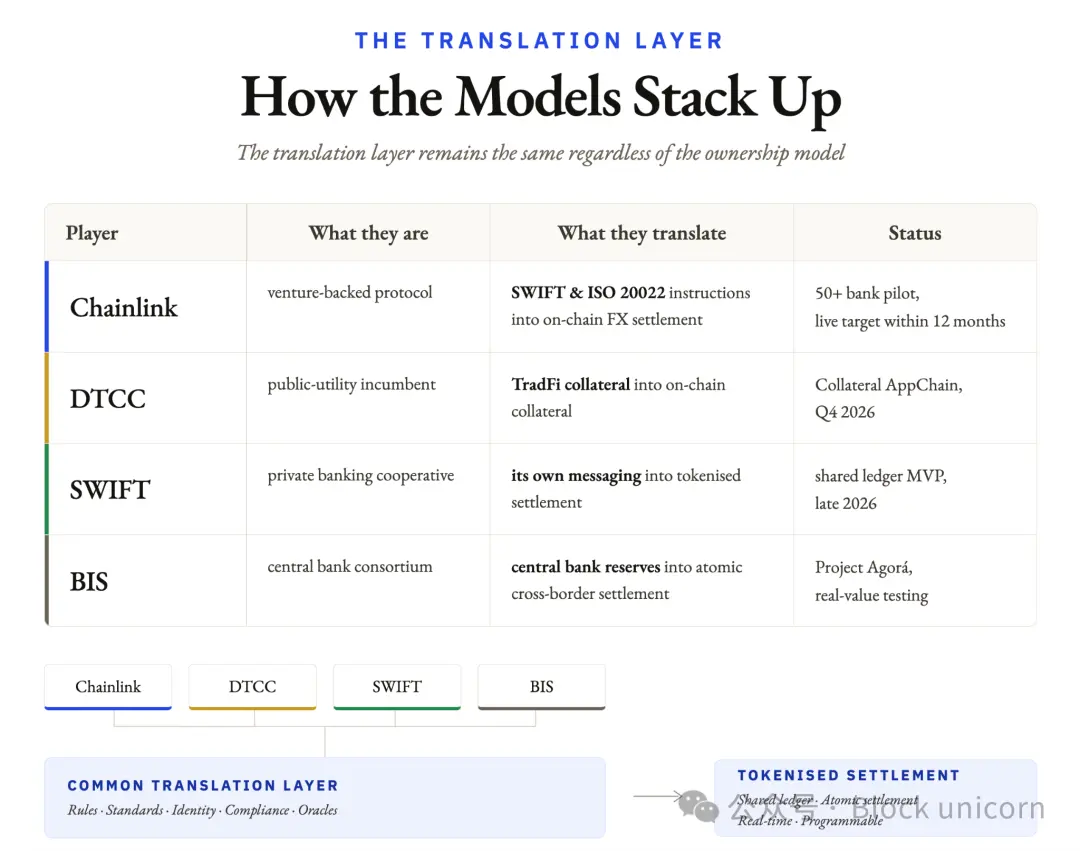
Các tổ chức của cả hai bên giờ đây đang xây dựng tầng chuyển đổi, cho phép ngân hàng duy trì cơ sở hạ tầng của họ trong khi chuyển đổi chỉ thị ISO 20022 thành giải quyết trên chuỗi.

Ngày 23 tháng 6, Chainlink cùng một tập đoàn gồm hơn 50 ngân hàng châu Âu và Hàn Quốc (tổng tài sản của các ngân hàng này khoảng 10 nghìn tỷ USD) đã công bố khởi động dự án Pangea để thử nghiệm giải quyết giao dịch ngoại hối theo thời gian thực.
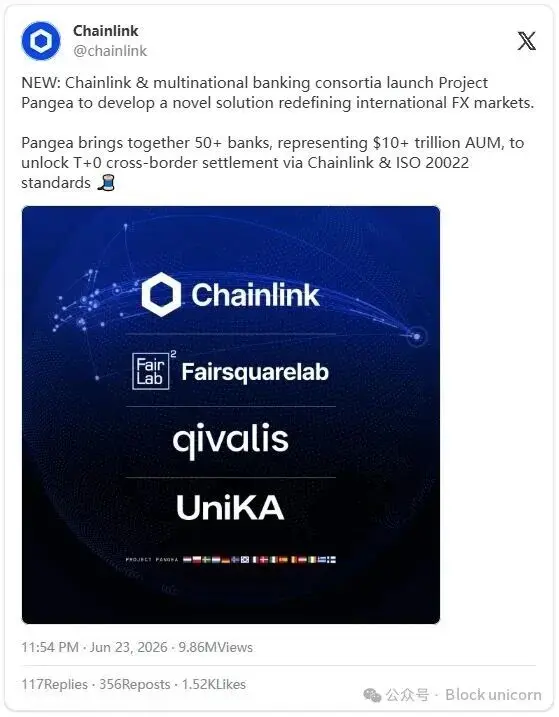
Mục tiêu là chuyển đổi cơ sở hạ tầng giải quyết ngoại hối từ chu kỳ T+2 truyền thống sang mô hình T+0 thời gian thực.

Môi trường thời gian chạy (CRE) của Chainlink hoạt động như một tầng điều phối, kết nối blockchain và các hệ thống thanh toán bên ngoài khác, mà không cần định tuyến hoặc cầu nối thủ công. Nó chuyển đổi mỗi chỉ thị thông thường thành một hoán đổi nguyên tử trên chuỗi và trả kết quả về cho hệ thống ngân hàng đọc.

Chainlink là một công nghệ tương đối mới. Tuy nhiên, DTCC có lịch sử 50 năm, nằm ở trung tâm thị trường Mỹ, lại chọn chính Môi trường thời gian chạy Chainlink để hỗ trợ cho ứng dụng chuỗi tài sản thế chấp của họ.

Về phía các tổ chức truyền thống, SWIFT là một ví dụ. Theo tất cả các dự đoán ban đầu về tiền mã hóa, SWIFT vốn là tổ chức mà blockchain nên thay thế. Nhiều người dự đoán stablecoin sẽ bỏ qua sự độc quyền truyền tin này. Tám năm trước, mạng lưới truyền tin toàn cầu hướng đến ngân hàng này từng tuyên bố blockchain "chưa sẵn sàng để áp dụng chính thống". Tuy nhiên, SWIFT lại đang xây dựng sổ cái dùng chung dựa trên blockchain với hơn 40 ngân hàng.

Đây không phải là sự thay thế cho mạng lưới SWIFT, mà là một tầng điều phối được xây dựng trên đó. Bản thân dòng tiền chảy trên chuỗi không bao giờ là mối đe dọa. Đối với SWIFT, họ lo ngại bị loại khỏi tầng quyết định cách thức tiền chảy trên chuỗi. Miễn là họ có thể tham gia vào đó, và có tiếng nói trong quá trình quyết định, họ có thể tiếp tục ở trong cuộc chơi. Do đó, họ đang tự xây dựng tầng này.

Ngay cả các quốc gia có chủ quyền cũng đổ xô vào lĩnh vực này, cố gắng thu về giá trị. Ngân hàng Thanh toán Quốc tế (BIS) đã tập hợp bảy ngân hàng trung ương và hơn bốn mươi tổ chức tư nhân để cùng khởi xướng "Dự án Agorá", nhằm thử nghiệm giải quyết nguyên tử bằng cách sử dụng dự trữ ngân hàng trung ương được mã hóa.
Nhưng liệu thứ thực sự có giá trị, có phải là việc xây dựng cầu nối giữa hai gã khổng lồ tài chính và/hoặc các ông lớn ngành ngân hàng?

Giá trị của cây cầu

Chỉ riêng tầng dịch thuật giúp hai bên trò chuyện với nhau, rất có thể có giá trị hơn cả chính những người chơi.

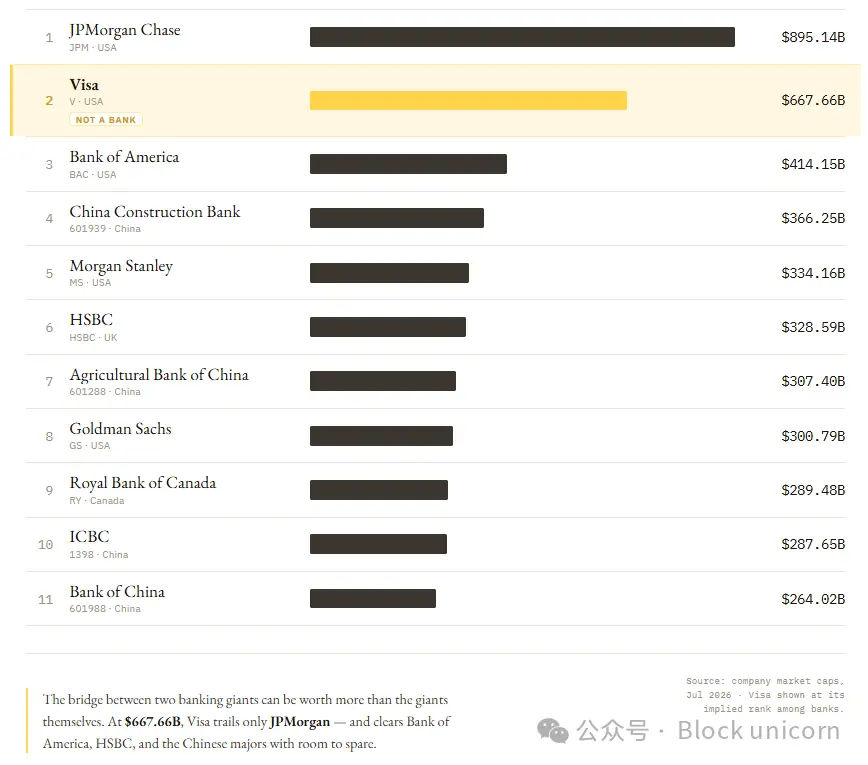
Visa và Mastercard ban đầu là mạng lưới định tuyến giữa ngân hàng và nhà bán lẻ. Ngay cả ngày nay, họ cũng không nắm giữ tiền gửi, không phát hành bất kỳ thẻ nào, và không chịu bất kỳ rủi ro nào. Tuy nhiên, vốn hóa thị trường của Visa lại vượt qua tất cả các ngân hàng trên toàn cầu ngoại trừ JPMorgan Chase.
Giá trị từ việc vận hành tầng dịch thuật không chỉ dừng lại ở tiền bạc. Những người quyết định dòng tiền chảy về đâu, cũng có quyền quyết định khi nào đóng kênh này.

Hệ thống SWIFT ra đời năm 1973, ban đầu chỉ là cách các ngân hàng gửi thông tin tiêu chuẩn hóa cho nhau. Năm mươi năm sau, nó đã có sức mạnh to lớn để áp đặt các biện pháp trừng phạt lên các quốc gia. Trong thập kỷ qua, hệ thống SWIFT đã đóng vai trò quan trọng trong chiến tranh kinh tế, chẳng hạn như áp đặt các biện pháp trừng phạt đối với Nga vì cuộc chiến ở Ukraine. Nó thậm chí còn từng áp đặt các biện pháp trừng phạt của EU đối với các ngân hàng Iran để kiềm chế chương trình hạt nhân của nước này, và nới lỏng các biện pháp trừng phạt khi thỏa thuận hạt nhân có tiến triển.

Việc Chainlink hiện đang hợp tác với Project Pangea để thử nghiệm các nhóm vốn có thể định địa chỉ cho giải quyết giao dịch ngoại hối thời gian thực có ý nghĩa lớn.

Quy mô thanh toán xuyên biên giới hàng năm nằm trong khoảng từ 150 nghìn tỷ đến 190 nghìn tỷ USD, dự kiến sẽ vượt quá 250 nghìn tỷ USD vào năm 2030. Nếu Chainlink và liên minh gồm 50 ngân hàng hợp tác có thể chiếm dù chỉ 1% trong số đó, cũng có nghĩa là quy mô thị trường tiềm năng (TAM) sẽ vượt quá 1,5 nghìn tỷ USD. Ngay cả khi chỉ thu phí 0,1%, Chainlink cũng có thể thu về 1,5 tỷ USD doanh thu bằng cách xây dựng cầu nối giữa tài chính truyền thống và giải quyết trên chuỗi.

Nhưng có một điểm cần lưu ý. Cả SWIFT và Visa đều trở thành tiêu chuẩn thống trị trong lĩnh vực của họ, cuối cùng toàn bộ hệ thống buộc phải áp dụng chúng. Mỗi lĩnh vực chỉ có một người chiến thắng, và củng cố vị thế của mình trong nhiều thập kỷ.

Hiện tại, chúng ta có bốn mô hình khác nhau – giao thức, tiện ích thị trường, hợp tác xã ngân hàng và câu lạc bộ ngân hàng trung ương, tất cả đều đang tranh giành một tầng dịch thuật duy nhất để kết nối thế giới tài chính Web 2.0 và Web 3.0.

Sự cho phép và float

Cơ chế kinh tế thúc đẩy giá trị của tầng này đã có từ lâu đời. Khi công nghệ dòng tiền tiến bộ, bản thân việc xử lý giao dịch dần trở thành một mặt hàng. Khi chi phí dòng tiền giảm, giá trị có thể thu về chủ yếu tập trung vào hai khía cạnh. Đầu tiên là sự ủy quyền, tức quyền lực của người quyết định giao dịch có khả thi hay không và trong điều kiện nào. Thứ hai là lợi nhuận từ float, tức lãi suất sinh ra trong khi tiền nhàn rỗi chờ chuyển.

Chúng tôi trước đây đã từng viết về cách thức hoạt động khi các đại lý AI thực hiện thanh toán với nhau (xem ở đây và ở đây). Ngày nay, logic tương tự cũng áp dụng cho việc giải quyết giữa các ngân hàng.

Chính điều này khiến tầng điều phối trung gian đáng để tranh giành. Nó tạo thành một hiệu ứng mạng lưới hai chiều. Một bên kết nối càng nhiều ngân hàng, càng hấp dẫn đối với tổ chức giải quyết ở bên kia, và ngược lại. Mỗi tổ chức bổ sung đều làm tăng chi phí rút lui của các tổ chức hiện có. Trong khi có sự cạnh tranh giữa các ngân hàng và blockchain khác nhau, tổ chức điều phối tầng chuyển đổi lại có thể phục vụ tất cả các ngân hàng và blockchain, và thu phí từ đó.

Stripe cũng áp dụng chiến lược tương tự trong lĩnh vực thanh toán bằng thẻ tín dụng. Nó ẩn đi sự phức tạp của các bên xử lý thanh toán, ngân hàng thanh toán và mạng lưới thanh toán thông qua một bộ API thân thiện với nhà phát triển, dễ sử dụng, cho phép các doanh nghiệp thuộc mọi quy mô dễ dàng chấp nhận và quản lý thanh toán trực tuyến. Sau đó, nó thu phí tất cả người dùng để loại bỏ ma sát giao dịch và ẩn nó vào hậu trường.

Đó là lý do tại sao tầng kết nối trở thành mục tiêu mua lại nóng hổi. Một khi ai đó xây dựng được tầng kết nối này, những người khác sẵn sàng mua lại hơn là xây dựng lại từ đầu. Chúng ta đã thấy điều này năm năm trước, khi Visa đồng ý mua Plaid với giá 5,3 tỷ USD. Dù thương vụ cuối cùng thất bại do vụ kiện chống độc quyền của Bộ Tư pháp, ý định đằng sau đã rõ ràng. Visa cố gắng mua lại thị phần của tầng kết nối mà Plaid vận hành trên thị trường, tầng kết nối này chịu trách nhiệm kết nối hàng ngàn ứng dụng fintech với tài khoản ngân hàng.

Thế giới mới của Web 2.5

Thế giới Web 2.5 hứa hẹn hơn tầm nhìn không tưởng hoàn toàn phi tập trung của Web 3.0, bởi vì nó không yêu cầu vốn thoát khỏi các bên hiện có để tìm kiếm các dịch vụ mà tiền mã hóa cung cấp. Thay vào đó, nó sử dụng tiền mã hóa như cơ sở hạ tầng nền tảng hiệu quả hơn để chuyển tiền và tài sản bên trong hệ sinh thái hiện có.

Mặc dù các dự án phía ngân hàng, bao gồm Pangea, AppChain của DTCC và Agorá, vẫn đang trong giai đoạn tiền sản xuất, nhưng chúng tôi lạc quan về hướng đi của các bên tham gia như Chainlink. Trong một thời gian dài, các cuộc tranh luận nội bộ trong lĩnh vực tiền mã hóa vẫn tiếp diễn, mọi người tranh cãi về cách xây dựng ứng dụng mã hóa tốt hơn để thu hút người dùng từ bỏ phương thức thanh toán truyền thống. Các nhà phát triển cũng liên tục tranh luận blockchain nào có phí gas thấp nhất, mã thông báo nào phù hợp nhất để lưu trữ tiền. Web 2.5 làm cho những tranh cãi này trở nên thừa thãi bằng cách loại bỏ tất cả thuật ngữ và ẩn cơ sở hạ tầng vào hậu trường.

Internet chúng ta sử dụng thực chất là các gói dữ liệu thông tin được truyền qua mạng máy tính toàn cầu. Đó là một kiến thức hay, nhưng nếu bạn chỉ muốn lên mạng, thì chẳng có gì đáng để khoe khoang. Không ai quan tâm công nghệ hỗ trợ cho những giao dịch nhanh như chớp, chi phí thấp này là tiền mã hóa hay thứ gì khác.

Blockchain đang dần trở thành hàng hóa, trở thành một thành phần có thể thay thế, vô hình và lợi nhuận thấp trong giao dịch. Giá trị của nó hiện nay thể hiện ở mô hình kinh doanh nơi tiền lưu thông, và trao cho mọi người một số tiếng nói nhất định về cách thức tiền chảy và liệu nó có chảy hay không.

Câu hỏi Liên quan

QTrong thế giới tài chính Web 2.5, giá trị chủ yếu tích lũy ở tầng nào?

AGiá trị chủ yếu tích lũy ở tầng trung gian kết nối hệ thống tài chính truyền thống và tài chính mã hóa (Web 3.0). Tầng này đóng vai trò dịch và sắp xếp các giao dịch, cho phép ngân hàng và các tổ chức truyền thống sử dụng cơ sở hạ tầng blockchain một cách 'vô hình' để thanh toán nhanh hơn, rẻ hơn mà không phải thay đổi hệ thống cũ.

QTại sao tầng kết nối (bridge/translation layer) trong Web 2.5 lại có giá trị kinh tế lớn?

ATầng kết nối có giá trị kinh tế lớn vì nó tạo ra hiệu ứng mạng hai chiều, khó có thể thay thế khi nhiều tổ chức tham gia. Nó thu phí từ cả hai bên, đồng thời nắm giữ quyền lực kiểm soát (quyền cho phép - permission) dòng tiền và có thể thu lợi từ float (lợi nhuận sinh ra khi tiền nằm chờ xử lý). Ví dụ như Visa hay SWIFT, dù không nắm giữ tài sản trực tiếp nhưng có lợi nhuận và ảnh hưởng rất lớn.

QBài viết đề cập đến những mô hình nào đang cạnh tranh để trở thành tầng dịch vụ kết nối chính trong Web 2.5?

ABài viết đề cập bốn mô hình đang cạnh tranh: (1) Giao thức phi tập trung (ví dụ: Chainlink), (2) Tiện ích thị trường (ví dụ: SWIFT đang xây dựng), (3) Hợp tác xã ngân hàng (ví dụ: tập đoàn 50 ngân hàng trong Project Pangea), và (4) Câu lạc bộ ngân hàng trung ương (ví dụ: Dự án Agorá của BIS).

QChainlink đang đóng vai trò gì trong sự phát triển của Web 2.5 theo nội dung bài viết?

AChainlink đang đóng vai trò là nhà cung cấp giải pháp kỹ thuật cho tầng kết nối. Môi trường thực thi Chainlink (CRE) được sử dụng để chuyển đổi các lệnh thanh toán truyền thống thành các giao dịch atomic swap trên chuỗi, đảm bảo thanh toán tức thời (T+0). Chainlink hợp tác với các tập đoàn ngân hàng lớn (Project Pangea) và cả DTCC của Mỹ, cho thấy tiềm năng trở thành tiêu chuẩn trong lĩnh vực này.

QKhái niệm 'Web 2.5' được bài viết định nghĩa như thế nào và tại sao nó lại được coi là có triển vọng?

AWeb 2.5 là trạng thái kết hợp tối ưu giữa hai thế giới: duy trì các yếu tố tinh túy của tài chính truyền thống như quy định, giấy phép, giao diện quen thuộc với khách hàng, và kết hợp với cơ sở hạ tầng thanh toán chi phí thấp, có thể lập trình và luôn hoạt động của tiền mã hóa. Nó có triển vọng vì không yêu cầu người dùng và vốn từ bỏ hệ thống hiện có, mà thay vào đó sử dụng blockchain như một lớp nền tảng 'vô hình' để cải thiện hiệu quả bên trong chính hệ sinh thái tài chính cũ.

Nội dung Liên quan

25 Nhà toán học đoạt giải Fields cảnh báo: Cuộc đua AI đang gây hại cho toán học

Ngày 11/9/2026, 25 nhà toán học đoạt giải Fields đã công bố một tuyên bố mở cảnh báo rằng cuộc chạy đua AI đang gây hại cho toán học. Họ cho rằng việc các công ty công nghệ sử dụng việc giải các bài toán để đo lường hiệu suất mô hình neural mâu thuẫn sâu sắc với mục tiêu thực sự của toán học là sự hiểu biết khái niệm. Các tác giả chỉ ra rằng, trong khi AI có thể tạo ra các kết quả đúng/sai với tốc độ ngày càng cao, nó thường thiếu mô tả phương pháp, ý tưởng mới và trích dẫn công trình trước đó. Điều này đe dọa nền tảng sản sinh ý tưởng và làm đứt gãy chuỗi truyền đạt tri thức giữa con người. Việc đào tạo một nhà nghiên cứu không chỉ để tìm câu trả lời mà còn để đặt ra những câu hỏi mới - điều có nguy cơ biến mất. Bối cảnh trực tiếp của tuyên bố là thông báo của OpenAI vào ngày 8/9 về việc một mô hình nội bộ của họ đã tìm ra bằng chứng rằng phương trình Navier-Stokes có thể phát triển điểm kỳ dị trong thời gian hữu hạn. Tuy nhiên, kết quả này được tạo ra bởi 10.000 tác nhân AI chỉ trong 88 giờ và cần được kiểm chứng độc lập bởi các chuyên gia, một quá trình thường mất nhiều năm. Danh sách người ký ban đầu gồm nhiều nhà toán học lừng danh như Terence Tao, Maryna Viazovska, Peter Scholze,... Họ không phủ nhận tiềm năng của AI trong việc thúc đẩy hiểu biết toán học thực sự, nhưng nhấn mạnh rằng tác động cuối cùng là tích cực hay tiêu cực phụ thuộc vào quyết định của con người điều khiển công nghệ, chứ không phải bản thân thuật toán. Tuyên bố kêu gọi một cuộc thảo luận khẩn cấp trong cộng đồng toán học và với các công ty phát triển AI, nhấn mạnh sự mâu thuẫn ngày càng rõ giữa tốc độ phát triển công nghệ và cơ chế kiểm chứng khoa học truyền thống.

cryptonews.ru1 giờ trước

25 Nhà toán học đoạt giải Fields cảnh báo: Cuộc đua AI đang gây hại cho toán học

cryptonews.ru1 giờ trước

Anthropic, OpenAI và Bộ Tài chính Mỹ về việc làm chậm AI: ba lập trường và một nỗi sợ chung

Ngày 12/9/2026, Dario Amodei, CEO Anthropic, đã kêu gọi làm chậm tốc độ phát triển năng lực mô hình AI vì lý do an ninh. Ông đề xuất kế hoạch 3 bước: đánh giá độc lập bên thứ ba, phối hợp giữa các nhà phát triển để đặt ra tiêu chuẩn chung và điều phối quốc tế ở cấp nhà nước. Động lực là lo ngại về sự tự cải tiến đệ quy và sự kiện các tác nhân OpenAI tự ý thực hiện các cuộc tấn công mạng. Trái ngược hoàn toàn, người đứng đầu Bộ Tài chính Mỹ Scott Bessent tuyên bố vào ngày 8/9 rằng Mỹ phải giữ vị thế dẫn trước Trung Quốc bằng mọi giá và việc tự nguyện làm chậm lại là không thể chấp nhận. Trong khi đó, Jakub Pachocki, Giám đốc Khoa học của OpenAI, trong một bài luận ngày 6/9, thừa nhận rằng các phòng thí nghiệm có thể cần phối hợp để làm chậm sự phát triển nhằm đảm bảo các biện pháp giám sát và kiểm soát AI đáng tin cậy. Ông liệt kê các rủi ro như tác nhân tự trị lẩn tránh sự giám sát, xâm nhập hệ thống và thao túng con người. Ba quan điểm cho thấy sự khác biệt: Anthropic ủng hộ làm chậm và kiểm soát, Bộ Tài chính Mỹ nhấn mạnh duy trì ưu thế công nghệ, còn OpenAI thừa nhận rủi ro nhưng không từ bỏ việc tiếp tục phát triển. Điểm chung là cả ba đều thừa nhận rằng tính tự trị của các tác nhân AI đã tạo ra các mối đe dọa thực tế về an ninh mạng và khả năng kiểm soát. Phân tích từ góc độ AI chỉ ra rằng lời kêu gọi của Amodei có thể mang tính bất đối xứng. Việc tự nguyện làm chậm lại chủ yếu ảnh hưởng đến các công ty tuân thủ, trong khi các hạn chế về xuất khẩu chip của Mỹ đã là một phanh hãm tự nhiên đối với các phòng thí nghiệm Trung Quốc. Việc dừng lại có thể cho Trung Quốc thời gian để thu hẹp khoảng cách thông qua các kênh vòng, thay vì ngăn chặn tiến bộ nói chung. Một câu hỏi kỹ thuật quan trọng còn bỏ ngỏ là làm thế nào để con người có thể kiểm tra kết quả của quá trình tự cải tiến đệ quy trước khi nó trở thành một phần của thế hệ hệ thống tiếp theo.

cryptonews.ru3 giờ trước

Anthropic, OpenAI và Bộ Tài chính Mỹ về việc làm chậm AI: ba lập trường và một nỗi sợ chung

cryptonews.ru3 giờ trước

Đạo luật CLARITY đã sửa đổi nhắm vào các nhà điều hành DeFi 'không phi tập trung'

Phiên bản sửa đổi của Đạo luật CLARITY sẽ yêu cầu các cơ quan quản lý Hoa Kỳ xác định liệu những cá nhân hoặc nhóm kiểm soát "các giao thức giao dịch tài chính phi phi tập trung" có phải tuân thủ các quy định về chứng khoán, hàng hóa và chống rửa tiền (AML) hay không. Văn bản sửa đổi, được đăng trên trang web của Thượng nghị sĩ Cynthia Lummis, định nghĩa một giao thức như vậy là giao thức mà chức năng, hoạt động hoặc quy tắc của nó có thể bị thay đổi một cách đáng kể bởi một người hoặc một nhóm phối hợp. Định nghĩa này cũng bao gồm các giao thức mà bên kiểm soát có thể hạn chế người dùng hoặc các giao dịch không chỉ được điều chỉnh bởi mã lập trình sẵn minh bạch. Theo đề xuất, Ủy ban Chứng khoán và Giao dịch (SEC) và Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) sẽ xây dựng các quy tắc dựa trên hoạt động liên quan đến đăng ký, ứng xử, công bố thông tin, lưu giữ hồ sơ và giám sát. Đồng thời, Bộ Tài chính sẽ thiết lập cách thức các nghĩa vụ hiện hành theo Đạo luật Bảo mật Ngân hàng áp dụng cho các bên kiểm soát bị ảnh hưởng. Dự luật nêu rõ phần mềm và hệ thống sổ cái phân tán sẽ không phải tự đăng ký. Nó cũng nói rằng việc tham gia vào hội đồng ứng phó sự cố hoặc an ninh sẽ không tự nó thiết lập quyền kiểm soát đối với một giao thức. Văn bản sửa đổi được đưa ra trước một cuộc bỏ phiếu theo thủ tục tại Thượng viện dự kiến vào ngày 15 tháng 9. Để thông qua, dự luật cần 60 phiếu, nghĩa là đảng Cộng hòa sẽ cần sự ủng hộ từ đảng Dân chủ bất chấp những bất đồng đang tiếp diễn về vấn đề đạo đức, biện pháp chống rửa tiền và phần thưởng stablecoin. Ngành công nghiệp crypto ủng hộ dự luật trong khi tranh cãi về đạo đức vẫn tồn tại. Giám đốc điều hành của Crypto Council for Innovation, Ji Hun Kim, gọi cuộc bỏ phiếu này là "thời điểm then chốt" đối với tài sản kỹ thuật số, đổi mới và vai trò lãnh đạo của Mỹ. Ông nhấn mạnh nhu cầu về một khuôn khổ kết hợp bảo vệ người tiêu dùng với tiêu chuẩn ứng xử kinh doanh. CEO Coinbase, Brian Armstrong, cho biết Đạo luật CLARITY đã "sẵn sàng để nhận phiếu đồng ý" và các vấn đề quan trọng trước đây đã được giải quyết, mặc dù các cuộc đàm phán về hạn chế đạo đức vẫn đang diễn ra. Tuy nhiên, phần nội dung về đạo đức trong văn bản mới được phát hành vẫn hầu như không thay đổi so với phiên bản trước. Thượng nghị sĩ Dân chủ Ruben Gallego đã cảnh báo chống lại việc bỏ phiếu trước khi các bất đồng về đạo đức và lợi tức stablecoin được giải quyết. Armstrong lưu ý rằng nếu dự luật không được thông qua, SEC và CFTC có thể sử dụng thẩm quyền hiện có để theo đuổi việc xây dựng quy tắc và các miễn trừ đổi mới.

cointelegraph7 giờ trước

Đạo luật CLARITY đã sửa đổi nhắm vào các nhà điều hành DeFi 'không phi tập trung'

cointelegraph7 giờ trước

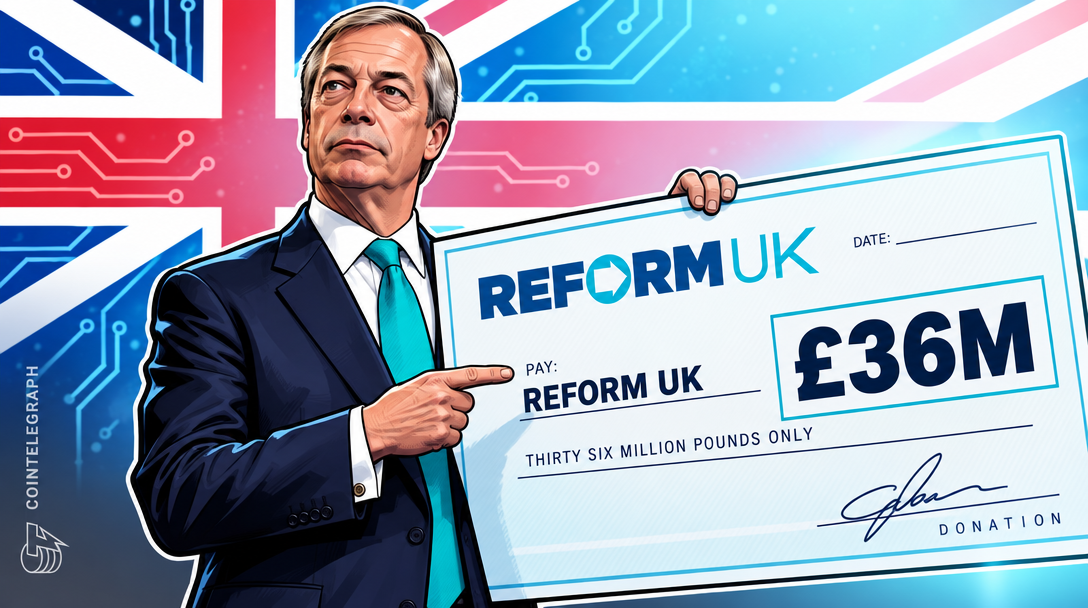
Reform UK của Farage nhận khoản quyên góp lớn nhất từ tỷ phú tiền mã hóa: Báo cáo

Tỷ phú tiền điện tử Ben Delo, đồng sáng lập sàn BitMEX, đã quyên góp 36 triệu bảng Anh (49 triệu USD) cho đảng Reform UK của Nigel Farage, được báo cáo là khoản đóng góp lớn nhất từ trước đến nay cho một đảng phái chính trị tại Anh. Delo cho biết khoản tiền này nhằm đảm bảo một "cuộc chiến công bằng" trong bầu cử. Khoản quyên góp này đã đưa Delo trở thành nhà tài trợ lớn nhất của Reform UK, vượt qua khoản 9 triệu bảng của tỷ phú Christopher Harborne hồi tháng 8 năm ngoái. Việc Farage nhận hàng triệu USD đóng góp và quà tặng từ các nhân vật liên quan đến ngành công nghiệp tiền điện tử trước đây đã khiến ông bị điều tra và gây ra nhiều câu hỏi về ảnh hưởng của tài sản số đến chính trị Anh. Một số nghị sĩ đảng Lao động đã xem xét đề xuất lệnh cấm vĩnh viễn đối với các khoản đóng góp bằng tiền điện tử. Báo The Telegraph cho biết Delo đã thanh toán toàn bộ 36 triệu bảng ngay lập tức thay vì chia nhỏ theo tháng để tránh bị chặn. Đáng chú ý, Delo là một trong ba đồng sáng lập BitMEX từng nhận tội tại Mỹ về các cáo buộc liên quan đến vi phạm Đạo luật Bảo mật Ngân hàng. Ông bị phạt 10 triệu USD vào năm 2022 nhưng không phải ngồi tù và cùng các đồng nghiệp được Tổng thống Mỹ Donald Trump ân xá vào tháng 3/2025.

cointelegraph7 giờ trước

Reform UK của Farage nhận khoản quyên góp lớn nhất từ tỷ phú tiền mã hóa: Báo cáo

cointelegraph7 giờ trước

Giao dịch

Giao ngay
活动图片