Автор: Wall Street Insights
Значительное превышение ожиданий по данным о занятости в несельскохозяйственном секторе США в августе еще больше усилило разногласия на рынке относительно будущего курса ФРС в сентябре. Сильный рост занятости свидетельствует о сохраняющейся устойчивости американской экономики и заставил рынки вновь скорректировать в сторону повышения ожидания по поводу повышения ставки ФРС. В пятницу американские акции упали, доходность казначейских облигаций США повсеместно выросла, золото оказалось под давлением.
Данные, опубликованные в пятницу Министерством труда США, показали, что в августе было создано 162 000 новых рабочих мест в несельскохозяйственном секторе, что примерно в три раза превышает ожидания экономистов. Более сильные, чем ожидалось, показатели занятости означают, что рынок труда не демонстрирует заметного ухудшения, которого ранее опасались рынки, и еще больше усложняют для ФРС процесс выработки политики, направленной на балансирование между занятостью и инфляцией.
Рынок федеральных фондовых фьючерсов показывает, что вероятность повышения процентной ставки ФРС на заседании 16 сентября возросла примерно до 60%. Ранее член Совета управляющих ФРС Уоллер дал сигнал о склонности сохранить ставки на прежнем уровне, и ставки рынка на повышение в сентябре на некоторое время отступили.
Реакция рынка впоследствии сместилась в сторону "ястребиной". Три основных фондовых индекса США в пятницу завершили торги снижением, доходность казначейских облигаций США повсеместно выросла. Тем не менее, с точки зрения недельного графика индексы S&P 500 и Nasdaq 100 все же выросли, что свидетельствует о том, что вызванная данными о занятости коррекция на рынке пока остается довольно ограниченной.
Доходность казначейских облигаций США выросла по всем направлениям, давление на рисковые активы пока не проявилось явно
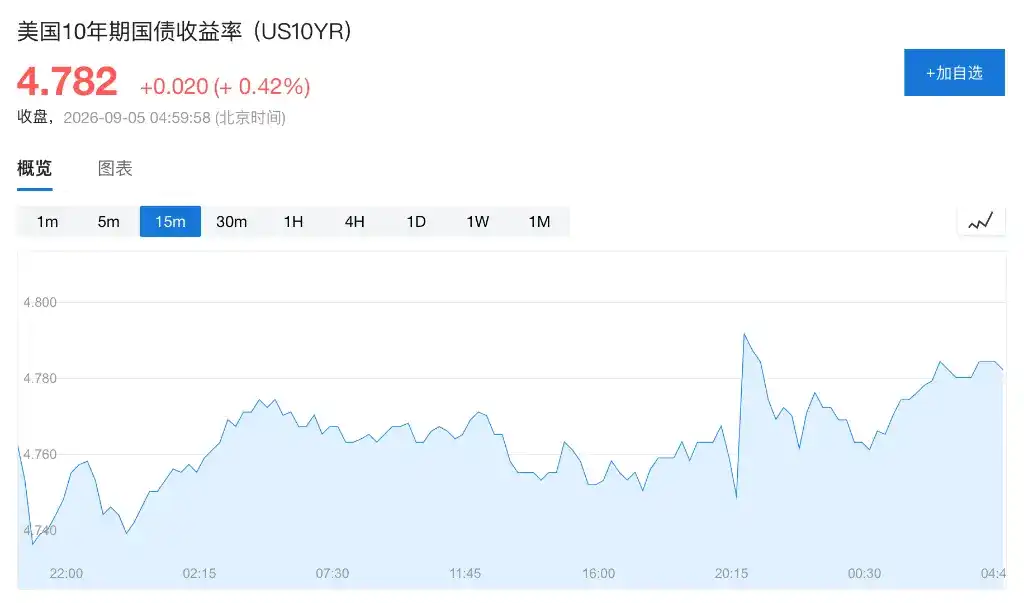
После публикации данных о занятости началась распродажа американских казначейских облигаций, доходность по срокам погашения повсеместно выросла.
Среди них доходность 2-летних казначейских облигаций, наиболее чувствительных к денежно-кредитной политике, выросла на 3,4 базисных пункта до 4,3703%, в ходе торгов достигнув максимума в 4,416%, что является самым высоким уровнем с января 2025 года; доходность 10-летних казначейских облигаций выросла на 2,2 базисных пункта до 4,782%; доходность 30-летних казначейских облигаций незначительно выросла на 0,3 базисных пункта до 5,246%.
Тем не менее, распространение данной волатильности на рынке облигаций на другие рисковые активы все еще ограничено. Кредитные спреды по-прежнему находятся на низком уровне, а стоимость хеджирования рисковых активов также относительно невелика. В JPMorgan отмечают, что ликвидность на рынке казначейских облигаций США заметно ухудшилась, но в фьючерсах на индексы акций и ETF корпоративных облигаций аналогичного давления пока не наблюдается.
Директор по исследованиям и стратегии в области фиксированного дохода в Charles Schwab Коллин Мартин заявил, что текущие финансовые условия по-прежнему остаются мягкими, а кредитные спреды находятся на аномально низком уровне. В то же время корпоративная прибыль демонстрирует годовой рост более чем на 20%, и текущая стоимость корпоративного финансирования, похоже, еще не оказывает заметного давления на компании.
Это означает, что, несмотря на то, что данные о занятости повысили ожидания по процентным ставкам, влияние высоких ставок на корпоративное финансирование и рисковые активы в настоящее время еще не проявилось в полной мере.
Бум инвестиций в ИИ обеспечивает поддержку, структура занятости демонстрирует дифференциацию
Устойчивость американской экономики в настоящее время также связана с продолжающимся ростом инвестиций в инфраструктуру ИИ.
Главный инвестиционный директор Hirtle & Co. Брэд Конгер заявил, что в данных о занятости за август уже можно увидеть контуры "эффекта замещения ИИ": в финансовой деятельности и информационной отрасли в совокупности сократилось 34 000 рабочих мест, в то время как в строительстве, производстве и коммунальном хозяйстве, связанных со строительством центров обработки данных, поставками оборудования и обеспечением электроэнергией, показатели занятости были более сильными.
Экономисты BNP Paribas в отчете для клиентов заявили, что отчет о занятости показывает, что экономика США по-прежнему находится на стадии циклического расширения, чему способствуют мягкая политика и бум строительства инфраструктуры ИИ. В условиях ограниченного предложения рабочей силы уровень безработицы может продолжать снижаться, а заработная плата — испытывать давление в сторону роста.
В то же время высокие затраты на финансирование пока не оказывают явного сдерживающего воздействия на кредитную экспансию. В JPMorgan обнаружили, что, хотя стоимость заимствований уже выросла, объем кредитования и создание денег в США не сократились синхронно, банковское кредитование продолжает расти, а чистый объем выпуска облигаций инвестиционного уровня американскими компаниями в августе также увеличился.
Таким образом, сценарий, с которым в настоящее время сталкивается экономика США, не является типичной ситуацией "высокие ставки подавляют спрос". Хотя стоимость корпоративного финансирования выросла, кредитная активность и инвестиционный спрос по-прежнему демонстрируют определенный рост. Это также одна из причин, по которой рисковые активы не испытали более резкой корректировки при столкновении с "ястребиными" данными о занятости.
Ожидания повышения ставки растут, данные по инфляции станут следующим ключевым тестом
Данные по занятости в несельскохозяйственном секторе явно смещены в сторону "ястребиной" позиции, но их недостаточно для полного определения следующего шага политики ФРС. В дальнейшем рынок будет уделять больше внимания данным по инфляции.
Глобальный инвестиционный стратег iCapital Дэн Судзуки предупредил, что если процентные ставки существенно вырастут еще больше, это может вынудить инвесторов более активно сокращать рисковые позиции и еще больше ухудшить настроения на рынке.
Главный рыночный стратег Alpine Saxon Woods Сара Хант заявила, что по сравнению с более слабым отчетом о занятости, данные по занятости явно предоставляют "голубям" гораздо меньше оснований для своей политики.
Старший макростратег State Street Марвин Ло отметил, что отчет о занятости в пятницу вновь показал, что экономика США по-прежнему функционирует хорошо, даже без структурных условий для снижения уровня безработицы. Он считает, что рынок подает сигнал Уолшу о том, что "следует повысить ставки", и по-прежнему ожидает, что ФРС повысит ставки в этом году.
Глава отдела стратегии акций США и деривативов BNP Paribas Грег Боутл заявил, что поскольку сезон отчетности в основном завершен, макроэкономические данные в ближайшие недели станут важной переменной, влияющей на рынок. Он считает, что сейчас подходящее время для более осторожного отношения к акциям, но еще не время для явного медвежьего настроения.
По его мнению, данные по занятости в несельскохозяйственном секторе в пятницу, хотя и немного смещены в сторону "ястребиной" позиции, все же не полностью проясняют дальнейшее направление политики ФРС. Следующей ключевой переменной станут данные по ИПЦ, которые будут опубликованы на следующей неделе, а также вопрос, выберет ли ФРС повышение ставок перед промежуточными выборами в США.