Оригинальный автор: Сюй Чао
Оригинальный источник: Wall Street News
Отчет о занятости в США за август будет опубликован сегодня вечером. Уолл-стрит ожидает небольшого восстановления роста занятости по сравнению с отрицательным значением июля, но рыночная логика уже резко изменилась — для инвесторов хорошие данные не обязательно являются хорошей новостью, а плохой отчет о занятости не обязательно означает катастрофу. Суть игры с данными заключается в дальнейшем пути повышения процентных ставок ФРС.
Консенсус рынка ожидает прироста рабочих мест в августе на 55 тысяч человек, что станет восстановлением с падения на 23 тысячи в июле. Ожидается, что уровень безработицы останется неизменным на уровне 4,1%, а прогнозируемый рост средней почасовой заработной платы составит 0,3%. Goldman Sachs занимает более осторожную позицию, ожидая прироста всего в 40 тысяч человек, что немного ниже консенсуса. По данным команды по рыночной разведке JPMorgan, председатель ФРС Уорш на ежегодном собрании в Джексон-Хоуле четко дал понять, что экономика в настоящее время находится в состоянии полной занятости, а инфляционное давление остается высоким, это означает, что данные по занятости сейчас работают в логической схеме «хорошие новости — это плохие новости» — сильная занятость поднимет доходность облигаций и сдержит фондовый рынок США.
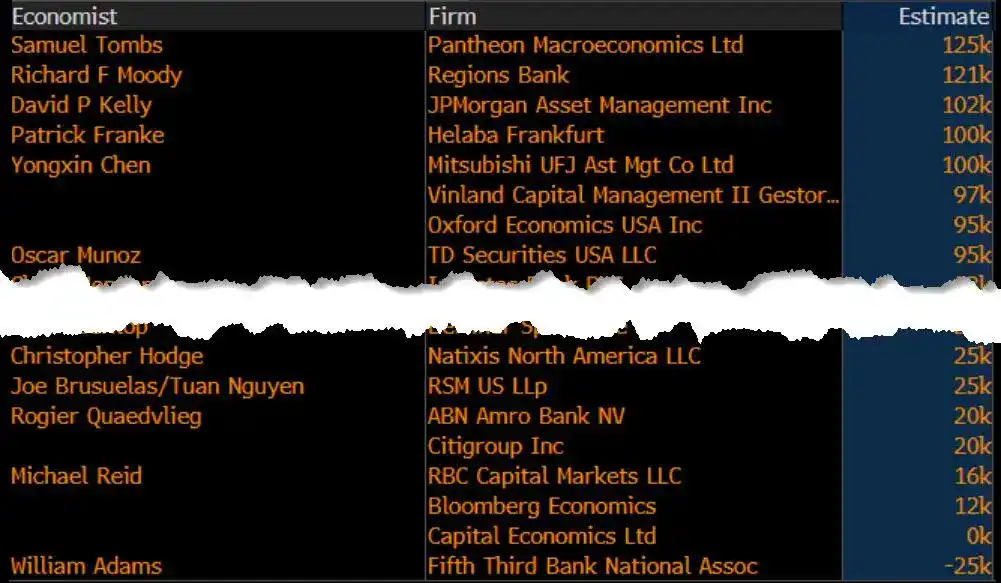
Что касается влияния на рынок, JPMorgan считает, что в текущей политической среде данные по ИПЦ на следующей неделе окажут большее влияние на заседание ФРС 16 сентября, чем сегодняшний отчет по занятости. По данным JPMorgan, подразумеваемая волатильность опционов на индекс S&P 500 с истечением 4 сентября составляет около 1,1%. По мнению главного экономиста Bloomberg Анны Вонг, если в августе данные по занятости снова окажутся отрицательными, «в современной истории ФРС нет прецедентов, когда бы ФРС повышала ставки после двух месяцев подряд отрицательного роста занятости».
Ожидания данных: смешанные, сигналы противоречивы
Опережающие индикаторы рынка труда в августе показывают явные расхождения, что делает прогнозирование более сложным, чем обычно.
Занятость в частном секторе ADP в августе выросла всего на 38 тысяч человек, что является самым медленным темпом с января этого года, ниже консенсусных 47 тысяч, что является самым большим отклонением в меньшую сторону от ожиданий за последнее время.
Статистика общественной рабочей силы Revelio показывает, что в августе во всей экономике было создано 36,5 тысяч новых рабочих мест, что заметно замедлилось по сравнению с 79,2 тысячами в июле. Количество первичных заявок на пособие по безработице в период обследования BLS выросло до 207 тысяч, что выше 189 тысяч в июльский период обследования. Средний показатель альтернативного индикатора занятости, отслеживаемый Goldman Sachs, составил 31 тысячу, что ниже июньских 65 тысяч. Кроме того, отчет Challenger показывает, что в августе работодатели объявили о 52,9 тысячах увольнений, что значительно выше, чем 33,4 тысячи в июле.
Но общее количество увольнений все еще остается умеренным — по данным Challenger, совокупное количество увольнений за первые 8 месяцев 2026 года составило около 530 тысяч человек, что является самым низким показателем за аналогичный период с 2022 года; планы по найму являются самыми высокими с 2023 года.
Среднемесячное значение первичных заявок на пособие по безработице составило 204 тысячи, что ниже июльских 210 тысяч. Уровень увольнений по JOLTS также снизился на 0,1 процентного пункта до 1,0%. Кроме того, в предыдущие два месяца занятость в сфере отдыха и гостиничного бизнеса сократилась в совокупности на 83 тысячи человек, занятость в сфере образования на местном уровне — на 61 тысячу человек, что оставляет пространство для нормализации и восстановления.
class="ql-align-justify">Данные по количеству вакансий (объединенные JOLTS, Indeed и LinkUp) в июле в основном остались без изменений, в последнее время явных трендовых изменений не наблюдается.Сигналы деловых опросов также неоднозначны: индекс занятости в производственном секторе ISM незначительно снизился до 51,2, оставаясь в зоне расширения, но темпы замедлились; индекс занятости в сфере услуг ISM незначительно вырос до 47,8, оставаясь в зоне сокращения второй месяц подряд; в то же время компоненты занятости в производственном и сервисном PMI от S&P Global оба усилились, причем последний показал самый быстрый рост занятости почти за 18 месяцев.
Истечение срока временного защищенного статуса: потенциальный риск просадки в нижнем хвосте
Аналитики специально указывают на политический фактор, который может механически снизить данные по занятости — истечение срока действия временного защищенного статуса (Temporary Protected Status) примерно для 300 тысяч иммигрантов (в основном гаитянского происхождения) в конце июля, что повлекло за собой прекращение действия их разрешений на работу в США.
По оценкам Barclays, около 200 тысяч из них все еще учитывались как занятые во время опроса по занятости в июле, и ожидается, что около 25 тысяч исчезнут из статистики за август, поскольку работодатели перестанут включать их в платежные ведомости. По мере того как оставшиеся лица будут постепенно проходить проверку на соответствие требованиям, в последующие месяцы они продолжат оказывать негативное влияние. Некоторые лица уже подали заявления на убежище до крайнего срока, часть из них была одобрена до истечения срока действия статуса и сохранила право на работу; другие могут все еще временно фигурировать в записях работодателей о заработной плате, поскольку работодатели еще не завершили проверку их права на работу.
По оценке главного экономиста Bloomberg Анны Вонг, с учетом вышеперечисленных факторов существует довольно высокая вероятность того, что в августе данные по занятости покажут второй месяц подряд отрицательного роста.
Годовая базисная корректировка: данные по занятости изначально были занижены
В контексте публикации этих данных также необходимо учитывать предварительные результаты годовой базисной корректировки, опубликованные Бюро статистики труда США (BLS) в августе.
Корректировка показывает, что по состоянию на март 2026 года, до сезонной корректировки, количество занятых было на 79 тысяч человек, или примерно на 0,1%, ниже ранее оцененного значения. Этот масштаб значительно меньше, чем корректировка в прошлом году — объем корректировки за базовый период март 2025 года составил 911 тысяч человек.
Рассматривая структуру, занятость в частном секторе была скорректирована в сторону понижения в большей степени — на 178 тысяч человек, что означает, что среднемесячный рост фактически составлял 24 тысячи человек, а не ранее объявленные 38 тысяч. По отраслям, наибольшее понижение коснулось розничной торговли (-154,6 тысячи), наибольшее повышение — транспорта и складского хозяйства (+135,1 тысяча), занятость в государственном секторе, несмотря на сокращение федеральных служащих, была пересмотрена в сторону повышения на 99 тысяч человек. Окончательные скорректированные данные будут официально включены в отчет о занятости в феврале 2027 года.
Путь политики ФРС: после данных по занятости, ИПЦ — настоящий ключевой фактор
На уровне политики ФРС суждения аналитиков довольно едины: данные по занятости, близкие к ожиданиям, и стабильный уровень безработицы будут соответствовать суждению о том, что «рынок труда остывает, но не ухудшается резко», и эта ситуация позволит политикам продолжать фокусироваться на целях политики в области инфляции.
Сценарий, который действительно изменит логику политики, — это резкое отрицательное изменение данных по занятости. Анна Вонг прямо заявляет: «Если данные по занятости в августе снова окажутся отрицательными, в современной истории ФРС нет прецедента повышения ставок после двух месяцев подряд отрицательного роста», что немедленно заморозит любые ожидания рынка в отношении повышения ставок.
С точки зрения реакции рынка, JPMorgan считает, что при наличии только одного отчета по занятости и одного отчета по ИПЦ до заседания ФРС 16 сентября, последний имеет больший вес. Сильные данные по занятости подтолкнут доходность облигаций вверх, подавляя фондовый рынок через логику самоусиления «больше рабочих мест → больше потребления → дальнейшее расширение найма компаниями», и особенно стоит опасаться этого механизма передачи, учитывая, что Уорш уже указал в Джексон-Хоуле на опасность либеральных финансовых условий.
JPMorgan устанавливает «интервал золотого сечения» на уровне от 30 до 70 тысяч новых рабочих мест, в рамках которого рынок, скорее всего, останется относительно стабильным.
Если данные превысят 100 тысяч человек, фондовый рынок США окажется под заметным давлением
По мнению JPMorgan, вот пути рыночной реакции, соответствующие разным диапазонам данных:
Если данные превысят 100 тысяч человек, фондовый рынок США окажется под заметным давлением, доходность 10-летних казначейских облигаций США вырастет, рынок будет более полно оценивать вероятность повышения ставок в сентябре; если данные окажутся в диапазоне от 70 до 100 тысяч, рынок акций окажется под небольшим давлением, доходность будет умеренно расти; от 30 до 70 тысяч — это «интервал золотого сечения», реакция рынка будет относительно нейтральной; если данные окажутся ниже 30 тысяч или отрицательными, краткосрочные процентные ставки быстро снизятся, но отрицательный сценарий может вызвать «опасения стагфляции», и оценка рынком пути политики ФРС будет крайне сложной.
Goldman Sachs ожидает, что рост средней почасовой заработной платы в месячном исчислении составит 0,4%, что выше консенсусных 0,3%, полагая, что положительный календарный эффект поддержит данные по зарплатам в сторону повышения. Трекер заработной платы Goldman Sachs показывает, что во втором квартале рост почасовой заработной платы в годовом исчислении составил 2,8%, в годовом исчислении — 3,6%, что все еще ниже порогового значения роста в 4%, которое, по их оценкам, соответствует целевой инфляции в 2%.