По мере того, как индустрия взрослеет и заимствует всё больше приёмов из арсенала традиционных финансов, криптопроекты начинают перенимать некоторые модели поведения публичных компаний.
Новейшее увлечение, охватившее криптоград, — это выкупы токенов: использование доходов для обратной покупки собственного токена.
С начала 2026 года криптопроекты потратили на эту практику около 640 миллионов долларов, что примерно на 17% больше, чем за аналогичный период прошлого года, и на порядок больше, чем 366 000 долларов, потраченных в 2024 году. На долю Hyperliquid и Pump.fun приходится почти 90% текущих расходов.
Так в чём же внезапная привлекательность?
Выкупы могут создать спрос на токен, в то время как сжигания могут сократить предложение, делая каждый токен более ценным. Эта динамика может оказывать повышательное давление на цену токена.
Это также даёт держателям более ощутимую связь с экономической активностью базового протокола. Орест Гавриляк, главный юрисконсульт агрегатора децентрализованных бирж 1inch, рассказывает журналу Magazine:
«Когда проекты внедряют выкупы и сжигания, финансируемые за счёт доходов, они, как правило, ставят перед собой одну из двух целей: либо уменьшить количество токенов в обращении, либо продемонстрировать обоснованность инвестиций в доходы протокола».
Гавриляк говорит, что сообщить пользователям, что проект «выкупил и сжёг токены», «намного проще», чем объяснять, как работают права управления, как устанавливаются комиссии или как используется протокол.
По теме: Pump.fun уволила сотрудников до того, как они получили миллионы в токенах PUMP: отчёт
Но есть и обратная сторона: каждый доллар, который протокол тратит на покупку своего токена, — это доллар, который можно было бы потратить на найм разработчиков, расширение бизнеса, укрепление баланса или развитие продукта.
Итак, по мере того как выкупы становятся одним из самых горячих инструментов токеномики в криптосфере, действительно ли они полезны для проектов, которые их используют?
Почему криптопроекты покупают себя сами
Вы можете задаться вопросом, не является ли покупка проектами собственного токена контрпродуктивной. В конце концов, проекты обычно продают токены, чтобы привлечь средства для покрытия расходов.
Почти, но с важной оговоркой. Использование полученных доходов для обратного выкупа токенов (а затем для их удержания или сжигания) создаёт неявную связь между успехом протокола и стоимостью его токена. С этим криптопроекты давно борются. Как объясняет Макс Шэннон, старший научный сотрудник Bitwise Europe:
«Выкупы и сжигания остаются эффективным способом накопления стоимости для держателей токенов: они создают постоянный спрос на открытом рынке на токен, напрямую привязывая успех токена к внедрению платформы».
Это знаменует собой кардинальные перемены для индустрии, которая последние пару лет гналась за нарративами или спекулировала на теории «большего дурака» — пользователи, покупавшие Fartcoin или Peanut the Squirrel, делали это не из-за их здравых экономических моделей.
Некоторые протоколы заходят в этой идее намного дальше других. Например, Hyperliquid использовал 99% своих доходов для выкупа и сжигания HYPE, а 50% доходов Pump.fun направляется на покупку и сжигание своего токена, при этом из обращения уже выведено токенов PUMP на сумму 446,65 миллиона долларов.
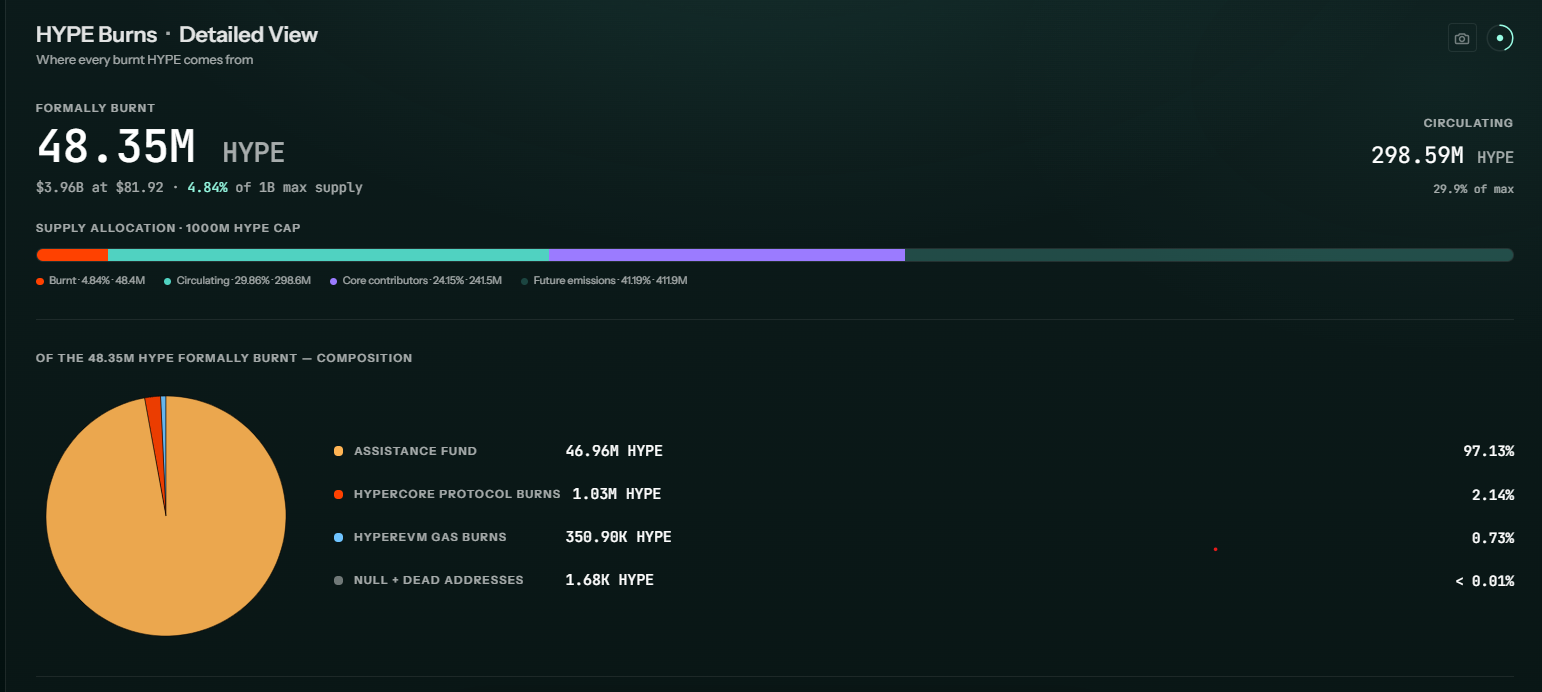
Сжигания HYPE. Источник: Hyperliquid
Инфраструктурный протокол DeFi Spark предлагает слегка иную модель: по словам соучредителя и генерального директора Сэма Макферсона, протокол приобрёл более 143 миллионов SPK через выкупы на открытом рынке, финансируемые за счёт протокольного излишка.
Но эти токены не были сожжены, а остались в казне Spark для вознаграждения долгосрочных участников экосистемы. Макферсон говорит журналу Magazine, что цель не просто в сокращении предложения:
«Держатели токенов должны участвовать в долгосрочном экономическом успехе протокола, а не просто получать распределение каждый раз, когда он генерирует доход».
Он говорит, что выкупы позволяют Spark создать такую согласованность, «сохраняя гибкость в отношении того, как и когда в конечном итоге будет использован приобретённый SPK», что позволяет протоколу сделать свой токен экономически значимым, а не «простым механизмом выплаты дивидендов».
Выкупы токенов также являются высокоэффективным с налоговой точки зрения способом возврата доходов держателям, поскольку пользователи не получают огромного налогового счета на дивиденды или вознаграждения.
Действительно ли покупка токена — лучшее использование денег?
Хотя всё это звучит вполне разумно, более важный вопрос заключается в том, действительно ли покупка собственного токена — лучшее использование средств проекта?
Вероятно, не в каждом случае. Макферсон говорит:
«Вопрос должен быть следующим: какое использование следующего доллара излишка является наиболее ценным?»
Если протокол может реинвестировать капитал с привлекательной доходностью, говорит он, это может быть «гораздо ценнее», чем просто распределять доход по мере его поступления.
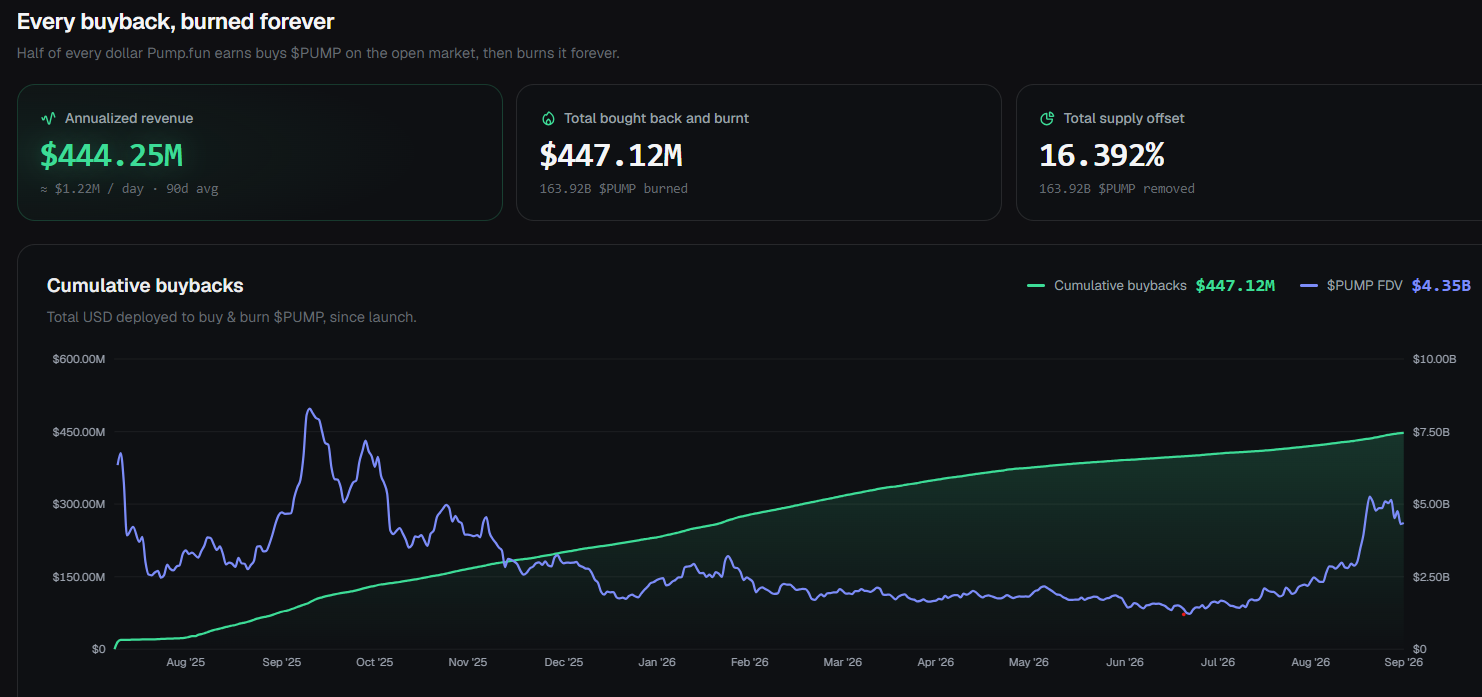
Сжигания PUMP. Источник: Pump.fun
Выкупы могут поддерживать экономику токена, фактически не улучшая базовый бизнес.
Также нет железной гарантии, что выкупы приведут к более высокой цене токена. Pump.fun агрессивно выкупала и сжигала PUMP с июля 2025 года, но токен всё ещё торгуется на 50% ниже своего исторического максимума сентября 2025 года. UNI также отдал около половины роста, достигнутого после того, как Uniswap представила свой план унификации UNIfication в ноябре 2025 года.
По теме: Цепочка Robinhood приближается к $1 млрд TVL по мере того, как Uniswap обеспечивает ликвидность: Standard Chartered
Шэннон указывает, что «многие факторы» способствовали этим ценовым движениям, поэтому они не доказывают, что выкупы провалились, но:
«Они заставили инвесторов обсуждать, не были бы эти похожие на стартапы проекты лучше обслужены за счёт сокращения доли доходов, направляемых на выкупы и сжигания, и большего реинвестирования в команду и сам проект».
Инвесторам следует чётко различать схему выкупа, которая накачивает цены, и успешную бизнес-модель.
Устойчивый протокол, генерирующий реальный излишек, может решить, что покупка его токена — лучшее использование части этих денег, но в равной степени проект, который едва держится на плаву, может просто попытаться выкупить токены, чтобы сдвинуть цену. Макферсон отмечает:
«Выкуп не сделает неустойчивый протокол устойчивым».
Когда токен начинает выглядеть как акция
Хотя выкупы токенов могут поверхностно напоминать программы обратного выкупа акций, это не значит, что токены становятся больше похожи на акции.
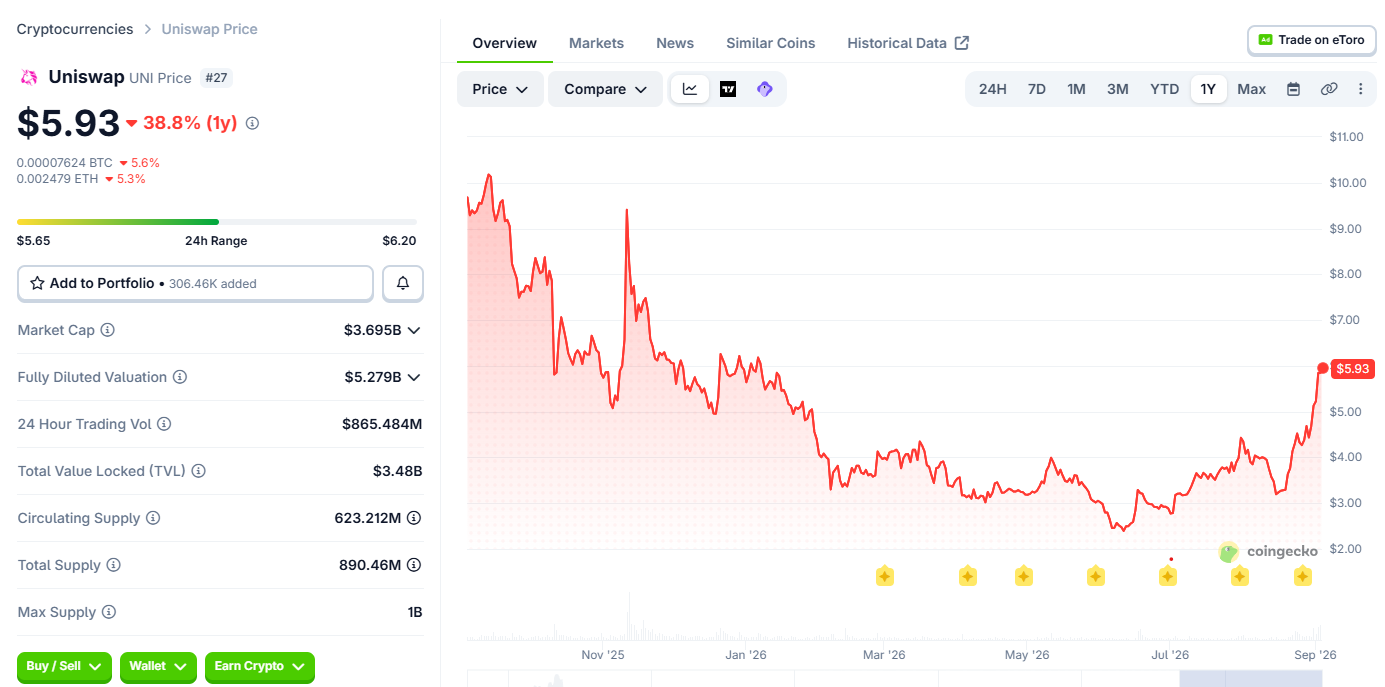
UNI упал примерно на 50% с момента начала выкупов и сжиганий. Источник: Coingecko
Акционер владеет частью компании и может иметь права голоса, дивиденды или право на её остаточные активы. Держатели токенов, как правило, не имеют тех же юридических прав, и Орест говорит, что это различие критично. «Это рыночный механизм, а не юридически обеспечиваемое право», — говорит он.
Макферсон описывает SPK как форму «псевдо-акционерного капитала» для ончейн-протокола. Хотя в традиционном корпоративном смысле нет юридической структуры собственности, экономически Spark «пытается создать многие из тех же характеристик: участие в управлении, долгосрочную согласованность и механизм, с помощью которого те, кто больше всего привержен протоколу, могут извлекать выгоду из его успеха».
Когда выкупы начинают выглядеть как дивиденды
Но по мере того, как крипто начинает подражать выкупам в TradFi, на горизонте могут сгущаться тучи, поскольку регуляторы задумываются о том, чем на самом деле являются эти механизмы.
Хотя Закон о ясности рынка цифровых активов (CLARITY) 2025 года остаётся проектом и не должен рассматриваться как устоявшееся право, Гавриляк говорит, что его предлагаемая структура подчёркивает ключевой вопрос о том, откуда берётся стоимость токена:
«Если она проистекает из функциональности самой сети, то актив выглядит как товар. Но если стоимость основана на усилиях команды проекта в вопросах выпуска продуктов, маркетинга или предоставления доходности держателям токенов, то это уже ценная бумага. В конце концов, не надевайте на токен одежды акции и не ожидайте, что он будет товаром».
В конечном счёте, криптоинвесторы хотят знать, что стоит за токеном — доходы, пользователи, устойчивая экономика — и какой-то надёжный способ, с помощью которого токен может извлечь выгоду из этого.
Хотя выкупы могут предложить решение, они также могут быть всего лишь очередным элементом финансового инжиниринга, который делает токен более ценным, чем он есть на самом деле, не устраняя глубинных проблем, как указывает Гавриляк:
«Если выкупы прекратятся, останется ли причина держать токен? Если ответ «нет», проблема лежит глубже, чем токеномика».
Magazine: Загадка окружает причину, по которой OG сжёг 1 млн долларов в биткоинах