# Сопутствующие статьи по теме HBM

Новостной центр HTX предлагает последние статьи и углубленный анализ по "HBM", охватывающие рыночные тренды, новости проектов, развитие технологий и политику регулирования в криптоиндустрии.

Samsung использует технологические циклы, SK Hynix использует HBM, а как Micron достигла капитализации в триллион долларов?

Тайваньский сайт аналитики деловых новостей опубликовал статью о Micron Technology, в которой подробно рассматривается эволюция компании и стратегии выживания в условиях жесткой конкуренции в мировой индустрии памяти. Micron, одна из трех ведущих мировых компаний по производству DRAM, смогла пережить многочисленные отраслевые циклы, несмотря на отсутствие государственной поддержки и глубоких технических барьеров. Статья выделяет три ключевых поворотных момента, в которых Micron активно использовала политические и правовые рычаги. В 1985 году она подала жалобу на демпинг японских производителей, что привело к подписанию американо-японского полупроводникового соглашения. В 2002 году компания выступила в качестве "свидетеля-разоблачителя" в антимонопольном деле, избежав штрафов. Позже, в 2017 году, она подала иск против китайской Fujian Jinhua, что привело к ее включению в черный список США. Эта модель поведения принесла ей репутацию "политического оппортуниста". Однако автор указывает, что, хотя политические маневры давали временную передышку, реальной основой для выживания Micron была экстремально эффективная система контроля производственных затрат. Благодаря десятилетиям инженерного опыта компания добилась меньшей площади кристалла DRAM по сравнению с Samsung и SK Hynix, что позволяет выпускать больше чипов с одной пластины и снижать удельную стоимость. Самая серьезная стратегическая ошибка Micron, по мнению статьи, произошла в 2013 году с приобретением японской Elpida Memory. Эта сделка, направленная на укрепление позиций в мобильном DRAM, отвлекла ресурсы и внимание от перспективного направления HBM (высокопропускной памяти). SK Hynix начала разработку HBM еще в 2013 году, и когда в 2022 году взрывной рост ИИ создал огромный спрос, корейская компания захватила доминирующую долю рынка, тогда как доля Micron в сегменте HBM3 составила всего около 3%. В настоящее время Micron сталкивается с тройным давлением: значительное отставание на высокодоходном рынке HBM; усиление конкуренции со стороны китайских производителей, таких как CXMT, на рынке DRAM начального и среднего уровня; и резкое сокращение доли на китайском рынке после того, как в 2023 году китайские регуляторы запретили использование ее продукции в критической информационной инфраструктуре. Несмотря на то, что Micron удалось получить сертификацию для HBM3E и она активно наращивает инвестиции в НИОКР, автор задается вопросом, сможет ли компания, чья модель выживания исторически зависела от политического маневрирования и эффективности производства, успешно конкурировать в новой гонке, где решающее значение имеет долгосрочное технологическое лидерство и время, необходимое для накопления ноу-хау. Будущее Micron, по мнению статьи, зависит от ее способности наверстать упущенное время в разработке HBM.

marsbit05/28 07:30
Samsung использует технологические циклы, SK Hynix использует HBM, а как Micron достигла капитализации в триллион долларов?

marsbit05/28 07:30

Триллионный праздник продавцов памяти и обвал прибыли покупателей памяти

26 мая 2026 года произошли два ключевых события, иллюстрирующих резкое расхождение в судьбах производителей и потребителей микросхем памяти. Xiaomi сообщила о падении прибыли на 43% в годовом исчислении, сославшись на рост стоимости памяти почти в четыре раза, что добавило около 1500 юаней к себестоимости одного смартфона. В тот же день акции Micron Technology взлетели на 19%, а её рыночная капитализация превысила 1 трлн долларов, чему способствовали резкие повышения ценовых целей аналитиками. Основной нарратив на Уолл-стрит вращается вокруг долгосрочных соглашений (LTA) с крупными облачными компаниями (Microsoft, Google, Amazon, Meta), которые, стремясь обеспечить поставки памяти для ИИ (HBM, DDR5), заключают многолетние контракты с фиксированной ценой и предоплатой. Это, как полагают некоторые аналитики, может смягчить традиционную цикличность отрасли и оправдать более высокие оценки, характерные для инфраструктурных компаний, а не для циклических. Однако рынок памяти разделен. Острый дефицит и рост цен сконцентрированы в сегментах для ИИ (HBM, серверная память) и мобильных устройств, где производители, такие как Xiaomi, вынуждены поглощать затраты. В то же время цены на розничную память для ПК демонстрируют коррекцию. Micron активно переориентирует мощности на производство продукции для ИИ, но её рост выручки в 196% в последнем квартале в основном обусловлен ростом цен, а не объёмов поставок. Ставится под сомнение, могут ли LTA навсегда победить цикличность. Если темпы роста инвестиций в ИИ замедлятся, а агрессивное расширение мощностей (капвложения Micron в 2026 фингоду — $250 млрд) продолжится, баланс спроса и предложения может нарушиться. Оценка Micron в 1 трлн долларов, основанная на прибыли на пике цикла, несет классические риски «ловушки оценки»: при развороте рынка возможно одновременное падение как прибыли, так и valuation multiples (множителей оценки). История рынков предостерегает, что периоды всеобщей уверенности в «новой парадигме» часто заканчиваются болезненной коррекцией.

marsbit05/27 11:59

Триллионный праздник продавцов памяти и обвал прибыли покупателей памяти

marsbit05/27 11:59

Триллионное веселье для продавцов памяти и обвал прибыли для её покупателей

Автор: Сяо Цзин, Tencent Technology Вечером 26 мая произошли два события, демонстрирующих резкий контраст в положении производителей и потребителей памяти на фоне «суперцикла» на рынке чипов памяти, вызванного бумом ИИ. Со стороны потребителя: Xiaomi опубликовала отчет за первый квартал 2026 года, показавший резкое падение прибыли. Президент группы Лу Вэйбин заявил, что стоимость памяти для смартфонов по сравнению с прошлым годом выросла почти в четыре раза, увеличив стоимость производства одного телефона примерно на 1500 юаней. Xiaomi обещает не перекладывать эти расходы на потребителей, но для выживания сокращает выпуск бюджетных моделей. Со стороны производителя: акции Micron Technology взлетели на 19%, а рыночная капитализация превысила 1 триллион долларов. Аналитики UBS, Citigroup и HSBC резко повысили целевую цену для Micron. Ключевой тезис оптимистов: долгосрочные соглашения (LTA) с крупными облачными компаниями (Microsoft, Google, Amazon, Meta) на поставки памяти для ИИ (HBM, DDR5) «уничтожают» традиционную цикличность отрасли, превращая производителей памяти в стабильные инфраструктурные компании с новой моделью оценки. Однако статья указывает на сильное расслоение внутри рынка памяти: 1) ИИ-память (HBM, DDR5 для серверов) — дефицит и рост цен; 2) Память для смартфонов — вынужденный рост закупочных цен для производителей; 3) Розничная память для ПК — уже наблюдается корректировка цен из-за запасов. Micron концентрирует мощности на высокодоходных ИИ-продуктах. Ставится под сомнение тезис об «исчезновении цикличности». Рост выручки Micron почти полностью обеспечен ростом цен, а не объемов. Капитальные затраты на расширение производства резко растут. История знает примеры, когда «на этот раз все по-другому» заканчивалось классическим циклом. Соглашения LTA могут смягчить спад, но не отменить фундаментальные законы спроса и предложения, особенно если темпы роста инвестиций в ИИ замедлятся. Бум может быть структурным, но когда Уолл-Стрит единодушно верит в новую парадигму, стоит вспомнить прошлые «пузыри».

链捕手05/27 11:50

Триллионное веселье для продавцов памяти и обвал прибыли для её покупателей

链捕手05/27 11:50

Триллионная капитализация: Samsung полагается на цикл технологий, SK Hynix — на HBM, а за счет чего победила Micron?

**Микротехнологии (Micron): Как выжить в войнах памяти, проигрывая в технологиях** В мае 2025 года рыночная капитализация американского производителя микросхем памяти Micron Technology превысила $1 трлн, что стало неожиданностью для многих. Компания, основанная в 1978 году в маленьком городке Бойсе (штат Айдахо) без какой-либо технологической базы, не имея поддержки государства, как у конкурентов, смогла выжить в жестоких циклических кризисах отрасли, в то время как другие американские и японские игроки уходили с рынка. Ключ к выживанию Micron часто заключался не в технологиях, а в политических и юридических рычагах. В 1985 году компания подала жалобу на демпинг японских производителей DRAM, что привело к соглашению и освободило место на рынке. Иронично, что главным бенефициаром стал южнокорейский Samsung, начинавший с лицензии от самой Micron. В 2002 году Micron избежала крупных штрафов в антимонопольном деле, выступив "свидетелем обвинения" против Samsung, SK Hynix и Infineon. Стратегическая ошибка произошла в 2013 году, когда Micron приобрела обанкротившуюся японскую компанию Elpida Memory. Это поглощение, нацеленное на мобильный DRAM, отвлекло ресурсы и заставило Micron упустить критически важное десятилетие для развития технологии HBM (память с высокой пропускной способностью). SK Hynix начала разработку HBM еще в 2013 году, и к моменту взрывного роста спроса на ИИ-чипы в 2022-2023 годах захватила доминирующую долю рынка. Micron смогла сертифицировать свой HBM3E лишь в 2023 году, значительно отстав. В 2017 году Micron вновь использовала юридические методы, подав в суд на китайскую начинающую компанию Fujian Jinhua, обвинив ее в краже технологий. Это привело к санкциям США против Jinhua. Однако в 2023 году Китай нанес ответный удар, запретив использование продуктов Micron в критической инфраструктуре, что резко сократило доходы компании на этом ключевом рынке. Сегодня Micron сталкивается с тройным давлением: серьезное отставание на высокодоходном рынке HBM; усиление конкуренции со стороны китайских производителей, таких как CXMT, на рынке стандартного DRAM; и потеря значительной доли на китайском рынке. Однако подлинной основой выживания Micron на протяжении десятилетий является ее исключительный контроль над производственными издержками. Благодаря оптимизации конструкции чипов, Micron достигает меньшей площади кристалла по сравнению с конкурентами, что позволяет получать больше чипов с одной пластины и снижать удельную стоимость. Этот навык, отточенный за 40 лет, — ее главное конкурентное преимущество в ценовых войнах. Таким образом, история Micron — это история сочетания политической ловкости и производственной эффективности. Однако на новом технологическом фронте HBM политика не может купить потерянное время. Будущее компании теперь зависит от ее способности наверстать упущенное в технологической гонке, одновременно защищая свои традиционные рынки от растущей конкуренции.

链捕手05/27 06:43

Триллионная капитализация: Samsung полагается на цикл технологий, SK Hynix — на HBM, а за счет чего победила Micron?

链捕手05/27 06:43

Фундаментальная логика передачи узких мест в цепочке поставок ИИ-вычислительных мощностей

Автор статьи анализирует эволюцию узких мест в цепочке поставок для вычислений ИИ. Первоначально (2022-2024 гг.) основным ограничением были производственные мощности для высокопроизводительных GPU (NVIDIA) и передовой упаковки (CoWoS от TSMC). По мере решения этой проблемы на первый план вышла нехватка высокопропускной памяти HBM (2024-2025 гг.), необходимой для моделей с триллионами параметров, производство которой сосредоточено у трёх компаний. Следующим логическим ограничением (2025-2026 гг.) становятся оптические интерконнекты, поскольку медные соединения достигают физических пределов по пропускной способности, расстоянию и весу при масштабировании кластеров до тысяч GPU. Текущий и окончательный барьер (с 2026 г.) — это "стена" энергопотребления и охлаждения: энергопотребление стоек достигает 200+ кВт, что требует перехода на жидкостное охлаждение (прямое или иммерсионное) и сталкивается с дефицитом мощностей электросетей. Ключевой вывод: инфраструктура ИИ представляет собой систему взаимодополняющих компонентов (функция Леонтьева), где решение одной проблемы немедленно выявляет следующую. Это смещает инвестиционные потоки от чипов и упаковки к производителям HBM, оптических компонентов и компаниям в области энергетики и охлаждения.

marsbit05/22 12:27

Фундаментальная логика передачи узких мест в цепочке поставок ИИ-вычислительных мощностей

marsbit05/22 12:27

Samsung делает ставку на мобильный HBM: ИИ переходит из облака в ладонь, новый тренд для инвестиций в полупроводники?

2026 год ознаменовал новый этап развития искусственного интеллекта, когда технология смещается с облачных серверов непосредственно в мобильные устройства. Компания Samsung Electronics, получившая рекордную прибыль благодаря буму на HBM-память для центров обработки данных, теперь фокусируется на внедрении серверных технологий HBM в смартфоны и планшеты. Это позволит запускать мощные локальные AI-функции без задержек, обеспечивая лучшую скорость, энергоэффективность и конфиденциальность данных для пользователей. Стратегия Samsung основана на её уникальной вертикальной интеграции: собственные чипы Exynos, память и передовые методы упаковки. Перенос HBM в мобильный сегмент не только открывает новый источник роста, снижая зависимость от циклического рынка серверов, но и укрепляет конкурентные позиции в борьбе с Apple и Qualcomm. Успех этого проекта может повысить спрос на флагманские устройства Galaxy и стимулировать всю цепочку поставок, включая производителей материалов для упаковки, систем охлаждения и дисплеев. Хотя массовое внедрение мобильного HBM ожидается не раньше 2027 года, а риски включают высокую стоимость и возможные колебания рыночного цикла, долгосрочные перспективы выглядят многообещающе. Этот шаг отражает общий тренд индустрии на сочетание облачных и локальных AI-вычислений, потенциально создавая новую волну инвестиционных возможностей в полупроводниковом секторе.

marsbit05/19 14:50

Samsung делает ставку на мобильный HBM: ИИ переходит из облака в ладонь, новый тренд для инвестиций в полупроводники?

marsbit05/19 14:50

«Почему бы тебе не купить 2x лонг на Hynix?»

В октябре 2025 года на Гонконгской бирже был запущен двухкратный (2x) левередж-ETF на акции южнокорейской компании SK Hynix (07709.HK). За 7 месяцев, к 13 мая 2026 года, его стоимость выросла более чем на 1000%, а активы под управлением достигли почти 600 млрд гонконгских долларов, что сделало его крупнейшим в мире ETF с кредитным плечом на одну акцию. Этот взлет произошел на фоне бума в индустрии искусственного интеллекта (ИИ), когда спрос на чипы памяти, особенно HBM от SK Hynix (основного поставщика для NVIDIA), резко превысил предложение, а цены и прибыль компании достигли рекордных уровней. Однако статья предупреждает об опасностях, присущих левередж-ETF. Их механизм ежедневной ребалансировки создает «волатильностные потери» на нестабильном рынке. В марте-апреле 2026 года, на фоне геополитической неопределенности вокруг Ормузского пролива, акции SK Hynix пережили сильные колебания. В этот период ETF с двукратным плечом потерял значительно больше, чем две стоимости базовых акций, демонстрируя, как чередующиеся взлеты и падения «перемалывают» капитал инвесторов. Подчеркивается, что, несмотря на текущий ажиотаж, сектор памяти остается циклическим. Чрезвысокая прибыльность SK Hynix может побудить конкурентов (Samsung, Micron) ускорить разработки и нарастить производство HBM, что в будущем может подорвать дефицит и высокие цены. Кроме того, спрос на продукцию SK Hynix напрямую зависит от капитальных затрат технологических гигантов на ИИ. Таким образом, хотя ИИ-революция развивается беспрецедентными темпами, определяя конечную доходность, макроэкономические и геополитические риски продолжают влиять на путь и волатильность, делая инвестиции через высокорисковые левередж-продукты крайне нестабильными.

marsbit05/16 05:08

«Почему бы тебе не купить 2x лонг на Hynix?»

marsbit05/16 05:08

Все о пулах прибыли и промышленной структуре иерархии хранения данных в ИИ

Автор: Годо В статье анализируется иерархическая структура и экономика рынка систем хранения данных для искусственного интеллекта (ИИ), который разделён на шесть уровней: 1) SRAM на кристалле, 2) HBM, 3) DRAM на материнской плате, 4) уровень пулинга CXL, 5) корпоративные SSD, 6) NAS и облачное объектное хранилище. В 2025 году общий объём этого рынка составил около 2290 млрд долларов США, причём DRAM занимает половину, HBM — 15%, а SSD — 11%. Основные выводы: * **Распределение прибыли:** Чем ближе уровень хранения к вычислительным модулям, тем выше его маржинальность и концентрация рынка. HBM (маржа >60%), CXL-ретаймеры (маржа 76.4%) и встроенный SRAM (прибыль оседает у TSMC) образуют высокомаржинальные пулы. DRAM имеет наибольший объём рынка, а NAS/облака — модель масштабируемой прибыли от услуг. * **Ключевые игроки:** Рынок высоко консолидирован. В сегментах памяти (HBM, DRAM, SSD) доминируют Samsung, SK Hynix и Micron, контролирующие более 90% рынка. В новом сегменте CXL выделяется компания Astera Labs. * **Драйверы роста:** Основной прирост прибыли в ближайшие годы ожидается от трёх направлений: HBM (ожидаемый CAGR ~40%), корпоративные SSD (CAGR 24%) и пулинг памяти через CXL (CAGR 37%). * **Технологические тренды:** Архитектура хранения для ИИ развивается по трём путям для уменьшения задержек: наращивание объёма и пропускной способности HBM рядом с GPU, объединение памяти на уровне стойки через CXL и разработка вычислительной памяти (In-Memory Computing). Таким образом, рынок ИИ-хранилищ структурирован, и самые высокие прибыли генерируются в технологически сложных сегментах, максимально приближенных к процессорам, где доминирует небольшая группа компаний.

marsbit05/14 04:05

Все о пулах прибыли и промышленной структуре иерархии хранения данных в ИИ

marsbit05/14 04:05

SK Hynix стала «предателем капиталистов», сотрудники Samsung объявили масштабную забастовку

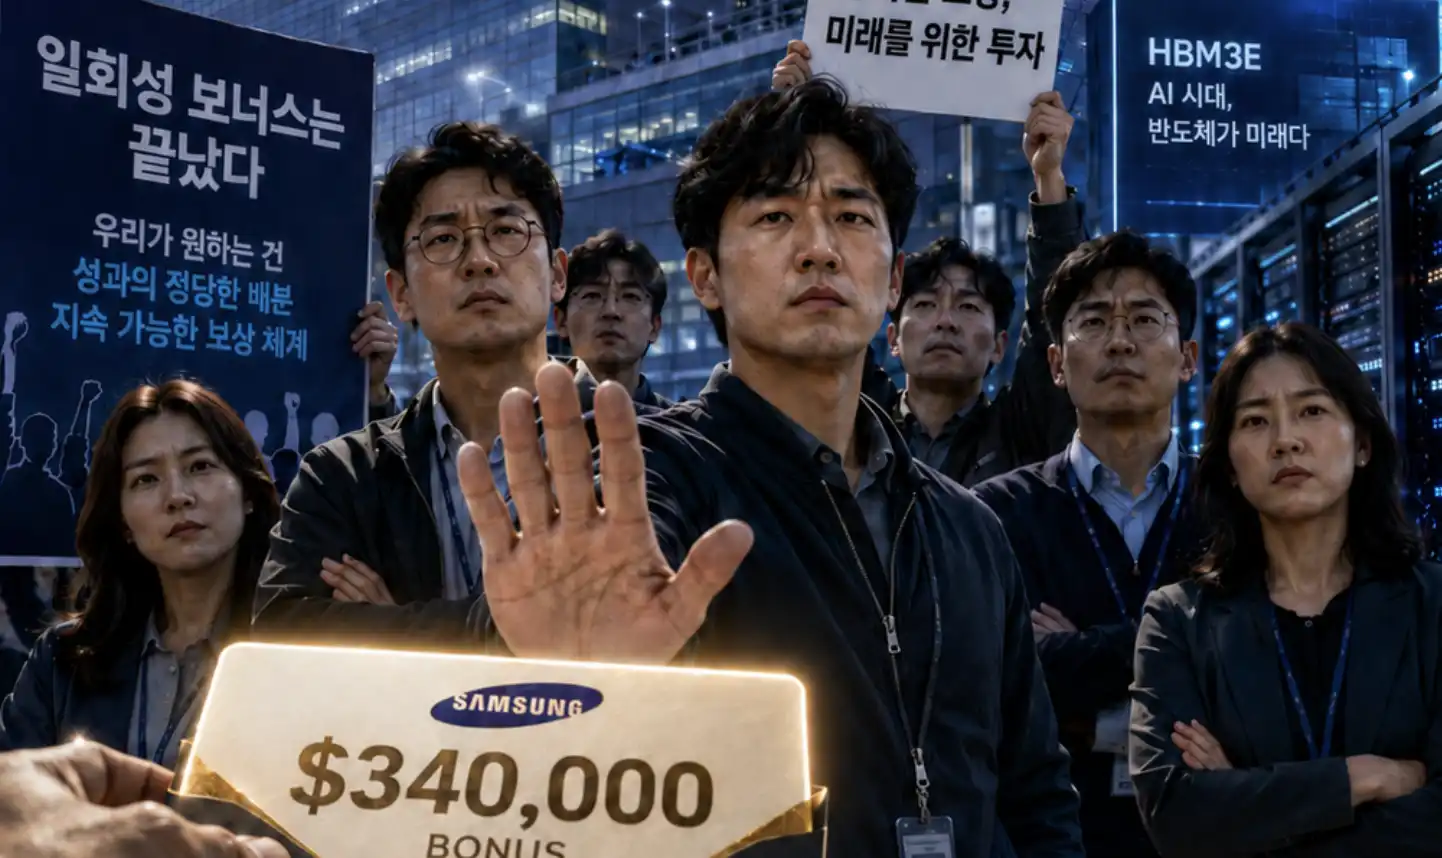
Крупнейший профсоюз Samsung Electronics, насчитывающий около 75 000 членов, планирует начать 21 мая 18-дневную забастовку после провала переговоров с руководством. Главное противоречие — не размер, а форма бонусов. Работники требуют установить ежегодное отчисление 13% от операционной прибыли полупроводникового подразделения в бонусный фонд, аналогично системе, внедрённой у конкурента SK Hynix. Руководство же предлагает единовременную выплату. SK Hynix, лидер на рынке HBM-памяти для ИИ, в прошлом году согласился с профсоюзом на 10%-ные отчисления от прибыли на 10 лет, что уже принесло сотрудникам значительные бонусы и спровоцировало переход части инженеров из Samsung. Samsung сопротивляется, так как фиксированная формула для прибыльного подразделения создаст прецедент для пересмотра оплаты труда во всей многоотраслевой корпорации. Конфликт выходит за рамки Кореи, обозначая новый тренд: ключевые специалисты в цепочке создания стоимости для ИИ начинают требовать прямого участия в распределении сверхприбылей, которые генерируют их технологии и труд, меняя традиционные модели вознаграждения.

marsbit05/13 05:08

SK Hynix стала «предателем капиталистов», сотрудники Samsung объявили масштабную забастовку

marsbit05/13 05:08

Карта инвестиций в ИИ трансформируется: помимо "Великолепной семерки", какие возможности есть в цепочке поставок полупроводников?

Инвестиционная карта в сфере ИИ меняется: помимо «Великолепной семерки», какие возможности открываются в цепочке поставок полупроводников? С момента запуска ChatGPT в конце 2022 года инвестиционная логика на рынке ИИ была сосредоточена вокруг «Великолепной семерки» (Magnificent-7), особенно гипермасштабируемых облачных компаний. Однако появление китайского DeepSeek в начале 2025 года и последующие дебаты об эффективности капитальных затрат на ИИ меняют эту картину. Инвесторы начинают понимать, что реальные возможности могут заключаться не в самих гигантах, а в глубинах производственной цепочки, которая обеспечивает их «инструментами» — полупроводниками и компонентами ИИ. Рост капитальных затрат «семерки» на ИИ-инфраструктуру, подтвержденный сильными отчетами в апреле, создал устойчивый спрос на полупроводники. Это привело к рекордным максимумам соответствующих ETF в апреле, реализуя классическую логику «продавцов лопат» во время «золотой лихорадки». Среди полупроводников особенно выделяются производители чипов памяти (SK Hynix, Samsung, Micron и др.), чья высокопропускная память (HBM) является ключевым узким местом для обучения ИИ, а также компании в области фотоники, критичные для высокоскоростной передачи данных в ЦОД. Анализ цепочки поставок «AI-11» показывает, куда направляются инвестиции: 1) Фабрики и литография (TSMC, ASML); 2) Логические и заказные чипы (AMD, Broadcom, Marvell, Intel); 3) Память (Micron, SK Hynix, Samsung); 4) Корпоративные хранилища NAND (SanDisk, Western Digital). Каждый доллар ИИ-инфраструктуры проходит через эту цепочку, делая ее самым определенным бенефициаром текущих расходов. Хотя «Великолепная семерка» сохраняет доминирование в S&P 500, разрыв в темпах роста прибыли между ней и остальными 493 компаниями индекса («S&P 493») сокращается. Премия за уникальный рост «семерки» уменьшается по мере распространения роста. Таким образом, инвестиционная логика смещается от ставки на конечных победителей в сфере ИИ к вложениям в наиболее определенные звенья цепочки создания стоимости — поставщиков полупроводников, получающих гарантированные доходы от текущей волны капитальных затрат.

marsbit05/12 08:11

Карта инвестиций в ИИ трансформируется: помимо "Великолепной семерки", какие возможности есть в цепочке поставок полупроводников?

marsbit05/12 08:11

活动图片