Автор: Raoul Pal
Перевод: Chopper, Foresight News
Вы управляли своими активами так, как вас учили другие, но результаты вас не устраивают.
Откладывали "финансовую подушку", формировали пенсионные накопления, покупали индексные фонды, а если позволяла ситуация — приобретали недвижимость... Каждый год вы получали выписку, цифры в которой росли по сравнению с прошлым годом. Вы убирали документ, испытывая слабое утешение. Прошло двадцать лет, цифры на счетах выросли, но ваша реальная жизнь не изменилась качественно. Вы по-прежнему не можете позволить себе годовой отпуск, по-прежнему не можете отказаться от нелюбимой работы. Казалось бы, к сегодняшнему дню у вас должна быть гораздо большая финансовая свобода, но реальность иная. Возможно, в какой-то момент вы вините во всём себя.
Но проблема не в вас. Раньше вам советовали строить классический портфель: облигации для защиты, немного золота, недвижимость по возможности и индексные фонды для роста, диверсифицировать, чтобы избежать катастрофических потерь от падения одного актива. Эти советы работали в прошлом, но они были предназначены для другой эпохи, которой больше не существует.
Я знаю это не понаслышке — создание таких портфелей было моей работой.
Я был управляющим хедж-фонда, и эта логика распределения активов была не моим личным выбором, а правилом выживания в моей отрасли. Люди создавали портфель, способный выдержать различные рыночные потрясения, хеджируя одни риски другими, и спокойно держали его, потому что обвал одного актива не наносил сокрушительного удара по общему благосостоянию. Я следовал этой парадигме много лет. Затем, в течение двадцати одного года, я писал исследовательские обзоры для хедж-фондов и семейных офисов, и макросреда, на которой держалась эта система, начала кардинально меняться.
Далее я изложу новую логику распределения активов и объясню, почему этот подход, вопреки стереотипам, не является агрессивной спекуляцией.
Источник экономического роста
Начнём с базовой логики экономического роста — все законы богатства проистекают из неё. У страны есть только три пути увеличения благосостояния: увеличить предложение рабочей силы, повысить производительность труда на человека или нарастить долг. Это и есть вся формула экономического роста.
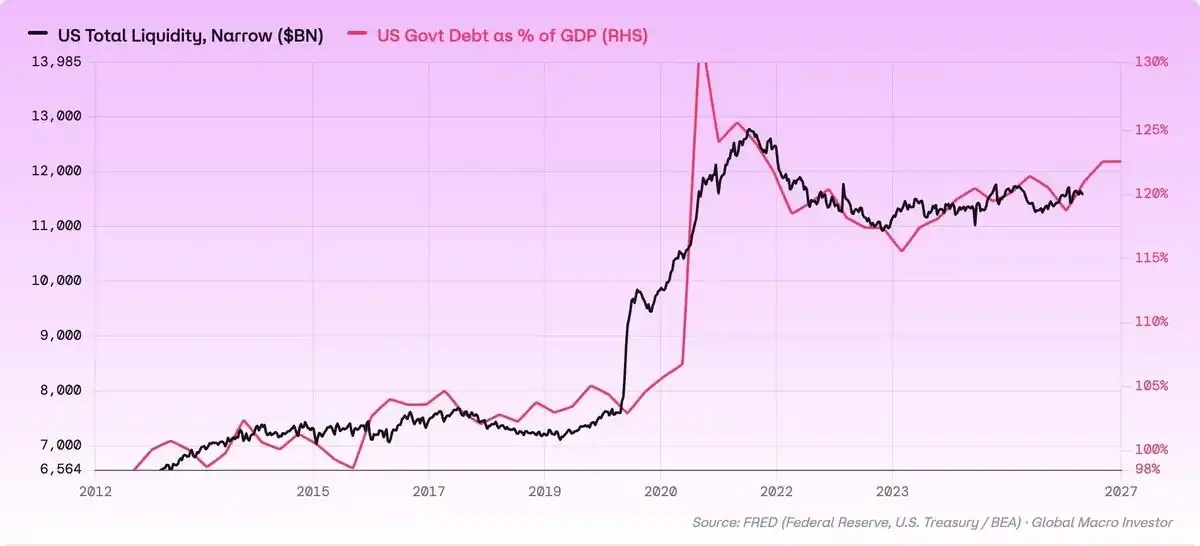
На протяжении большей части прошлого века первые два двигателя были основными движущими силами роста. Население росло, технологические инновации повышали производительность труда, а долг играл лишь вспомогательную роль. Сегодня оба этих двигателя замедлились: рождаемость начала снижаться десятилетия назад, а рост производительности труда замедляется из года в год. Экономический рост почти полностью зависит от третьего пути — долга, который сам по себе является ловушкой. Долг требует выплаты процентов, и единственный политически осуществимый способ его погашения — печатание большего количества денег.
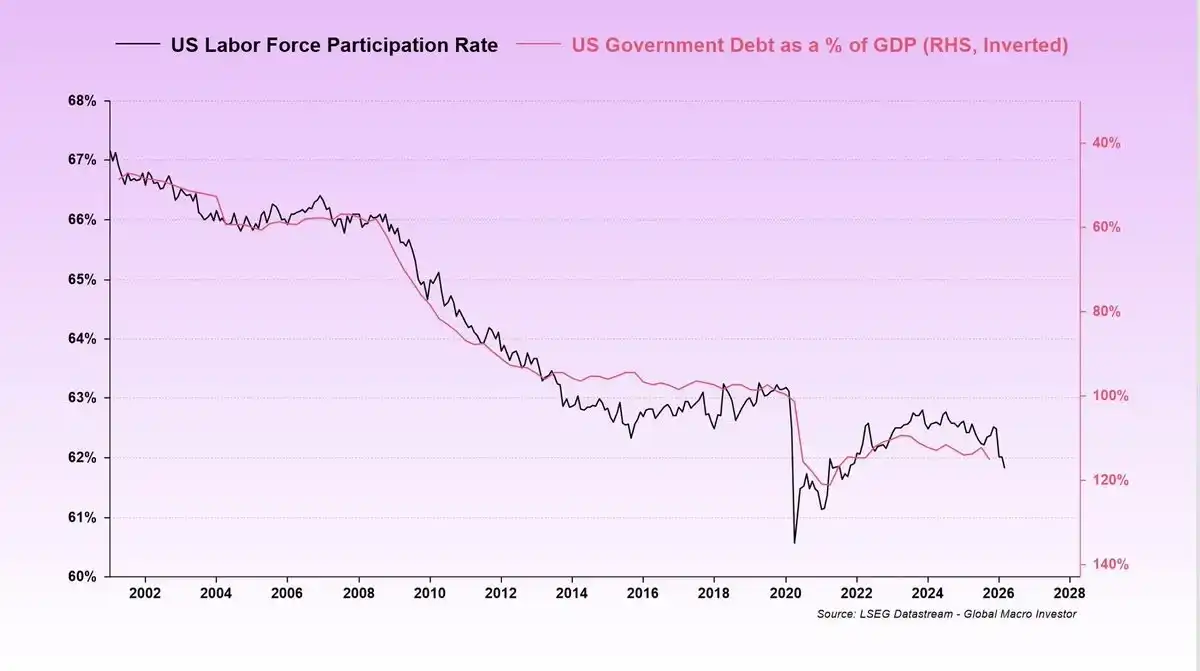
Правительства постоянно берут в долг, проценты на проценты, центральные банки выпускают деньги для поглощения долга, и наличные деньги в ваших руках ежегодно обесцениваются.
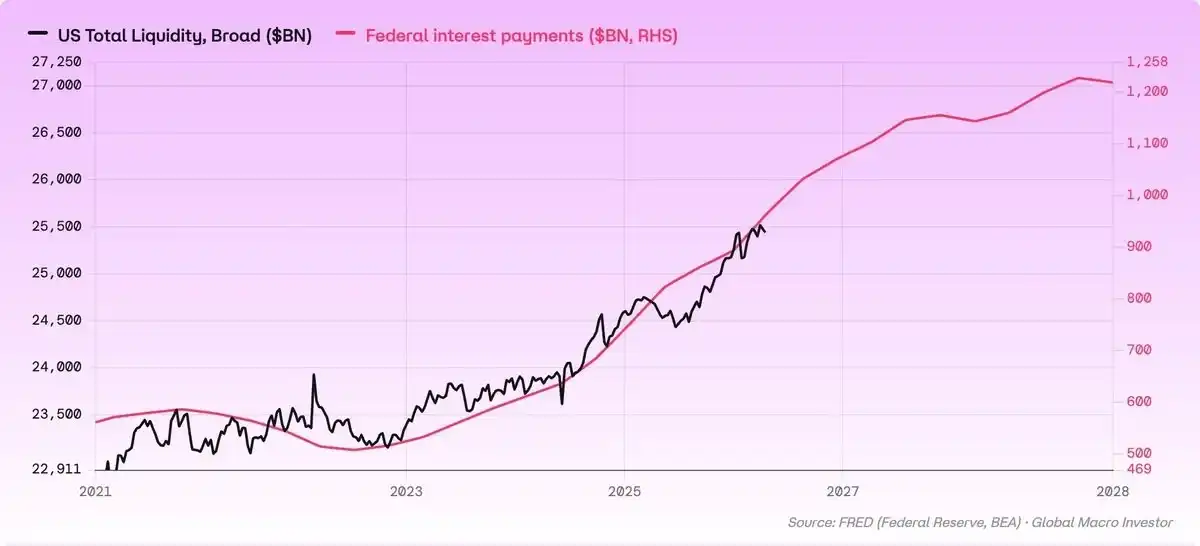
Глобальная ликвидность, то есть общий объём денег и кредитов в финансовой системе, расширяется примерно на 8% в год — в этом и заключается суть обесценивания денег. Если общее количество денег в экономике увеличивается на 8% в год, их редкость снижается на 8%, и их ценность, в конечном счёте, падает на 8% в год. К этому добавляется обычная инфляция, те самые 2-3%, о которых часто говорят в новостях, покрывающая повседневные расходы и аренду. Почти все ставят своей целью просто обогнать эту цифру. Превзойти обычную инфляцию означает лишь сохранить текущие расходы на жизнь, а не реально приумножить своё богатство.
Сложив две цифры, мы получим истинный водораздел для богатства — возьмём 11% годовых в качестве базовой линии.
Если годовая доходность ваших активов превышает 11%, ваша покупательная способность растёт; если ниже этой линии, независимо от того, насколько хороши цифры в выписке, ваша покупательная способность снижается, потому что сама валюта, в которой номинированы активы, постоянно обесценивается. Вам нужно достигать доходности в 11% годовых, чтобы просто сохранить текущий уровень благосостояния.
Это определение кардинально меняет критерии выбора активов. Нам больше не нужно сосредотачиваться на выборе активов, которые кажутся достаточно безопасными и сбалансированно диверсифицированными, а выбирать те, годовая доходность которых может превысить базовый уровень в 11%.
Давайте теперь по очереди оценим основные классы активов на рынке.
Оценка основных классов активов
Начнём с облигаций — большинство людей держат их, но никогда по-настоящему не понимают их сути.
Облигация по сути является кредитом. Вы одалживаете деньги и получаете фиксированные проценты каждый год, а в конце срока получаете обратно основную сумму. Это полная модель доходности облигации. Установленная эмитентом фиксированная ставка купона ориентирована на уровень обычной инфляции и не учитывает потери от размывания денежной массы. Например, государственная облигация с доходностью 4% годовых обещает выплачивать 4% процентов, но валюта, в которой она номинирована, обесценивается на 8% в год; к моменту погашения облигации и возврата основной суммы покупательная способность этих денег уже значительно снизится. Даже если вы держите облигацию до погашения и получаете каждый обещанный по контракту процент, ваше реальное богатство в итоге всё равно уменьшится.
Недвижимость — самый спорный класс, к нему нужно подходить осторожно.
Базовая логика хеджирования недвижимостью против обесценивания по-прежнему работает: вы берёте кредит под фиксированную ставку для покупки реального актива, номинированного в постоянно обесценивающейся валюте. Реальная долговая нагрузка снижается с годами, а цена недвижимости растёт вместе с денежной массой. Нельзя отрицать, что недвижимость является хорошим инструментом защиты от обесценивания, и я сам владею ею.
Но ключевым преимуществом, позволившим одному поколению разбогатеть на недвижимости, был не сам актив, а временное окно для ипотеки. Если вы брали кредит на покупку недвижимости в начале сорокалетнего нисходящего цикла процентных ставок, стоимость актива увеличивалась с годами. Эту прибыльную сделку уже не повторить: ставки сначала упали до нуля, а затем снова пошли вверх.
Сегодня большинству людей уже трудно получить качественную ипотеку: соотношение цены к доходу высокое, а ипотечные ставки также находятся на высоком уровне.
Даже если вы получите ипотеку, способность недвижимости хеджировать денежное обесценивание значительно снизилась. С 2007 года скорость расширения глобальной ликвидности намного опережала рост цен на жильё, и соотношение между ними постоянно снижалось. Номинальная цена вашей недвижимости в долларах растёт, но её реальная покупательная способность уже не та, что раньше.
Теперь поговорим о золоте. Нам нужно объективно оценивать его ценность, избегая поспешных выводов на фоне последних рыночных событий.
Золото пережило беспрецедентный рост. В январе этого года цена достигла исторического максимума в 5500 долларов за унцию; на момент написания этой статьи (конец августа) цена составляет около 4600 долларов, прирост за год — около трети. Финансовые СМИ даже дали этому ралли специальное название: торговля на обесценивание. На первый взгляд, доходность золота значительно превышает базовый уровень в 11%, хотя ранее я не был высокого мнения о его потенциале роста.
Ключевое различие заключается в следующем: если соотнести цену золота с размером балансов центральных банков за последние пятнадцать лет, можно увидеть, что стоимость золота в целом поспевала за темпами расширения балансов, и это как раз и есть предназначение золота. Золото сохраняет покупательную способность, хеджируя риски обесценивания из-за чрезмерной эмиссии денег. Эту ценность нельзя отрицать, и я не собираюсь принижать роль золота.
Сохранение покупательной способности и приумножение богатства — это две совершенно разные вещи. У золота нет кривой роста проникновения пользователей, никакая бизнес-экосистема не строится на его основе. Колебания цены на золото полностью зависят от настроений рынка относительно паники в денежной системе. Когда тревога высока, цена на золото находится на пике. В многолетнем долгосрочном цикле золото не будет приносить сложный процент только потому, что во всём мире его становится всё больше пользователей. Золото сохраняет стоимость, но не создаёт новое богатство.
Наконец, акции — индекс, в который инвестирует большинство людей, показал себя лучше предыдущих классов. За последнее десятилетие совокупная годовая доходность индекса S&P 500 составила около 13%, что лишь немного превышает порог в 11%; и этот результат был достигнут в условиях самого сильного в финансовой истории десятилетнего супербычьего рынка.
Активы, которые действительно могут стабильно преодолевать эту планку доходности, — это всего два класса: технологические активы и криптоактивы.
Почему технологические и криптоактивы
Давайте сравним десятилетнюю годовую доходность — десятилетний период достаточно долог, чтобы охватить один рыночный крах и при этом полностью находиться в макроцикле денежного обесценивания.
Годовая доходность золота составляет около 12%, S&P 500 — около 13%, Nasdaq 100 — около 20%; у биткойна, в зависимости от методологии расчёта и начальной точки, годовая доходность находится в диапазоне 58-70%.
По сравнению с базовой линией в 11% разница очевидна.
Логика, лежащая в основе этого результата, гораздо важнее самой доходности. Если бы доходность была лишь удачей, этот вывод не имел бы практической ценности.
Причина, по которой эти два класса активов демонстрируют высокую сложную доходность, заключается в том, что они следуют S-кривой роста проникновения пользователей, а не являются традиционными активами стоимости. Закон Меткалфа гласит, что чем больше сеть, тем больше ценность для существующих пользователей. Проникновение пользователей растёт не линейно, а следует классической S-кривой: медленный начальный рост, взрывное расширение в середине и насыщение на поздней стадии. Пока актив находится на крутом восходящем участке кривой роста, его доходность по своей базовой логике может опережать скорость денежной эмиссии, а не зависеть лишь от рыночных спекуляций.
Таким образом, ключевой вопрос уже не в том, опережают ли технологические и криптоактивы традиционные классы, а в том, завершилась ли их кривая проникновения пользователей. Ответ — нет. Следующая волна участников экосистемы уже не будет состоять из людей. Ниже я подробнее расскажу об этом — это долгосрочный фактор, который рынок серьёзно недооценивает.
Почему традиционная диверсификация утратила защитную силу
Традиционный инвестиционный портфель строится на ключевом предположении: облигации, золото, недвижимость и акции представляют собой четыре совершенно независимых типа риска. Владение всеми четырьмя классами означает, что одно чёрное лебединое событие не сокрушит весь портфель. Эта логика долгое время работала, но после 2008 года всё кардинально изменилось. Ликвидность стала основной силой, определяющей цены всех активов. Четыре класса активов больше не представляют четыре независимых риска; по сути, все они являются продуктами ценообразования на одну и ту же макропеременную.
Ваша сделка с облигациями по сути является ставкой на изменение ликвидности, золото — это инструмент торговли ликвидностью, недвижимость также колеблется в соответствии с циклом ликвидности, а индексные фонды — это просто лучше упакованные активы ликвидности.
Я не отрицаю важности диверсификации. Диверсификация сама по себе является разумным подходом к управлению капиталом, и я сам распределяю свои активы. Проблема заключается в базовых активах традиционного портфеля: из четырёх классов три не могут преодолеть порог доходности в 11%, а четвёртый делает это лишь в условиях самого сильного в истории бычьего рынка. Вы тщательно подбираете четыре класса активов, по сути делая ставку на одну и ту же макрологику, при этом большинство из них не поспевают за скоростью расширения денежной массы.
Настоящий вопрос, над которым стоит задуматься, — это не количество активов в портфеле, а то, направлен ли капитал, предназначенный для роста, в активы с долгосрочным потенциалом сложного процента. Старайтесь инвестировать в реальные долгосрочные растущие направления. Если вы диверсифицируете, покупая только активы, доходность которых отстаёт от базовой линии, то кажущаяся стабильность и диверсификация приносят лишь психологическое утешение, но не повышают реальную доходность.
Где действительно накапливается ценность
В криптоиндустрии нам необходимо решить, в какие уровни активов инвестировать, объективно взвешивая компромиссы и избегая категоричных утверждений.
Протоколы уровня приложений действительно могут создавать высокую доходность. Если вы выберете качественный проект, который удовлетворяет реальные бизнес-потребности, доходность может даже превысить доходность базовых блокчейнов.
Сложность заключается в точном отборе выигрышных приложений. Базовые блокчейны (Layer 1) являются расчётным слоем для всей экосистемы. Независимо от того, какое приложение в конечном итоге победит, ценность будет накапливаться на уровне базовой инфраструктуры. Вам не нужно точно предсказывать, какое именно приложение станет победителем; достаточно быть уверенным, что будущая экономическая активность будет постепенно перемещаться в блокчейн. Ставка на базовый блокчейн может принести меньшую доходность, чем ставка на прорывное приложение, но её легче сделать, и в экосистеме по-прежнему остаётся огромное пространство для роста.
Вот почему традиционные модели оценки не применимы к криптоактивам. Индустрия напрямую заимствует системы оценки акций, никогда не проверяя, подходят ли эти показатели для блокчейн-экосистем: мультипликаторы комиссий, темпы роста доходов, соотношение заблокированной стоимости. Мы в институте GMI провели обратное тестирование всех оценочных показателей для 12 основных блокчейнов, и ни один из них не мог эффективно предсказать будущую доходность. Единственным показателем, который имел прогностический эффект, было то, остаются ли средства в экосистеме надолго после притока.
Когда вы понимаете суть блокчейна, эта логика становится очевидной. Блокчейн — это не компания, которая продаёт продукт для получения прибыли; ценность сети проистекает из всех приложений, построенных на ней, а не из сбора комиссий за транзакции. Оценивать Ethereum только по комиссиям — всё равно что оценивать ценность всего интернета в 1998 году по плате за электронную почту.
Именно поэтому я пишу эту статью сейчас, а не через два года.
Во всех существующих отраслевых отчётах о прогнозах масштабов скрыто одно и то же допущение: пользователями экосистемы являются люди, которые участвуют в экономической деятельности в человеческом ритме: несколько транзакций в день, несколько платежей в месяц, случайные запросы данных.
Это допущение скоро перестанет быть верным. На сцену выходят ИИ-агенты — программные агенты, способные воспринимать, принимать решения и действовать автономно, без указаний человека, и они станут самостоятельными экономическими участниками, а не просто инструментами. Согласно отраслевым прогнозам, которые я видел, в будущем соотношение количества нечеловеческих агентов к сотрудникам внутри компаний может достигать 80:1.
ИИ-агент не может открыть банковский счёт — у него нет юридического лица, он не может пойти в отделение банка и не будет мириться с традиционной расчётной системой, которая закрывается в 17:00 и проводит переводы за три дня. Агентам нужны программируемые деньги, работающие на основе платёжного уровня, который никогда не останавливается, — это именно то, что изначально может предложить блокчейн, и чего не может сделать традиционная финансовая система.
Вся эта инфраструктура становится публичной: Anthropic открыла исходный код протокола контекста модели; Google выпустил Agent2Agent и предварительную версию WebMCP, позволяя веб-сайтам напрямую открывать функциональные интерфейсы для агентов без необходимости имитировать человеческие клики; Coinbase перезапустила протокол x402, позволяющий агентам совершать взаимные платежи через HTTP-соединения.
Сам факт появления этой группы продуктов является предвестником потребности в расчётных возможностях. Независимо от того, придут ли спекулятивные деньги, реальный спрос на услуги будет продолжать расти.
О чём стоит предупредить: риски, которые нельзя игнорировать
Ставка на один сектор может легко привести к ошибке выжившего, и люди, которые намеренно игнорируют этот риск, часто преследуют маркетинговые цели.
Вы всегда будете видеть истории успеха людей, которые поставили всё на один актив и обрели финансовую свободу, но не увидите тысячи инвесторов, которые сконцентрировались на одном активе и в итоге всё потеряли. Проигравшие не выступают публично. Прочтите анонимные исповеди трейдеров — реальные исходы часто плачевны, и это более объективная выборка рынка, чем истории успеха.
Поэтому я не советую вам вкладывать все средства в один актив — это никогда не было моей позицией.
Истинная логика управления капиталом такова: когда вы определяете реальное долгосрочное растущее направление, количество активов в портфеле не имеет решающего значения. Конечный результат определяют две ключевые переменные: доля капитала, размещённого в растущем направлении, и временной горизонт владения активами.
И есть третье железное правило, являющееся жёстким запретом: не использовать кредитное плечо. Никакого небольшого плеча, никакого "осторожного" плеча и никаких защитных стоп-лоссов. Кредитное плечо лишает эту долгосрочную стратегию её главного преимущества — способности пережить падение актива на 50%, не будучи вынужденным закрывать позиции. Даже если ваша оценка десятилетнего цикла абсолютно верна, вы можете быть ликвидированы в течение двух недель сильного падения рынка. Рынок не компенсирует ваши потери только потому, что ваша долгосрочная логика верна.
Для большинства обычных людей разумный подход к распределению активов — это многоуровневое построение портфеля. Оставьте часть средств в традиционном портфеле для обеспечения безопасности и душевного спокойствия. Выделите значительную сумму для инвестирования в долгосрочные растущие направления, контролируя долю этих активов с высокой волатильностью, чтобы даже их падение вдвое не вынудило вас принимать решение о продаже. Остальную энергию направьте на свою жизнь.
За тринадцать лет наблюдений за крипторынком я заметил, что долгосрочный сложный процент чаще получают не те, кто часто торгует. Во время сильного падения откат — это пугающая реальность; если смотреть в долгосрочной перспективе, это всего лишь незначительное колебание на графике. Ничего не делать — это тоже стратегия, но тех, кто её действительно придерживается, очень мало. Это гораздо сложнее, чем кажется.
Какова реальная альтернативная стоимость?
Если совокупная годовая доходность ваших активов ниже базовой линии в 11%, то свобода, которую могут купить плоды вашего труда в этом году, меньше, чем в прошлом году.
Инвесторы, которые понимают эту логику, получают в итоге не просто крупную сумму на счёте, а возможность выбора. Не нужно постоянно следить за рынком, появляется смелость отказаться от нелюбимой работы, возможность отправиться в желанные места и быть с дорогими людьми, пока ещё молоды.
В этом и заключается реальная альтернативная стоимость, скрывающаяся за базовой линией доходности в 11%.
Я не буду давать вам готовый список распределения активов. Я не знаю вашей долговой нагрузки, инвестиционного горизонта и толерантности к риску. Любой, кто даёт рекомендации по распределению, не зная этих трёх предпосылок, по сути, ставит на кон ваши деньги, строя догадки.
Что я могу вам предложить, так это этот критерий отбора. Используйте стандарт годовой доходности в 11%, чтобы оценить каждый актив в вашем портфеле. Независимо от того, насколько безопасно и комфортно вы себя чувствуете, владея им, любой актив, не преодолевающий этот базовый уровень, расходует ваше время и свободу.