Автор: Surf
Ключевые выводы
Нижеприведенные выводы основаны на 787 миллионах уникальных сделок и 1 733 011 кошельках на международном рынке Polymarket за период с января по июнь 2026 года, а также на агрегированных данных рынка Polymarket US.
- Второй Polymarket быстро растет: Доля ежемесячного объема регулируемого CFTC американского рынка в общем объеме международного рынка выросла с 5% в январе до 47% в июне и достигла 67% в июле.
- Высокооборотные категории — двигатель комиссий: Спортивные и криптовалютные рынки обеспечили около 98% из примерно 184 миллионов долларов валовой комиссии на международном рынке за первое полугодие; криптовалютные рынки при примерно половине объема принесли 96,3 миллиона долларов комиссий, что превышает 83,5 миллиона долларов от спортивных рынков.
- Количество пользователей и объем торгов сильно рассогласованы: Розничные кошельки составляют около 90% пользователей, но боты и профессиональные пользователи вместе обеспечивают около 80% объема со стороны тейкеров; всего 5,9% кошельков-ботов совершили около двух третей всех сделок.
- Привлечение новых пользователей — не ставка на один хит: Самый популярный отдельный рынок-«локомотив» в первом полугодии привлек менее 7000 новых кошельков, в то время как общее количество новых кошельков составило около 1,13 миллиона; в любой месяц на 15 ведущих рынков-«локомотивов» приходилось всего 8%–19% новых кошельков за этот месяц.
- Ни одна отдельная категория рынков не повышает заметно удержание на платформе: Около 51%–57% ежемесячно активных кошельков возвращались в следующем месяце, но пользователи часто уходили из категории, через которую пришли, на другие категории платформы.
- Группа ботов в целом прибыльна, но медианный бот все еще в убытке: Выборка ботов в совокупности получила около 108 миллионов долларов чистой прибыли, но прибыльными были только 27% кошельков; из примерно 1,75 миллиона кошельков лишь 146 кошельков сохраняли положительный денежный поток шесть месяцев подряд.
Часть 1. Панорама двух рынков Polymarket
Polymarket US: Формируется второй рынок
В первом полугодии 2026 года Polymarket фактически стал двумя торговыми площадками, хотя в обсуждениях обычно фокусируются только на одной. Международный рынок для неамериканских пользователей по-прежнему работает на внебиржевом CLOB с расчетами через Polygon, объем односторонних сделок за шесть месяцев достиг 17,9 миллиарда долларов; в то же время регулируемый CFTC Polymarket US, запущенный в конце 2025 года, вырос с 5% от ежемесячного объема международного рынка в январе до 47% в июне и достиг 67% в июле (около 2 миллиардов долларов против 3 миллиардов).
Оба рынка используют общий бренд и базовый механизм стакана заявок, но не делятся между собой стаканами, пользовательской базой или структурой доходов. Как и Kalshi, они используют внебиржевое сопоставление и централизованный лимитный стакан заявок, применяя к тейкерам одинаковую кривую комиссий, зависящую от цены: fee = Θ·C·p(1−p). Разница в канале расчетов: международный рынок публично рассчитывает каждую сделку в Polygon, в то время как американский рынок клирингуется через частный регулируемый реестр.
При межплатформенных сравнениях необходимо сначала унифицировать терминологию. Volume в этой статье означает фактический объем торгов в долларах США с одной стороны (тейкерской), учитываемый один раз; номинальные суммы и двусторонний подсчет обычно в 2–3 раза выше. По этому определению пересчитанные данные за июль: часто упоминаемые значения 41 млрд / 7 млрд / 5 млрд долларов соответствуют примерно 13,3 млрд / 3 млрд / 2 млрд долларов соответственно.
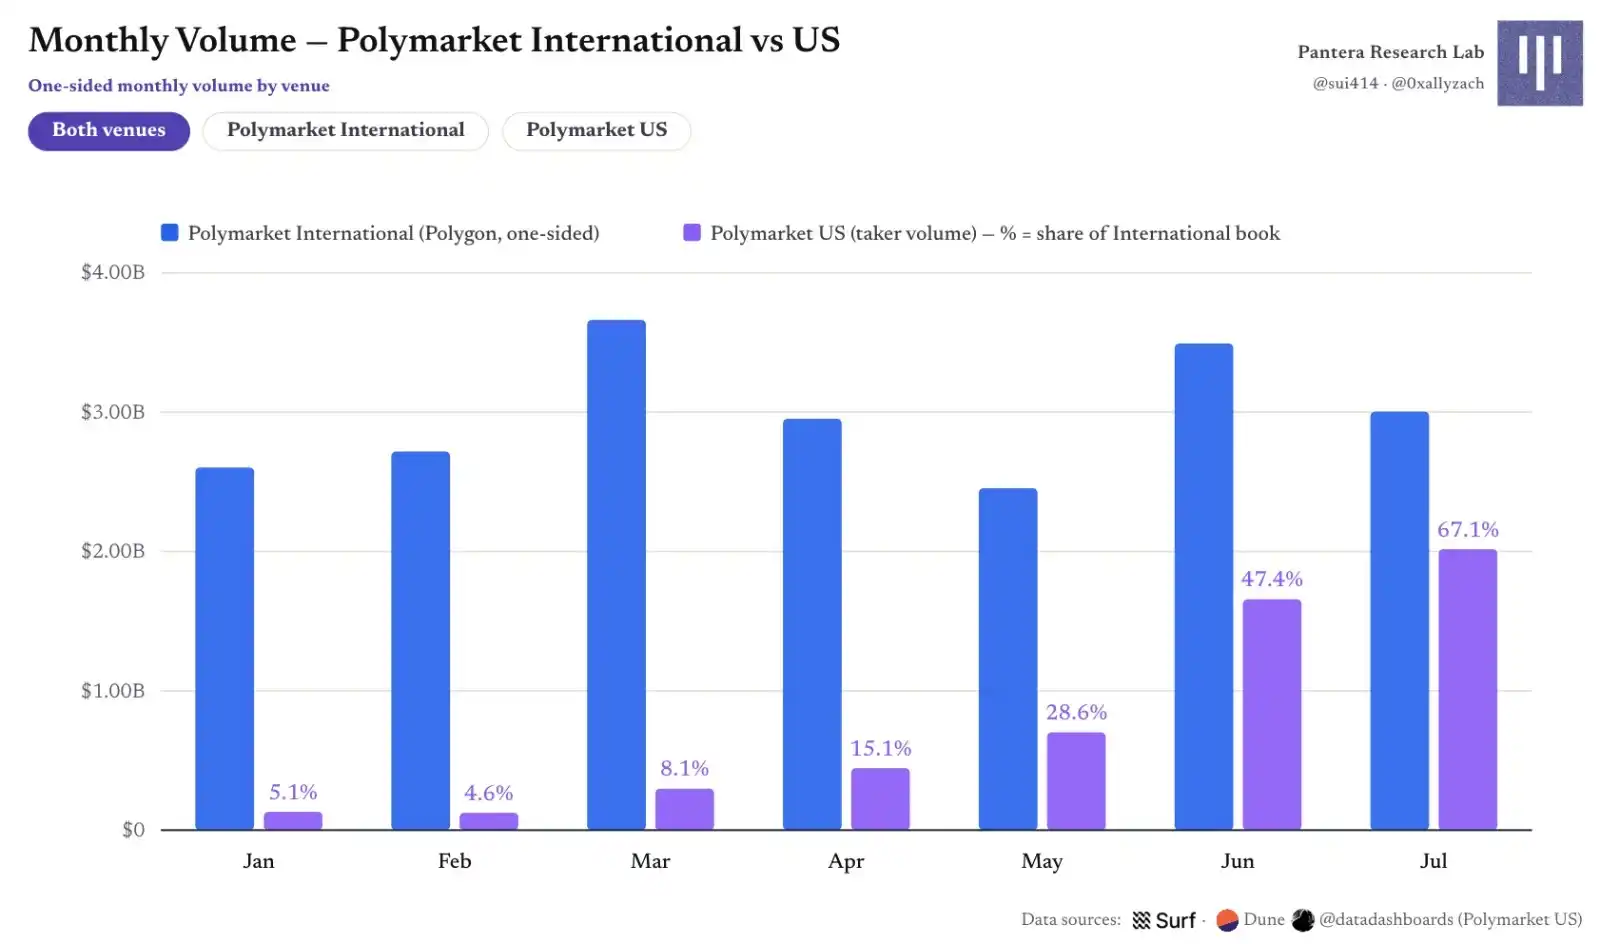
Рис. 1 | Ежемесячный односторонний объем торгов на международном и американском рынках Polymarket
Ежедневный объем торгов на американском рынке вырос с примерно 1 миллиона долларов в начале работы до 50–100 миллионов долларов в июле; количество ежедневных сделок превысило 1 миллион, а открытый интерес иногда превышал 150 миллионов долларов. Структура комиссий изменилась с фиксированной базисной точки в январе на формулу, чувствительную к цене, введенную в апреле.
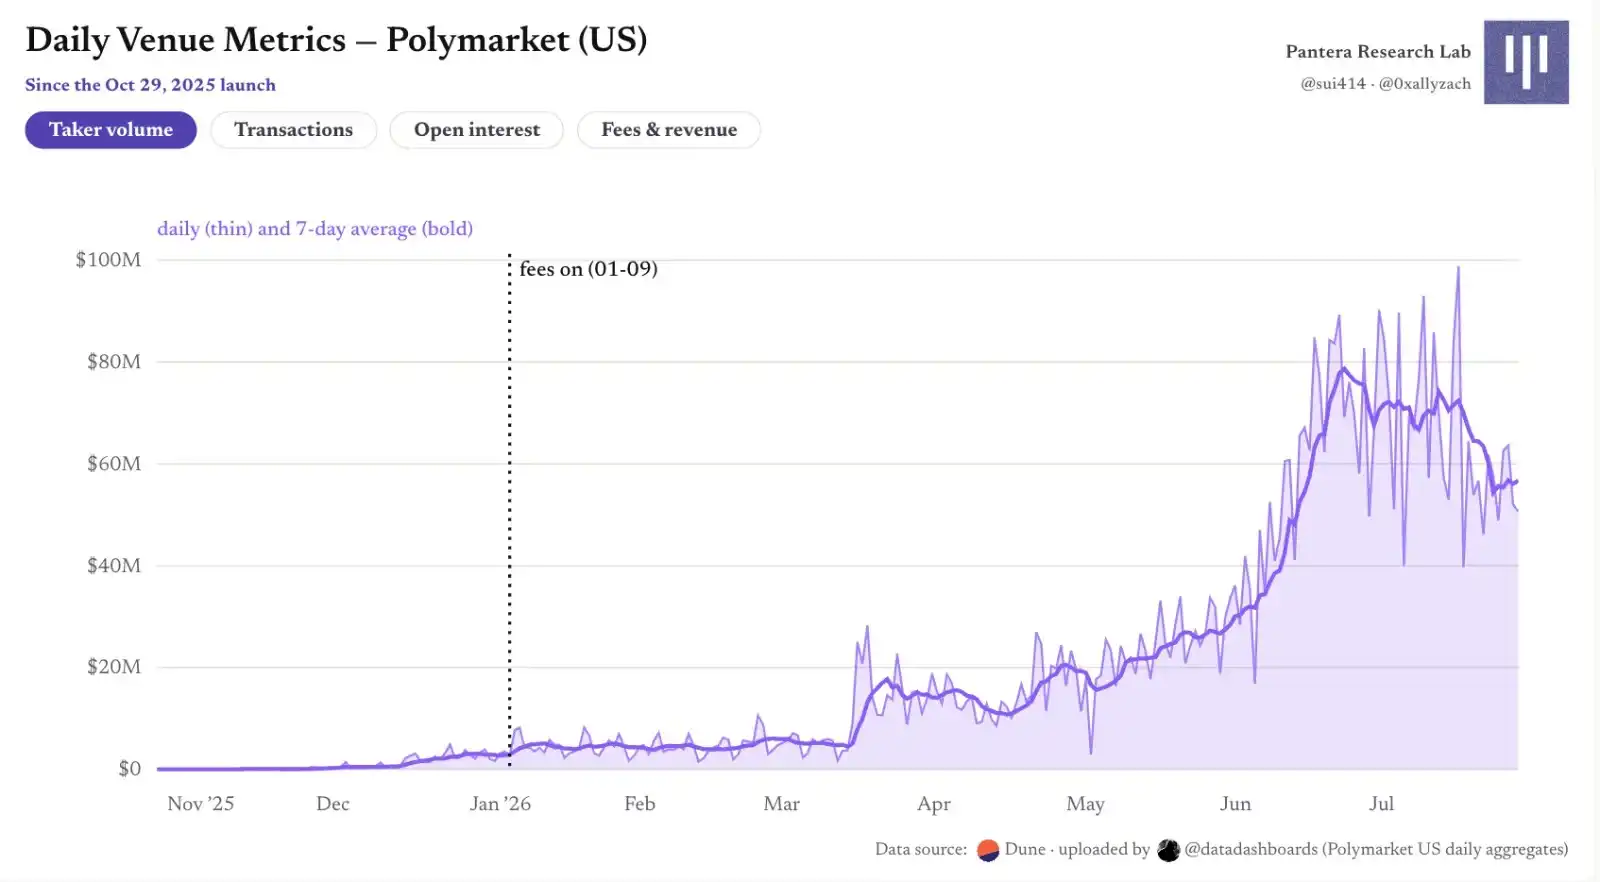
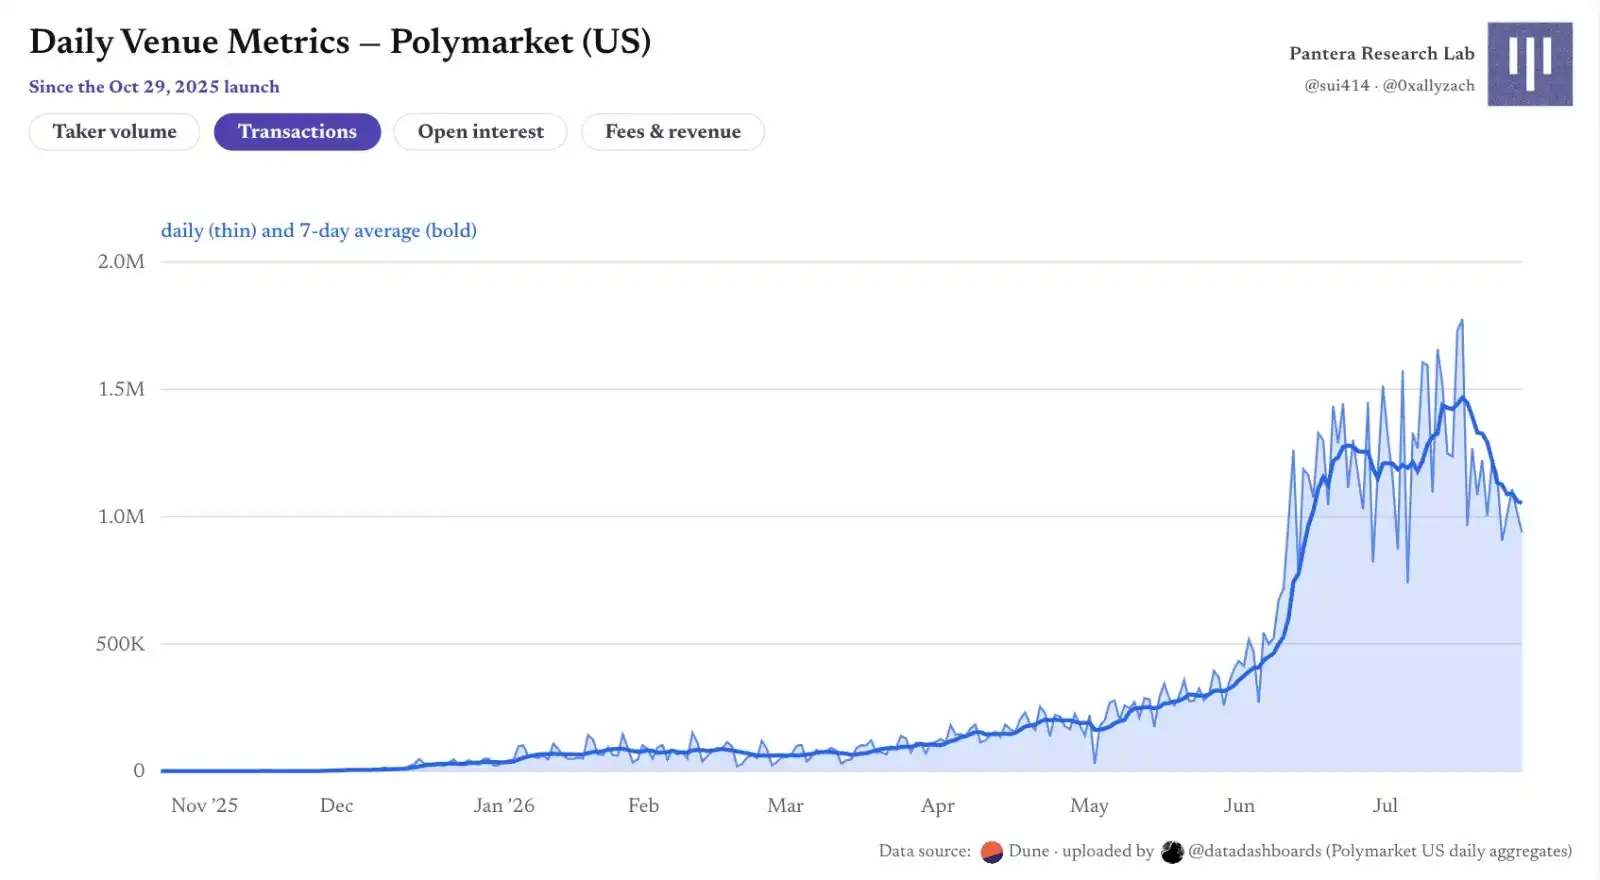
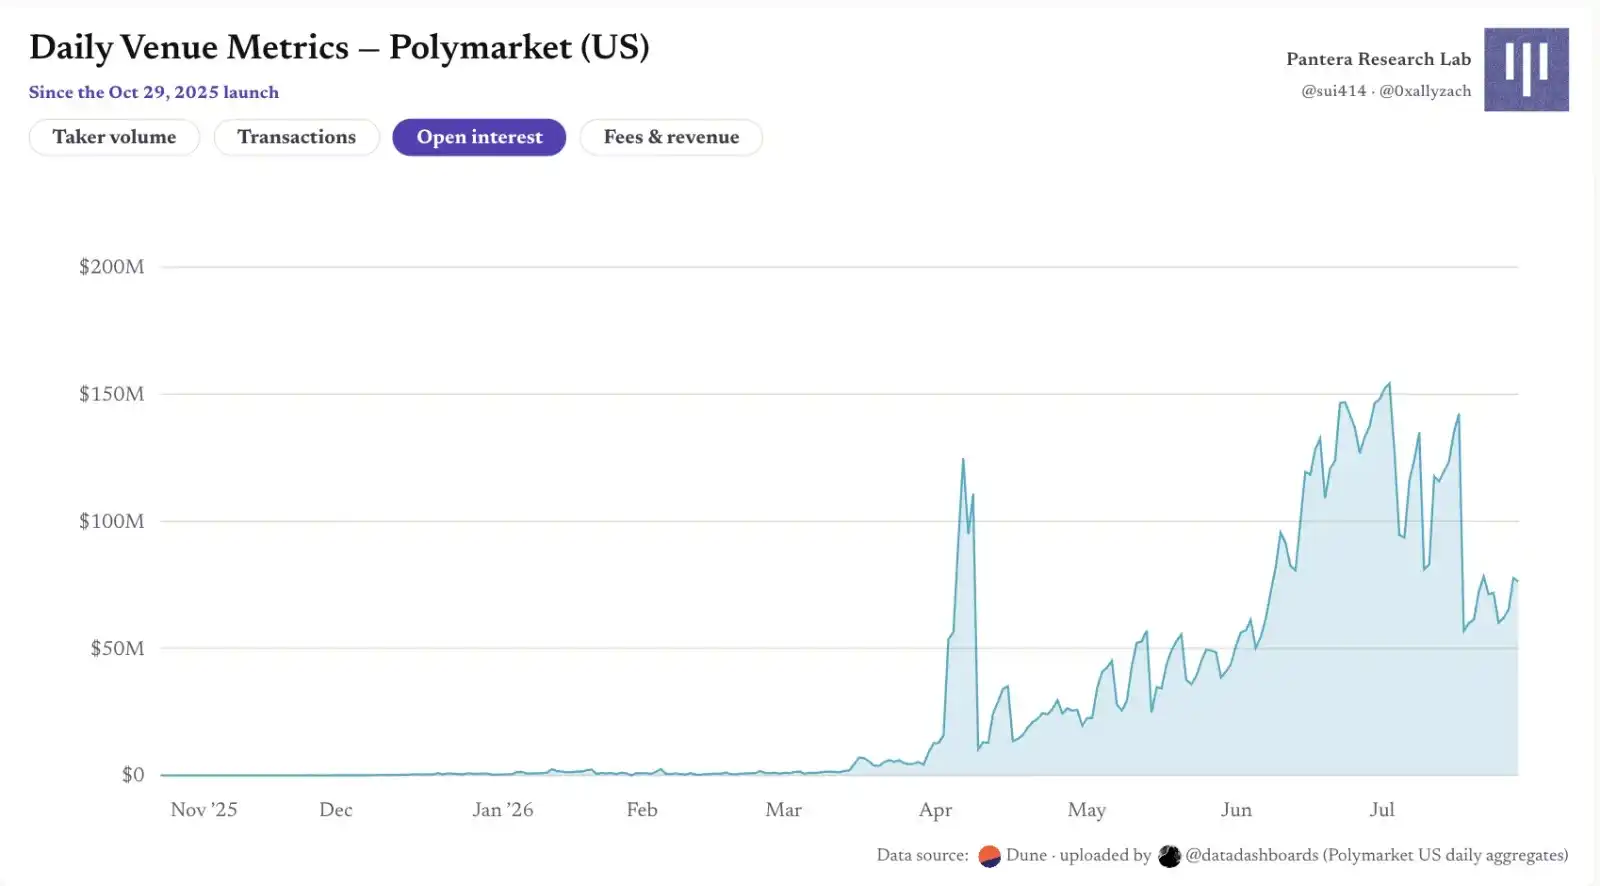
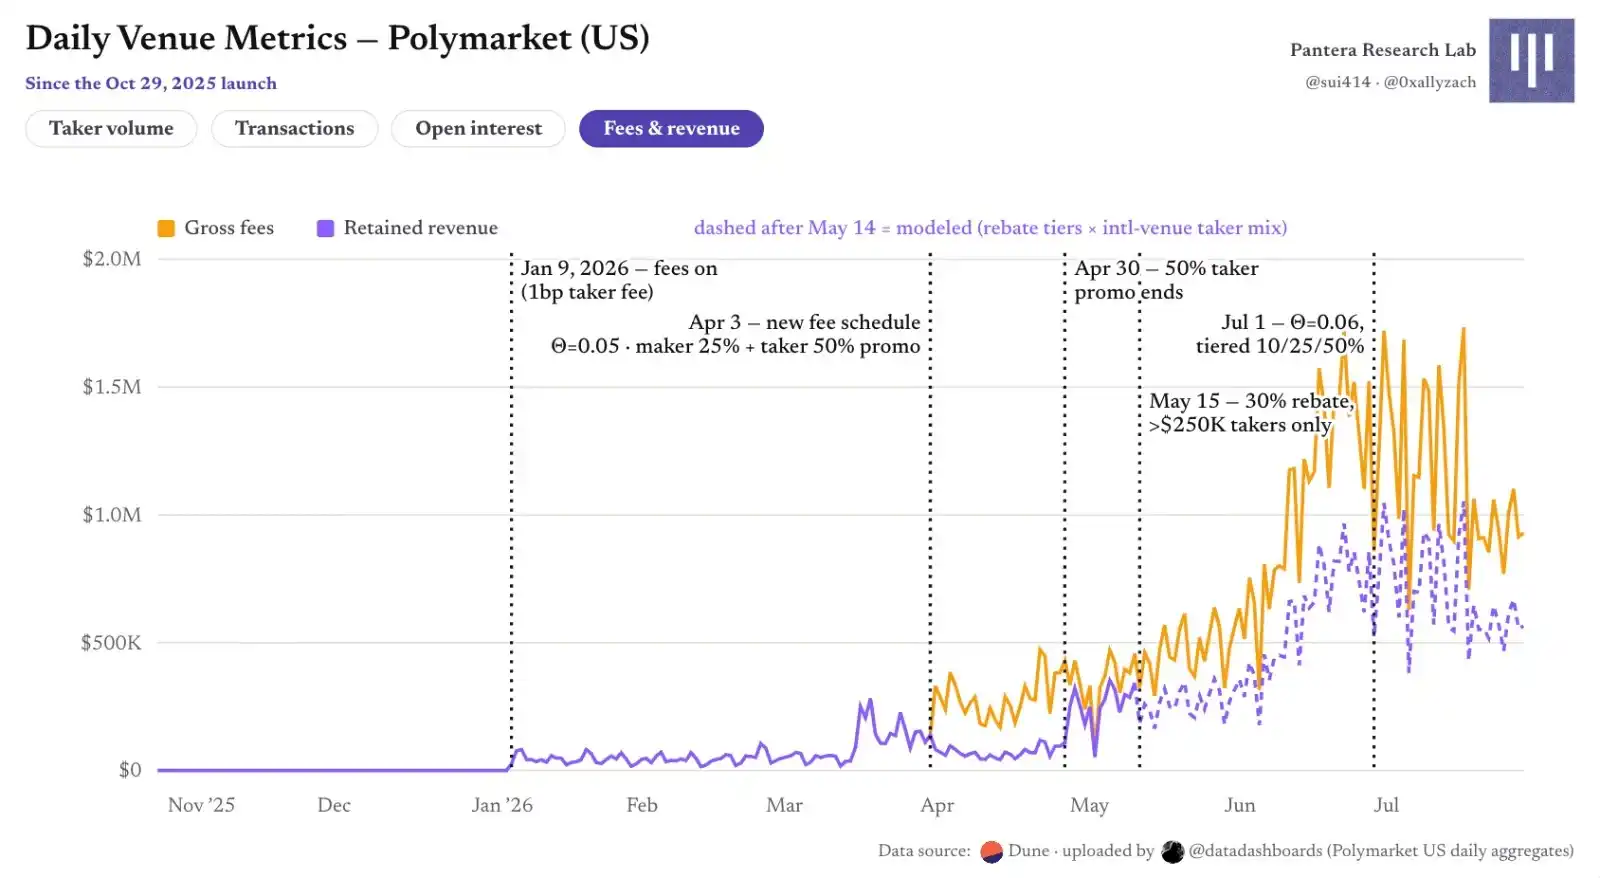
Рис. 2 | Polymarket US: Ежедневные агрегированные показатели с момента запуска
Размер комиссионных сборов также больше, чем оценивают многие общедоступные наборы данных: только в июне валовая комиссия с тейкеров составила около 30 миллионов долларов. Согласно оценкам по официальной программе возвратов — 25% возвращается мейкерам при исполнении, полный возврат для всех тейкеров по промоакции закончился 30 апреля, после чего возврат осуществлялся по уровням в зависимости от объема — чистая прибыль за июнь составила около 17 миллионов долларов, что примерно вдвое больше предположения о фиксированных 25%, используемого многими трекерами. Поскольку на американском рынке нет данных на уровне пользователей, право на уровневый возврат крупным тейкерам можно оценить только по структуре международного рынка, где на 0,3% крупнейших тейкеров приходилось около 63% объема.
Экономика комиссий на международном рынке
На что же торгуют на международном рынке? Спорт составляет около половины всего объема; криптовалюты — около 30%, причем подавляющее большинство — это микро-рынки пятиминутных движений; мировая / геополитическая тематика — около 15%. Различия в концентрации между категориями еще больше: крупнейший спортивный рынок составляет лишь 0,27% своей категории, в то время как в категории «Наука и технологии» на один рынок «Подтвердит ли США существование инопланетян до 2027 года?» приходится около четверти объема.
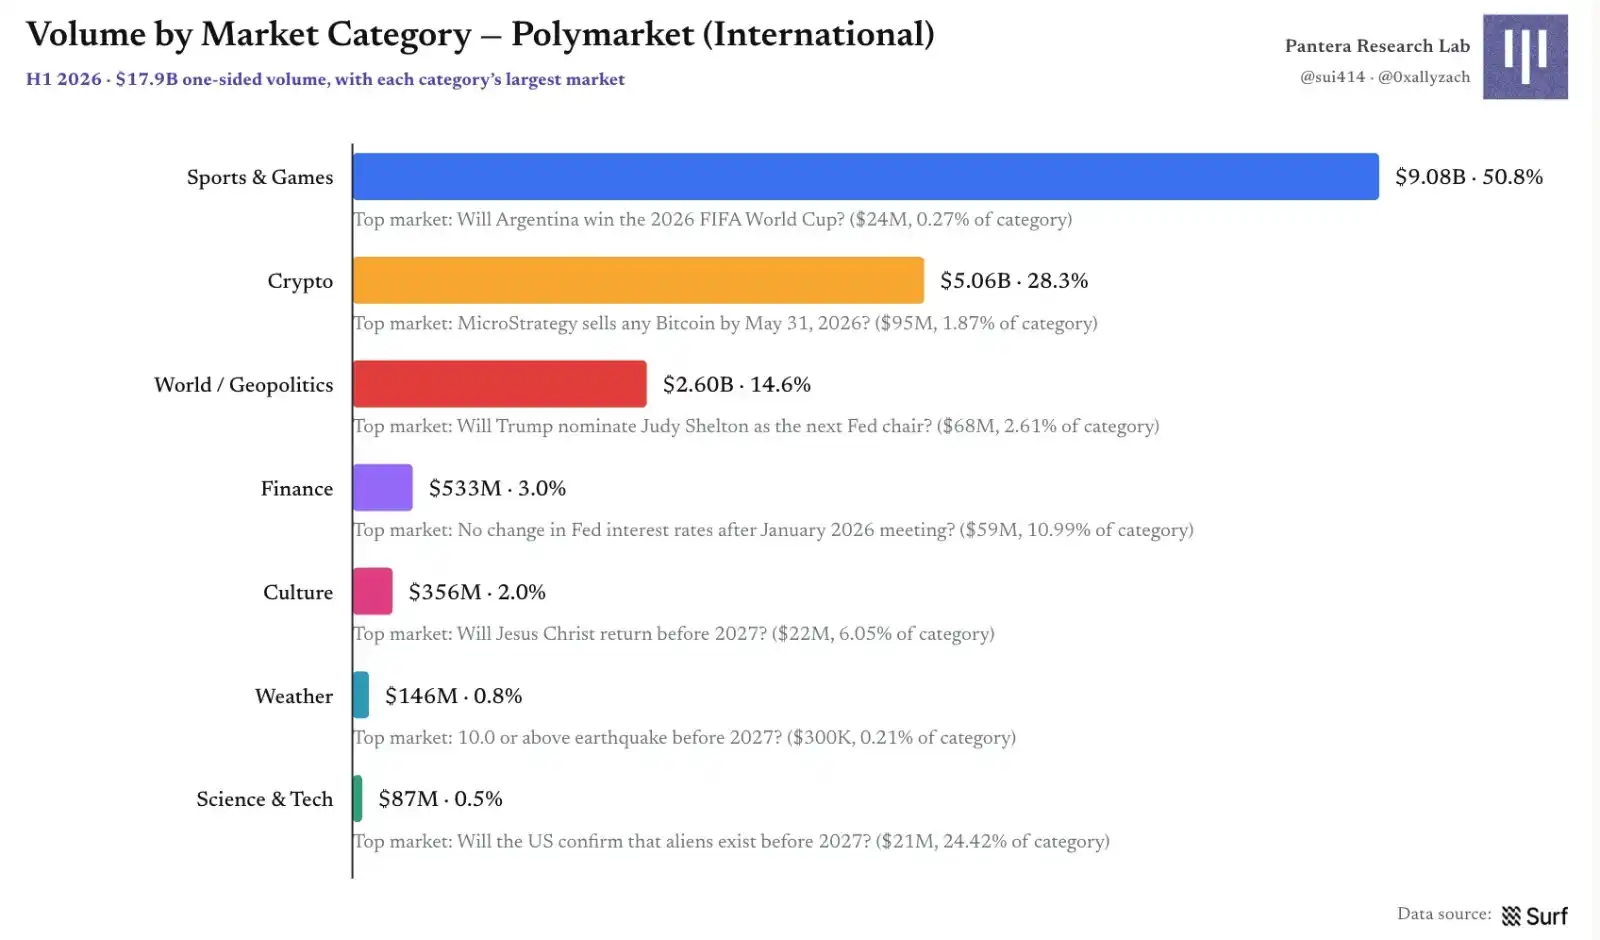
Рис. 3 | Международный рынок Polymarket: Объем торгов по категориям рынков
За первое полугодие международный рынок принес около 184 миллионов долларов валовой комиссии, но это не чистая прибыль после вычета возвратов мейкерам и стимулов. Хотя объем криптовалютных рынков примерно вдвое меньше спортивных, они принесли 96,3 миллиона долларов комиссий, что превышает 83,5 миллиона долларов от спортивных рынков; вместе эти две категории составляют 98% всех комиссий. Мировая / геополитическая тематика использует преднамеренную стратегию нулевой комиссии.
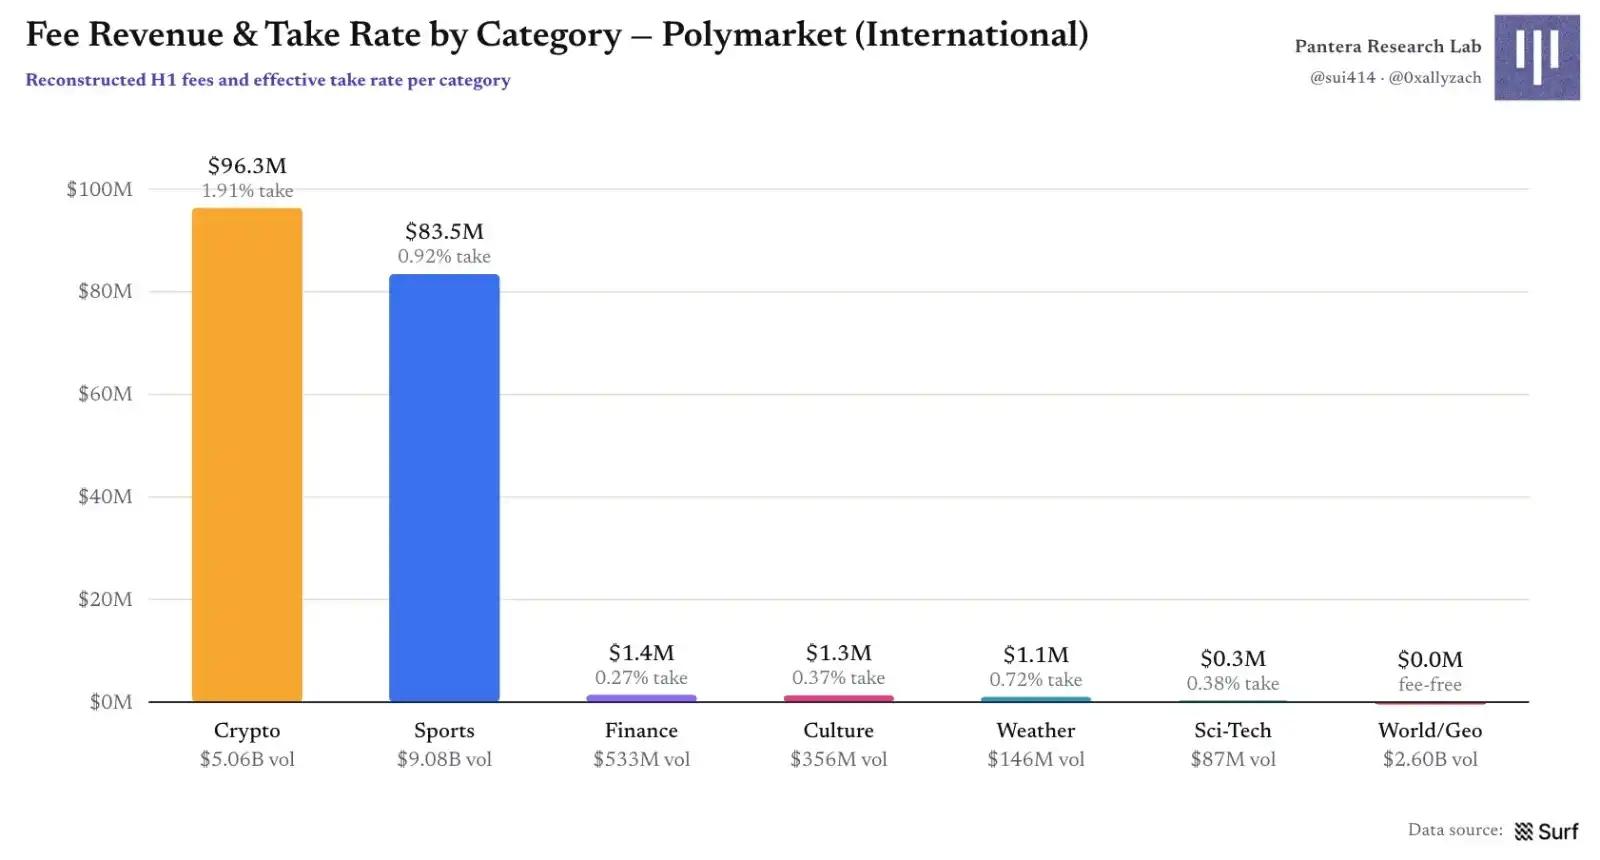
Рис. 4 | Международный рынок Polymarket: Доходы от комиссий и эффективная ставка тейкера по категориям
Высокооборотные категории — двигатель комиссий
В июле открытый интерес на Kalshi был примерно в 2,3 раза выше, чем на международном рынке Polymarket, но объем торгов — примерно в 4,4 раза выше; соответствующие дневные коэффициенты оборота составляют примерно 0,44× против 0,23×. У Polymarket US самый маленький пул капитала, но он движется быстрее всех с коэффициентом дневного оборота около 0,64×. Ответ кроется не в названии платформы, а в том, из чего состоит каталог рынков.
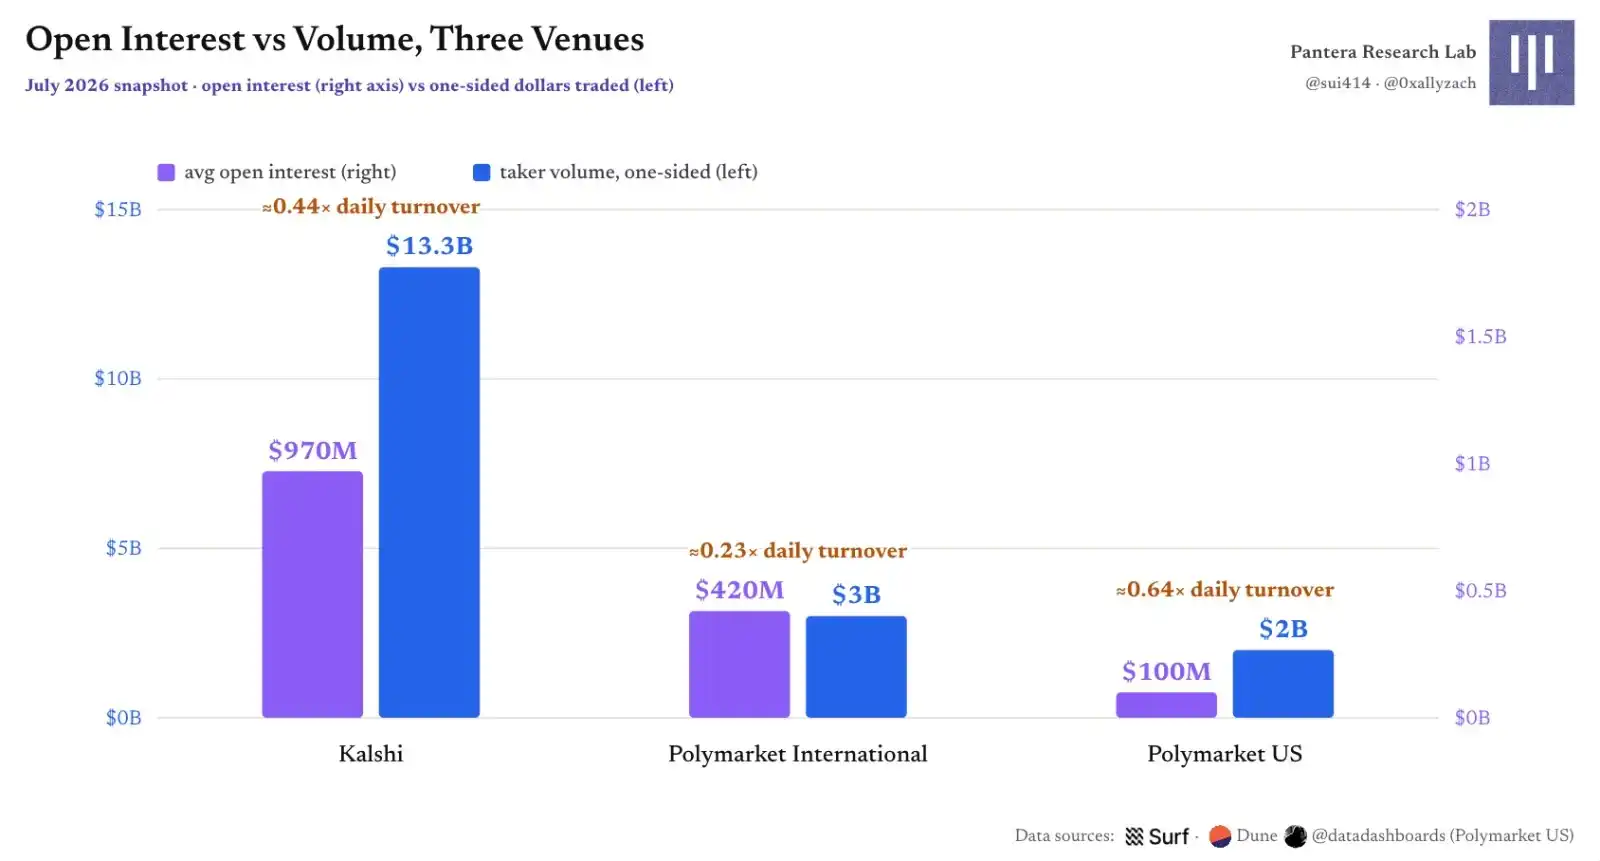
Рис. 5 | Открытый интерес и объем торгов на трех рынках: Масштаб капитала не равен скорости его вращения
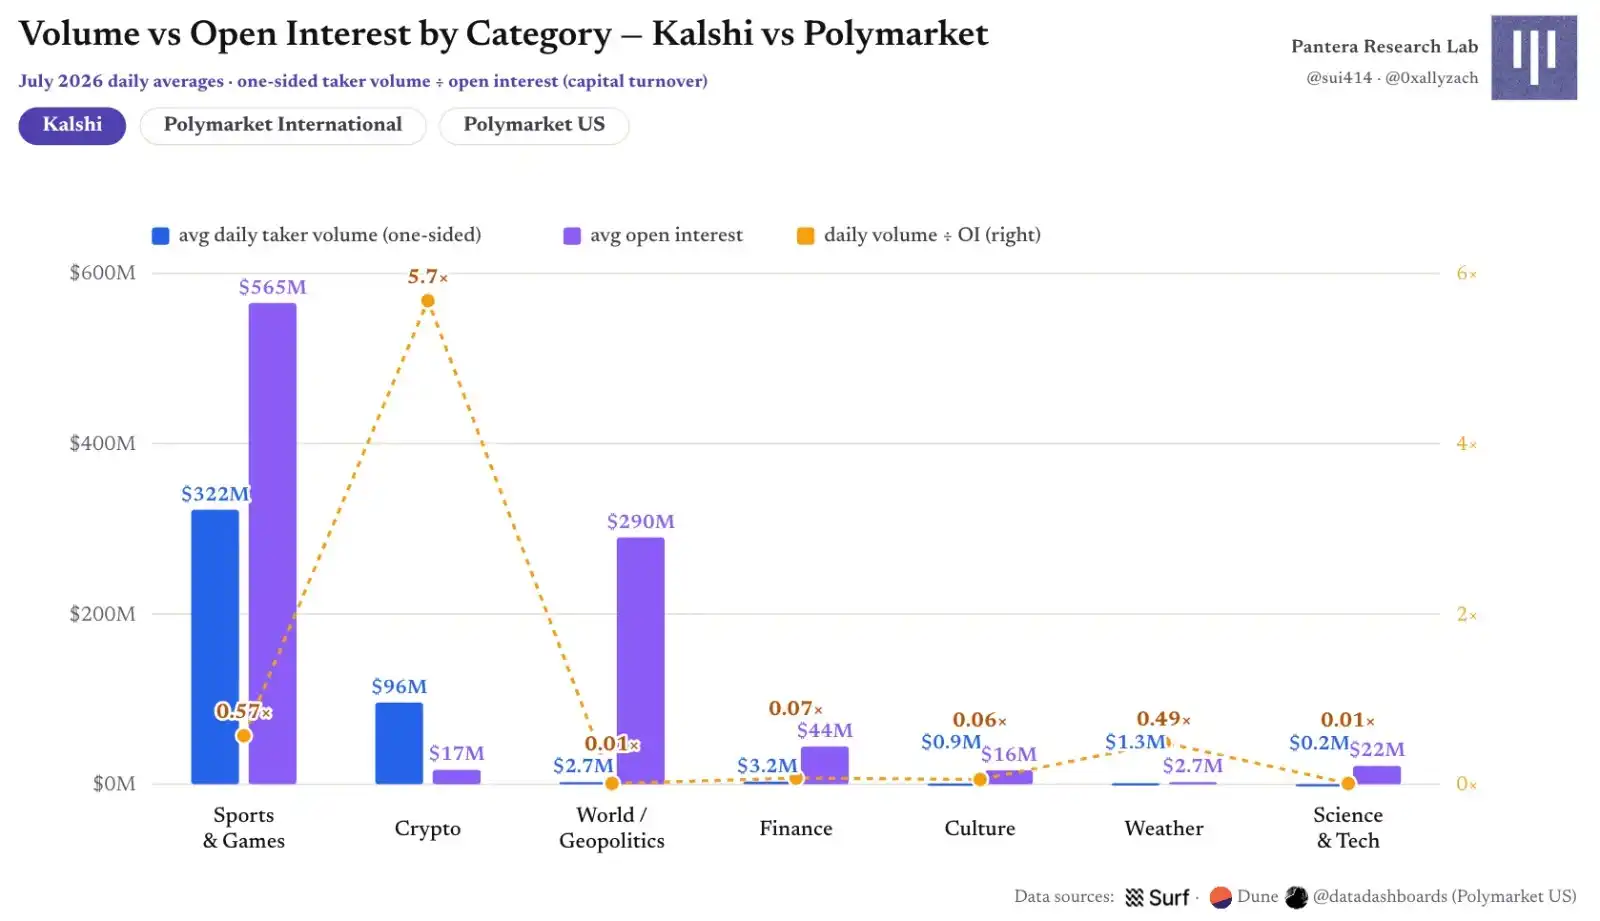
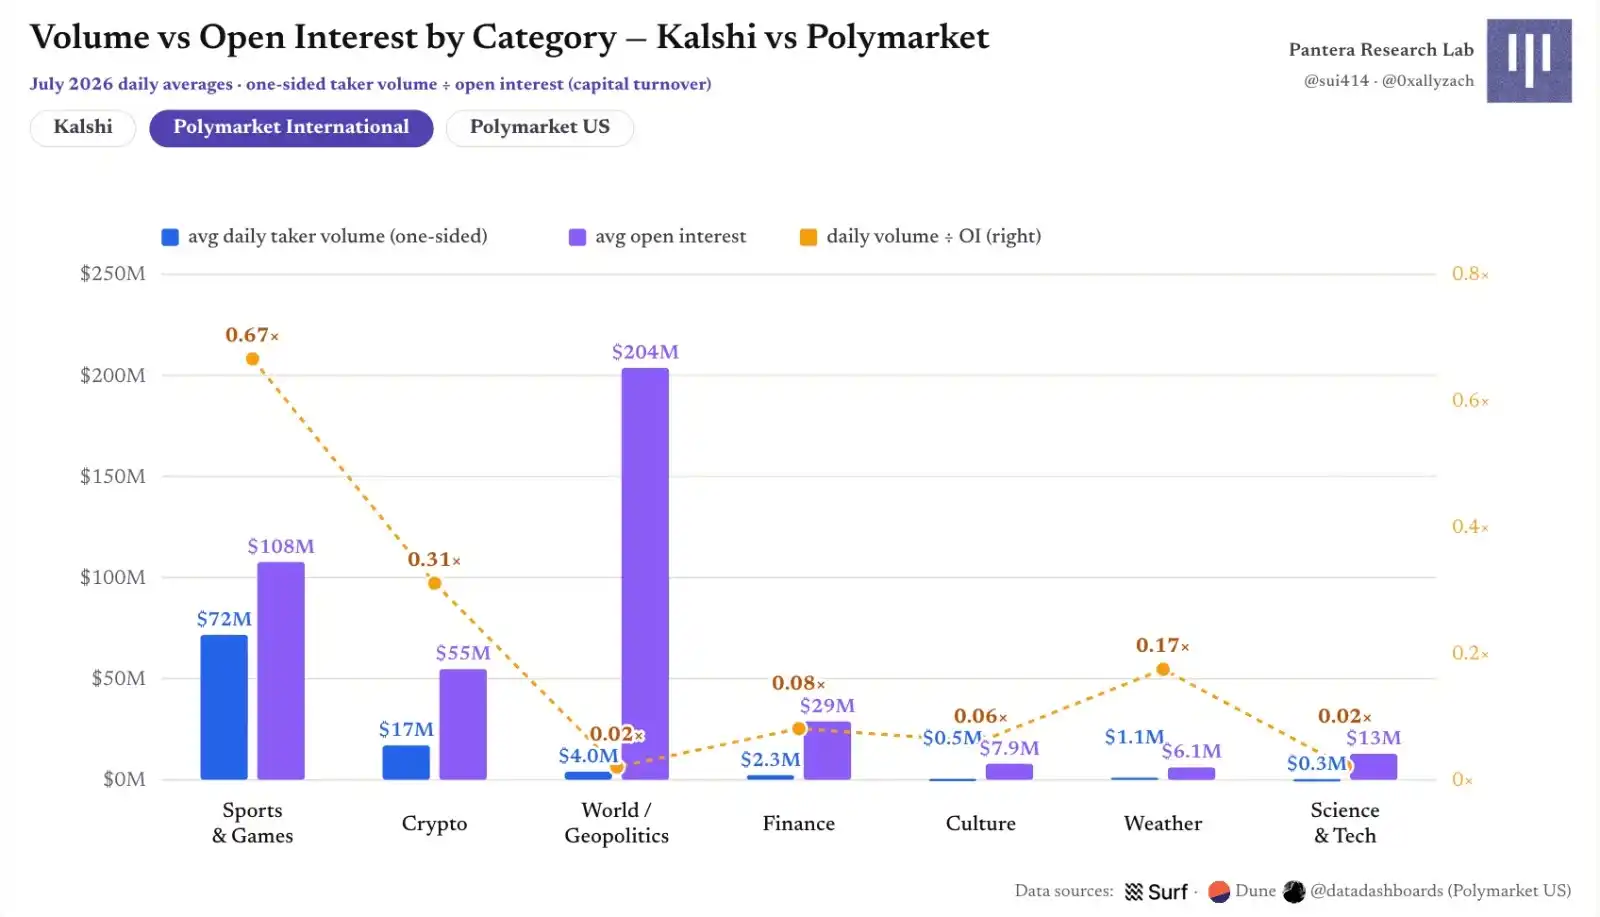
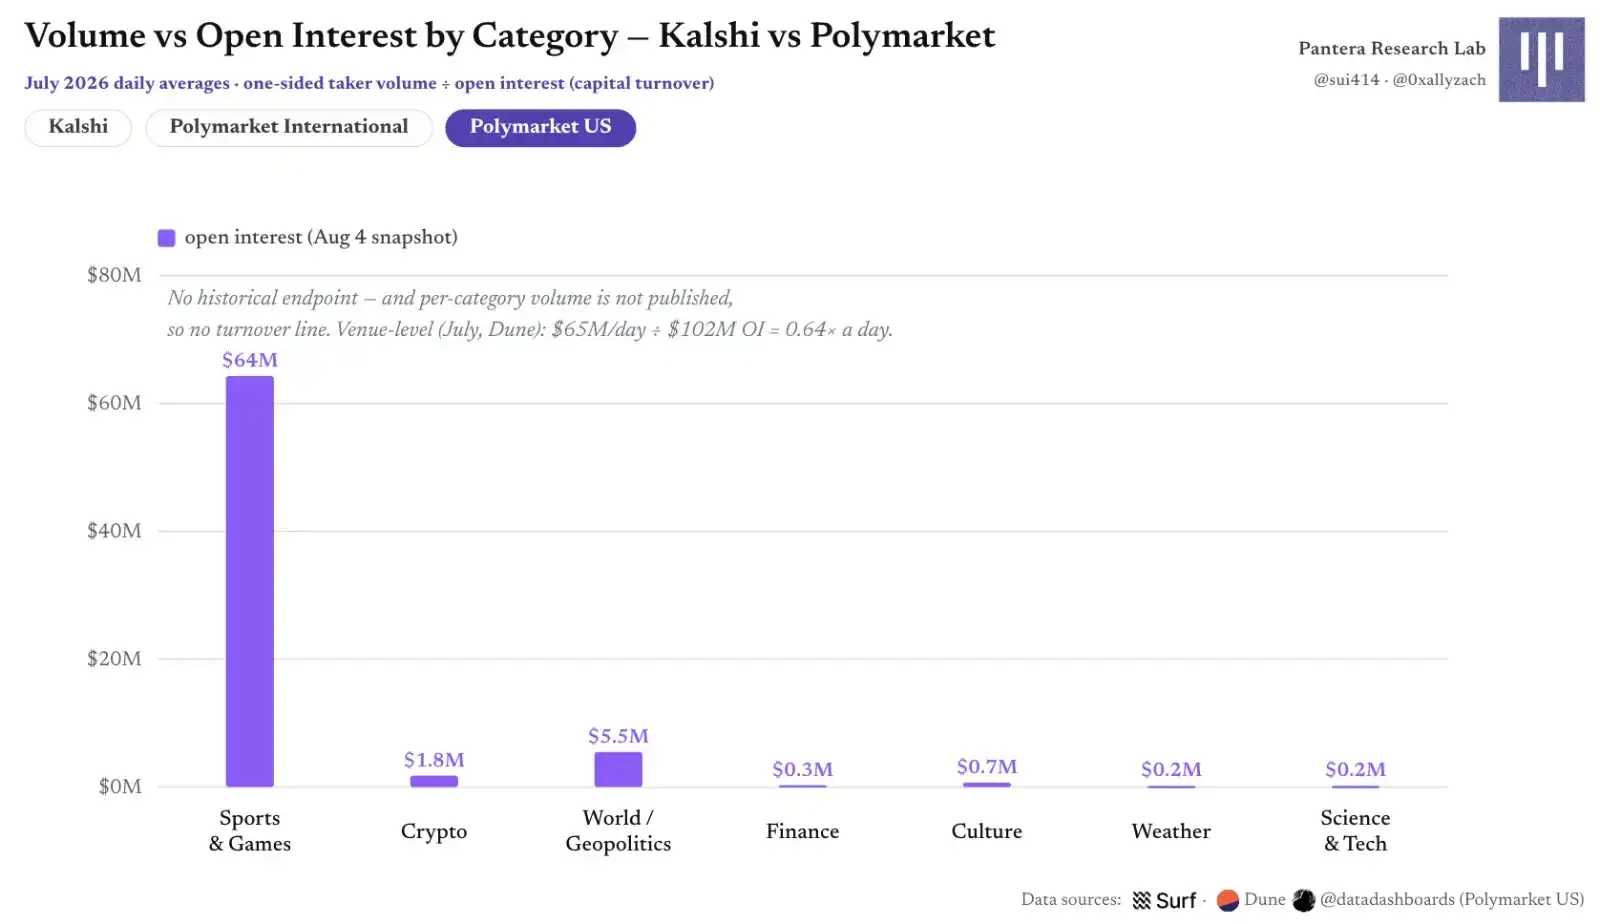
Рис. 6 | Сравнение объема торгов / открытого интереса по категориям на Kalshi и Polymarket
Спорт и криптовалюты — это категории с самым быстрым оборотом, мировая / геополитическая тематика — самая медленная, с дневным оборотом всего около 0,01–0,03×. На каждом из двух международных рынков оседает около 200–300 миллионов долларов капитала, но они генерируют лишь 2–3 миллиона долларов дневного объема, поэтому обе платформы установили для этой категории нулевую комиссию. Около 88% открытого интереса на Polymarket US сосредоточено в спорте, что объясняет, почему он может достигать более высокого оборота при меньшем объеме средств.
Криптовалютные рынки Kalshi — очевидное исключение: открытый интерес около 17 миллионов долларов соответствует дневному объему около 96 миллионов долларов, дневной оборот приближается к 6×, причем 98% рынков имеют срок действия не более часа. Оборот криптовалют на Polymarket выглядит как всего 0,31×, потому что пороговые рынки с длительным сроком действия аккумулируют большую часть открытого интереса, в то время как пятиминутные рынки роста/падения составляют около 90% объема, но почти не блокируют капитал; в среднем на такой рынок блокируется лишь около 2800 долларов залога.
Одна и та же категория на разных платформах стремится к схожей скорости: дневные коэффициенты оборота для спорта на Kalshi, международном рынке Polymarket и Polymarket US составляют примерно 0,57×, 0,67× и 0,64× соответственно. Это, скорее, свойство категории, а не платформы.
Часть 2. Рост пользовательской базы на международном рынке Polymarket
Следующий анализ пользователей охватывает только контракты Polygon CTF / NegRisk на международном рынке за период с 1 января по 30 июня 2026 года. Polymarket US и Kalshi проводят клиринг через внутренние реестры, публичные потоки сделок анонимизированы, поэтому невозможно провести столь же глубокий анализ кошельков.
Мейкеры и Тейкеры: По разные стороны стакана — разные люди
За первое полугодие на международном рынке торговали 1 733 011 кошельков. Почти все кошельки хотя бы раз активно принимали ликвидность, но менее половины действительно когда-либо выставляли лимитные ордера. Сторона мейкеров явно более профессиональна и малочисленна; тысяча крупнейших мейкеров обеспечивает большую часть статичной ликвидности. Спрос также высоко концентрирован: около 6% высокоактивных кошельков совершили 80% объема тейкерских сделок, в то время как треть кошельков за шесть месяцев совершили пять сделок или меньше.
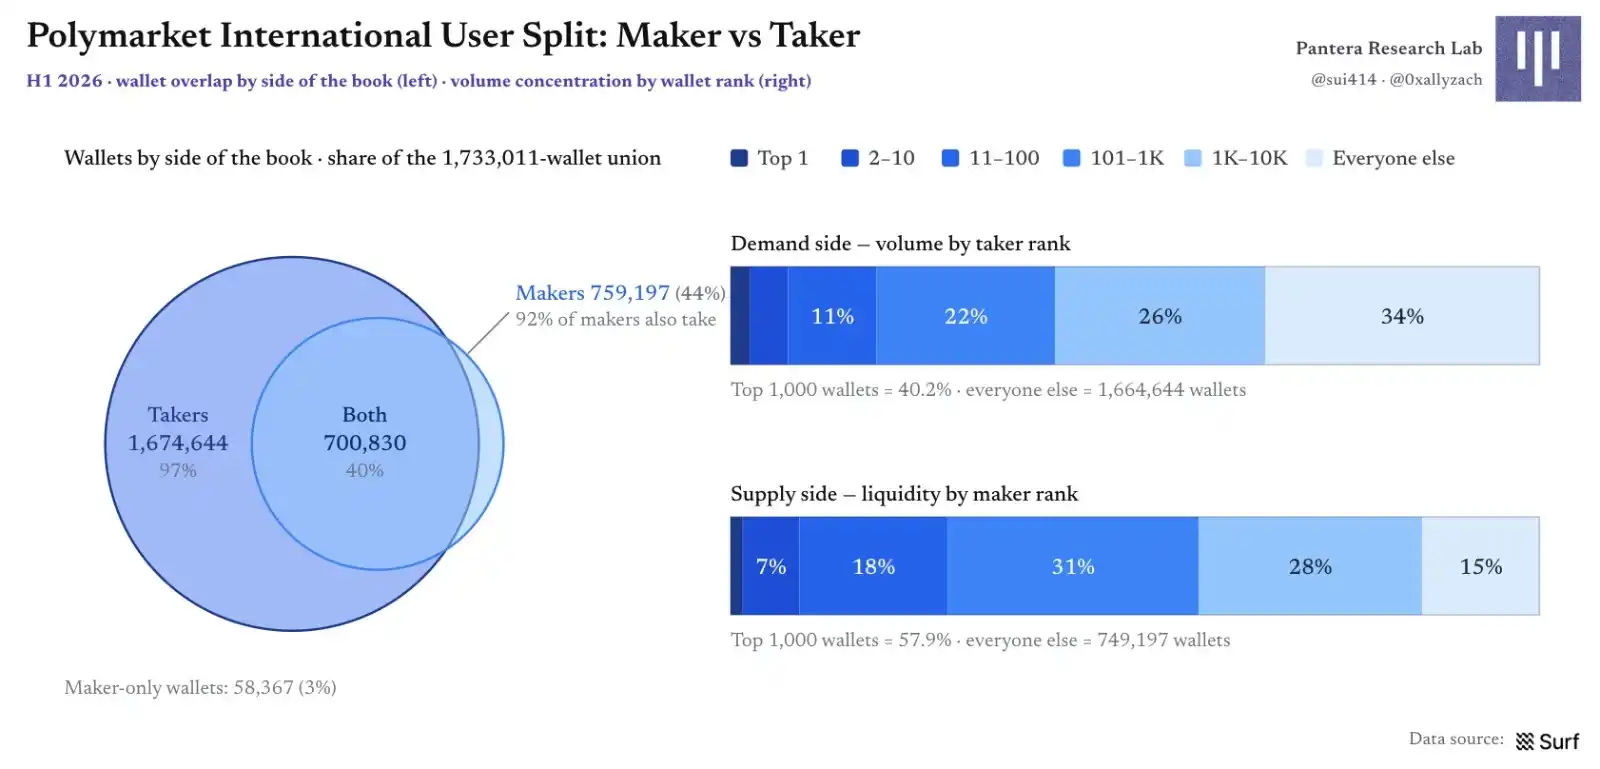
Рис. 7 | Структура кошельков на международном рынке Polymarket: Пересечение и концентрация Мейкеров и Тейкеров
Подсчет роста пользователей: Активность практически на одном уровне
Рост пользовательской базы выглядит менее оптимистично, чем рост объема: количество ежемесячно активных кошельков с 580 тысяч в январе до 594 тысяч в июне практически не изменилось, несмотря на то, что за этот период около 1,1 миллиона кошельков совершили свою первую сделку. Ежемесячно 43%–49% активных кошельков предыдущего месяца прекращали торговать, в апреле отток достиг 358 тысяч, и платформе приходилось постоянно пополнять воронку новыми кошельками и вернувшимися пользователями.
Здесь есть три важных оговорки. Кошелек не равен пользователю; часть так называемого оттока может быть просто сменой кошелька пользователем; а отток (churn) в данной статье означает только прекращение торговли кошельком, а не закрытие аккаунта или отсутствие средств.
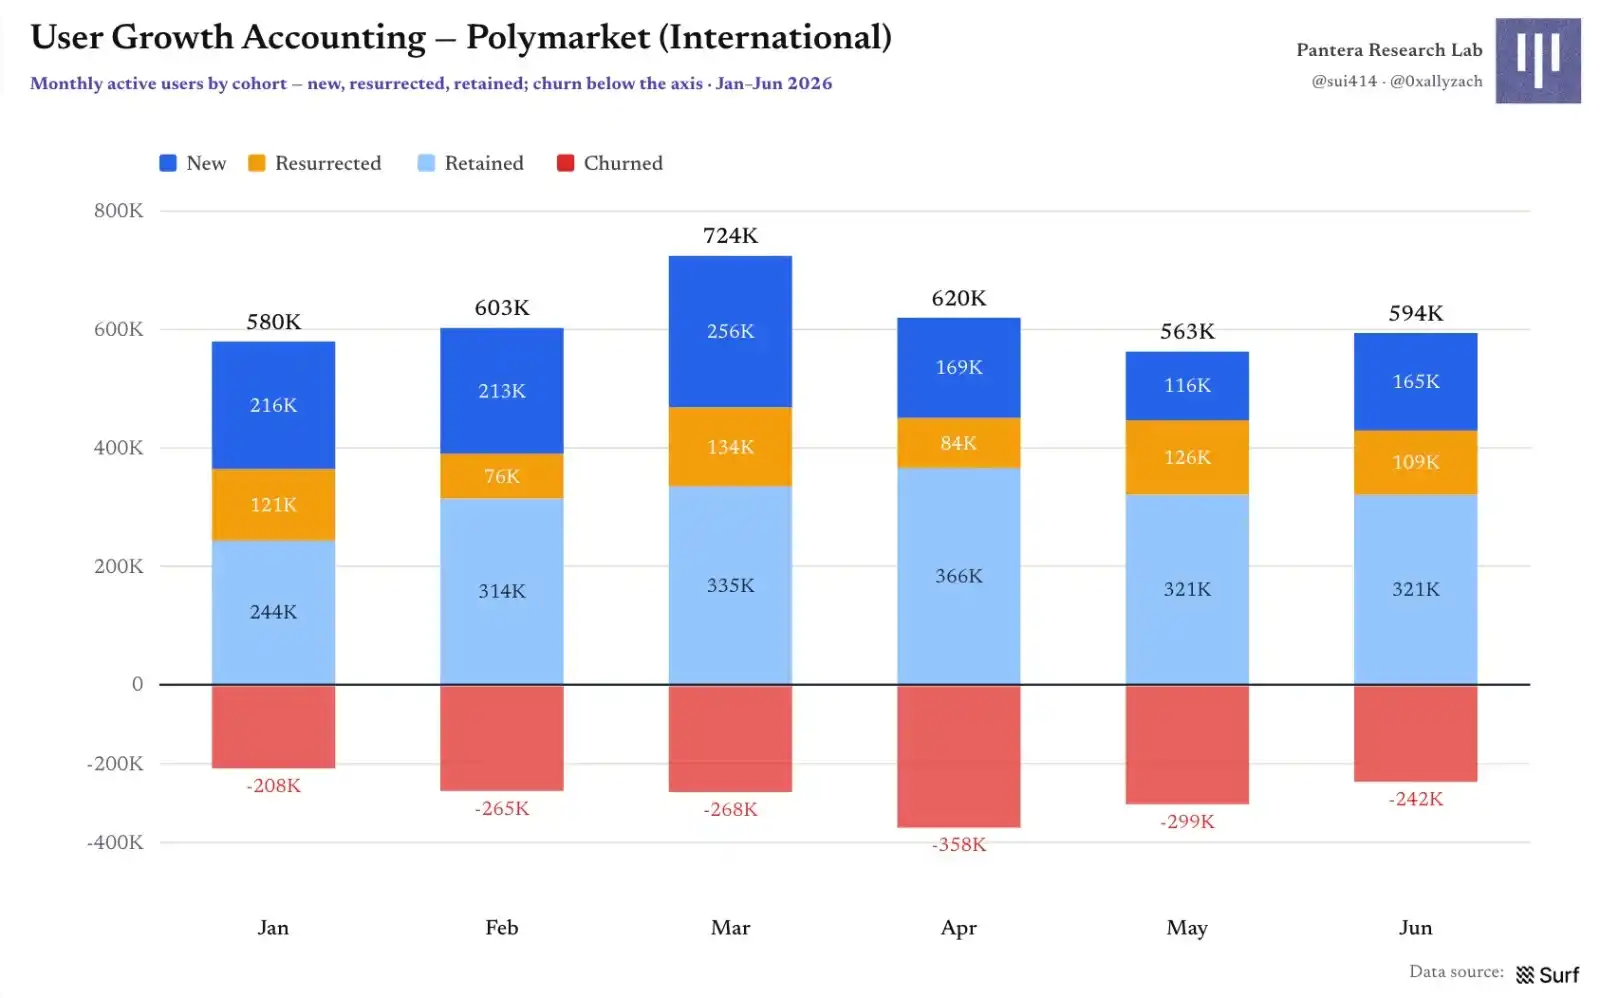
Рис. 8 | Подсчет роста пользователей: Новые, вернувшиеся, удержанные пользователи и отток
Откуда приходят новые пользователи: Не единичный взрывной рост
Если приписать каждый новый кошелек к рынку, с которым он впервые соприкоснулся, можно увидеть сезонность механизма привлечения: крипторынки достигли пика примерно в 99 тысяч новых кошельков в марте, геополитика — примерно 68 тысяч в январе, спорт — примерно 91 тысяча в июне с началом Чемпионата мира. События создают пики, но ни один отдельный рынок не обеспечивает все привлечение.
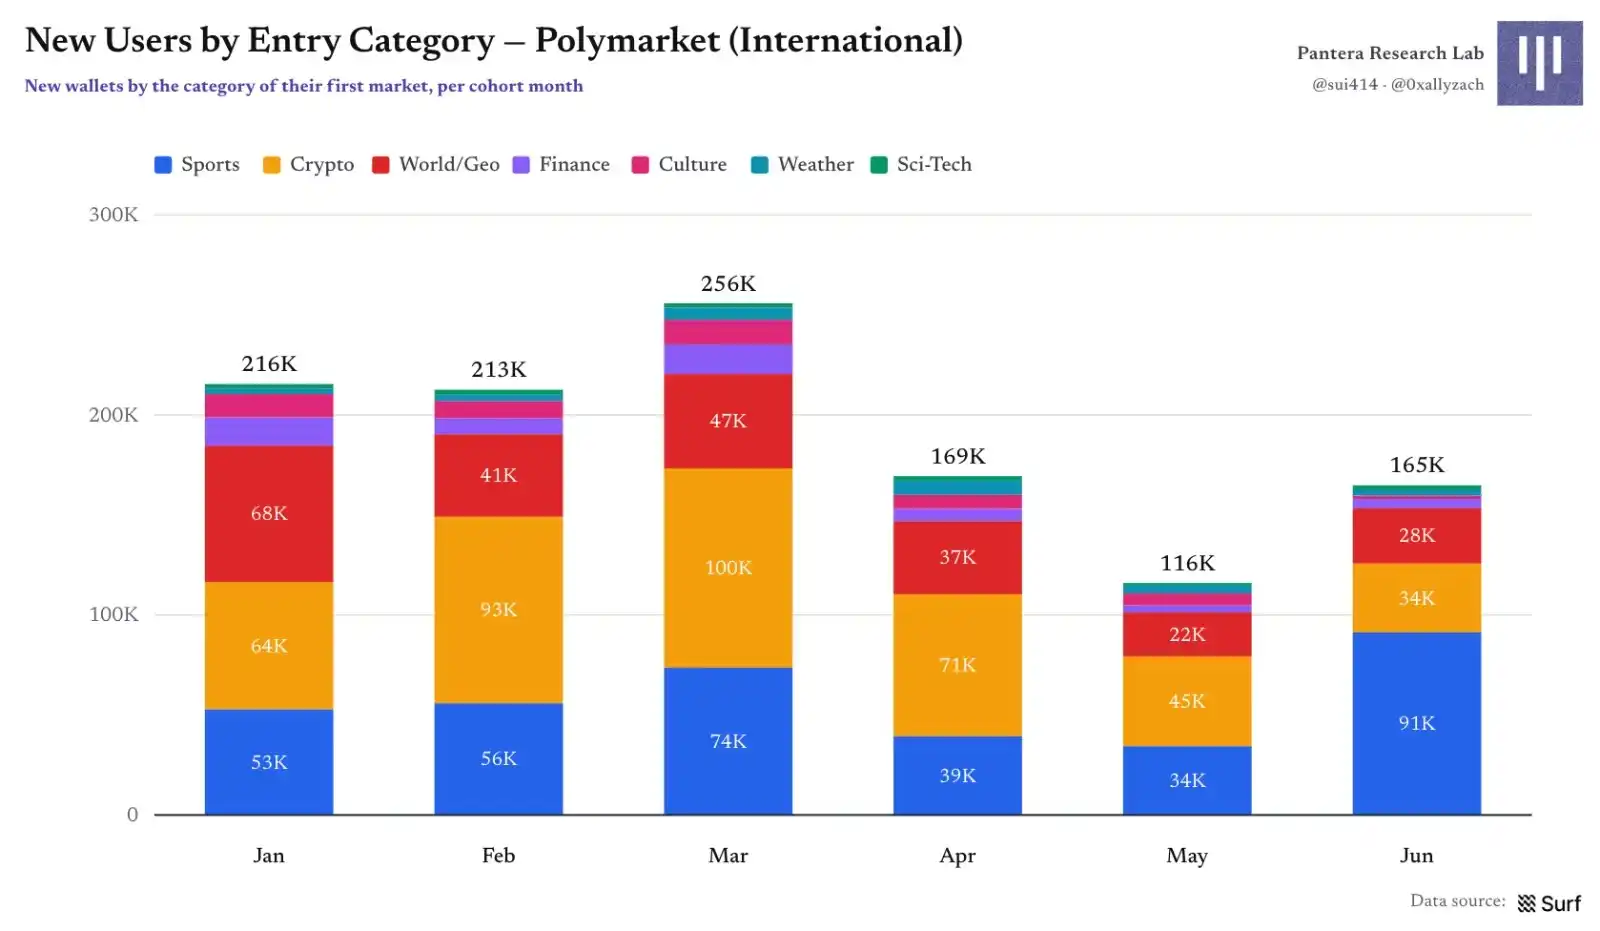
Рис. 9 | Новые кошельки по категории первого входа
Самый сильный отдельный рынок-«локомотив» в первом полугодии — «Вторгнется ли Китай на Тайвань до конца 2026 года?», но он привлек всего около 7000 новых кошельков. В топ-10 входят как геополитические события, так и Чемпионат мира, процентные ставки и культурные события, что указывает на то, что эффективное привлечение обеспечивается комбинацией рынков, а не одним хитом.
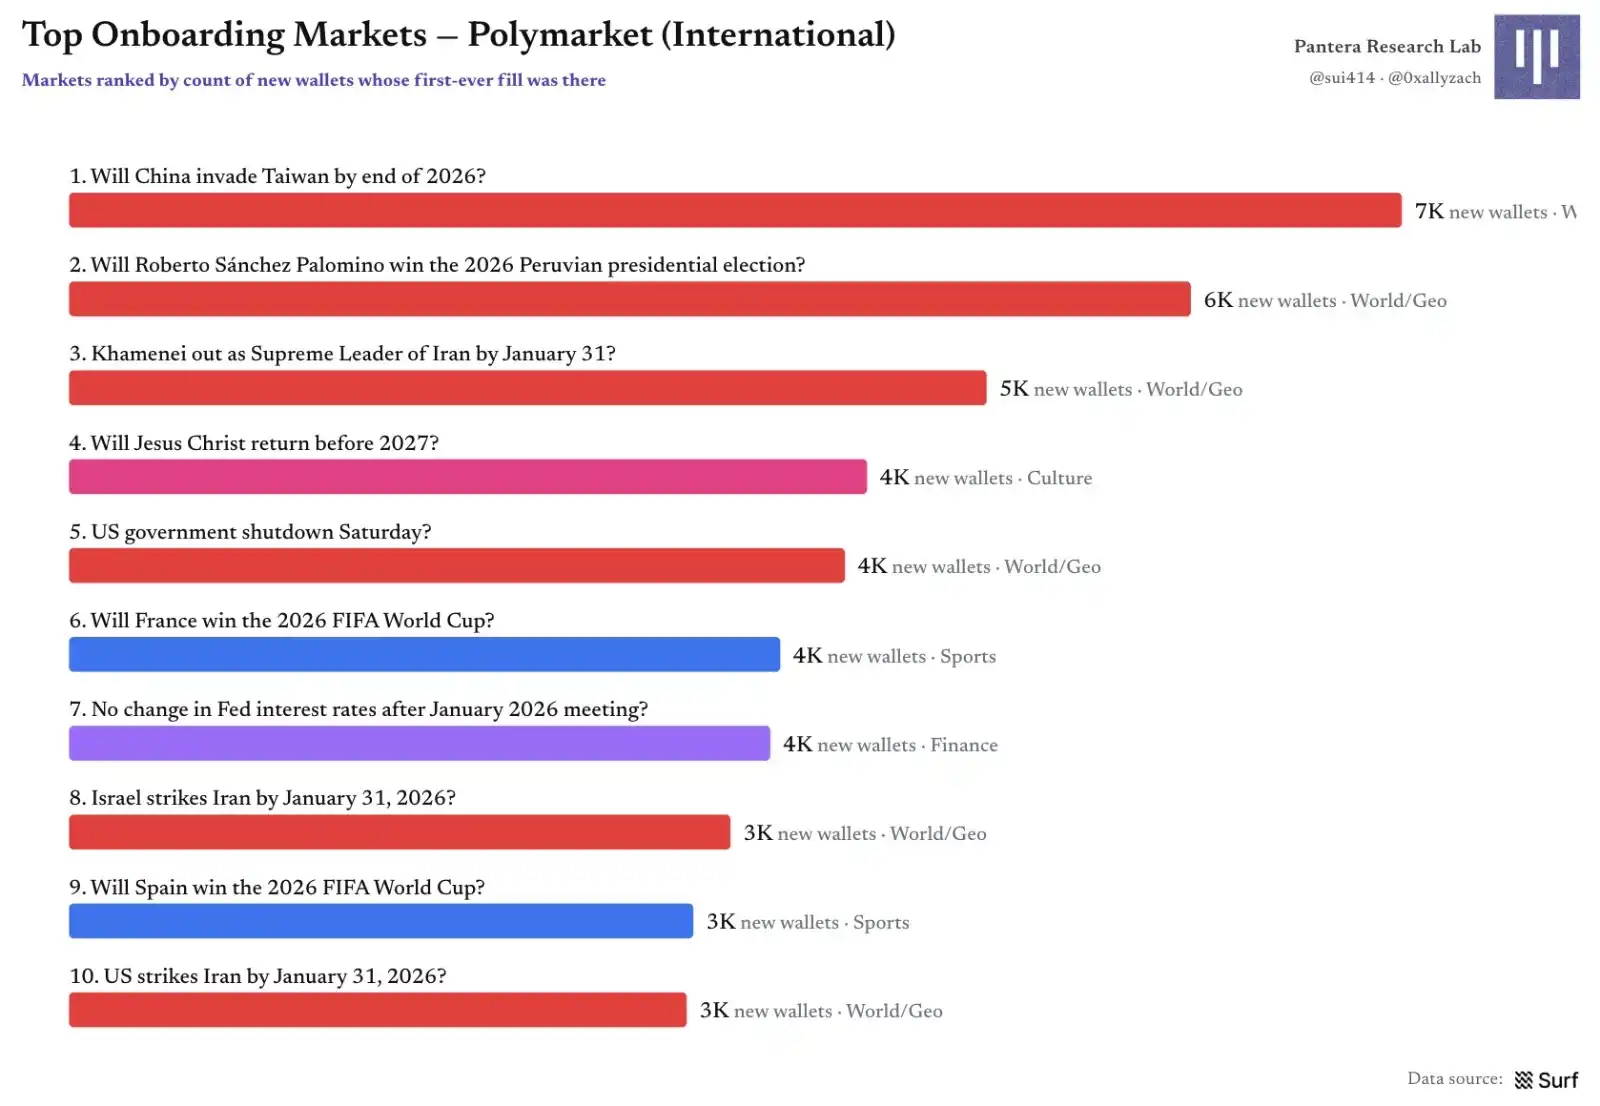
Рис. 10 | Топ-10 рынков-«локомотивов» по количеству новых кошельков в первом полугодии
В ежемесячном разрезе на 15 ведущих рынков-«локомотивов» приходилось всего 8%–19% новых кошельков за месяц, а доля лидера никогда не превышала примерно 3%. Наибольшая концентрация была в январе и июне, что соответствует новостям об Иране, тайваньскому рынку и Чемпионату мира.
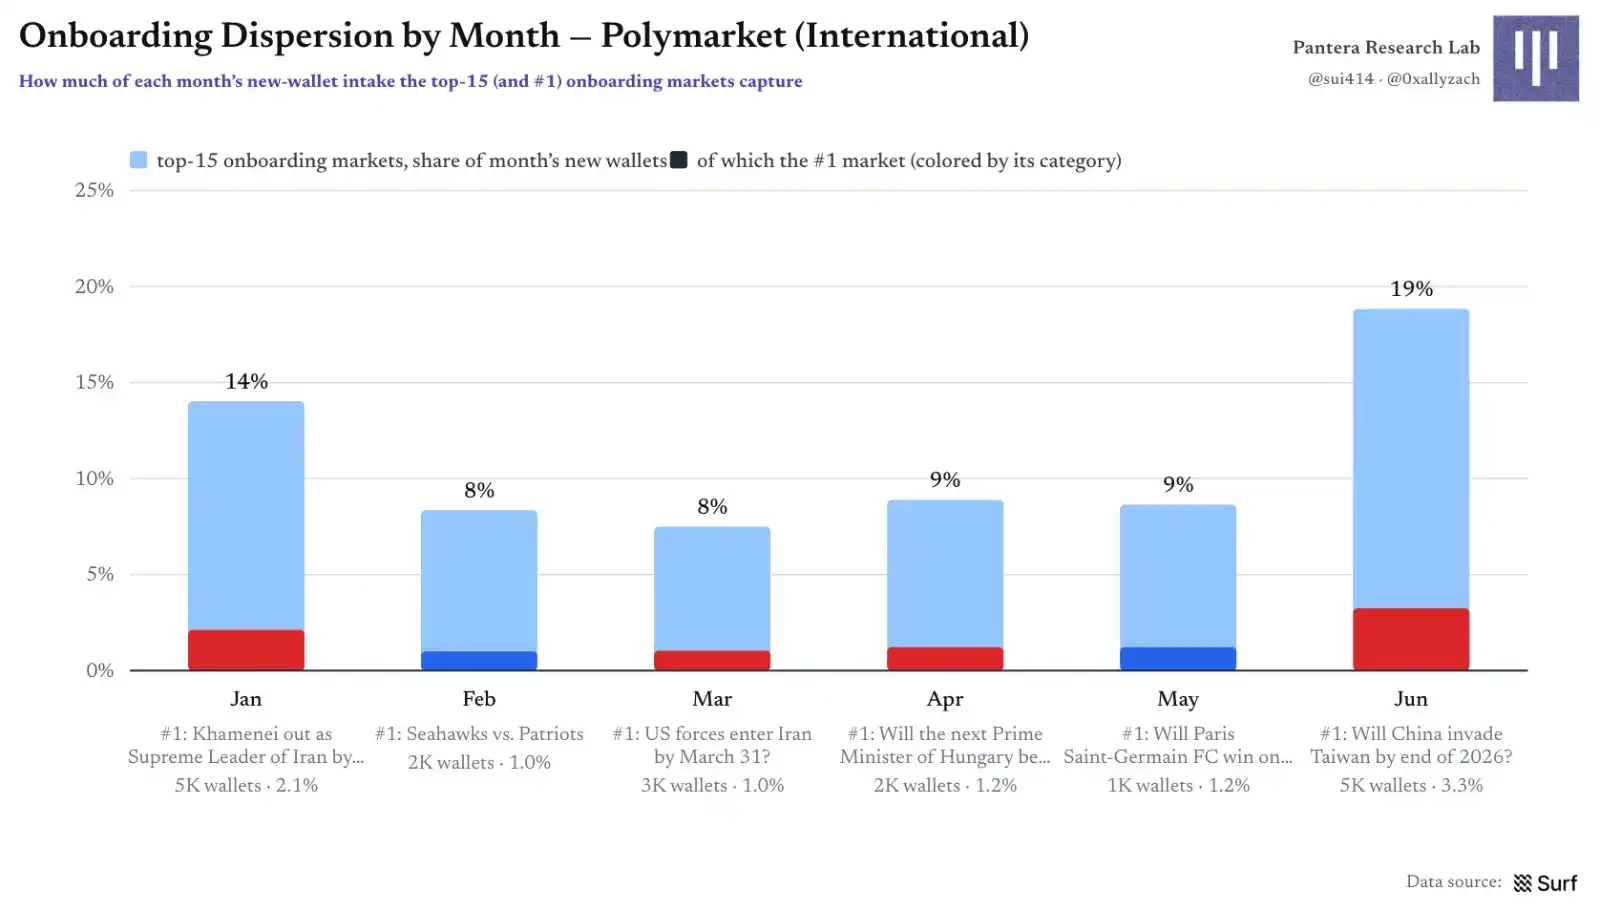
Рис. 11 | Распределенность привлечения новых пользователей по месяцам: Вклад топ-15 рынков и рынка-лидера
Удержание: Пользователи остаются на платформе, но не обязательно в исходной категории
Около половины ежемесячно активных кошельков возвращаются в следующем месяце, ежемесячное удержание на платформе составляет около 51%–57%; но лояльность к конкретной категории явно слабее. Пользователи могут уходить из категории, через которую пришли, но появляться в другой категории, что указывает на возможную работу межкатегорийных рекомендаций и перекрестных продаж.
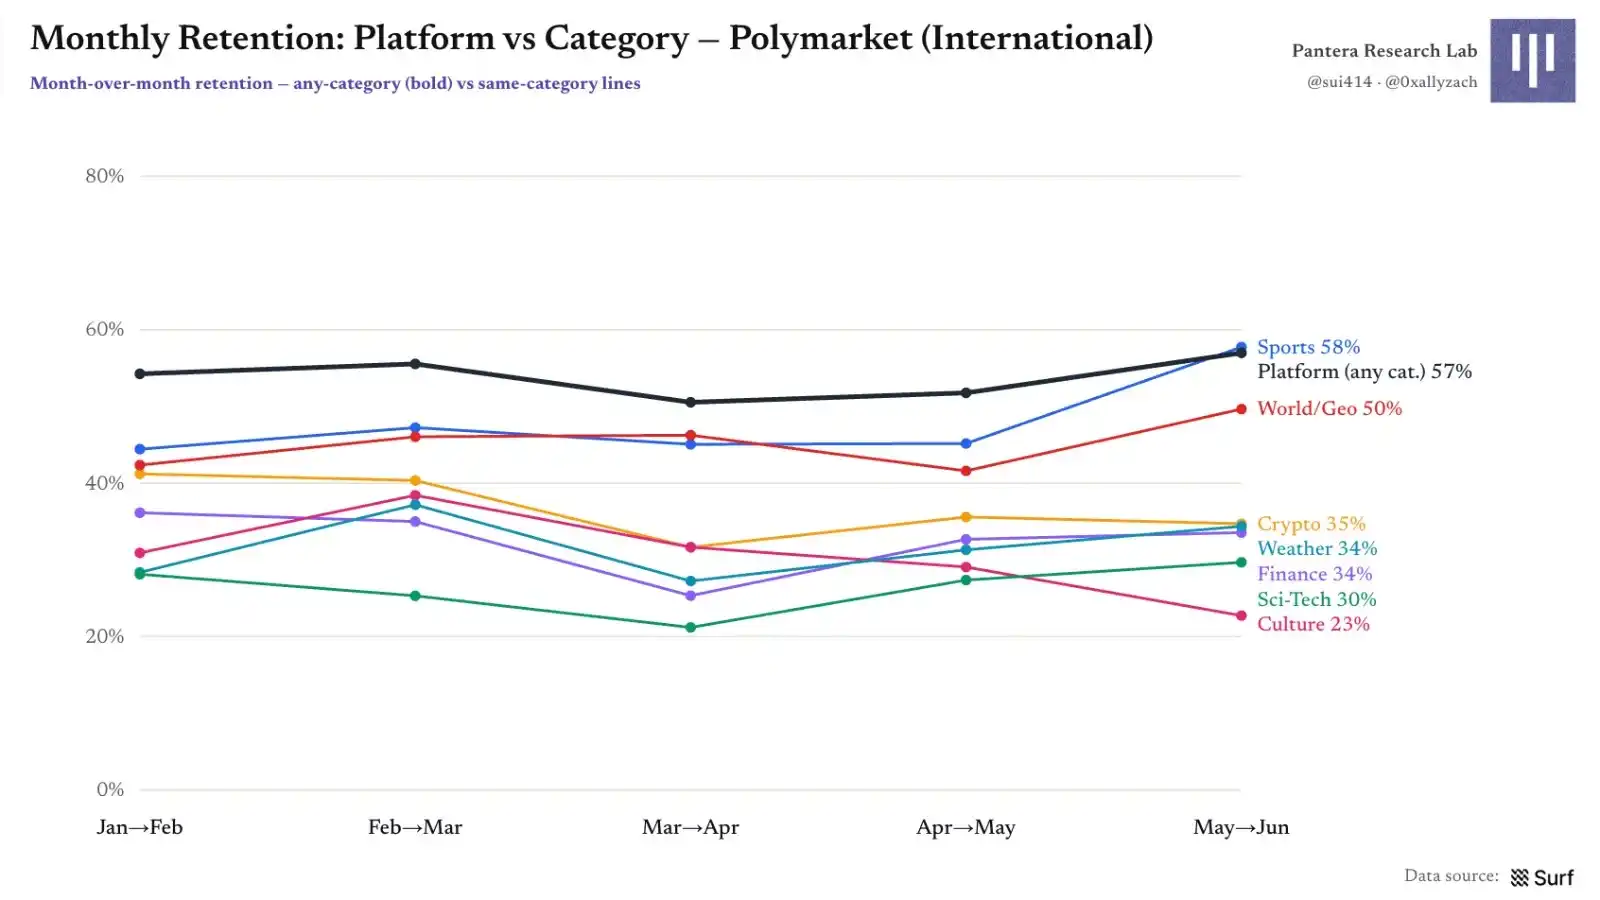
Рис. 12 | Сравнение удержания на платформе и удержания по категориям
Удержание на первом месяце для разных категорий входа сильно сгруппировано в диапазоне 44%–49%, удержание на три месяца составляет около 25%–32%. Единственным явным аутсайдером является вход через криптовалюты, где удержание на первом месяце составляет около 37%, что примерно на треть ниже других категорий; одно из возможных объяснений — автоматизированные операции в криптотрейдинге чаще используют смену кошельков, что искусственно занижает видимое удержание.
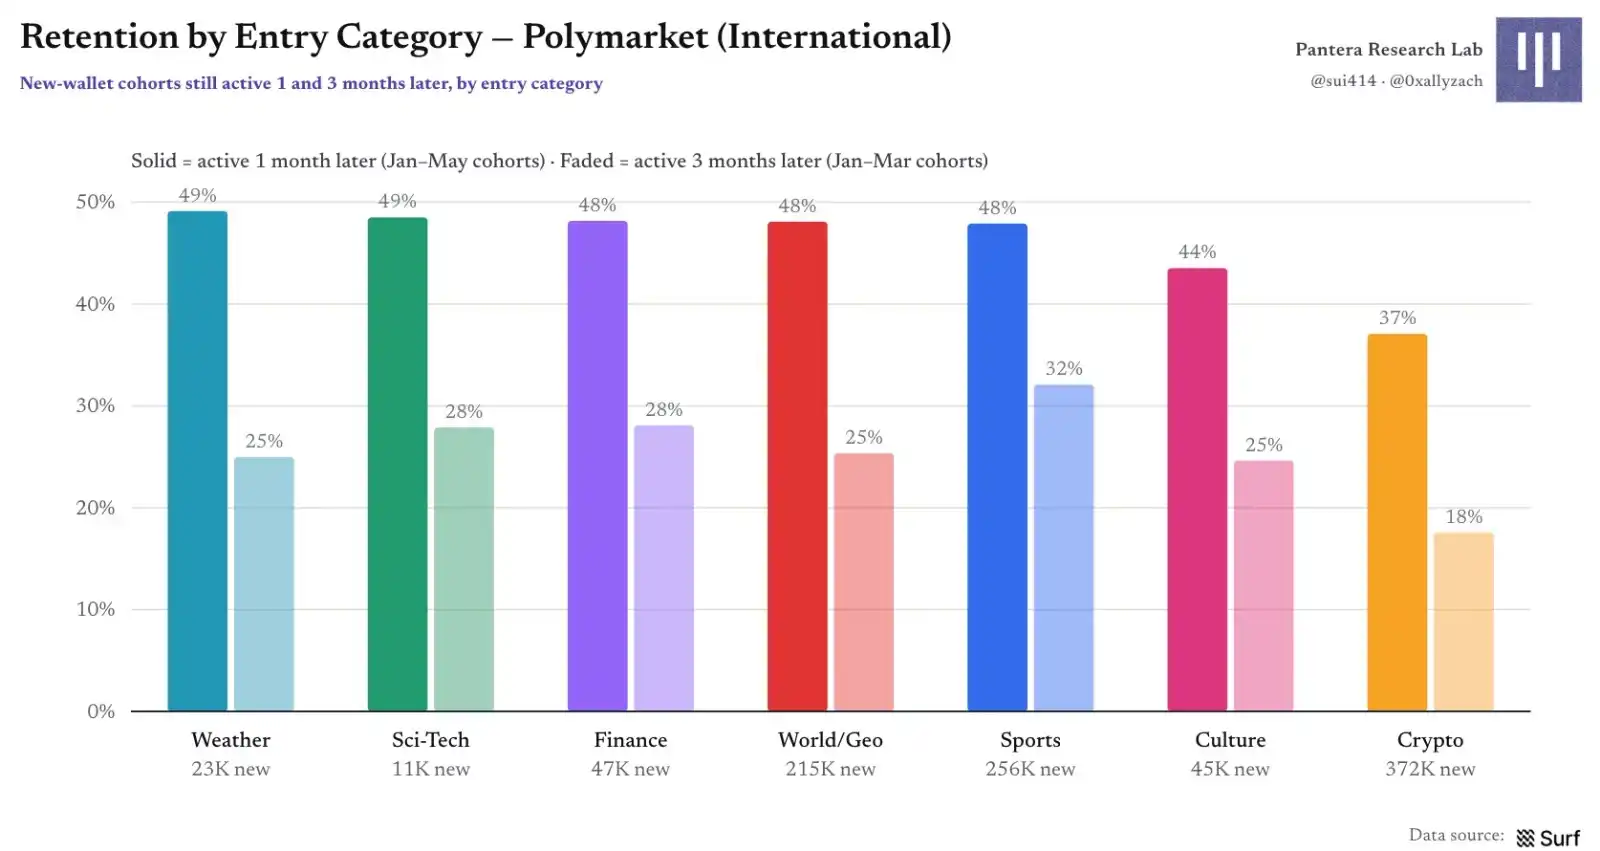
Рис. 13 | Удержание новых кошельков по категории входа
Матрица участия пользователей в категориях рынков: Геополитика — связующий слой
Диагональ матрицы показывает количество уникальных кошельков в каждой категории, а проценты вне диагонали показывают долю кошельков из меньшей категории, которые также торговали в другой категории. Спорт и криптовалюты, хотя и являются двумя крупнейшими группами пользователей, пересекаются только на 49%, что указывает на две существенно разные аудитории. Категория «Мир / Геополитика» имеет более высокое пересечение с другими категориями (за исключением погоды), подобно основному продукту, связывающему различные интересы на платформе.
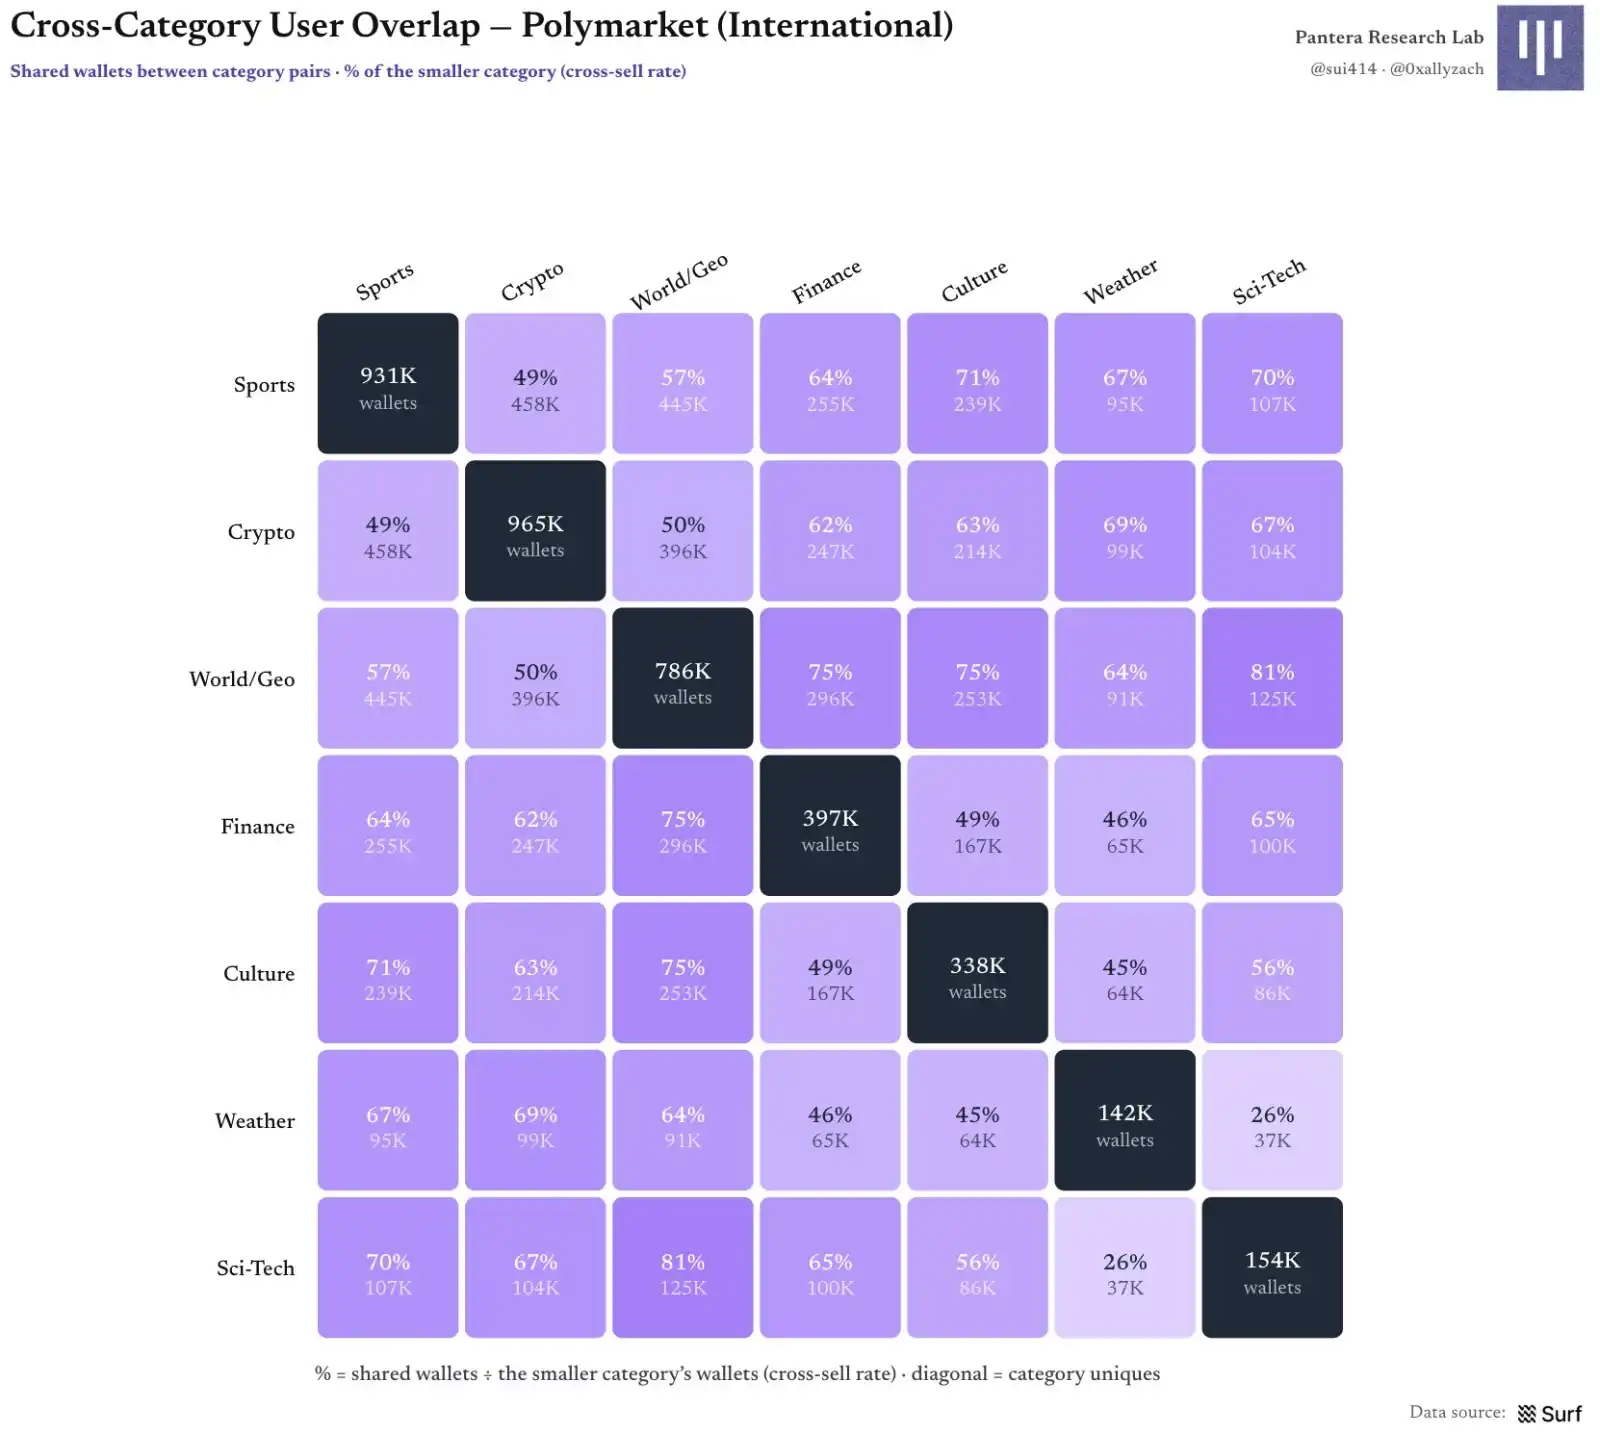
Рис. 14 | Пересечение пользователей между категориями и коэффициент перекрестных продаж
Диаграмма вовлеченность × экспансия пользователей по категориям: Разные входы привлекают пользователей разного качества
Если совместить на одном графике удержание по входу и межкатегорийную экспансию, шесть категорий сгруппированы в диапазоне лояльности 43%–49%, но обладают разной способностью к экспансии: спорт больше похож на стабильных пользователей, остающихся в основной категории, тогда как «Наука и технологии» привлекают пользователей, которые в среднем исследуют 3,6 других категорий. Криптовалюты находятся в левом нижнем углу: удержание на первом месяце около 37%, а экспансия самая низкая. Пятиминутное казино приносит объем, но не долгосрочное удержание или межкатегорийное исследование.
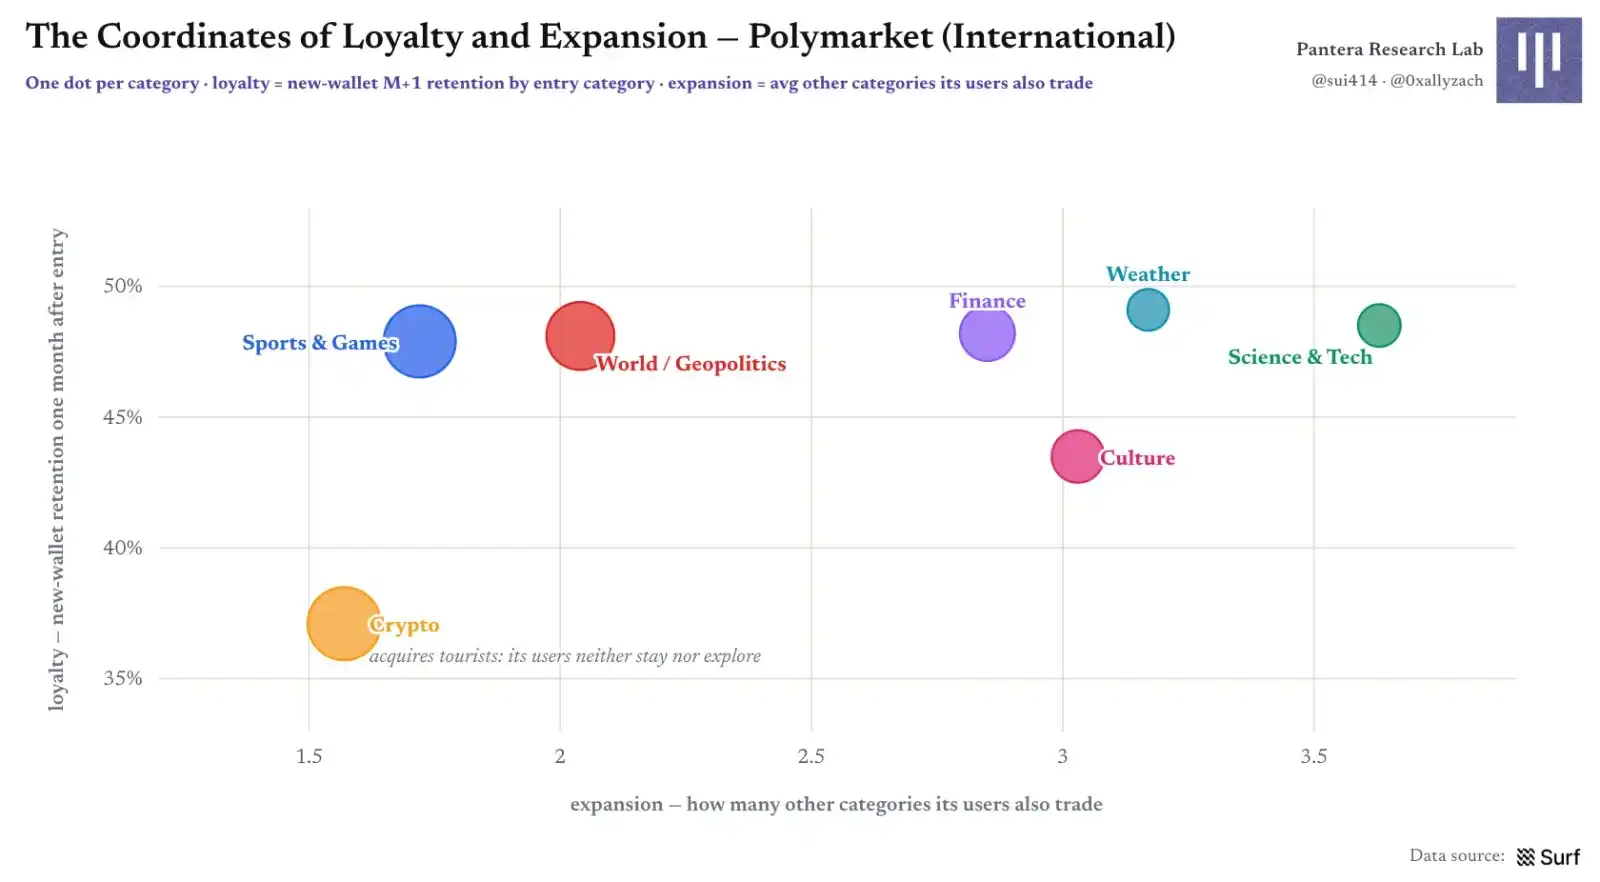
Рис. 15 | Позиции категорий на координатной плоскости «Лояльность × Экспансия»
Часть 3. Микроструктура рынка: Портрет пользователя, время входа и прибыльность
Распределение портретов пользователей: Широта категорий, частота и размер сделок взаимосвязаны
Мы описываем пользователей с трех точек зрения: сколько категорий они охватывают, насколько велика средняя сделка и как часто они торгуют. Чем шире охват категорий, тем выше средний объем торгов на кошелек; кошельки, охватывающие все семь категорий, составляют лишь около 1%, но их средний объем тейкерских сделок за полугодие составляет около 59 000 долларов, что в семь раз больше 8 300 долларов у кошельков, торгующих только в одной категории.
Измерение частоты демонстрирует типичное распределение 80/20: около 6% «высокочастотных пользователей» обеспечивают 79% объема, в то время как кошельки-«туристы», совершившие только одну сделку, составляют около 8% пользовательской базы.
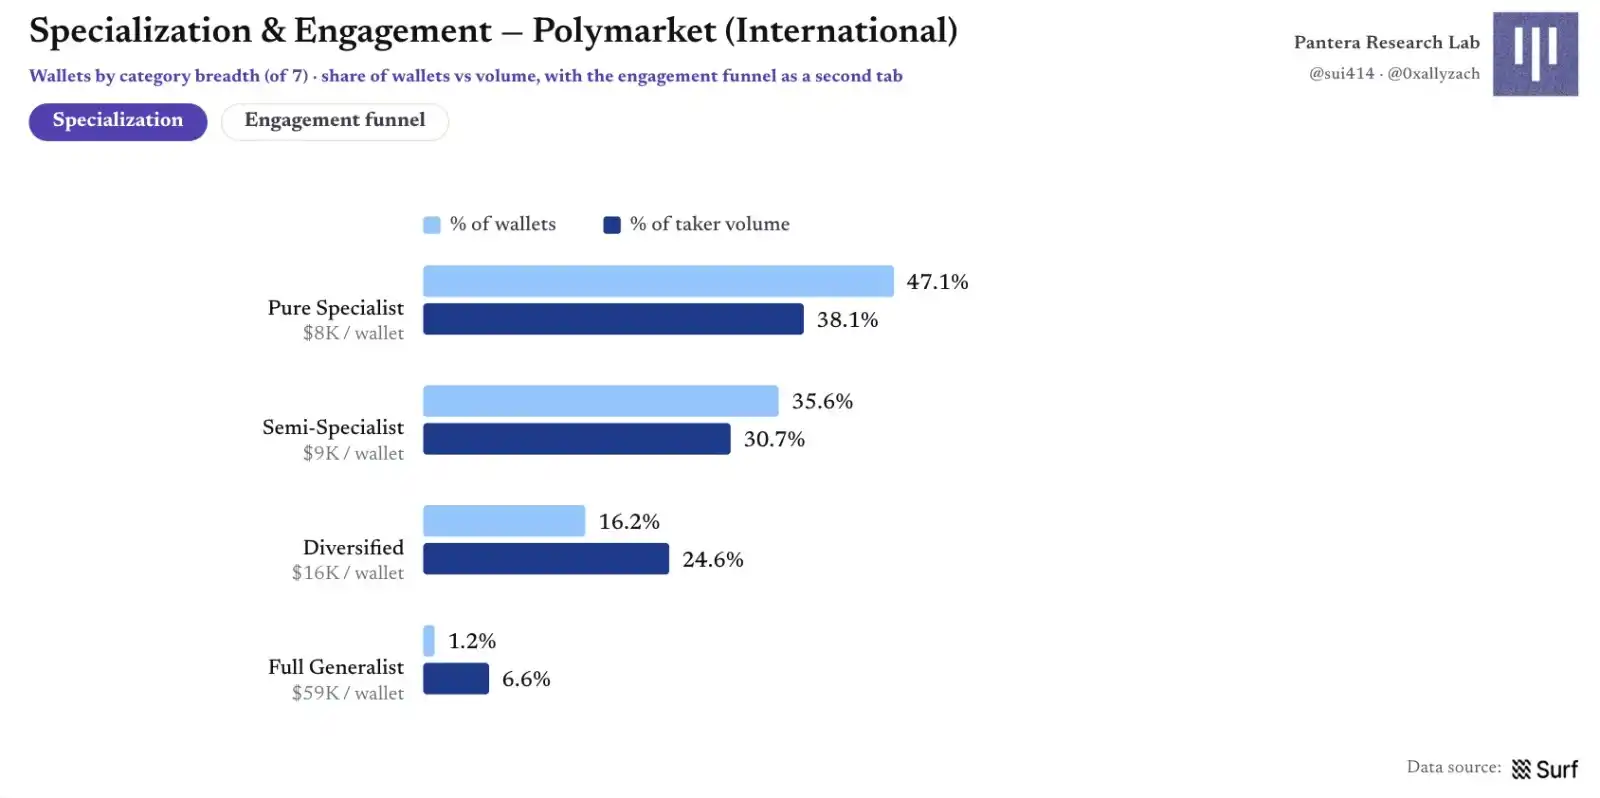
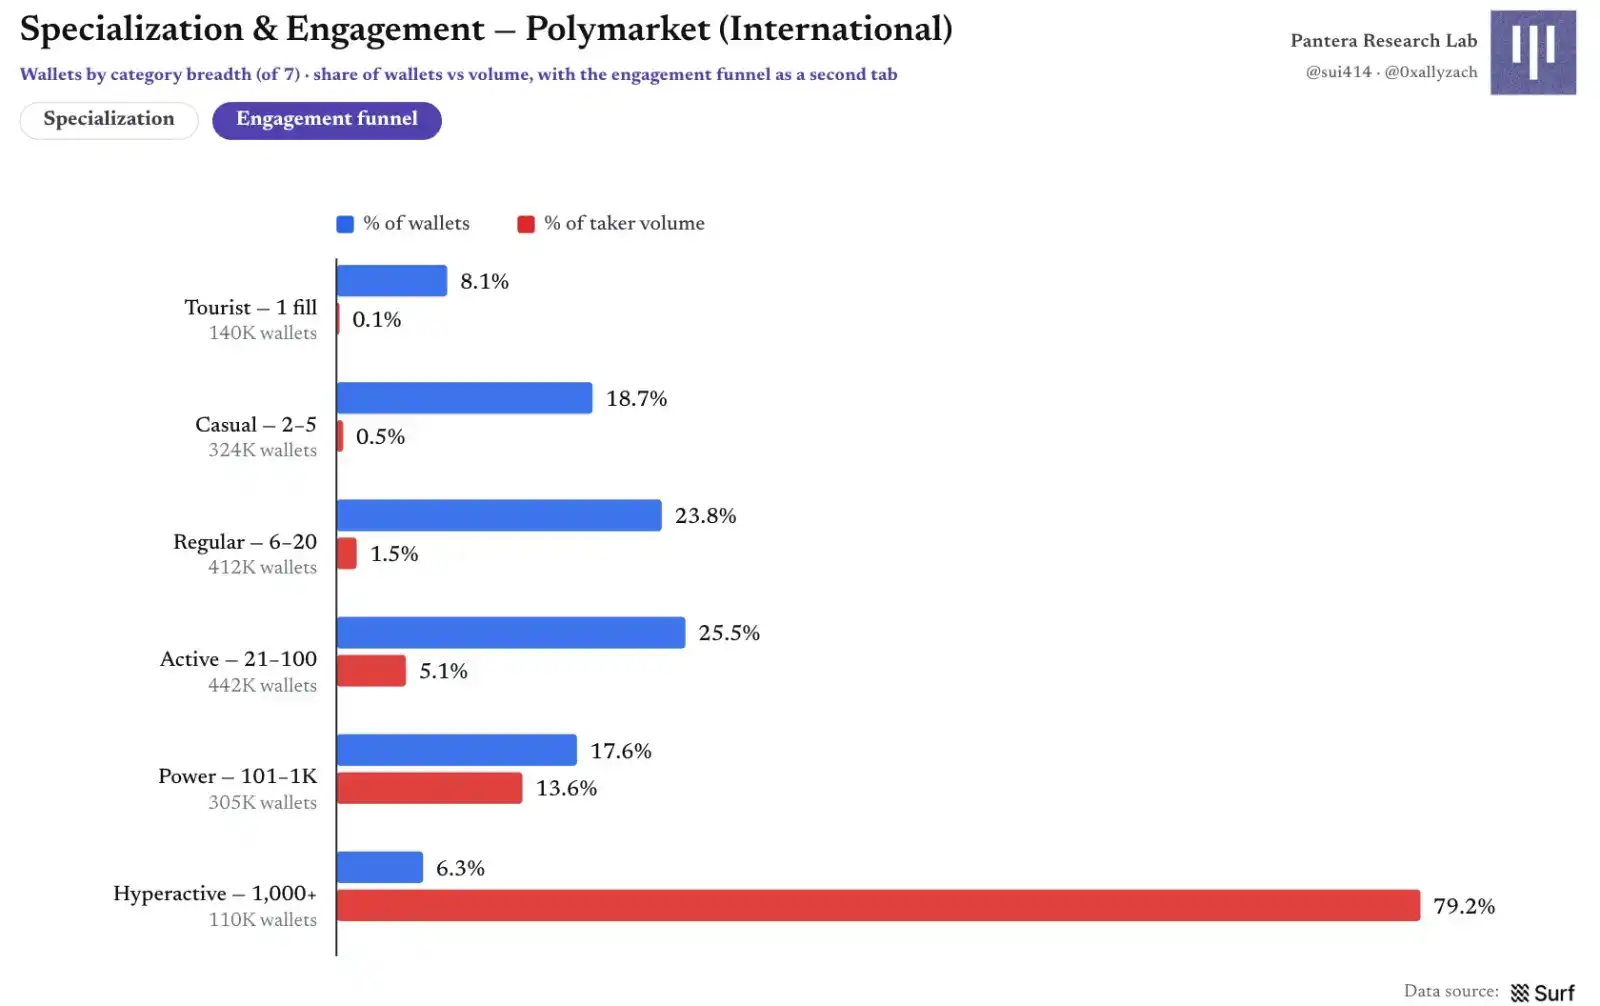
Рис. 16 | Профессионализм и вовлеченность: Широта категорий, доля кошельков и объем торгов
В большинстве категорий отношения между кошельком и отдельным рынком ограничиваются одной-двумя сделками; в спорте доля одной сделки самая высокая — 46%. «Мир / Геополитика» демонстрирует противоположную картину: только 20% отношений ограничиваются одной сделкой, что указывает на то, что пользователи возвращаются на тот же рынок по мере развития новостей.
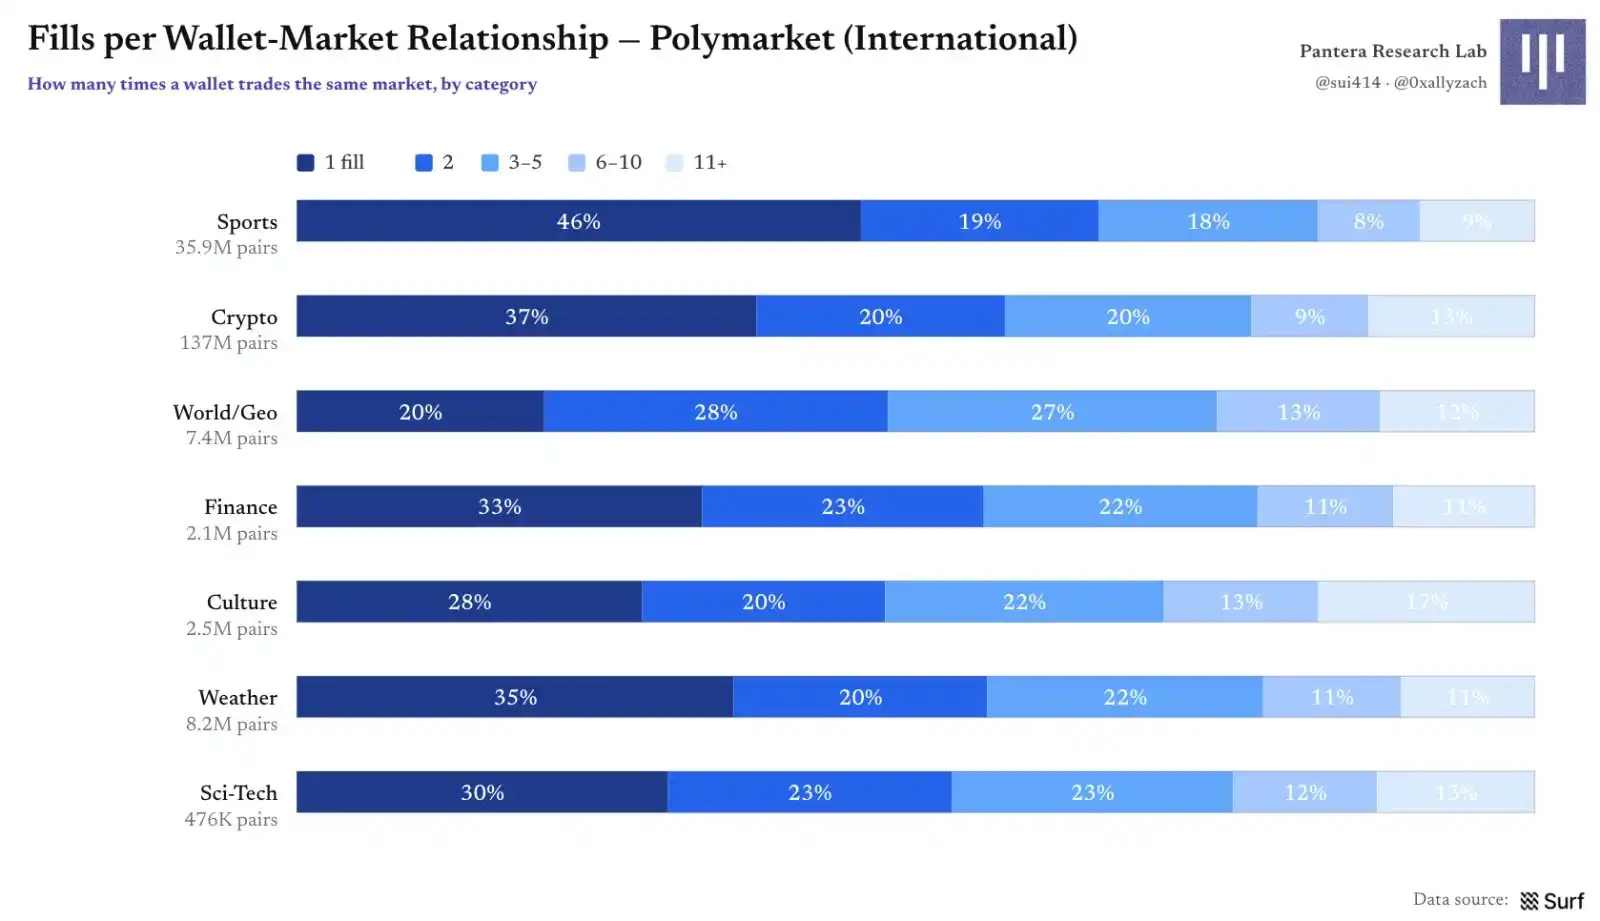
Рис. 17 | Количество сделок в рамках отношений «кошелек — рынок»
Три типа участников: Боты, профессиональные пользователи и розничные пользователи
Мы используем эвристическую классификацию на основе поведенческих сигналов: частоты торговли, однородности суммы ордеров, широты охвата и среднего номинала. Классификация не является детерминированной идентификацией реальной личности, изменение пороговых значений влияет на распределение; она больше подходит для ответа на вопрос «кто каким образом торгует», а не «кто на самом деле есть кто».
Кошельки-боты составляют около 5,9% пользователей, но совершают около двух третей объема: примерно 102 000 кошельков обеспечили 11,9 миллиарда долларов объема и 89% сделок; около 1,54 миллиона розничных кошельков обеспечили 4,1 миллиарда долларов. Профессиональные / информированные пользователи составляют около 5% и обеспечивают 6,6% тейкерского объема, что соответствует их роли, больше связанной с предоставлением ликвидности и менее — с активным принятием ликвидности.
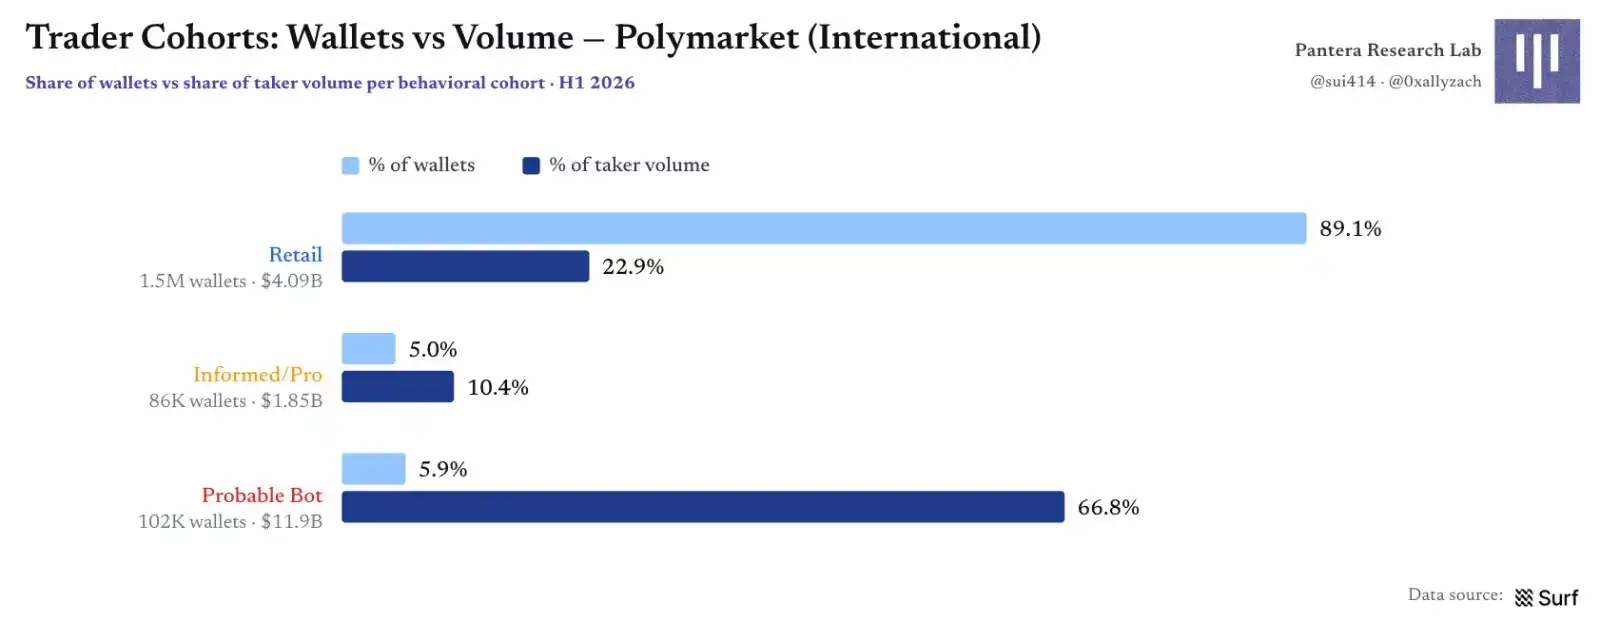
Рис. 18 | Группы трейдеров: Рассогласование количества кошельков и объема торгов
Если рассматривать по категориям, боты почти полностью доминируют на двух крупнейших рынках — криптовалютном и спортивном, обеспечивая около 80% и 72% объема соответственно; в промежуточных зонах, где люди все еще могут больше влиять на цену — геополитика, финансы, культура — доли трех групп ближе.
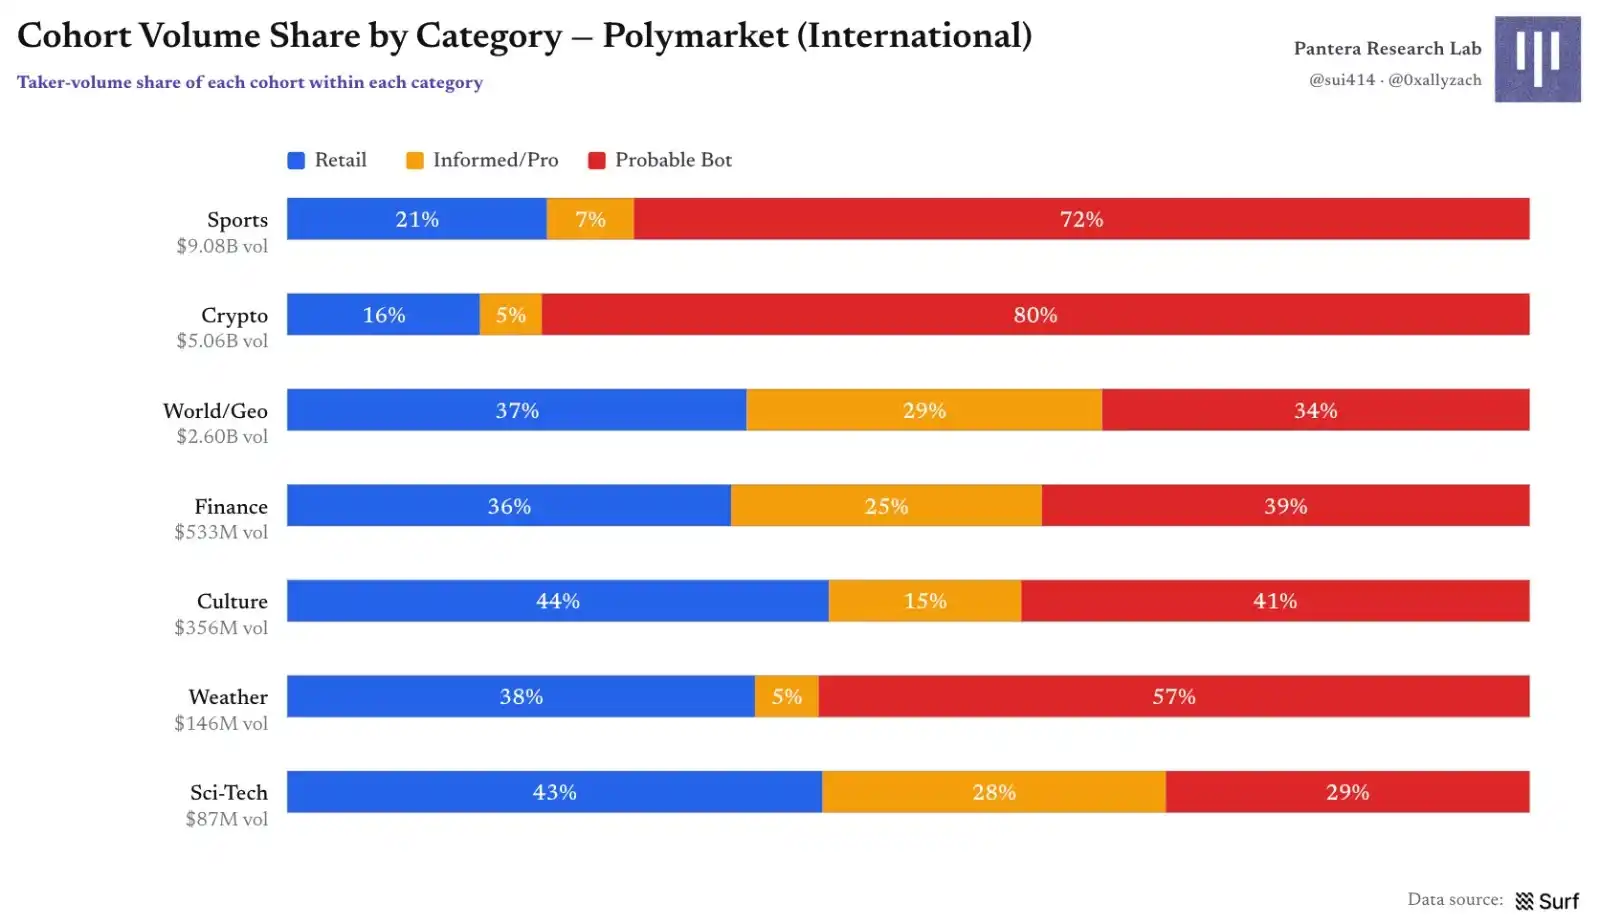
Рис. 19 | Доля групп в объеме торгов по категориям
Однако преимущество в объеме обеспечивает очень тонкий слой ботов. По количеству кошельков каждая категория по-прежнему подавляюще состоит из розничных пользователей; доля ботов заметно выше в криптовалютных рынках и рынках погоды, где около 5% «населения» замещено автоматизированным поведением.
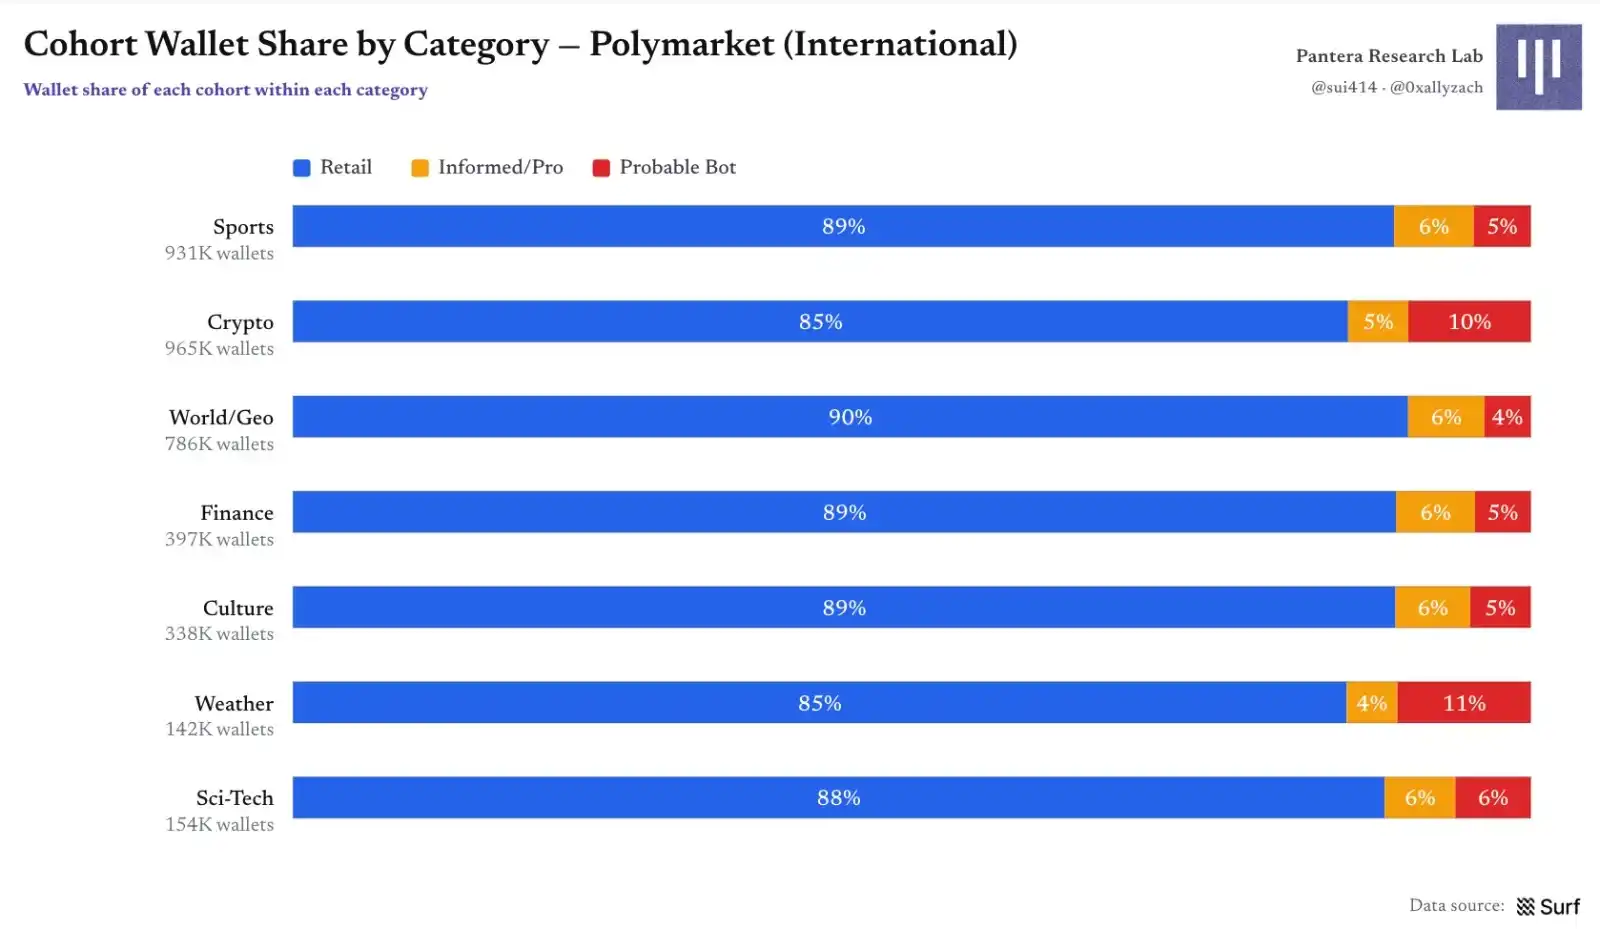
Рис. 20 | Доля кошельков групп по категориям
Чувствительны ли пользователи прогнозных рынков к комиссиям?
Введение комиссий в разных категориях в разное время создает естественный эксперимент; категория «Мир / Геополитика» с нулевой комиссией может служить контрольной группой. Результаты показывают, что после введения комиссий структура объема заметно меняется, особенно на криптовалютных, культурных и погодных рынках: доля профессиональных / информированных пользователей в объеме быстро снижается, в то время как доли розничных пользователей и ботов остаются относительно стабильными, демонстрируя меньшую чувствительность к комиссиям.
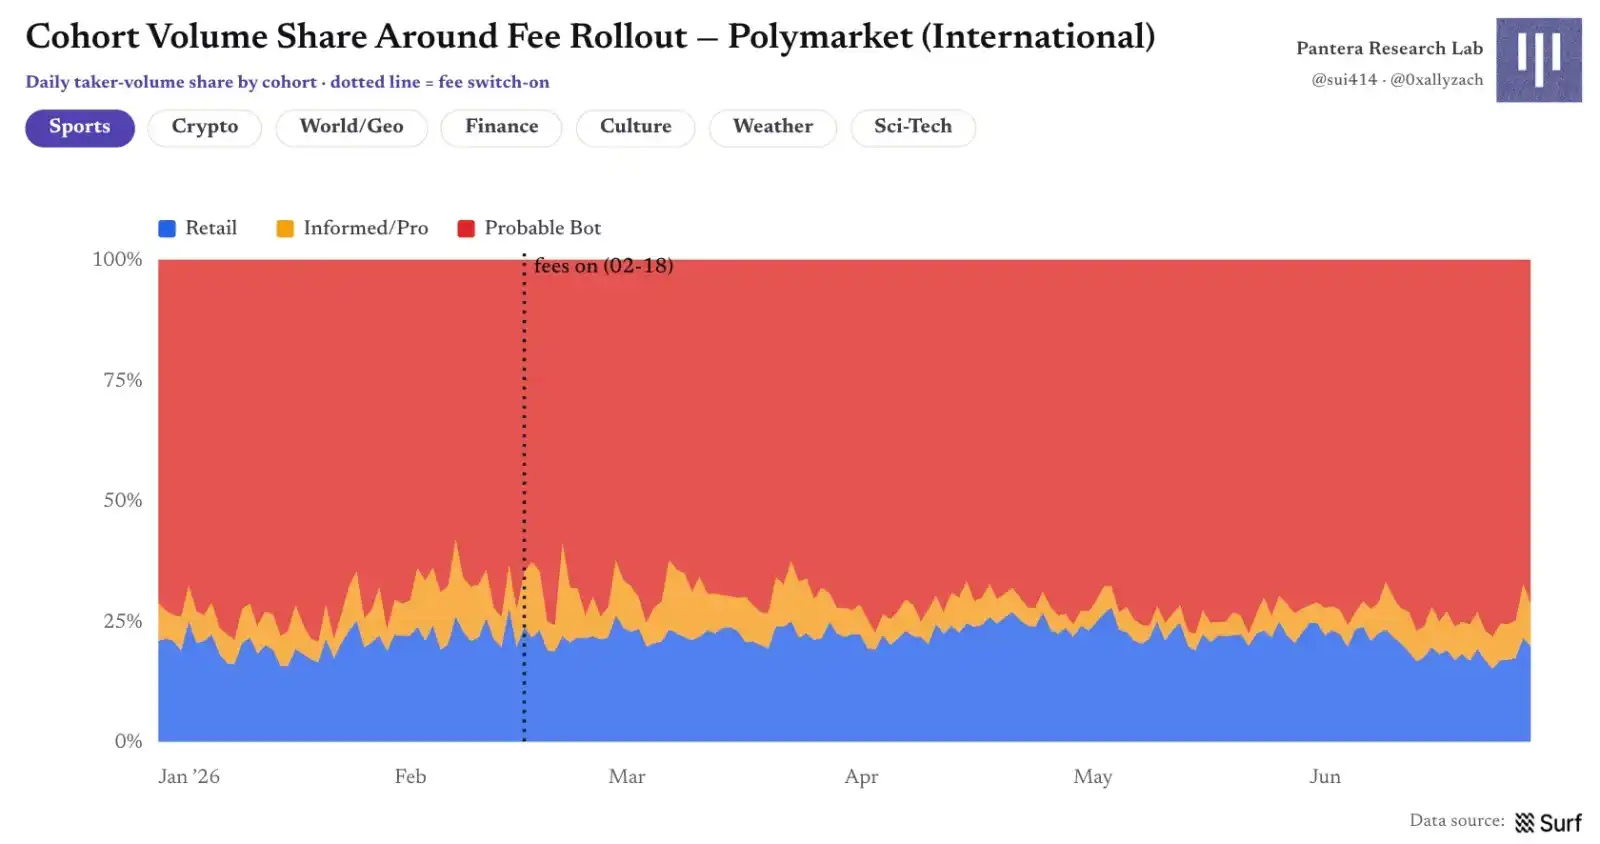
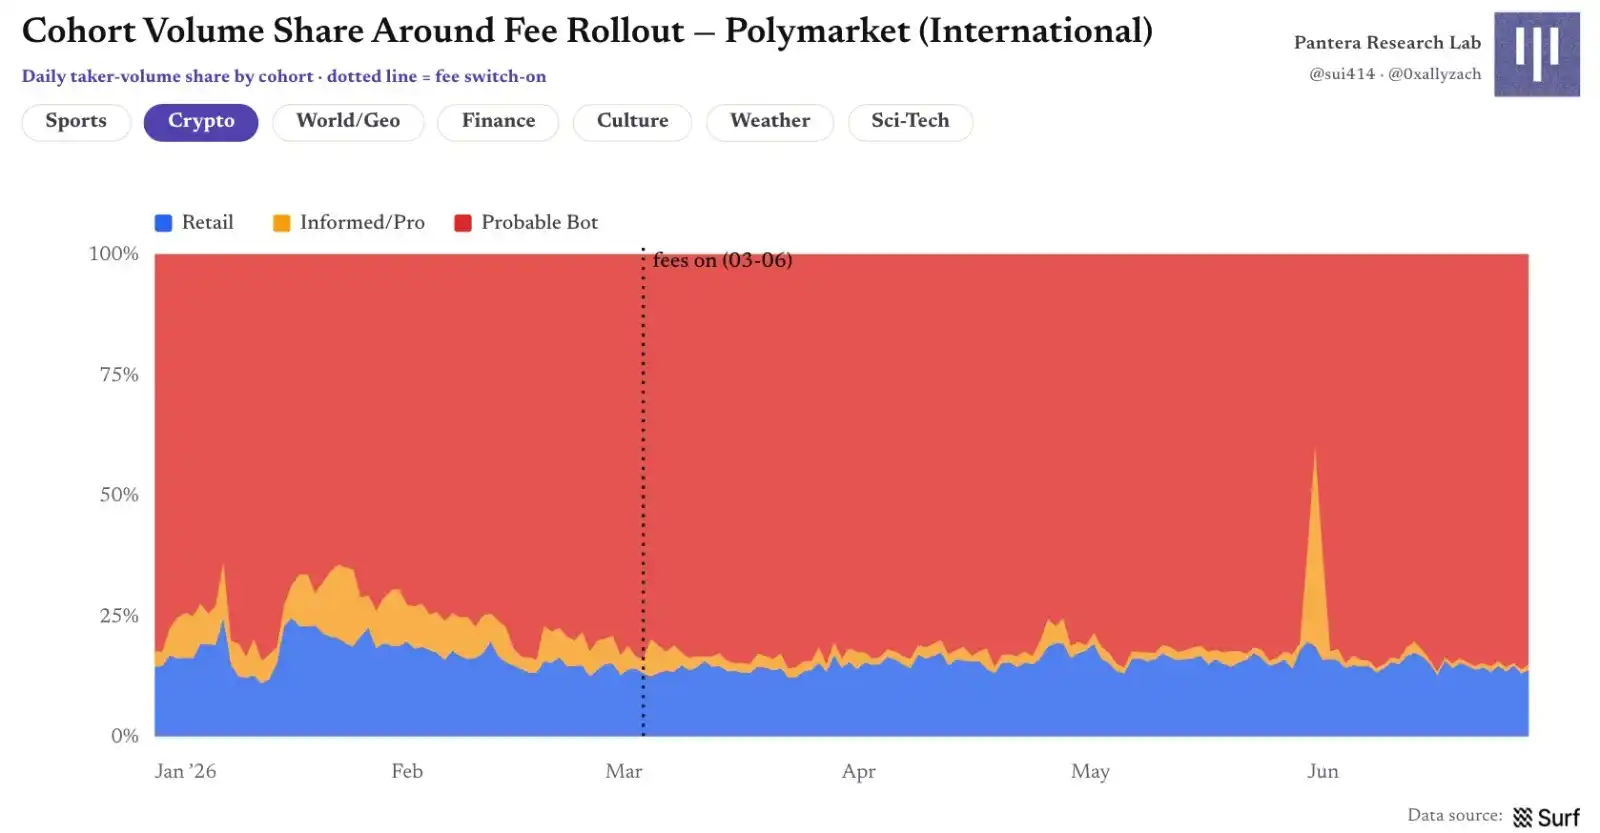
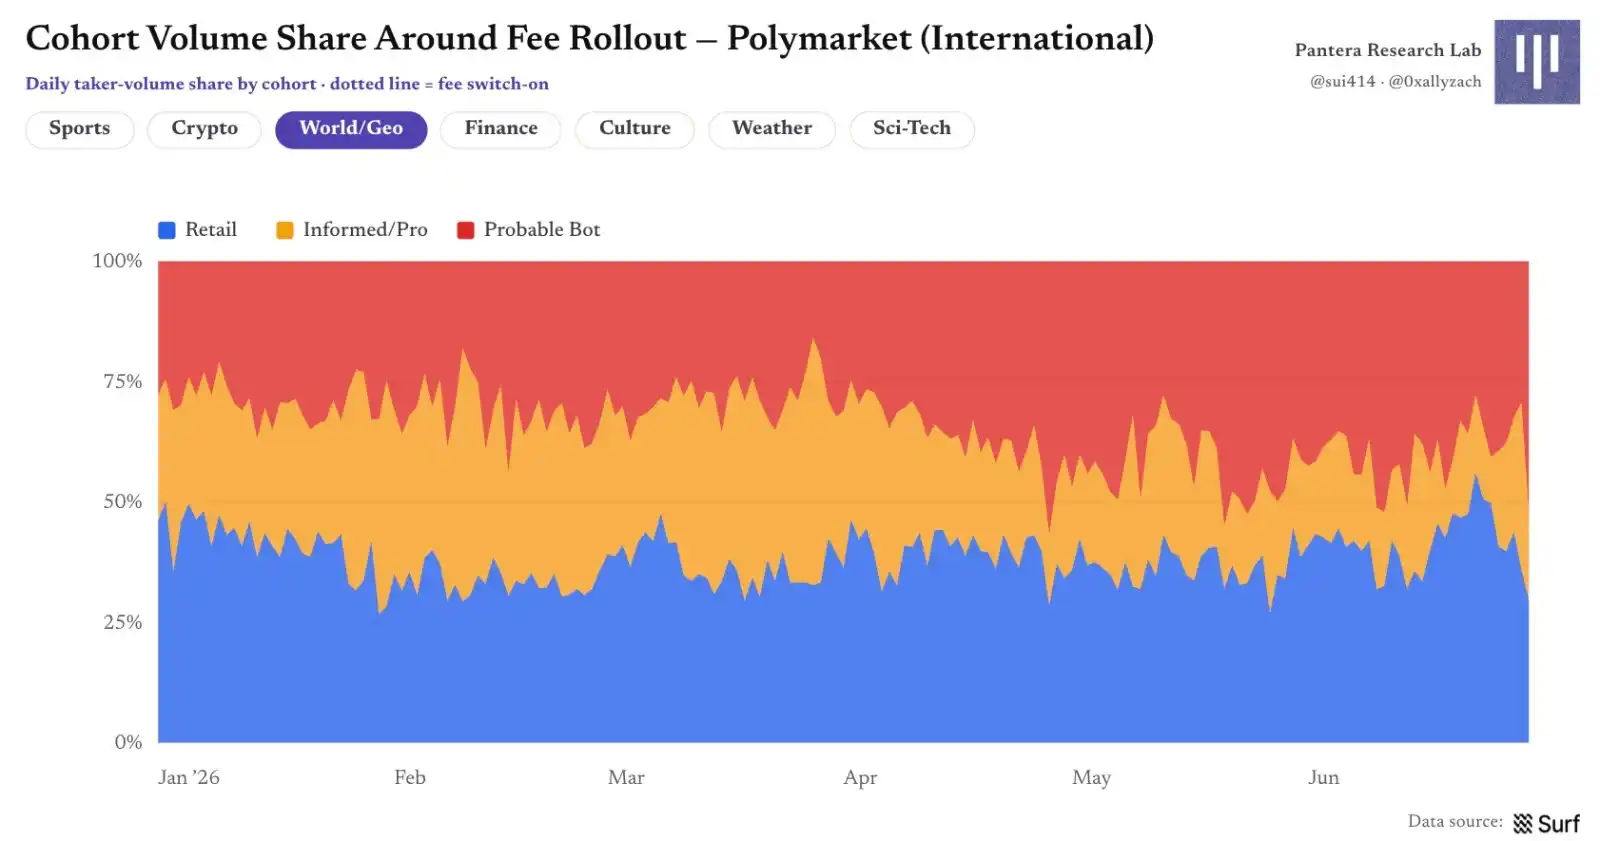
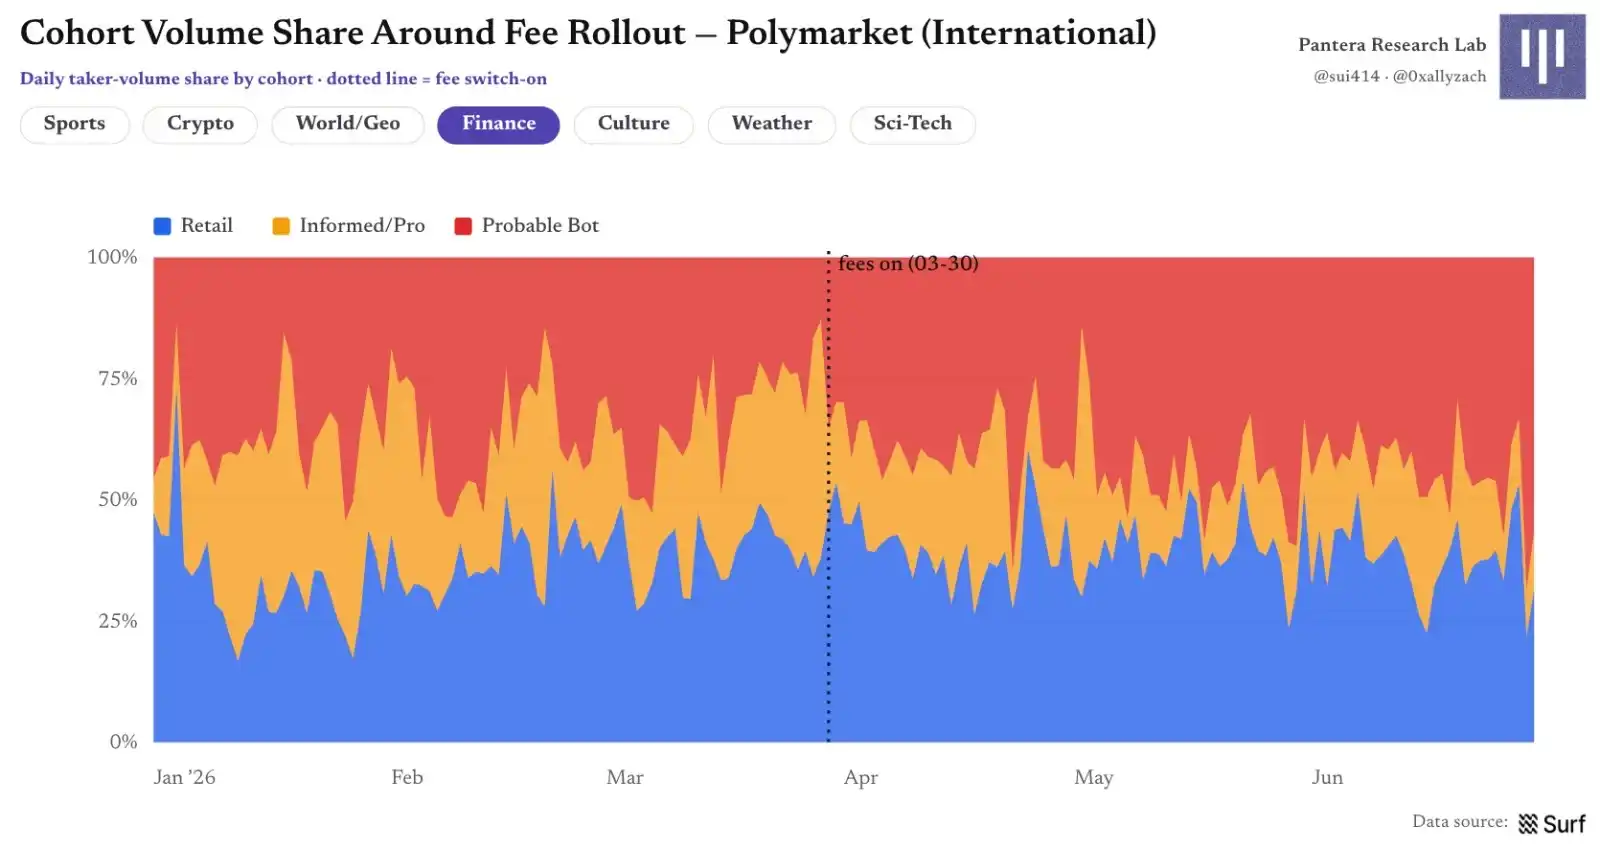
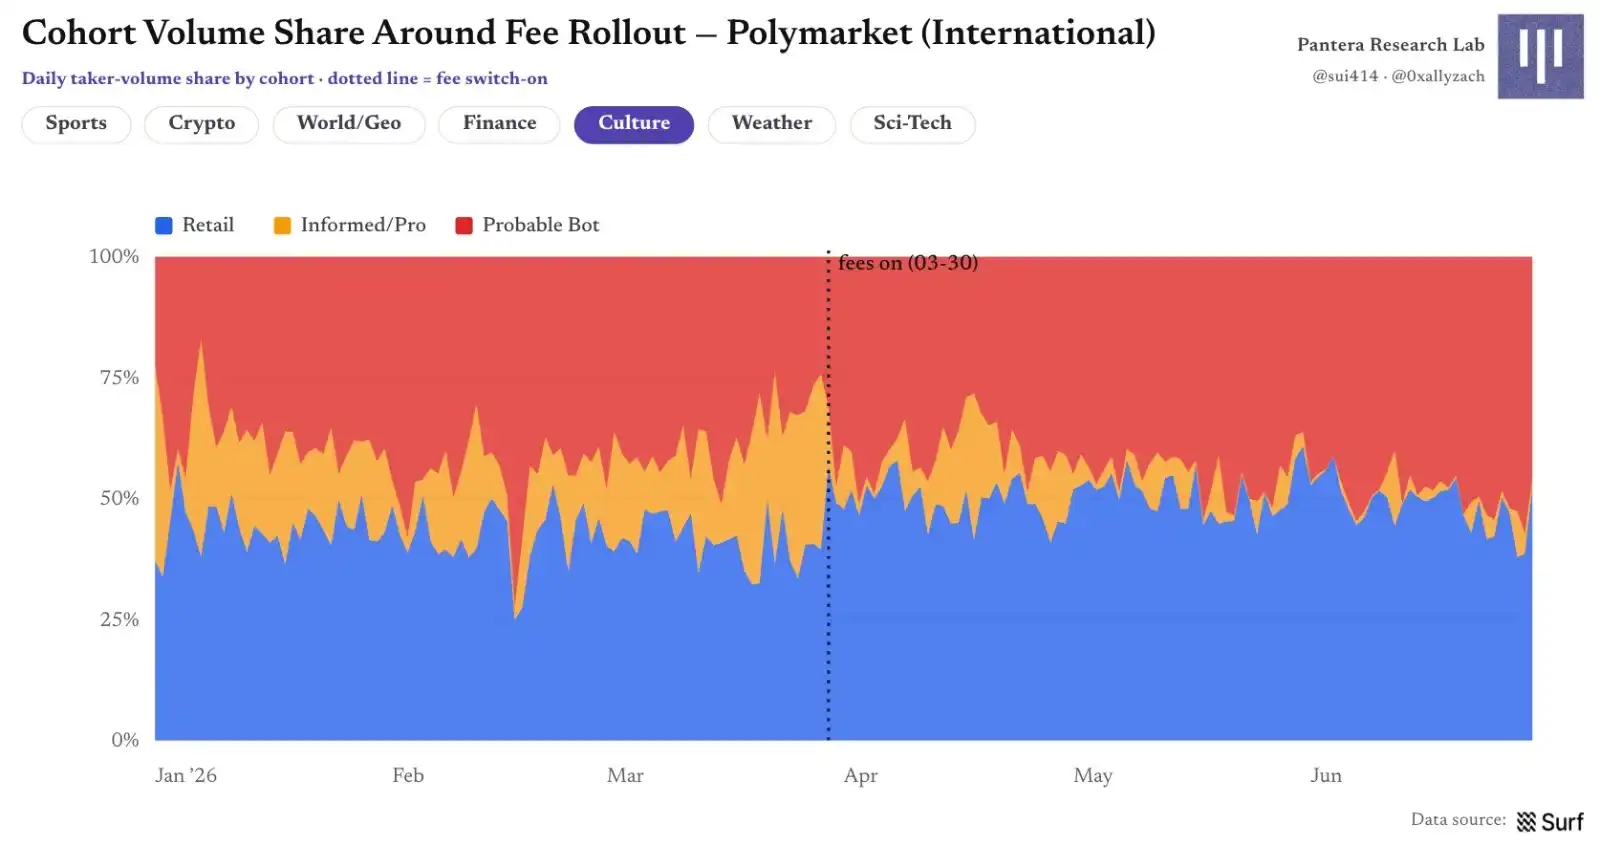
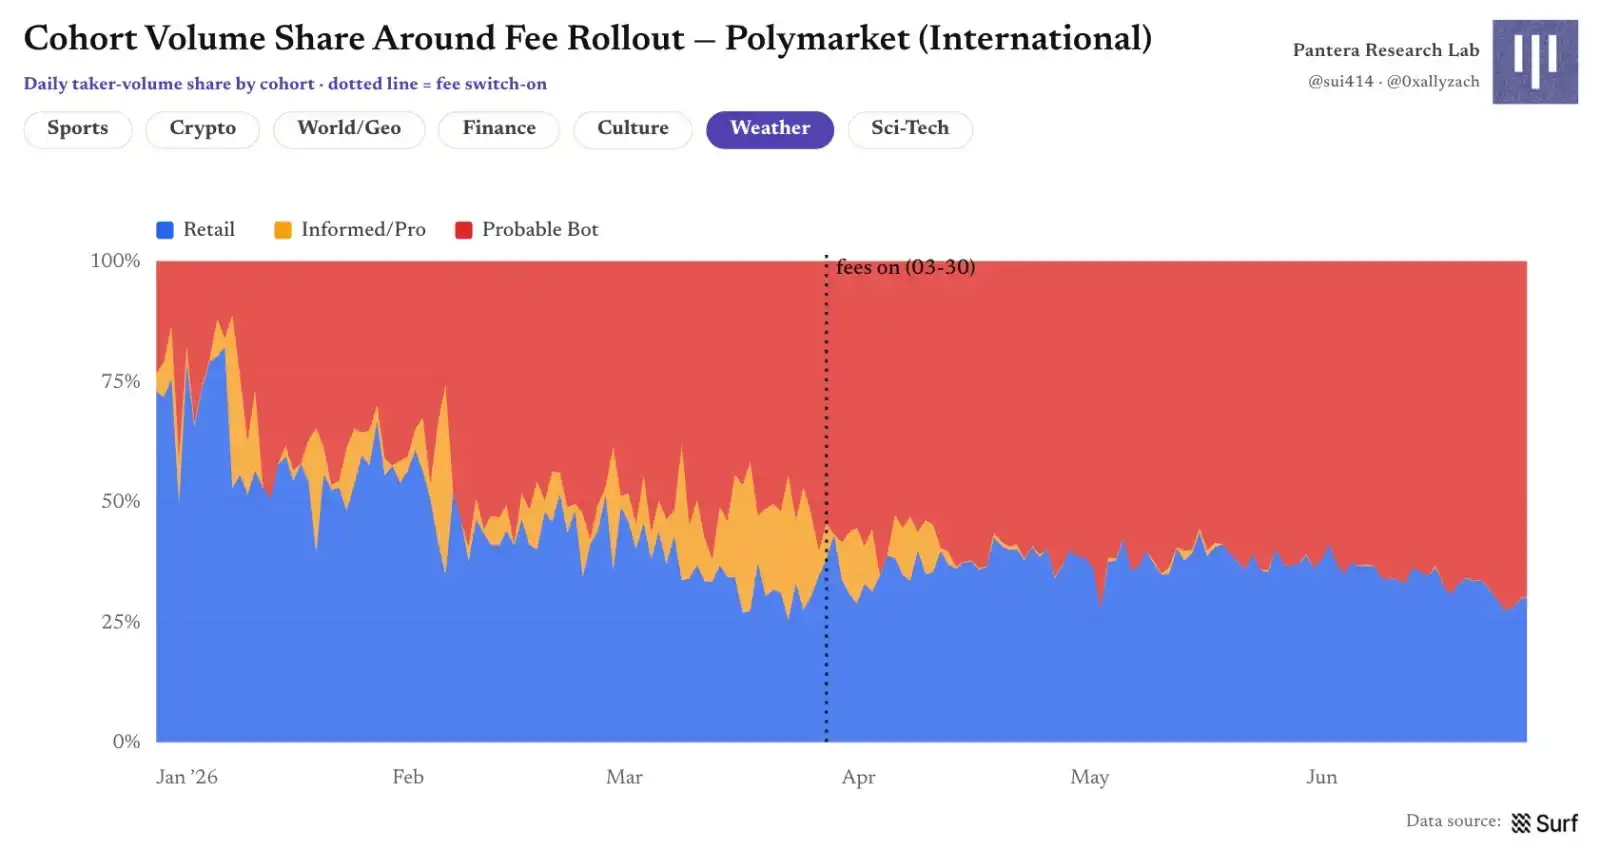
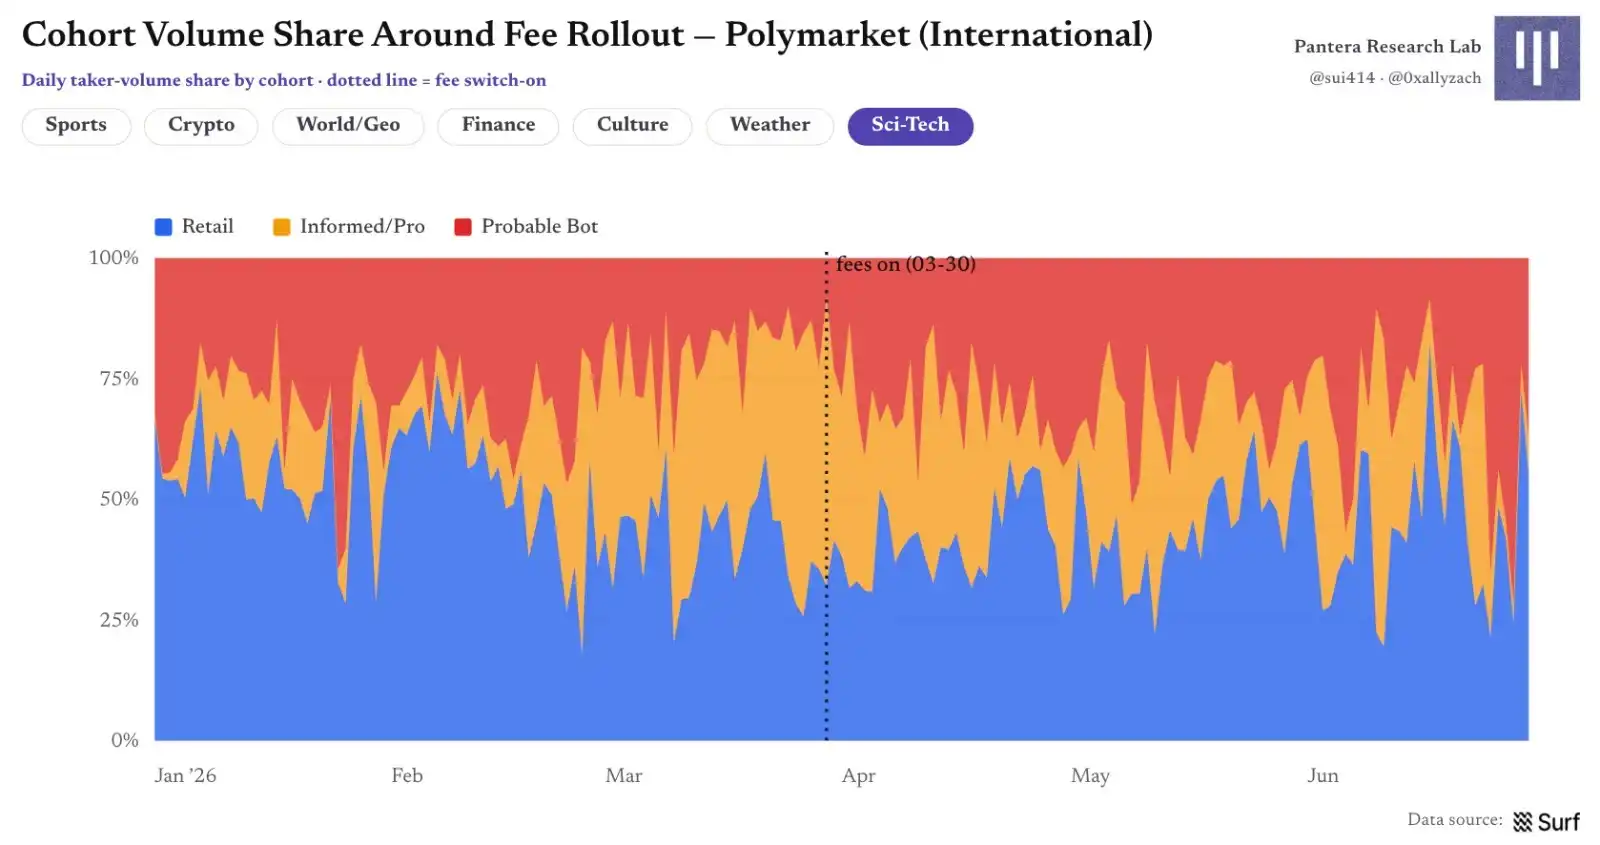
Рис. 21 | Доля групп в объеме торгов до и после введения комиссий
Изменения в доле кошельков значительно меньше, чем в доле объема, но тенденция та же: в трех указанных категориях отток профессиональных / информированных кошельков наиболее заметен. Комиссии меняют то, «кто увеличивает ставки», но не обязательно сразу меняют «кто все еще присутствует».
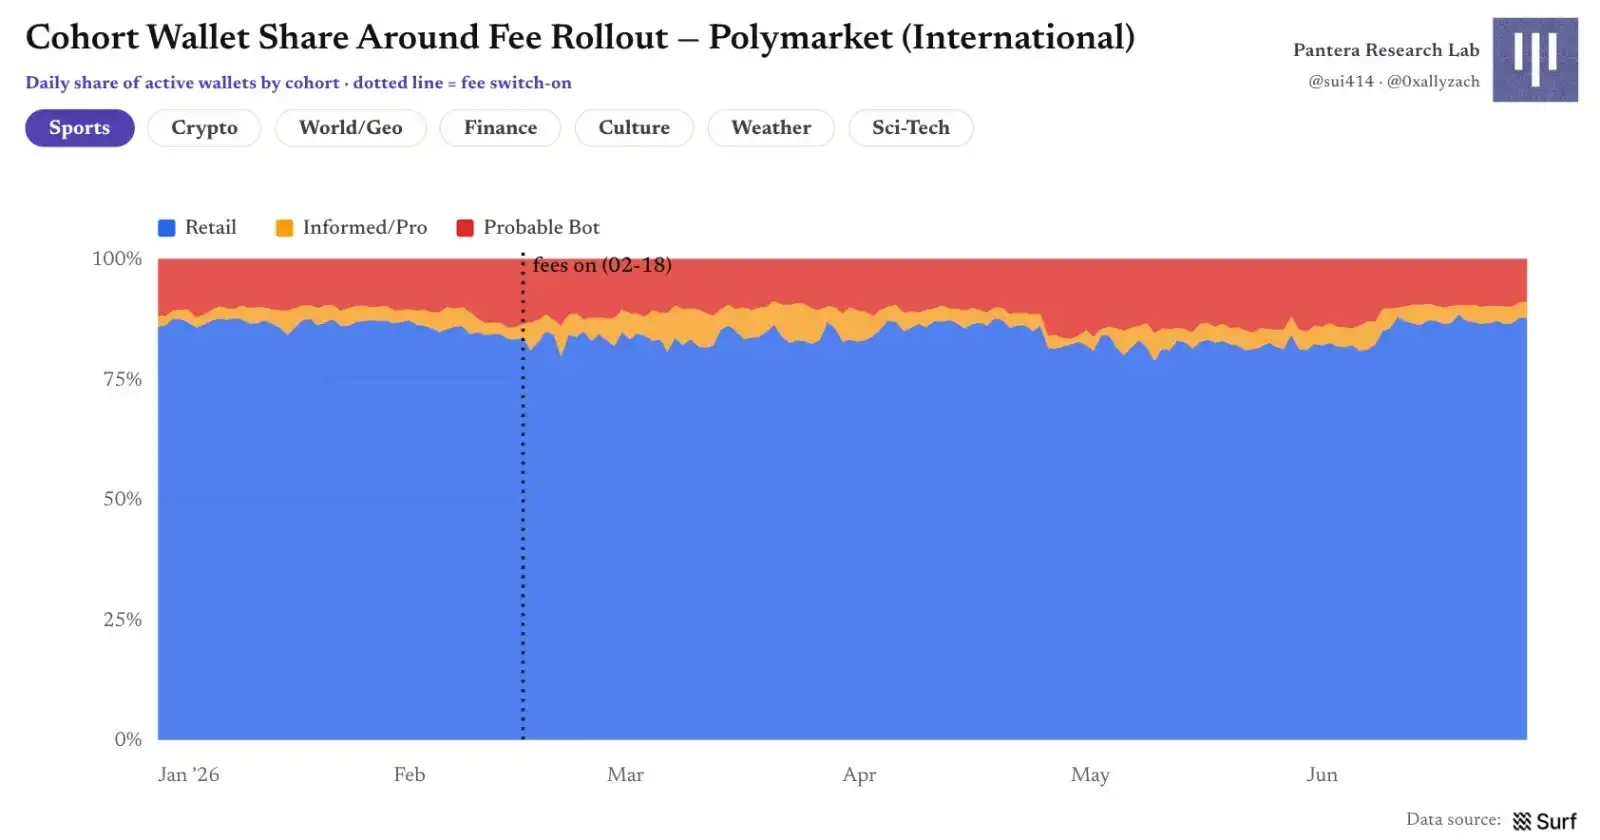
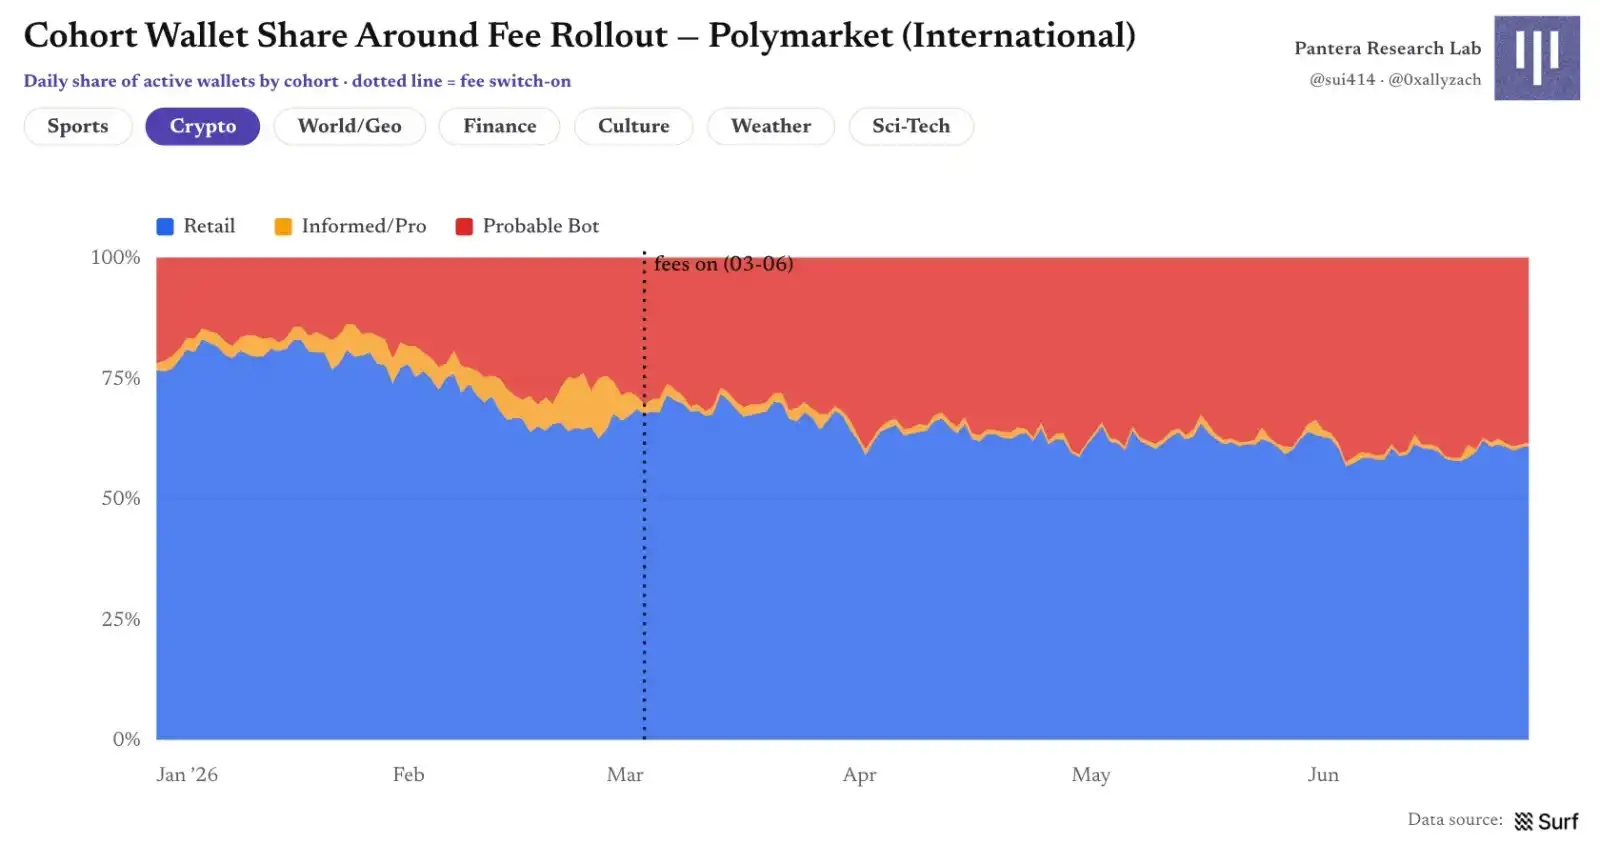
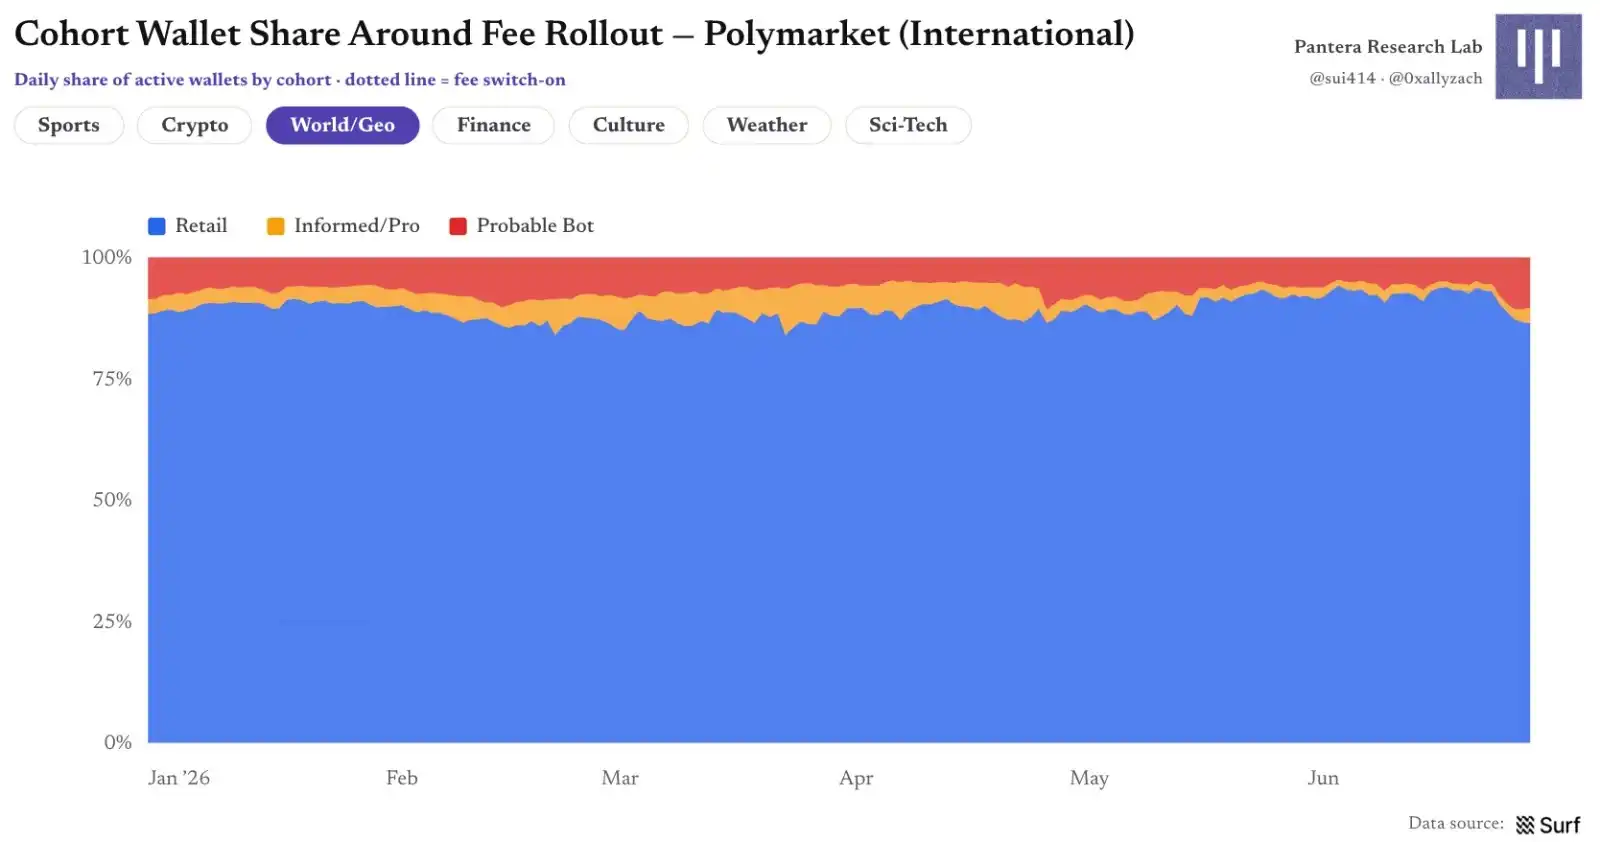
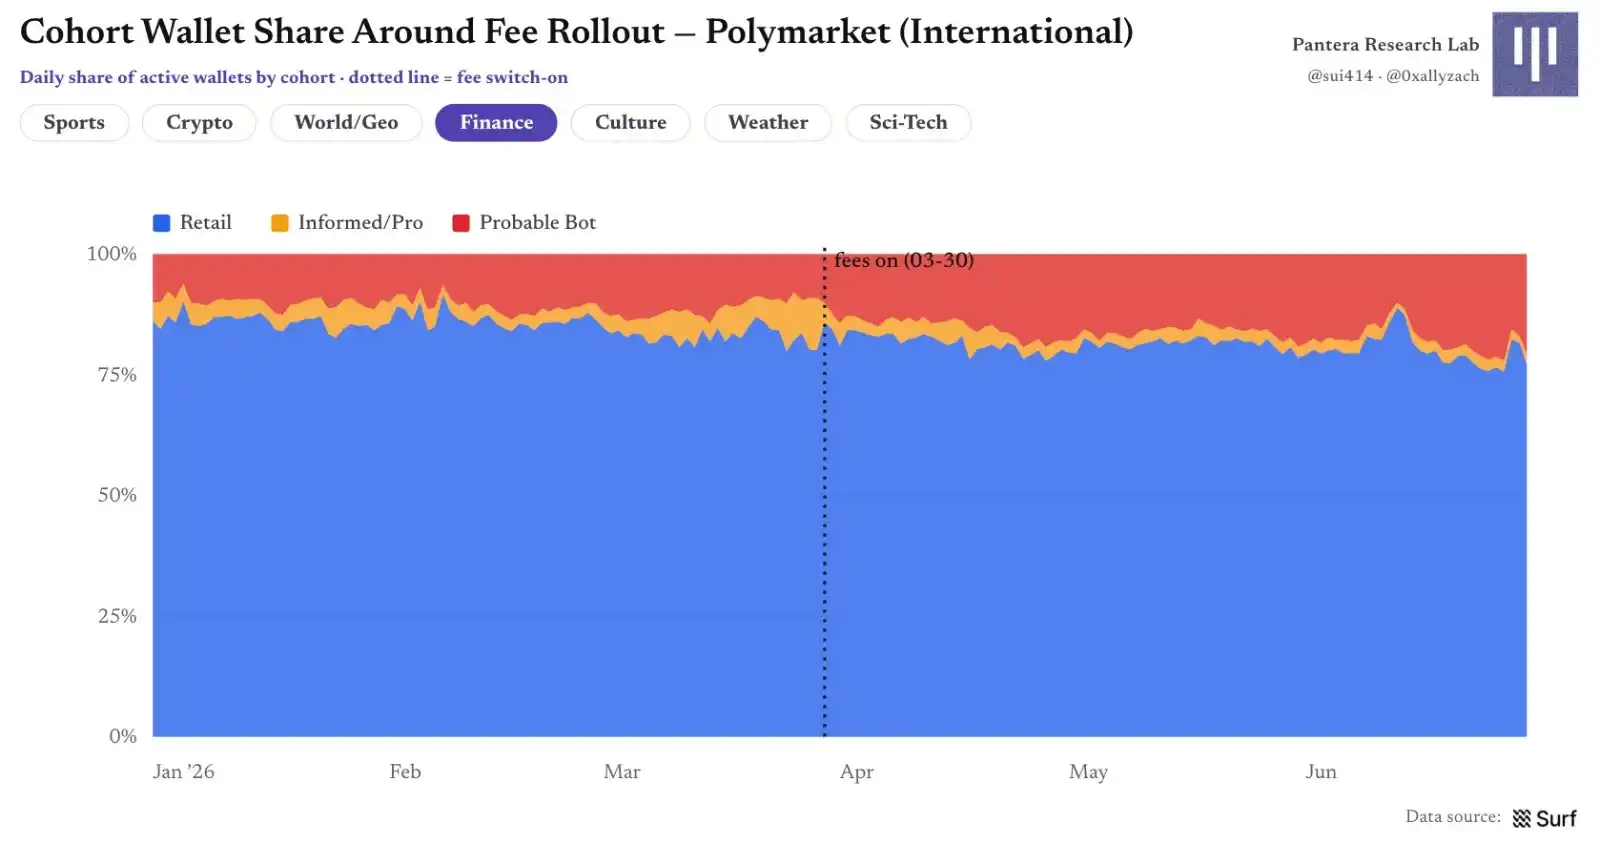
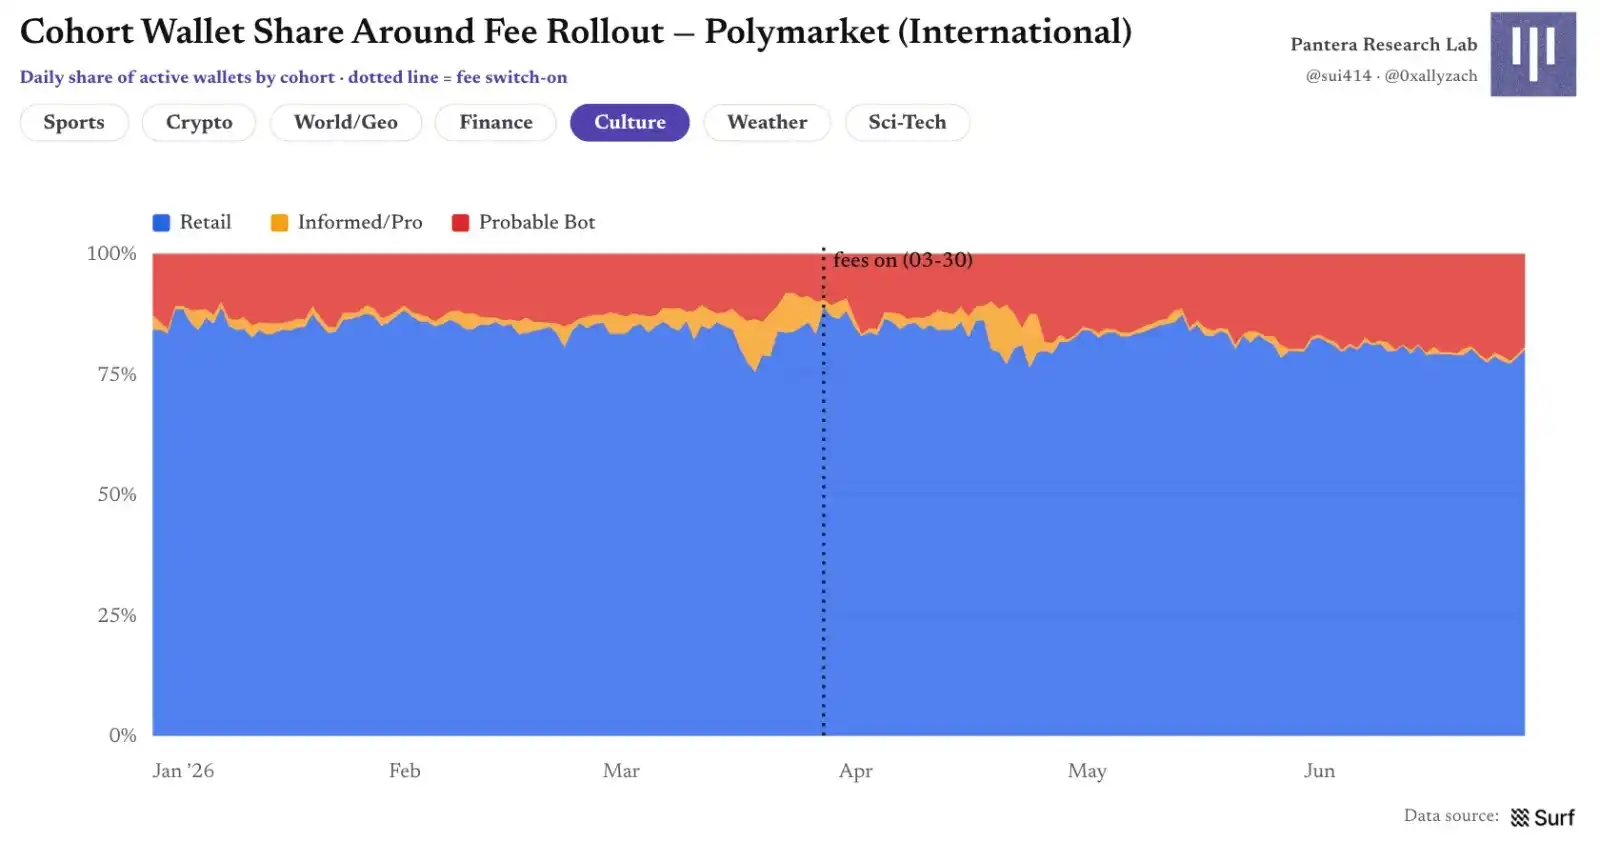
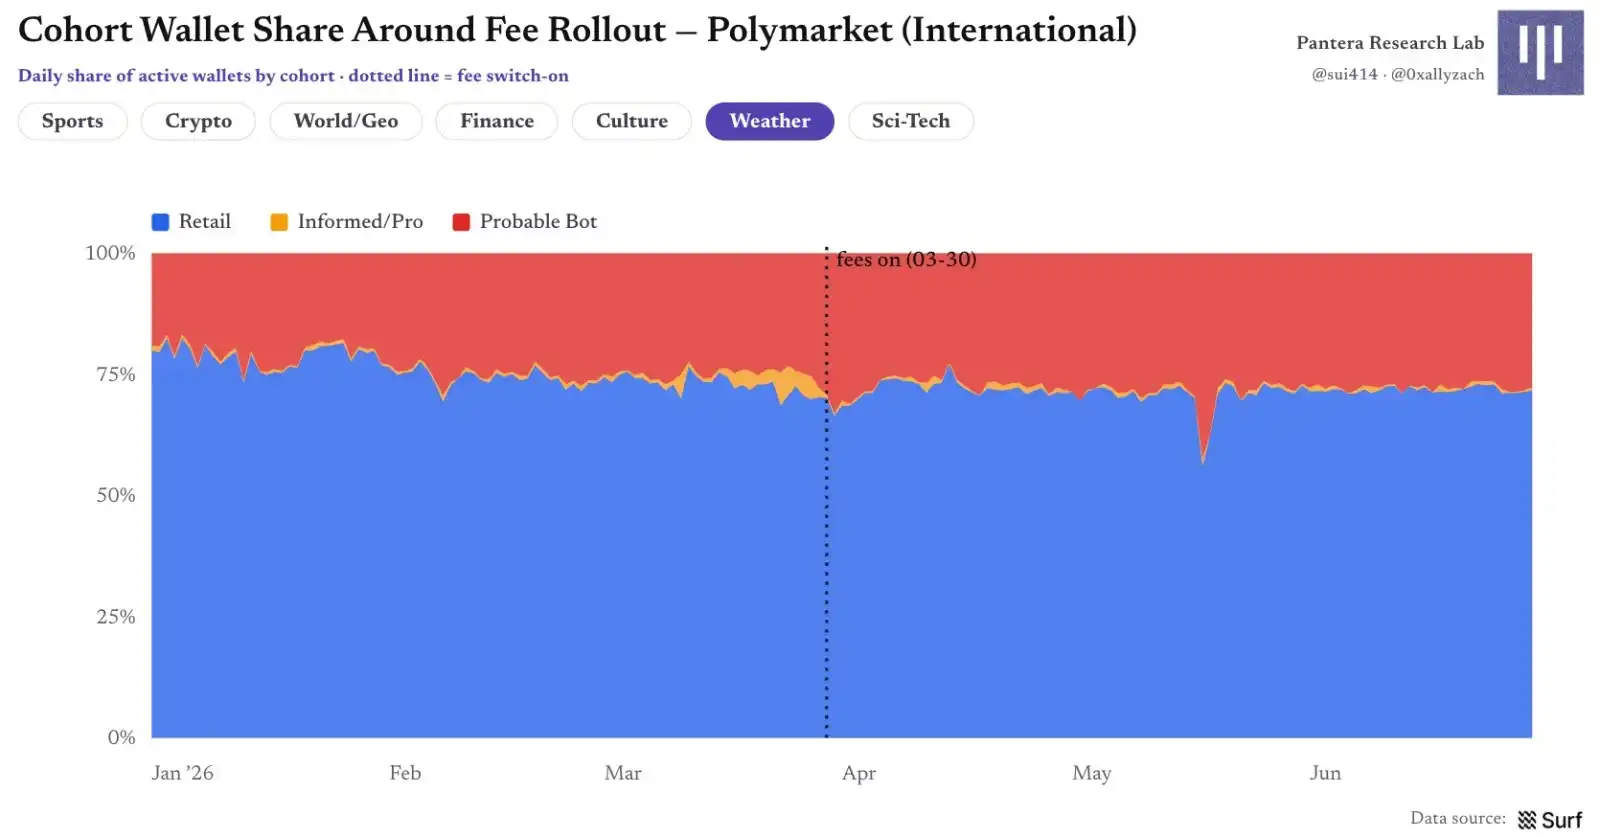
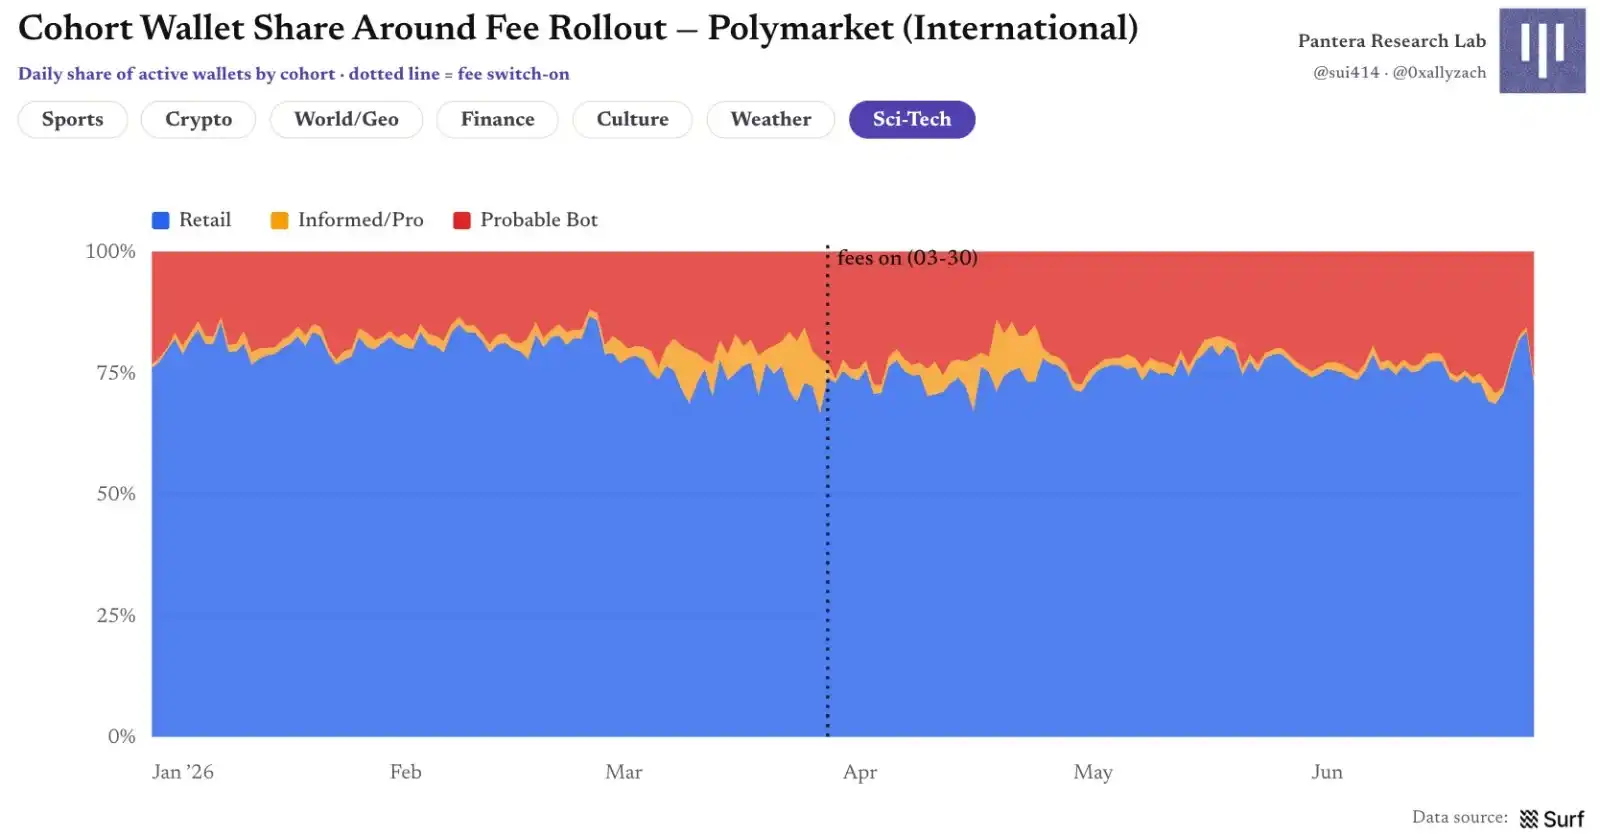
Рис. 22 | Доля кошельков групп до и после введения комиссий
Время входа: Большинство приходят поздно
В жизненном цикле рынка поздний вход — это норма, но степень «запоздания» варьируется в зависимости от информационной игры. Спорт и криптовалюты наиболее конкурентны с точки зрения задержки: медианная точка входа для всех групп приходится на 92%–95% жизненного цикла рынка, создавая очевидное давление неблагоприятного отбора для розничных пользователей. Культура — около 85%–90%; погода, напротив, имеет самый ранний вход, с медианой для розницы около 61%, для ботов — около 51%, что соответствует рынкам с определенным исходом, где модели могут раньше устанавливать цену. Погода также является категорией, где профессиональные пользователи входят относительно позже всех, с медианой около 83%.
Анализ времени входа включает только рынки с полностью наблюдаемым жизненным циклом: рынки, которые закрылись в первом полугодии, с отслеживанием кошельков с момента первой сделки, включая позиции, открытые до 2026 года.
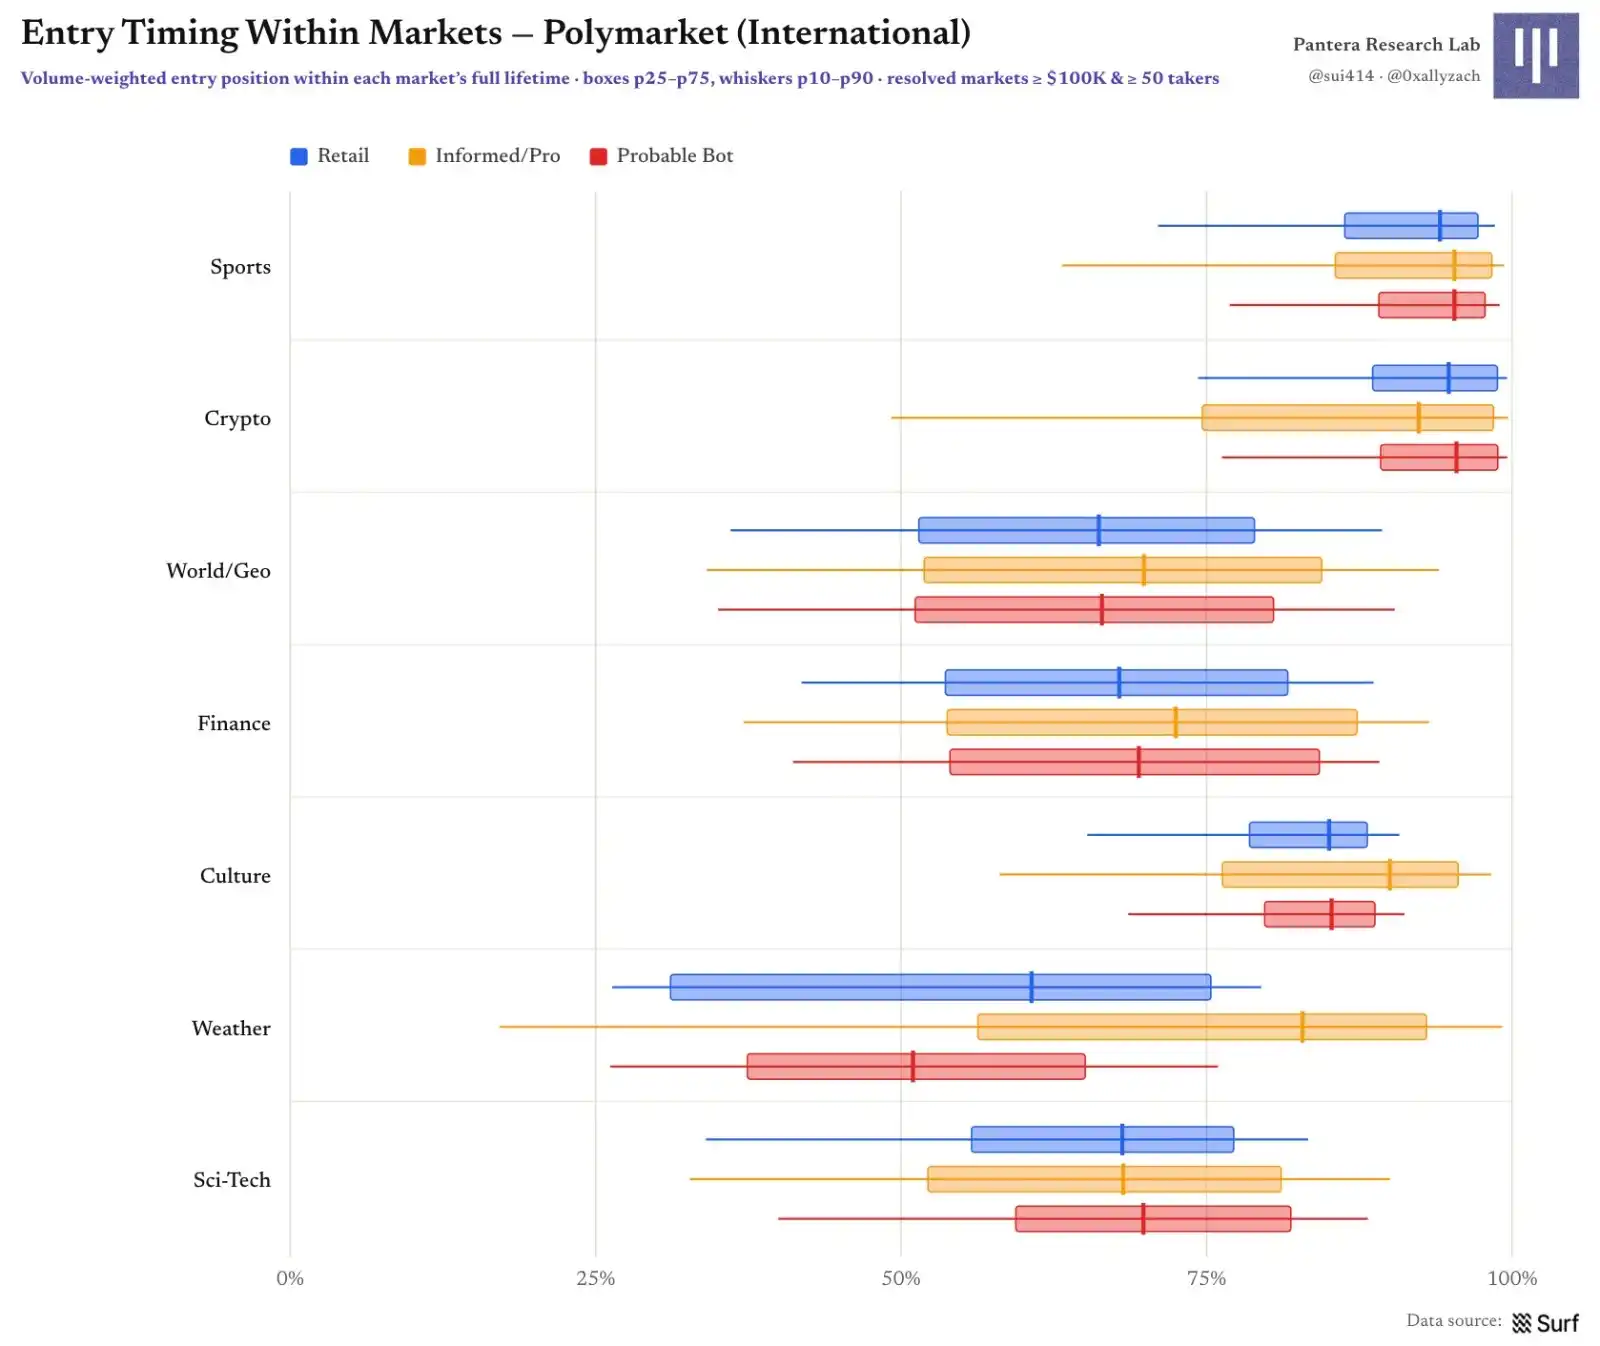
Рис. 23 | Взвешенная позиция входа групп в жизненном цикле рынка
Крупнейшие рынки по объему в каждой категории демонстрируют более наглядный внутридневной ритм: сделки розничных пользователей часто происходят на протяжении всего цикла рынка; профессиональные / информированные пользователи и боты чаще резко увеличивают объем при поступлении информации или делают концентрированные ставки ближе к закрытию.
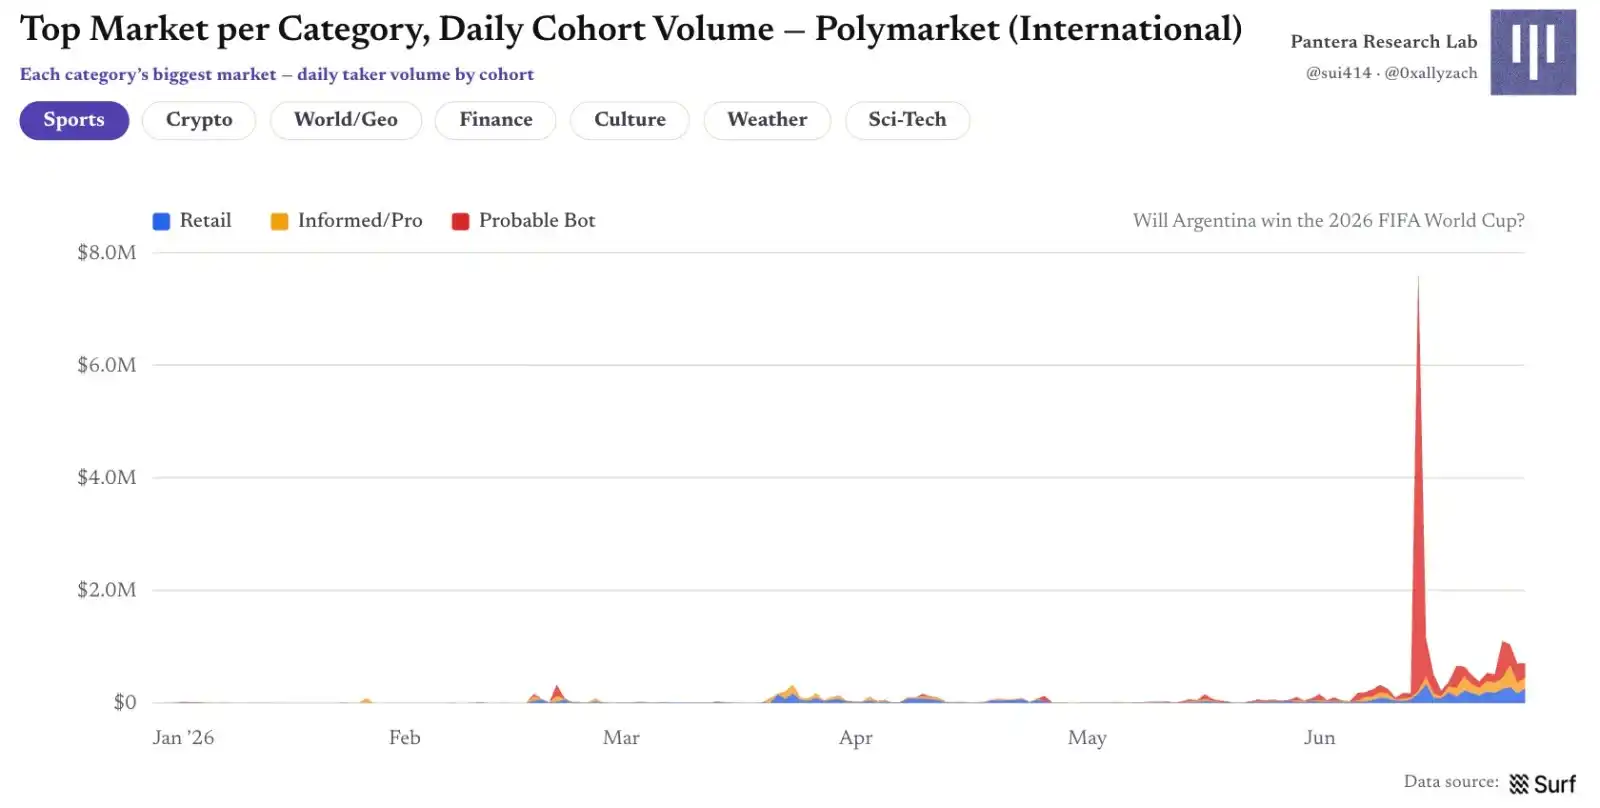
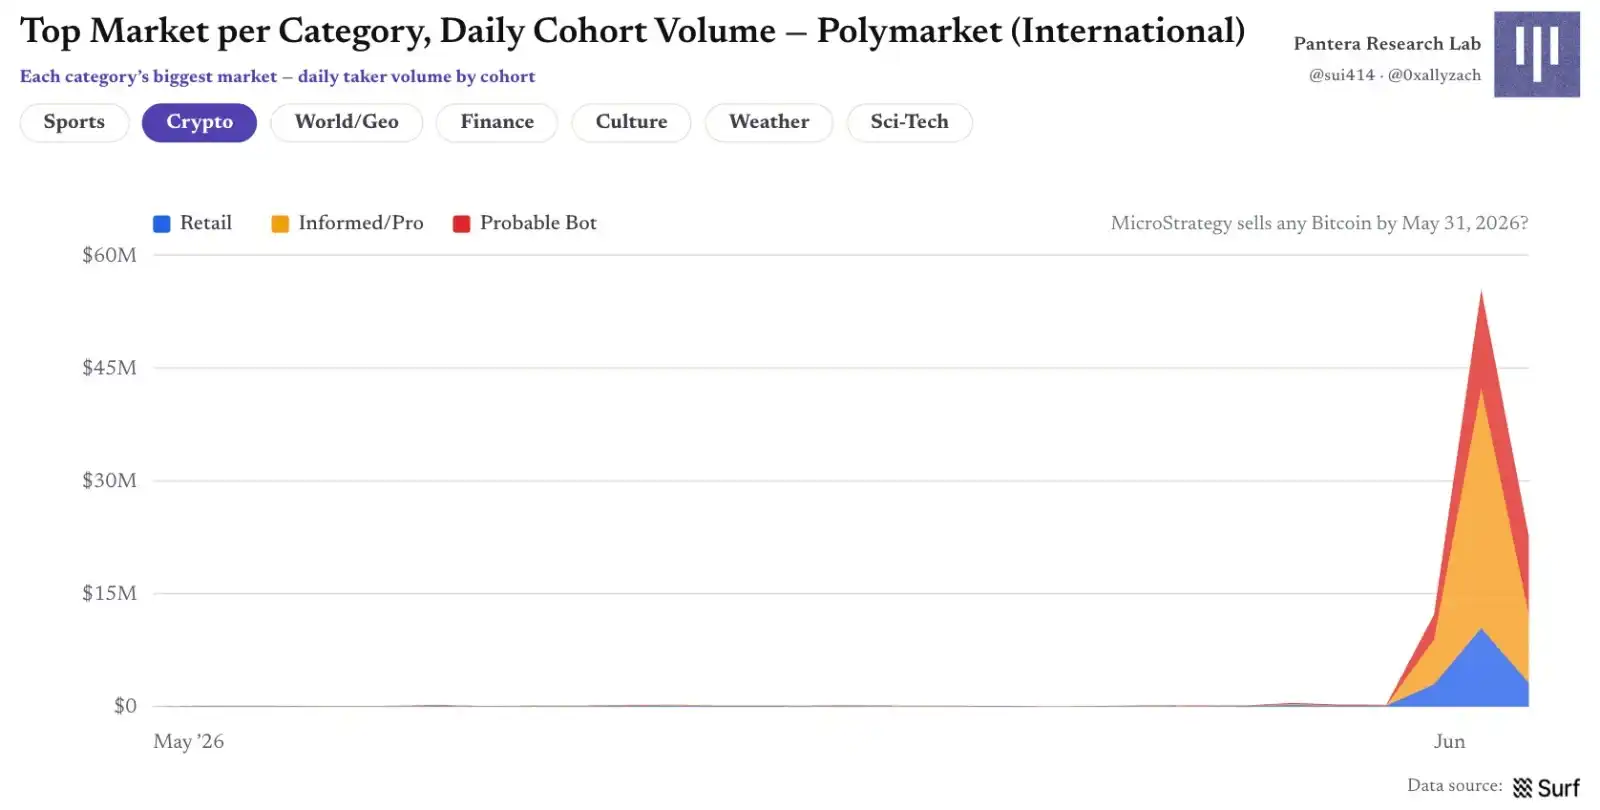
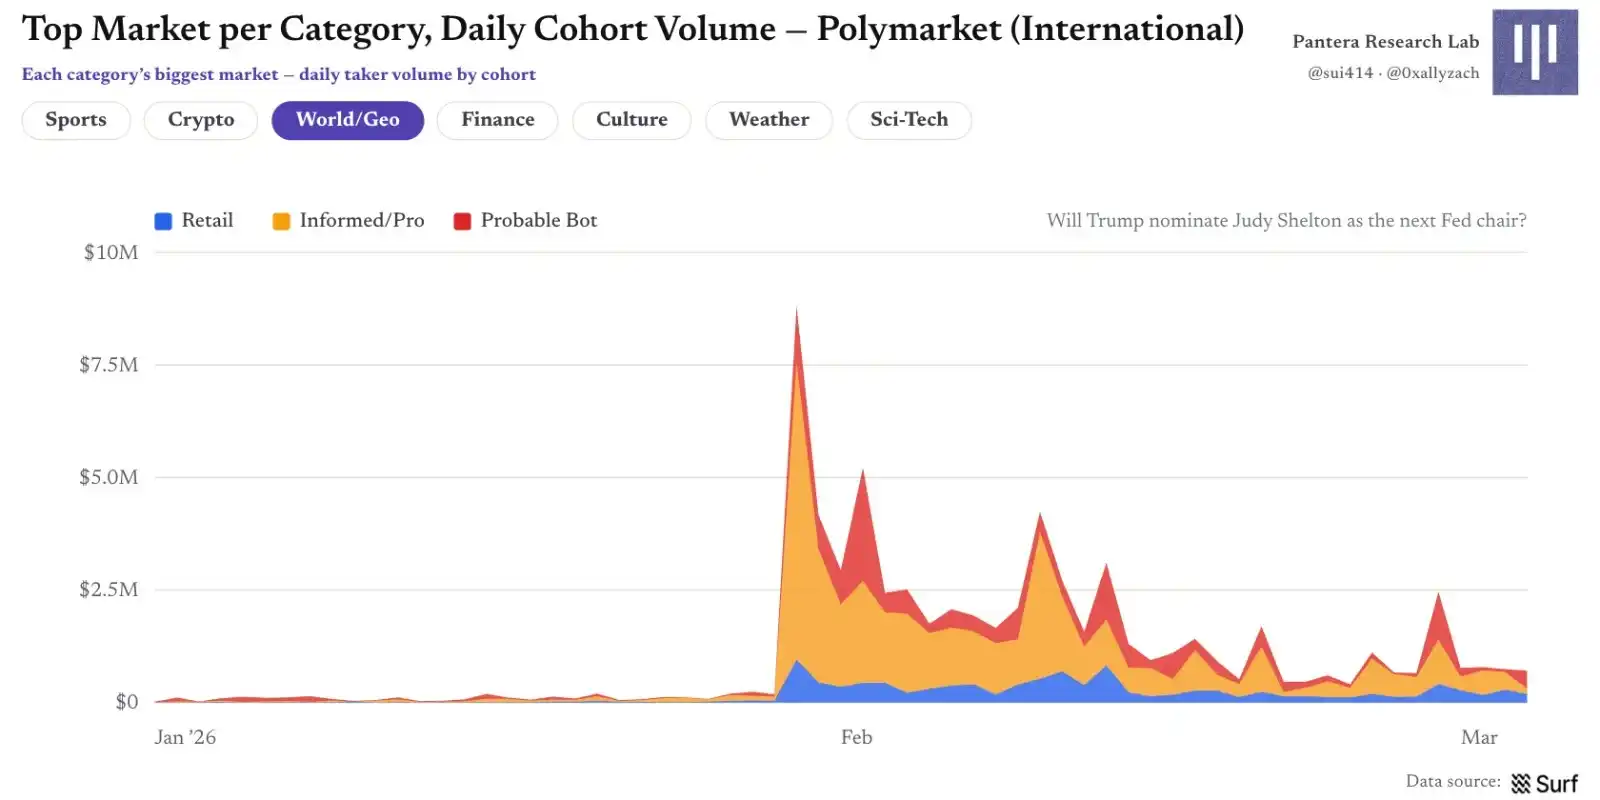
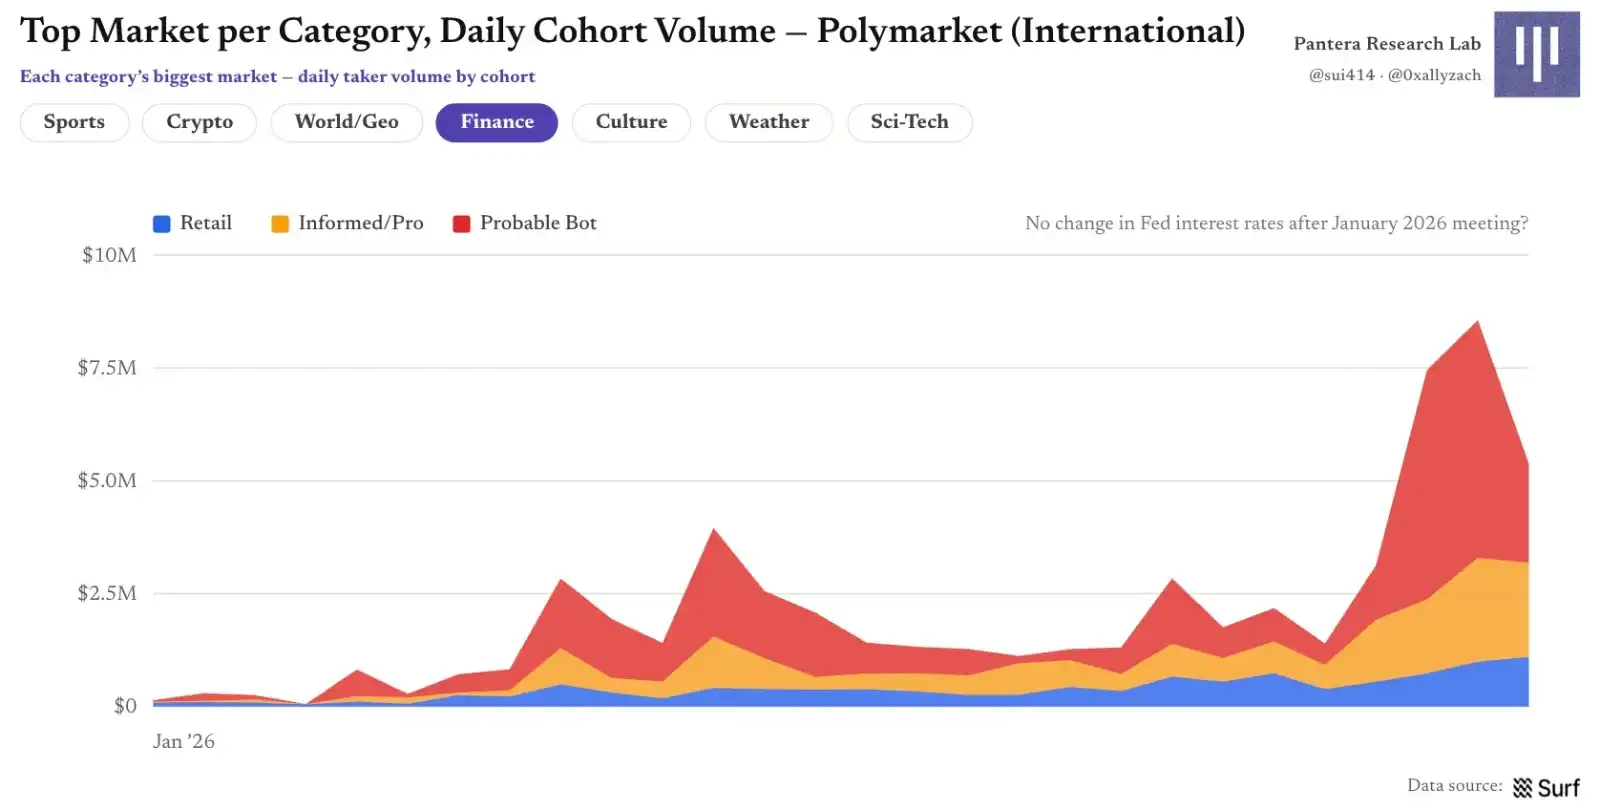
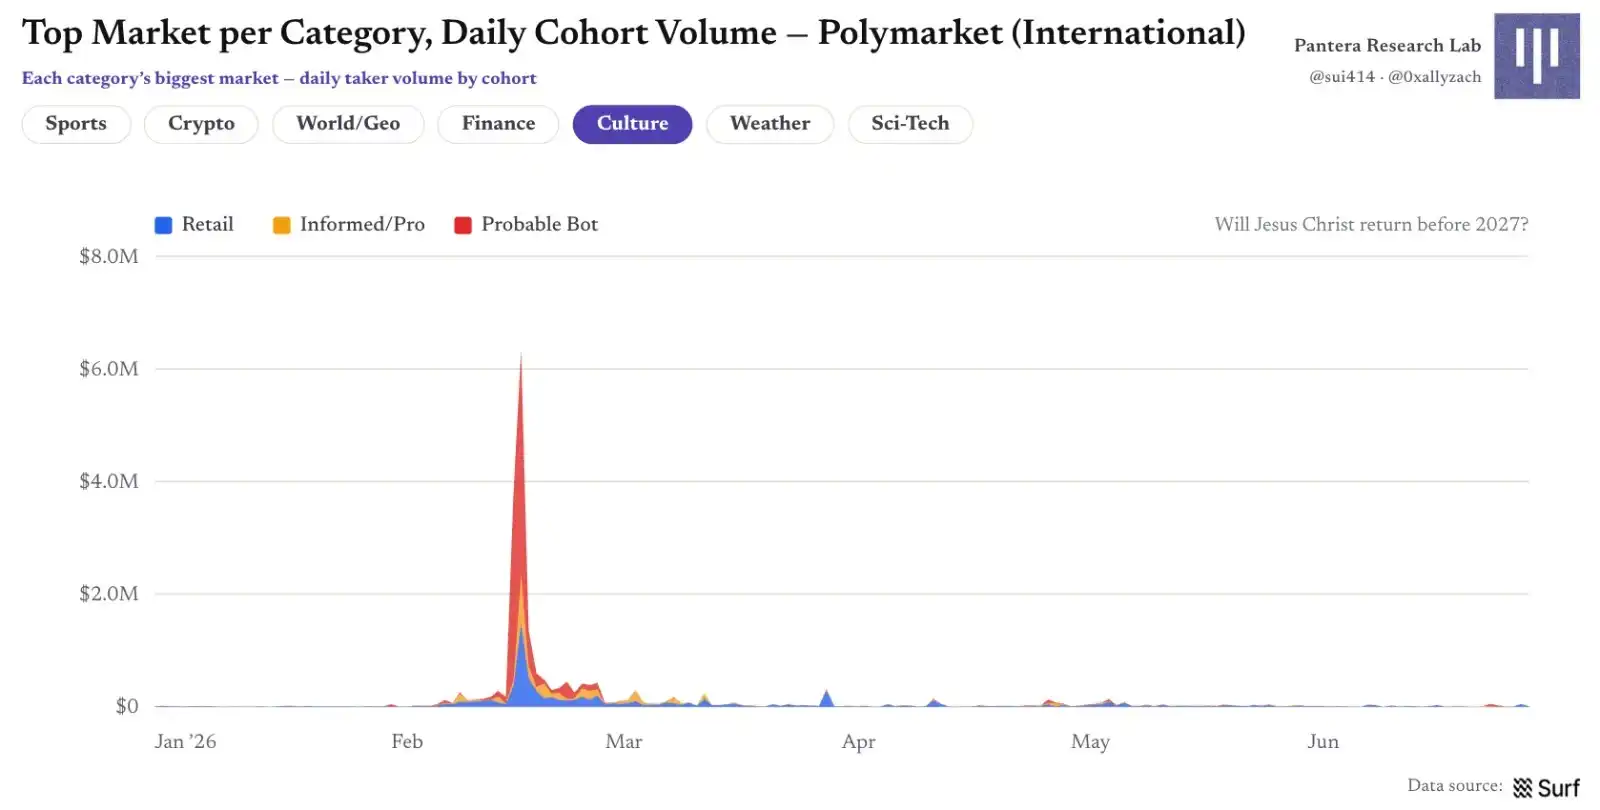
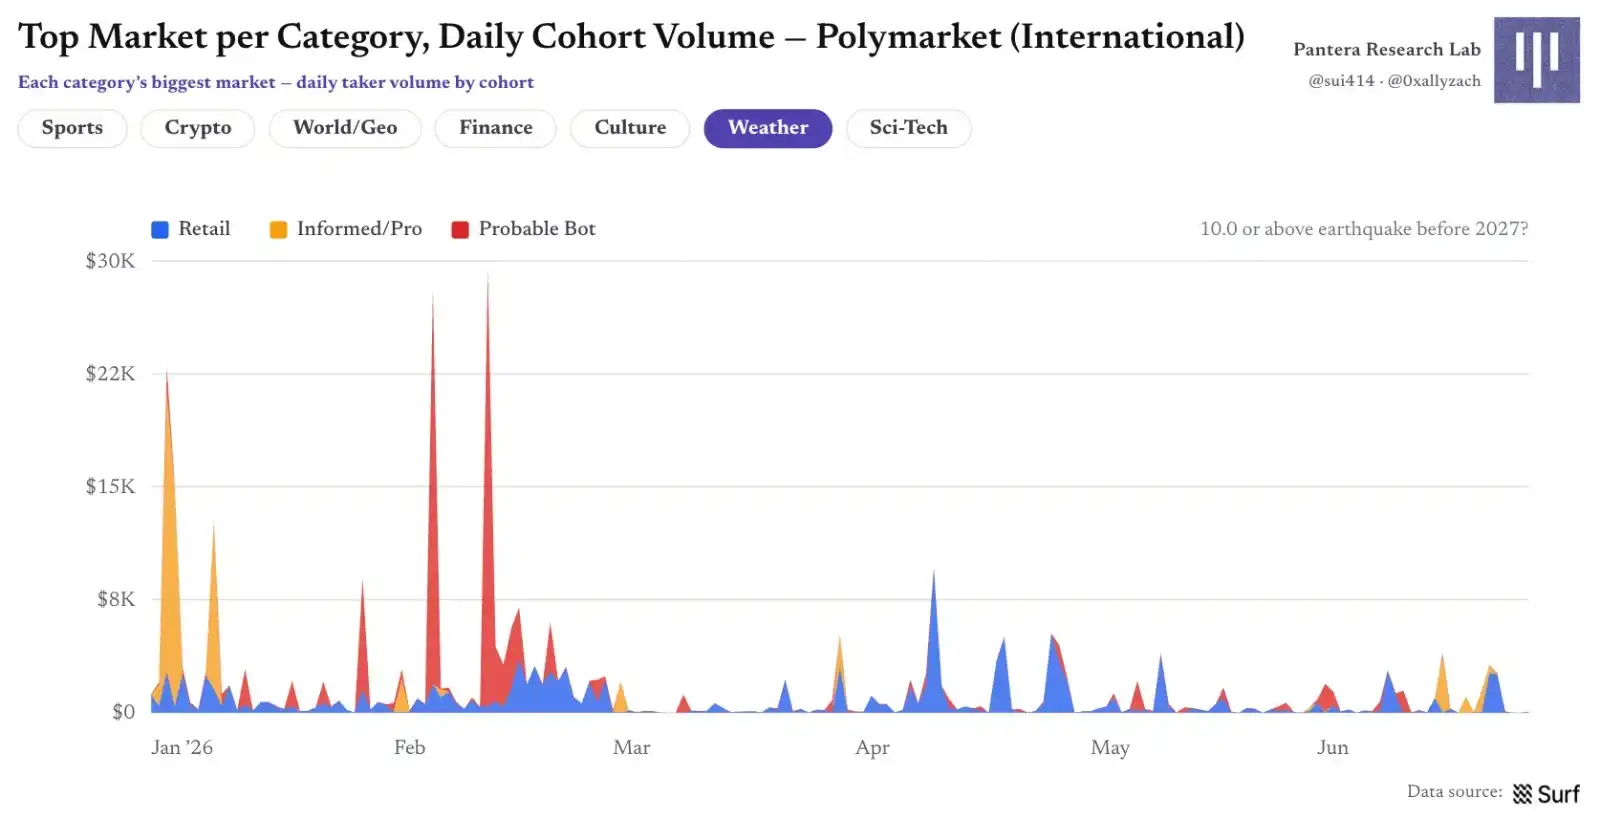
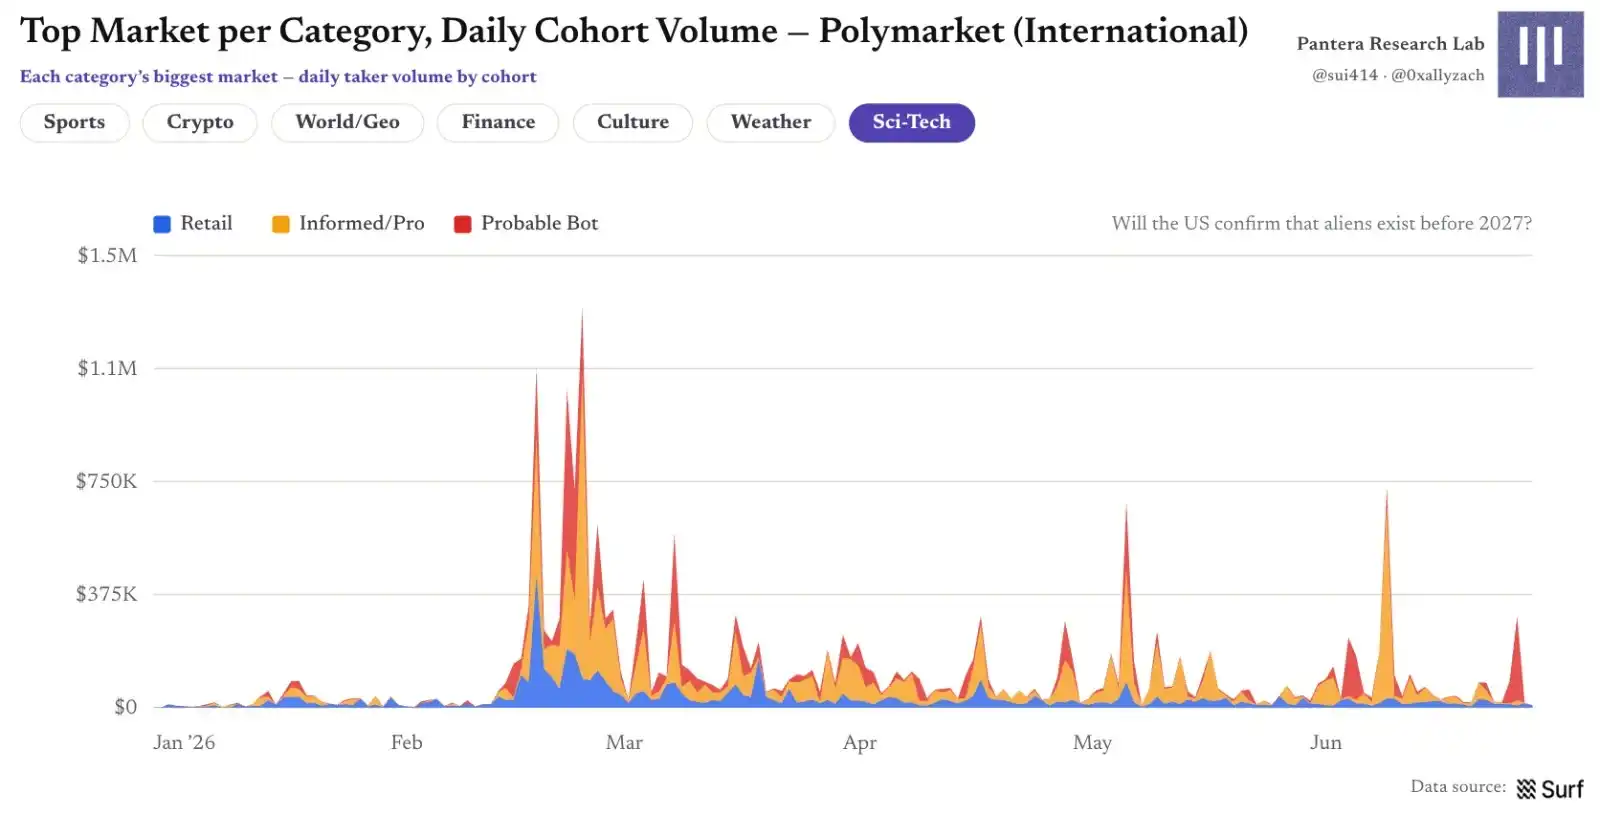
Рис. 24 | Ежедневный объем торгов групп на ведущих рынках по категориям
Кто же на самом деле зарабатывает?
Если суммировать денежные потоки по всем позициям на рынках, закрывшихся в первом полугодии, баланс до комиссий близок к нулю: из примерно 1,97 миллиона кошельков с закрытыми позициями 34% в итоге оказались в плюсе. Крупные победители в сумме получили примерно +666 миллионов долларов, крупные проигравшие — примерно –530 миллионов долларов, сумма всех групп примерно равна нулю. Это подтверждает, что здесь рассчитывается валовая прибыль/убыток (gross PnL) до комиссий; после вычета примерно 184 миллионов долларов комиссий за полугодие совокупный результат станет отрицательным.
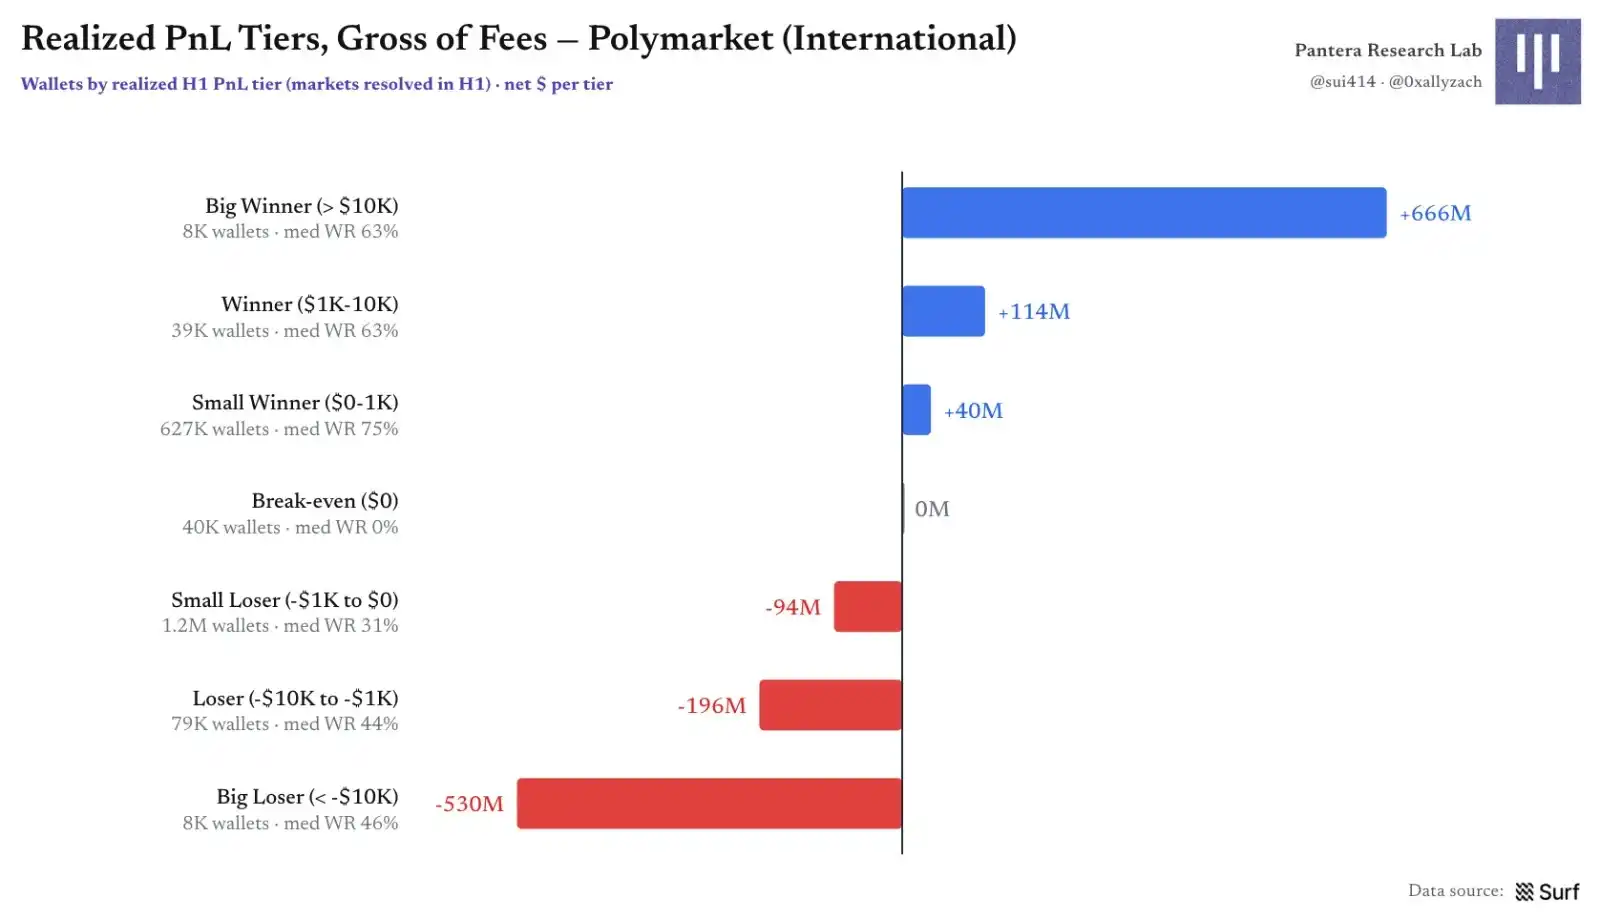
Рис. 25 | Слои реализованной PnL до комиссий
При разделении по группам поток средств очевиден: розничные и профессиональные пользователи совместно выступают контрагентами, обеспечивая положительный результат для группы ботов. Боты — единственная группа с совокупной чистой прибылью, около +108 миллионов долларов, но прибыльными являются только 27% кошельков-ботов, медианный кошелек-бот все еще в убытке. Прибыль обеспечивается небольшим количеством крупных операций, постоянная прибыльность встречается крайне редко.
Профессиональные пользователи имеют самый высокий процент прибыльных кошельков — около 42%; у розницы — около 35%, у ботов — около 27%. Но совокупно профессиональные пользователи все еще в убытке примерно на 26 миллионов долларов. Поскольку здесь не учитываются многие виды стимулов и возвратов, нельзя утверждать, что их конечный чистый результат отрицательный. Совокупный результат розничной группы — примерно –74 миллиона долларов.
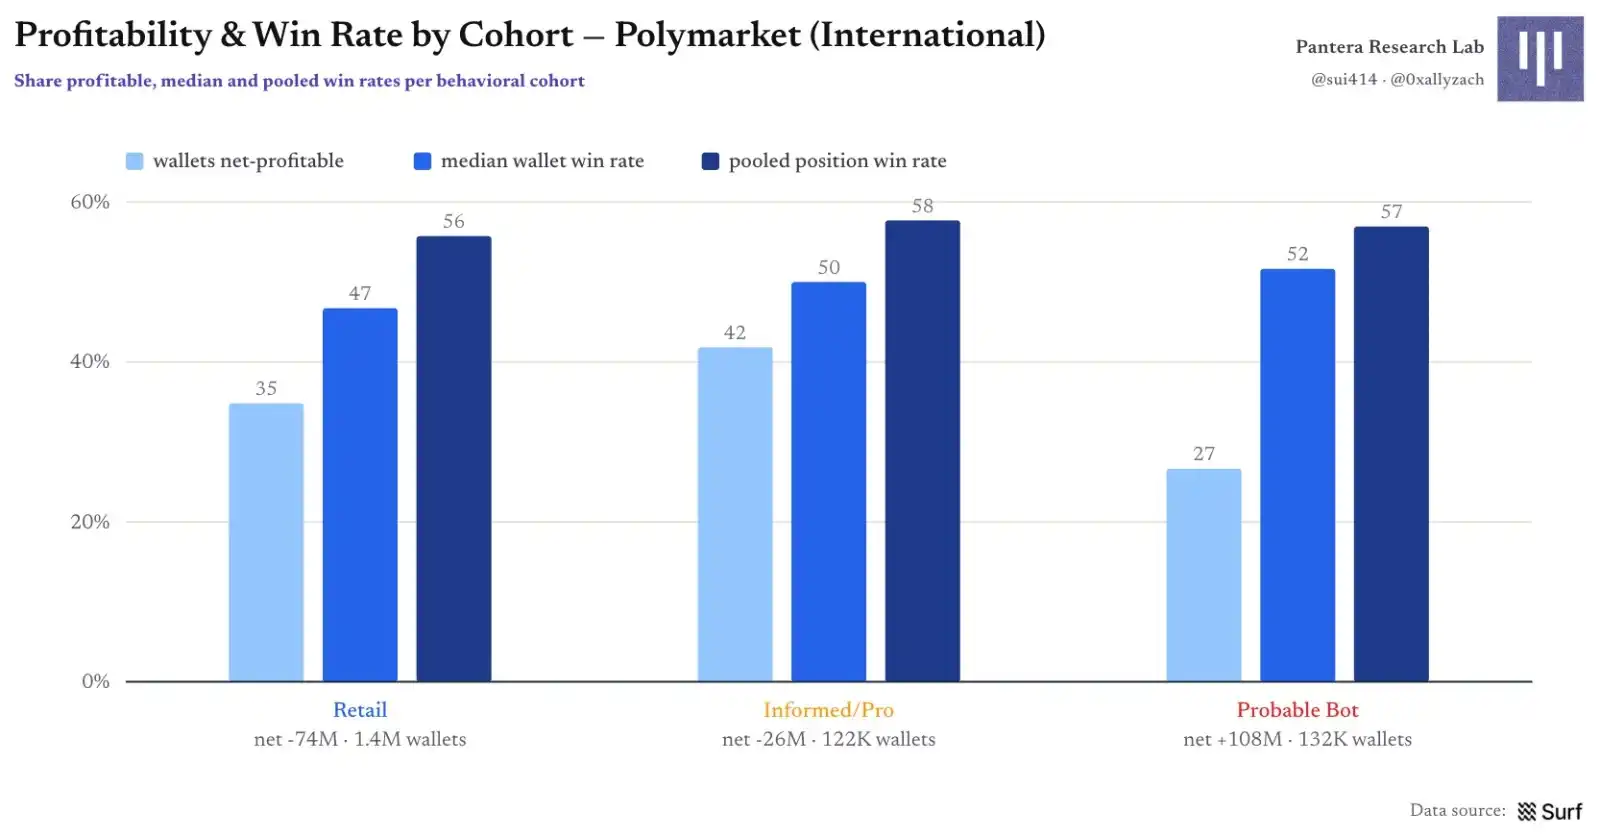
Рис. 26 | Доля прибыльных кошельков и частота успеха по группам
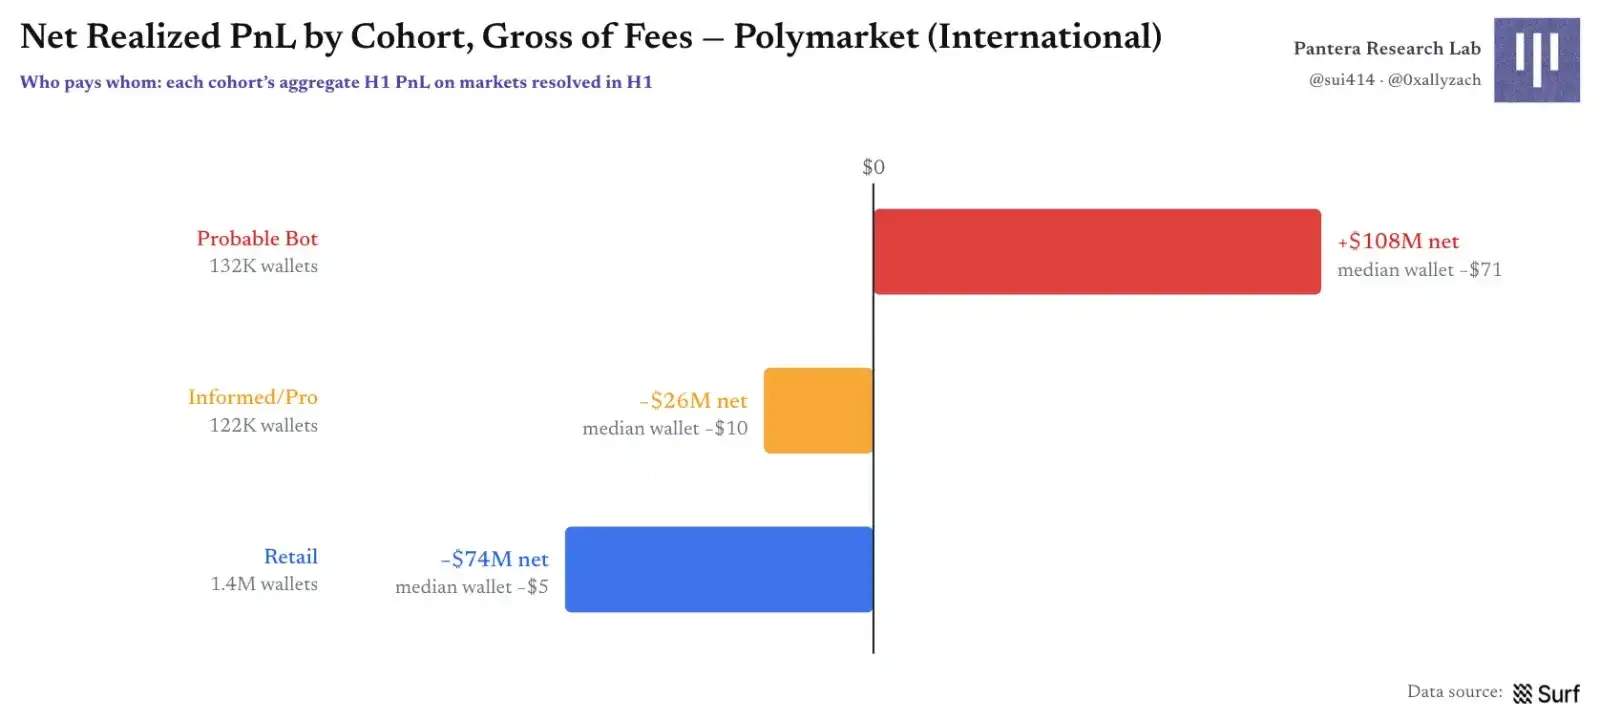
Рис. 27 | Чистая реализованная PnL по группам: Кто платит, а кто получает
Из примерно 1,75 миллиона кошельков только 146 кошельков сохраняли положительный денежный поток шесть месяцев подряд; даже среди кошельков, когда-либо бывших прибыльными, у многих более 90% прибыли приходится на один отдельный месяц. Прибыль на прогнозных рынках больше похожа на спорадические всплески, а не на стабильный поток доходов.
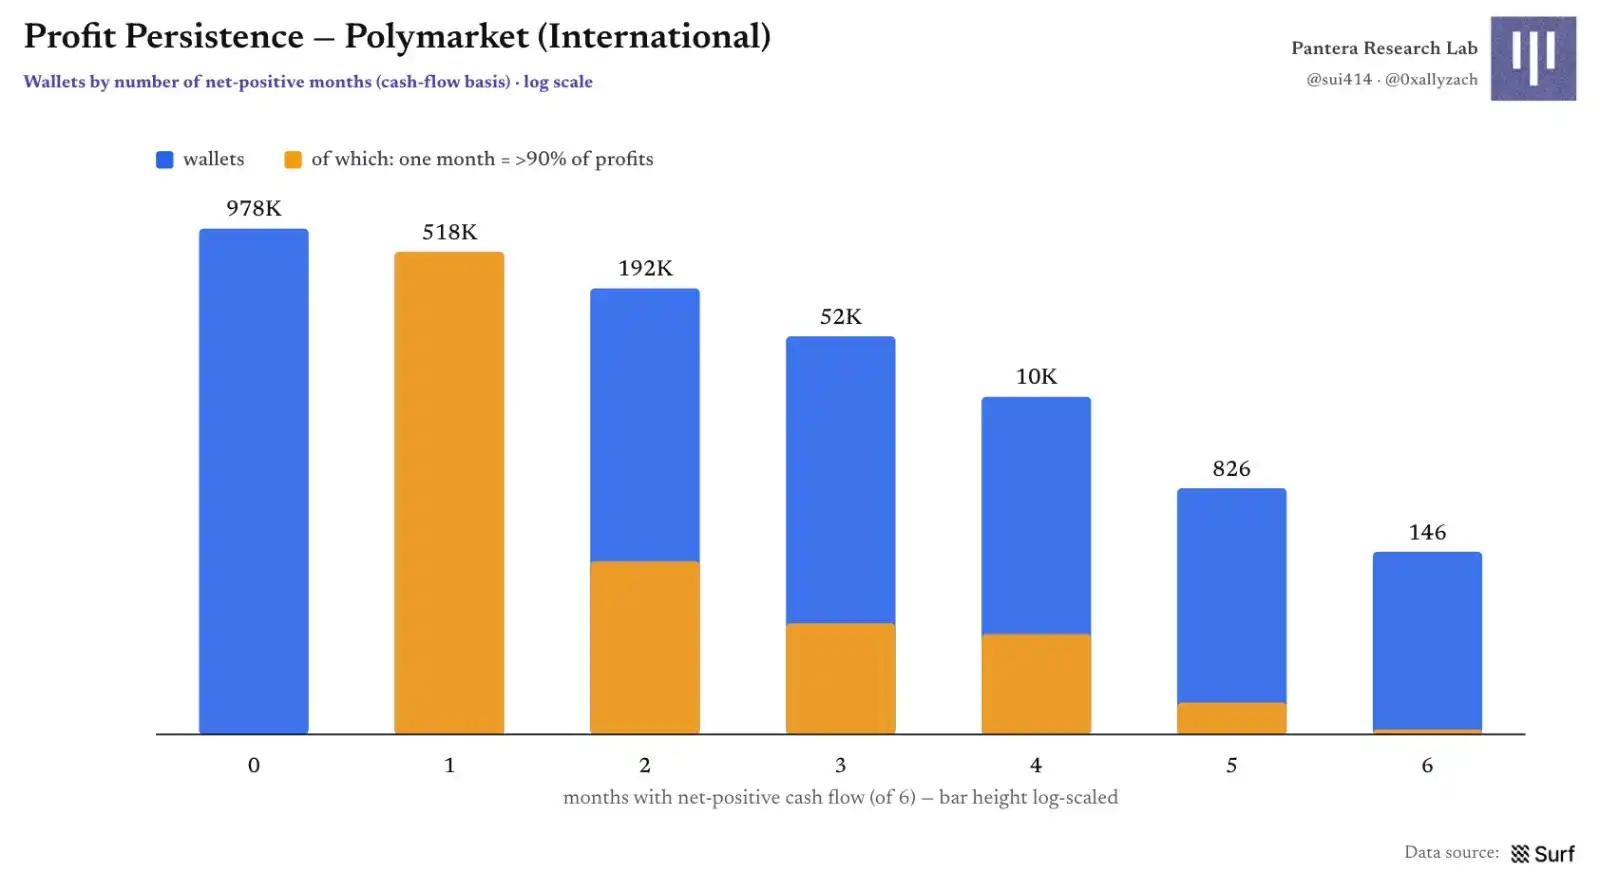
Рис. 28 | Устойчивость прибыльности: Распределение по количеству месяцев подряд с положительным денежным потоком
Методология и определения:
Данные для этой статьи были рассчитаны Surf AI. PnL учитывает только рынки, закрывшиеся в первом полугодии 2026 года, и рассчитывается как реализованный результат до комиссий на основе денежных потоков кошельков по этим рынкам; возвраты мейкерам, промо-стимулы и другие запланированные субсидии не включены в валовую PnL. Групповые метки — это эвристическая поведенческая классификация, используемая для сравнения стилей торговли, и их не следует интерпретировать как детерминированную идентификацию реальных владельцев кошельков.