Автор оригинала: Чжао Ин
Источник оригинала: Wall Street News (华尔街见闻)
Доходность японских гособлигаций впервые за 30 лет превысила 3%. Институт Номуры (Nomura Research Institute) предупреждает, что источником этого раунда роста долгосрочных процентных ставок во всем мире является именно Япония, а не внешние факторы. Наложение фискальных рисков Японии и ожиданий нормализации денежно-кредитной политики распространяется по всему миру через рынок облигаций, создавая системную угрозу для акций технологических компаний, инвестиций в ИИ и даже реальной экономики.
Доходность 10-летних японских гособлигаций (JGB) на рынке Токио внутри дня однажды превысила 3,0%, что стало первым случаем с сентября 1996 года. Согласно платформе Follow-the-Wind Trading Desk, исполнительный экономист Института Номуры Такахидэ Киути (Takahide Kiuchi) в последнем отчете указал, что за последний год доходность 10-летних JGB совокупно выросла примерно на 1,4 процентных пункта, в то время как рост доходности 10-летних казначейских облигаций США за тот же период составил лишь около половины японского показателя. Это говорит о том, что рост доходности JGB в основном обусловлен внутренними факторами, а не передачей из зарубежных рынков.
Такахидэ Киути считает, что по абсолютному уровню доходности JGB достигли 30-летнего максимума, в то время как казначейские облигации США лишь вернулись к уровням, наблюдавшимся с января 2025 года, доходность 10-летних гособлигаций Германии является самой высокой с 2011 года, а доходность 10-летних гособлигаций Великобритании — самой высокой с 2008 года. Комплексное сравнение показывает, что Япония с большей вероятностью является источником, подталкивающим вверх глобальные долгосрочные процентные ставки, а не пассивным последователем. В то же время администрация Трампа уже начала необычным образом вмешиваться в экономическую политику Японии, оказывая давление на Банк Японии с целью повышения процентных ставок и на правительство Камиты (高市政府) с целью сокращения бюджетной экспансии.
Три фактора подтолкнули доходность JGB выше 3%
Согласно отчету Института Номуры, доходность 10-летних JGB в августе уже приближалась к отметке 3%, и в итоге 1 сентября внутри дня преодолела этот целочисленный рубеж, чему способствовали три движущие силы.
Во-первых, усиление ожиданий повышения ставок ФРС. Заявления председателя ФРС Кевина Уорша (Kevin Warsh) на недавнем симпозиуме в Джексон-Хоуле усилили рыночные ожидания повышения ставок на сентябрьском заседании Комитета по операциям на открытом рынке (FOMC) ФРС, что оказало давление на глобальные долговые рынки.
Во-вторых, усиление ожиданий повышения ставок Банком Японии. Рынок в целом ожидает, что Банк Японии повысит ключевую процентную ставку на сентябрьском заседании по денежно-кредитной политике, что еще больше поднимет доходность JGB.
В-третьих, обострение рисков бюджетной экспансии Японии. По состоянию на конец августа общая сумма заявок министерств и ведомств Японии на бюджет общего счета на 2027 финансовый год примерно на 20 трлн иен превысила бюджет на 2026 финансовый год, что резко обострило рыночные опасения по поводу ухудшения фискальной ситуации в Японии.
Фискальные риски — основная причина роста доходности
Институт Номуры провел декомпозиционный анализ причин роста доходности 10-летних JGB на 1,4 процентных пункта за последний год. Результаты показывают, что рост инфляционных ожиданий внес вклад примерно в 0,49 процентного пункта, изменение доли JGB, принадлежащих Банку Японии, — около 0,08 процентного пункта, рост доходности 10-летних казначейских облигаций США — около 0,08 процентного пункта, изменение ожиданий реальной ключевой процентной ставки — около 0,15 процентного пункта, в то время как вклад «прочих» факторов достиг целых 0,60 процентного пункта — считается, что этот пункт в основном отражает премию за риск ухудшения фискальной ситуации Японии.
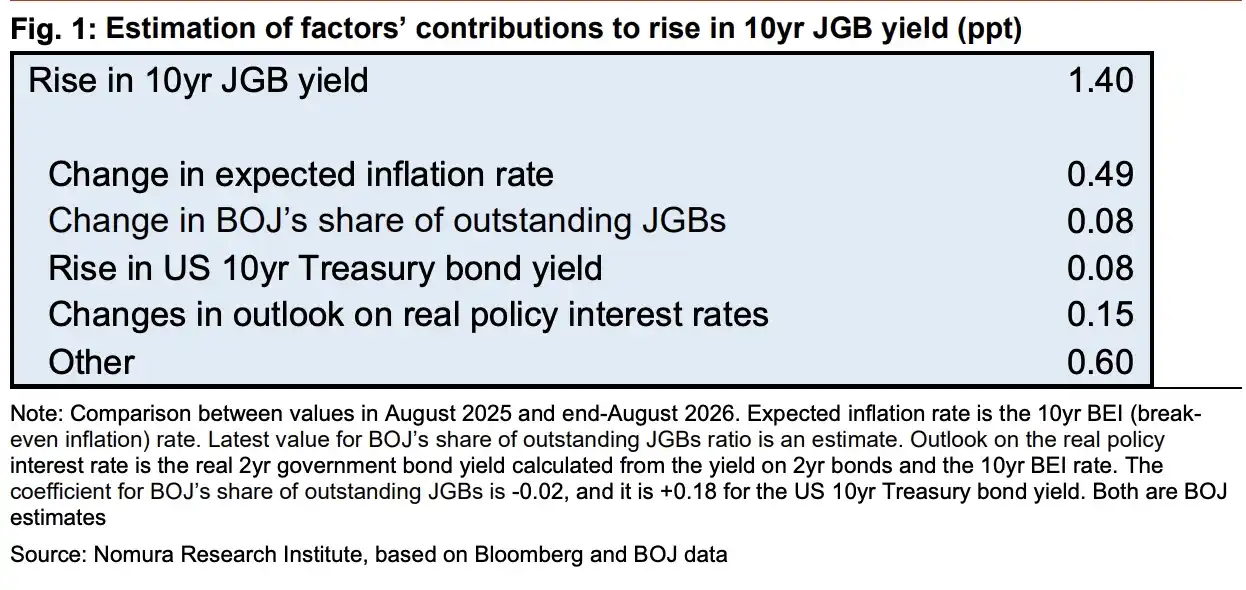
Это означает, что среди всех факторов, способствующих росту доходности JGB, премия за фискальный риск является крупнейшим отдельным компонентом вклада, значительно превосходящим влияние инфляционных ожиданий и ожиданий денежно-кредитной политики.
Такахидэ Киути отмечает, что рост долгосрочных процентных ставок не всегда является «плохим» явлением — если он вызван повышением потенциала экономического роста или ростом инфляционных ожиданий, реальные ставки не обязательно будут расти вместе с ними, и негативное воздействие на экономику может быть ограниченным. Однако если рост в основном вызван фискальными рисками, он часто оказывает ощутимое негативное влияние на экономическую активность, и такой удар, как правило, проявляется более запаздывающе и его труднее обнаружить, чем рост краткосрочных ставок.
Администрация Трампа необычно вмешивается в экономическую политику Японии
Администрация Трампа уже начала необычным образом вмешиваться в экономическую политику Японии. Министр финансов США Бессент (Bessent) на недавнем совещании министров финансов и управляющих центральных банков стран G20 ясно заявил министру финансов Японии Цуки Сацуки (片山皋月) и управляющему Банка Японии Кадзуо Уэда (植田和男), что Японии необходимо четко обозначить путь к обеспечению фискальной устойчивости и план повышения процентных ставок.
Ранее Бессент уже публично выразил ожидания относительно повышения ставок Банком Японии после завершения совместной валютной интервенции Японии и США в конце июля. Институт Номуры считает, что логика, стоящая за этими действиями администрации Трампа, заключается в следующем: продолжающееся ослабление иены и падение цен на японские облигации (рост доходности) могут оказать негативное влияние на рынки США и всего мира, поэтому Вашингтон стремится более активно вмешиваться в направление экономической политики Японии, подталкивая Банк Японии к повышению ставок и побуждая правительство Камиты смягчить свою экспансионистскую бюджетную позицию.
В отчете говорится, что если правительство Камиты постепенно скорректирует свою активную фискальную политику, риски ухудшения фискальной ситуации Японии снизятся, а давление на рост доходности 10-летних JGB также ослабнет.
Рост доходности JGB может спровоцировать потрясения на мировых финансовых рынках и охладить ажиотаж вокруг ИИ
Институт Номуры предупреждает, что потенциальное воздействие роста глобальных долгосрочных процентных ставок, источником которого является Япония, на экономику и финансовую систему нельзя недооценивать.
На макроуровне рост долгосрочных ставок увеличит процентные расходы правительств различных стран, что может спровоцировать негативную спираль «ухудшение фискальной ситуации — рост доходности», одновременно снижая рыночную стоимость облигаций в портфелях финансовых учреждений и подрывая стабильность их балансов. Кроме того, рост процентных ставок также будет оказывать понижательное давление на цены рисковых активов, таких как недвижимость и акции.
Особого внимания заслуживают акции, связанные с технологиями и ИИ. Эти активы особенно чувствительны к росту процентных ставок. Такахидэ Киути в отчете указывает, что если рост долгосрочных ставок с центром в Японии продолжится, это может спровоцировать охлаждение ажиотажа вокруг ИИ на фондовом рынке. Снижение цен на акции, связанные с ИИ, еще больше ослабит способность соответствующих компаний привлекать крупные инвестиционные средства посредством долевого или долгового финансирования, тем самым нажимая на тормоз в расширении инвестиций в материальные активы инфраструктуры ИИ.
«Это может быть не просто постепенное охлаждение глобальной экономической активности, а потенциально способно вызвать внезапное экономическое замедление», — говорится в отчете. Институт Номуры считает, что это в некоторой степени также объясняет, почему администрация Трампа выбрала необычные меры прямого вмешательства, призывая Японию отказаться от политического курса, который может еще больше ослабить иену и поднять долгосрочные доходности.