Автор: Марио Чоу, IOSG
Три мем-токена, номинированных в токенизированных акциях, показывают, кто на самом деле контролирует шорт-сквиз. Данные по состоянию на 7 сентября 2026 года, 02:15 UTC. Исследовательское обсуждение, не является инвестиционной рекомендацией. Графики см. в английской версии.
Краткое содержание
В январе 2021 года розничные инвесторы смогли обанкротить шортистов GameStop потому, что количество акций в обращении было фиксированным, и шортисты не могли раздобыть больше акций для возврата. В итоге ситуацию остановил Robinhood, отключив кнопку покупки.
Пять лет спустя на собственной блокчейне Robinhood появилась группа мем-токенов, базовым активом которых является не доллар, а токенизированные акции реальных публичных компаний. $BONER номинирован в Hims & Hers, $MEME — в AMC, $AI — в Nvidia. Обещанный сценарий всё тот же — шорт-сквиз: раскачка цены токена поднимет цену токенизированных акций, заставляя учреждение, поддерживающее привязку, покупать настоящие акции на вторичном рынке.
Мы восстановили все записи о выпуске и сжигании токенизированных акций в этой цепочке. Если вкратце:
Цену на блокчейне действительно можно поднять, и быстро. Но эмитент затем вернет её обратно, обычно это не длится дольше утра.
Вот четыре конкретных вывода.
Деньги действительно дошли до Нью-Йорка. В тот уикенд с AMC агент-эмитент Robinhood купил и разместил на хранение реальных акций AMC примерно на 7,6 миллионов долларов, в самый активный период это составило 7,6% объема предрыночных торгов. Поэтому утверждение, что эта система вообще не затрагивает реальный рынок, — ошибочно.
Но теперь предложение в обращении — «живое», и логика скупки активов на этом ломается. За три дня тот же агент увеличил предложение токенизированных AMC в 19 раз — с 152 106 акций до 2 895 758 акций. В случае с Hims предложение выросло с 468 акций до 130 876 акций. Эмитент постоянно печатает у вас под ногами, и вы не можете «запереть» никакое предложение. В 2021 году Robinhood не давал розничным инвесторам покупать. В 2026 году он продает без ограничений, попутно зарабатывая на спреде. Эта новая защитная стратегия гораздо эффективнее.
Так что результатом становится всплеск, а не шорт-сквиз. И всплеск немалый: предрыночные торги AMC показали максимум +22%, Farmmi внутри дня — +321%, и оба показателя почти полностью вернулись к исходным значениям в течение недели. Шорт-сквиз может продолжаться, потому что обратный выкуп вынуждает к ещё большему обратному выкупу. В этих двух случаях произошел откат, потому что механизм, ответственный за передачу средств, по своей природе отключается сам.
Есть также почти неучтенная проблема масштаба. Даже если выбрать самый дешевый актив, чтобы действительно устроить шорт-сквиз, потребуется мем-токен стоимостью в 3,4 миллиарда долларов, что в тринадцать раз больше самого крупного проекта в истории этой цепочки, и это даст лишь примерно 9% роста.
И нужно четко понимать, что именно покупается при покупке этих токенов. Это не экспозиция к компании. Цена этих токенов фактически определяется тем, заметит ли вас компания. Самые большие ценовые движения во всей этой истории были вызваны постом генерального директора в четверг вечером, и тогдашняя реакция Адама Арона была недружелюбной: он назвал эти токены отвратительными и нанял юристов по ценным бумагам. Тем не менее, токены за ночь выросли до семикратной цены акции. Истинная награда здесь — внимание компании, и оно платит независимо от того, является ли это внимание доброжелательным или враждебным. Шорт-сквиз — это обещанная награда, и эта награда арифметически недостижима.
По-настоящему ценный актив на линии токенизированных акций — это не мем-токены и не платформа для их выпуска, а канал создания/погашения. Это белый список.
I. Тот уикенд, когда вернулась AMC
Четверг, 3 сентября, 17:18 по нью-йоркскому времени, через 78 минут после закрытия рынка. Генеральный директор AMC Адам Арон написал в посте, что токенизированная AMC от Robinhood «отвратительна, возмутительна, отвратительна», и сообщил, что нанял внешних юристов по ценным бумагам.
Crypto Twitter увидело другое. В течение шести часов два мем-токена, названные по этому твиту, $CINEMA и $MEME, начали торговаться в пулах, номинированных в токенизированной AMC. NYSE уже закрылась. А токен, который теоретически должен был равняться одной акции AMC, достиг $18,04.
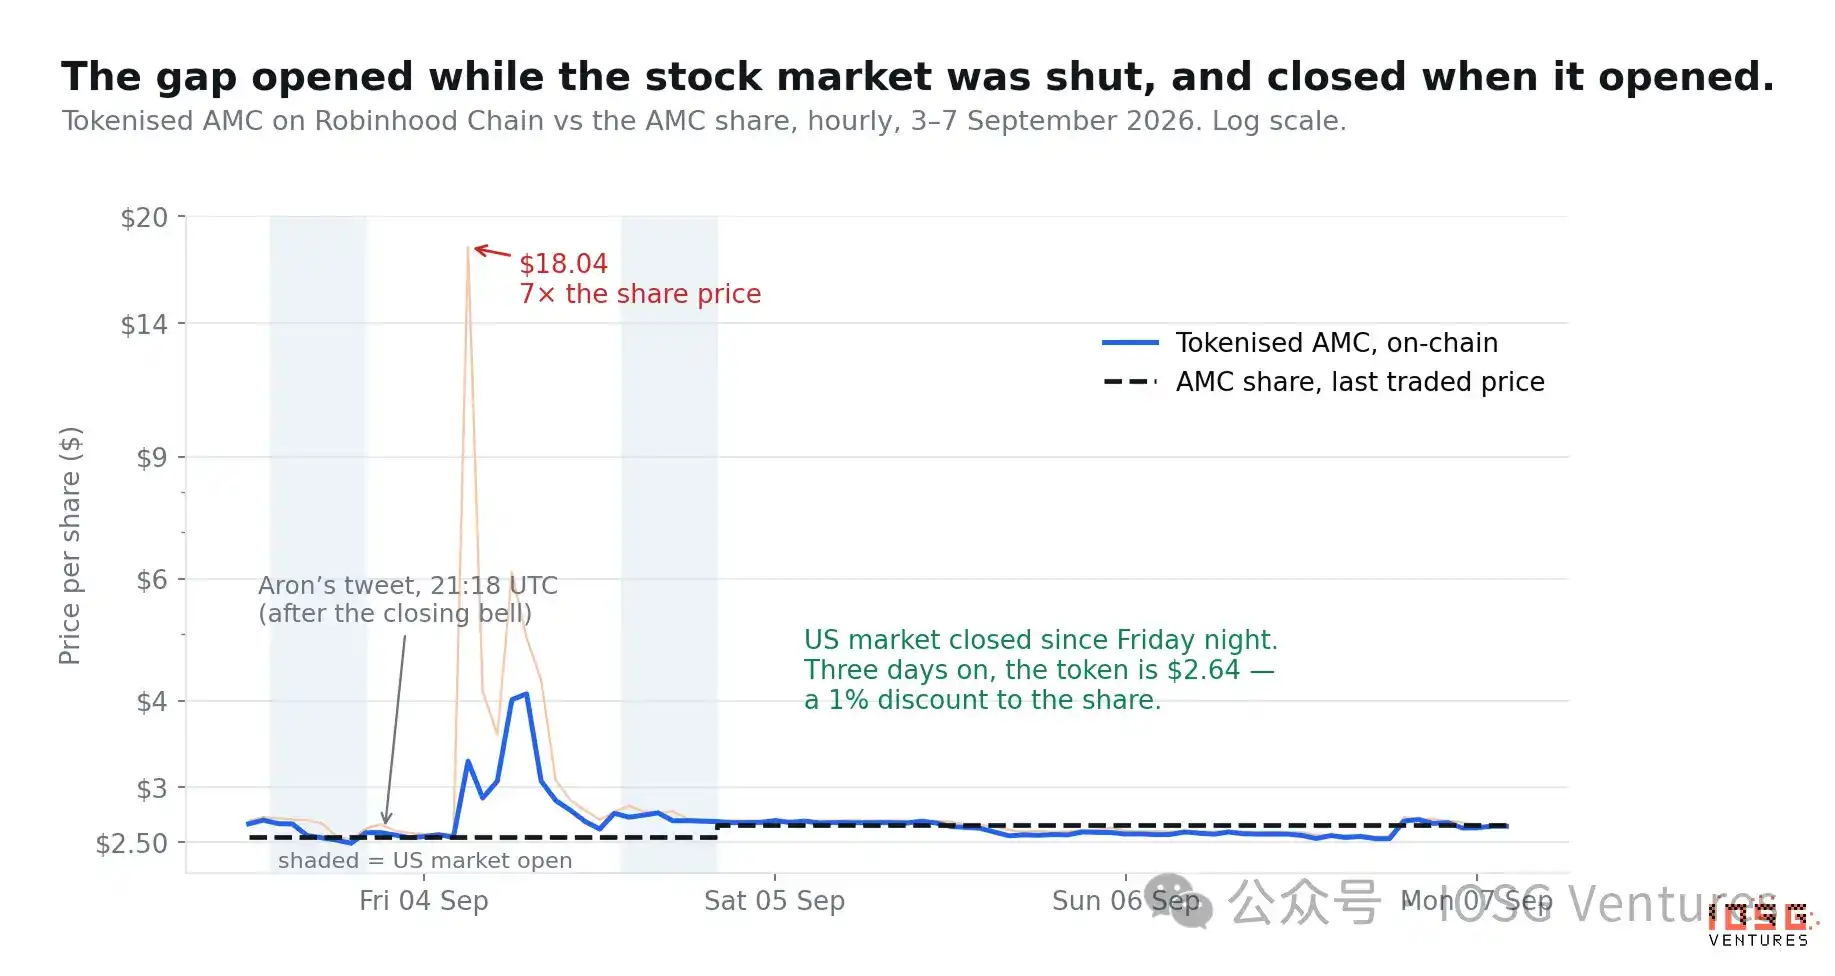
Реальная цена акции в тот день закрылась на уровне $2,54. Семикратный рост за ночь. И базовым активом является компания, вся инвестиционная логика которой сводится к тому, что «она пережила предыдущий ажиотаж».
На следующий день при открытии рынка спред исчез, но процесс был не таким, как представляют себе многие. Акция в первые пятнадцать минут предрыночных торгов подскочила до $3,11, выросла на 22%, а затем плавно снизилась и закрылась на $2,65. Раздел 6 подробно разберет этот часовой период. Этот час — самая неверно интерпретируемая часть всей истории.
Именно поэтому случай с AMC так показателен. Всё, что предсказывает теория шорт-сквиза, здесь проявилось: настоящий тикер мем-акции, настоящий генеральный директор, настоящая толпа, настоящая потеря привязки и настоящий покупательский спрос, дошедший до торгового стакана. И в итоге акция вернулась на уровень недельной давности.
II. Токены акций на Robinhood
Сначала нужно представить три вещи, которых не существовало еще полтора года назад.
Robinhood Chain — это публичный блокчейн, которым управляет сам Robinhood. В сотне самых активных пулов ежедневный оборот составляет примерно 1,65 миллиарда долларов, подавляющая часть из которых — обычные криптоактивы.
Токены акций выпускаются Robinhood Assets (Jersey) Limited и отслеживают отдельные американские акции. Юридически это не акции, а долговые расписки, выплачивающие вам экономический доход от одной акции, при этом реальные акции хранятся у брокера-кастодиана. На практике один токен представляет собой экспозицию к одной акции, и лицензированные посредники (Authorized Participants, AP) могут создавать и погашать их по справедливой стоимости. Это та же машина, что и у ETF.
Платформы для выпуска токенов — это сайты вроде long.xyz, где любой может одним кликом развернуть мем-токен и торговый пул. В августе изменился базовый актив: раньше мем-токены номинировались в долларах, теперь — в токенизированных акциях. Вы покупаете $BONER не за доллары, а за токенизированные акции Hims & Hers.
Вся история заключается именно в этой замене, потому что она означает, что покупка мем-токена — это покупка акций. Ваши $ETH, $USDG по пути на рынок конвертируются в токенизированные акции, пул таким образом накапливает акции, а комиссии оседают также в форме акций, а не наличных. Толпа покупателей мем-токенов по механизму превращается в покупателей акций публичной компании.
Семь таких площадок с номинацией в акциях сейчас входят в сотню самых активных пулов всей сети, их совокупный дневной оборот составляет около 73 миллионов долларов. Это уже не нишевая игра.
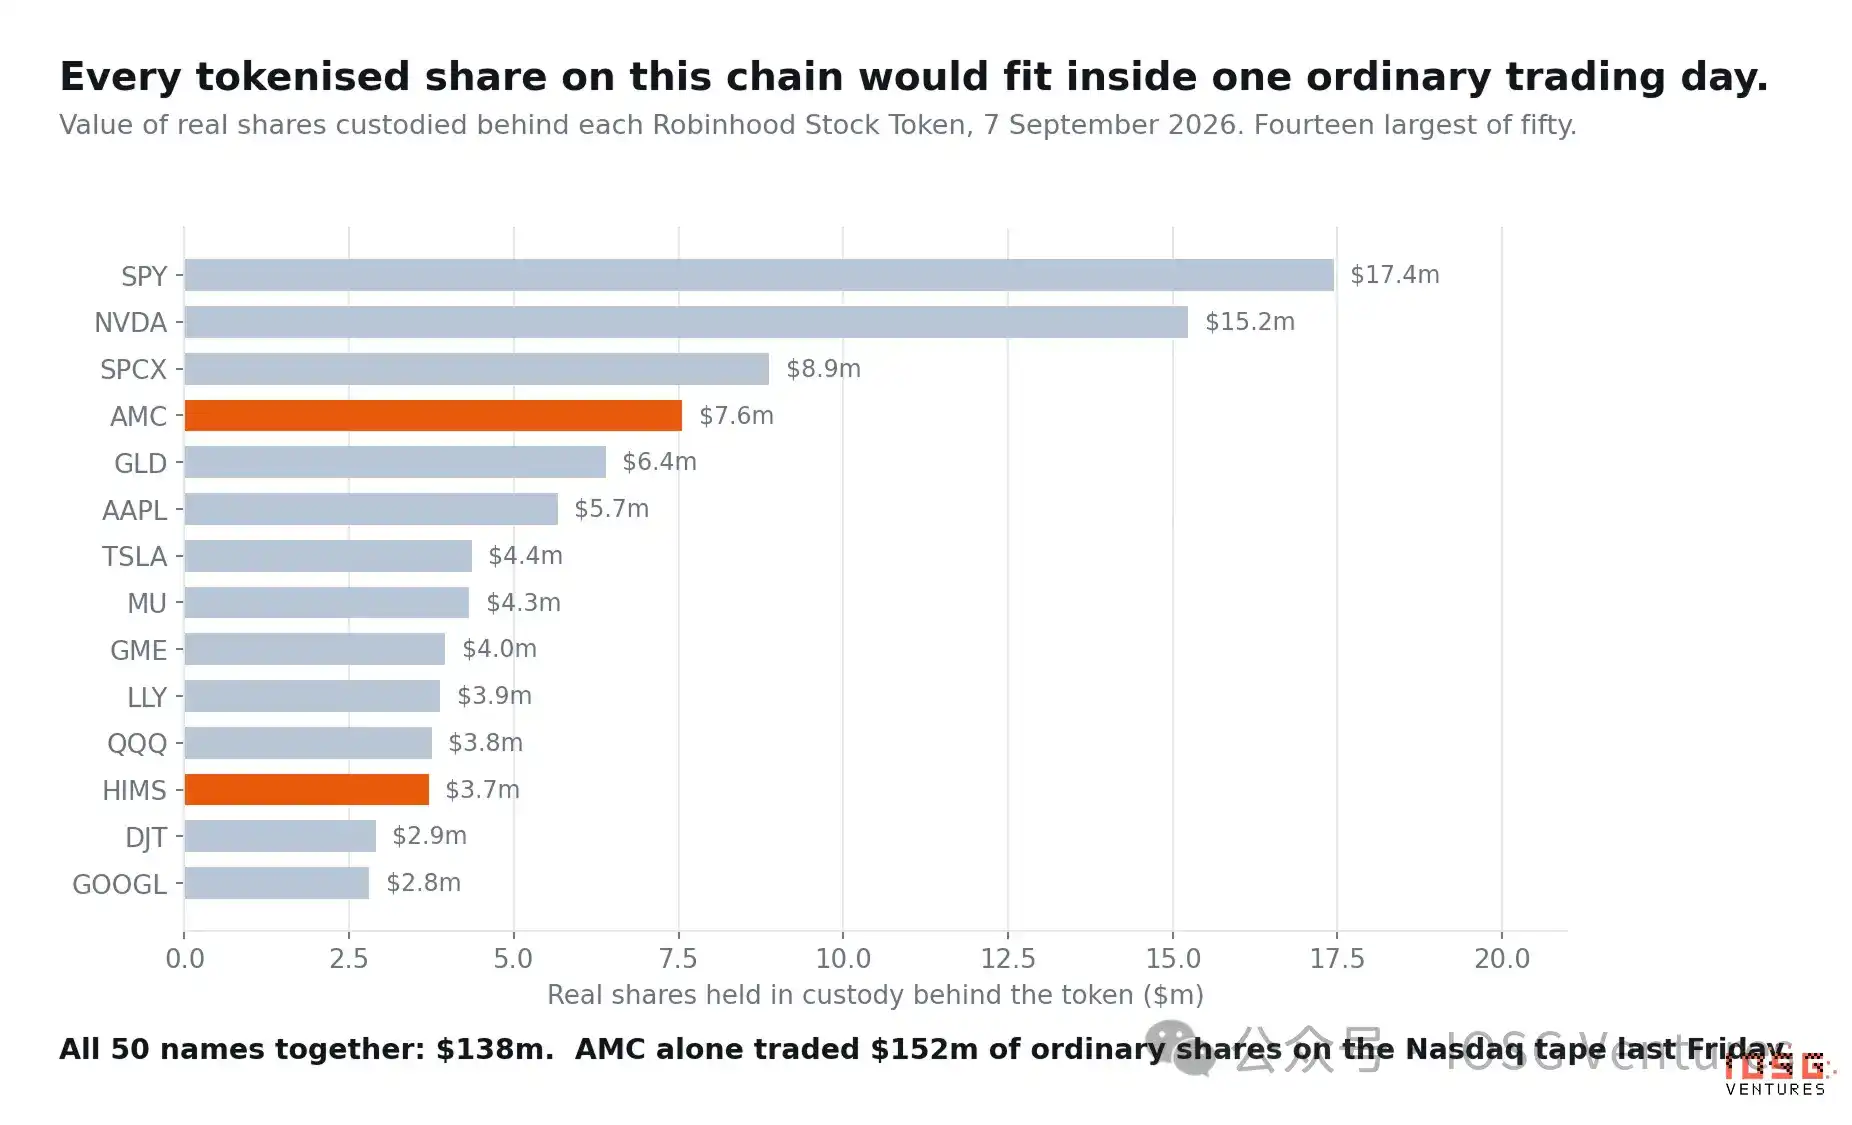
Есть одна цифра, которую стоит запомнить, потому что она объясняет большую часть последующих проблем: все токенизированные акции в этой цепочке, пятьдесят активов вместе взятые, обеспечены реальными акциями примерно на 138 миллионов долларов. А объем торгов одной только AMC в прошлую пятницу на Nasdaq составил около 150 миллионов долларов. Весь рынок акций на блокчейне не стоит одного активного дня среднекапитализированной акции.
III. Аналогия с GameStop и где она не работает
Сама идея шорт-сквиза изначально рассказывалась на примере GameStop, поэтому сначала нужно правильно описать 2021 год.
Успех GameStop был основан на жестком ограничении: шортисты продали акций примерно на 138% от акций в обращении, заимствованных и проданных акций было больше, чем существовало на рынке. Розничные инвесторы скупали и не выпускали из рук, и у шортистов не было возможности выкупить их обратно, цена 28 января внутри дня выросла с $17 до $483. В итоге всё закончилось ограничением покупок со стороны брокеров, самым известным из которых был Robinhood, а спусковым крючком стало требование клиринговой палаты о внесении дополнительного маржинального обеспечения на 3 миллиарда долларов. Предложение в обращении было фиксированным, и единственным рычагом у всех была возможность закрыть двери.
Теперь перенесем ту же картину на Robinhood Chain.
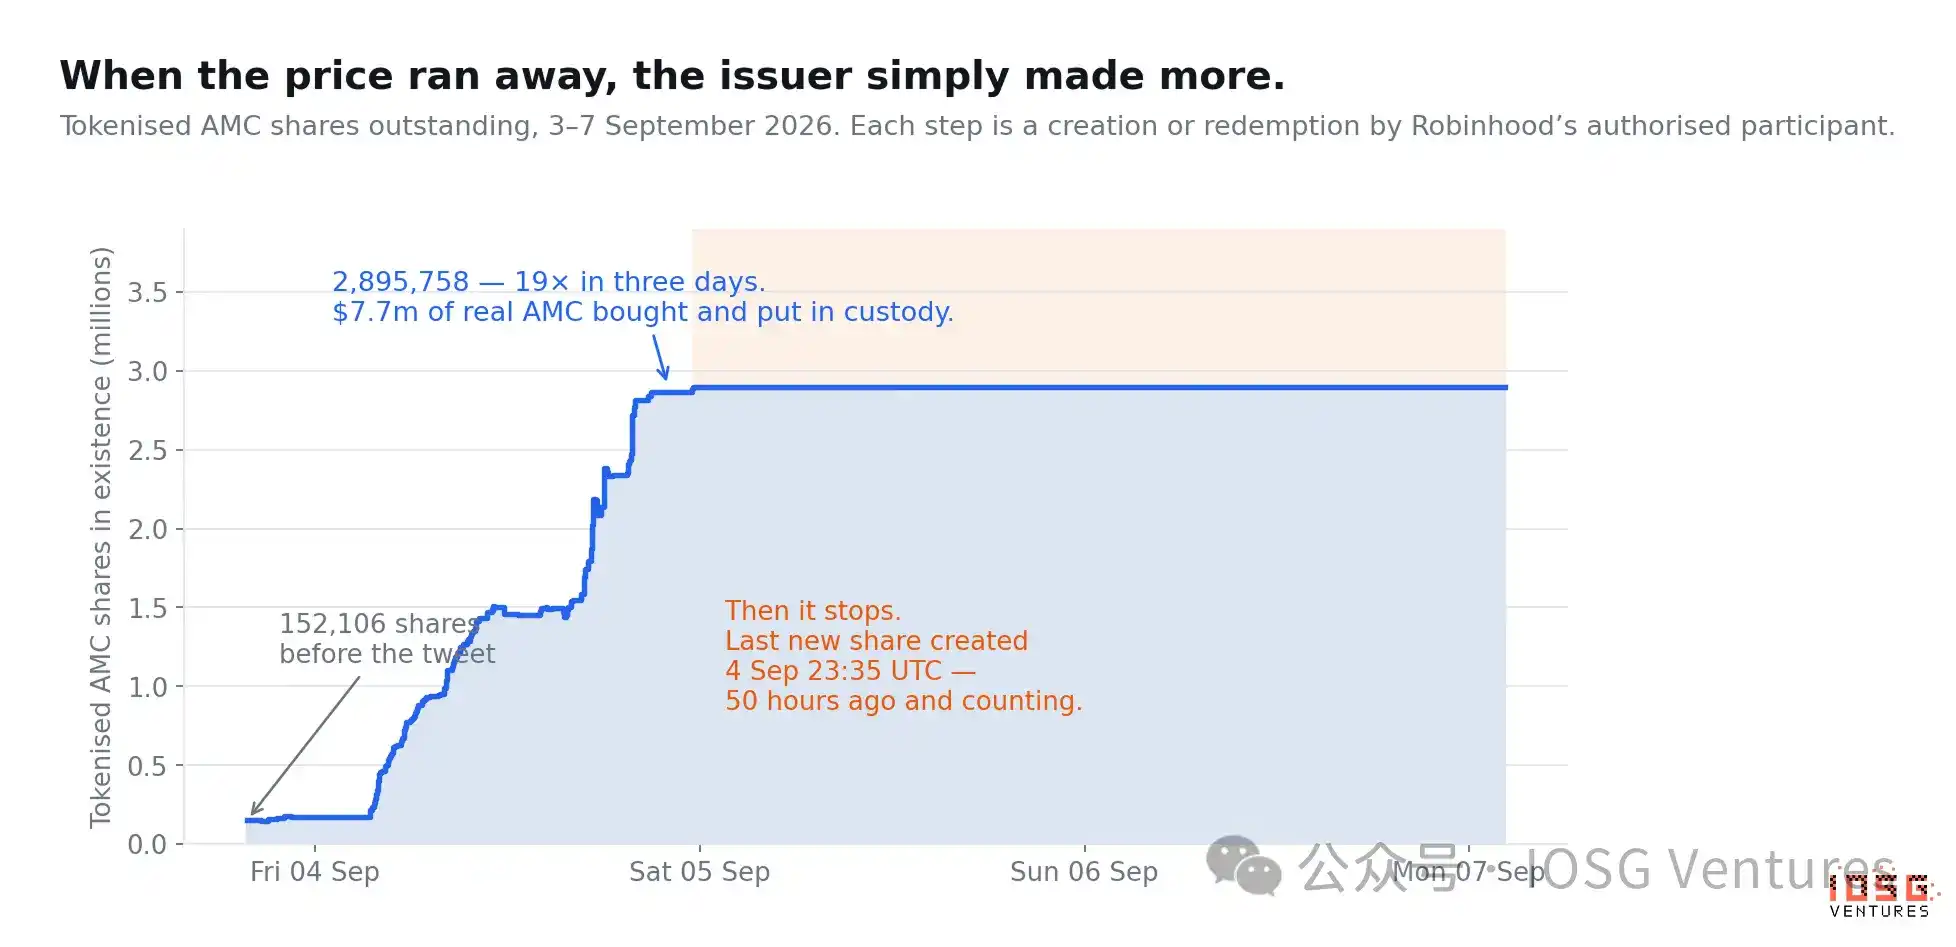
Когда токенизированная AMC выросла до семикратной цены акции, агент-эмитент Robinhood не закрыл двери. Он вышел и купил реальные акции AMC, поместил их на хранение и выпустил пропорциональное количество токенов. За три дня было создано 3,05 миллиона токенов и погашено 310 тысяч, токенизированное предложение в обращении выросло с 152 106 акций до 2 895 758 акций. Семьдесят два часа, рост в девятнадцать раз.
История с Hims — та же, только темп медленнее. Когда $BONER был запущен 20 августа, токенизированных акций Hims на Robinhood Chain было всего 468 штук, сейчас их 130 876, рост в 280 раз, что соответствует покупке и размещению на хранение реальных акций Hims & Hers примерно на 3,6 миллиона долларов. 3 сентября мы провели замер: за четыре дня доля $BONER в токенизированном предложении упала с 81% до 47%, при этом фактическое количество токенов на его балансе увеличилось. Он не потерял долю рынка, рынок вокруг него был размыт.
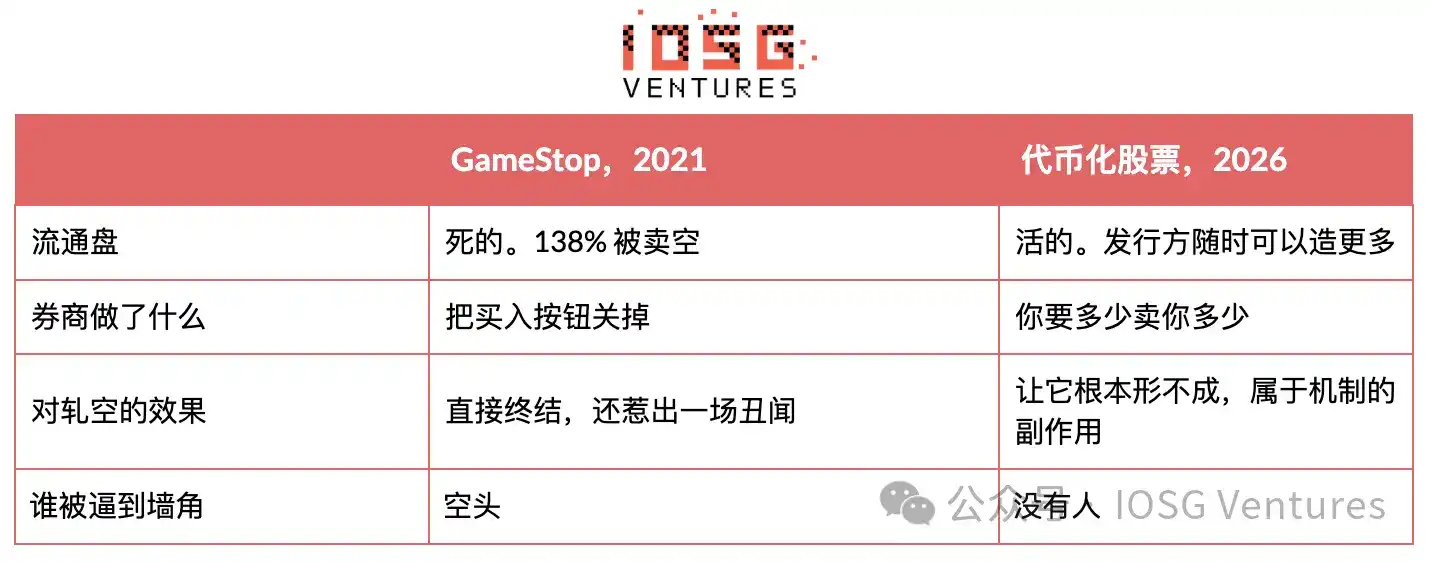
Однако это нужно прояснить. Канал создания/погашения не был создан для предотвращения шорт-сквиза. Он существует для того, чтобы токены следовали за акциями, и в этом весь смысл владения токенизированными акциями, а не мем-токенами; это та же машина, которую используют все ETF. Невозможность создать искусственный дефицит — это просто побочный эффект работы механизма, выполняющего свою основную функцию. И этот результат намного лучше того закрытия в 2021 году, потому что никто не был лишен возможности продавать.
На что на самом деле ставят покупатели мем-токенов
Пройдемся по цепочке со стороны розничного инвестора. Первая половина работает, нечестно было бы её игнорировать.
Вы покупаете $MEME за доллары. Маршрутизатор конвертирует доллары в стейблкоин, затем в токенизированную AMC и только потом в мем-токен. Ваши деньги по пути на рынок физически являются заявкой на покупку токенизированных акций. Если покупателей много, цена токена превышает цену реальной акции, возникает премия, и AP может заработать: он покупает настоящие AMC на NYSE, передает кастодиану, получает нововыпущенные токены и продает их в пул по цене с премией.
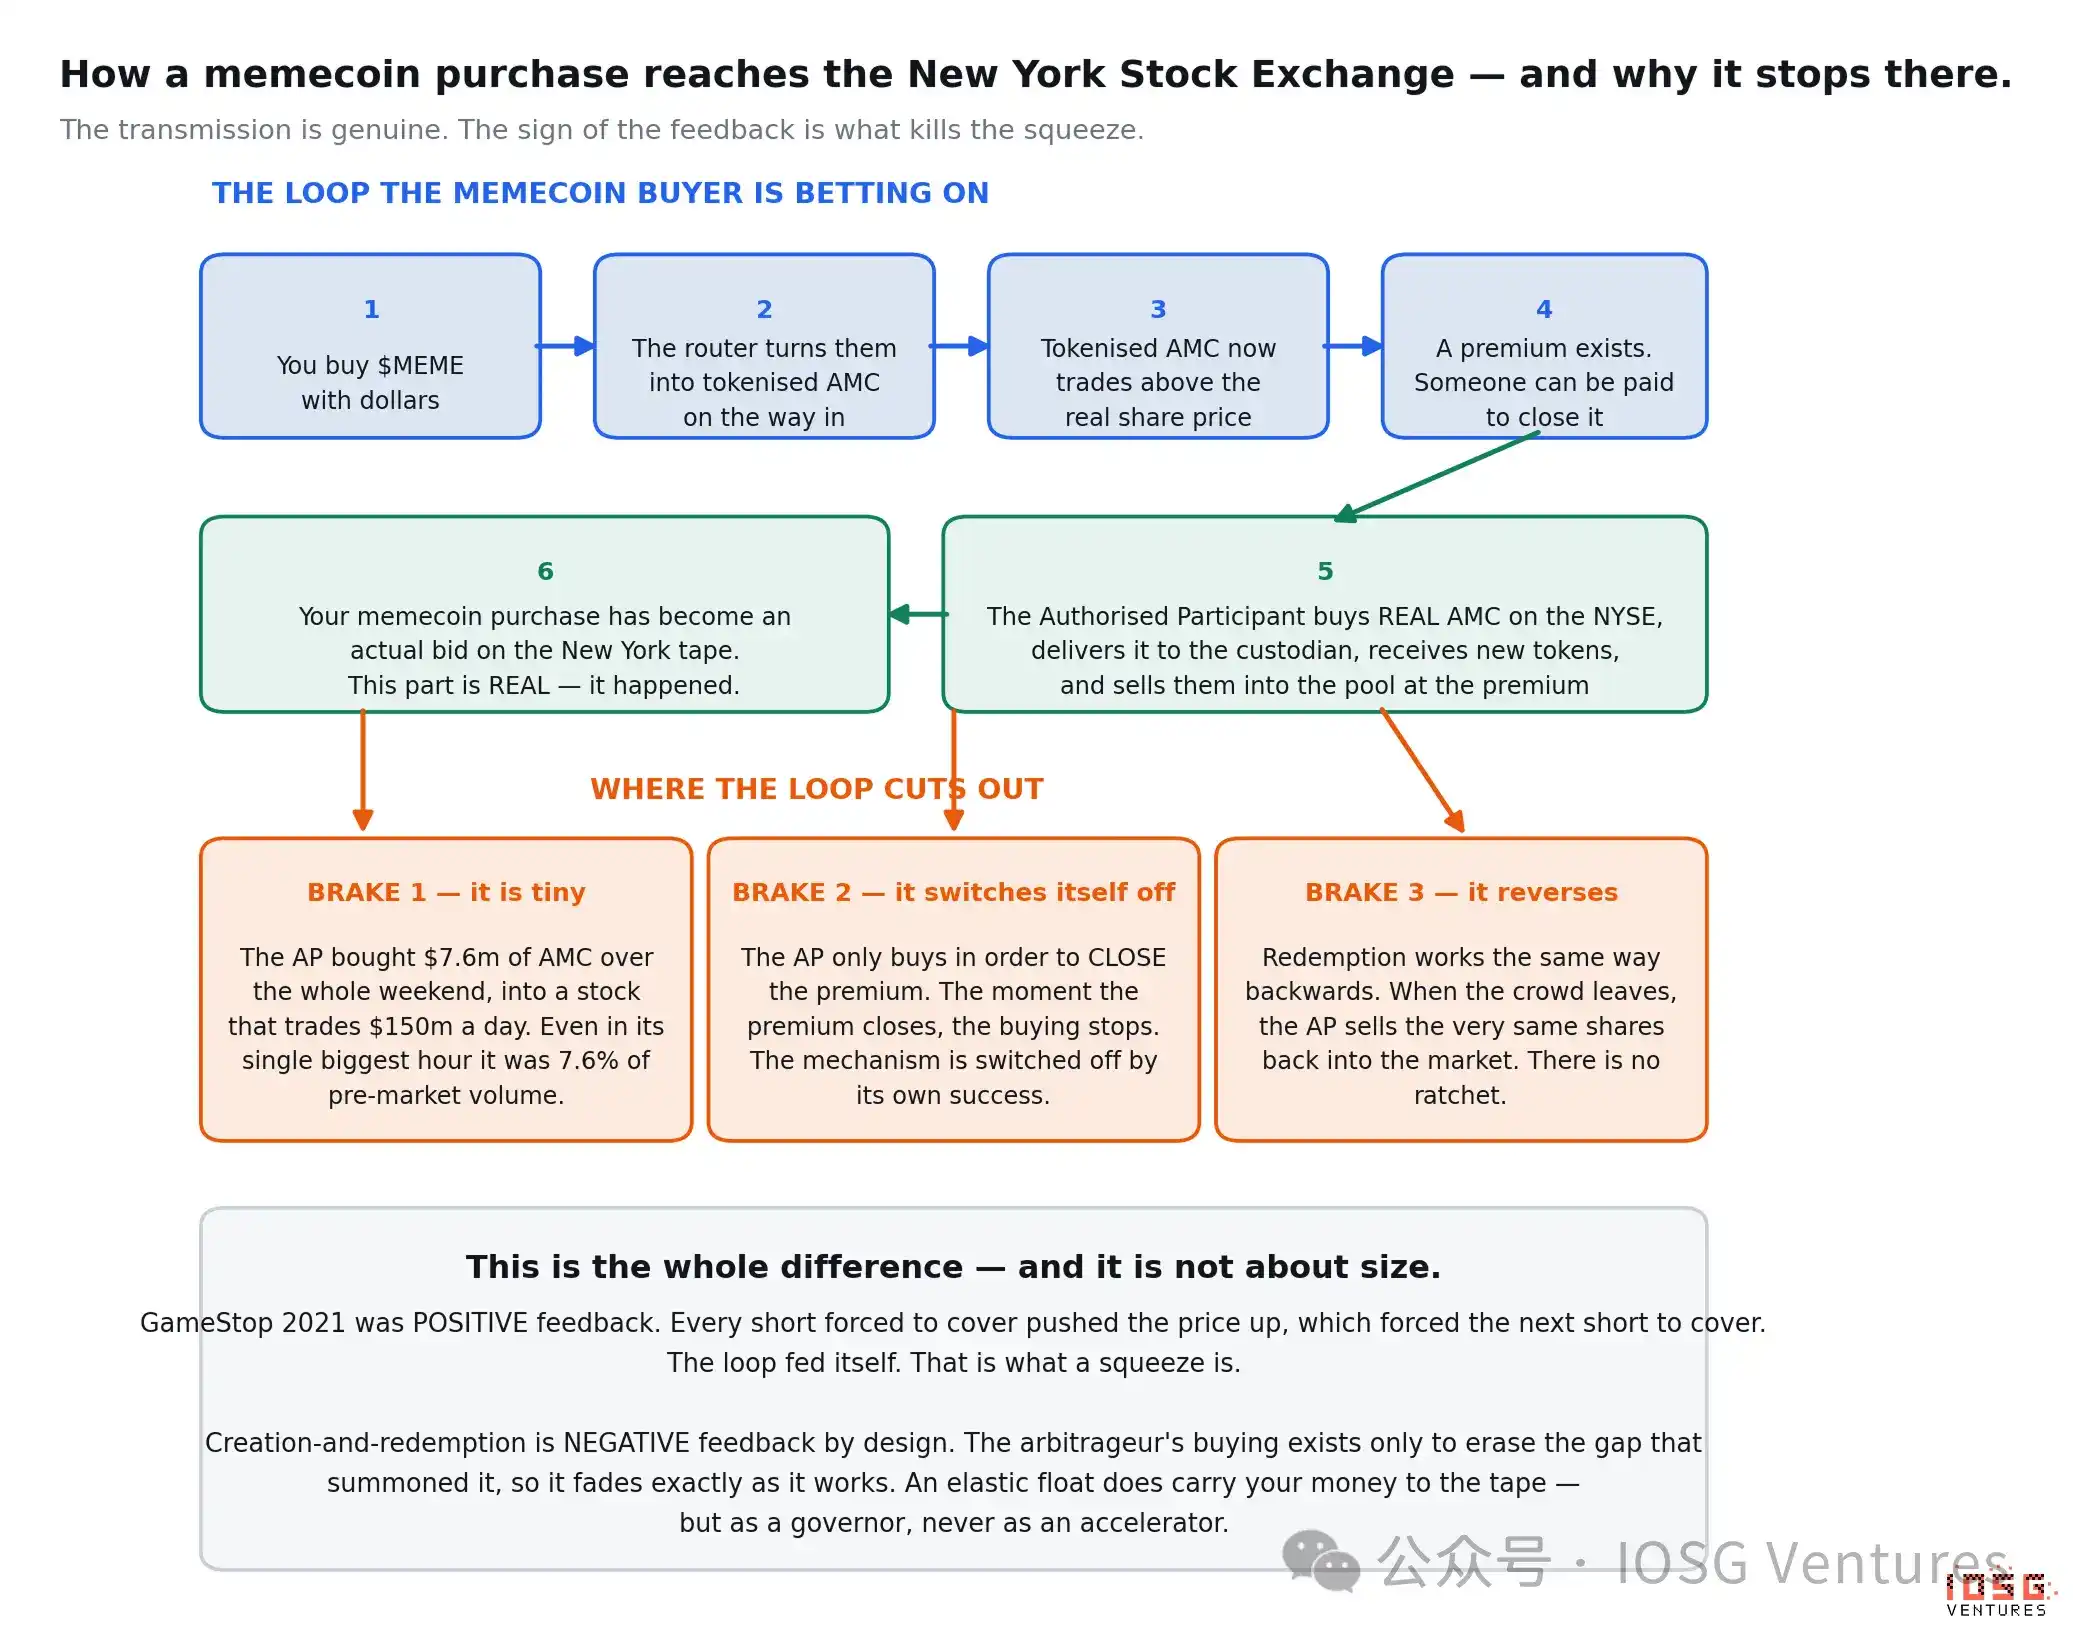
Ключевое предположение розничных инвесторов верно. Деньги толпы действительно поступают на рынок Нью-Йорка в виде реальных заявок на покупку. Это не предположение, это 7,6 миллиона долларов на покупку AMC за уикенд, и в самый интенсивный период это составило 7,6% объема предрыночных торгов.
Далее в сценарий «летящего колеса» добавится ещё один виток: вынужденные покупки подталкивают цену акций вверх, рост цены подтверждает нарратив, больше людей бросается покупать токены, и AP приходится покупать еще больше. Это идеальный сценарий, и он разрывается в трех местах.
Первое — слишком маленький объем. 7,6 миллиона долларов против акции с дневным оборотом в 150 миллионов долларов. В стабильном состоянии след AP составляет примерно одну тысячную от объема торгов.
Второе — самое важное: этот механизм отключается сам. Цель покупки AP — устранить премию, и как только премия исчезает, исчезает и причина для покупок. Он отключается собственным успехом.
Третье — он обратим. Погашение — это создание в обратном порядке: как только толпа рассеивается, AP продает ту же партию акций обратно на рынок.
Если сложить все три пункта, станет понятно, что на самом деле изменилось с 2021 года. И это не связано с масштабом.
GameStop — это положительная обратная связь: каждый вынужденный шортист, закрывающий позицию, подталкивает цену немного выше, заставляя следующего шортиста закрываться. Цикл питает сам себя. Шорт-сквиз определяется именно этим.
Механизм создания/погашения — это по своей сути отрицательная обратная связь: арбитражер покупает только для того, чтобы устранить спред, который вызвал его появление, поэтому он исчезает по мере выполнения своей работы. «Живое» предложение действительно доносит ваши деньги до рынка, но это регулятор скорости, а не ускоритель.
«Мертвое» предложение превращает покупательское давление в спираль, «живое» предложение превращает то же давление в затухающие издержки проскальзывания. Оба могут двигать цену акций, но только одно может двигать её непрерывно.
Говоря еще прямее, эту фразу стоит запомнить больше всего: группа людей действительно может быстро поднять цену на блокчейне. Но они не могут удержать её там, потому что как только фондовый рынок откроется, AP закроет разрыв. Потолок зависит не от того, насколько велика толпа, а от того, сколько часов осталось до открытия канала.
Единственное, что не может напечатать эмитент, — это время. Подробнее об этом в разделе 7.
IV. Кто сидит за игровым столом
Не рассматривайте это как машину, сначала спросите, кто сидит за столом и какие деньги зарабатывает каждое место, — так будет проще сориентироваться.
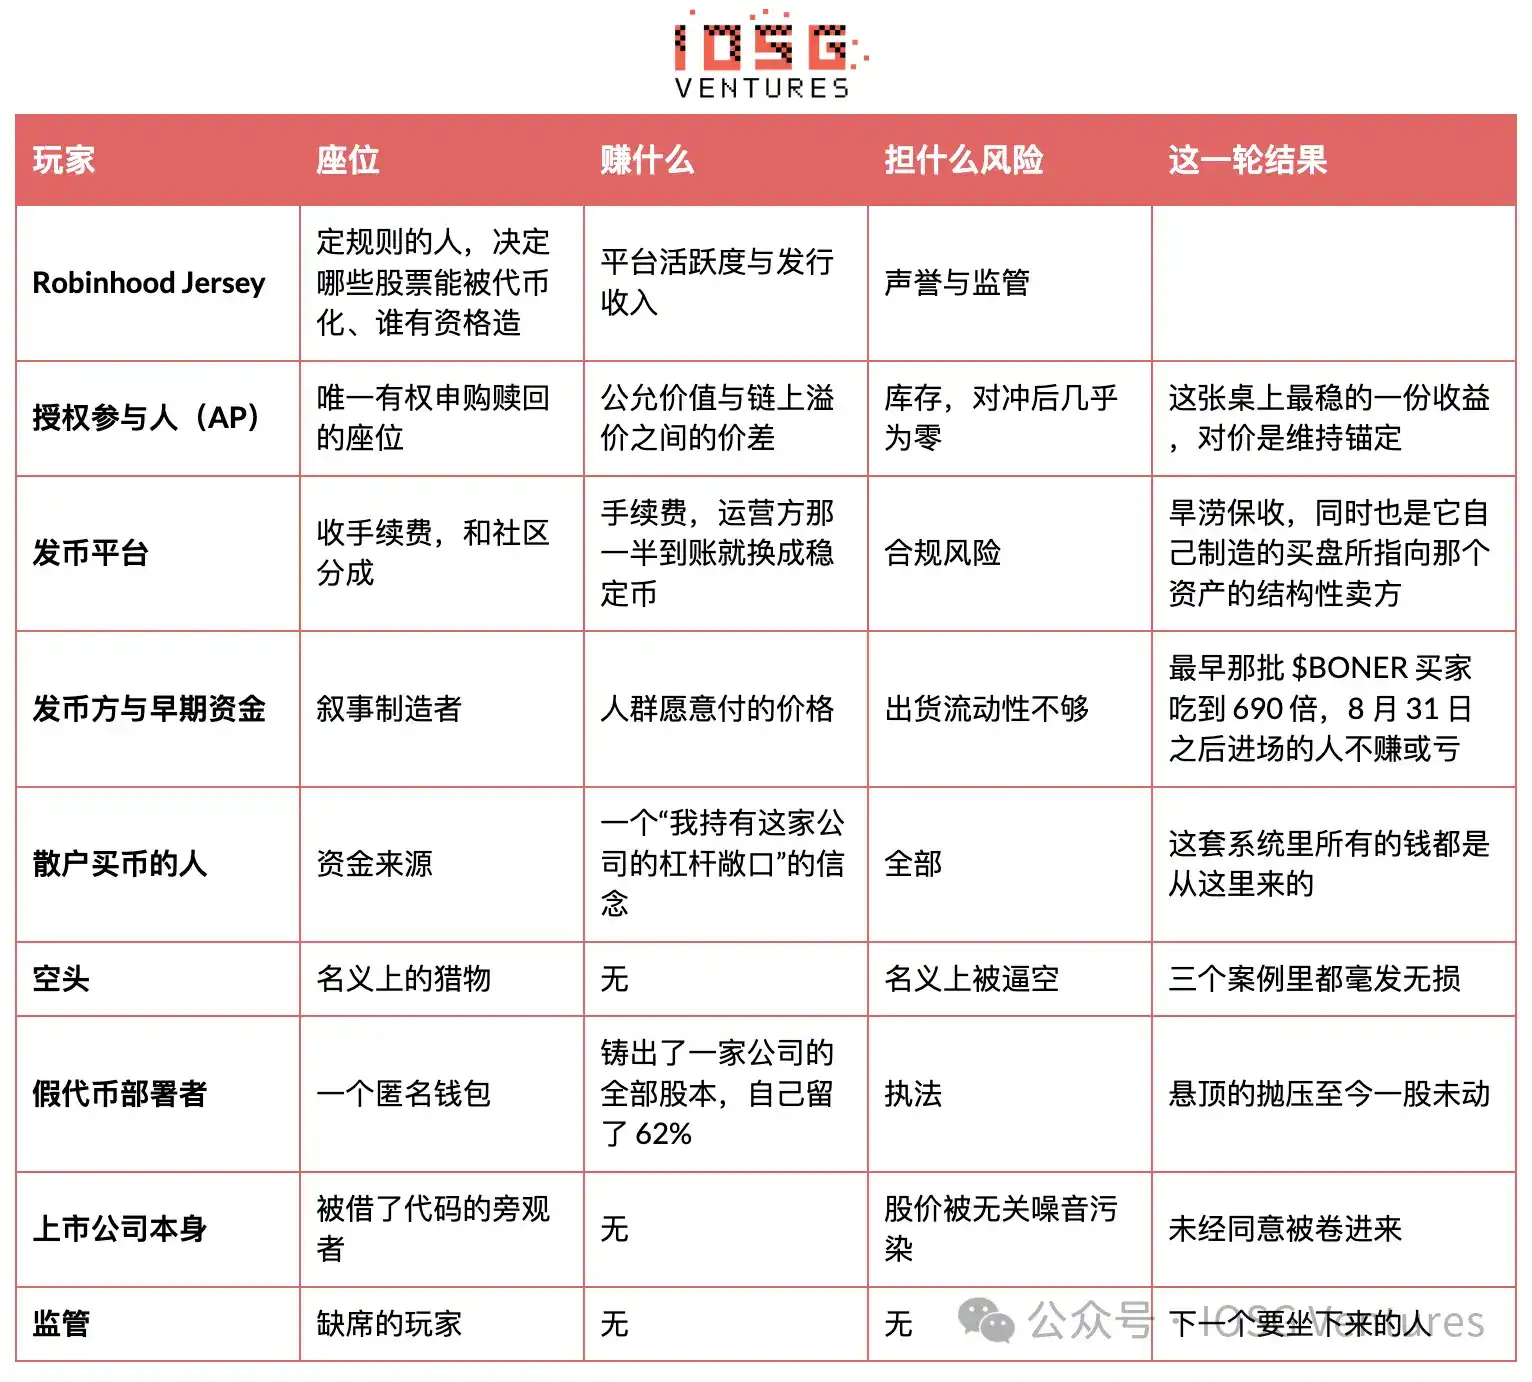
Есть один момент, который стоит озвучить прямо: Авторизованный участник (AP) — самая стабильная по доходам сторона за этим столом. Он создает токены по справедливой стоимости и продает их по премии, созданной самой толпой, а когда толпа рассеивается, выкупает обратно. В тот уикенд с AMC он купил и разместил на хранение реальных акций примерно на 7,6 миллиона долларов по выбранной им самим цене, столкнувшись с рынком, готовым платить до семикратной справедливой стоимости. Здесь нет ничего неподобающего. Это роль с компенсацией, и именно эта компенсация заставляет кого-то делать это в четыре часа утра. Привязка сохраняется именно потому, что в этой сделке есть деньги. Для нас важно лишь одно: где растет устойчивый доход. Он растет здесь, а не на платформе для выпуска токенов и не в самих токенах.
V. Аналогия с GameStop, и где она не работает
Вопрос не в том, «является ли это шорт-сквизом», а в том, может ли базовый актив быть создан и погашен.
Всё остальное определяется этим, потому что это решает, является ли премия временной потерей привязки, которая будет устранена, или просто ценой другого актива.
Настоящие токены акций Robinhood имеют проспект эмиссии на Джерси, у кастодиана есть реальные акции, у каждого актива есть своя серия и код ISIN, а также белый список посредников, которым разрешено создание. В обозревателе блоков его имя заканчивается на • Robinhood Token, а поле обменного курса имеет значение.
Поддельный требует всего 63 строки Solidity и около 400 долларов на газ. Фиксированное предложение, нет эмитента, нет оракула, так называемая поддержка описана как «операционное обязательство эмитента», то есть в блокчейне нет ничего, что бы это проверяло, и не может быть.
Оба выглядят в блокчейн-обозревателе одинаково, котируются на одних и тех же платформах, отображаются в одних и тех же кошельках. Вся разница — в одном поле, которое может быть пустым.
Подталкивала ли она когда-нибудь реальную цену акций?
Этот раздел нужно написать внимательно, потому что взгляд только на цену закрытия делает скептицизм слишком легким. По цене закрытия AMC в тот день выросла на 4,3%, и кажется, что ничего не произошло. Но если взять последнюю цену до события и отследить до максимума, включив предрыночные и послерыночные торги, картина иная.
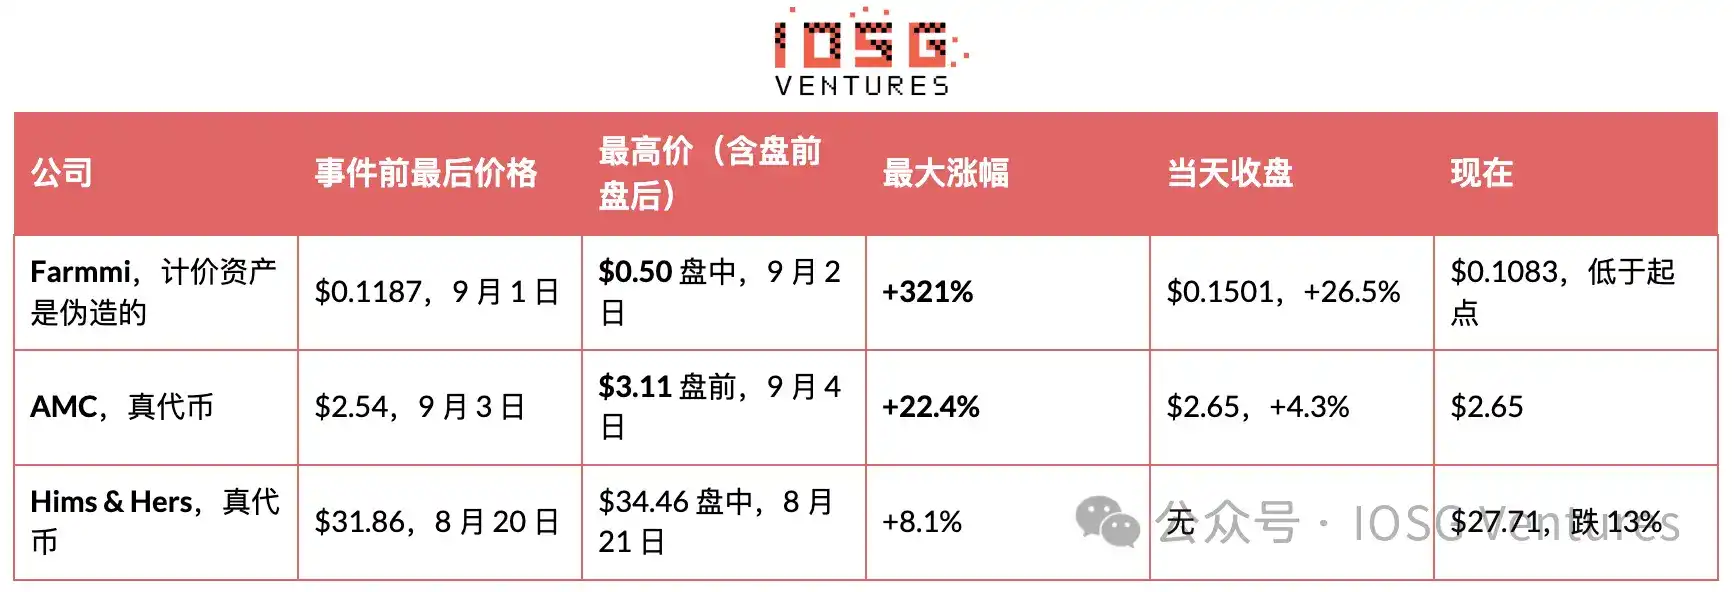
Поэтому честное утверждение — не «мем-токены не смогли подтолкнуть цену акций», а: Они подталкивали её сильно, но ни разу не удержали.
Предрыночная сессия 4 сентября лучше всего показывает, как работает этот механизм, стоит разобрать её поминутно. Сравнивая цену на блокчейне с котировками Nasdaq в пред- и послерыночное время, а не с ценой закрытия предыдущего дня: в 4:00 по нью-йоркскому времени при начале предрыночных торгов токен стоил $4,09, последняя реальная цена акции была $2,54, разрыв составлял 61%. Через пятнадцать минут акция, подтолкнутая объемом предрыночных торгов в 8,35 миллиона акций, достигла $3,11, а токен уже пошел вниз. Примерно половина этого сближения произошла за счет движения цены акции к токену, а не токена к цене акции. Именно такую передачу и предсказывает теория положительной обратной связи.
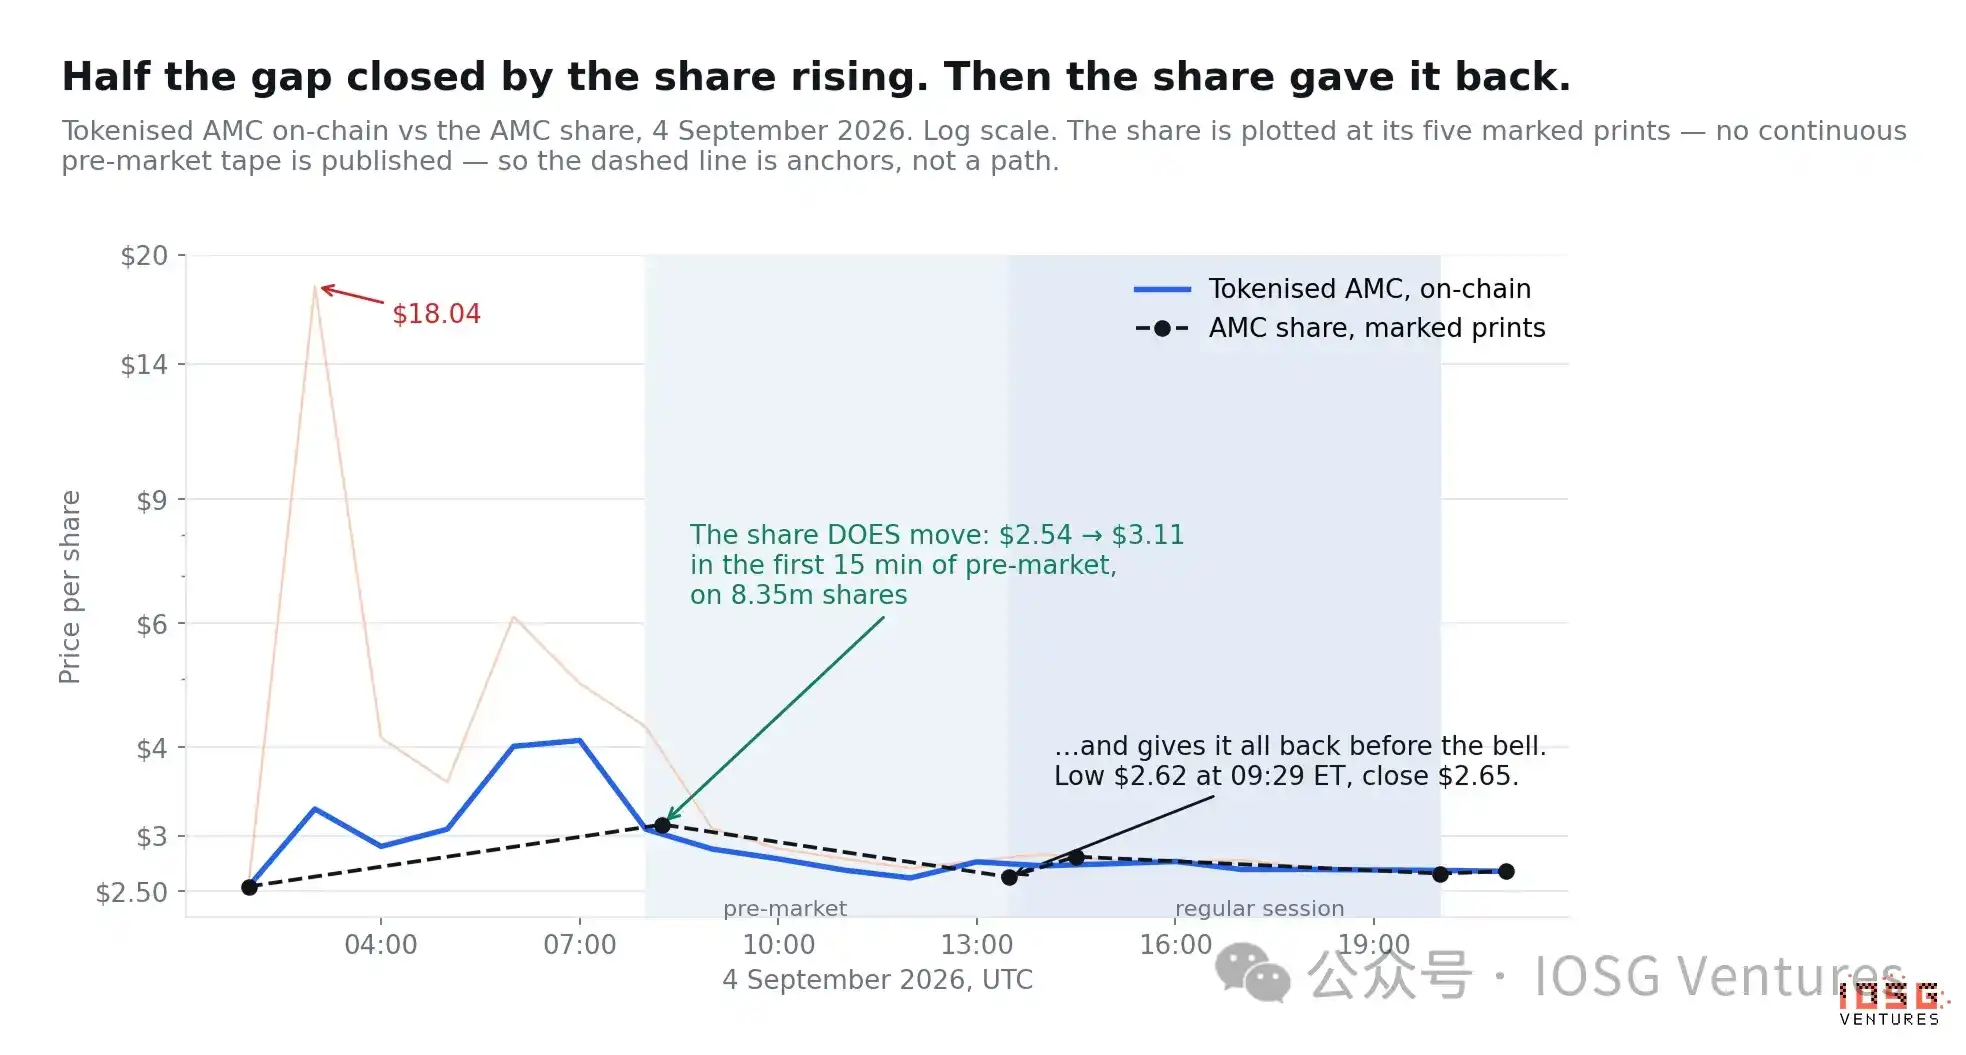
А затем это остановилось. К 9:29 по восточному времени акция уже откатилась до $2,62, токен — до $2,61. За покупками, появившимися в четверть пятого утра, не последовало второго круга, потому что премия, за которой они гнались, уже исчезла. Акция закрылась на уровне $2,65.
Если поместить три события в их исторический контекст: в ту пятницу объем торгов AMC составил 57,2 миллиона акций, что в 1,9 раза больше её обычного объема, и это лишь пятнадцатый показатель за последние шесть месяцев; 20 июля у AMC был объем в 186,8 миллиона акций, и тогда это не имело никакого отношения к мем-токенам. Объем Hims вообще не выходил за пределы нормального диапазона. А у Farmmi 2 сентября объем торгов составил 872,6 миллиона акций, при том что её обычный объем — всего 45 тысяч акций, то есть примерно в девятнадцать тысяч раз больше.
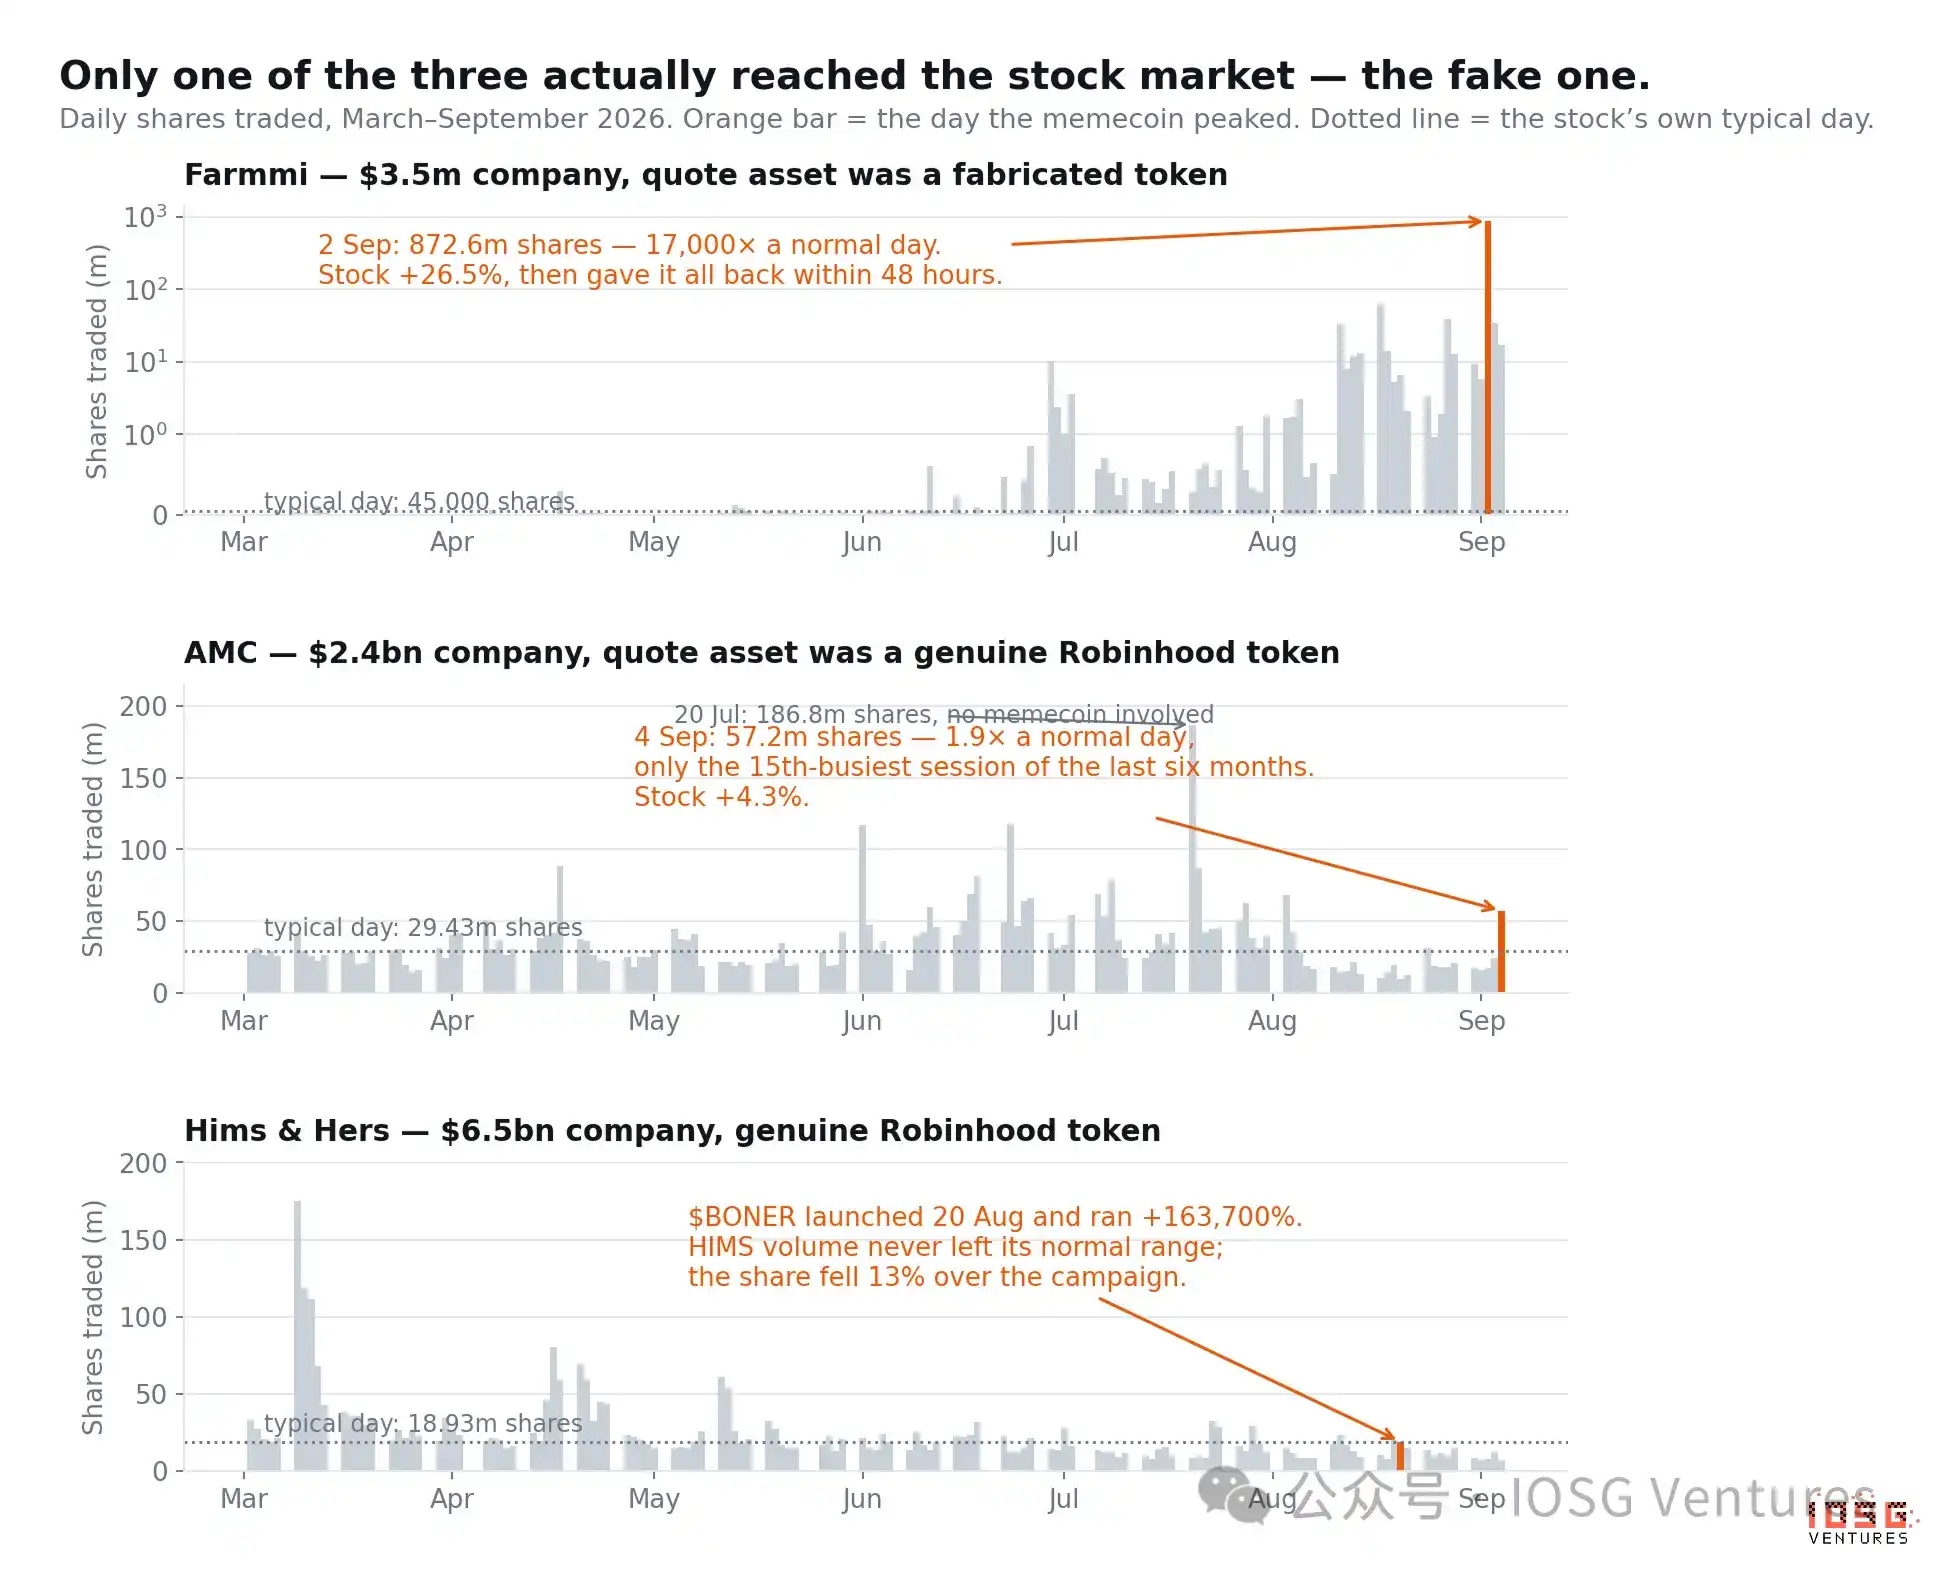
Эта модель противоположна интуиции. Наибольшее влияние площадки на блокчейне на рынок было именно тогда, когда компания настолько мала, что толпа на блокчейне — почти весь её рынок, и это происходит только тогда, когда базовый актив поддельный, потому что Robinhood не делает токенизацию для компаний с капитализацией ниже миллиарда долларов. Два настоящих токена соответствуют слишком крупным компаниям, и покупки на 3,6 или 7,6 миллиона долларов не могут удержать цену.
Что касается судьбы самих этих мем-токенов, она не имеет к вышесказанному никакого отношения: $CINEMA зажег огонь вокруг AMC, сейчас упал на 93%. $MEME появился позже, принял толпу и сейчас все еще стоит 102 миллиона долларов. $JINQIAN привязан к единственной акции, которая действительно была подвинута, и упал на 98%. Это активы внимания, а компания на этикетке — просто украшение.
VI. По-настоящему уязвимы выходные, и именно там шорт-сквиз на блокчейне может произойти
Настоящая структурная слабость здесь не на стороне акций, а в том, что канал создания работает по нью-йоркскому рабочему времени, а токены торгуются круглосуточно.
Это видно прямо сейчас в реальном времени. В момент написания этих строк последнее добавление предложения любого токена акций Robinhood (AMC, Hims, GameStop, Nvidia, SPY) произошло 4 сентября в 23:35 UTC, 50 часов назад. В понедельник — День труда, канал откроется только во вторник в предрыночное время, образуя окно в 80 часов: токены торгуются как обычно, а никто не может создать ни одного нового.
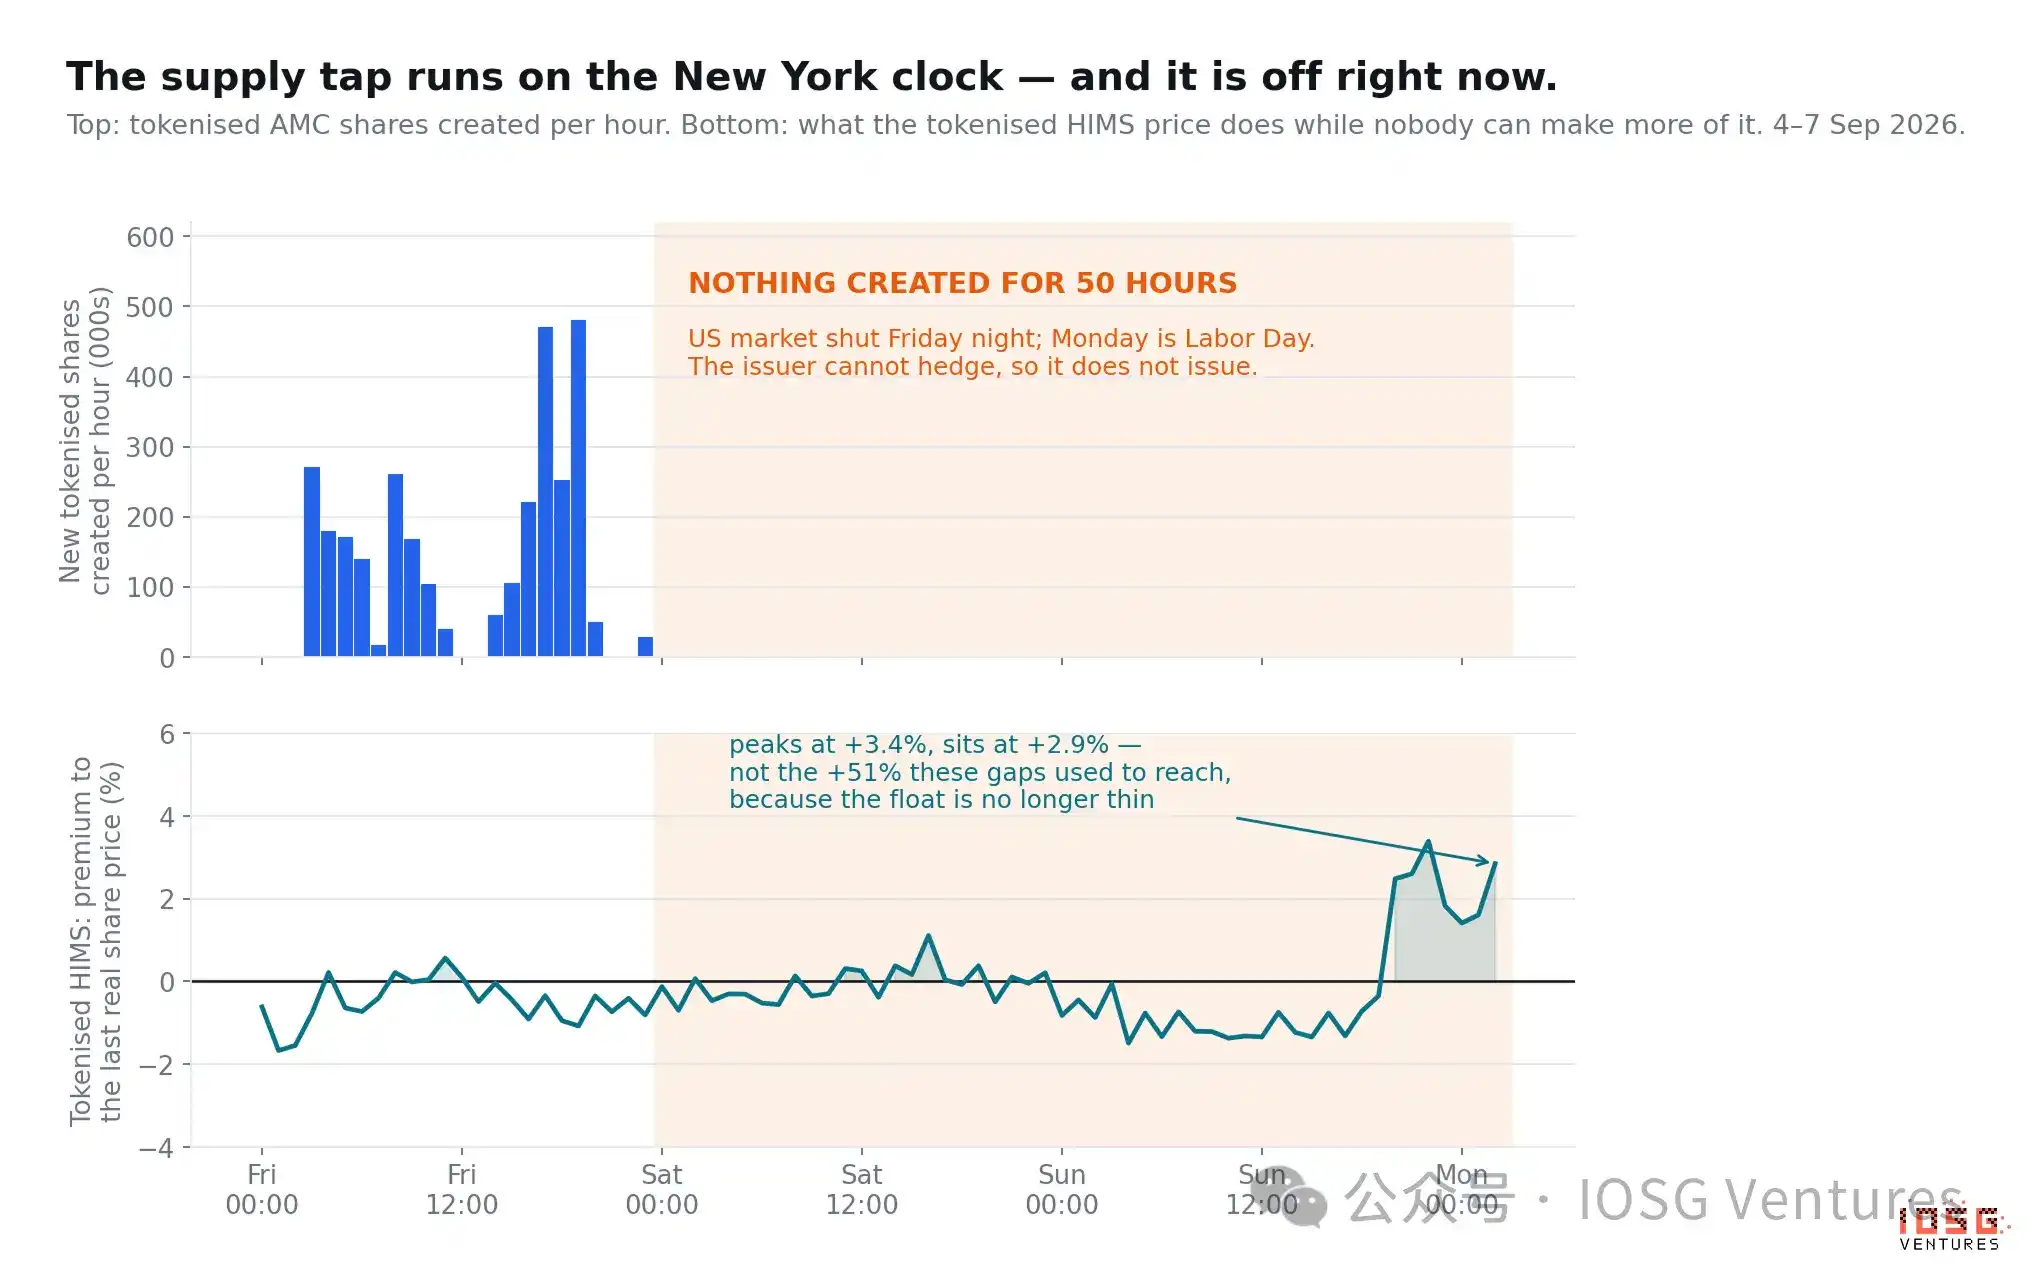
Сопоставив это с разделом III, нужно сузить предыдущий вывод. Все предыдущие аргументы утверждали, что шорт-сквиз невозможен, потому что предложение в обращении «живое». Но в этом окне предложение не «живое», оно «мертвое». Целых три дня предложение токенизированных AMC заморожено, как и акционерный капитал GameStop в 2021 году, и никакой арбитражер, сколько бы он ни заплатил, не сможет его разморозить.
Поэтому честный вывод уже не «здесь ничего не просквизить». Публичные акции нельзя просквизить через этот канал по причинам, указанным в разделе III. Но сами токены просквизить можно, и это возможно только в окне, когда рынок закрыт. Это не предположение: именно так появилось соотношение $18,04 к $2,54, именно так мы зафиксировали рост токенизированных Hims на +51% за один час закрытия в августе. Шорт-сквиз на уровне токенов — это реальное, повторяющееся, определяемое календарем явление в этой цепочке.
Тогда возникает очевидный вопрос: почему это не происходит сейчас.
Действительно не происходит, и причина ключевая. Все выходные токенизированные Hims колебались в диапазоне от -2% до +4%, сейчас остановились на +2,9%. Токенизированные AMC большую часть времени торговались с дисконтом, минимально до -7%. Совокупный объем торгов по ним составил около 40 миллионов долларов, привязка не нарушилась.
И снова то самое увеличение в 19 раз. После паники эмитент не изъял предложение обратно, так что сейчас заморожено глубокое предложение: 2 895 758 акций, а не 152 106. Тонкое предложение всегда было необходимым условием, закрытие рынка — лишь усилитель. AP с помощью трехдневного избыточного предложения обезвредил следующий трехдневный период заранее. Для непреднамеренного действия это довольно изящно.
Для держателей таких токенов практический вывод таков: Фактор риска — это календарь, а не компания. Длинные выходные, государственные праздники, непопуциальный актив, который недавно не допечатывался — когда эти три фактора совпадают, связь между ценой на блокчейне и реальной ценой акции наиболее слаба.
Стресс-тест: насколько большим должно быть это событие, чтобы быть возможным
Это не план, а линейка, чтобы измерить, насколько далеко этот механизм от «мог бы сработать». Сначала объясним два термина, потому что на них держится весь аргумент.
Объем коротких продаж — это количество акций, взятых в заем и проданных, продавцы ставят на падение цены. Эти акции рано или поздно нужно будет выкупить обратно. Это топливо.
Дней на покрытие — это объем коротких продаж, деленный на средний дневной объем: сколько обычных торговых дней потребуется, чтобы выкупить всё обратно, если шортисты будут единственными покупателями на рынке. Это запал. Высокая цифра означает, что шортисты в ловушке, обычного объема торгов недостаточно, чтобы они могли уйти, не подняв цену; низкая цифра означает, что они могут медленно выйти через парадную дверь.
Шортисты GameStop продали больше акций, чем существовало, никакой нормальный объем не мог позволить всем закрыть позиции, поэтому цена взлетела вертикально вверх. У токенизированных активов в этом списке дней на покрытие — от 3 до 9. Все могут уйти.
Потолок, таким образом, жестко задан: даже если все шортисты по этим активам закроют позиции одновременно, рост составит лишь от 7% до 14%. Ни один не удвоится.
Добавим еще две величины. Коэффициент конверсии канала: на пике $BONER стоил около 85 миллионов долларов и вызвал вынужденную покупку реальных акций Hims примерно на 3,6 миллиона долларов для размещения на хранение, то есть на 1 доллар рыночной капитализации мем-токена приходится около 4 центов вынужденных покупок. Цена: чтобы поднять цену акций до уровня полного шорт-сквиза, каналу пришлось бы купить почти весь короткий интерес.
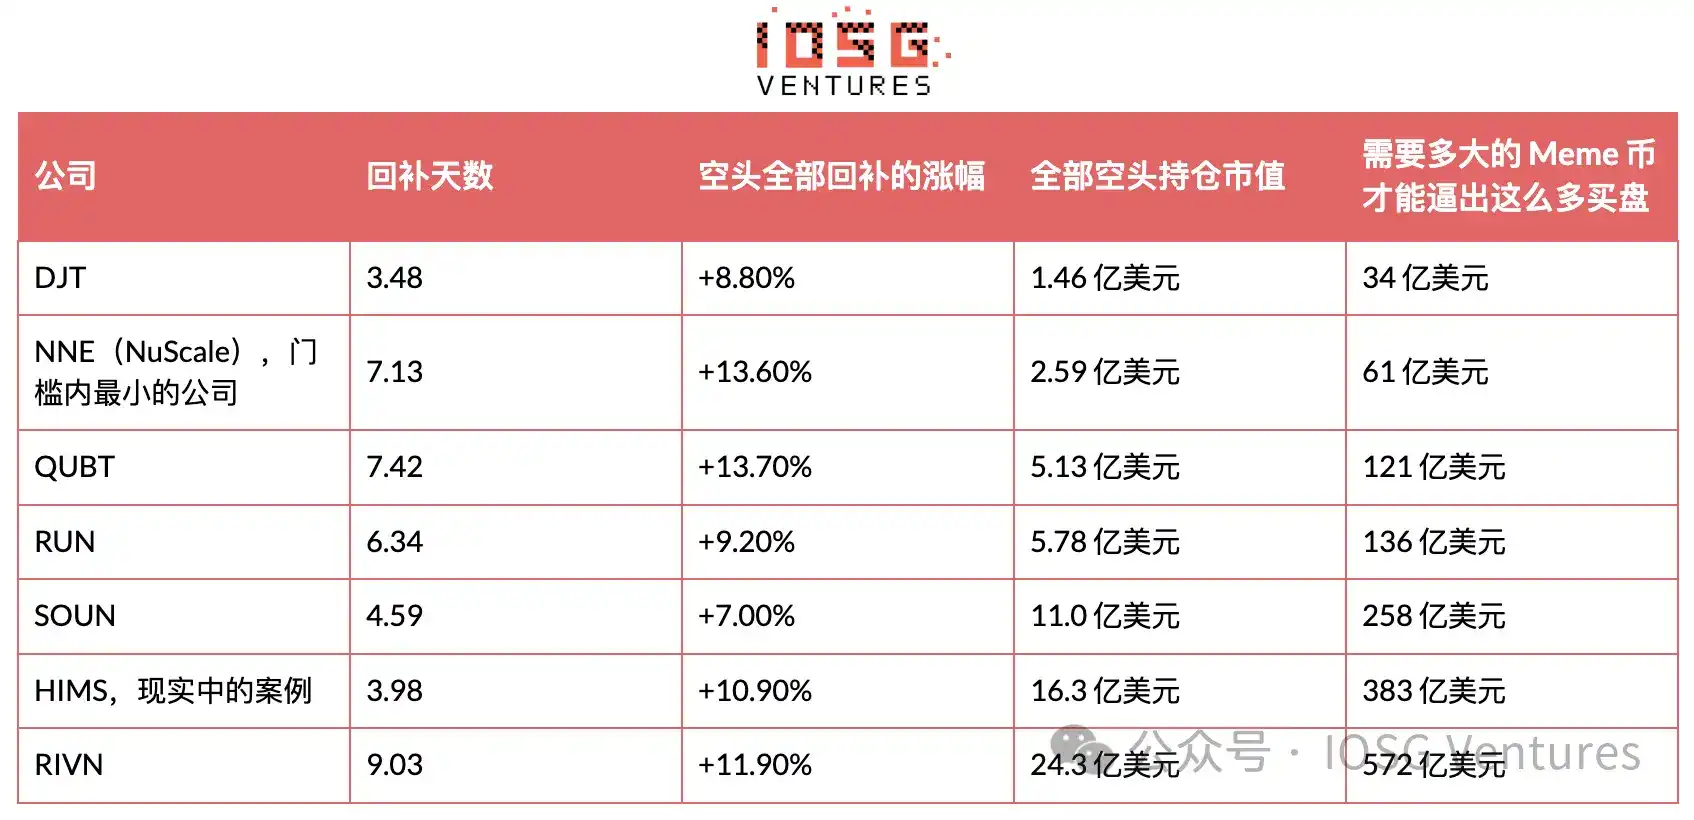
Для масштаба: самый большой мем-токен в истории этой цепочки — $AI, 270 миллионов долларов. Самый низкий порог в таблице требует его увеличения в тринадцать раз, чтобы получить примерно 9% роста.
И дешевых малых компаний для выбора тоже нет. Самая маленькая компания, которую токенизирует Robinhood, — это NuScale, 951 миллион долларов, что на три порядка больше, чем Farmmi. Этот порог — не совпадение: поддельные токены существуют из-за него, настоящие токены в безопасности тоже из-за него.
VII. При каких условиях мы изменим свою оценку
Robinhood снизит порог рыночной капитализации или начнет выпускать серии для действительно малых компаний. Вся маржа безопасности здесь заключается в том, что ни один из активов, которые можно просквизить, не токенизирован.
Появление второго авторизованного участника или ускорение работы существующего. Сегодня потолок премии определяется тем, как долго закрыт канал. Канал создания, работающий 24/7, устранит последний источник реальной потери привязки, а более медленный или узкий канал усилит её.
Переход американского фондового рынка на круглосуточную торговлю — это напрямую уничтожит спреды во внерабочее время.
Непопулярный актив столкнется с длинными выходными. Уязвимость из раздела VII сейчас находится в спящем состоянии, потому что предложение увеличилось, а не потому, что её кто-то починил. Если токен, который только что запущен или редко допечатывался, попадет на государственный праздник с закрытием рынка, свойство 2021 года вернется.
Поддельные базовые активы из исключения станут нормой. За неделю — два клонированных контракта, оба с таблицей капитализации, совпадающей с точностью до пяти значащих цифр, и один с поддельным кодом уже входит в число самых активных площадок во всей сети. Распространение в этой области не требует чьего-либо одобрения.
VIII. Что мы выносим из этой истории
Горло токенизированных акций — это канал создания/погашения, а не торговая площадка. Нижестоящие элементы — платформы для выпуска токенов, мем-токены, пулы ликвидности — все взаимозаменяемы и в конечном итоге сойдут на нет из-за конкуренции. Неповторимое место — это то, которое одновременно держит лицензию на выпуск, отношения с кастодианом и белый список AP. Если мы хотим иметь экспозицию к токенизированным акциям, она здесь.
Дисциплина премии исходит от нормально функционирующего первичного рынка — это старый урок ETF, который за неделю повторился на блокчейне. Медианная премия токенизированных Hims составляет менее 1%, потому что в любой момент можно создать больше. У поддельного токена FAMI такого дна нет, поэтому его премия не сходилась, а просто прошла через паритет и упала до дисконта в 10%, продолжая снижаться. Одинаковая форма кривой, противоположные механизмы, совершенно разные риски.
Поддельные базовые активы — следующая точка напряжения для регуляторов и настоящая проблема защиты инвесторов здесь. Токен, имитирующий весь капитал компании, ничем не обеспеченный, не указывающий эмитента, продаваемый розничным инвесторам рядом с настоящими ценными бумагами, — это не маргинальный случай, он появился дважды и распространяется. Его создание стоит 400 долларов, и в любом потребительском интерфейсе он неотличим от настоящего. Этот момент стоит обсудить с Молли, нужно ли нам еще что-то сказать.
Это также меняет представление о том, чем на самом деле являются такие токены. Это не leveraged-экспозиция к публичной компании. В часы торгов базовый актив объясняет лишь около 1% колебаний цены этого токена, компания там почти отсутствует. Это скорее ставка на внимание компании: заметит ли генеральный директор, отреагирует ли компания, будет ли этот тикер вовлечен в историю, достаточно громкую, чтобы штаб-квартира должна была высказаться. Эта ставка выигрывала. Пост Арона стал отправной точкой самого большого ценового движения в этой статье, генеральный директор Hims & Hers также подписался на аккаунт $BONER. Ни один из них не давал одобрения, но внимание всё равно заплатило.
Шорт-сквиз — это другая нога. Это то, что продают, и то, что не работает. Покупатели этих токенов должны, по крайней мере, понимать, на что они на самом деле делают ставку.
И, наконец, рамка, которую стоит сохранить. Шорт-сквиз — это не «сильный рост», а «рост, который питает сам себя». Токенизация делает предложение в обращении «живым», поэтому зарождающаяся спираль превращается в затухающие издержки проскальзывания — реальные, измеримые и заканчивающиеся до полудня. То свойство, которое делает токенизированные акции хорошей инфраструктурой, — это именно то свойство, которое не позволяет их просквизить. Хороший результат для Robinhood, дорогой урок для всех, кто купился на этот нарратив, и напоминание нам: смотреть нужно на уровень эмиссии, а не на торговый уровень, построенный поверх него.