Интерпретация отчета Goldman Sachs: Рыночная капитализация криптовалют выросла на 34% в третьем квартале, прогнозы по прибылям брокерских компаний и криптоакций пересмотрены в сторону повышения

marsbitОпубликовано 2026-09-10Обновлено 2026-09-10

Введение

Отчет Goldman Sachs: рыночная капитализация криптовалют выросла на 34% в третьем квартале, что привело к пересмотру прогнозов прибыли и целевых цен для брокерских и крипто-акций. 8 сентября Goldman Sachs обновил прогнозы, повысив среднюю ожидаемую выручку на 10% для охваченной группы компаний в третьем квартале, скорректировав медианную прибыль на акцию в 2026 году на 1% и подняв медианное целевое соотношение P/E на 3.0x. Основными драйверами пересмотра стали рост доходов от кастодиальных услуг, стейкинга и стейблкоинов на фоне переоценки капитализации, несмотря на то, что объемы торгов остаются ниже уровня предыдущего квартала. Хотя в августе наблюдался рост объемов на 16%, в целом за квартал они снизились на 8%. Goldman Sachs пересмотрел целевые цены для ряда компаний, включая COIN, ETOR, GLXY, BTGO, CRCL и GEMI, с повышением от 12% до 14%. Медианная ожидаемая общая доходность для группы составляет +3%. Аналитики рекомендуют инвесторам обратить внимание на компании с диверсифицированными источниками доходов, такими как кастодиальные услуги и стейкинг, которые менее подвержены волатильности объемов торгов.

Автор: Rita

Рыночная капитализация криптовалютного рынка выросла на 34% с начала третьего квартала, что побудило Goldman Sachs пересмотреть в сторону повышения прогнозы по прибыли и целевые цены для брокерских компаний и компаний, связанных с криптовалютой. 8 сентября Goldman Sachs опубликовал отчет по американскому брокерскому и криптовалютному сектору. На основе обновленных данных на текущий квартал средний прогноз по выручке на третий квартал для охваченной группы был повышен на 10%, медианный прогноз по прибыли на акцию на 2026 год повышен на 1%, а медианный целевой коэффициент P/E увеличен на 3.0. Текущий медианный прогноз общей доходности для этой группы составляет +3%. Объемы торгов все еще ниже, чем в предыдущем квартале, но рост доходов от кастодиальных услуг, стейкинга и стейблкоинов, обусловленный переоценкой рыночной капитализации, стал основным драйвером повышения прогнозов.

Влияние роста рыночной капитализации криптовалют на доходы брокерских и криптокомпаний является многомерным. Помимо прямых прибылей/убытков по цифровым активам, доходы от кастодиальных услуг и стейкинга привязаны к рыночной капитализации, а доходы от стейблкоинов — к их рыночной капитализации. Даже если объемы торгов еще не полностью восстановились, сам рост капитализации способствует пересмотру прогнозов по выручке в сторону повышения.

Рост крипто-капитализации на 34% повышает прогнозы по доходам

В отчете Goldman Sachs обновил криптоданные на текущий момент третьего квартала. Рыночная капитализация криптовалют выросла на 34%, остаток USDC на конец периода вырос на 1% в квартальном выражении, средний остаток снизился на 5%. Объемы торгов в августе выросли на 16% по сравнению с предыдущим месяцем, но с начала третьего квартала средний отраслевой объем торгов все еще снизился на 8% в квартальном выражении. На этом основании Goldman Sachs скорректировал прогнозы по выручке для ряда компаний, повысив средний прогноз по выручке на третий квартал для охваченной группы на 10%.

Конкретные корректировки включают: повышение прогнозов по доходам от стейкинга и кастодиальных услуг для отражения более высокой рыночной капитализации криптовалют. Повышение прогнозов по доходам от стейблкоинов для отражения более высокой рыночной капитализации стейблкоинов. Повышение прогнозов по прибылям/убыткам по цифровым активам для отражения выгод от роста капитализации. Незначительное повышение прогнозов по объемам торгов, поскольку отраслевые и специфичные для компаний объемы оказались немного лучше, чем ожидалось ранее.

С точки зрения отдельных акций, активы на платформе COIN в третьем квартале были пересмотрены с 269 млрд долларов до 288 млрд долларов, рост на 7%. Объемы торгов пересмотрены с 127 млрд долларов до 138.5 млрд долларов, рост на 9%.

Активы на платформе BTGO пересмотрены с 6.2 млрд долларов до 6.6 млрд долларов, рост на 5%. Объемы торгов пересмотрены с 4.1 млрд долларов до 4.5 млрд долларов, рост на 10%.

Активы на платформе CRCL пересмотрены с 27.3 млрд долларов до 27.6 млрд долларов, рост на 1%. Объемы торгов пересмотрены с 900 млн долларов до 800 млн долларов, снижение на 9%.

Активы на платформе ETOR остались неизменными на уровне 19.1 млрд долларов, объемы торгов пересмотрены с 2.7 млрд долларов до 3.7 млрд долларов, рост на 39%.

Активы на платформе GEMI пересмотрены с 100 млн долларов до 90 млн долларов, снижение на 7%. Объемы торгов пересмотрены с 270 млн долларов до 370 млн долларов, рост на 2%.

Активы на платформе GLXY пересмотрены с 9.1 млрд долларов до 9.5 млрд долларов, рост на 7%. Объемы торгов пересмотрены с 790 млн долларов до 800 млн долларов, рост на 2%.

Goldman Sachs заявил, что эти корректировки отражают рост рыночной капитализации криптовалют и стейблкоинов, а также маржинальное улучшение объемов торгов.

Объемы торгов все еще слабы, но в августе произошел отскок

Несмотря на значительный рост капитализации, объемы торгов остаются на низком уровне. С начала третьего квартала средний отраслевой объем торгов снизился на 8% в квартальном выражении, активность на рынке еще не полностью восстановилась. Объемы торгов в августе выросли на 16% по сравнению с предыдущим месяцем, демонстрируя признаки маржинального улучшения.

Слабость объемов торгов контрастирует с ростом капитализации. Рост капитализации в основном обусловлен макроэкономическими условиями и восстановлением цен на криптоактивы. Объемы торгов сдерживаются участием розничных инвесторов и настроениями на рынке. Goldman Sachs незначительно повысил прогнозы по объемам торгов, поскольку отраслевые и специфичные для компаний объемы оказались немного лучше ожиданий, но в целом сохраняет осторожную позицию.

С точки зрения структуры доходов, объемы торгов имеют решающее значение для брокерских и криптокомпаний. Для платформ, основным источником доходов которых являются комиссии за сделки, снижение объемов торгов напрямую сдерживает рост выручки. Для компаний, имеющих бизнес по кастодиальным услугам, стейкингу и стейблкоинам, рост капитализации может частично компенсировать влияние снижения объемов торгов. Именно на этой логике основано повышение прогнозов Goldman Sachs.

Пересмотр целевых цен и оценок

Goldman Sachs повысил медианный целевой коэффициент P/E для охваченной группы с 29.5 до 32.5, увеличение на 3.0, что отражает более высокие рыночные мультипликаторы. Медианный прогноз по прибыли на акцию на 2026 год повышен на 1%, медианный прогноз общей доходности составляет +3%.

Корректировки целевых цен по отдельным акциям следующие:

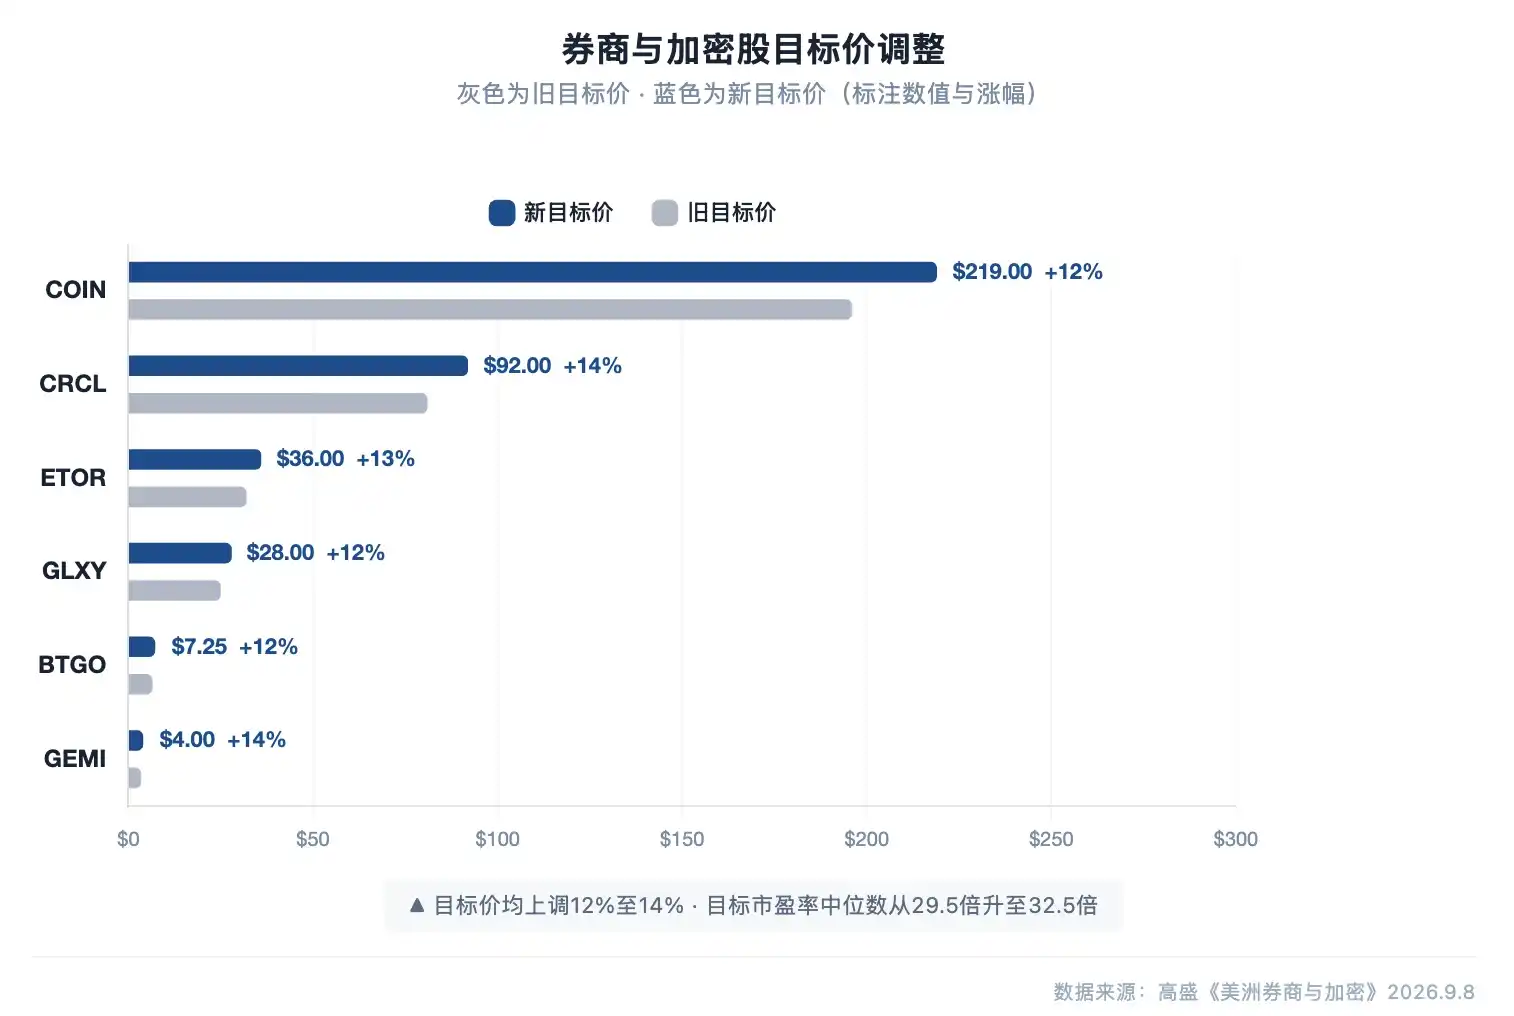
Целевая цена COIN пересмотрена с 196 долларов до 219 долларов, рост на 12%, рейтинг «Покупать» сохранен.

ETOR пересмотрен с 32 долларов до 36 долларов, рост на 13%, рейтинг «Нейтральный» сохранен.

GLXY пересмотрен с 25 долларов до 28 долларов, рост на 12%, рейтинг «Нейтральный» сохранен.

BTGO пересмотрен с 6.50 долларов до 7.25 долларов, рост на 12%, рейтинг «Нейтральный» сохранен.

CRCL пересмотрен с 81 доллара до 92 долларов, рост на 14%, рейтинг «Нейтральный» сохранен.

GEMI пересмотрен с 3.50 долларов до 4.00 долларов, рост на 14%, рейтинг «Продавать» сохранен.

Целевая цена GLXY основана на методе суммирования стоимостей сегментов (SOTP). Для сегмента цифровых активов используется коэффициент 24.0x к скорректированной прибыли на акцию за Q5-Q8, повышенный с предыдущего уровня 23.0x. Для сегмента центров обработки данных используется коэффициент 15.5x к скорректированному EBITDA за Q5-Q8, повышенный с предыдущего уровня 14.5x. Для корпоративного сегмента используется коэффициент 1.0x к балансовой стоимости за Q5, оставлен без изменений. Все три корректировки отражают более высокие рыночные мультипликаторы.
Медианный прогноз общей доходности +3%

Goldman Sachs в настоящее время прогнозирует медианную общую доходность для акций брокерских и криптокомпаний на уровне +3%. Этот прогноз основан на обновленных прогнозах по прибыли и целевых коэффициентах P/E. Goldman Sachs считает, что рост капитализации криптовалют и маржинальное улучшение объемов торгов будут способствовать умеренному росту цен на акции. Объемы торгов все еще ниже, чем в предыдущем квартале, и сохраняются регуляторные риски, что ограничивает потенциал роста.

Goldman Sachs рекомендует инвесторам обращать внимание на компании с диверсифицированными источниками доходов, такие как платформы с высокой долей бизнеса по кастодиальным услугам, стейкингу и стейблкоинам. Эти компании лучше способны противостоять волатильности объемов торгов и извлекать выгоду из роста капитализации. Для компаний, в основном зависящих от комиссий за сделки, восстановление объемов торгов остается ключевой переменной.
Отказ от ответственности

Данная статья представляет собой обзор и интерпретацию отчета стороннего брокера (Goldman Sachs, 8 сентября 2026 года), подготовленную исследовательским отделом Tide View, с учетом общедоступной рыночной информации. Упоминаемые в статье рейтинги, целевые цены, прогнозы по прибыли и связанные с ними суждения являются точкой зрения аналитиков данного брокера, отражают позицию их организации и не представляют точку зрения Tide View Research, а также не являются инвестиционной рекомендацией.

На рынке существуют риски, решения должны приниматься самостоятельно. Данная статья не должна служить основанием для покупки или продажи каких-либо ценных бумаг.

Связанные с этим вопросы

QКак рост рыночной капитализации криптовалют в третьем квартале повлиял на прогнозы Goldman Sachs относительно брокерских и криптовалютных компаний?

AРыночная капитализация крипторынка в третьем квартале выросла на 34%, что побудило Goldman Sachs повысить прогнозы по прибыли и целевые цены акций для покрываемых брокерских и криптовалютных компаний. Банк повысил средний прогноз выручки на 10% для третьего квартала, медианный прогноз EPS на 2026 год — на 1%, а медианное целевое значение P/E — на 3.0х.

QКакие конкретные факторы, помимо роста капитализации, Goldman Sachs выделяет как драйверы роста доходов для этих компаний?

AПомимо роста рыночной капитализации, Goldman Sachs выделяет увеличение доходов от услуг кастодиального хранения и стейкинга, которые привязаны к капитализации, а также рост доходов от стейблкоинов, связанный с увеличением их рыночной капитализации. Даже при вялых объемах торгов сам рост капитализации ведет к пересмотру прогнозов выручки в сторону повышения.

QКак изменились прогнозы по объемам торгов и отдельным акциям, таким как COIN и GLXY?

AХотя средний отраслевой объем торгов в третьем квартале снизился на 8% по сравнению со вторым кварталом, в августе наблюдался рост на 16%. Goldman Sachs незначительно повысил прогнозы по объемам. Для акций: прогноз активов на платформе COIN повышен на 7% (до $288 млрд), объемов торгов — на 9% (до $1385 млрд). Для GLXY активы на платформе повышены на 7% (до $95 млрд), объемы торгов — на 2% (до $8.0 млрд).

QКакие изменения Goldman Sachs внес в целевые цены и рейтинги для рассмотренных компаний?

AGoldman Sachs повысил целевые цены для всех упомянутых компаний: COIN с $196 до $219 (покупка), ETOR с $32 до $36 (нейтрально), GLXY с $25 до $28 (нейтрально), BTGO с $6.50 до $7.25 (нейтрально), CRCL с $81 до $92 (нейтрально), GEMI с $3.50 до $4.00 (продажа). Медианный коэффициент P/E для группы повышен с 29.5x до 32.5x.

QКакой общий прогноз доходности (total return) дает Goldman Sachs для сектора и какие риски отмечает?

AGoldman Sachs в настоящее время ожидает медианную общую доходность (total return) для сектора брокерских и криптовалютных акций на уровне +3%. Банк отмечает, что, несмотря на рост капитализации и некоторое улучшение объемов торгов, активность все еще ниже, чем в предыдущем квартале. Также сохраняются регуляторные риски, которые ограничивают потенциал роста.

Похожее

Эфириум теряет защитный ров? 10 аргументов против медвежьего тезиса об ETH

Автор статьи оспаривает мнение о том, что Ethereum теряет свои конкурентные преимущества («рвы»), и приводит 10 доводов в его защиту. Основные тезисы: 1. **Спор о рентабельности:** Автор не считает, что Ethereum обязательно должен генерировать большой доход. Как и многие другие L1, он обладает «денежной премией» и ценностью как резервный и залоговый актив (например, в ETF и DeFi), что объясняет его рыночную капитализацию. 2. **Ответ на критику:** Он отвечает на аргументы о низких объемах токенизированных акций США на Ethereum и смещении активности с Ethereum на другие сети (например, Robinhood Chain, Base). Он подчеркивает, что многие из этих сетей являются L2-решениями Ethereum, поэтому их рост — это победа для всей экосистемы Ethereum. 3. **Стабильные монеты:** Хотя доля Ethereum на рынке стейблкоинов медленно снижается, это не рынок для одного победителя. В условиях растущего общего рынка объем стейблкоинов на Ethereum может значительно увеличиться. 4. **10 ключевых преимуществ Ethereum:** * Крупнейший TVL в DeFi (65%). * Высокая ликвидность, безопасность и институциональное участие после Bitcoin. * Крупнейшие активы под управлением (AUM) в RWA на блокчейне. * Институции держат ETH как актив (ETF и т.д. владеют ~13% предложения). * Крупные компании (Robinhood, Coinbase) выбрали Ethereum для своих L2. * Крупнейшие токенизированные фонды (например, BlackRock BUIDL) запускаются на Ethereum. * Более 10 лет стабильной работы без сбоев. * Крупнейшее сообщество разработчиков и стандарт EVM. * 36% предложения ETH застейкано, обеспечивая доход. * Является «мировым компьютером» для криптографии. Вывод: Автор, будучи инвестором, ориентированным на фундаментальные показатели, допускает, что ценность Ethereum может быть не только в доходе, но и в его роли инфраструктурного актива («мирового компьютера») с денежной премией.

marsbit18 мин. назад

Эфириум теряет защитный ров? 10 аргументов против медвежьего тезиса об ETH

marsbit18 мин. назад

Профессор MIT в отчаянии: решенная OpenAI задача тысячелетия теперь непонятна человечеству

Недавно математическое сообщество было потрясено: OpenAI опубликовал 722 работы, в которых, по-видимому, решены многие известные нерешенные проблемы, включая гипотезу единственной игры и квазигипотезу Римана. Особое внимание привлекло решение проблемы существования и гладкости решений уравнений Навье-Стокса — одной из «задач тысячелетия». Хотя доказательство, по мнению экспертов, скорее всего верное, оно оказалось чрезвычайно сложным для понимания даже ведущих математиков. Профессор MIT Джастин Соломон отметил, что после второй страницы доказательства, переполненного техническими деталями и контр-интуитивными неравенствами, он не смог его продолжить. Это знаменует тревожный разрыв: истина может быть установлена искусственным интеллектом на языке, недоступном для человеческого понимания. Филдсовский лауреат Теренс Тао иллюстрирует эту дилемму мысленным экспериментом: представим, что ИИ нашел лекарство от рака, успешно прошедшее клинические испытания, но механизм его действия непостижим для человека. Стоит ли его применять? Этот пример подчеркивает фундаментальные проблемы доверия, интерпретируемости и «согласованности» (alignment) решений, генерируемых передовым ИИ. Ситуация ставит под угрозу традиционные академические системы. Количество представленных на конференции ICLR работ выросло до 60 000, что делает качественный обзор человеком практически невозможным. Возникает риск, что будущие научные прорывы будут определяться не гениальностью, а доступом к вычислительным ресурсам и данным. Однако Соломон полагает, что ИИ пока работает в пределах «выпуклой оболочки» существующих человеческих знаний, гениально соединяя точки, но не создавая принципиально новых концепций. Великие теории, идущие от нуля, и способность задавать правильные вопросы — это пока прерогатива человека. Поэтому изучение математики и развитие критического мышления остаются как никогда важными. В эпоху, когда «ответы» становятся дешевыми, способность понимать, оценивать и воплощать их в культуру — главная задача для человечества.

marsbit22 мин. назад

Профессор MIT в отчаянии: решенная OpenAI задача тысячелетия теперь непонятна человечеству

marsbit22 мин. назад

Соратник по созданию ChatGPT Лиам Федус: После математики ИИ должен отправиться в лабораторию

Соосоздатель ChatGPT Лиам Федус в интервью подкасту The Frontier обсуждает ограничения современных ИИ-систем в научных открытиях и путь своей новой компании Periodic Labs. Он отмечает, что успех ИИ в математике (как недавние 722 рукописи OpenAI) обусловлен наличием формальных проверок (например, Lean), но в материальном мире окончательным арбитром является только реальный эксперимент. Федус рассказывает о своём пути из физики в ИИ, создании ChatGPT и роли диалогового интерфейса и RLHF в его успехе. Он объясняет, почему прорывы произошли в чат-ботах и программировании (обилие данных, чёткая проверка), но не в материаловедении, где данные зашумлены, неполны и смещены в сторону положительных результатов. Решение Periodic Labs — объединить три компонента: языковые модели для рассуждений, вычислительное моделирование и собственные высокопроизводительные лаборатории для физических экспериментов. Это позволяет создавать и проверять гипотезы, собирая полный контекст данных, включая отрицательные результаты. Ключевые цели компании — открытие новых материалов, в частности, высокотемпературных сверхпроводников для энергетики (включая термоядерный синтез) и вычислительной техники. Федус уверен, что для создания ИИ-учёного система должна заниматься реальной наукой. Он также затрагивает тему будущего труда: по мере роста автоматизации важнейшими станут задачи, связанные с человеческим взаимодействием. В итоге, путь к научному ИИ лежит не только через размышления, но и через активное экспериментирование в физическом мире.

marsbit23 мин. назад

Соратник по созданию ChatGPT Лиам Федус: После математики ИИ должен отправиться в лабораторию

marsbit23 мин. назад

Обсуждение Goldman Sachs: Торговля ИИ переходит от оборудования к приложениям, рынок жаждет «следующей истории ИИ»

**Высокие технологии: от аппаратного обеспечения к приложениям. Рынок жаждет «следующей истории ИИ» — Goldman Sachs** В подкасте Goldman Sachs эксперты обсудили сдвиг в инвестиционном нарративе вокруг ИИ. Акцент смещается с «гонки вооружений» в чипах и аппаратном обеспечении к «экономике логического вывода» (inference economy) и прикладным решениям, таким как персональные AI-ассистенты. Рынок, находящийся в четвертом году цикла ИИ, уже смотрит вперед, за пределы 2027 года, что вызывает вопросы о долгосрочной устойчивости роста прибыли полупроводниковых компаний и ведет к сжатию их мультипликаторов. Ключевые тезисы: 1. **Смена фокуса:** Интерес смещается вверх по цепочке создания стоимости — к компаниям, которые помогают внедрять ИИ (кибербезопасность, инфраструктура данных). 2. **Поиск нового драйвера:** «Программирование ИИ» больше не является новостью для рынка. Следующей крупной историей могут стать персональные AI-агенты и их влияние на потребительский сектор. 3. **Узкая широта рынка:** Концентрация рынка вокруг нескольких крупных технологических акций достигла экстремального уровня, сравнимого с периодом пузыря доткомов. Исторически такая ситуация чаще разрешается за счет роста отстающих акций, а не падения лидеров. 4. **Прогноз на конец года:** Несмотря на высокие процентные ставки и узкую широту, сильные корпоративные прибыли (особенно в сфере ИИ), низкая позиция инвесторов и разумные оценки поддерживают базовый сценарий роста рынка до конца года. Влияние предстоящих выборов пока воспринимается как ограниченное.

marsbit38 мин. назад

Обсуждение Goldman Sachs: Торговля ИИ переходит от оборудования к приложениям, рынок жаждет «следующей истории ИИ»

marsbit38 мин. назад

Торговля

Спот
活动图片