Автор: Rita
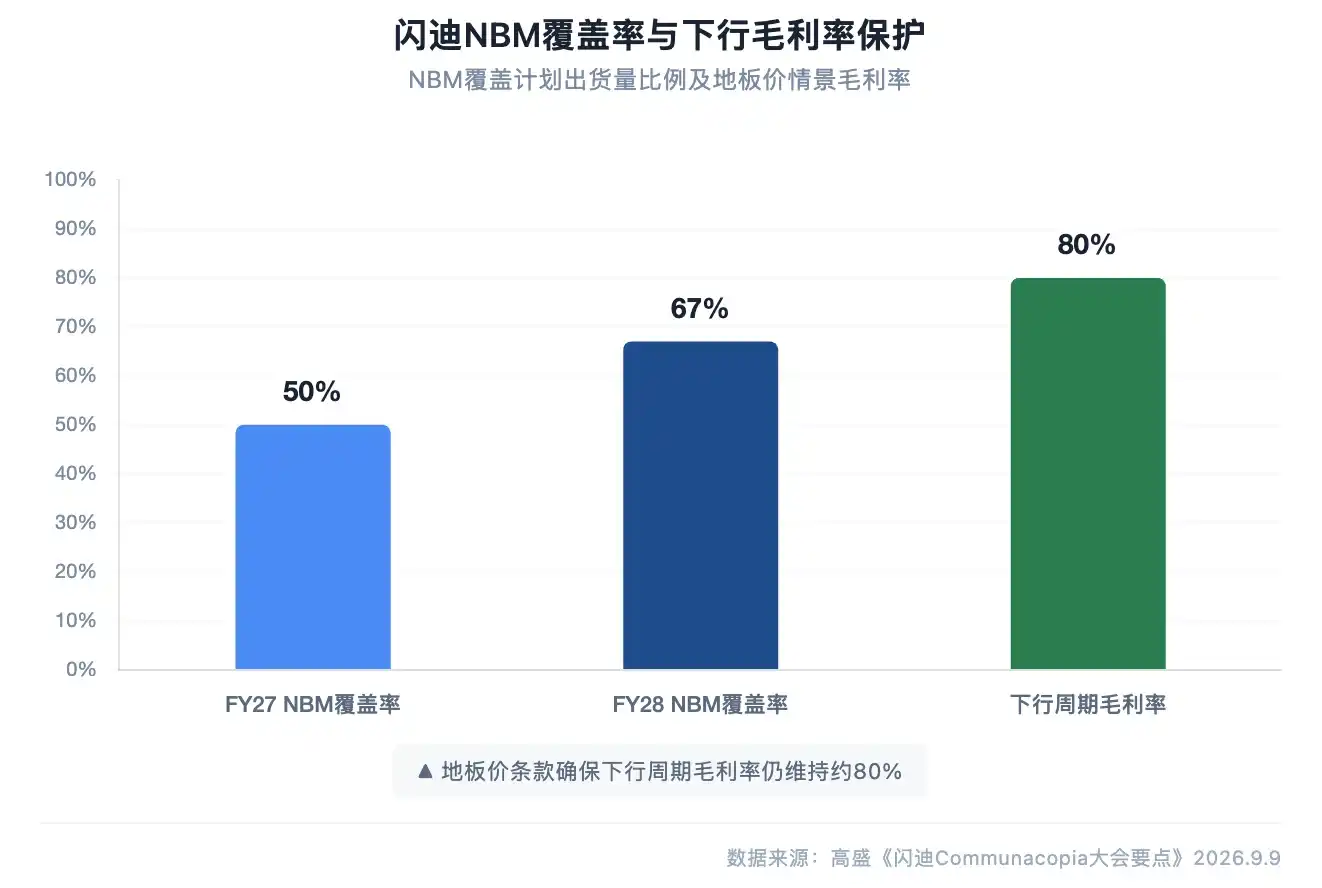
На конференции Communacopia компания SanDisk сообщила, что долгосрочные соглашения (NBM) уже покрывают 50% и 67% запланированного объема отгрузок на FY27 и FY28 соответственно. Даже в пессимистичном сценарии снижения цен на NAND эти соглашения, благодаря установленным минимальным ценам, способны поддержать валовую маржу на уровне около 80%. В обзоре основных моментов конференции, опубликованном Goldman Sachs 9 сентября, был подтвержден рейтинг "Покупать" с 12-месячной целевой ценой в 2200 долларов США, что подразумевает потенциал роста на 26,6% по сравнению с текущей ценой акций в 1738 долларов.
Goldman Sachs считает, что основная логика инвестирования в SanDisk смещается от циклических спекуляций к структурным улучшениям. Рынок NAND переходит от краткосрочного ценообразования на спотовом рынке к долгосрочным контрактам, при этом спрос со стороны центров обработки данных становится основным драйвером. Рост предложения ограничен, а спрос продолжает расширяться под влиянием развития AI-инференса. Благодаря совместному предприятию с Kioxia и низкой капиталоемкости, SanDisk обладает более высокой видимостью прибыли в текущем цикле.
Соглашения NBM обеспечивают 80% валовой маржи
Менеджмент SanDisk подробно объяснил финансовые аспекты соглашений NBM на конференции. Ключевым элементом являются условия минимальной цены (floor price), которые гарантируют, что даже в экстремальных сценариях значительного падения цен на NAND валовая маржа по большей части бизнеса компании останется на уровне около 80%. Этот защитный механизм изменяет структуру прибыли SanDisk, избавляя ее от полной зависимости от резких колебаний спотовых цен.
С точки зрения покрытия, соглашениями NBM охвачено 50% запланированного объема отгрузок на FY27, а на FY28 этот показатель возрастает до 67%. Goldman Sachs считает, что такой уровень покрытия означает значительное повышение видимости доходов SanDisk на следующие два года. Уверенность менеджмента в достижении долгосрочных финансовых целей основана именно на определенности, которую обеспечивают эти соглашения.
Ограниченное предложение, локальное потребление китайских мощностей
SanDisk оценивает ситуацию с предложением на рынке NAND как напряженную. По мнению менеджмента, рост предложения NAND в обозримом будущем останется низким, в то время как распространение AI-инференса продолжает стимулировать увеличение спроса. Такое соотношение спроса и предложения поддерживает уровень цен.
Что касается расширения производственных мощностей китайских конкурентов, SanDisk считает, что их дополнительное предложение в основном поглощается локальным рынком и оказывает ограниченное влияние на глобальный рынок. В своем отчете Goldman Sachs также упоминает, что эволюция дорожной карты YMTC является потенциальным риском, однако в настоящее время считается, что ее влияние контролируемо.
HBF открывает долгосрочные перспективы
Менеджмент SanDisk выражает оптимизм в отношении долгосрочных перспектив HBF и KV Cache. HBF рассматривается как потенциальное решение проблемы "стены памяти" в AI, его более высокая плотность может удовлетворить двойные потребности AI-вычислений в пропускной способности и объеме памяти. KV Cache имеет решающее значение для AI-инференса, ранее менеджмент описывал его как ключевой компонент общего адресного рынка (TAM) памяти для AI-центров обработки данных.
Goldman Sachs ссылается на расчеты менеджмента, согласно которым к 2032 году на KV Cache будет приходиться около 35% от TAM памяти AI-ЦОД объемом 1,2 ZB. Эти данные означают, что у SanDisk в области хранения данных для AI есть гораздо больше долгосрочного пространства для роста, чем на традиционном рынке NAND.
Низкая капиталоемкость поддерживает рост объема (bit growth)
Соглашение о совместном предприятии SanDisk с Kioxia было продлено до 2034 года. Менеджмент подчеркивает, что эта структура, объединяющая права на интеллектуальную собственность и инвестиции в НИОКР, обеспечивает совместному предприятию эффективные производственные мощности, при этом доля роста объема (bit growth) не пропорциональна капитальным затратам. Капиталоемкость SanDisk составляет около 5%, что значительно ниже среднего показателя по отрасли.
Менеджмент также заявил, что благодаря платформе BiCS компания видит технологический путь на несколько лет вперед и может поддерживать дальнейший рост объема при такой же низкой капиталоемкости. Goldman Sachs считает, что это преимущество в издержках является ключевым дифференцирующим фактором SanDisk по сравнению с конкурентами.
Выкуп акций как основной инструмент возврата капитала
SanDisk подтвердила, что выкуп собственных акций является основным способом возврата избыточного капитала акционерам. Компания уже осуществила выкуп на сумму около 4,5 млрд долларов. Менеджмент открыт для возможного введения дивидендов в будущем, но на текущем этапе выкуп акций остается ключевым инструментом.
Целевая цена Goldman Sachs в 2200 долларов основана на умножении нормализованной прибыли на акцию в 110 долларов на коэффициент P/E, равный 20. При текущей цене акций в 1738 долларов это подразумевает потенциал роста на 26,6%. Goldman Sachs считает, что этой оценке способствуют стабильность прибыли благодаря NBM, ограниченное предложение в отрасли и низкая капиталоемкость.
Риски снижения включают: нереализацию долгосрочных структурных изменений в ценообразовании на NAND; постоянную эволюцию технологической дорожной карты YMTC; неудачу SanDisk в завоевании доли рынка eSSD.
Отказ от ответственности
Данная статья представляет собой обзор и интерпретацию отчета стороннего инвестиционного банка (Goldman Sachs, 9 сентября 2026 года), подготовленную Chao Xiang Research, с учетом общедоступной рыночной информации. Цитируемые рейтинги, целевые цены, прогнозы прибыли и связанные с ними суждения являются точкой зрения аналитиков данного банка, отражают позицию их организации и не представляют точку зрения Chao Xiang Research, а также не являются инвестиционной рекомендацией.
На рынке существуют риски, решения должны приниматься самостоятельно. Данная статья не должна служить основанием для покупки или продажи каких-либо ценных бумаг.