Накачали иену, но не удержали казначейские облигации: Бессент — «козёл отпущения» для американского фондового рынка?

marsbitОпубликовано 2026-09-10Обновлено 2026-09-10

Введение

Министр финансов США Бессент на этой неделе предпринял два шага: предупредил рынок о недопустимости коротких продаж иены, что привело к ее укреплению, а также значительно увеличил объем выкупа казначейских облигаций, пытаясь сдержать доходность на длинном конце кривой. Однако рынок отреагировал противоположным образом: иена выросла, а цены на облигации упали, и их доходность достигла многомесячных максимумов. Аналитики называют объемы выкупа недостаточными для "устрашения" рынка. Эти события создают двойную угрозу для бычьего рынка акций США. Укрепление иены увеличивает давление на популярные carry-трейды, где инвесторы занимали дешевую иену для покупки более доходных активов, таких как американские акции технологического сектора. Рост доходности казначейских облигаций, в свою очередь, давит на оценки компаний, особенно в сфере высоких технологий, что уже привело к снижению ключевых индексов. Бессент признал, что не может контролировать "равновесную" цену облигаций, а лишь пытается сгладить волатильность. Возникает внутреннее противоречие: сильная иена может уменьшить давление на Японию по продаже американских гособлигаций, но ее чрезмерный рост способен спровоцировать массовый выход из carry-трейдов и отток капитала с рынка акций США. Некоторые участники рынка задаются вопросом, не перепутал ли министр причину и следствие, пытаясь через курс валюты повлиять на ставки.

Оригинальный автор: Лун Юэ

Оригинальный источник: Wallstreetcn

Министр финансов США Бессент на этой неделе предпринял ряд шагов: сначала он громко предупредил рынок не шортить иену, после чего японская валюта укрепилась; затем он значительно увеличил масштабы обратного выкупа казначейских облигаций, пытаясь сбить доходность на длинном конце кривой. В итоге: иена выросла, а казначейские облигации упали.

По отдельности у каждого из этих действий есть своя логика. Но вместе они создают двойную угрозу почти четырёхлетнему бычьему рынку акций США — укрепление иены бьёт по керри-трейдам, а рост доходности казначейских облигаций давит на оценку компаний.

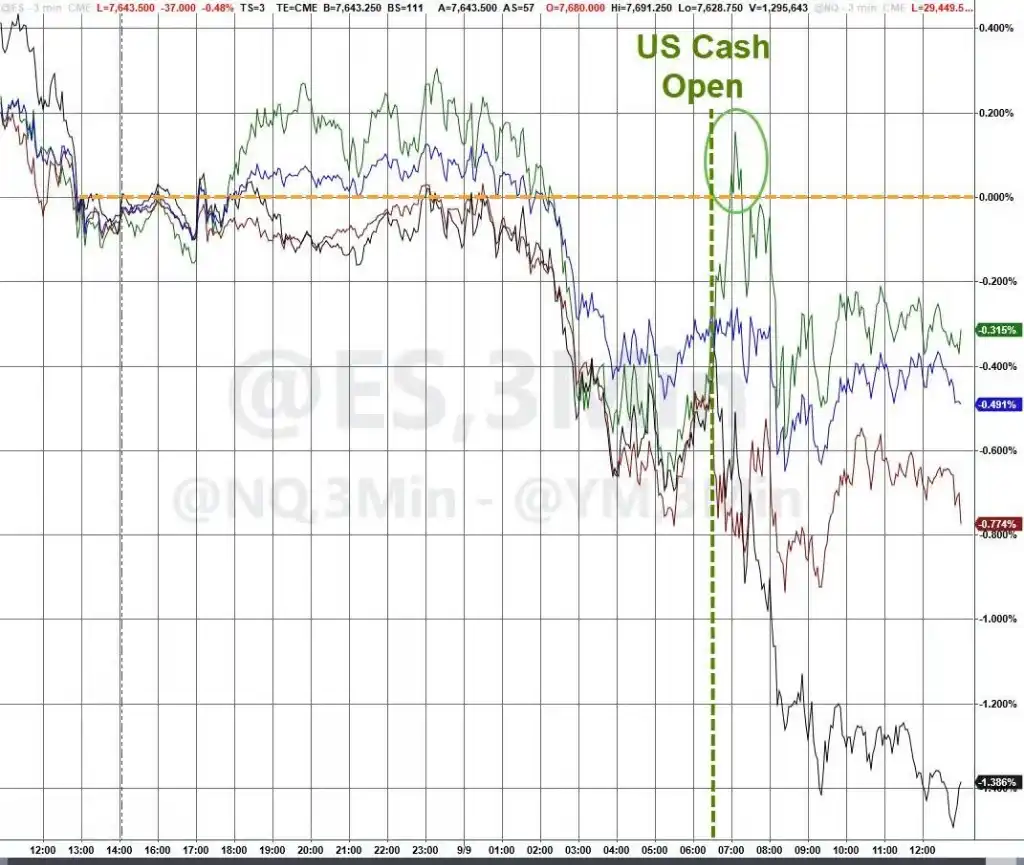
В среду, 9 сентября, американские фондовые индексы упали третий день подряд. Dow Jones потерял более 400 пунктов (-0.8%), S&P 500 упал на 0.5%, Nasdaq снизился на 0.6%. Акции технологических компаний, связанных с ИИ, пострадали в первую очередь.
«Рогатка» для обратного выкупа облигаций: рынок не впечатлён

В среду Министерство финансов США объявило о повышении максимального объёма разового обратного выкупа долгосрочных казначейских облигаций до 6 миллиардов долларов, что в три раза превышает первоначально запланированный в прошлом месяце масштаб.

Но реакция рынка: разочарование.

Ранее Бессент публично намекал, что объём выкупа может превысить 4 миллиарда долларов, и на Уолл-стрит ожидали, что разовый лимит может достичь 8–10 миллиардов долларов. Когда же вышла цифра в 6 миллиардов, доходность казначейских облигаций не снизилась, а выросла.

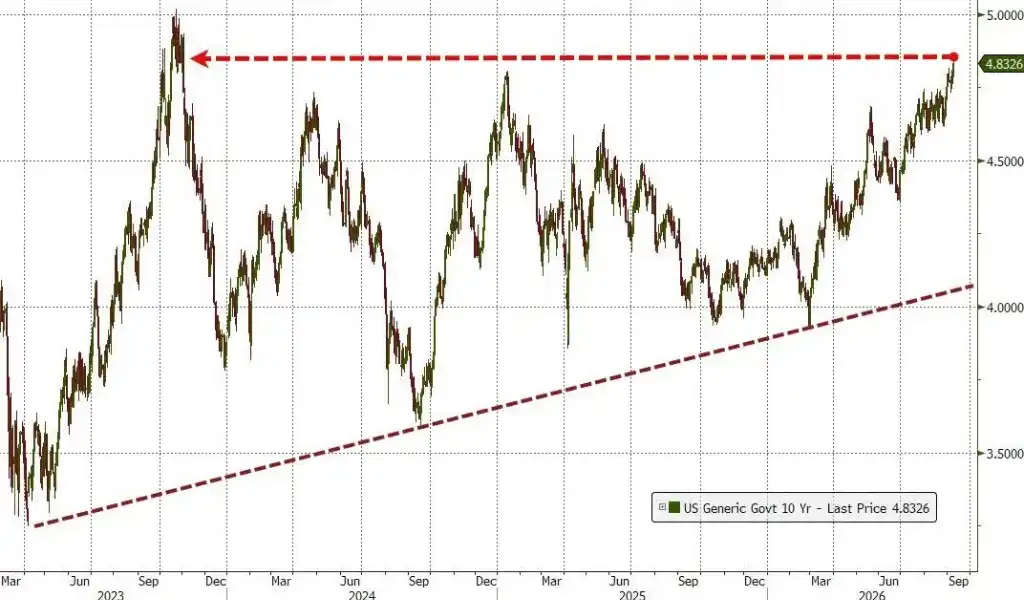
Доходность 10-летних казначейских облигаций достигла внутри дня 4.836%, что является максимумом с октября 2023 года. Доходность 30-летних облигаций составила 5.285%, приближаясь к двадцатилетнему пику 5.30%, достигнутому в прошлом месяце.
Элиас Хаддад из Brown Brothers Harriman & Co. выразился прямо: «На данный момент Казначейство пришло на танковое сражение с рогаткой».

Стратег Deutsche Bank Стивен Цзэн также заявил: «Похоже, Казначейство создало монстра, которого теперь приходится постоянно кормить». Он отметил, что объявление о 6 миллиардах долларов не произвело ожидаемого инвесторами «эффекта устрашения».

Позже в среду Казначейство провело аукцион по размещению 10-летних облигаций на 39 миллиардов долларов с доходностью 4.834%, что стало рекордно высокой доходностью в истории аукционов для этого срока.

Главный стратег по фиксированному доходу Mackenzie Investments Дастин Рейд сказал: «То, как они управляют этой ситуацией, — это пока ещё ранняя стадия. Казначейство определённо не слишком довольно сегодняшней реакцией рынка».

Бессент сам признаёт: «равновесную» цену не контролирует

Столкнувшись с сильной реакцией рынка, Бессент во вторник на мероприятии в Техасе признал, что не может изменить «равновесную» цену казначейских облигаций, и его цель лишь в том, чтобы замедлить темп ценовых колебаний и не допустить закрепления вредоносных нарративов.

Быстрый рост доходности на длинном конце он объяснил паническими настроениями рынка по поводу «неспособности США платить по долгам», назвав такие опасения «абсурдными, но на время ставшими доминирующим нарративом».

Макростратеги Wells Fargo Анджело Манолатос и Фрэнсис Браун в исследовательской записке указали, что «для снижения доходности на длинном конце потребуются другие катализаторы», включая замедление роста и инфляции, снижение цен на энергоносители, снижение неопределённости в политике ФРС, бюджетную консолидацию или сокращение объёмов выпуска корпоративных облигаций.

Текущая реальность такова: ни одно из этих условий не выполняется. Высокие цены на нефть продолжают подстёгивать инфляционные ожидания, рынок в настоящее время оценивает вероятность повышения ставки ФРС на следующем заседании FOMC в 62%. Выпуск корпоративных облигаций также находится на сезонном пике, во вторник размещение провели 18 заёмщиков, что стало третьим по загруженности торговым днём в году.

«Я — крупье» — иену подняли словами, но какой ценой?

За день до неудачи с обратным выкупом облигаций, на том же мероприятии в Техасе, Бессент выступил с жёстким предупреждением для трейдеров, шортивших иену.

По данным Bloomberg, он заявил: «Сейчас я — крупье, поэтому, когда мы вмешиваемся в иену, я прекрасно знаю, что собираются делать японцы, Банк Японии и японские политики. Если хотите поставить против меня — вперёд».

Уверенность в этих словах основывалась на двух моментах: во-первых, Бессент утверждал, что знает о намерениях японских властей; во-вторых, по сообщениям, Банк Японии склоняется к повышению базовой процентной ставки на 25 базисных пунктов в этом месяце.

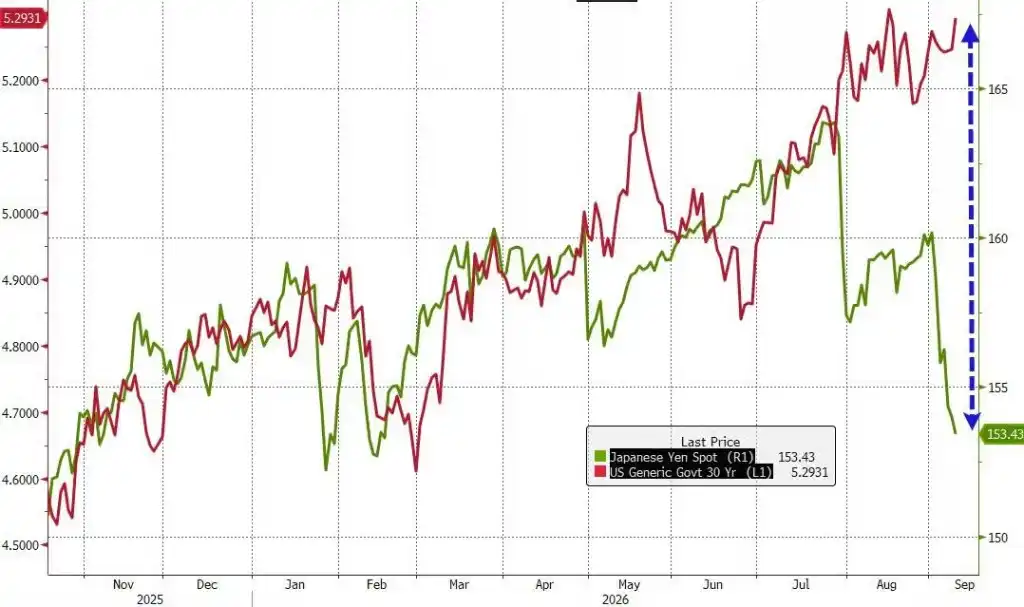
Иена продолжила рост в среду, достигнув внутри дня отметки 153.49 иены за доллар, а накануне она показала самый сильный уровень с февраля.

Но проблема в следующем: укрепление иены — не хорошая новость для американского фондового рынка.

Иена растёт, и «бомба» керри-трейдов начинает тикать

Иена долгое время была самой дешёвой валютой для заимствования в мире. Типичная логика керри-трейда: занять дешёвую иену, конвертировать в доллары и купить высокодоходные активы, такие как акции американских технологических компаний.

Укрепление иены означает рост стоимости этой сделки, и держатели позиций сталкиваются с давлением на их закрытие.

Главный стратег Interactive Brokers Стив Сосник заявил, что текущий восходящий тренд иены «уже достаточен, чтобы заставить некоторых, занимавших иену для леверидженых ставок на американские высоколетящие акции, задуматься».

Руководитель подразделения Delta-One в Goldman Sachs Рич Привороцкий также отметил, что как бы ни смотреть на высказывания Бессента, «иена объективно продолжает укрепляться, рынок делает ставки на ужесточение политики Банка Японии и репатриацию капитала».

Он далее задал ключевой вопрос: «Что произойдёт, когда керри-трейды с иеной закроются, и капитал вернётся в японские облигации и акции?»

Его оценка такова: «Индекс S&P и акции крупных компаний в целом ощущаются необъяснимо тяжёлыми без очевидных фундаментальных причин. Стоит отметить, что некоторые леверидженые и керри-позиции, возможно, уже незаметно вымываются из системы».

Главный инвестиционный директор GammaRoad Capital Partners Джордан Риццуто прямо обозначил: «Это самый большой риск для бычьего рынка».

Дилемма Бессента: иена не должна быть ни слишком слабой, ни слишком сильной

Здесь есть внутреннее противоречие, которое осложняет логику политики Бессента.

Согласно сообщению MarketWatch, объём иностранных ценных бумаг, находящихся в собственности Японии, сократился в конце августа почти на 88 миллиардов долларов. Япония долгое время была важным держателем казначейских облигаций США.

Риццуто из GammaRoad отметил, что если Япония недавно продавала активы в виде казначейских облигаций США, на это стоит обратить пристальное внимание — ведь это произошло после того, как США совместно с Японией вмешались на валютном рынке для поддержки иены. «Это даёт почувствовать вес этих двух событий», — сказал он.

Министерство финансов хочет, чтобы иена была достаточно сильной, чтобы Японии не нужно было продавать казначейские облигации США для привлечения средств. Но если иена вырастет слишком сильно, и произойдёт массовое закрытие керри-трейдов, удар по американским технологическим акциям будет более прямым.

На рынке уже есть трейдеры, которые в приватных беседах обсуждают: не перепутал ли Бессент причину и следствие — он надеется ослабить давление на длинный конец кривой доходности казначейских облигаций, подняв иену, но традиционно именно разница в процентных ставках движет валютными потоками, а не наоборот.
Связанные с этим вопросы

QКакой главный парадокс действий министра финансов США Бассента, описанный в статье?

AГлавный парадокс в том, что, пытаясь снизить давление на длинный конец кривой доходности гособлигаций США, Бассент своими действиями одновременно спровоцировал две угрозы для рынка акций: усиление иены угрожает популярной carry-торговле (заем в иенах для покупки высокодоходных активов, например, американских акций), а рост доходности гособлигаций США оказывает давление на оценки компаний.

QПочему объявление об увеличении масштабов обратного выкупа казначейских облигаций до 60 млрд долларов было встречено рынком разочарованием?

AРынок отреагировал разочарованием, потому что ожидания были выше. Ранее Бассент намекал на масштабы, превышающие 40 млрд долларов, а аналитики Уолл-стрит прогнозировали, что лимит на одну операцию может составить от 80 до 100 млрд долларов. Объявленные 60 млрд долларов были восприняты как недостаточные для оказания «эффекта ошеломления» и реального снижения доходности, которая, наоборот, выросла до многомесячных максимумов.

QКакая связь существует между укреплением японской иены и американским фондовым рынком, согласно мнению экспертов в статье?

AУкрепление иены угрожает популярной carry-торговле, когда инвесторы берут дешевые кредиты в иенах (из-за сверхнизких ставок в Японии), конвертируют их в доллары и вкладывают в высокодоходные активы, такие как американские акции, особенно технологические. Рост курса иены увеличивает стоимость такой торговли и может вынудить участников рынка закрывать позиции, продавая купленные на заемные средства активы, что создает давление на фондовый рынок США.

QКакую дилемму создает для политики Бассента курс японской иены?

AДилемма заключается в следующем: с одной стороны, министерству финансов США нужно, чтобы иена была достаточно сильной, чтобы Японии не пришлось продавать свои значительные запасы американских гособлигаций для поддержки национальной валюты (что еще больше повысило бы их доходность). С другой стороны, если иена станет слишком сильной, это спровоцирует массовое закрытие carry-торговли и прямой удар по американским акциям, особенно технологическим. Таким образом, иена не должна быть ни слишком слабой, ни слишком сильной.

QКак Бассент объяснил свою неспособность контролировать долгосрочные процентные ставки («равновесную» цену облигаций)?

AБассент признал, что не может изменить «равновесную» цену государственных облигаций. Он заявил, что его цель состоит лишь в том, чтобы замедлить темпы волатильности цен и предотвратить закрепление «вредных нарративов», таких как панические настроения о неспособности США обслуживать долг, которые он назвал абсурдными, но влияющими на рынок.

Похожее

ESMA дает криптокомпаниям 3 месяца на прекращение работы с несоответствующими стабильными монетами

Европейское управление по ценным бумагам и рынкам (ESMA) призвало криптофирмы в ЕС прекратить предоставление услуг, связанных со стейблкоинами, не соответствующими Регламенту о рынках криптоактивов (MiCA). На устранение существующего объема операций с такими активами отведено три месяца — до 8 января 2027 года. Уполномоченным поставщикам услуг для криптоактивов (CASP) предписано полностью прекратить работу с несоответствующими MiCA стейблкоинами для клиентов в Евросоюзе. Это касается торговых платформ, обменных услуг, исполнения ордеров, хранения, переводов, инвестиционных консультаций и управления портфелем. Для предотвращения доступа клиентов к неавторизованным стейблкоинам компании должны внедрить технические, договорные и организационные меры контроля. Регуляторы могут разрешить ограниченные операции, такие как ликвидация, конвертация или вывод средств, чтобы помочь клиентам закрыть существующие позиции, но только временно и под пристальным надзором. Данное руководство развивает позицию ESMA, изложенную в январе 2025 года, и касается всех услуг, регулируемых MiCA.

cointelegraph7 мин. назад

ESMA дает криптокомпаниям 3 месяца на прекращение работы с несоответствующими стабильными монетами

cointelegraph7 мин. назад

Криптовалюта в России после 1 сентября 2026 года: как покупать, хранить и торговать по новым правилам

С 1 сентября 2026 года в России действует новый закон «О цифровых валютах», который легализует владение криптовалютой, но устанавливает регулируемую инфраструктуру для её оборота. Покупка и продажа должны осуществляться через уполномоченных участников, внесённых в реестр Банка России (например, банки или специализированные компании). Вывод криптовалюты с российской регулируемой платформы на личный кошелёк (Ledger, Trezor) напрямую не разрешён — требуется промежуточный перевод на счёт иностранной лицензированной кастодиальной организации. Самостоятельное хранение криптоактивов на некастодиальных кошельках по-прежнему разрешено, но с 2 мая 2027 года вводится отчётность по операциям через такие адреса. Привычная P2P-торговля между резидентами за рубли пока не запрещена, но с 1 июля 2027 года такие сделки должны будут проводиться через регулируемых посредников. Использование криптовалюты для оплаты товаров и услуг внутри России запрещено. Налоговые обязательства (НДФЛ 13-15%) при продаже криптоактивов сохраняются.

cryptonews.ru18 мин. назад

Криптовалюта в России после 1 сентября 2026 года: как покупать, хранить и торговать по новым правилам

cryptonews.ru18 мин. назад

Прогноз цены на Raydium в октябре 2026 года: RAY удерживает прирост на 144% в сентябре, пока объемы превышают Pump.fun

Прогноз цены на Raydium (RAY) на октябрь 2026 года остается бычьим. Токен торгуется около $2.41, показав рост примерно на 105% за месяц, и может продолжить движение к $2.80-$3, если преодолеет сопротивление на уровне $2.56. Ключевой поддержкой является уровень $2 и 20-дневная скользящая средняя. Исторически RAY заканчивал октябрь с ростом в трех из пяти лет, при этом текущий месячный прирост уже превышает историческую медиану. Рост связан с резким увеличением доходов протокола — с $1.4 млн в августе до более чем $7 млн в сентябре. Основным драйвером стал переход платформы Stonk Fun на Raydium для запуска токенов. Кроме того, Raydium кратковременно обогнал Pump.fun по 24-часовому объему торгов. Однако аналитики отмечают риски, включая сильную зависимость доходов от одного клиента (Stonk Fun) и потенциальную цикличность активности на launchpad. В случае потери поддержки $2 есть риск коррекции к $1.58. Таким образом, октябрьский прогноз предусматривает два основных сценария: движение к $2.80 при удержании ключевых уровней или откат к $2 в случае их пробоя.

cryptonews.ru20 мин. назад

Прогноз цены на Raydium в октябре 2026 года: RAY удерживает прирост на 144% в сентябре, пока объемы превышают Pump.fun

cryptonews.ru20 мин. назад

За день отток из биткоин-ETF достиг $485 млн, обнулив октябрьские притоки

Американские спотовые биткоин-ETF столкнулись с крупнейшим с 25 июня дневным оттоком средств: в среду, 7 октября, инвесторы вывели 484,9 млн долларов. Эта сумма полностью перекрыла приток за предыдущий день (118,8 млн долларов) и обнулила все октябрьские притоки, составлявшие 321,6 млн долларов за первые четыре торговые сессии месяца. Лидерами по оттоку стали фонды от BlackRock (IBIT, 207,7 млн долларов), Fidelity (FBTC, 105,1 млн долларов) и ARK 21Shares (ARKB, 101,7 млн долларов). На этом фоне цена биткоина снизилась примерно на 1,4%, до уровня около 82 900 долларов. Параллельно спотовые ETF на основе Ethereum зафиксировали отток в 160,9 млн долларов, продолжив серию ухода средств уже седьмую торговую сессию подряд. С 29 сентября эти фонды потеряли около 569 млн долларов, причем основной вклад в отток внес продукт BlackRock (116,1 млн долларов). Текущая динамика отражает повышенную осторожность инвесторов в условиях макроэкономической неопределенности. Участники рынка внимательно следят за данными по инфляции и решениями ФРС, оценивая оптимальные направления для инвестиций.

cryptonews.ru22 мин. назад

За день отток из биткоин-ETF достиг $485 млн, обнулив октябрьские притоки

cryptonews.ru22 мин. назад

Торговля

Спот
活动图片