Автор: Zen
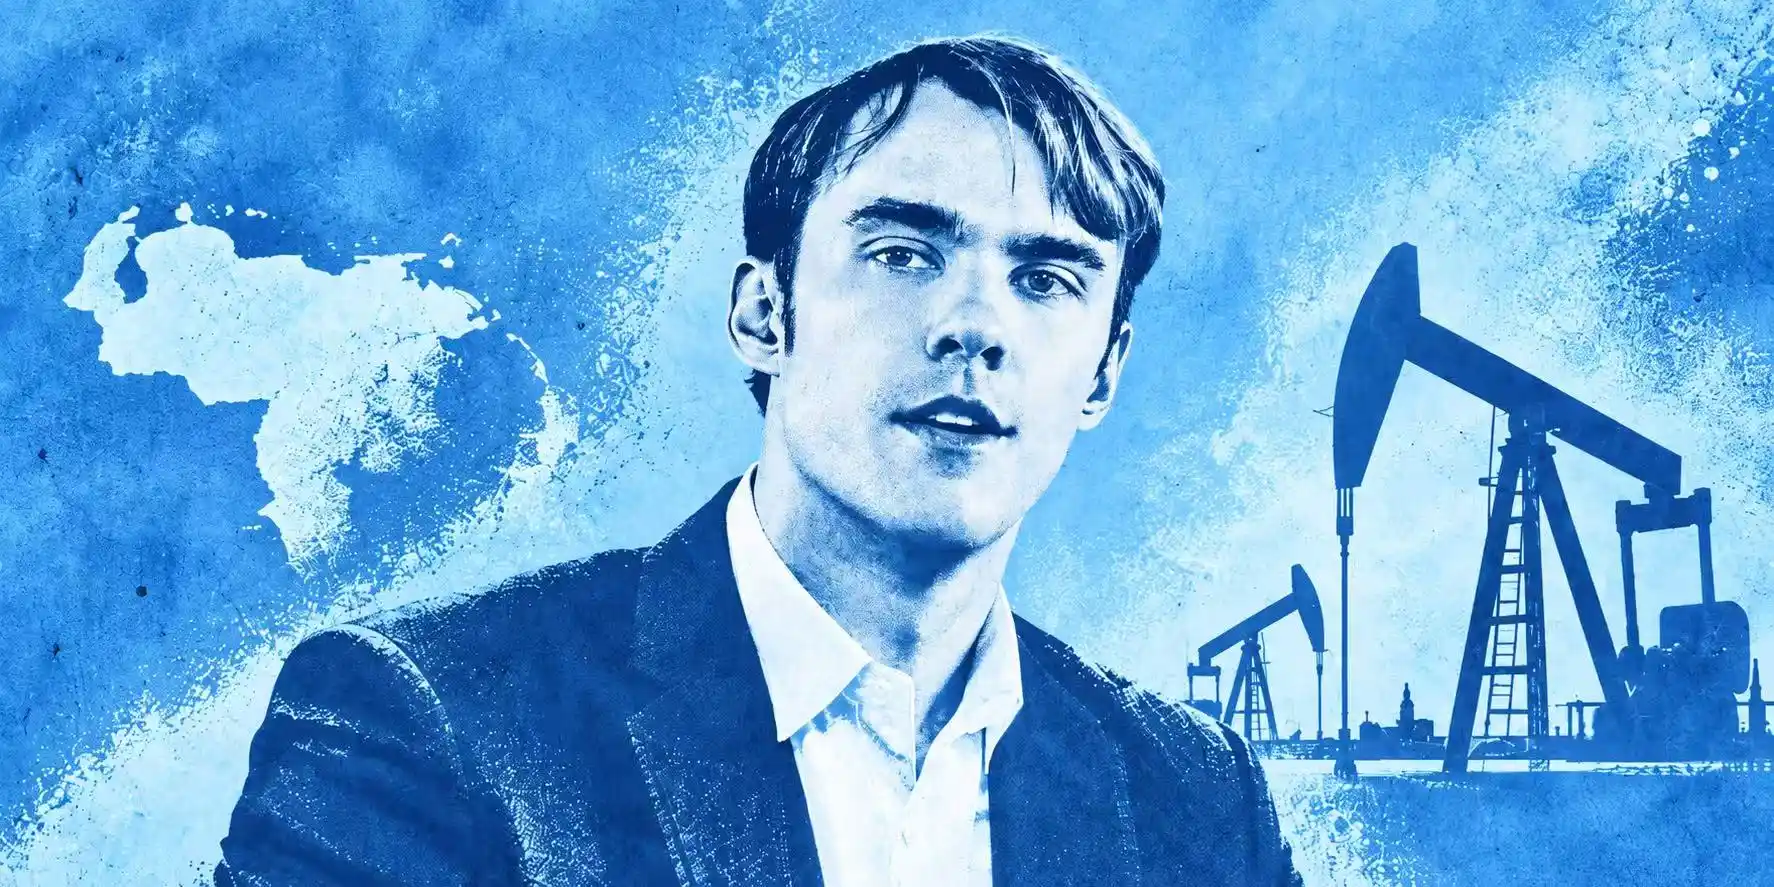
Куда инвестировать после того, как заработал достаточно денег в криптоиндустрии? Сооснователь Coinbase Фред Эрсам недавно дал неожиданный ответ: нефтяные месторождения. За последние несколько месяцев этот 38-летний криптомиллионер часто появлялся в Каракасе, столице Венесуэлы, и даже некоторое время жил в местном отеле.
После месяцев суеты, в начале сентября, Фред Эрсам наконец дождался первого «урожая». Компания Primavera Infinita, которую он основал, официально подписала с венесуэльской государственной нефтяной компанией PDVSA контракт на участие в производстве, получив возможность разработки нефтяного месторождения Бюдаре-Элотес. PDVSA поставила долгосрочную цель — увеличить добычу на этом участке до более чем 70 000 баррелей в сутки.
Это инвестиция, которую сложно связать с послужным списком Эрсама. Он работал трейдером на валютном рынке в Goldman Sachs, в 2012 году вместе с Брайаном Армстронгом основал Coinbase, а в 2018 году стал сооснователем криптоинвестиционного фонда Paradigm. Позже его инвестиционная сфера расширилась до таких передовых технологических компаний, как OpenAI, Anthropic и SpaceX.
Почему человек, накопивший состояние на цифровых активах и долгое время инвестировавший в программное обеспечение и передовые технологии, отправился в Венесуэлу с высокими политическими рисками, чтобы начать борьбу за традиционный ресурс, который человечество добывает уже более ста лет? Возможно, ответ заключается не только в нефти.
Пока старые нефтяные гиганты колеблются, Эрсам бросается в бой
Если смотреть только на ресурсный потенциал нефти, Венесуэлу невозможно игнорировать. Однако за последние двадцать лет огромные подземные ресурсы этой страны так и не превратились в соответствующий объем добычи. В конце 1990-х годов добыча нефти в Венесуэле достигала около 3 миллионов баррелей в сутки, а сейчас составляет всего 1,25 миллиона баррелей.
Длительные санкции, недостаток инвестиций, устаревшее оборудование, а также политические и правовые риски превратили эту страну, обладающую одними из крупнейших в мире разведанных запасов нефти, в особое явление в мировой нефтяной промышленности. Под землей нет недостатка в нефти, реальный дефицит — в постоянных капиталовложениях, хорошо обслуживаемой инфраструктуре, а также в постоянно утекающих технических специалистах и операционных возможностях.
Однако с 2026 года ситуация начала меняться. После ареста Мадуро американцами и назначения Делси Родригес временным президентом, отношения между США и Венесуэлой стали быстро перестраиваться. Что касается нефтяной отрасли, Венесуэла реформировала нефтяное законодательство, разрешив большему количеству частного капитала участвовать в новой модели производства; администрация Трампа же поставила нефть в центр своей стратегии в отношении Венесуэлы, с одной стороны, продвигая корректировки санкций и контрактных рамок, с другой — призывая американские энергетические компании вложить в страну около 100 миллиардов долларов.
Это сделало нефтяную отрасль Венесуэлы рынком, переживающим период переоценки институциональных условий. Страна, долгое время избегаемая мировым капиталом из-за многолетних санкций и экономического кризиса, при повторном открытии может предложить доходность, значительно превышающую доходность развитых рынков. Судя по его последующему выбору, Эрсам явно готов брать на себя риски ради этой потенциальной доходности от повторного открытия. В начале этого года он вместе с выпускником Стэнфорда, венесуэльцем Мануэлем Ирибарреном основал Primavera. В феврале они прибыли в Венесуэлу, чтобы искать инвестиционные возможности.
После встреч с руководством Венесуэлы и высшими руководителями PdVSA, их больше всего заинтересовали инвестиции с более высоким риском — нефть и газ. На самом деле, это хорошо знакомая венчурным инвесторам структура ставок, и именно она привлекла Эрсама. Это не поиск 10%-ного недооцененного актива на стабильном, прозрачном рынке, а принятие высокой вероятности провала в месте, куда большинство инвесторов боится заходить, в обмен на значительное пространство для переоценки активов после институциональных изменений.
Однако вода, сулящая потенциально высокую доходность, слишком глубока, и не все готовы в нее войти. Фактически, Трамп призывал такие компании, как ExxonMobil, ConocoPhillips и Continental Resources нефтяного магната Гарольда Хэмма, инвестировать 100 миллиардов долларов, но эти старые энергетические гиганты оставались на месте.
Компании ExxonMobil и Conoco, которые когда-то активно работали в Венесуэле, в эпоху Чавеса пережили национализацию активов, и эти исторические претензии также делают их более чувствительными к вопросам прав собственности, арбитража и к тому, будет ли следующее правительство по-прежнему признавать текущие контракты.
Конечно, не все нефтяные гиганты столь осторожны. Компания Chevron, работающая в Венесуэле десятилетиями, в начале сентября объявила, что в ближайшие пять лет вложит 70 миллиардов долларов в венесуэльские нефтяные месторождения, надеясь увеличить там свою добычу примерно до 600 000 баррелей в сутки. По словам информированных источников, условия контракта нового совместного предприятия Chevron и PdVSA, как ожидается, будут очень выгодными, что, по их мнению, снизит риски дальнейших инвестиций в страну.
«Беспорядочный захват земель никому не приносит пользы»
В ходе этого раунда открытия венесуэльской нефти, помимо старых энергетических компаний, таких как Chevron, появился ряд более мелких, более склонных к риску независимых нефтегазовых компаний и нового капитала. Их происхождение различно, но у них есть заметная общая черта — они в той или иной степени связаны с Трампом и его политической сетью.
Эрсам редко высказывается публично о своих политических взглядах, но, согласно записям о сборах средств, он пожертвовал 1 миллион долларов инаугурационному комитету Трамп-Вэнс, установив связи с администрацией Трампа, и в настоящее время является членом Президентского совета по науке и технологиям США. Для нефтяного проекта, который сильно зависит от политики санкций США, внутреннего законодательства Венесуэлы и развития двусторонних отношений, такая политическая вовлеченность сама по себе является важным ресурсом. Она может значительно снизить информационную асимметрию и изменить оценку инвесторами рисков изменения политического курса.
Подобные связи наблюдаются и у других новых игроков. Компания Aspect Holdings из Денвера уже подписала контракт с венесуэльской государственной нефтяной компанией PdVSA на участие в местных технологических исследованиях. Aspect — это частная энергетическая инвестиционная и разведочная компания, основанная миллиардером Алексом Кранбергом, который долгое время был крупным донором Республиканской партии.
Другая компания, пытающаяся выйти на рынок Венесуэлы, Sable Offshore, управляется ветераном нефтяной отрасли Джимом Флоресом. У Sable более традиционный энергетический бэкграунд, но у нее также есть заметные точки пересечения с администрацией Трампа. Ранее, когда калифорнийские регулирующие органы выступили против восстановления нефтедобычи у побережья Санта-Барбары, Sable в конечном итоге получила поддержку на федеральном уровне благодаря исполнительному указу, подписанному Трампом, что позволило продолжить проект.
Более типичным примером является компания Hunt Oil из Далласа. 18 августа она подписала с Венесуэлой контракт на участие в производстве, чтобы участвовать в разработке и увеличении добычи двух нефтегазовых месторождений, Каро и Карисито, на востоке страны. Hunt Oil не является новичком в нефтяной отрасли, а представляет собой независимую энергетическую компанию с десятилетним опытом разработки нефти и газа. Семья Хантов, стоящая за ней, давно поддерживает Трампа и Республиканскую партию.
Однако, скорее, чем «распределение» нефтяных месторождений Венесуэлы администрацией Трампа, эти американские капиталы просто больше верят в то, что текущее окно политических возможностей сохранится, и более готовы брать на себя сопутствующие риски. Напротив, для таких старых гигантов, как ExxonMobil и ConocoPhillips, их нерешительность связана не с незнанием Венесуэлы, а с чрезмерным знанием. Именно потому, что они пережили национализацию активов, долгий арбитраж и смену санкций, они более осторожны в вопросах стабильности прав собственности и последовательности политики.
Этот контраст уже вызывает настороженность внутри венесуэльской нефтяной отрасли. Некоторые опытные специалисты сомневаются, обладают ли эти новые игроки достаточными финансовыми средствами и профессиональными возможностями для работы со сложными проектами по добыче тяжелой нефти в Венесуэле. Местная сырая нефть имеет высокую вязкость, инфраструктура устарела, и для разработки и транспортировки требуются постоянные вложения; кроме того, огромный долг Венесуэлы может заставить банки с осторожностью относиться к проектному финансированию, и многие инвестиции в конечном итоге будут больше зависеть от инвесторов в акционерный капитал.
Венесуэльский оппозиционер, бывший член совета директоров PdVSA Педро Буррелли считает, что месторождения должны передаваться компаниям, обладающим достаточным капиталом и опытом реализации сложных проектов, а не быстро распределяться при открытии политического окна. По словам Буррелли, нынешний беспорядочный захват земель никому не приносит пользы.
Ставка на период открытого политического окна
Возникает вопрос: как должен действовать инвестор, такой как Фред Эрсам, который никогда не был вовлечен в нефтяную отрасль и теперь вышел на самый сложный венесуэльский рынок?
Наиболее знакомый в венчурных инвестициях метод заключается в том, что капитал сначала находит недооцененные активы или предпринимателей, а затем решает последующие проблемы через найм управленческой команды, дополнительное финансирование и интеграцию ресурсов. Эрсам явно пытается воспроизвести этот подход. Не имея собственного опыта в нефтегазовой отрасли, он уже привлек профессиональную команду, включая ветерана нефтяной отрасли Дхираджа Верму.
Но разница между нефтяным месторождением и софтверной компанией заключается не только в противопоставлении «тяжелых» и «легких» активов. То, что действительно их различает, — это способы вложения капитала и сроки его возврата.
Для софтверной компании средства после поступления могут быстро превратиться в расширение команды и рынка. Если рост не соответствует ожиданиям, можно сократить убытки, уволив сотрудников, сократив инвестиции, скорректировав продукт или даже сменив направление. Многие расходы хотя и дороги, но новые вложения, как правило, легче вкладывать поэтапно, сокращать или перенаправлять.
Логика нефтяной отрасли совершенно иная. Будь то ремонт скважин, строительство трубопроводов, обновление оборудования или совершенствование систем хранения и транспортировки — все это требует значительных первоначальных капиталовложений до того, как добыча действительно начнется. Причем многие из этих инвестиций в значительной степени необратимы. Будет ли проект прибыльным, зависит от того, сможет ли он в течение следующих нескольких лет стабильно производить, экспортировать, осуществлять расчеты и в конечном итоге окупить первоначальные вложения.
А для Эрсама и его Primavera самая большая риск может быть связан не столько с самой нефтяной технологией, сколько с несоответствием между сроком окупаемости и политическим циклом. Проект на нефтяном месторождении может потребовать многих лет для выхода на стабильную окупаемость, но за это время могут измениться санкционная политика США в отношении Венесуэлы, местное нефтяное законодательство, условия исполнения контрактов и двусторонние отношения.
Стоит отметить, что в новых условиях для Chevron даже включено право на международный арбитраж. Это как раз и показывает, что зрелые нефтяные компании действительно заботятся о том, останется ли контракт, подписанный сегодня, действительным через пять или десять лет после вложения миллиардов долларов. Потому что никто не может гарантировать, что условия сегодняшнего контракта будут выполняться через пять лет. И именно поэтому другие традиционные нефтяные гиганты особенно осторожны в отношении Венесуэлы.
С этой точки зрения, Эрсам ставит не только на то, сколько дополнительной нефти можно добыть на участке Бюдаре-Элотес, но и на то, как долго останется открытым текущее политическое окно.
Новые деньги цифровой эпохи в итоге возвращаются к самым традиционным активам
Отвлекаясь от ставки Эрсама на политический климат Венесуэлы, само по себе инвестирование в традиционную энергетику также представляет собой интересное явление в криптоиндустрии. Если рассматривать только Primavera, это все еще можно понимать как личную авантюру криптомиллионера. Но если отодвинуть фокус от Эрсама, можно заметить, что подобные предпочтения в активах не являются полностью изолированными.
В феврале этого года сооснователь BitMEX Артур Хейс необычно публично раскрыл структуру своих активов. Помимо криптоактивов, таких как BTC, ETH, ZEC и HYPE, его портфель акций включает золотодобывающие, серебряные, медные и урановые компании, крупные нефтяные компании, латиноамериканские энергетические предприятия и оборонные компании, а также прямое владение физическим золотом.
Эта структура активов демонстрирует заметное изменение: для человека, накопившего состояние на криптовалютах, биткойн, золото, медь, уран и нефть не являются взаимоисключающими активами, а сосуществуют в одном портфеле.
В этом отношении компания Tether, чья годовая прибыль измеряется десятками миллиардов долларов, зашла еще дальше. В 2025 году эмитент USDT получил чистую прибыль, превышающую 100 миллиардов долларов. По состоянию на конец того же года компания заявила, что созданный ею за счет собственной прибыли и избыточного капитала независимый инвестиционный портфель уже превысил 200 миллиардов долларов и охватывает такие отрасли, как ИИ, энергетика, драгоценные металлы, сельское хозяйство, земля и связь.
Самая типичная инвестиция Tether также произошла в Южной Америке. В 2024 году Tether сначала купила примерно 9,8% акций агрохолдинга Adecoagro за 100 миллионов долларов; в 2025 году продолжила публичное предложение о выкупе акций за наличные и в итоге увеличила долю владения до 70%. Только последнее предложение по 49 597 000 акций по цене 12,41 доллара за акцию потребовало денежных расходов в размере около 615 миллионов долларов.
Получение Tether контроля над Adecoagro — это не попытка вывести ее на блокчейн, упаковав в сельскохозяйственный проект RWA, а реальное владение традиционной компанией с землей, фермами, перерабатывающими заводами и энергетическими объектами. Adecoagro управляет в Бразилии более 200 000 гектарами плантаций сахарного тростника, владеет тремя сахарными заводами, производит сахар, этанол и электроэнергию; в Аргентине и Уругвае также занимается выращиванием риса, молочным животноводством и другим бизнесом. Ее сахарные заводы могут использовать отходы сахарного тростника для когенерации тепла и электроэнергии, продавая излишки электроэнергии в местную сеть после удовлетворения собственных потребностей.
Это даже создает интересную инверсию. В последние годы криптоиндустрия много говорила об «активах реального мира», исследуя, как перенести реальные активы в блокчейн. Сделка Tether пошла по другому пути: вместо того чтобы сначала упаковать сельскохозяйственные активы в токены, она напрямую получила контроль над агропромышленной и энергогенерирующей компанией.
С этой точки зрения, Хейс, Tether и Эрсам фактически представляют три разных подхода: получение экспозиции к ценам на ресурсы через акции, прямое получение контроля над реальным производственным предприятием и личное участие в эксплуатации нефтяного месторождения. Это не строгая последовательность, но вместе они показывают, что интерес криптокапитала к реальным активам уже не ограничивается вопросом «как токенизировать актив», а также проявляется в более традиционных формах владения и управления.
Фактически, то, что капитал в конечном итоге течет в энергетику, металлы и землю, не является полностью случайным. Все эти активы обладают редкостью, совершенно отличной от криптоактивов. Лимит в 21 миллион биткойнов записан в коде, а ограничения предложения для нефтяных месторождений, шахт и земли записаны в геологии, географии и долгих циклах разработки. Первое — это искусственно созданная, но высоконадежная цифровая редкость, второе — физическая редкость, которую трудно изменить в краткосрочной перспективе с помощью капитала и технологий.
А венесуэльская авантюра Фреда Эрсама — лишь самый крайний пример этого. Он начал с системы богатства, почти полностью состоящей из кода и сетей, и в итоге поставил реальные деньги на месторождение, которое требует многолетних инвестиций, которое нельзя выдернуть из земли и судьба которого зависит одновременно от геологии и политики.
Криптовалюты могут очень быстро создавать и перемещать богатство, но когда часть этого богатства начинает искать более долгосрочное и масштабное пристанище, ему в конечном итоге приходится искать окончательный якорь в физических объектах, у которых нельзя выдернуть сетевой кабель.