Автор: Aleks Larsen, генеральный партнер Blockchain Capital
Компиляция: Chopper, Foresight News
Финансовая отрасль долгое время сталкивалась с высокими затратами на инкапсуляцию активов. Каждый класс активов имеет собственный носитель и работает в своей собственной системе: ипотечный кредит представляет собой совокупность бесчисленных контрактов, PDF-файлов, баз данных и сервисных соглашений; доля в частном фонде соответствует соглашению о подписке и записи в таблице агента по передаче; акции хранятся в нескольких цепочках записей у брокеров, депозитариев и кастодианов — примеров бесчисленное множество.
Когда активы передаются между разными учреждениями, часто требуется их разборка и проверка, сверка и расчет, а затем повторная инкапсуляция для адаптации к системе принимающей стороны. Корень большого объема избыточной работы заключается в том, что разные учреждения сохраняют свои независимые записи данных для одного и того же базового актива и одного и того же сертификата доходности.
В глобальном масштабе такая рыночная фрагментация приводит к огромным скрытым социальным издержкам. Глобальный баланс содержит огромное количество активов, но для свободного перемещения подавляющего большинства активов между учреждениями требуются значительные операционные затраты на кастомизацию. Это трение препятствует перетоку капитала к новым предприятиям, инфраструктурным проектам, жилой недвижимости и другим продуктивным сферам.
Токенизация решает эту проблему в корне. Токен дает активу или финансовому сертификату доходности стандартизированный интерфейс взаимодействия, читаемый машиной. Как только актив может быть идентифицирован и использован в общей сети, биржи, платформы кредитования, кастодиальные службы, сервисные провайдеры активов и приложения могут напрямую подключаться к активам, не создавая с нуля всю финансовую инфраструктуру снова и снова. В конечном счете рынки капитала будут работать на основе универсальной программируемой инфраструктуры, а затраты на трение при передаче, расчетах и мобилизации активов будут значительно снижены.
Чтобы понять логику того, как токенизация перестраивает мир, контейнер — самая подходящая аналогия.
Как контейнер породил современные глобальные цепочки поставок
До 1960-х годов товары перевозились самыми разными способами: кофе в мешках, машины в деревянных ящиках, хлопок в тюках, сырая нефть в бочках. Каждый тип товара имел свои особые требования к погрузке-разгрузке, и все грузы перемещались в портах вручную. Опытные портовые рабочие владели уникальным набором навыков: плотная укладка, равномерное распределение веса, крепление груза, чтобы избежать повреждений и смещения во время морской перевозки. Фундаментальная причина существования этого громоздкого процесса заключалась в отсутствии единого погрузочного контейнера для мировой торговли. Непосредственным следствием было то, что время стоянки судов в портах даже превышало время морского перехода. Генеральные грузы многократно перегружались, пересчитывались между судами, грузовиками, поездами и складами, постоянно возникали проблемы с повреждениями, поломками, потерей и кражей.
В 1956 году предприниматель из Северной Каролины Малькольм Маклин переоборудовал танкер «Ideal-X», который отправился из порта Ньюарк в Хьюстон с грузом стандартизированных контейнеров. По прибытии в пункт назначения грузовики могли забрать контейнеры напрямую, не открывая их. Стоимость погрузки одной тонны на «Ideal-X» была значительно ниже, чем при традиционной генеральной перегрузке. Так родился современный морской контейнер.
В последующие два десятилетия контейнеры получили единый стандарт ISO, вся цепочка поставок была перестроена вокруг ящиков, и каждый этап стал специализированным. Судостроители разработали вертикальные трюмные ячейки для безопасного штабелирования контейнеров; краны были модернизированы для быстрой погрузки-разгрузки, адаптированной к стандартным контейнерам; шасси грузовиков и железнодорожные вагоны стали производиться по единым размерам и конструкции крепления; порты превратились в гигантские транзитные узлы, перемещая стандартизированные контейнеры между различными видами транспорта.
Первостепенным эффектом стало резкое снижение транспортных затрат (как временных, так и денежных). Сроки доставки грузов из Австралии в Европу значительно сократились, а грузоподъемность судов увеличилась в четыре раза. Номенклатура торговли стала смещаться в сторону готовой продукции и промежуточных товаров; компании начали распределять производственные процессы по разным странам; появились новые логистические провайдеры, координирующие усложняющуюся глобальную сеть, и масштабы цепочек поставок быстро росли.
Во-вторых, значительно выросла экономическая активность. По оценкам Всемирного банка, в течение пятнадцати лет после одновременного внедрения контейнерных перевозок обеими сторонами торговли, объем двусторонней торговли между развитыми странами значительно увеличился. Благодаря реструктуризации вокруг контейнеров и сопутствующей инфраструктуры, глобальные цепочки поставок смогли масштабироваться, что привело к быстрому росту мировой экономики.
Токен — это контейнер в финансовой сфере
Токен — это контейнер, несущий финансовые сертификаты доходности. Он загружает не физические товары, а различные экономические права и состояния: право собственности на актив, права на передачу, правила распределения денежных потоков, ограничения доступа, а также логику взаимодействия, доступную для вызова программным обеспечением.
Как только актив получает стандартизированный интерфейс, читаемый машиной, биржи могут выставлять его на торги, кредитные рынки могут использовать его в качестве объекта финансирования, кастодианы могут хранить его, а кошельки автоматически распределять денежные потоки. Различные программные приложения могут идентифицировать актив и выполнять торговые правила, не требуя индивидуальной интеграции с каждым партнерским учреждением. В этом заключается фундаментальное различие между токенизацией и простой оцифровкой документов или добавлением новых записей в базу данных: все участники рынка могут рассматривать токен как унифицированный интерфейс работы с активом. Когда этот эффект накапливается во всей экосистеме, высвобождаемая энергия будет колоссальной.
Стейблкоины — самый наглядный пример, демонстрирующий потенциал токенизации. Межбанковские переводы через традиционную банковскую систему часто занимают несколько дней, в то время как стейблкоины могут осуществлять глобальные переводы за секунды с практически нулевой стоимостью сделки. Основой для всего этого служит то, что огромное количество бирж, кастодианов, сервисов on/off-ramp, платежных систем и кошельков по всему миру признают этот токенизированный интерфейс. Они и есть новые финансовые порты, краны, грузовики, поезда и океанские суда, перемещающие ценность через токены. Эта инфраструктура изначально строилась для Bitcoin и Ethereum, но после формирования системы стейблкоины и другие токены смогли повторно использовать эту сеть. Успех стейблкоинов привлек больше пользователей, ликвидности, приложений и инфраструктуры, а последующие выпущенные токены также выиграют от растущего сетевого эффекта.
Источник: rwa.xyz
Результаты очевидны: в обращении находится огромное количество стейблкоинов, которые обрабатывают колоссальные объемы транзакций и переводов, а скорость оборота средств намного превышает скорость традиционных денежных агрегатов M1 и M2. Стоимость международных переводов снизилась на порядок, и огромное количество людей по всему миру получило стабильный доступ к долларовой платежной системе. Стейблкоины уже доказали ценность этой долларовой сети, достигнув качественного скачка в стоимости, скорости и охвате, и объем экономической активности, генерируемый каждым долларом, вырос в разы.
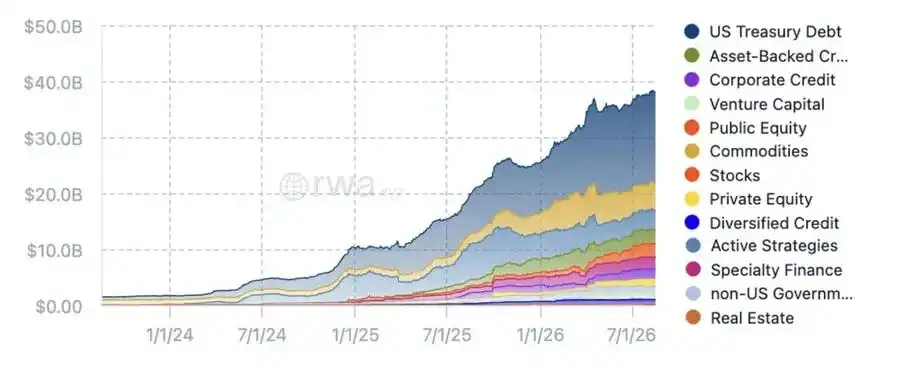
Сегодня этот пул высоколиквидных долларовых средств привлекает все больше активов для подключения к каналам депозитов в стейблкоинах. Текущий объем токенизированных активов RWA вырос примерно в 10 раз по сравнению с двумя годами ранее, и темпы роста продолжают ускоряться. Объекты охватывают казначейские облигации США, фонды денежного рынка, товары, частный кредит, акции и различные фондовые доли, охватывая глобальные и разнообразные рынки.
Рынки капитала будут перестроены вокруг токенов
Подобно тому, как глобальные цепочки поставок перестроились вокруг контейнеров, глобальные рынки капитала в будущем также будут перестроены вокруг токенов. Сектор DeFi уже демонстрирует первые наброски. Проект Aave V4 из нашего портфеля позволяет квалифицированным держателям токенов закладывать активы для получения плавающего процентного кредита на рынке кредиторов. Протокол имеет встроенные правила транзакций, и сам актив определяет критерии доступа. Это полностью меняет структуру традиционного кредитования. Сегодня, чтобы получить кредит под залог актива, физическое или юридическое лицо сначала обращается в финансовое учреждение. Учреждение контролирует доступ, проверяет заемщика по своим процессам управления рисками и предлагает финансовые продукты через собственные каналы. Финансовые услуги зависят от партнерских отношений с учреждениями.
В экосистеме Aave единственным критерием для определения доступа является сам актив. Смарт-контракт идентифицирует токен, выполняет прозрачные правила и напрямую подключается к рынку капитала. Связь между владельцем актива и финансовыми услугами полностью меняется на противоположную: финансовая возможность прикрепляется к самому активу, а не к отношениям между пользователем и учреждением.
Другими словами, токены дают активам исполняемую способность, подобную программному обеспечению. Как только актив подключается к публичному блокчейну и распознается всей сетью, различные приложения могут конкурировать, чтобы добавлять ему дополнительные услуги: биржи обеспечивают торговую ликвидность, кредитные рынки предоставляют возможности финансирования, кошельки автоматически распределяют денежные потоки и так далее. Эмитенту актива нужно провести размещение на блокчейне всего один раз, не создавая отдельную систему для каждого сценария использования.
Это кардинально изменит бизнес-модель финансовых учреждений. В настоящее время банки, брокеры и управляющие компании объединяют кастодиальные услуги, андеррайтинг, услуги ликвидности, управление активами, комплаенс-проверки в единый пакет и распределяют их в рамках закрытой продуктовой экосистемы. Криптосети, напротив, способствуют разделению этих видов деятельности и их независимой, специализированной работе. Одно учреждение отвечает за выдачу кредитов и управление ими после выдачи, другие предоставляют капитал, оценку рисков, торговые услуги, страховое покрытие или сопутствующие сервисные приложения. Активы свободно перемещаются между модульными услугами через единый интерфейс, не требуя повторного ввода и создания в системе каждого поставщика услуг.
Центр конкурентного преимущества смещается с крупных учреждений на открытые сети. В традиционной финансовой системе крупные учреждения могут охватывать больше продуктов, потому что они могут нести фиксированные затраты на инфраструктуру для каждого класса активов и каждой клиентской группы. В публичных криптосетях значительная часть базовой инфраструктуры является общим ресурсом. Новые поставщики услуг могут подключаться к активам, капиталу и пользователям, не перестраивая с нуля бухгалтерские книги, биржи, кастодиальные и расчетные системы, что значительно снижает порог входа и операционные расходы.
Сетевой эффект стейблкоинов уже вошел в положительную спираль. Рынки капитала будут постепенно трансформироваться в открытые сети, в которых множество специализированных финансовых услуг будут работать вокруг токенизированных активов. В новой парадигме учреждения будут соревноваться в качестве капитала, андеррайтинговых способностях, уровне управления рисками, управлении активами и силе дистрибуции, а не в праве собственности на эксклюзивные базы данных или монополии на единственный канал доступа пользователей к рынку.
Все глобальные балансы в конечном итоге окажутся на блокчейне
Самым важным результатом этой трансформации станет создание безграничного глобализированного рынка капитала.
Сегодня рынки капитала сдерживаются узкими местами, созданными крупными учреждениями. Подавляющее большинство частных лиц и предприятий не могут напрямую выходить на рынки капитала, они вынуждены выбирать из ограниченного списка продуктов, которые учреждения готовы предложить. Учреждения самостоятельно решают, какую клиентуру обслуживать, какие регионы охватывать, какие классы активов включать и какие объемы сделок допускать.
Инвесторы сталкиваются с обратными ограничениями: они не могут свободно инвестировать во все активы мира, а только в те инструменты, которые учреждения андеррайтировали, упаковали и подготовили для дистрибуции.
В итоге подавляющая часть мировой экономической стоимости оказывается за пределами существующих рынков капитала. Мелкая дебиторская задолженность, местные инфраструктурные проекты, частные предприятия, кредиты на развивающихся рынках, нестандартные денежные потоки — даже если они сами по себе представляют экономическую ценность, эти активы слишком фрагментированы, географически разбросаны или малы по объему, чтобы высокие операционные издержки традиционных финансов могли сделать их финансирование экономически целесообразным. Инвестиционные возможности реальны, предложение капитала также достаточно, но между ними отсутствует связующая сеть.
Токенизация меняет все это, предоставляя активам стандартный интерфейс, который позволяет им быть обнаруженными в глобальном масштабе. Когда финансовая система будет перестроена вокруг этого нового интерфейса, затраты на участие для всех значительно снизятся. Финансы станут нативной способностью программного обеспечения, и приложения верхнего уровня смогут углубляться в нишевые классы активов и региональные рынки, достигая сфер, недоступных для традиционных финансов. Бизнес-процессы, которые ранее не могли получить доступ к высококачественным финансовым услугам, смогут легко внедрять функции оплаты, финансирования оборотного капитала, управления залоговым обеспечением, управления казначейством, и множество неиспользуемых «спящих активов» смогут подключиться к ончейн-рынкам капитала. Объективно говоря, токенизация не может сделать совершенно нежизнеспособные для финансирования активы вдруг привлекательными для капитала, но множество качественных активов, которые в настоящее время изолированы системой, в будущем могут участвовать в рыночных операциях.
Искусственный интеллект еще больше усилит эту трансформацию, взяв на себя различные операционные задачи. ИИ-агенты смогут оценивать активы, определять цену риска, распределять капитал, управлять залоговым обеспечением, осуществлять расчеты по сделкам на глобальном машиночитаемом рынке, непрерывно снижая стоимость финансовых услуг. Сочетание искусственного интеллекта с криптоплатежными каналами превратит кастомизированные, периодически работающие торговые площадки в круглосуточные, глобализированные, автоматизированные рынки, создавая тем самым больше возможностей по всему миру и разрушая институциональные барьеры для капитала.
Распределение капитала — один из ключевых инструментов регулирования человеческого общества. Оно определяет направления расширения компаний, масштабы внедрения технологий, места строительства жилья и заводов, формирует картину регионального экономического развития. Активы, которые для традиционной финансовой системы слишком малы, локализованы, кастомизированы или требуют слишком высоких операционных затрат, становятся коммерчески жизнеспособными для андеррайтинга, когда затраты на подключение, финансирование и управление резко падают.
Это и есть глубокое преобразование, принесенное контейнерами. Контейнеры сделали экономически целесообразными совершенно новые модели торговли и производства. Товары можно производить в регионах с наименьшими затратами, собирать в других местах и продавать по всему миру, при этом совокупные затраты на координацию цепочки поставок значительно снижаются.
Токены повторят ту же трансформацию для капитала. В ближайшие десятилетия глобальные балансы превратятся из изолированных друг от друга реестров записей в открытый рынок, который программное обеспечение может автономно обходить, позволяя капиталу свободно течь в соответствии со стоимостью самих активов, а не ограничиваясь тем, кто контролирует финансовые каналы. Стейблкоины уже показали нам пример: эта система способна привести к огромному расширению глобальных рынков капитала и достижению беспрецедентных сфер.