Американский фондовый рынок снова открылся после длинных праздников, но настроения рынка не продолжили прежний аппетит к риску.
8 сентября данные BiyaPay показывают, что все три основных индекса США закрылись в минусе: Dow Jones упал на 1.2%, S&P 500 — на 0.6%, Nasdaq — на 0.3%. На первый взгляд, это обычная коррекция, но самое интересное заключается в том, что на фоне падения индексов в секторе полупроводников произошло явное разделение. Акции Intel выросли примерно на 9%, AMD — почти на 6%, Qualcomm, Broadcom и ASML также показали рост разной степени. С другой стороны, Nvidia упала примерно на 2%, акции компаний, связанных с памятью, таких как Micron и SanDisk, показали более слабые результаты.
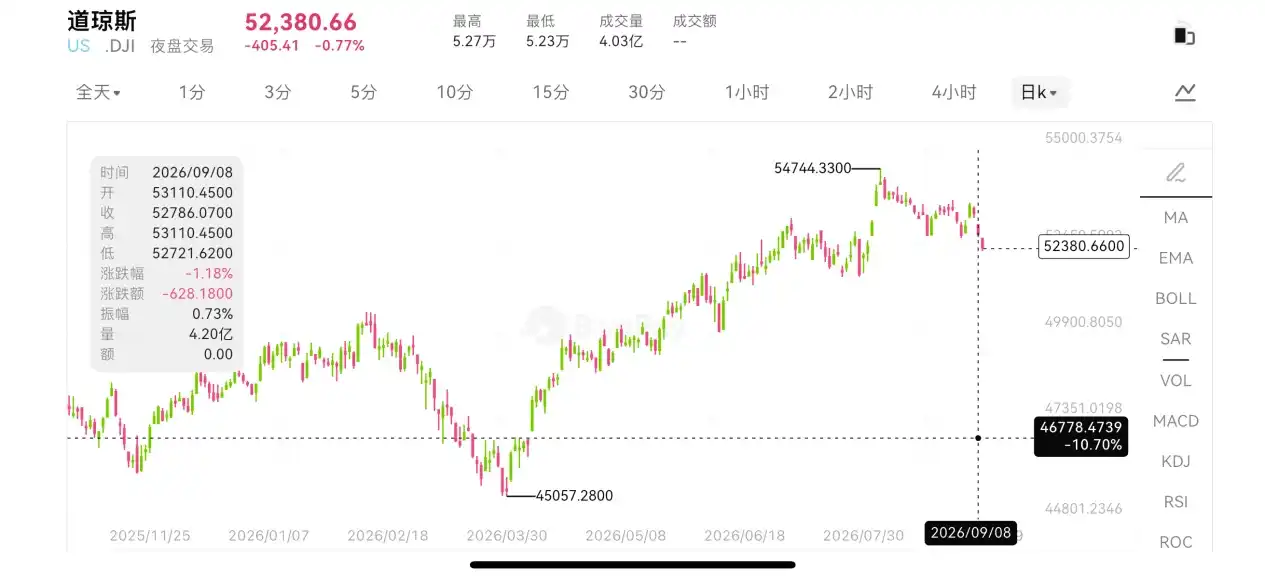
Подобные движения рынка легче всего вводят в заблуждение. Если смотреть только на индексы, можно подумать, что технологические акции охлаждаются; если смотреть только на отдельные акции, можно увидеть, что деньги не ушли из AI и чипов, а быстро переключаются между разными направлениями. Особенно когда рынок одновременно испытывает давление со стороны цен на нефть, доходности казначейских облигаций США, ожиданий ФРС и цепочки поставок AI, легко упустить настоящие сигналы, если рассматривать только один рынок.
При анализе подобных рыночных движений удобнее наблюдать за несколькими активами одновременно. Например, в приложении BiyaPay можно одновременно следить за такими акциями США, как Intel, AMD, Qualcomm, Nvidia, а также за изменениями в активах на рынках Гонконга, BTC, ETH, золота, нефти и других. BiyaPay, будучи глобальной платформой для диверсификации активов, охватывает множество сценариев работы с различными активами, включая цифровые активы, акции США, акции Гонконга, обмен валют и другие, что делает ее более подходящей для наблюдения за изменениями цен на разных рынках. Для таких волатильных периодов ключевым является не следовать за ежедневными колебаниями, а понимать, что именно торгуют деньги: ставки, инфляцию, заказы на AI или аппетит к риску.
Это говорит о том, что деньги не просто уходят из AI и чипов, а перераспределяются в поисках нового направления.
В последнее время торговля технологическими акциями в США была сильно сконцентрирована вокруг таких ключевых слов, как Nvidia, AI-серверы, чипы памяти и капитальные затраты на вычислительные мощности. Однако, когда цены на нефть снова пошли вверх, доходность казначейских облигаций США выросла, и приближается заседание ФРС в сентябре, терпимость рынка к активам с высокой оценкой снижается. В такие моменты деньги охотнее ищут два типа компаний: те, у которых есть четкие заказы или подтверждение клиентами, и те, у которых логика восстановления прибыли более понятна.
Именно эта логика лежит в основе того, что Intel, Qualcomm и AMD снова привлекли внимание инвесторов.
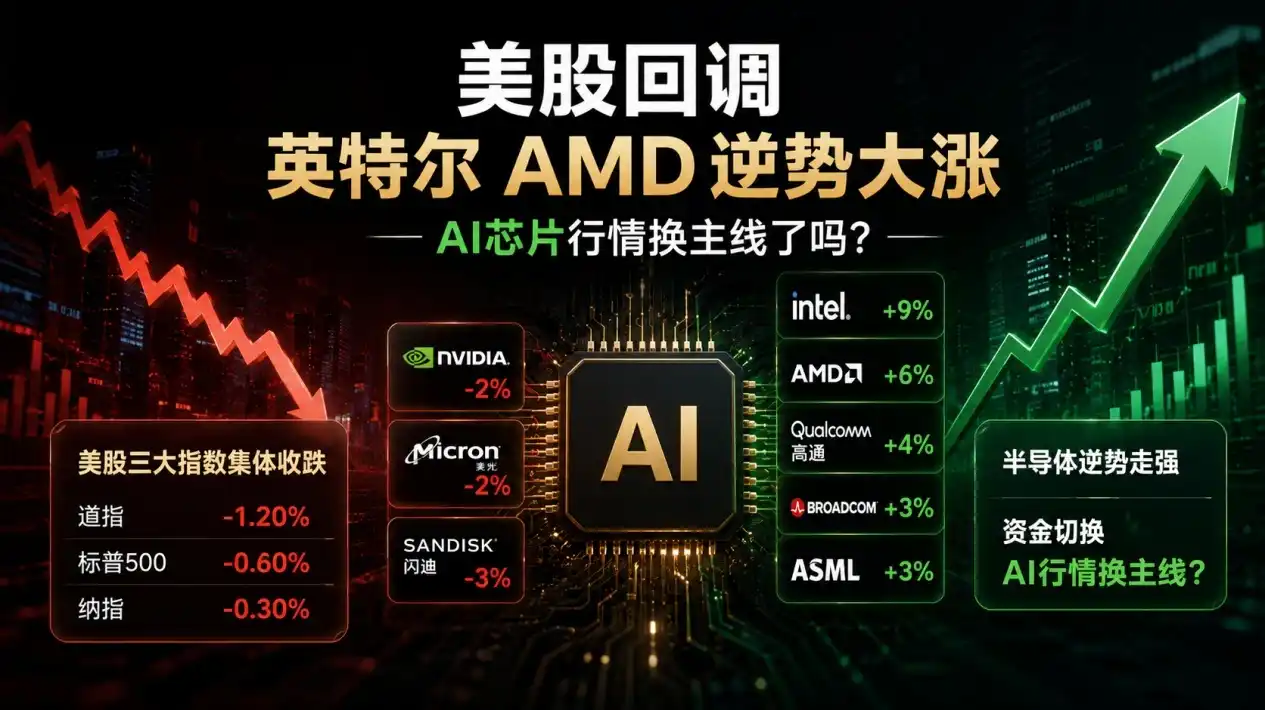
Почему акции чипмейкеров могут расти на фоне давления на рынок?
Давление на американский фондовый рынок в этом раунде в первую очередь исходит из макроэкономики.
Нефть марки Brent вплотную приблизилась и ненадолго пробила отметку в 100 долларов за баррель, а WTI поднялась выше 90 долларов. Рост цен на нефть снова подстегнет инфляционные ожидания, а если инфляция станет более устойчивой, ФРС будет сложнее быстро перейти к смягчению денежно-кредитной политики. В то же время доходность 10-летних казначейских облигаций США выросла примерно до 4.8% в районе, а доходность 30-летних облигаций также находится на высоком уровне. Для американского фондового рынка давление в первую очередь ложится на оценку, когда факторы цены на нефть, инфляции и процентных ставок накладываются друг на друга.
Логично было бы предположить, что технологические акции должны быть более чувствительны, поскольку оценка многих быстрорастущих компаний основана на будущих денежных потоках. Чем выше процентные ставки, тем менее привлекательны дисконтированные будущие прибыли. Но в этот раз Nasdaq упал меньше, чем Dow Jones, а полупроводники даже показали рост вопреки тренду, что говорит о том, что рынок не «рубит» технологии в целом, а переключается на другую структуру.
На самом деле деньги торгуют тем, кто может продолжать обосновывать рост в условиях высоких процентных ставок, чье повышение цен, заказы, клиенты и продуктовые дорожные карты легче превращаются в прибыль.
Рост Intel — не просто восстановление настроений
Рост Intel в этот раз, на первый взгляд, был вызван новостями о ценах и ожиданиями прибыли.
DigiTimes сообщил, что Intel может снова поднять цены на ПК-процессоры в октябре, примерно на 10%. Эта новость вызвала резкий рост акций Intel, и они стали одними из лучших по результатам дня в индексе S&P 500. Следует отметить, что Intel официально не прокомментировала эту информацию, поэтому ее пока нельзя считать официальным руководством компании. Но рынок был готов купить акции, что указывает на то, что инвесторы начали обращать внимание на возвращение ценовой мощи Intel.
Это очень важно.
За последние несколько лет основной проблемой Intel была не нехватка выручки, а давление на оценку из-за маржи прибыли, производственных затрат и конкуренции. Теперь, если цены на процессоры растут, спрос на серверной стороне улучшается, а давление затрат постепенно передается дальше, рынок снова оценит потенциал восстановления ее прибыли. В сочетании со спросом на серверные процессоры, интерконнекты и базовую инфраструктуру со стороны AI-дата-центров, Intel больше не является просто циклической акцией традиционных ПК, а начинает оцениваться в рамках цепочки поставок AI-инфраструктуры.
Конечно, логика по Intel еще не достигла стадии полного разворота. То, что определит, как далеко может зайти восстановление ее оценки, — это не рост на 9% за день, а способность доказать в течение следующих нескольких кварталов, что рост цен не приведет к значительному снижению спроса, улучшится ли бизнес дата-центров и смогут ли передовые технологии и фаундри-бизнес уменьшить опасения рынка.
Интерес к Qualcomm — переход от мобильных устройств к AI-дата-центрам
Рост Qualcomm в этот раз имеет более выраженную логику отраслевого прироста.
Официально 8 сентября Qualcomm объявила о сотрудничестве с Amazon в рамках нескольких поколений продуктов, направленном на создание пользовательских чипов для масштабных AI-дата-центров и решений для оптического соединения, включая AI-инференс и возможности оптического соединения уровня до 1.6T. Рынок обращает внимание не только на имя клиента — Amazon, но и на возможность для Qualcomm открыть вторую кривую роста помимо мобильных чипов.
Раньше основными направлениями Qualcomm были мобильные устройства, модемы, мобильные вычисления. Но по мере того, как AI переходит на стадию инференса, дата-центрам нужны не только GPU, но и более эффективные чипы для инференса, энергоэффективные вычисления и высокоскоростные интерконнекты. Если Qualcomm сможет перенести свои преимущества в энергоэффективности, накопленные в мобильном сегменте, в дата-центры, у нее появится шанс выйти из традиционного мобильного цикла.
Однако здесь важно понимать, что потенциальный объем в 600 миллиардов долларов не равен уже подтвержденным доходам от заказов. Некоторые сообщения указывают, что это связано с варрантами Amazon и будущими условиями закупок, и превратится ли это полностью в доходы Qualcomm, будет зависеть от последующей поставки продуктов, графиков закупок клиентов и конкурентной среды. Краткосрочный рост рынка в первую очередь переоценивает сам факт выхода Qualcomm на рынок AI-дата-центров, а не полностью подтверждает ее доходы на десять лет вперед.
Почему AMD также выросла?
Рост акций AMD в большей степени связан с настроениями вокруг AI-чипов и серверной цепочки поставок.
AMD всегда находилась в微妙ном положении. Она не является абсолютным лидером в области AI, как Nvidia, но и не полностью отсутствует на этом поле. Рынок смотрит на AMD, по сути, с двух сторон: сможет ли серия AI-ускорителей MI продолжать получать крупные заказы от клиентов, и сможет ли бизнес серверных процессоров и дата-центров сохранить долю рынка.
Когда Qualcomm получает партнерство с Amazon, а Intel снова становится объектом торговли на основе ценового потенциала, AMD также включается в то же сравнение. Кто, кроме Nvidia, сможет получить достаточно большой кусок пирога в расширении AI-инфраструктуры? В этом заключается потенциал роста AMD.
Но проблема AMD также заключается в этом. Рынок дает ей не премию за определенность, а премию за догоняющего. Рынки догоняющих обычно быстро растут, но также легко откатываются из-за проблем с графиками заказов, маржой, цепочками поставок и программной экосистемой. Поэтому рост AMD нельзя оценивать только по однодневному увеличению, важнее следить, продолжает ли она выполнять обещания по доле AI в выручке, расширению клиентской базы и итерациям продуктов.
Это не отлив волны AI, а повышение требований к оценке AI
В этом разделении внутри сектора полупроводников самое важное — не то, кто вырос, а кто упал, а то, что торговля AI переходит от нарратива о единоличном лидере к более детальному ценообразованию по цепочке поставок.
На ранних этапах рынок предпочитал компании с максимальной определенностью, поэтому Nvidia, TSMC, чипы памяти и AI-серверы были главными направлениями. Но по мере роста оценок деньги начинают искать новые объяснительные рамки. Например, по Intel торгуют восстановлением цен и прибыли, по Qualcomm — новым входом в AI-инференс и дата-центры, по AMD — потенциалом замены помимо Nvidia, а по ASML и оборудованию для полупроводников — циклом расширения передовых технологий.
Это тот же AI, но позиции уже другие.
Это также объясняет, почему полупроводники могут расти вопреки общему падению рынка. Рынок не перестает беспокоиться о процентных ставках, а ищет технологические активы, которые могут лучше доказать свою ценность в условиях высоких ставок. Пока капитальные затраты на AI не опровергнуты, акции чипмейкеров не уйдут просто так, а будут переключаться между разными звеньями цепочки.
На что действительно стоит смотреть дальше?
В краткосрочной перспективе рост полупроводников вопреки тренду посылает рынку сигнал: направление AI и чипов не исчезло, просто деньги начинают искать новые точки опоры в переполненных сделках. Падение Nvidia не означает отлива волны AI; рост Intel, Qualcomm и AMD не означает полной смены направления. Более точно будет сказать, что рынок заново распределяет право на ценообразование в цепочке поставок AI.
В дальнейшем несколько переменных будут иметь ключевое значение.
Во-первых, это индекс потребительских цен (CPI) в США за август. Согласно расписанию Бюро трудовой статистики США, данные по CPI за август будут опубликованы 11 сентября. Цены на нефть уже явно выросли, и если данные по инфляции окажутся сильнее, давление на заседание ФРС в сентябре продолжит усиливаться. Во-вторых, это заседание FOMC 15-16 сентября. В настоящее время рынок по-прежнему высоко оценивает вероятность повышения ставки в сентябре, и путь процентных ставок напрямую повлияет на оценку технологических акций. В-третьих, это последующие заказы в цепочке поставок AI. Партнерство Qualcomm и Amazon, ожидания роста цен Intel, спрос на серверы AMD — все это потребует дальнейшего подтверждения в последующих отчетах о прибылях и руководствах.
Таким образом, этот рост полупроводников больше похож на структурную переоценку, чем на простое восстановление настроений.
Рост цен на нефть и повышение доходности казначейских облигаций США должны были бы оказать давление на рисковые активы; но рост полупроводников вопреки тренду показывает, что деньги по-прежнему готовы платить за AI-инфраструктуру, просто стали более разборчивыми. Компании, которые смогут продолжить демонстрировать хорошие результаты в будущем, возможно, будут не теми, кто рассказывает самые громкие истории, а теми, кто сможет связать воедино клиентов, заказы, цены и маржу прибыли.
Американский фондовый рынок в целом все еще испытывает давление, но AI-чипы не остывают. Настоящий вопрос не в том, смогут ли акции чипмейкеров продолжать расти, а в том, кто докажет в этом раунде, что инвестиции в AI в конечном итоге превратятся в денежный поток.