Автор оригинала: Чжао Ин
Источник оригинала: Wall Street News
Главный стратег по инвестициям Bank of America Securities Майкл Хартнетт предупредил, что взлет доходности глобальных облигаций до 20-летних максимумов стал главной угрозой буму капитальных затрат в сфере ИИ, а предстоящие промежуточные выборы в США могут стать спусковым крючком, который взорвет рынки.
В своем последнем еженедельном отчете «Flow Show» Хартнетт указывает, что если демократы на промежуточных выборах победят в обеих палатах Конгресса, фондовому рынку США грозит падение более чем на 10%, доллар ослабнет, доходность облигаций снизится, а пузырь ИИ окажется под угрозой схлопывания. Он охарактеризовал «разгромную победу демократов» как один из крупнейших рисков «черных лебедей» для текущего рынка, при этом инвесторы в настоящее время почти не учитывают его в ценообразовании.
Данные Polymarket показывают, что вероятность победы демократов в обеих палатах возросла до 50%, что значительно выше вероятности в 10% для республиканцев. Уровень поддержки президента Трампа в настоящее время колеблется лишь в диапазоне 35–40%, что заметно ниже среднего исторического значения в 53% за два месяца до промежуточных выборов. Эта политическая ситуация усиливает логику предупреждения Хартнетта.
Рынок облигаций первым подает сигнал тревоги
Хартнетт считает, что самым важным событием прошлой недели на рынке были не превосходящие ожидания данные по занятости, а полное отступление глобального рынка облигаций.
Доходность 10-летних казначейских облигаций США поднялась до 4,81%, приближаясь к уровню финансового кризиса 2008 года; доходность 30-летних облигаций достигла 5,31%, что является максимумом с 2007 года. В то же время доходность 10-летних японских гособлигаций впервые с 1996 года превысила 3,0%; доходность 30-летних японских облигаций составила 4,2%, что примерно в четыре раза превышает ключевую ставку Банка Японии. В Европе доходность 10-летних гособлигаций Германии выросла до 3,38%, достигнув максимума после 2011 года; спред между Францией и Германией расширился до 88 базисных пунктов, а между Италией и Германией — до 84 базисных пунктов, оба достигли уровней долгового кризиса в еврозоне 2012 года. Индекс доходности глобальных облигаций Bloomberg вырос до максимума с 2007 года, отставая от рекорда века всего на 1 процентный пункт.
Хартнетт сформулировал это явление как ключевой вывод: «Пузырь под руководством облигаций». Он считает, что доходность на длинном конце кривой, а не нарративы на фондовом рынке, является настоящим якорем для текущей торговли на тему ИИ, и указывает, что пока глобальная 30-летняя доходность не упадет ниже 5%, компании, строящие и инвестирующие в инфраструктуру ИИ, будут продолжать отставать от компаний, внедряющих технологии ИИ.
Промежуточные выборы: недооцененная рыночная переменная
Хартнетт признает, что промежуточные выборы — это не выборы «смены режима», подобные выборам Тэтчер/Рейгана в 1980 году или Брекситу/Трампу в 2016 году, которые коренным образом меняют траекторию роста государственных расходов США. Однако он подчеркивает, что структурные различия в результатах выборов нельзя игнорировать с точки зрения влияния на цены активов.
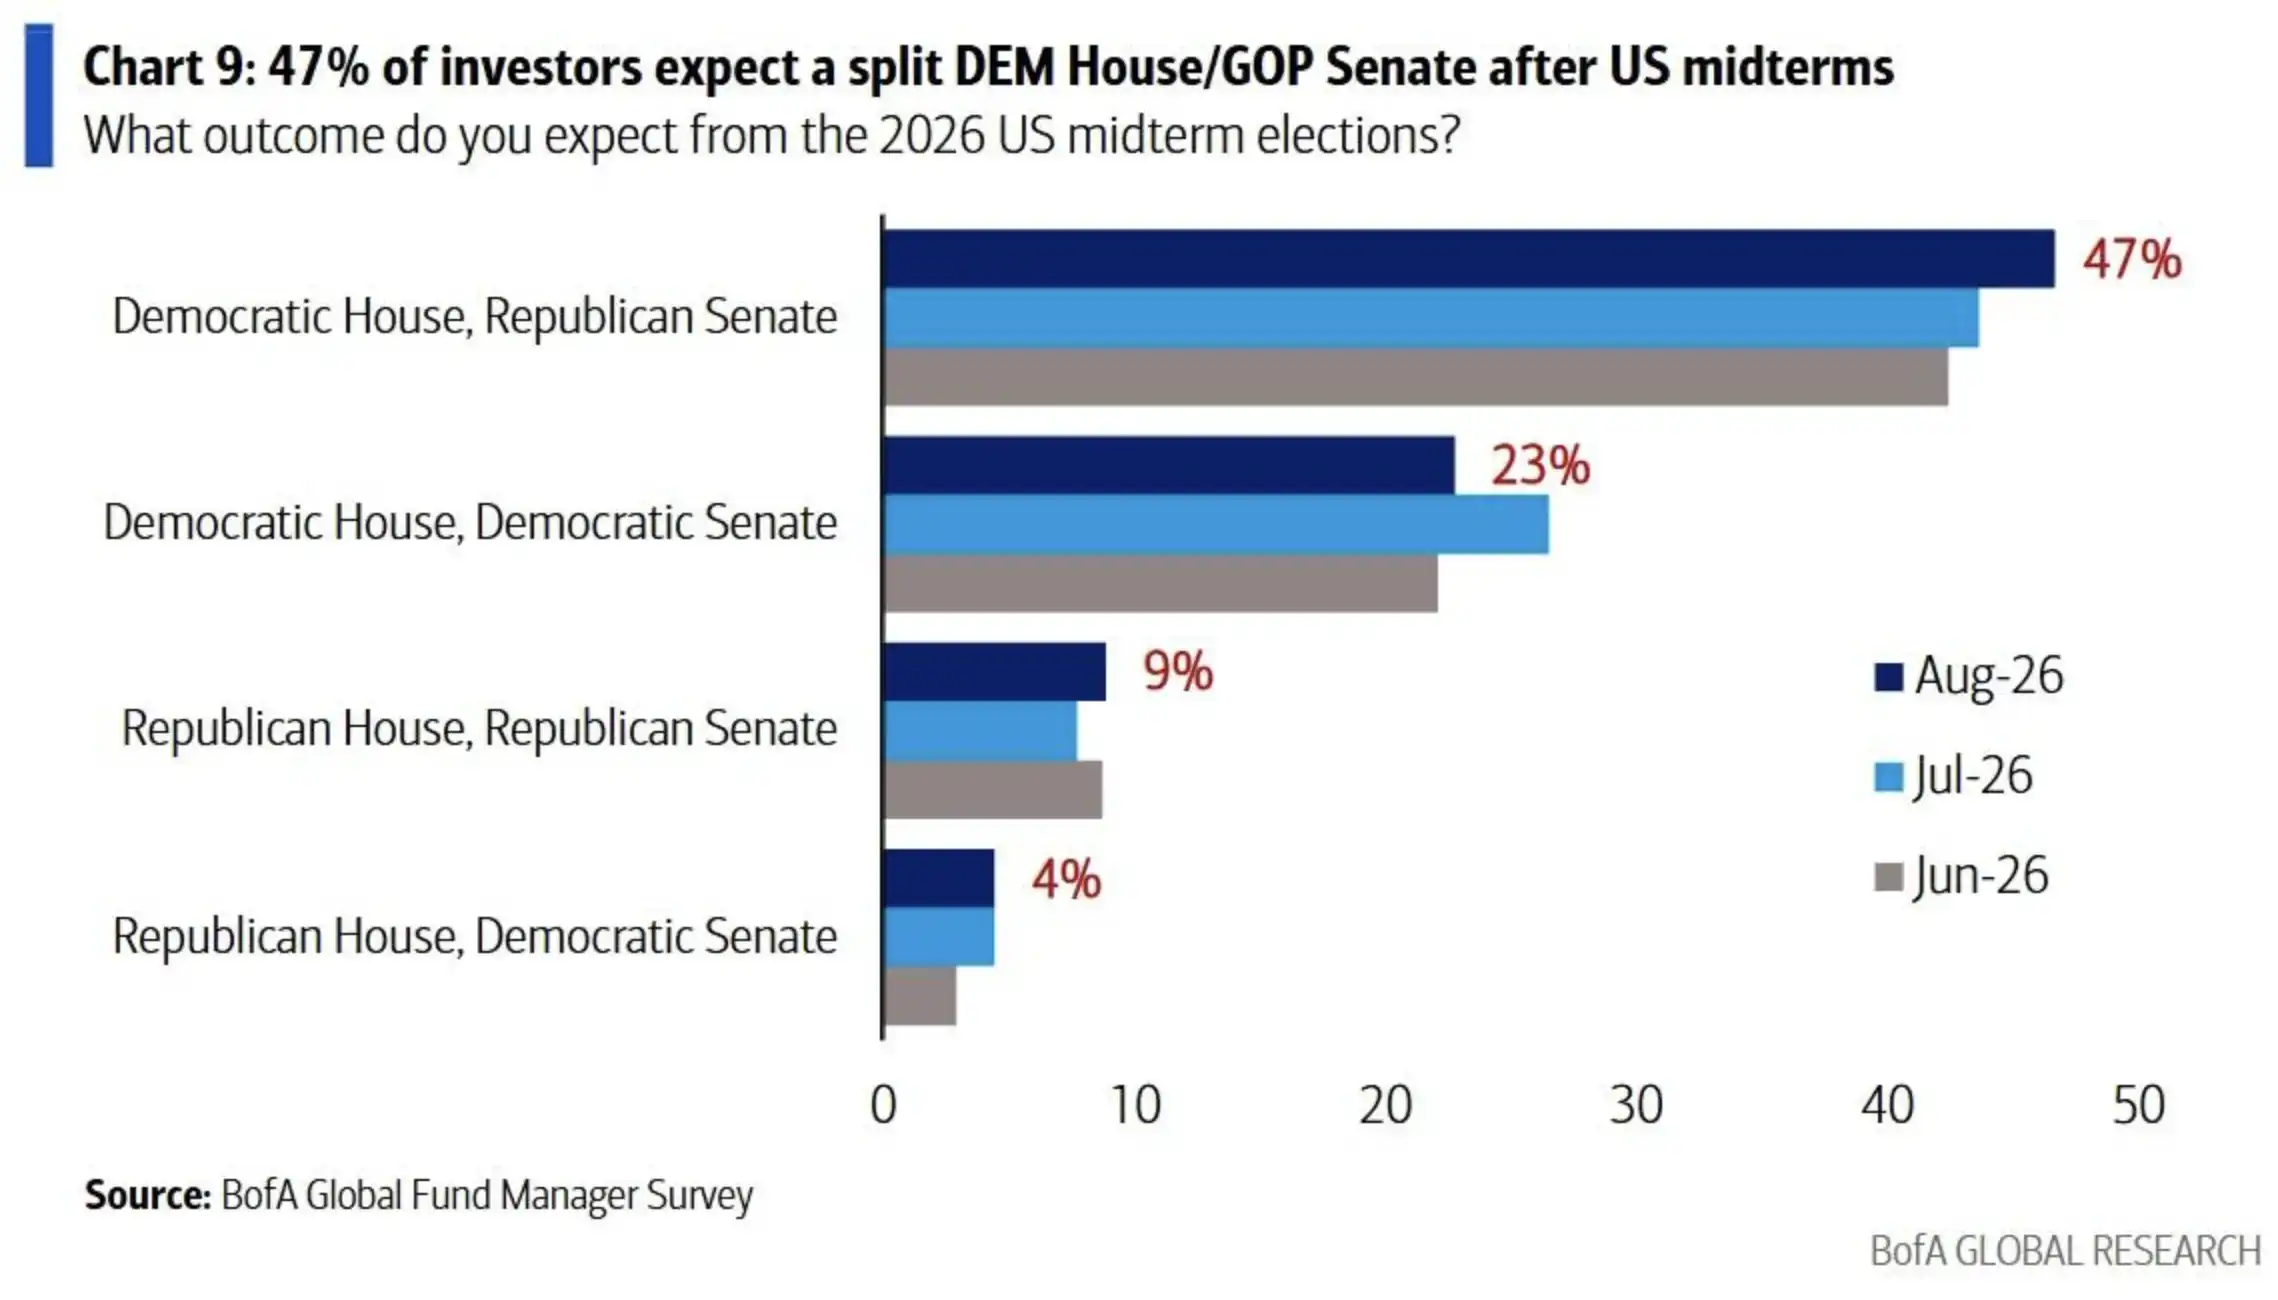
Опрос управляющих фондами Bank of America за август показал, что 47% респондентов ожидают результата «республиканцы контролируют Сенат, демократы — Палату представителей», 23% ожидают разгромной победы демократов, и лишь 9% ожидают, что республиканцы сохранят контроль над обеими палатами. В настоящее время республиканцы ведут в Сенате со счетом 53 против 47, а в Палате представителей — 218 против 212.
Что касается выборов в Сенат, чтобы демократы добились разгромной победы, им необходимо завоевать как минимум четыре из шести уязвимых мест республиканцев в Северной Каролине (вероятность смены партии 92%), Мэне (69%), Аляске (64%), Огайо (55%), Техасе (51%), Айове (37%), и при этом удержать свои собственные уязвимые места в Джорджии (94%), Нью-Гэмпшире (84%), Мичигане (65%) и других штатах. Хартнетт назвал Огайо, Техас, Айову и Мичиган ключевыми штатами, за которыми инвесторам необходимо внимательно следить.
Стоит отметить, что Уолл-стрит уже обратила внимание на губернаторские выборы в Техасе — противостояние действующего губернатора-республиканца Эбботта (уровень поддержки в опросах 49%) и претендента от демократов Инохосы (45%) рассматривается как важный индикатор будущей политики в отношении расширения центров обработки данных ИИ. Эбботт недавно был вынужден объявить о временной приостановке строительства центров обработки данных, чтобы сдержать падение рейтинга.
Пути воздействия на рынок в случае разгромной победы демократов
Хартнетт изложил четкую логику передачи рыночных последствий в сценарии разгромной победы демократов.
Он считает, что если избирательный ландшафт сместится от «популистского капитализма» к «популистскому социализму», это будет означать, что направление налогов и регулирования изменится со снижения на повышение, что окажет негативное влияние на прибыли компаний. Одновременно с политикой, направленной на снижение инфляции, улучшение доступности здравоохранения и смягчение имущественного расслоения, это напрямую ударит по буму капитальных затрат в сфере ИИ и экосистеме Уолл-стрит «слишком больших, чтобы рухнуть». Кроме того, потеря политического капитала Трампом ослабит его способность реализовывать приоритетные задачи в области ИИ, монополии на ресурсы и дипломатического давления.
С учетом вышесказанного, рекомендации Хартнетта по распределению активов в сценарии разгромной победы демократов таковы: короткие позиции по финансовым акциям и доллару — оптимальные инструменты хеджирования; падение фондового рынка превысит 10%, доллар ослабнет, доходность облигаций снизится; международные фондовые рынки будут показывать относительную силу, при этом Европа будет лучше Азии.
Напротив, если республиканцы неожиданно сохранят контроль над обеими палатами, это будет означать полное восстановление аппетита к риску, зеленый свет для пузыря ИИ и возрождение нарратива об «исключительности» доллара. А наиболее вероятный сценарий «республиканцы контролируют Сенат, демократы — Палату представителей» соответствует умеренному аппетиту к риску — «затруднительное положение — это золотая середина».
Стратегическое распределение: длинные позиции по сырьевым товарам и золоту, осторожность в перегретых сделках с ИИ
В рамках указанной макроструктуры Хартнетт сохраняет свои ключевые рекомендации по распределению активов на межцикловой основе: длинные позиции по сырьевым товарам и золоту в качестве инструментов хеджирования инфляционных и геополитических рисков. Он указывает, что фискальные интервенции правительств «любой ценой» сдерживают доходность на длинном конце, поддерживая бум номинального ВВП, и в этом контексте стратегическая логика «любой актив лучше облигаций» по-прежнему верна.
В отношении торговли на тему ИИ предупреждения Хартнетта более прямые. Он отмечает, что свободный денежный поток гипермасштабных облачных провайдеров уже стал отрицательным под давлением обязательств по капитальным затратам, и пузырь ИИ «может лопнуть в любой момент». Он предлагает схему действий после пузыря «покупать униженное, продавать гордое», рекомендуя перейти к длинным облигациям и защитным секторам, включая потребительские товары первой необходимости, горнодобывающую промышленность/сырье и здравоохранение, избегая перегретых объектов, связанных со строительством инфраструктуры ИИ.
С точки зрения долгосрочного цикла Хартнетт также отмечает контрсигнал: доходность американских акций за последние 10 лет составила 15%, сырьевых товаров — 11%, а американских облигаций — -2%, что стало худшим показателем за последние сто лет. Исторические данные показывают, что переход долгосрочной доходности облигаций в отрицательную зону часто был хорошим временем для покупки акций (1939, 1974, 2009 годы) и сырьевых товаров (1933, 2018 годы), что дает историческое обоснование его тактически позитивному взгляду на облигации в четвертом квартале.