Только что выручка Anthropic по годовому курсу превысила 65 миллиардов долларов, компания идет к крупнейшему IPO в истории

marsbitОпубликовано 2026-08-18Обновлено 2026-08-18

Введение

Всего несколько месяцев назад было сложно представить столь стремительный рост доходов Anthropic. Как сообщает Bloomberg, по состоянию на конец июля годовой темп выручки компании достиг 65 миллиардов долларов. Это более чем в 7 раз превышает показатель конца 2025 года (свыше 9 млрд долларов). Предварительная выручка за второй квартал составила более 11,5 млрд долларов, что в 14,6 раза больше, чем годом ранее. Ключевым фактором коммерческого успеха стал глубокий вход на корпоративный рынок, особенно в сценарии программирования. Продукт Claude Code, действующий как агент для выполнения сложных инженерных задач, превратил разовые запросы к модели в непрерывные рабочие процессы, что резко увеличило потребление вычислительных ресурсов и, соответственно, выручку. Важно отметить, что компания уже вышла на положительную скорректированную операционную прибыль, демонстрируя эффект масштаба. Эти данные публикуются накануне ожидаемого IPO Anthropic, которое, по прогнозам Financial Times, может состояться уже в октябре с оценкой в 2 триллиона долларов или выше. Годовой темп выручки в 65 миллиардов долларов становится мощным аргументом для инвесторов, смещая фокус с чисто технологического соревнования с OpenAI на показатели роста, рентабельности и устойчивости бизнес-модели.

Если оглянуться на год назад, трудно было представить, что кривая доходов Anthropic станет такой крутой.

Сегодня утром, по данным Bloomberg, Anthropic раскрыла инвесторам информацию о том, что по состоянию на конец июля этого года годовой темп выручки компании (ARR) достиг 65 миллиардов долларов. Принимая во внимание, что на конец 2025 года этот показатель превышал 9 миллиардов долларов, за несколько месяцев цифра выросла более чем в 7 раз.
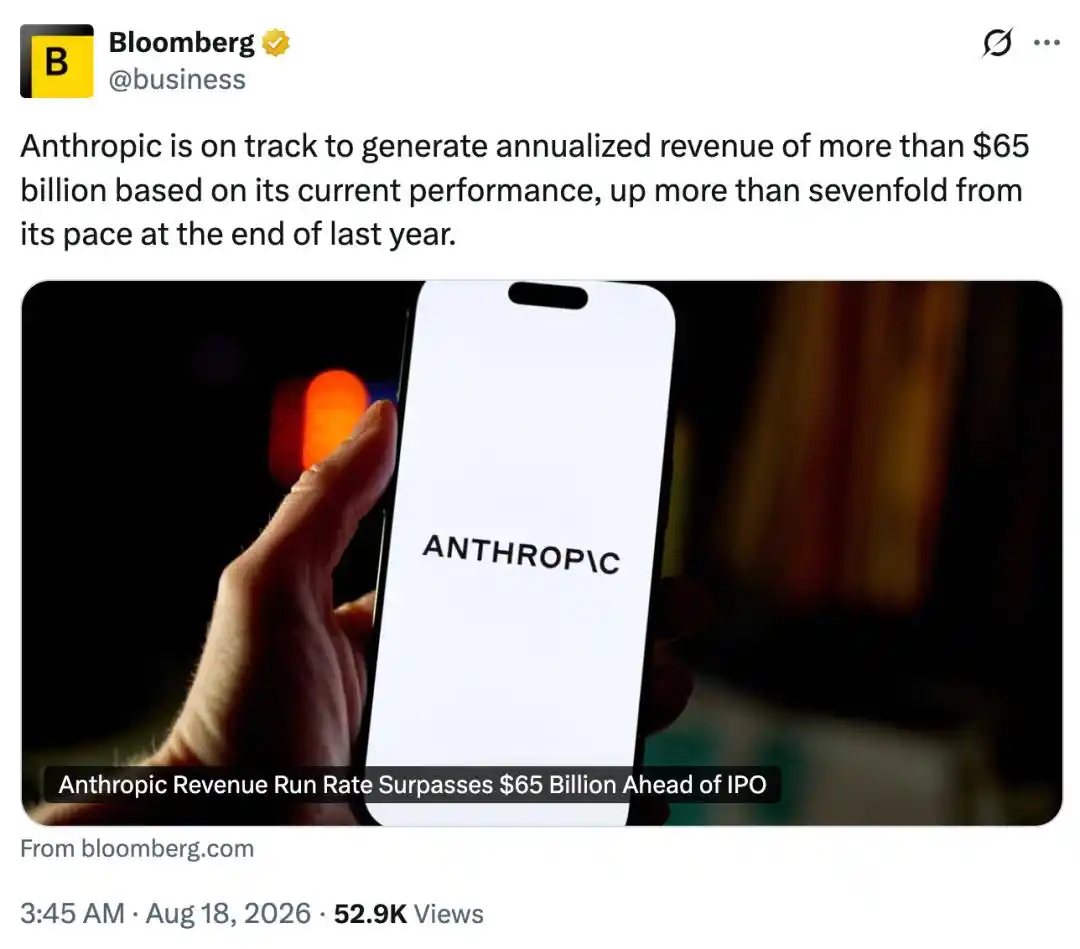
В то же время предварительная выручка Anthropic за последний завершенный квартал (Q2) также превысила 11,5 миллиардов долларов. За аналогичный период прошлого года эта цифра составляла лишь 787 миллионов долларов, что означает, что доход за последний квартал примерно в 14,6 раза выше, чем годом ранее.

Для компании в сфере ИИ, которую несколько лет назад в основном рассматривали как конкурента OpenAI, это, возможно, самое резкое ускорение в ее коммерциализации на сегодняшний день.

За два месяца: с 47 до 65 миллиардов долларов

Следует сначала пояснить, что 65 миллиардов долларов — это не значит, что Anthropic фактически получила такой доход за год.

Здесь используется показатель «годовой темп выручки» (ARR). Проще говоря, это экстраполяция текущего уровня дохода компании за определенный период на весь год, позволяющая оценить, какой доход могла бы генерировать компания, если бы текущие показатели сохранялись в течение года. Этот показатель особенно подходит для наблюдения за быстрорастущими компаниями, поскольку по сравнению с выручкой за завершенный финансовый год он быстрее отражает текущие изменения в бизнесе.

И рост Anthropic сейчас очевиден.

В конце 2025 года ее годовой темп выручки только что превысил 9 миллиардов долларов; к маю этого года эта цифра перевалила за 47 миллиардов долларов; а по состоянию на конец июля достигла 65 миллиардов долларов.

Другими словами, всего за два месяца годовой темп выручки Anthropic вырос еще примерно на 38%.

В более долгосрочной перспективе изменения еще более заметны. Согласно данным, раскрытым Bloomberg, годовая выручка Anthropic в 2025 году составила около 10 миллиардов долларов. Сейчас ее экстраполированный годовой объем, рассчитанный на основе последних показателей дохода, уже более чем в 6 раз превышает эту цифру.

Рост доходов также начинает отражаться на уровне прибыли.

Предварительная выручка Anthropic за последний завершенный квартал превысила 11,5 миллиардов долларов, что значительно больше 787 миллионов долларов за аналогичный период 2025 года. При этом компания в этом квартале уже зафиксировала положительную скорректированную операционную прибыль. Для передовых модельных компаний, которые все еще находятся на этапе масштабных инвестиций в вычислительные мощности, это особенно примечательно.

За последние несколько лет история роста компаний-разработчиков больших моделей обычно сопровождалась другой стороной: ростом затрат на обучение, инференс, инвестиции в центры обработки данных и расходов на персонал. Быстрый рост доходов не означает быстрого исчезновения убытков.

Появление у Anthropic положительной скорректированной операционной прибыли, по крайней мере, свидетельствует о том, что масштабное расширение начинает постепенно демонстрировать операционный рычаг.

Claude Code меняет скорость коммерциализации Anthropic

За резким ростом доходов Anthropic стоит переменная, которую нельзя обойти — корпоративный рынок, особенно сценарии программирования и сложной интеллектуальной работы.

Изначально Claude больше рассматривали как прямого конкурента ChatGPT. Но за последний год очевидным изменением в коммерциализации Anthropic стало все более глубокое проникновение в реальные рабочие процессы внутри компаний. Claude Code — самый типичный пример такого продукта.
Разработчики могут напрямую заставить Claude читать репозитории кода, изменять файлы, выполнять команды, устранять проблемы и последовательно выполнять длинные цепочки задач программной инженерии. По мере увеличения масштабов использования Coding Agent в компаниях вызовы моделей превращаются из эпизодических диалогов в рабочие процессы, которые работают постоянно и потребляют большое количество токенов.

Для модельных компаний доход, приносимый этими двумя режимами использования, совершенно разный.

Один вопрос-ответ может задействовать модель всего на несколько секунд; агент программной инженерии, работающий десятки минут или даже часов, может многократно считывать контекст, вызывать инструменты, изменять код и заново проверять результаты. Это объясняет, почему корпоративные агенты все быстрее становятся двигателем доходов передовых модельных компаний.

Судя по раскрытым на данный момент данным, Anthropic является одним из самых явных бенефициаров этой тенденции.

Bloomberg ранее сообщал, что недавний годовой темп выручки OpenAI превысил 40 миллиардов долларов. Если просто сравнить эти показатели, последние раскрытые Anthropic 65 миллиардов долларов уже значительно выше.

Однако эти две цифры все же следует сравнивать с осторожностью. Статистические подходы к годовому темпу выручки у разных компаний могут не полностью совпадать, включая методы признания доходов, способы расчета корпоративных контрактов и т.д., что может приводить к расхождениям.

IPO все ближе, 65 миллиардов долларов — самый прямой козырь

Момент появления этой цифры также показателен. Anthropic находится накануне выхода на биржу.

Согласно предыдущему отчету Financial Times, инвесторы Anthropic ожидают, что компания может выйти на открытый рынок в октябре этого года, с оценкой для IPO на уровне 2 триллионов долларов или даже выше.

Если в конечном итоге компания выйдет на биржу с такой оценкой, Anthropic превзойдет SpaceX, вышедшую на биржу ранее в этом году, и станет IPO с самой высокой оценкой в истории.

Для Anthropic, готовящейся выйти на фондовый рынок, годовой темп выручки в 65 миллиардов долларов, очевидно, является чрезвычайно важной картой.

Компании в сфере ИИ в последние годы имели очень высокие оценки, но рынок капитала в конечном итоге возвращается к нескольким очень традиционным вопросам: сколько именно выручки, как долго может сохраняться рост, когда появится прибыль и смогут ли огромные инвестиции в вычислительные мощности превратиться в устойчивый денежный поток.

Anthropic долгое время считали догоняющим позади OpenAI. Сейчас она доказала потенциальным инвесторам, что произошли изменения.

Возможности моделей по-прежнему важны, но проникновение на корпоративный рынок, скорость роста доходов и прибыльность получают все больший вес.

В настоящее время среда, в которой находится Anthropic, также не полностью благоприятна. В июне этого года компания была вынуждена временно закрыть доступ к двум передовым моделям, Claude Fable 5 и Mythos 5, по требованию государственного регулирования, и доступ был восстановлен после примерно двух недель переговоров. Несмотря на это, последние цифры доходов компании продолжают быстро расти, что делает эту кривую доходов еще более заслуживающей внимания.

Ссылки:

https://www.bloomberg.com/news/articles/2026-08-17/anthropic-revenue-run-rate-surpasses-65-billion-ahead-of-ipo?srnd=phx-technology

https://www.ft.com/content/840ac156-af1c-4a82-b260-ae791072fcfa?syn-25a6b1a6=1

Эта статья взята из официального аккаунта WeChat "Машинное сердце" (ID: almosthuman2014), автор: Гуаньчжу AI дамосин де (Фокусирующийся на больших моделях ИИ)

Связанные с этим вопросы

QКакое значение годового дохода в пересчете на годовой темп (ARR) достигла компания Anthropic по состоянию на конец июля, согласно статье?

AК концу июля Anthropic достигла годового темпа выручки (ARR) в размере 650 миллиардов долларов США.

QКакой продукт компании Anthropic, по мнению статьи, в наибольшей степени способствовал ускорению ее коммерциализации?

AКлючевым продуктом, изменившим скорость коммерциализации Anthropic, стал Claude Code, который глубоко интегрируется в рабочие процессы предприятий, особенно в сценариях программирования.

QЧто означает положительный скорректированный операционный доход для Anthropic, как упоминается в тексте?

AПоложительный скорректированный операционный доход означает, что, несмотря на большие инвестиции в вычислительные мощности, масштабирование бизнеса Anthropic начинает демонстрировать операционный рычаг и движение к прибыльности.

QКакие ожидания у инвесторов относительно IPO компании Anthropic, согласно статье?

AСогласно статье, инвесторы ожидают, что Anthropic может выйти на IPO в октябре с оценочной стоимостью в 2 триллиона долларов США или выше, что может стать крупнейшим первичным размещением акций в истории.

QКакой показатель годового дохода в пересчете на годовой темп (ARR) у OpenAI упоминается в статье для сравнения?

AВ статье для сравнения упоминается, что недавний годовой темп выручки (ARR) OpenAI превысил 400 миллиардов долларов США.

Похожее

Лидер вырос в 10 раз, ончейн-опционы могут стать новой главной темой бычьего рынка

<p>На конференции Blockworks DAS основатель Hyperliquid Джефф и основатель Lighter Владимир заявили о планах по развитию направления опционов на блокчейне. Выход двух ведущих PerpDEX на эту арену знаменует переход конкуренции на рынке деривативов на блокчейне к созданию полноценного рынка деривативов. <strong>Опционы на блокчейне рассматриваются как одна из ключевых тем текущего бычьего рынка, а Derive (бывший Lyra) — это основной актив в данном сегменте</strong>.</p> <h2>I. Фундаментальная логика опционов на блокчейне</h2> <p>Опционы на блокчейне удовлетворяют потребности двух основных типов пользователей:</p> <ol> <li>Трейдеры, использующие плечо: для покупателя максимальные убытки ограничены премией опциона, в отличие от бессрочных контрактов, где возможен маржин-колл. Это позволяет ограничить срок сделки, использовать стратегии для игры на рост или хеджировать спотовую позицию для защиты прибыли.</li> <li>Пользователи, стремящиеся к доходу от хранения монет: продавцы опционов получают премию за продажу контрактов, используя такие стратегии, как покрытый колл, для получения дополнительного дохода.</li> </ol> <p>По своей сути опционы связывают этих двух участников, обеспечивая возврат дохода в соответствии с оценкой риска. Ранее масштабируемость опционов на блокчейне ограничивалась сложным интерфейсом и фрагментированной ликвидностью, но в настоящее время условия со стороны предложения улучшаются.</p> <h2>II. Рыночные данные</h2> <p>Объемы торгов опционами на блокчейне быстро растут: в начале года месячный объем сделок по премии составлял около 20 миллионов долларов, а к сентябрю достиг более 80 миллионов. Номинальный объем торгов в отрасли за сентябрь составил 4.829 миллиарда долларов (+121.7% к месяцу), а номинальный объем торгов на Derive — 3.827 миллиарда долларов (+99.3%).</p> <p>Несмотря на то, что конкуренты отвоевали часть доли рынка, а доля Derive в номинальном объеме упала с 88.1% до 79.3%, <strong>по показателю объема премии его доля по-прежнему составляет 91.6%</strong>. В то время как отрасль в целом расширяется, Derive сохраняет доминирующие позиции.</p> <p>По сравнению с централизованными платформами, общий номинальный объем полностью блокчейн-опционов составляет лишь около 6.8% от объема на Deribit, что говорит об огромном пространстве для роста сегмента. Токен DRV ранее демонстрировал максимальный рост более чем в 10 раз, что означает, что рынок уже заранее оценил ожидания от данного сегмента.</p> <h2>III. Ключевые конкурентные преимущества Derive</h2> <p>Платформа, ранее известная как Lyra, построила систему Order Book + RFQ (запрос котировок) + кросс-маржина:</p> <ol> <li>Режим запроса котировок (RFQ) решает проблему фрагментации ликвидности из-за множества опционных контрактов, поддерживает сделки с крупными суммами и сложными стратегиями, подключаясь к сети котировок от институциональных маркет-мейкеров.</li> <li>Рынок бессрочных контрактов на блокчейне обеспечивает базис для хеджирования маркет-мейкерами опционов. Сам Derive также предоставляет бессрочные контракты, а система кросс-маржи позволяет снижать требования к залогу. Опционный бизнес также способен стимулировать синергию с бессрочными контрактами и кредитованием, увеличивая доход.</li> <li>Обновление V3 использует архитектуру <strong>офф-чейн мэтчинг, верификация в мейннете</strong>, добавляя изоляцию рисков, кросс-маржи для разных активов и нативные опционные стратегические сейфы (vaults). Это позволяет выступать в качестве базовой инфраструктуры для деривативов, открытой для сторонних фронтенд-приложений, ориентированных как на рядовых инвесторов, так и на институции.</li> </ol> <h2>IV. Механизм захвата стоимости токеном DRV</h2> <p>Основные права интеллектуальной собственности протокола принадлежат DAO, а токен DRV выполняет функции управления, стимулирования и накопления стоимости. Ключевым инструментом является <strong>выкуп токенов за счет доходов протокола</strong>:</p> <ul> <li>Доля выкупа была повышена с 25% до 35%, а с 14 октября она будет дополнительно увеличена до 50%, с еженедельным исполнением выкупа.</li> <li>По состоянию на 6 октября было завершено 87 еженедельных раундов выкупа, в общей сложности выкуплено DRV почти на 30 миллионов долларов. Повышение доли выкупа напрямую увеличивает бюджет на выкуп примерно на 43%, а рост бизнеса будет постоянно создавать покупательский спрос на токен.</li> </ul> <h2>V. Оценка конкурентной среды</h2> <p>Выход на рынок Hyperliquid и Lighter, безусловно, усилит конкуренцию, но одновременно будет способствовать образованию рынка и расширению общего спроса. На этапе роста общего объема отрасли снижение доли рынка и рост масштабов бизнеса могут происходить одновременно.</p> <p>Derive обладает развитой сетью котировок, движком управления рисками и существующими опционными позициями, что создает высокие затраты на переход для пользователей и обеспечивает значительное преимущество первопроходца. Сегмент все еще находится на ранней стадии развития и заслуживает постоянного внимания.</p>

11 мин. назад

Лидер вырос в 10 раз, ончейн-опционы могут стать новой главной темой бычьего рынка

11 мин. назад

Четыре крупнейших банка США показали прибыль, почему же акции банков падают, а не растут?

13 октября Goldman Sachs, JPMorgan Chase, Citigroup и Wells Fargo опубликовали финансовые результаты за третий квартал. Несмотря на рост чистой прибыли (выручка Goldman Sachs выросла на 23%, прибыль Citigroup на акцию превысила прогнозы), акции банков и индекс KBW Bank упали. Основная причина: рынок оценивает не прошлые результаты, а будущую прибыль в условиях высоких ставок. Падение началось ещё в августе, параллельно с ростом доходности 10-летних казначейских облигаций выше 5%. В отчётах чётко прослеживается сдвиг: стремительный рост доходов от операций с акциями (особенно финансирования) на фоне стагнации доходов от торговли облигациями и валютой (FICC). Потребительский сектор пока устойчив, но банки отмечают риски от инфляции, дефицита бюджета и геополитики. Текущая оценка банковского сектора (коэффициент P/E около 10,9 против 19,3 у S&P 500) уже учитывает сценарий продолжительного периода высоких ставок («higher for longer»). Поэтому хорошие квартальные результаты не привели к росту котировок. Ключ к будущей переоценке акций — окончательный уровень ставок и то, как долго потребительский сектор сможет компенсировать давление на процентную маржу и качество кредитов.

marsbit18 мин. назад

Четыре крупнейших банка США показали прибыль, почему же акции банков падают, а не растут?

marsbit18 мин. назад

Торговля

Спот
活动图片