Автор: Джеймини, Shenchao TechFlow
Несколько дней назад все сети обсуждали, как объём суточных DEX-торгов на Robinhood Chain упал с 30 миллиардов долларов, и что ликвидность уплывает, а сегодня, кажется, односуточный медвежий рынок на блокчейне уже закончился.
Некоторые ведущие токены на RH Chain, такие как Pons и Cashcat, демонстрируют отскок, при этом спекулятивный капитал на цепи не ушёл по-настоящему — он просто ищет следующую машину для создания нарративов.
Если за последние две недели такие платформы, как Pons и Long, довели модель «парной торговли крипты с акциями» (Crypto-Equity Pairing) — идею «оценки мемкоинов через токенизированные акции Nvidia и Tesla» — до пика,
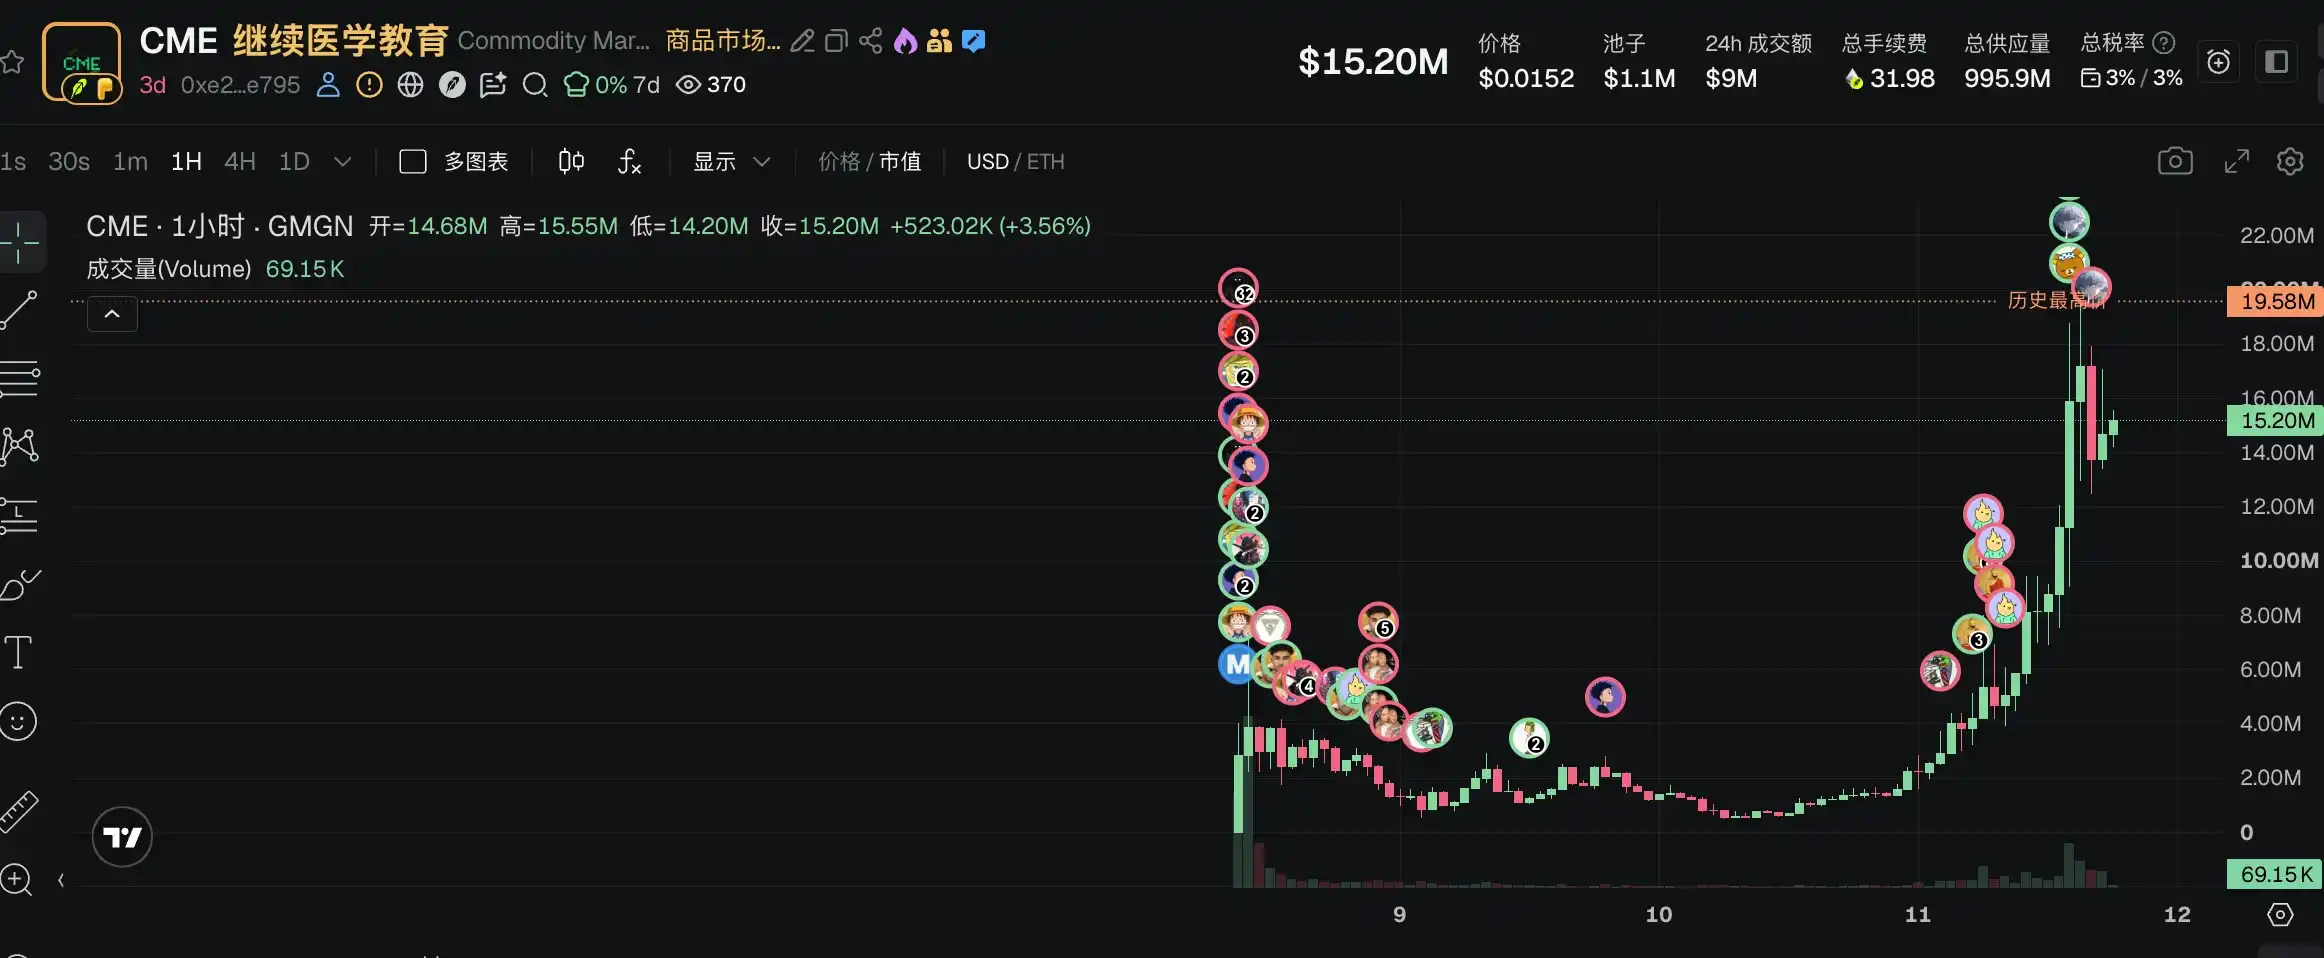
то сегодня капитал на RH Chain уже пресытился однотипными токенами на акции. Его место занимает новая стартовая площадка Commodity Market Exchange; капитализация её токена CME пробила отметку в 15 миллионов долларов, а дневной объём торгов приближается к уровню 10 миллионов долларов.
Так во что же все вкладываются? Ответ: она создала крайне абстрактный, но при этом отличный от парной торговли с акциями, совершенно новый способ выпуска токенов:
Парная торговля криптовалюты с товарами, или «всё можно с чем-то спарить».
Если вам казалось, что предыдущий раунд «парной торговли с акциями», где мемкоины оценивались через Nvidia и Tesla, был достаточно инновационным, то CME выводит эту идею на совершенно другой уровень.
Любой товар может стать активом для оценки MEME?
В создании зрелищности криптоиндустрия никогда не подводила.
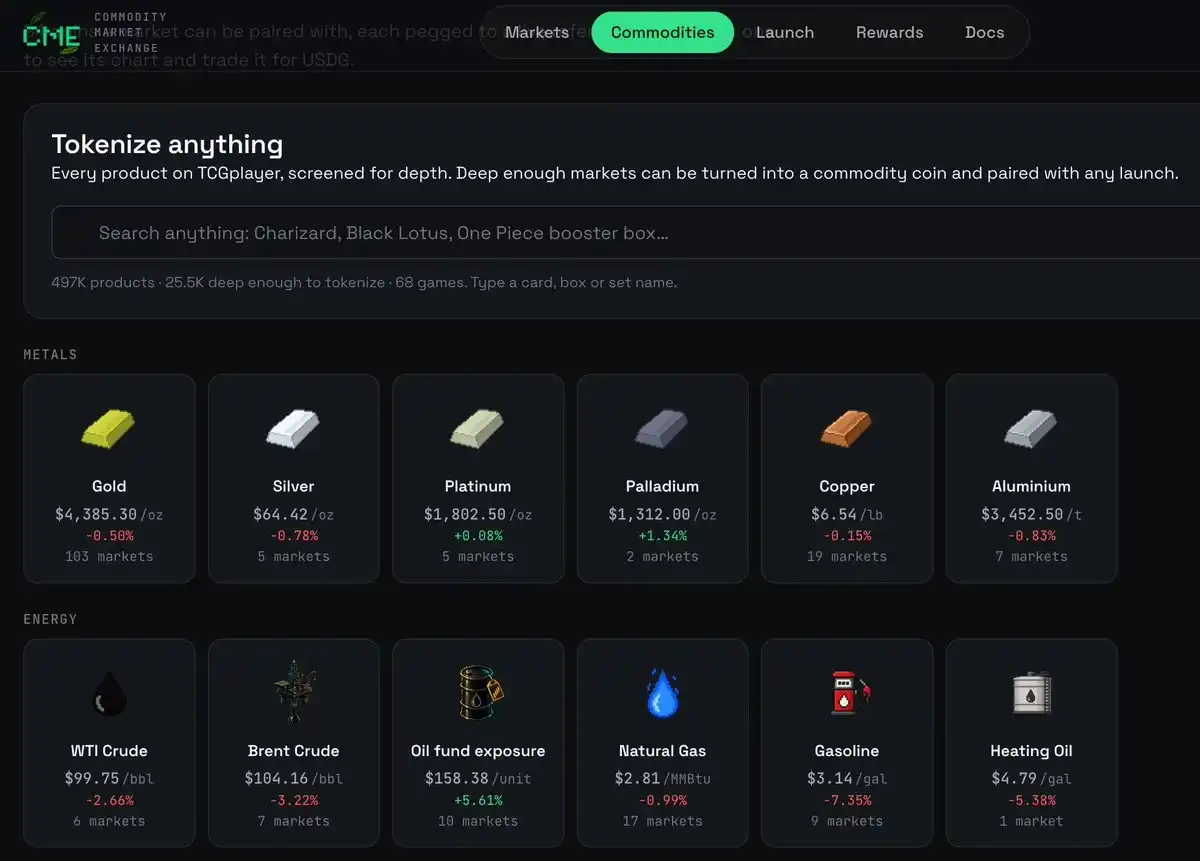
В традиционных DEX торговые пары для мем-активов обычно представлены стейблкоинами, ETH или, как в текущей модели парной торговли с акциями, токенизированными акциями. Теперь же на этой площадке пулы ликвидности расширились до 94 видов реальных товаров и нестандартных активов.
Например, стёб и привязка к реальным товарам: токен $FART, основанный на пуле из токена природного газа; $MILKERS, спаренный с ценой на молоко на блокчейне; сельскохозяйственные токены, спаренные с нефтью и кукурузой.
Кроме того, вы даже можете создавать пулы с нестандартными потребительскими товарами, например, спаривать мемкоины с гамбургером Big Mac из McDonald's, скином Dragon Lore из CS2, покемон-картой Charizard первого поколения и так далее.
Игроки уже вовсю развлекаются с этой свободной игрой. Покупка токена $WEN (от «when» — «когда») привязана к пулу «Lamborghini», и шутка примерно в том, чтобы посмеяться над собой: когда же (wen) я смогу купить Lamborghini?
Никаких реальных активов, только односторонние пулы и оракулы
Самое распространённое заблуждение для новых игроков: «Покупая мемкоин, спаренный с золотом, я косвенно владею реальным золотом?»
Ответ, очевидно, отрицательный. В отличие от токенизированных акций (Stock Tokens) или ETF на драгоценные металлы в рамках официальной регулируемой брокерской системы Robinhood, товары на площадке CME не обеспечены реальной поставкой и хранением складских расписок вне блокчейна.
Чтобы мемкоины могли образовывать пулы с чем угодно в реальном мире, платформа создала облегчённую систему синтетических активов:
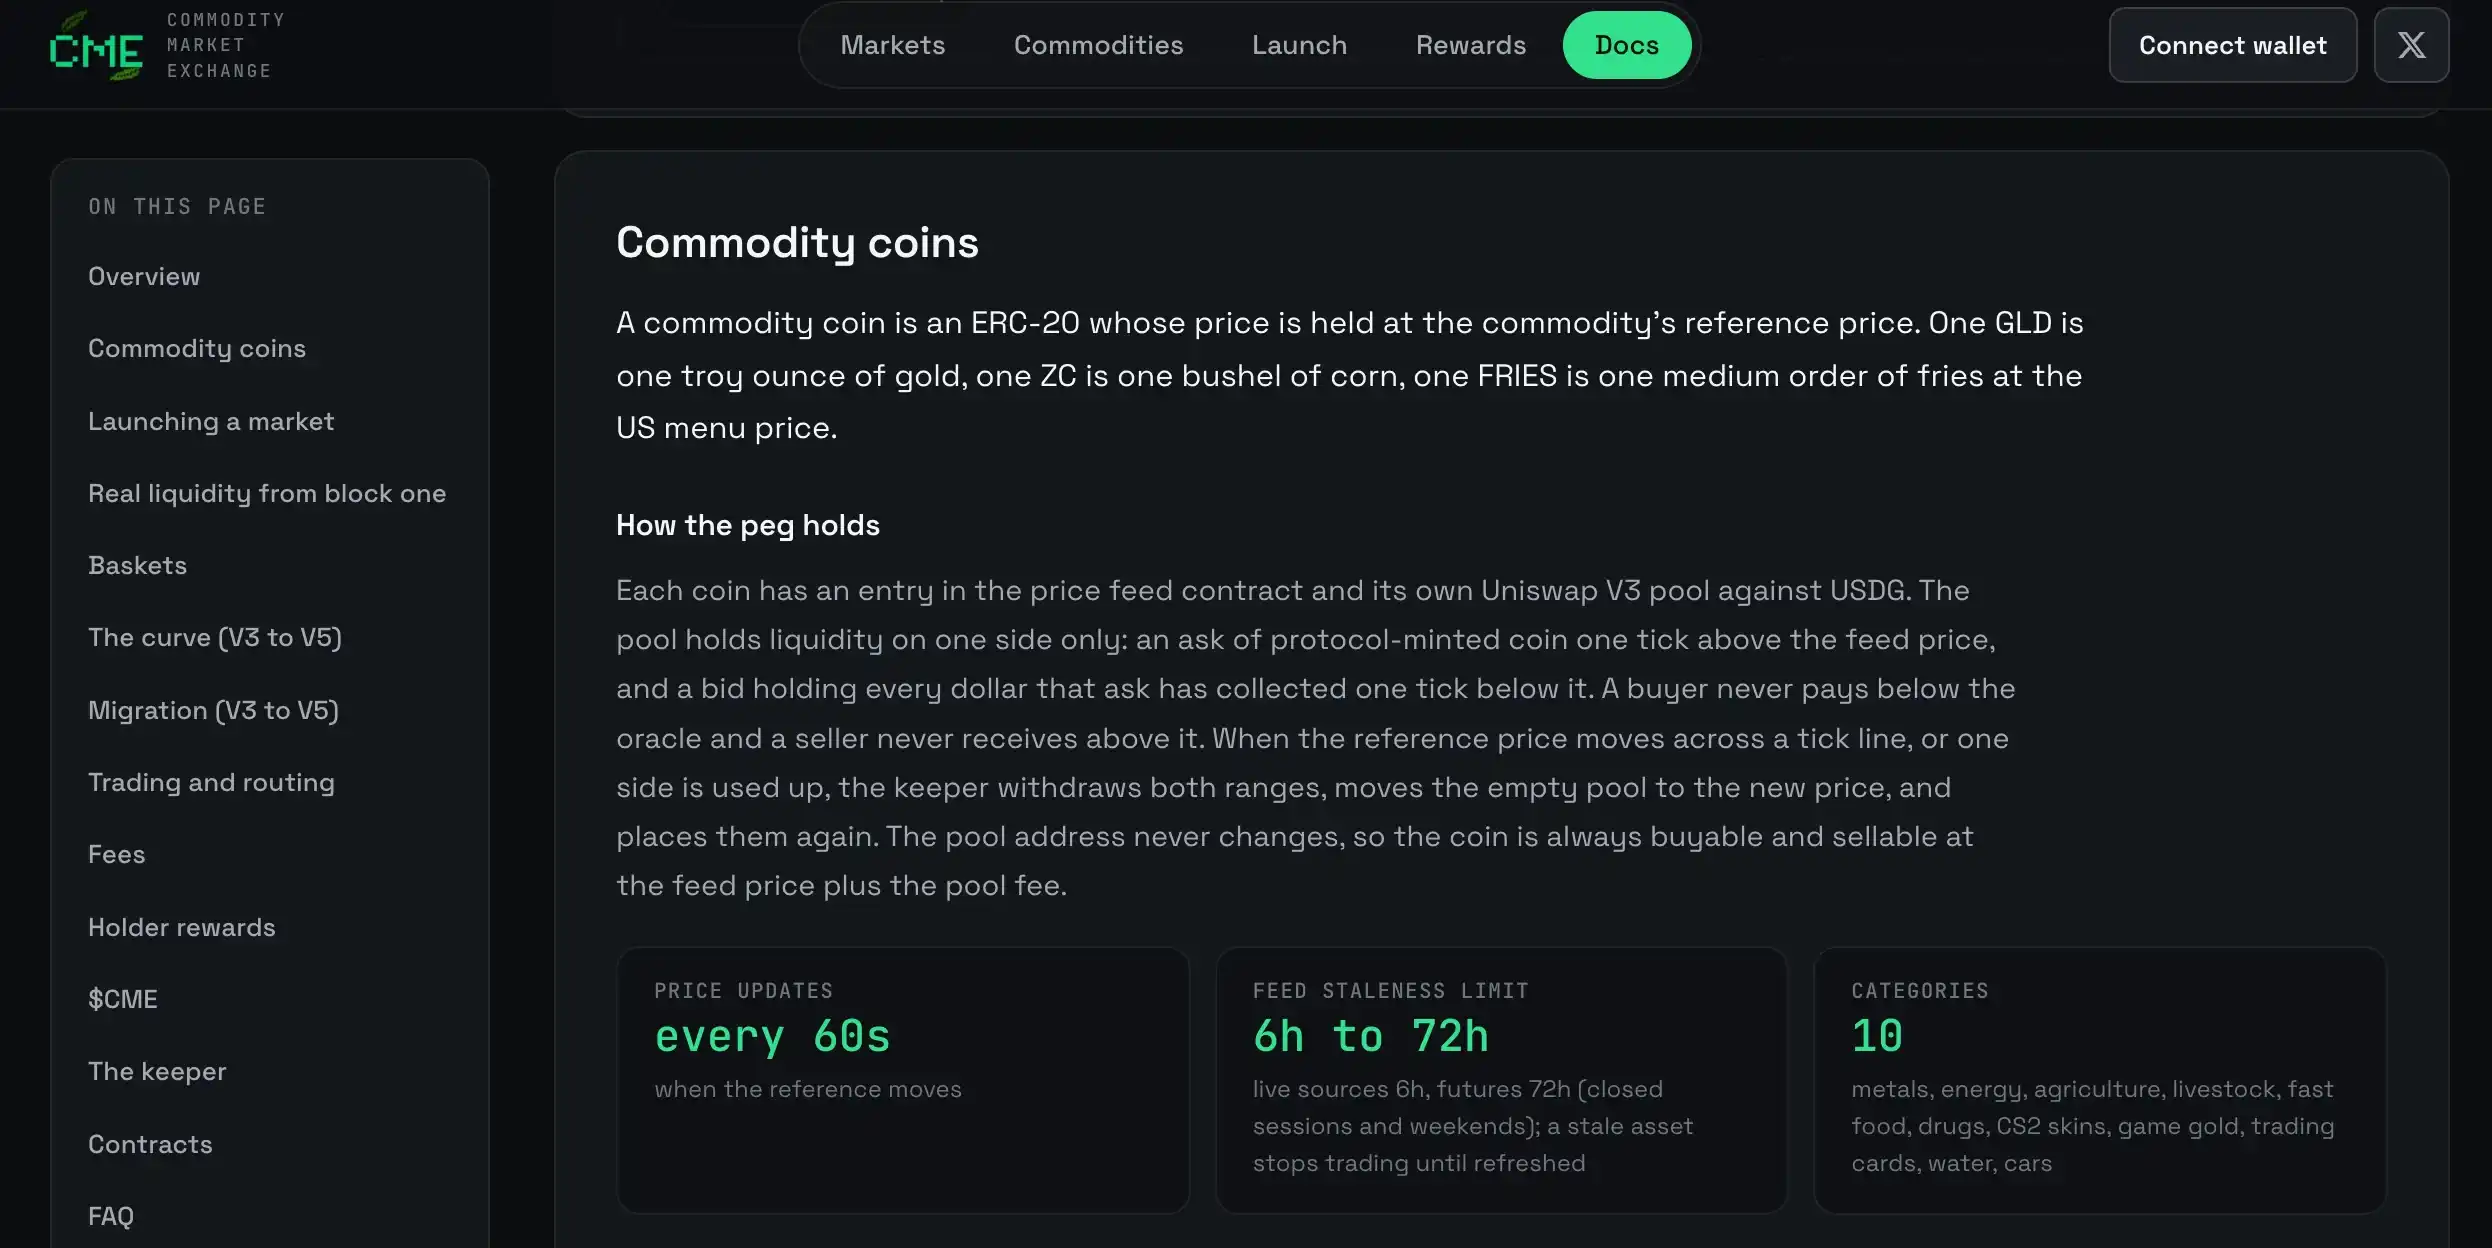
Выпуск 94 видов ERC-20 товарных токенов: сама платформа эмитирует токены золота, нефти, молока и другие, каждый из которых представляет цену соответствующей единицы товара (например, 1 бушель кукурузы или 1 унция золота).
Протокол берёт справочные цены в реальном времени с ближайших фьючерсов на товары, из меню фастфуда, с листингов карт на TCGplayer и других источников, обновляя их примерно раз в 60 секунд.
Между товарными токенами и стейблкоином USDG создаются односторонние пулы Uniswap, где ордер на продажу от протокола выставляется на уровень выше справочной цены, а ордер на покупку — на уровень ниже. Когда рыночная цена меняется или ликвидность с одной стороны иссякает, кипер-бот вне блокчейна быстро снимает ордера и переносит пул на новую цену.
Проще говоря, игроки взаимодействуют не с физическими активами, а с набором «синтетических стейблкоинов на товары», чья ценовая привязка поддерживается алгоритмами и оракулами. По сути, сама идея синтетических активов не нова, но на волне нарративов о парной торговле с акциями и «спаривании всего со всем» она также привлекла внимание дегенов в блокчейне.
Агрессивная модель распределения для привлечения капитала
Любая микроинновация в блокчейне без ожиданий обогащения и перераспределения выгод вряд ли сможет в первый же день привлечь ликвидность. То, что CME смогла за короткое время поднять капитализацию своего нативного токена $CME до уровня в 15 миллионов долларов, основано на агрессивной настройке её бизнес-модели и токеномики:
Автоматические дивиденды 40% от торговых сборов в товарных токенах: 40% торговых комиссий платформы автоматически распределяются среди держателей токенов «в соответствующих товарных токенах» пропорционально их доле, каждые 15 минут, без необходимости ручного зачисления. Покупая молочный мемкоин, вы будете каждую четверть часа получать на счёт «молоко» — такое мгновенное ощущение получения прибыли значительно усиливает эффект распространения.
30% на постоянный выкуп и сжигание: 30% комиссий конвертируются в ETH и используются для постоянного выкупа и безвозвратного сжигания нативного токена $CME на вторичном рынке, создавая для него сильные ожидания дефляции.
0% доли для создателей (механизм против накрутки): В отличие от большинства Launchpad, оставляющих разработчикам высокий процент от комиссий, CME полностью отменила вознаграждение для разработчиков на последующих рынках, заставляя создателей токенов и обычных игроков соревноваться в одной среде на равных.
Архитектура V6: пул Uniswap v4 с момента создания: Отказавшись от традиционной модели «внутреннего/внешнего рынка», где нужно ждать заполнения bonding curve перед миграцией, активы с момента создания блока сразу размещаются в пуле Uniswap v4, позволяя агрегаторам DEX и торговым терминалам маршрутизировать сделки с первой же транзакции.
Жизненный цикл отдельного мемкоина может составлять всего несколько дней, но до тех пор, пока новые проекты продолжают выпускать токены, используя в качестве пула золото, кукурузу, нефть или даже самые неожиданные активы, торговые сборы и средства, оседающие от сделок розничных трейдеров, будут накапливаться в этой общей сети обмена товарами.
И, возможно, в этом заключается абсурдная, но реальная метафора для индустрии Web3.
Крупные институты хотят заниматься RWA, но сталкиваются с проблемами лицензий, хранения и долгих процедур соответствия; в то время как дегены в блокчейне, движимые чистой спекулятивной жаждой и абсурдной мем-культурой, снизу вверх «случайно» выращивают для всей публичной цепи сеть ликвидности синтетических товаров, обладающую глубиной для ценового обнаружения.
Конечно, система односторонних пулов и оракулов, зависящая от киперов, всё ещё несёт в себе риск отрыва от привязки при экстремальных односторонних движениях рынка или задержках в сети.
Но несомненно одно: на карте ликвидности Robinhood Chain эксперимент по выпуску активов под лозунгом «пулы из чего угодно» только начинается.