Автор: Wintermute
Компиляция: Цзя Хуань, ChainCatcher
За последние две недели крипторынок вышел из консолидации, потоки средств в ETF вновь стали положительными, а эмиссия новых стейблкоинов постепенно стабилизировалась. Теперь самый волнующий вопрос рынка: означает ли это, что следующий бычий рынок уже начался?
Оглядываясь назад, каждое ускорение бычьего рынка сопровождалось появлением нового канала ликвидности. От раннего финансирования токенов и стейблкоинов до ETF и корпораций, создающих казначейства цифровых активов (DAT), эти новые каналы постоянно привлекали внебиржевые инкрементальные средства на крипторынок, перераспределяя их между различными активами и в конечном итоге приводя к переоценке всего рынка.
Если формируется новый бычий рынок, то какой канал на этот раз принесет новые инкрементальные средства на рынок? Мы считаем, что RWA — один из наиболее вероятных кандидатов.
Каждый бычий рынок начинается с притока новых средств
Ликвидность определяет бычий рынок, а для ликвидности нужны точки входа. Как бы ни были велики мировые капиталы, они не потекут на крипторынок автоматически. Только когда появляется достаточно привлекательный новый канал, который направляет внешние средства в этот класс активов, крипторынок может действительно воспользоваться расширением глобальной ликвидности.
В прошлом, когда только появлялись такие каналы, как стейблкоины, ETF и DAT, они часто приводили к устойчивому однонаправленному притоку средств, стимулируя переоценку рынка. Со временем они постепенно превращались из инкрементальных катализаторов в повседневную инфраструктуру, через которую средства могли как входить, так и столь же легко выходить.
Сегодня, как два самых новых канала прошлого цикла, ETF и DAT стали рутиной. Рынок все еще ждет новый канал притока средств, чтобы запустить следующий бычий рынок.
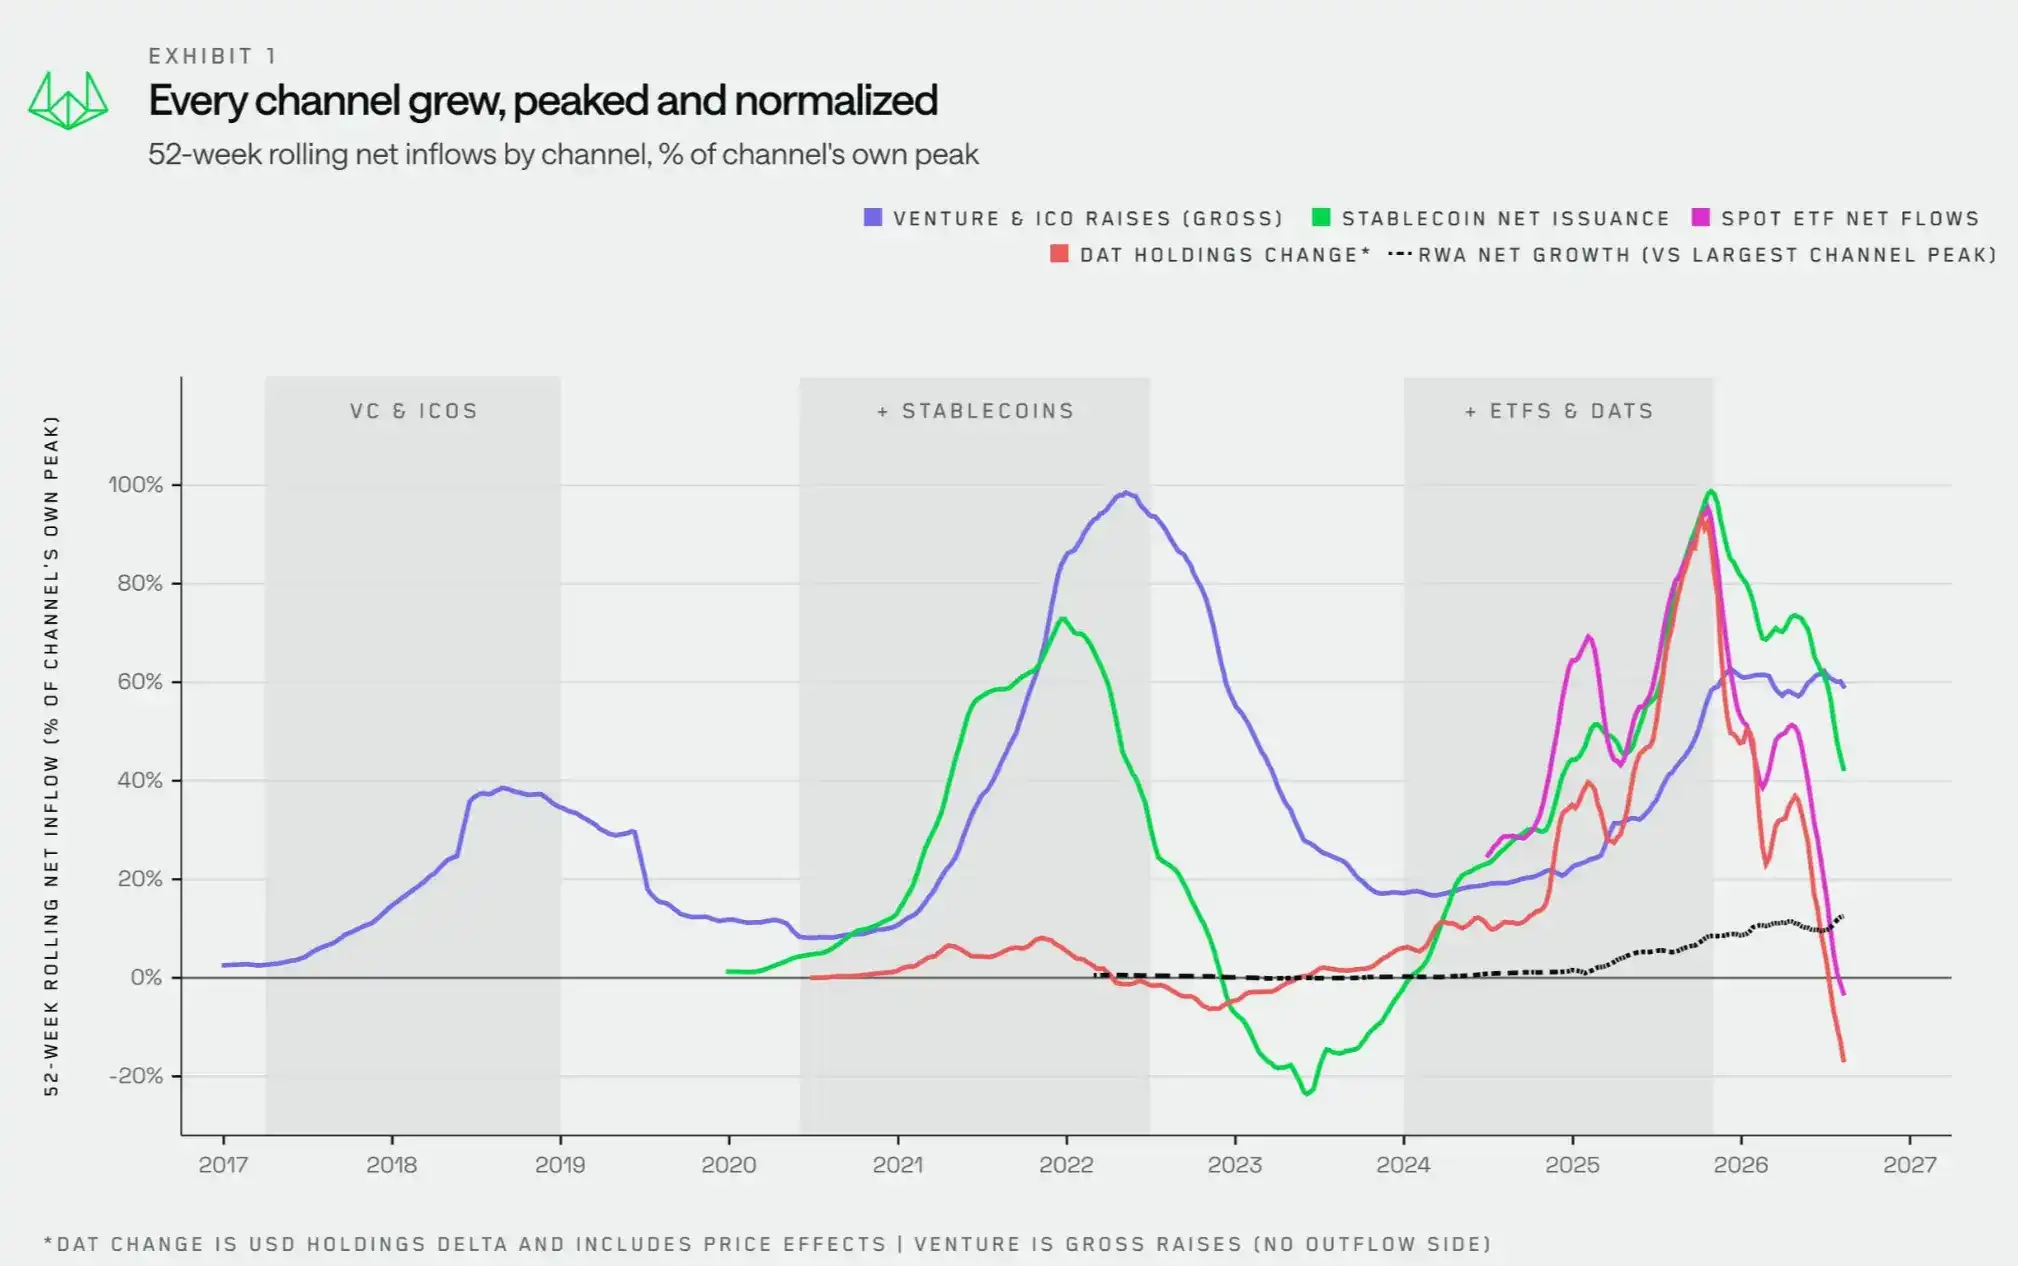
В каждом бычьем рынке разные каналы притока средств проходили фазы расширения, пика и, наконец, рутинизации, после чего наступал новый цикл:
-
Венчурный капитал и ранние токенсейлы (2017–2018): Венчурные инвестиции и продажи токенов привлекли первые средства институционального масштаба на крипторынок.
-
Стейблкоины (2020–2021): Чистая эмиссия за год превысила 1200 миллиардов долларов, создав основу для доллара в блокчейне и обеспечив финансирование для DeFi и цикла альткойнов.
-
ETF и DAT (2024–2025): Чистый приток в ETF составил 63 миллиарда долларов, а накопленные покупки казначействами цифровых активов превысили 115 миллиардов долларов. Это в основном привело к переоценке основных криптоактивов, а эффект перелива на другие активы был весьма ограничен.
Пунктирная линия на Графике 1 представляет формирующийся пятый канал притока средств. Хотя чистый инкрементальный объем RWA все еще невелик по сравнению с пиками предыдущих каналов, это единственный канал, который все еще растет, в то время как другие начинают снижаться. Далее мы объясним, почему RWA может стать следующим важным каналом-входом, способным повлиять на рыночный цикл.
Старые каналы отступают, новые средства еще не на месте
С наступлением медвежьего рынка инкрементальные средства обычно постепенно иссякают по мере ослабления доминирующего канала. Как показано на Графике 2, в каждом цикле один канал вносит основной вклад в приток средств, и общий объем притока достигает пика синхронно с этим каналом: в 2021 году он достиг 12% от общей капитализации крипторынка, а в 2025 году — 10%.
Когда доминирующий канал превращается из инкрементального катализатора в обычную инфраструктуру, общий приток средств быстро приближается к нулю. На недавнем минимуме совокупный приток средств по всем каналам составлял всего 2,4% от общей капитализации крипторынка.
Потоки ETF на время стали чистыми оттоками, а многие DAT торговались на уровне или даже ниже чистой стоимости активов (NAV), что затрудняло их дальнейшее финансирование за счет премии к оценке и накопление активов. В то же время предложение стейблкоинов пережило самое значительное сокращение со времен краха Terra.
За последние две недели эти потоки восстановились с минимумов, но по сравнению с пиками прошлых циклов их масштаб все еще весьма ограничен.
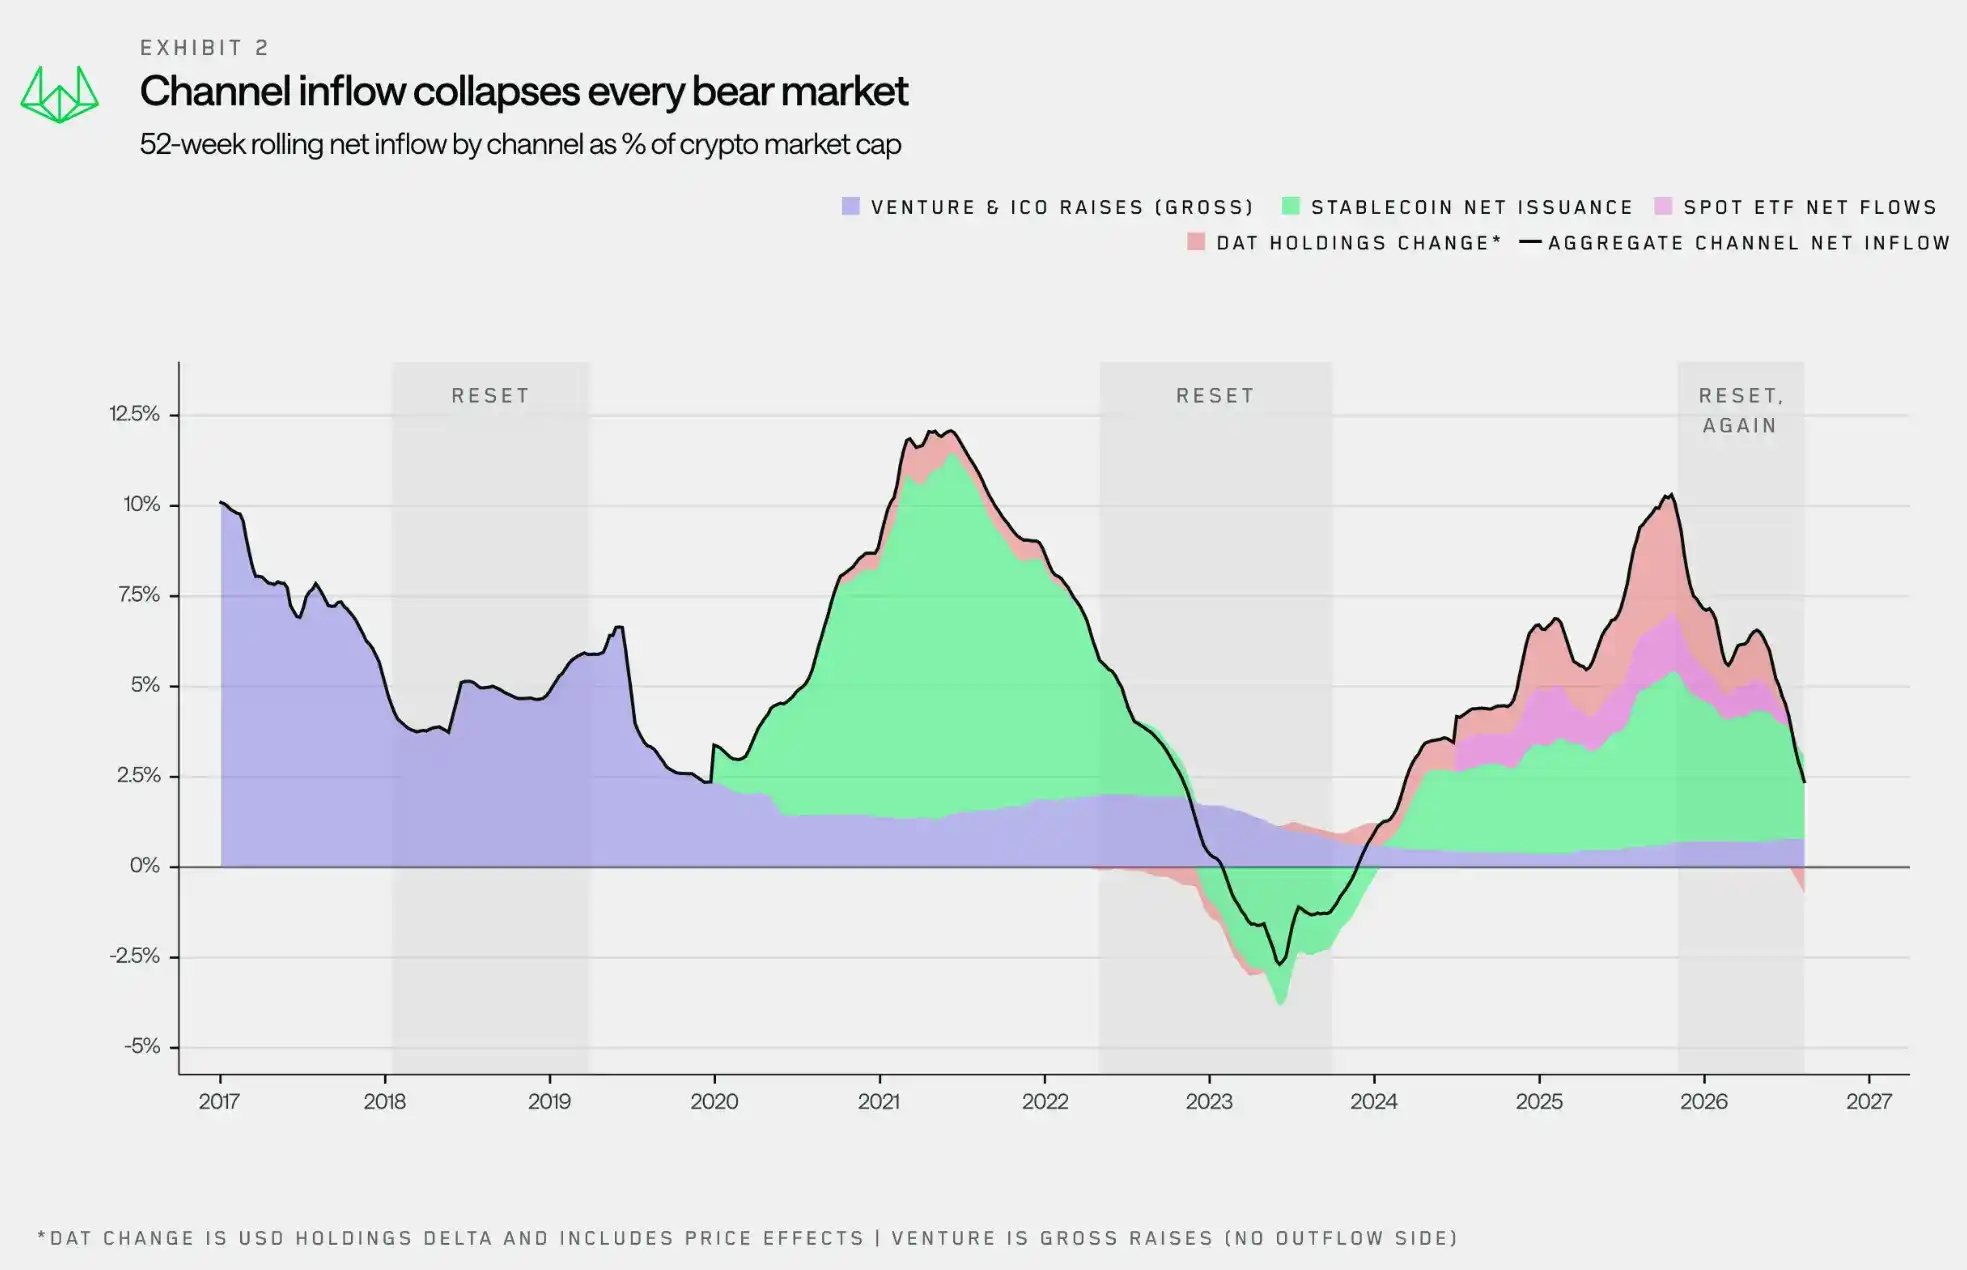
Такое сжатие не является аномалией. В прошлом каждый раз при сбросе цикла, когда старые каналы ослабевали, следующий канал обычно уже начинал расширяться. Но на этот раз масштаб RWA все еще недостаточен, чтобы принять эстафету, отставая от доминирующего канала прошлого цикла примерно на порядок. Сможет ли он вырасти до достаточных размеров, определит, сможет ли действительно развернуться следующий цикл.
RWA — это не только выход активов на блокчейн, но и выход ликвидности на блокчейн
Рынок обычно понимает RWA как «выход активов на блокчейн», но мы считаем, что это также означает выход ликвидности на блокчейн.
За последний год объем токенизированных активов на блокчейне вырос примерно в два раза, достигнув более 30 миллиардов долларов. Даже в месяцы сокращения общего предложения стейблкоинов токенизированные активы продолжали расти. Поскольку капитал может все более свободно перемещаться между двумя типами активов, барьеры для конвертации между токенизированными и нативными криптоактивами постоянно снижаются.
Сегодня токенизированные акции, токенизированные фонды и криптоактивы все чаще хранятся в одном кошельке, и для их торговли и расчетов используется один и тот же стейблкоин.
Эта более удобная возможность конвертации активов делает токенизацию не просто миграцией традиционных активов в блокчейн, но и потенциальным каналом ликвидности. Мы считаем, что он может стать важной точкой входа для поставки инкрементальных средств в следующем цикле.
Разные способы входа
Самое большое отличие RWA от предыдущих каналов заключается в способе попадания средств на рынок.
Каждый предыдущий канал создавал покупателей для определенного типа активов. Венчурный капитал и ранние токенсейлы покупали новые токены, средства от стейблкоинов устремлялись на рынки DeFi и альткойнов, а ETF и DAT в основном покупали основные и голубые фишки среди альткойнов.
Токенизация отличается. Эти средства изначально покупают акции Apple или фонды казначейских облигаций США, а не криптоактивы. Но как только средства попадают в блокчейн-систему, переключиться на BTC или альткойны становится намного проще.
Прошлые каналы направляли средства непосредственно к определенным активам, в то время как токенизация сначала вводит инкрементальные средства в блокчейн-систему, а затем уже капитал сам решает, куда направиться.
Поэтому краткосрочное влияние RWA не будет таким мгновенным, как приток средств в ETF в день запуска. Но со временем эти институциональные средства, вошедшие в блокчейн, могут постепенно распределиться по всей криптоэкосистеме. В то же время по мере созревания инфраструктуры, связывающей традиционные активы с криптопротоколами, стоимость конвертации и распределения средств будет продолжать снижаться.
Почему перелива средств еще не произошло
За последние 12 месяцев RWA привлекло около 16 миллиардов долларов, что составляет примерно одну десятую от совокупного притока ETF и DAT за лучшие 12 месяцев прошлого цикла. Этот канал все еще находится на начальной стадии расширения.
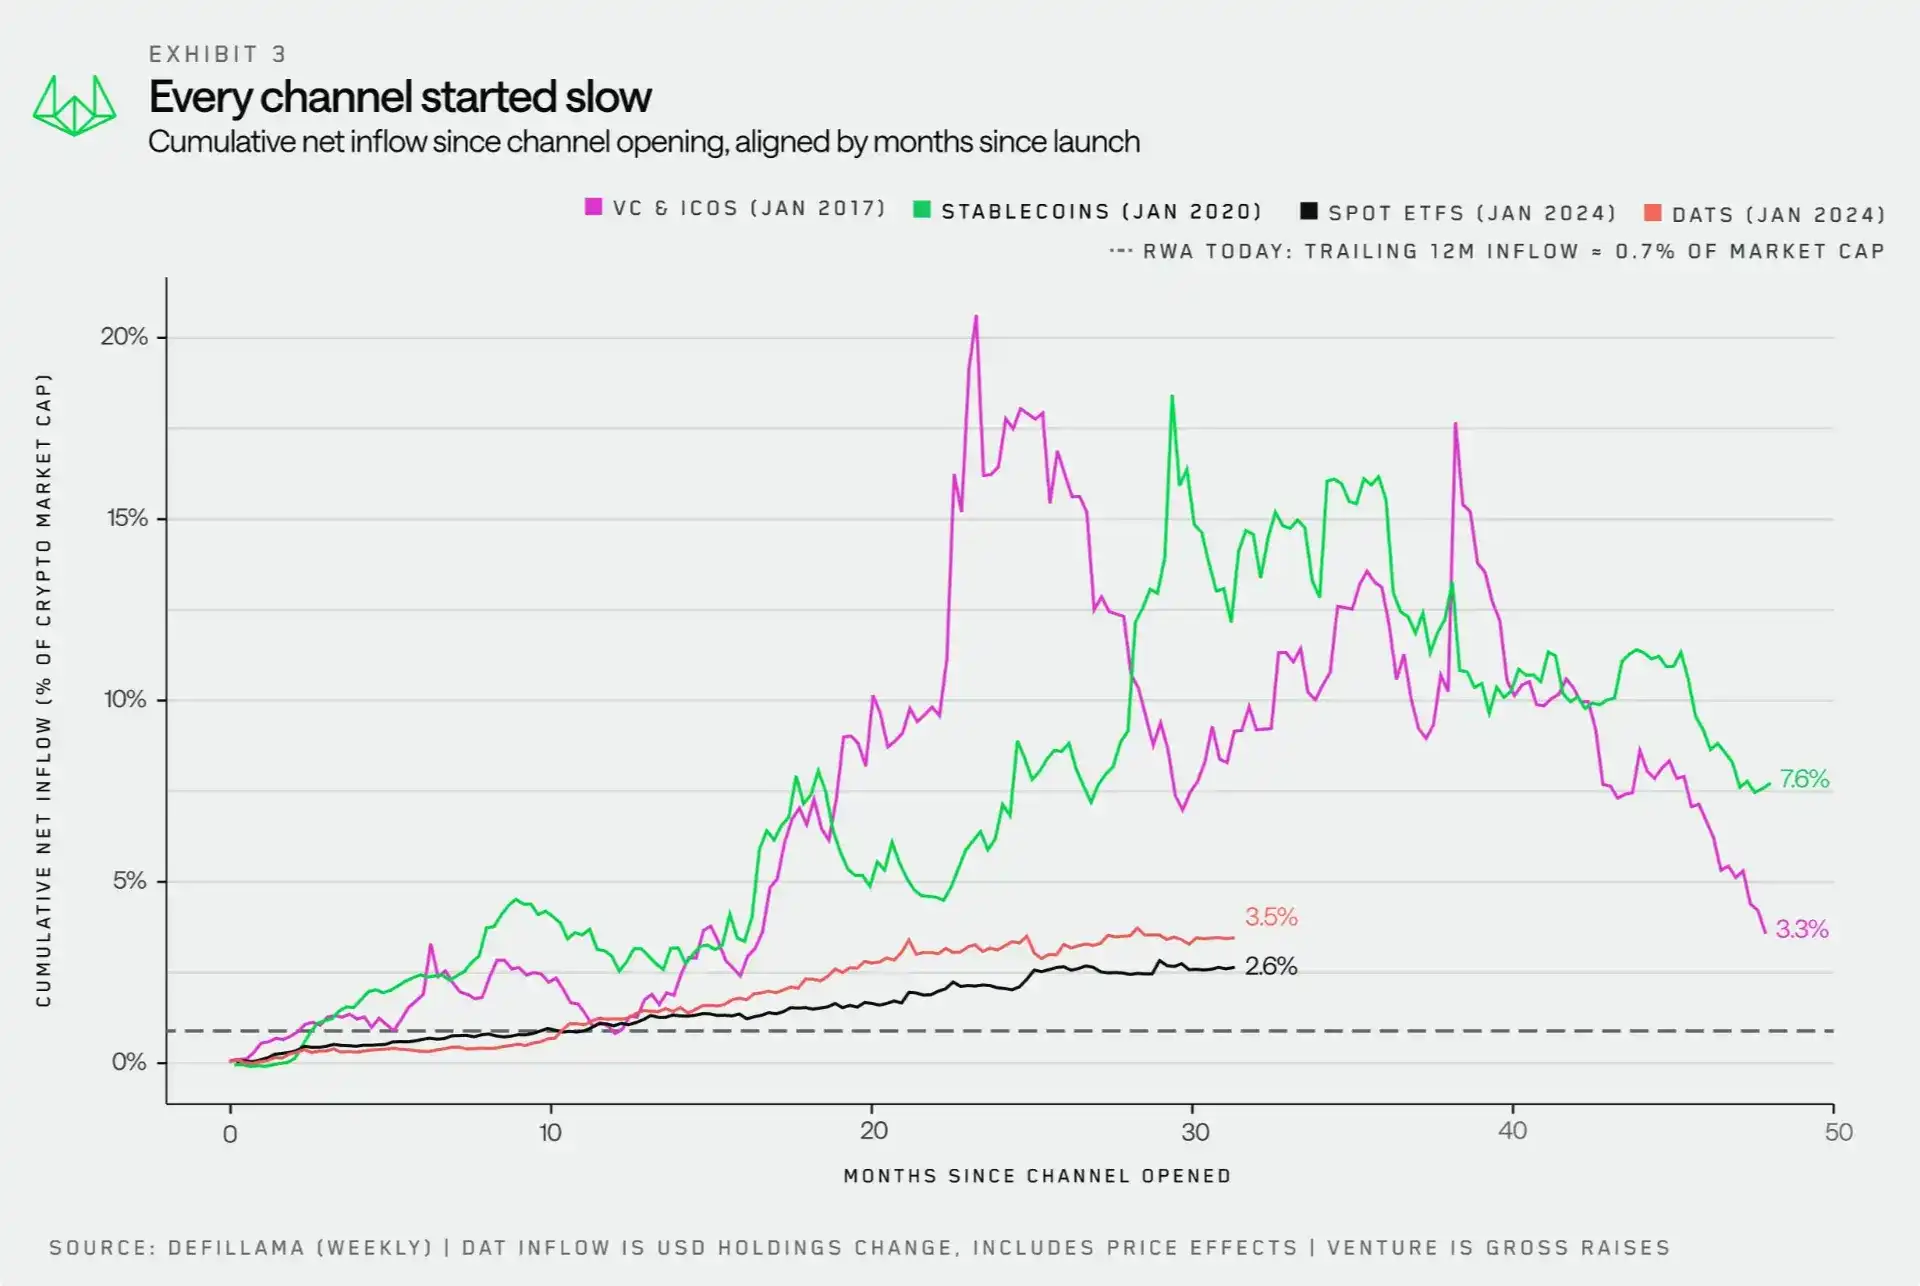
Как показано на Графике 3, если отсчитывать с момента, когда каждый канал впервые достиг наблюдаемого масштаба, пик его притока обычно наступает через 20–60 месяцев после формирования масштаба. ETF достиг пика на 20-м месяце, стейблкоины — на 33-м месяце, а венчурный капитал и ранние токенсейлы — на 54-м месяце.
По этой временной шкале история канала RWA на данный момент составляет всего 18 месяцев, а приток средств за последние 12 месяцев составляет 0,9% от общей капитализации крипторынка. Это опережает показатели DAT на аналогичной стадии и лишь немного отстает от ETF. Он просто находится на ранней стадии, и это не означает, что канал потерпел неудачу.
В настоящее время большинство токенизированных активов — это продукты управления денежными средствами, казначейские облигации США и фонды денежного рынка, ограниченные закрытыми структурами с контролем доступа. Инфраструктура, соединяющая эти активы с другими рынками в блокчейне, действительно начала функционировать лишь недавно.
Катализаторами этих изменений стали как регулирование, так и рыночная инфраструктура:
-
Регуляторный аспект: Законодательство о структуре рынка и рамки токенизации расширяют круг квалифицированных держателей токенизированных ценных бумаг и разъясняют правила их передачи, способствуя выходу этих активов за пределы закрытых разрешительных пулов.
-
Аспект рыночной инфраструктуры: Токенизированные казначейские облигации США и фонды постепенно принимаются основными торговыми площадками и протоколами DeFi в качестве залога, превращая активы управления денежными средствами, которые изначально были размещены в блокчейне, в капитал, который может быть использован во всей блокчейн-системе.
Почему это важно для позиционирования портфеля
В 2024–2025 годах средства в основном поступали на рынок через различные продукты-обертки, ETF и DAT, которые в основном держали основные и голубые фишки среди альткойнов. Поэтому BTC, ETH и несколько альткойнов получили переоценку.
За исключением небольшого перелива средств во время роста мем-коинов, подавляющее большинство альткойнов не получило заметного покупательского спроса; а этот перелив в основном был вызван эффектом богатства от роста BTC и SOL.
Инвесторы, ожидающие полного «альткойн-сезона», по сути, ждут средств, которые структурно не могут достичь этих активов. Этот бычий рынок в конечном итоге завершился, но не принес всеобщего рыночного ажиотажа. Те инвесторы, которые лучше понимали ограничения потоков ETF и DAT, также могли раньше определить, какие активы получат покупательский спрос.
На этот раз критически важны два вопроса:
-
Куда будут направляться средства RWA после попадания в блокчейн? Помимо пребывания в исходных структурах, будут ли они выходить на другие рынки в блокчейне?
-
Если эти средства начнут движение, где в конечном итоге осядет стоимость? Какие активы получат выгоду? Какие расчетные сети, платформы залога и базовые протоколы DeFi смогут захватить эту активность?
Очень важно понимать, что токенизированными активами в основном владеют институциональные инвесторы, а не краткосрочные трейдеры. Это означает, что если следующий цикл будет движим RWA, то вызванный им рост может быть не столь ажиотажным, но более продолжительным. По крайней мере, структурная поддержка, которую RWA приносит крипторынку, с большей вероятностью будет иметь умеренный и устойчивый характер.
За последние две недели традиционные каналы, включая ETF и эмиссию новых стейблкоинов, вновь показали приток средств. Это может стимулировать восстановление рынка, но для формирования полного цикла, вероятно, потребуется новый канал инкрементальных средств.
Каждый бычий рынок в прошлом сопровождался устойчивым расширением нового канала. На данный момент RWA, по-видимому, является единственным кандидатом, развивающимся по этому пути.
По мере входа рынка в новый цикл мы будем внимательно наблюдать: смогут ли уже находящиеся в блокчейне институциональные активы выйти за пределы закрытых структур, чаще использоваться в качестве залога и попадать в DeFi, а также смогут ли они генерировать потоки средств, выходящие за рамки потребностей управления денежными средствами. Только когда эти изменения действительно произойдут, RWA сможет подтвердить свой потенциал в качестве канала ликвидности для следующего бычьего рынка.