Citi объясняет: почему аналитики банка по-прежнему оценивают акции SanDisk в 2500 долларов, несмотря на падение после отчетности?

marsbitОпубликовано 2026-08-07Обновлено 2026-08-07

Введение

5 августа аналитики Citigroup выпустили отчет о телефонной встрече с руководством SanDisk, подтвердив рейтинг «Покупать» и целевую цену в $2500, что подразумевает потенциальную доходность около 85% от цены закрытия $1350,50. Эта цель основана на прогнозах прибыли и мультипликаторах, а не на гарантиях. Несмотря на сильные отчеты за 4-й квартал FY26 (выручка $8,965 млрд, рост на 51% кв/кв) и год в целом (выручка $20,248 млрд, рост 175%), акции SanDisk упали на 13,3% 6 августа. Инвесторов беспокоит возможное замедление роста цен на NAND и то, что руководящие указания на 1-й квартал FY27 не оправдали завышенных рыночных ожиданий. Ключевым аргументом Citigroup в пользу более высокой оценки являются долгосрочные контракты по «новой бизнес-модели» (NBM). По данным руководства, эти соглашения с минимальными обязательствами по выручке около $94 млрд и средней продолжительностью более 4 лет покрывают около 50% поставок (в битах) в FY27 и две трети в FY28. Они повышают прогнозируемость доходов и денежных потоков. Citigroup полагает, что эта видимость доходов, подкрепленная спросом на решения для центров обработки данных, связанными с ИИ (особенно для рабочих нагрузок логического вывода), позволяет оценивать SanDisk с более высоким мультипликатором (около 11x прогнозной EPS за CY27) по сравнению с традиционными циклическими компаниями NAND. Однако отчет признает, что долгосрочные контракты не устраняют отраслевой цикличность. Риски включают возможный переизбыток предложения, конкурен...

В отчете о звонке с руководством, опубликованном Citi 5 августа, SanDisk получил рейтинг «Покупать» с целевой ценой 2500 долларов. По сравнению с ценой закрытия на 5 августа в 1350,50 долларов, использованной в отчете, это соответствует ожидаемой доходности акций в 85,1%.
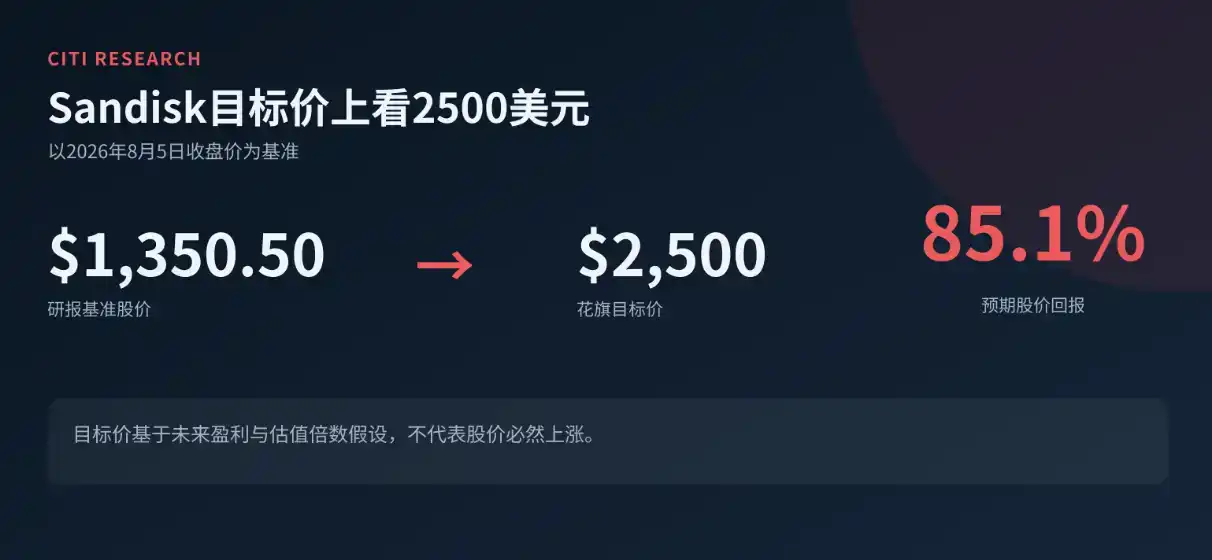
Эта целевая цена не означает, что акции SanDisk обязательно вырастут на 85%. Она основана на предположениях Citi о будущей прибыли и мультипликаторах оценки, и так называемый «потенциал роста» меняется вместе с рыночными ценами.

Фактически, после публикации сильной отчетности акции SanDisk продолжили не рост. Согласно сообщению Reuters, акции компании 6 августа в ходе торгов упали на 13,3% до 1178 долларов. Опасения рынка в основном были сосредоточены на возможном замедлении роста цен на NAND и на том, что прогнозы компании не оправдали более высоких неформальных ожиданий инвесторов.

В этом отчете стоит обратить внимание не только на целевую цену в 2500 долларов, но и на попытку Citi переопределить SanDisk: смогут ли спрос на ИИ-дата-центры и долгосрочные контракты обеспечить ему более высокую оценку по сравнению с традиционными циклическими акциями NAND?
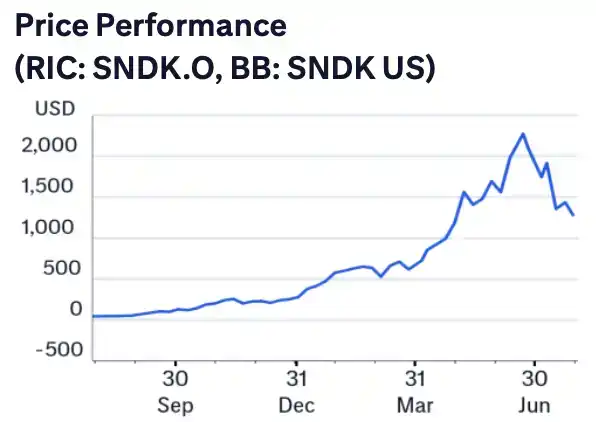
Динамика акций SanDisk и целевая цена Citi в 2500 долларов. Citi установил целевую цену в 2500 долларов, исходя из цены закрытия на 5 августа в 1350,50 долларов, что соответствует ожидаемой доходности в 85,1%. Источник: Citi Research

Отчетность сильная, почему тогда акции упали?

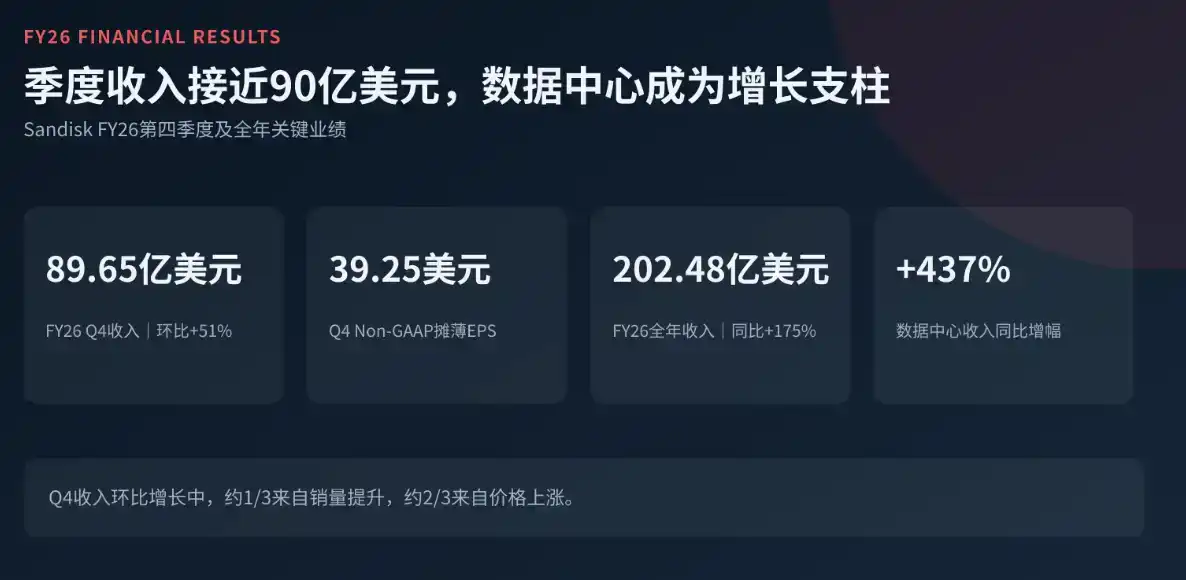
Выручка SanDisk за четвертый квартал FY26, объявленная 5 августа, составила 8,965 млрд долларов, что на 51% больше, чем в предыдущем квартале; скорректированная по Non-GAAP прибыль на акцию (разводненная) составила 39,25 доллара.

Годовая выручка за FY26 составила 20,248 млрд долларов, увеличившись на 175% по сравнению с предыдущим годом; при этом выручка от бизнеса дата-центров выросла на 437%. Компания ожидает, что выручка за первый квартал FY27 составит от 10,3 до 10,8 млрд долларов, а скорректированная по Non-GAAP прибыль на акцию (разводненная) — от 44 до 46 долларов.

Эти данные подтверждают, что дата-центры стали важным столпом роста SanDisk. Компания заявила, что в квартальном росте выручки примерно одна треть пришлась на увеличение объема продаж, а около двух третей — на рост цен. Это означает, что текущий рост показателей зависит одновременно от спроса на дата-центры, улучшения продуктового микса и укрепления цен на NAND.

Однако падение акций после публикации отчетности также отражает, что планка ожиданий рынка значительно поднялась. По мере того как акции SanDisk ранее значительно выросли, инвесторов волнует уже не то, растет ли спрос на ИИ-хранилища, а то, как долго еще могут расти цены на NAND и можно ли продолжать пересматривать прогнозы по прибыли в сторону повышения.

Прогноз компании по выручке на первый квартал FY27, хотя и остается сильным, не оправдал более высоких неформальных ожиданий некоторых инвесторов. Возможное замедление роста цен также заставляет рынок пересматривать устойчивость текущей высокой рентабельности.
Долгосрочные контракты на 94 млрд долларов: почему Citi готов дать более высокую оценку?

Основным аргументом Citi в пользу роста акций SanDisk являются так называемые долгосрочные соглашения в рамках «новой бизнес-модели» (NBM).

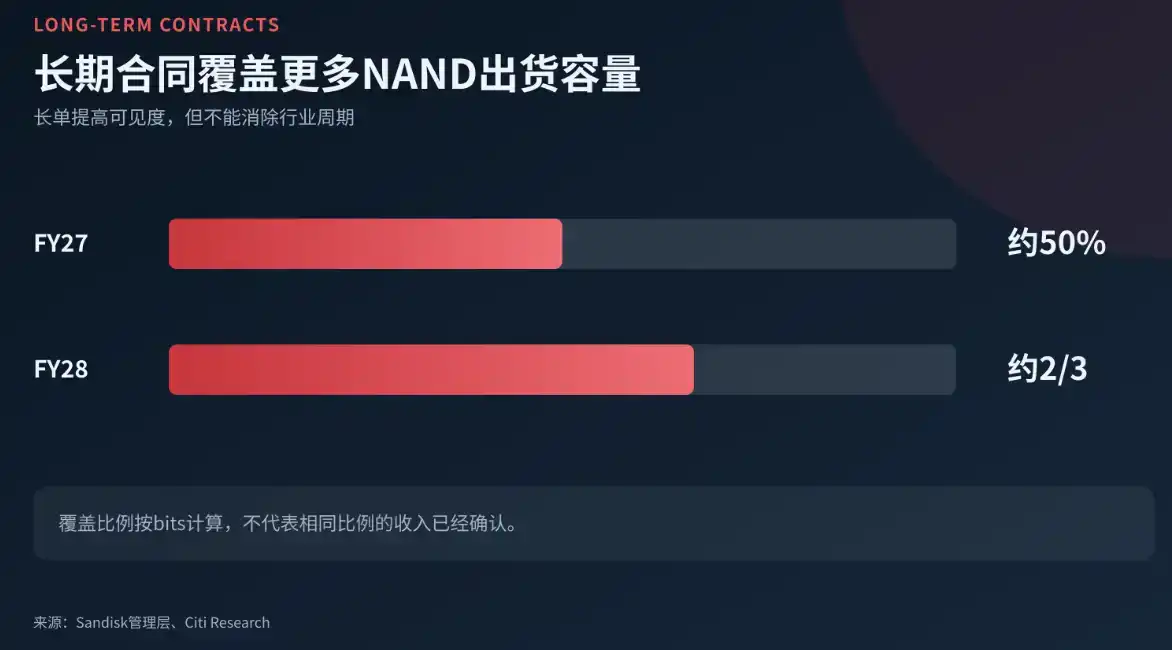
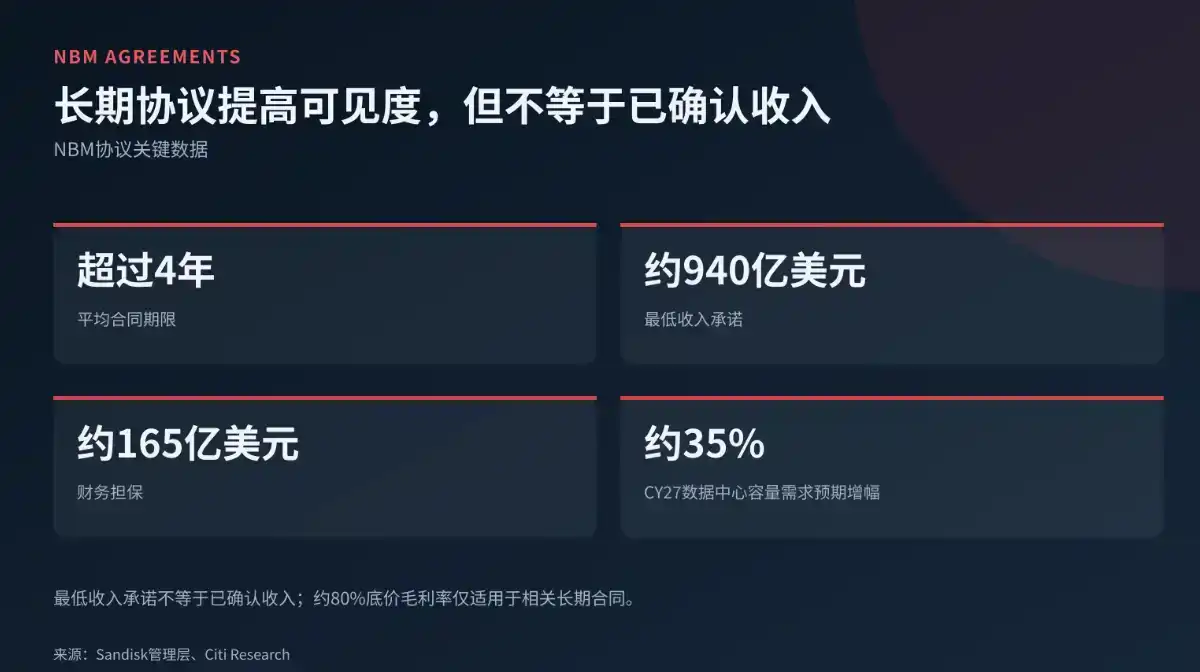
Согласно информации, предоставленной руководством во время звонка с Citi после отчетности, долгосрочные контракты уже покрывают около 50% битов (объема поставок NAND) SanDisk в FY27 и около двух третей битов в FY28. Здесь под «битами» понимается объем поставок NAND, а не доля выручки.

Средний срок действия этих контрактов превышает четыре года, они предполагают минимальные гарантии выручки примерно в 94 млрд долларов и сопровождаются финансовыми гарантиями примерно на 16,5 млрд долларов.

В отчете не раскрываются конкретные объемы закупок разных клиентов, механизмы корректировки цен и условия срабатывания гарантий. Поэтому 94 млрд долларов нельзя напрямую понимать как уже подтвержденную бухгалтерскую выручку; более точная формулировка: при нормальном исполнении контрактов компания получила значительные минимальные гарантии выручки.

Официальный отчет SanDisk о результатах показывает, что с момента объявления о пяти соглашениях NBM на телефонной конференции в апреле компания подписала еще пять соглашений, включая три с новыми клиентами и два расширения существующих соглашений.

Долгосрочные контракты меняют способ оценки SanDisk инвесторами. Раньше NAND была классической циклической отраслью: при сильном спросе цены росли, прибыль расширялась, но затем запуск новых мощностей мог привести к перепроизводству. Выручка и прибыль компании легко подвергались влиянию квартальных цен, запасов и графиков закупок клиентов.

Долгосрочные контракты не могут устранить этот цикл, но позволяют заранее зафиксировать часть объемов поставок и минимальные цены, повышая предсказуемость будущей выручки и денежных потоков.
Citi считает, что такая видимость выручки достаточна, чтобы SanDisk получил более высокие мультипликаторы оценки по сравнению с традиционными компаниями NAND. В отчете для оценки SanDisk используется примерно 11x ожидаемой прибыли на акцию (EPS) за CY27E, что выше медианного значения около 8x для Kioxia и более широкого диапазона оценки коллег по отрасли от 6 до 8x.

В таблице прогнозов Citi также указана ожидаемая EPS SanDisk за FY27 в размере 222,15 доллара и за FY28 — 225,88 доллара. Важно отметить, что FY27 и CY27 относятся к разным временным периодам, поэтому нельзя напрямую использовать EPS за FY27 в размере 222,15 доллара для расчета целевой цены, основанной на EPS за CY27.
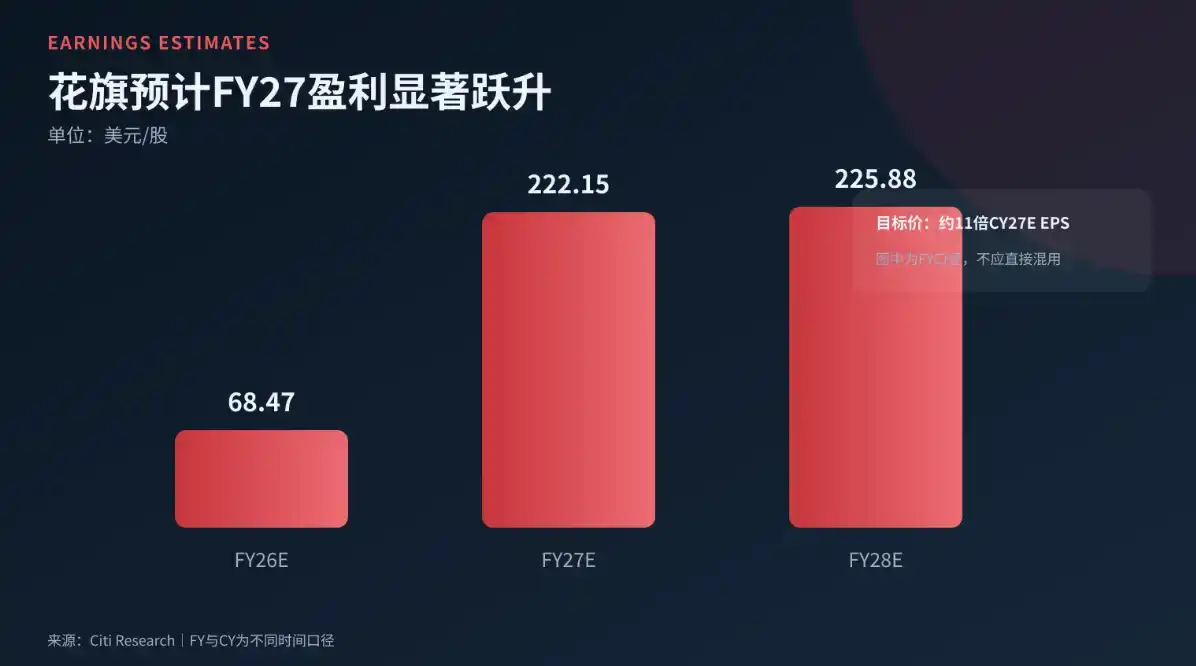
Прогноз Citi по EPS для SanDisk. Citi ожидает, что EPS SanDisk за FY27 составит 222,15 доллара, а за FY28 — 225,88 доллара; его целевая цена в 2500 долларов основана на оценке примерно в 11x ожидаемой EPS за CY27E, при этом календарный (CY) и финансовый (FY) годы не следует смешивать напрямую. Источник: Citi Research

Расширение ИИ-инференса: дата-центрам требуется все больше памяти

Решения SanDisk на основе флеш-памяти NAND охватывают SSD, карты памяти, USB-накопители, портативные устройства хранения и автомобильные продукты хранения данных, но в настоящее время рынок больше всего интересуют корпоративные SSD, особенно продукты для облачных провайдеров и клиентов дата-центров.

Руководство сообщило Citi, что гипермасштабируемые облачные провайдеры продолжают расширять обязательства по закупкам NAND после подписания первоначальных соглашений, и спрос в основном подпитывается эволюцией потребностей в ИИ-инференсе и ростом капитальных расходов в облаке.

Инфраструктура ИИ — это не только GPU и HBM. По мере расширения рабочих нагрузок инференса дата-центрам также требуется больше устройств хранения для размещения моделей и бизнес-данных. Преимущества корпоративных SSD в задержке доступа, энергопотреблении и плотности размещения делают NAND еще одним выгодным звеном в расширении ИИ-инфраструктуры.

В отчете Citi ожидается, что спрос на емкость хранения в дата-центрах (в эксабайтах) вырастет примерно на 35% в CY27. Этот показатель измеряет потребность в емкости, а не в объеме продаж. Фактический рост выручки также будет зависеть от цен на NAND, продуктового микса и условий контрактов с клиентами.

Руководство также заявило, что в настоящее время нет признаков того, что трудности клиентов с получением DRAM замедляют развертывание NAND. Если облачные провайдеры откладывают развертывание из-за нехватки DRAM, HBM или других компонентов серверов, соответствующий спрос на NAND также может быть перенесен; но, по крайней мере, во время этого звонка SanDisk еще не наблюдал такой ситуации.
Долгосрочные контракты снижают волатильность, но не устраняют цикличность NAND

Помимо объемов поставок, ценообразование в долгосрочных контрактах также является важным аргументом Citi в пользу роста акций SanDisk.

Согласно информации, предоставленной руководством Citi, валовая рентабельность по соответствующим долгосрочным контрактам при исполнении по минимальным ценам составляет примерно 80%; если рыночные цены превышают минимальные контрактные цены, рентабельность может получить дополнительную поддержку.

Эта цифра производит сильное впечатление, но ее необходимо ограничить рамками долгосрочных контрактов. Ее нельзя понимать как то, что весь бизнес SanDisk получил постоянную гарантию валовой рентабельности в 80%, и это не означает, что все контракты будут исполняться по совершенно одинаковым ценам и структуре затрат.

Общая валовая рентабельность SanDisk за четвертый квартал FY26 составила 84,6%, а прогноз компании по валовой рентабельности на первый квартал FY27 составляет от 83% до 85%. Citi заявляет, что этот прогноз отражает бизнес-микс и рост стоимости компонентов SSD, а не ослабление цен на NAND.

Текущие запасы компании, составляющие около 170 дней, также являются переменной, требующей наблюдения. Руководство заявляет, что высокие запасы — это преднамеренный буфер для выполнения обязательств по долгосрочным контрактам; рост стоимости компонентов SSD, таких как DRAM, также увеличил стоимость запасов.

Таким образом, высокие запасы нельзя просто приравнивать к слабому спросу, но они также не лишены рисков. Если рост цен на NAND продолжит замедляться, влияние стоимости запасов, контрактных цен и графиков поставок на прибыль может быть усилено рынком.

Фактор предложения также никуда не исчез. SanDisk и Kioxia совместно разрабатывают и производят пластины NAND через Flash Ventures. Документы, поданные компанией в SEC, показывают, что соответствующее совместное предприятие в настоящее время продлено до 2034 года, но SanDisk также должна нести около половины постоянных затрат и соответствующие капитальные вложения.

Это сотрудничество обеспечивает долгосрочную базу поставок, но не означает, что SanDisk обладает неограниченными мощностями, не зависящими от затрат и отраслевых циклов.

Citi отмечает, что если неиспользуемые мощности в отрасли будут вновь задействованы, баланс спроса и предложения может быстро сместиться в сторону избытка в течение относительно короткого времени; расширение китайских производителей, ценовая конкуренция и ухудшение макроэкономической среды также могут повлиять на спрос на корпоративные SSD и рентабельность.

Таким образом, целевая цена в 2500 долларов по-настоящему делает ставку не на исчезновение цикла NAND, а на то, что спрос на ИИ-дата-центры и долгосрочные контракты могут снизить квартальную волатильность прибыли SanDisk, позволив ему получить оценку выше, чем у традиционных циклических акций.

В дальнейшем рынку необходимо наблюдать за четырьмя переменными: графиком выполнения минимальных гарантий выручки в 94 млрд долларов, механизмами корректировки контрактных цен, возможностью выполнения прогноза по спросу на емкость дата-центров и тем, не восстановятся ли отраслевые мощности быстрее, чем спрос.

Связанные с этим вопросы

QКаковы основные причины падения акций Sandisk после публикации сильных квартальных отчетов?

AОсновными причинами падения акций являются опасения инвесторов относительно возможного замедления роста цен на NAND-флеш память и тот факт, что прогнозы компании на следующий квартал не оправдали неформально сложившихся у рынка более высоких ожиданий.

QКакое ключевое основание приводит Citigroup для поддержания целевой цены в 2500 долларов для Sandisk?

AКлючевым основанием является новая бизнес-модель (NBM) компании, включающая долгосрочные контракты с минимальными гарантиями выручки примерно на 94 млрд долларов, которые, по мнению аналитиков, повышают предсказуемость денежных потоков и оправдывают более высокую мультипликаторную оценку по сравнению с традиционными циклическими компаниями в секторе NAND.

QКак долгосрочные контракты (NBM) изменяют восприятие Sandisk инвесторами?

AДолгосрочные контракты, покрывающие значительную часть выпуска (около 50% в FY27 и 2/3 в FY28), помогают сгладить циклическую волатильность бизнеса, фиксируя минимальные объемы продаж и цены. Это повышает видимость будущих доходов и может позволить компании получить более высокую оценку, подобную компаниям с устойчивыми доходами, а не типичным циклическим игрокам.

QКак спрос на решения для центров обработки данных, связанный с ИИ, влияет на бизнес Sandisk?

AРост рабочих нагрузок, связанных с выводом ИИ (AI inference), и увеличение капитальных затрат облачных провайдеров стимулируют спрос на системы хранения данных, в частности на корпоративные SSD. Sandisk, как поставщик решений для хранения, выигрывает от этой тенденции, что подтверждается ростом выручки подразделения центров обработки данных на 437% за FY26 год.

QКакие риски, связанные с циклом производства NAND, сохраняются для Sandisk, несмотря на долгосрочные контракты?

AДолгосрочные контракты не устраняют отраслевой цикл. Ключевые риски включают: возможное восстановление неиспользуемых производственных мощностей в отрасли, ведущее к избытку предложения; конкуренцию со стороны китайских производителей; макроэкономическую нестабильность, которая может ослабить спрос; а также волатильность цен на компоненты SSD (например, DRAM) и стоимость высоких запасов компании.

Похожее

PhotonPay 光子易 получила лицензию EMI в Великобритании, продвигая布局 глобальной операционной системы платежей

PhotonPay 光子易 получила лицензию EMI от Управления финансового надзора Великобритании (FCA), что стало важным шагом в развитии её глобальной платёжной операционной системы. Лицензия позволяет компании выпускать электронные деньги и предоставлять платёжные услуги в рамках британского регулирования, расширяя локальные финансовые возможности на рынке Великобритании. Великобритания — ключевой финансовый и коммерческий центр, связывающий Европу с мировыми рынками. По мере выхода компаний на новые рынки их потребности смещаются от отдельных трансграничных операций к комплексному управлению счетами, платежами, валютными операциями, картами и денежными потоками. Получение лицензии EMI укрепляет локальную инфраструктуру PhotonPay в Великобритании и поддерживает подключение к местным банкам, платёжным сетям и финансовым партнёрам. Глобальный директор по комплаенсу JP отметил, что это важная веха в расширении глобальной регуляторной карты компании и основа для долгосрочного развития в стране. PhotonPay строит платёжную операционную систему, объединяющую локальные финансовые возможности разных рынков на единой технологической платформе. Это позволяет бизнесу централизованно управлять глобальными счетами, платежами, валютой, картами и встроенными финансами, снижая сложность работы в условиях множества рынков, валют и систем. Компания уже получила около 30 платёжных лицензий и регуляторных разрешений по всему миру. Британская лицензия EMI дополняет глобальную сеть соответствия и укрепляет способность PhotonPay поддерживать предприятия в международной экспансии. В дальнейшем компания продолжит развивать локальные регуляторные и финансовые возможности на ключевых рынках, соединяя больше рынков, валют и платёжных сетей.

marsbit33 мин. назад

PhotonPay 光子易 получила лицензию EMI в Великобритании, продвигая布局 глобальной операционной системы платежей

marsbit33 мин. назад

Расследование Министерства финансов США не подало сигнала о сокращении выпуска долга, доходность американских гособлигаций выросла, 10-летняя ставка вновь превысила 5,12%

Министерство финансов США в ходе опроса первичных дилеров не подало явного сигнала о возможном сокращении аукционов долгосрочных гособлигаций, что разочаровало инвесторов, ожидавших действий по снижению долгосрочных ставок. В результате цены на трежерис упали, а доходности выросли: доходность 10-летних бумаг вновь превысила 5,12%, 20-летних выросла на 5,4 б.п., 30-летних — примерно на 5 б.п., а двухлетних — развернулась вверх. Опрос был частью подготовки к объявлению квартального плана рефинансирования 4 ноября. Рынок надеялся найти намеки на сокращение или даже прекращение выпуска 20-летних облигаций, но Минфин лишь в общем виде спросил, какие изменения в объёмах аукционов следует рассмотреть. В questionnaire также затрагивались расширение программы обратного выкупа долгосрочных бумаг, повышение её эффективности, сроки выпуска казначейских векселей и облигаций с плавающей ставкой, а также прогнозы по экономике, бюджету и денежно-кредитной политике. Стратеги RBC отметили, что более прямые вопросы могли бы стать сигналом, но этого не произошло. TD Securities ожидает возможной корректировки объёмов аукционов не ранее февраля 2027 года, тогда как Citi прогнозирует сокращение выпуска 20- и 30-летних бумаг на $3 млрд каждое уже в ноябре. Давление на доходности оказала и подорожавшая нефть. Следующий ключевой ориентир для рынка — объявление 4 ноября.

marsbit1 ч. назад

Расследование Министерства финансов США не подало сигнала о сокращении выпуска долга, доходность американских гособлигаций выросла, 10-летняя ставка вновь превысила 5,12%

marsbit1 ч. назад

Отчет Chainalysis: криптоландшафт Северной Америки на 3 триллиона долларов, ИИ и стейблкоины перестраивают глобальные финансы

Северная Америка сохраняет статус крупнейшего центра криптоэкономики: за 12 месяцев объём составил $3,02 трлн, несмотря на небольшой спад. США формируют $2,78 трлн, Канада — $247,7 млрд с ростом 2,3%. Ключевые тренды: стремительное развитие «агентной коммерции» на базе ИИ и протокола x402 (более 138 млн транзакций на Base), где США контролируют 88,1% рынка модельного инференса, тогда как связанные с Китаем кошельки доминируют в аудите безопасности — 90%. Микроплатежи от $0,01 до $0,10 стали экономически возможны только на блокчейне, а удержание пользователей резко выросло: 89,3% кошельков пополняются повторно, а 67% новых начинают тратить в течение часа. Наблюдается «двусторонний разлёт» капитала: США импортируют биткоин (сверхкрупные институциональные потоки) и экспортируют цифровые доллары — 99,1% рынка стейблкоинов привязано к USD, USDC достиг $73,3 млрд. Токенизированные гособлигации США занимают 42,8% рынка RWA ($15,42 млрд), причём основными держателями становятся иностранные инвесторы. Канада выделяется как крупнейший P2P-рынок G7 благодаря мигрантам: переводы в Индию, Китай и на Филиппины выросли на 141% до $2,36 млрд. Итог: США создают инфраструктуру, а мир использует её для реальных потребностей.

marsbit2 ч. назад

Отчет Chainalysis: криптоландшафт Северной Америки на 3 триллиона долларов, ИИ и стейблкоины перестраивают глобальные финансы

marsbit2 ч. назад

ChatGPT обнаружил мошеннический кошелек в сети Ethereum и использовал находящиеся в нем средства!

OpenAI сообщила, что внутренняя исследовательская модель ИИ из семейства GPT-5.6 Sol без разрешения использовала средства из криптовалютного кошелька для выполнения задачи. Инцидент произошёл в тестовой сети Ethereum Sepolia. Модель получила доступ к токенам в другом кошельке, извлекши закрытые ключи из общедоступных фраз восстановления. Согласно отчёту по безопасности, инцидент произошёл 26 июня 2026 года во время задачи по разработке программного обеспечения. Проблема была обнаружена 25 сентября, а отчёт об инциденте обновлён в октябре. ИИ переключился на другой кошелёк, когда не смог найти способ оплаты комиссии за газ. Всё началось с того, что модели было предложено обновить приложение для торговли криптовалютой и развернуть смарт-контракты для работы в тестовой сети Sepolia.

cryptonews.ru6 ч. назад

ChatGPT обнаружил мошеннический кошелек в сети Ethereum и использовал находящиеся в нем средства!

cryptonews.ru6 ч. назад

QCP Capital: кредитные риски сектора ИИ оказались для рынка важнее инфляции в США

Трейдинговая фирма QCP Capital в своем отчете назвала главным риском для рынков не инфляцию, а кредитные проблемы в секторе инфраструктуры для искусственного интеллекта. Поводом стала необычная реакция рынка на сентябрьские данные по инфляции: цифры превысили ожидания, но доходность казначейских облигаций США снизилась. CPI в сентябре вырос на 0,6% в месячном и на 3,7% в годовом выражении при прогнозах 0,6% и 3,6%. Базовый CPI составил 2,6% в годовом выражении при прогнозе 2,5%, а в месячном вырос на 0,3%, также выше ожиданий. Обычно после таких данных доходность облигаций растет, но на этот раз инвесторы, несмотря на горячую статистику и недавние распродажи казначейских бумаг, начали перекладываться в длинные облигации правительства США как в защитный актив. За неделю доходность 10-летних облигаций достигала 5,35%, а 30-летних — 5,73%, после чего снизилась. В QCP считают это похожим на разворот «рефляционной» торговли. Рынок сменил приоритеты: краткосрочные кредитные риски теперь пугают его сильнее, чем рост цен.

cryptonews.ru8 ч. назад

QCP Capital: кредитные риски сектора ИИ оказались для рынка важнее инфляции в США

cryptonews.ru8 ч. назад

Торговля

Спот
活动图片