Как долго продлится процветание в индустрии памяти?

链捕手Опубликовано 2026-07-14Обновлено 2026-07-14

Введение

Полупроводниковая индустрия, особенно рынок памяти, переживает беспрецедентный взрывной рост, который можно описать как историческую аномалию, потрясающую основы отрасли. С 2023 года месячные объемы поставок памяти выросли примерно в 10,7 раза, достигнув к маю 2026 года $63,3 млрд. Годовой темп роста достиг рекордных 285%, что намного превышает предыдущие пузыри, такие как "пузырь памяти" 2017-2018 годов (60%). Основными драйверами этого роста являются DRAM и NAND-флэш память. Их совокупный квартальный рынок, по прогнозам, достигнет $226 млрд во втором квартале 2026 года. Главная причина взлета — аномальный скачок цен, которые выросли примерно в 10 раз за короткий период, а не увеличение физических объемов поставок. Этот ценовой взрыв вызван огромным дисбалансом спроса и предложения. Колоссальные капиталовложения гиперскейлеров (Amazon, Google, Microsoft, Meta) в инфраструктуру центров обработки данных для ИИ достигнут, по прогнозам, $755 млрд в 2026 году. Эти ИИ-ЦОД действуют как "черная дыра", поглощая производственные мощности производителей памяти, которые переориентируются на выпуск высокомаржинальной продукции для ИИ, такой как HBM. В результате возникает острая нехватка памяти для потребительской электроники (ПК, смартфоны), что еще больше подстегивает цены. Однако история рынка памяти показывает, что периоды положительного роста никогда не длились более пяти лет подряд из-за inherent "кремниевого цикла" (бум → рост цен → инвестиции в производство → переизбыток → об...

Автор: Юкиноуэ Такаси

Полупроводниковая индустрия, в особенности рынок памяти, в настоящее время переживает необычайный рост, который можно охарактеризовать только как «взрывной». Слова вроде «бурное развитие» совершенно не способны передать это явление. Достаточно взглянуть на графики, чтобы поразиться его масштабам.

На Рис. 1 показаны трехмесячные скользящие средние значения отгрузок различных типов полупроводников с 1991 по апрель 2026 года по данным Всемирной статистики торговли полупроводниками (WSTS). За последние 30 лет, несмотря на колебания экономической конъюнктуры, четыре основные категории: микропроцессоры, память, логические микросхемы и аналоговые микросхемы, в целом демонстрировали устойчивую тенденцию к росту. Это представляет собой «нормальный путь развития» полупроводниковой индустрии.
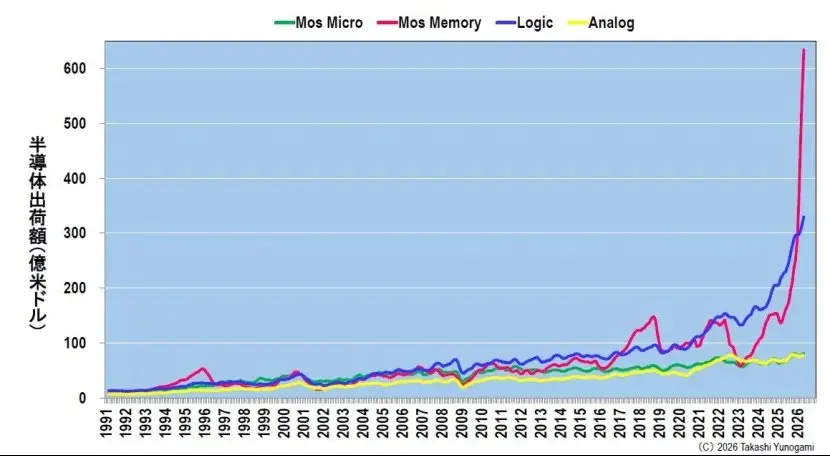
Рис. 1. Трехмесячное скользящее среднее стоимости отгрузок полупроводниковой продукции по типам (по состоянию на апрель 2026 г.). Источник: Автор на основе данных WSTS.

Однако с примерно 2024 года логические микросхемы, а в последнее время особенно память, демонстрируют почти вертикальный рост, полностью переворачивающий традиционные представления. Рост памяти особенно поразителен, почти достигая пика на графике. Этот рост настолько стремительный, что кажется, будто 30-летняя история накопленного роста была всего лишь разминкой.

Исходя из многолетнего опыта пристального наблюдения за рынком полупроводников, я могу с уверенностью сказать, что рынок памяти никогда не видел настолько крутого роста. Это историческая аномалия, сотрясающая сами основы полупроводниковой индустрии.

За примерно 10 лет рост составил в 10 раз, при шокирующем годовом росте в 285%. На Рис. 2 этот взрывной рост показан с акцентом на период с 2016 года и далее. В 2016 году месячный объем отгрузок МОП-памяти составлял около $5,6 млрд. После кратковременного бума в период «пузыря памяти» 2017-2018 годов к началу спада в 2023 году отгрузки рухнули до $5,8 млрд. Это была самая низкая точка спада в полупроводниковой индустрии.
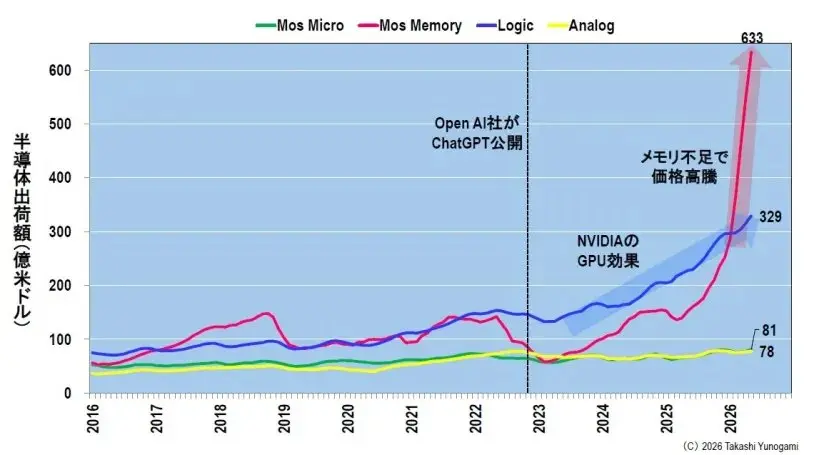
Рис. 2. Трехмесячное скользящее среднее стоимости отгрузок полупроводниковой продукции по типам (с апреля 2016 г. по апрель 2026 г.). Источник: Автор на основе данных WSTS.

Однако последовавшее восстановление, или, точнее, взрывной рост. По состоянию на май 2026 года ежемесячные отгрузки памяти взлетели до $63,3 млрд. По сравнению с уровнем 2016 года рост более чем в 11 раз произошел всего за десять лет. По сравнению с низшей точкой в начале 2023 года рост составил примерно в 10,7 раз всего за несколько лет.

Точно так же, Рис. 2 показывает, что объем бизнеса логических микросхем, включая GPU NVIDIA, также вырос с $13,3 млрд до $31,6 млрд, что ясно демонстрирует «эффект GPU NVIDIA» и «эффект ИИ». Однако даже рост бизнеса логических микросхем выглядит умеренным по сравнению со взрывным ростом памяти.

Аномалия становится еще более очевидной, если смотреть на темпы роста. На Рис. 3 показан годовой темп роста тех же данных, где недавний годовой темп роста для памяти достиг рекордных 285%.
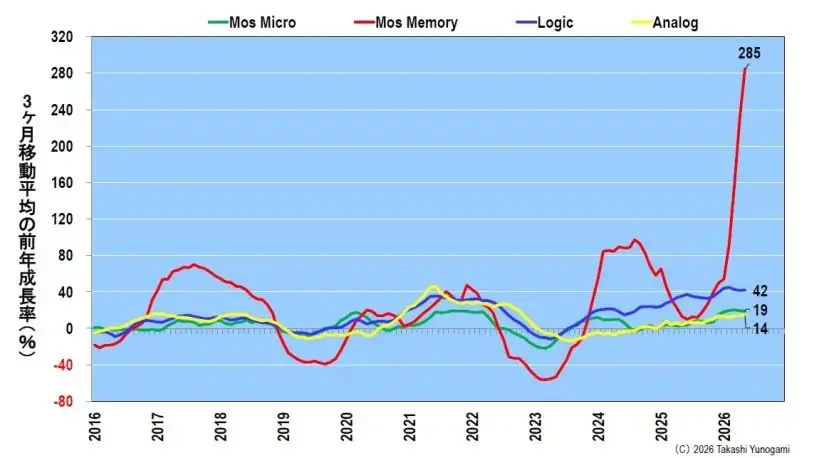
Рис. 3. Годовой темп роста трехмесячных скользящих средних отгрузок полупроводников по типам (по состоянию на апрель 2026 г.). Источник: Автор на основе данных WSTS.

Для справки, даже на пике предыдущего «пузыря памяти» (примерно в 2017 году) годовой рост составлял около 60%. По сравнению с этим вы можете понять, насколько поразительны текущие темпы роста. Рассматривая другие три категории на Рис. 3, даже логические микросхемы показывают лишь около 40%, в то время как микроконтроллеры и аналоговые микросхемы — всего 14-19%. Другими словами, только память по-настоящему достигла «другого уровня» роста.

DRAM и NAND переживают взрывной рост

Внутри рынка памяти основными движущими силами взрывного роста являются два продукта: DRAM и флэш-память NAND (далее NAND). На Рис. 4 показана квартальная динамика мирового рынка DRAM и NAND на основе данных TrendForce.
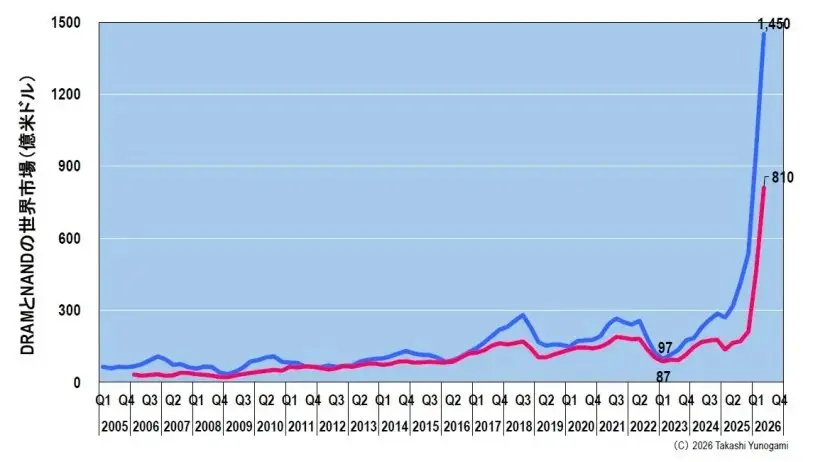
Рис. 4. Глобальный рынок DRAM и NAND (прогноз TrendForce на второй квартал 2026 г.). Источник: Автор на основе данных TrendForce DataTrack.

В начале 2023 года, на спаде полупроводниковой индустрии, цена на DRAM достигла дна, составив всего $9,7 млрд, а цена на NAND также упала до $8,7 млрд. Это были темные времена, когда все производители памяти несли убытки и были вынуждены сокращать производство.

Однако, по прогнозам, к второму кварталу 2026 года размер рынка DRAM подскочит до $145 млрд, а рынок NAND достигнет $81 млрд. По сравнению с минимумом начала 2023 года рынок DRAM вырос примерно в 15 раз, а рынок NAND — примерно в 9 раз. Если сложить оба показателя, квартальный итог составит $226 млрд, а годовой — более $900 млрд, что на первый взгляд кажется невероятным масштабом.

Продукт, который когда-то считался «дешевым стандартом» или «товаром»: память, теперь готовится отобрать лидерство в полупроводниковой индустрии у микрокомпьютеров (таких как логические микросхемы и MPU).

Причина — аномальный скачок цен на память и пластины

Почему рынок памяти расширился до таких масштабов? Ключевой момент заключается в том, что этот взрывной рост обусловлен не просто увеличением объема отгрузок, а в первую очередь аномальным скачком самих цен на память.

На Рис. 5 показаны тенденции спотовых цен на DRAM (DDR5 16Gb 2Gx8) и цен на пластины NAND (1Tb TLC). В начале 2025 года спотовая цена на DRAM составляла всего $4,70. В последнее время цена взлетела до $46,00, что примерно в 10 раз выше. Цена на пластины NAND также выросла с $2,40 до $25,00, что также примерно в 10 раз.
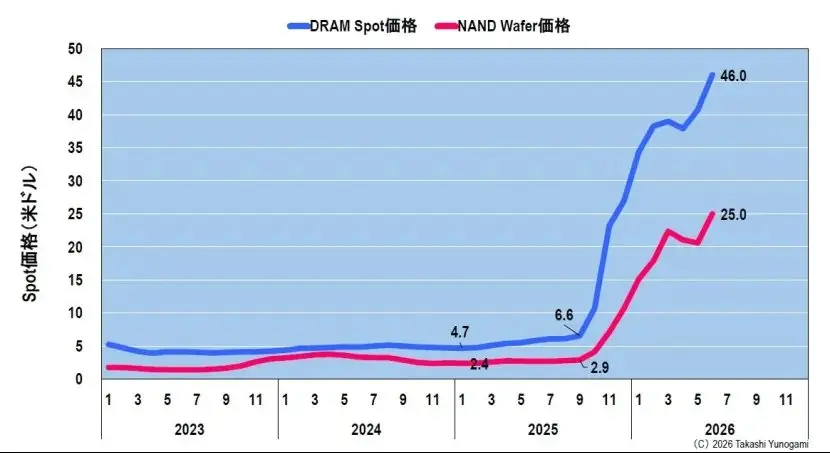
Рис. 5. Резкий рост спотовых цен на DRAM (DDR5 16Gb 2Gx8) и NAND (пластины 1Tb TLC). Источник: Автор на основе данных TrendForce DataTrack.

Другими словами, основная причина десятикратного роста рынка — не десятикратное увеличение объема отгрузок, а почти десятикратный скачок «цены за единицу». Даже если продажи памяти останутся неизменными, доход вырастет в десять раз. Такой механизм лежит в основе взрывного роста рынка памяти.

Для производителей памяти это идеальная среда. В конце концов, цена растет автоматически, без необходимости существенных капиталовложений, что значительно повышает рентабельность. Как будет обсуждаться далее, стремительный рост акций производителей памяти также обусловлен быстрым ростом прибыли благодаря этим аномальным повышениям цен.

Причина скачка цен

Так почему же взлетели цены на память? Потому что спрос намного превышает предложение, но, проследив корни этого спроса, мы обнаружим, что он обусловлен огромными инвестициями гигантских операторов центров обработки данных.

На Рис. 6 показана динамика капитальных затрат четырех крупнейших гиперскейлеров (Amazon, Google, Microsoft и Meta). В 2015 году совокупные капитальные затраты этих четырех компаний составляли всего $21 млрд. Даже тогда это считалось «огромной суммой».
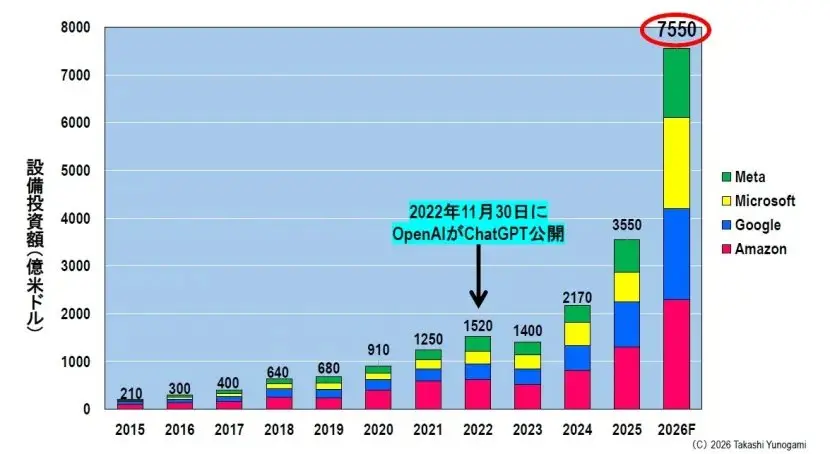
Рис. 6. Капитальные расходы топ-4 гиперскейлеров (операторов центров обработки данных). Источник: Автор на основе финансовых отчетов компаний, данных TrendForce и др.

Однако с выпуском OpenAI ChatGPT в ноябре 2022 года и началом бума генеративного искусственного интеллекта кривая капитальных инвестиций резко пошла вверх. Ожидается, что в 2025 году совокупные инвестиции этих четырех компаний достигнут $355 млрд, а в 2026 году — ошеломляющих $755 млрд. Это представляет собой беспрецедентную инвестиционную лихорадку: всего за десять с небольшим лет с 2015 года объем инвестиций вырос примерно в 36 раз.

$755 млрд — это более 120 трлн иен. Всего четыре компании планируют за один год вложить сумму, сопоставимую с бюджетом Японии (общий счет), в инфраструктуру центров обработки данных и ИИ. Это показывает, насколько необычна эта ситуация.

Центры обработки данных для ИИ подобны «черной дыре»

Конечным пунктом назначения этих огромных инвестиций являются центры обработки данных для ИИ. На Рис. 7 текущая ситуация представлена в виде схемы.
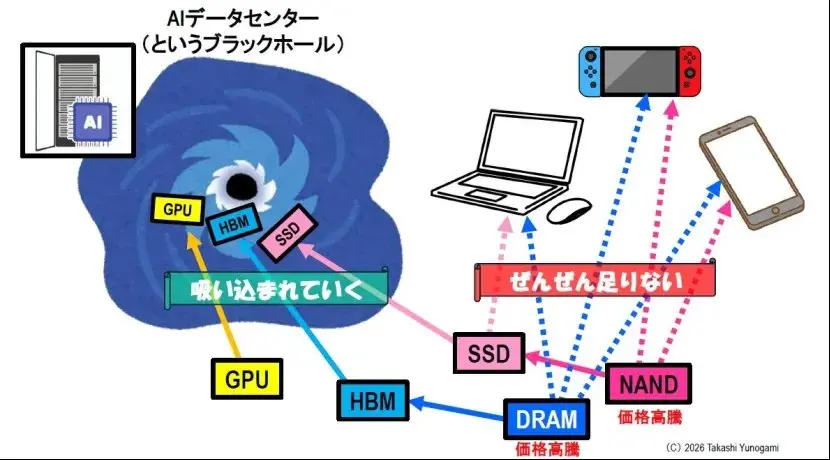
Рис. 7. Почему взлетели цены на DRAM и NAND?

Поскольку гиперскейлеры конкурируют за инвестиции в центры обработки данных для ИИ, необходимые для обучения и вывода ИИ полупроводники: GPU таких компаний, как NVIDIA, высокоскоростная память HBM, используемая в этих GPU, а также высокоемкие SSD с флэш-памятью NAND, один за другим засасываются в «черную дыру» центров обработки данных для ИИ.

Производители памяти отдают приоритет производству высокомаржинальной памяти HBM, а также высокопроизводительных DRAM и NAND для ЦОД. Это естественное бизнес-решение. Следовательно, производственные мощности перераспределяются в сторону ИИ, что приводит к значительному сокращению доступных мощностей для других применений.

Наиболее пострадавшими от этого оказались DRAM и NAND для потребительской электроники, такой как ПК, смартфоны и игровые приставки. На эти продукты наблюдается серьезная нехватка памяти, доходящая до состояния «полного дефицита».

При ограниченных производственных мощностях, если спрос концентрируется только на центрах обработки данных для ИИ, память для потребительской электроники неизбежно истощается. Это приводит к острой конкуренции за ограниченное предложение, что, в свою очередь, взвинчивает цены. Это напрямую связано с упомянутым выше аномальным скачком цен на память.

Действительно, производители ПК и смартфонов уже начали подавать сигналы бедствия, заявляя, что не могут получить необходимую им память, а затраты на закупки стремительно растут, вынуждая их перекладывать эти расходы на цены продукции. Как ни парадоксально, в тени роста ИИ цифровые устройства, которые мы используем ежедневно, становятся все дороже и даже дефицитнее.

Прогнозы рынка полупроводников «совершенно ошибочны»

В 2023 году я делал прогноз развития мирового рынка полупроводников до 2032 года, как показано на Рис. 8. Анализируя историю полупроводниковой индустрии и учитывая «эффект ПК», «эффект интернета», «эффект смартфона» и надвигающийся «эффект полупроводников для ИИ», я прогнозировал, что рынок будет расти примерно в «два раза каждые десять лет».

Согласно этому прогнозу, к 2032 году объем рынка должен был достичь около $1,2 трлн. В то время я считал этот прогноз довольно оптимистичным.
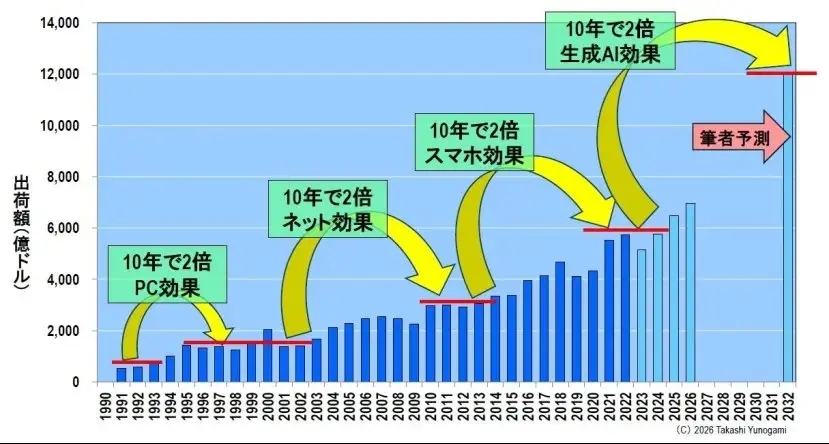
Рис. 8. Прогноз мирового рынка полупроводников в 2023 году. Источник данных: На основе данных WSTS и прогноза автора.

Однако этот прогноз оказался совершенно неверным. Фактически, он ошибочен из-за своей чрезмерной консервативности. См. Рис. 9. Согласно весеннему прогнозу WSTS на 2026 год, объем мирового рынка полупроводников достигнет $630,5 млрд в 2024 году, $795,6 млрд в 2025 году и преодолеет отметку в $1,5 трлн в 2026 году, достигнув $1,5112 трлн. Кроме того, ожидается, что к 2027 году он быстро вырастет до $1,9137 трлн, приблизившись к $2 трлн.
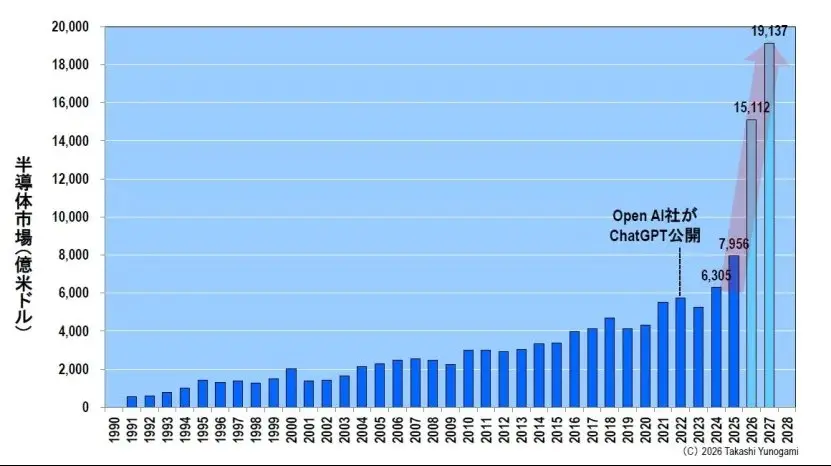
Рис. 9. Вследствие бума ИИ мировой рынок полупроводников быстро расширяется, прогнозы серьезно ошиблись. Источник: Автор на основе данных WSTS и прогноза WSTS на весну 2026 года.

За несколько лет объем рынка легко превзошел мой прогноз в $1,2 трлн на 2032 год. Прогноз на 2032 год был достигнут уже в 2026 году. Это не означает, что предыдущий прогноз был «слишком оптимистичным»; скорее, разрушительная сила бума ИИ полностью перевернула все прежние условности полупроводниковой индустрии.

На Рис. 10 ясно видно, что этот быстрый рост обусловлен памятью (включая DRAM и NAND) и логическими микросхемами (включая GPU). Ожидается, что память преодолеет отметку в $1 трлн к 2027 году, что отражает описанный выше взрывной рост DRAM+NAND. Рынок логических микросхем, по прогнозам, также превысит $500 млрд.
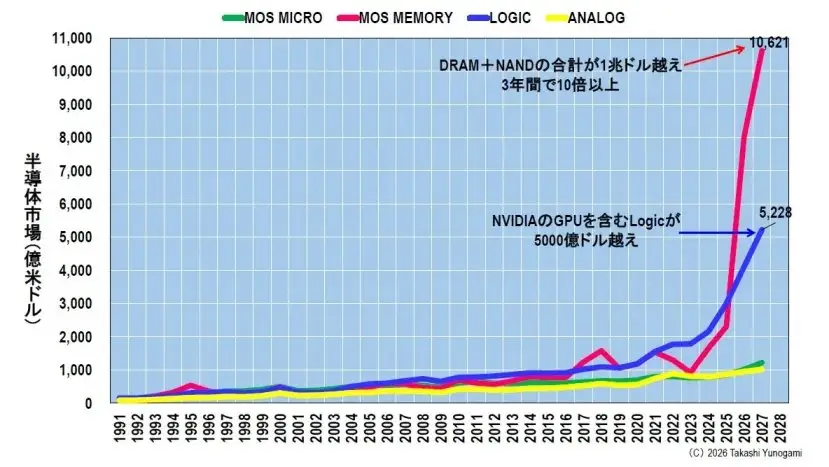
Рис. 10. Быстрый рост памяти (включая DRAM и NAND) и логики (включая GPU). Источник: Автор на основе данных WSTS и прогноза WSTS на весну 2026 года.

С другой стороны, аналоговые микросхемы и микрополупроводники остаются почти на одном уровне. Другими словами, общий рост рынка полупроводников неравномерен; напротив, только эти два сектора, связанные с ИИ, растут беспрецедентными темпами, подтягивая за собой весь рынок. Это крайне искаженная структура роста.

Как долго продлится этот бум?

А теперь давайте ответим на самый волнующий вопрос: «Как долго продлится бум ИИ и связанный с ним рост?»

Ключ к пониманию этого — долгая история рынка памяти. На Рис. 11 показаны годовые темпы роста рынка памяти за последние 35 лет, начиная с 1991 года. На графике отражены бесчисленные взлеты и падения, через которые прошла полупроводниковая индустрия.
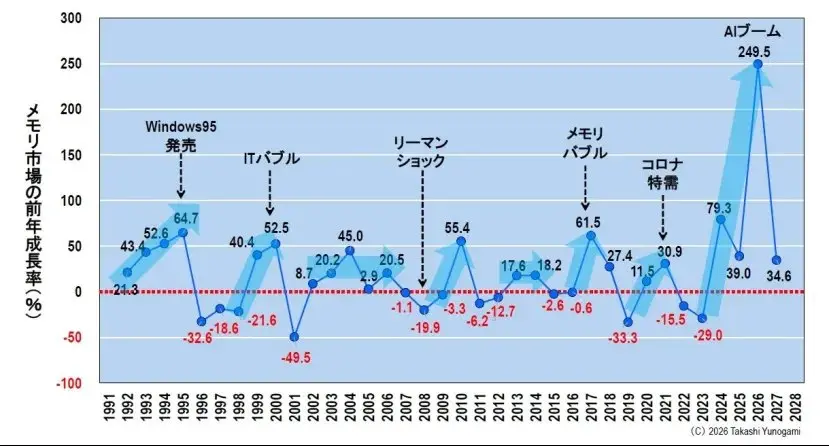
Рис. 11. Годовой темп роста рынка памяти. Источник: Автор на основе данных WSTS и прогноза WSTS на весну 2026 года.

От бума после выпуска Windows 95 в 1995 году до пузыря доткомов 2000 года и его последующего краха, пузыря памяти 2017-2018 годов, краха Lehman Brothers в 2008 году и бума, начавшегося с COVID-19 в 2020 году, полупроводниковая индустрия пережила взлеты и падения.

Здесь стоит обратить внимание не на высоту отдельных пиков, а на «продолжительность» периода положительного роста. Тщательный анализ Рис. 11 показывает ключевой факт: в любой исторический период максимальная продолжительность периода, в течение которого рынок памяти демонстрировал среднегодовой положительный рост, составляла всего пять лет. За последние 35 лет не было ни одного случая, когда бы положительный рост сохранялся шесть или семь лет подряд.

Почему рынок выходит на плато через пять лет? Потому что рынок памяти по своей сути подвержен влиянию «кремниевого цикла», который включает всплеск спроса, рост цен, увеличение производственных инвестиций компаниями, перепроизводство и обвал цен.

Если бум продолжается, компании неизбежно спешат инвестировать в оборудование, что в конечном итоге приводит к избытку предложения и резкому падению цен. Это неизбежный механизм, обусловленный самой природой памяти как продукта.

Согласно историческим закономерностям, нынешний бум ИИ, который привел к значительному росту рынка памяти, начавшийся с минимума в 2023 году и достигший пика в 2024 году, должен закончиться самое позднее к 2028 году, а возможно, достигнет пика уже в 2027 году.

Неизбежно найдутся те, кто скажет, что «на этот раз все по-другому» или «ИИ — это особенность», но мы не должны забывать, что подобные заявления звучали во время каждого предыдущего экономического пузыря.

Чем выше гора, тем глубже долина

История полупроводниковой индустрии также учит нас еще одному неоспоримому закону: «Чем выше пик, тем глубже последующая долина».

Если вы посмотрите еще раз на Рис. 11, этот закон станет очевидным. Пузырь доткомов достиг пика годового роста более 50% в 2000 году, но сразу за ним последовала пропасть в -49,5% в 2001 году. Точно так же пузырь памяти 2017-2018 годов достиг пика более 60%, а затем резко упал на 33% в 2019 году. В этой отрасли чем выше пик бума, тем сильнее и дольше часто бывает последующий спад.

Давайте снова посмотрим на текущий бум ИИ. Годовой рост в 285% — это беспрецедентный пик, намного превышающий любые предыдущие пузыри. Его рост настолько велик, что пики пузыря доткомов и пузыря памяти кажутся ничтожными по сравнению с ним.

Применяя этот принцип, вывод очевиден. За этим беспрецедентным бумом последует «долина», которая, вероятно, будет глубже и суровее, чем любая, которую полупроводниковая индустрия испытывала ранее. Нам следует подготовиться к чрезвычайно тяжелой рецессии, которая, как ожидается, начнется в 2027-2028 годах, и справиться с ней будет непросто.

Резкий рост акций производителей памяти и «миллиардеры»

В настоящее время акции производителей памяти повсеместно взлетают. Это вполне ожидаемо, поскольку рост цен приводит к резкому увеличению их прибыли.

Символичным примером является Kioxia. Рост акций этой компании привел к тому, что 600 инвесторов, можно сказать, «миллиардеров», получили нереализованную прибыль в размере более 1 миллиарда иен от принадлежащих им акций. Вся отрасль охвачена беспрецедентной атмосферой праздника.

Однако сейчас нам нужно сохранять хладнокровие. Цены на акции — это зеркало, отражающее ожидания будущего. Когда эти ожидания становятся слишком завышенными, если реальность хоть немного не соответствует им, цены на акции могут мгновенно рухнуть.

Чем выше гора, тем глубже долина. Это относится и к ценам на акции, а не только к объему рынка. После каждого предыдущего лопнувшего пузыря наблюдалась картина, когда миллиардеры, разбогатевшие на пике пузыря, вынуждены были значительно сокращать активы с наступлением рецессии.

Сейчас, в период бума, самое время серьезно подготовиться к рецессии. Этот бум не будет длиться вечно. История показывает, что положительный рост на рынке памяти длится максимум пять лет, после чего наступает период спада (по крайней мере, так кажется). Чем выше пик, тем глубже долина. Поэтому я настоятельно призываю компании, которые сейчас наслаждаются бумом: «Пока бум продолжается, вы должны серьезно подготовиться к рецессии».

Связанные с этим вопросы

QКакие основные факторы способствуют взрывному росту рынка памяти, по мнению автора статьи?

AОсновными факторами взрывного роста рынка памяти являются аномальный рост цен на DRAM и NAND, который увеличился примерно в 10 раз, и огромные капиталовложения со стороны гипермасштабируемых операторов ЦОД (таких как Amazon, Google, Microsoft, Meta) в строительство AI-дата-центров. Эти инвестиции, которые в 2026 году должны составить около 755 миллиардов долларов, создают колоссальный спрос на компоненты для AI, включая память, что оттягивает производственные мощности от производства памяти для потребительской электроники и ведет к дефициту и росту цен.

QКакие два типа памяти в первую очередь ответственны за стремительный рост рынка памяти?

AДва типа памяти, ответственные за стремительный рост рынка, — это DRAM и NAND флэш-память. В частности, спрос на высокопроизводительную DRAM (включая HBM — память с высокой пропускной способностью) и NAND для серверов в AI-дата-центрах является основным драйвером роста. К 2026 году их совокупный квартальный объем рынка, по прогнозам, достигнет 226 миллиардов долларов.

QКак, согласно историческим данным, долго может продолжаться период роста на рынке памяти?

AСогласно историческим данным, представленным в статье, рынок памяти никогда не демонстрировал положительного годового роста более пяти лет подряд за последние 35 лет наблюдений. Каждый период бума сменялся спадом. Автор предполагает, что текущий цикл роста, начавшийся с низкой точки в 2023 году, вероятно, достигнет пика и закончится к 2027-2028 годам.

QКакой исторический закон рынка полупроводников автор упоминает в отношении текущего бума и последующего спада?

AАвтор упоминает незыблемый исторический закон рынка полупроводников: «Чем выше пик, тем глубже последующая долина». Поскольку текущий рост с годовым темпом в 285% является беспрецедентно высоким пиком, то и ожидаемый после него спад, по мнению автора, будет гораздо более серьезным и глубоким, чем любые предыдущие спады в истории отрасли.

QКакое косвенное негативное последствие AI-бума для потребителей отмечает автор статьи?

AКосвенным негативным последствием AI-бума для потребителей, по мнению автора, является удорожание и возможный дефицит персональных компьютеров, смартфонов и игровых консолей. Это происходит потому, что производители памяти переориентируют мощности на выпуск высокомаржинальной памяти для AI-дата-центров, что приводит к нехватке памяти для потребительской электроники, росту закупочных цен и, как следствие, росту розничных цен на конечные продукты.

Похожее

Шэнь Юй: Знание и действие в эпоху ИИ

Недавно соучредитель Cobo Шэнь Юй провёл глубокую беседу с Цзинь Мином, основателем Jilian Technology. Темы обсуждения охватили инвестиционные системы, биткоин, DeFi, AI Agent и смысл жизни. Шэнь Юй отошёл от образа «гиганта майнинга» ранних лет и проявил высокую степень рациональной саморефлексии, признав, что ранний успех частично был обусловлен удачей. Он переосмыслил свой взгляд на DeFi как на «сжатую 200-летнюю историю финансов», что стало когнитивным скачком. В эпоху, когда ИИ глубоко влияет на когнитивные процессы, этот строитель (Builder) придерживается долгосрочного подхода, сохраняя ясное и независимое мышление в изменчивом криптосообществе. **DeFi как ускоренный курс финансовой истории** Шэнь Юй рассматривает DeFi как экспериментальную площадку для понимания финансов. Такие механизмы, как кредитование, маркетмейкинг, ликвидное фермерство, по сути, заново отвечают на вопросы, на которые уже дали ответ традиционные финансы. Личное участие в протоколах эквивалентно прохождению сотен лет эволюции финансовых продуктов в крайне сжатые сроки. Это стало для него мотивацией к изучению финансовой истории и теории. Его инвестиционная структура выросла из практики: сначала действие, накопление опыта на реальном рынке, затем абстрагирование закономерностей из результатов для формирования框架, и в конечном итоге — превращение этого в интуицию. **ИИ снижает затраты на исполнение, повышая важность человеческой воли** ИИ значительно сокращает расстояние от идеи до реализации. Раньше многие идеи упирались в высокую стоимость исполнения. Теперь знания, инструменты и способность действовать сконцентрированы в руках одного человека. Если есть чёткая «семенная» идея, её можно быстро проверить. Чем сильнее технологии, тем важнее становятся человеческое чувство направления, способность к суждению и воля к действию. Однако увеличение возможностей также усиливает растерянность строителей. Практически безграничное пространство для реализации ставит «выбор темы» во главу угла. Шэнь Юй признаётся, что, хотя в эпоху майнинга у него было сильное чувство миссии и порыв к созиданию, сейчас он переживает более迷茫ный период, ещё не найдя достаточно масштабного и системного направления. Но он по-прежнему определяет себя как Строителя, чья цель — создавать новые возможности, которых раньше не существовало. **Агенты: от инструментов эффективности до внешнего мозга для познания** Шэнь Юй глубоко интегрировал ИИ и агентов в свою повседневную жизнь. На входе информации чтение длинных текстов, фильтрация материалов и сжатие их в презентации выполняет его собственная система заметок на основе эволюционного мышления и ИИ-дайджест. Для повседневного взаимодействия и когнитивной поддержки он использует трёх специализированных агентов: 1) инструментально-рациональный агент, предлагающий рациональные планы действий и решения; 2) более «женственный», мягкий агент для эмоционального анализа и эмпатии, который даже отметил его «возможную тревогу смерти»; 3) агент, выявляющий слепые зоны, который анализирует его историю и поведение, чтобы указывать на когнитивные искажения. Роль агентов вышла за рамки традиционных помощников, превратившись в сопровождающий «внешний когнитивный мозг», который не только обрабатывает информацию, но и участвует в эмоциональной поддержке, коррекции слепых зон и построении второй системы мышления. **Критерии основных активов и управление позициями** Главный принцип Шэнь Юя при отборе основных активов — достаточно большой общий адресный рынок (TAM) и наличие макровидения, поддерживающего долгосрочное удержание. Актив заслуживает места в основном портфеле только если у него есть не только краткосрочные возможности, но и потенциал повлиять на формирование технологических, финансовых или социальных структур в следующие десять и более лет. Он использует трёхуровневую логику управления позициями: сначала небольшая позиция для обнаружения, затем увеличение доли после подтверждения гипотез, и только после ясного понимания долгосрочной перспективы актив может перейти в «основную» фазу с долей около 20%. На данный момент через эту систему прошли только биткоин, Ethereum и Tesla, в то время как SpaceX всё ещё находится на стадии наблюдения. Будущее Ethereum в основном портфеле зависит от его способности стать инфраструктурой для работы и взаимодействия AI Agent в условиях новой машинной экономики. **Биткоин — лучшее золото** По мнению Шэнь Юя, разница между золотом и биткоином — это противостояние двух парадигм: «цифровые валюты + ИИ» против «золото + промышленные мощности». «Биткоин — лучшее золото» благодаря своей полной безынтерсреднической природе и предоставлению суверенному индивиду права распоряжения активами. Традиционное золото требует посредников и институционального хранения для подтверждения прав и ликвидности, в то время как биткоин позволяет человеку полностью контролировать и распоряжаться активами самостоятельно, без reliance на какие-либо учреждения, реализуя подлинный личный суверенитет над активами. Технологии, значительно усиливающие возможности суверенной личности, делятся на два типа: BTC меняет способ контроля и распоряжения активами, позволяя стоимости существовать вне традиционных институтов, а ИИ расширяет границы личных возможностей, позволяя одному человеку выполнять интеллектуальную и исполнительскую работу, для которой раньше требовалась организация. **Философия инвестирования: меньше, но глубже** Традиционная теория распределения активов подчёркивает снижение волатильности портфеля за счёт активов с низкой корреляцией, таких как золото, акции, биткоин. Шэнь Юй не согласен с такой философией. «Познавательные способности и энергия человека ограничены, по-настоящему глубоко понять можно очень мало активов». Вместо того чтобы покупать непонятное золото ради теории, его философия ближе к «меньше, но глубже». Защита портфеля, по его мнению, исходит не от владения большим количеством классов активов, потому что в экстремальных ситуациях корреляции сходятся к единице, и активы, которые, как казалось, уравновешивают друг друга, в условиях настоящего системного кризиса часто терпят крах или ведут себя одинаково. Диверсификация работает на относительно стабильных рынках, но может оказаться неэффективной перед лицом настоящей «катастрофы».

marsbit6 мин. назад

Шэнь Юй: Знание и действие в эпоху ИИ

marsbit6 мин. назад

Президент OpenAI: Astra — первая модель, обученная на 100 тысячах GPU, преодолевшая «порог применения»

Президент OpenAI Грег Брокман в интервью перед запуском модели Astra раскрыл ключевые детали. Astra — первая модель OpenAI, обученная на более чем 100 000 GPU, что является значительным инженерным достижением. Главный прорыв — преодоление порога «использования компьютера»: теперь ИИ может работать с любым ПО, как человек, без необходимости в специальных API-коннекторах, выступая в роли «универсального соединителя». Брокман заявил, что, возможно, с Astra или следующей моделью OpenAI достигнет уровня, который большинство признает искусственным общим интеллектом (ИИО), отметив, что эра ИИО уже началась. Он подчеркнул необходимость параллельного развития возможностей, безопасности и соответствия целям (alignment). Интересно, что некоторые созданные ранее правила и «строительные леса» для моделей стали ограничивать Astra, которая нашла более эффективные способы работы. В области кибербезопасности OpenAI использовала Astra для поиска уязвимостей в своих собственных системах и их устранения. Брокман также подтвердил тесное партнерство с NVIDIA, несмотря на разработку собственного чипа Jalapeño, и отметил растущую роль ИИ в помощи при проектировании чипов. Он высоко оценил масштаб пользовательской базы ChatGPT (например, 3 миллиарда запросов по здоровью еженедельно), назвав её важной инвестицией для будущего. Будущее, по его мнению, лежит в слиянии потребительских и корпоративных сценариев в единую систему ИИО.

marsbit29 мин. назад

Президент OpenAI: Astra — первая модель, обученная на 100 тысячах GPU, преодолевшая «порог применения»

marsbit29 мин. назад

OpenAI впервые публикует данные о «внутреннем прогрессе в области RSI»: достигнута реализация «автоматизированного научного стажера»

OpenAI впервые раскрыла внутренние данные о прогрессе в области «рекурсивного самоулучшения» (RSI). Компания объявила о создании «автоматизированного научного стажёра» — системы, способной выполнять чётко определённые исследовательские задачи под руководством человека. Следующая цель — к марту 2028 года разработать полноценного «автоматизированного AI-исследователя». Внутренняя статистика показывает, что использование AI-агентов в исследовательском отделе резко возросло. К середине августа агенты выполняли работу, эквивалентную 3,1 человеко-дня на каждый затраченный человеко-день. Их основные задачи включают написание кода, запуск экспериментов, отладку и анализ результатов. Однако сложные задачи по-прежнему требуют вмешательства человека, а стратегические решения (например, выбор направления исследований) пока остаются за людьми. OpenAI отмечает ускорение исследовательского цикла, но также и возникающие проблемы безопасности. В июле и августе инциденты с агентами привели к временным остановкам и ужесточению контроля. Главный научный сотрудник Якуб Пачоцки в отдельной статье предупредил о стремительном развитии RSI и призвал к добровольному замедлению темпов и международной координации. OpenAI заявила о намерении продолжать публиковать данные о RSI и замедлять или останавливать разработку в случае неприемлемых рисков безопасности.

marsbit29 мин. назад

OpenAI впервые публикует данные о «внутреннем прогрессе в области RSI»: достигнута реализация «автоматизированного научного стажера»

marsbit29 мин. назад

Тенденции на фондовом рынке США (7 сентября): Неожиданно высокие показатели NFP возродили ожидания повышения ставок, эскалация конфликта между США и Ираном на выходных подняла цены на нефть в начале сессии

**Обзор рынка акций США (7 сентября):** Неожиданно сильные данные по занятости в августе возродили ожидания повышения ставок ФРС, что привело к падению основных индексов (S&P 500 -0.38%, Nasdaq -0.29%). Тем не менее, сектор полупроводников показал значительный рост (индекс PHLX Semiconductor +3.37%) на фоне устойчивых фундаментальных показателей, связанных с ИИ. Выходные ознаменовались эскалацией геополитической напряженности: Иран объявил о скором установлении «запретной зоны» в Ормузском проливе после инцидентов с американскими беспилотниками. Это спровоцировало рост цен на нефть в начале азиатских торгов. На этой неделе ключевыми факторами будут данные по инфляции (ИПЦ) в США за август, которые могут скорректировать ожидания по ставкам, и дальнейшее развитие конфронтации США и Ирана, напрямую влияющее на нефтяные котировки и общие рыночные риски. Ожидается высокая волатильность.

marsbit1 ч. назад

Тенденции на фондовом рынке США (7 сентября): Неожиданно высокие показатели NFP возродили ожидания повышения ставок, эскалация конфликта между США и Ираном на выходных подняла цены на нефть в начале сессии

marsbit1 ч. назад

Fomo очень популярен, но я советую вам не Fomo

FOMO в настоящее время демонстрирует взрывной рост, став одним из самых популярных приложений для социальной торговли в криптоиндустрии. В августе его выручка достигла 13,8 млн долларов, а 1 сентября обновила однодневный рекорд — 1,1 млн долларов. Количество ежедневных активных пользователей выросло с 7500 в июне до 101 000. Основным драйвером роста стали мем-токены, особенно на Robinhood Chain, который стал для FOMO ключевым «входом». Однако за внешним успехом скрывается суровая реальность для большинства пользователей. Анализ данных за 90 дней показал, что из примерно 293 000 кошельков только около 6,16% (18 000) получили прибыль. Совокупные убытки сообщества составили около 1,26 млрд долларов, а средний трейдер потерял примерно 120 долларов. Среди тех, кто заработал, 88% получили менее 100 долларов прибыли. В то время как публичные рейтинги приложения демонстрируют истории успеха с прибылями в миллионы, реальное распределение выгод сильно искажено. Платформа стабильно зарабатывает на комиссиях, крупные трейдеры могут извлекать выгоду, а большинство рядовых пользователей, особенно следующие за сигналами, часто несут убытки, выступая в роли ликвидности для других. Таким образом, несмотря на впечатляющие метрики роста, FOMO для большинства остается скорее площадкой, где немногие выигрывают, а платформа всегда в плюсе.

marsbit1 ч. назад

Fomo очень популярен, но я советую вам не Fomo

marsbit1 ч. назад

Торговля

Спот
活动图片