Кто получает выгоду в Web 2.5?

链捕手Опубликовано 2026-07-20Обновлено 2026-07-20

Введение

На протяжении большей части финансовой истории основной сложностью был перевод средств. За последнее десятилетие криптовалюты и стейблкоины позволили значительно снизить трение, но их ценность ограничена, если они не интегрированы в реальную экономику. Это привело к появлению промежуточного слоя — «Web 2.5», который объединяет регулируемые традиционные финансовые системы с эффективным блокчейн-расчетом. Именно в этом промежуточном слое накапливается основная ценность, как это произошло с Visa или SWIFT, которые управляют потоками капитала, а не самими активами. Такие игроки, как Chainlink (сотрудничающий с консорциумом банков в проекте Pangea для расчетов в реальном времени), DTCC и SWIFT, активно строят этот трансляционный слой, который преобразует традиционные платежные инструкции в атомарные свопы на блокчейне. Экономическая модель этого слоя основана на контроле (разрешение транзакций) и прибыли от временного размещения средств («float»). Это создает двусторонний сетевой эффект: чем больше банков и блокчейнов подключено, тем ценнее становится платформа. В перспективе Web 2.5 обещает сделать блокчейн невидимой, товарной инфраструктурой на фоне привычных пользовательских интерфейсов, где основная ценность и власть сосредоточены не в самой технологии передачи, а в контроле над тем, как, когда и куда движутся деньги.

Статья переведена: Block unicorn

На протяжении большей части финансовой истории главной сложностью был перевод средств. Проблема заключалась в том, как перевести деньги из пункта А в пункт Б, проходя через цепочку банков, каждый из которых брал комиссию. Иногда это даже подразумевало трансграничные переводы.

За последнее десятилетие криптовалюты и стейблкоины обещали максимально сократить это трение с помощью криптоприложений и кошельков. Но если эти деньги нельзя использовать в более широкой экономике, то эти быстрые и недорогие переводы теряют смысл. Доллар, застрявший в криптокошельке, стоит меньше реального. Именно поэтому криптовалюты сейчас играют роль более совершенной инфраструктуры для передачи существующих традиционных активов.

Слияние старой и новой финансовых систем породило новый промежуточный слой, в котором накапливается ценность. В сегодняшней статье я исследую, кто получает выгоду в этом новом слое.

Необходимость Web 2.5

Более десяти лет криптоиндустрия пыталась убедить людей скачивать кошельки, перемещать активы между разными блокчейнами и хранить деньги в новых приложениях. Но люди не будут отказываться от систем, которыми они пользовались десятилетиями и которые им знакомы, только ради того, чтобы попробовать что-то новое. Ни один поставщик не хочет получать оплату через блокчейн, а затем наблюдать, как эти деньги лежат на его кошельке в ожидании, когда он придумает, как обналичить их обратно на банковский счет для повседневных расходов. Перевод средств с кошелька на банковский счет сопряжен с комиссиями и, в большинстве случаев, проверками на соответствие требованиям.

Проблема никогда не была в способности криптовалют мгновенно переводить средства, а в том, что их архитектура требовала от людей отказаться от уже используемых ими систем, таких как банковские счета, кредитные карты и системы заработной платы, в пользу совершенно новых систем. Точки входа, выхода и мосты — это точки трения, которые нужно скрывать, а не демонстрировать как фичу. Люди всегда будут принимать новые технологии, которые позволяют быстрее и дешевле переводить уже имеющиеся у них средства на их существующие счета.

Идеальная инфраструктура — это криптовалюта как эффективный, невидимый активатор и базовый носитель для традиционных финансов. Мы называем это оптимальное состояние "Web 2.5". Хотя этот термин может звучать неловко, лежащая в его основе идея — лучшее из обоих миров. Мы сохраняем лучшее от традиционных финансов: регулирование, лицензии, верификацию, а также пользовательские интерфейсы и опыт, которым люди уже доверяют и которые используют. Затем мы объединяем это с низкой стоимостью, программируемостью и постоянной доступностью расчетов, которые предоставляют криптовалюты. Им не нужно заменять друг друга. Банки остаются банками, а криптовалюты вдыхают новую жизнь в устаревшую и медленную инфраструктуру движения капитала.

Но если криптовалюта становится невидимой базой, а традиционные финансы — привычной поверхностью, то где же в новом мире Web 2.5 накапливается ценность?

Этот слой, соединяющий две крупные финансовые системы, исторически был более ценным, чем большинство институтов, которые он связывает. Операционная прибыль Visa в прошлом году (за финансовый год по состоянию на сентябрь 2025 года) составила 24 миллиарда долларов, при том что комиссия с каждой транзакции в ее сети составляет менее одного процента. Тем не менее, ее операционная маржа все еще составляет 60%. Depository Trust & Clearing Corporation (DTCC), которая в настоящее время создает собственную систему расчетов на блокчейне, в 2025 году обработала сделки с ценными бумагами на сумму 4,7 квадриллиона долларов и получила прибыль в размере 2,9 миллиарда долларов.

Промежуточный слой

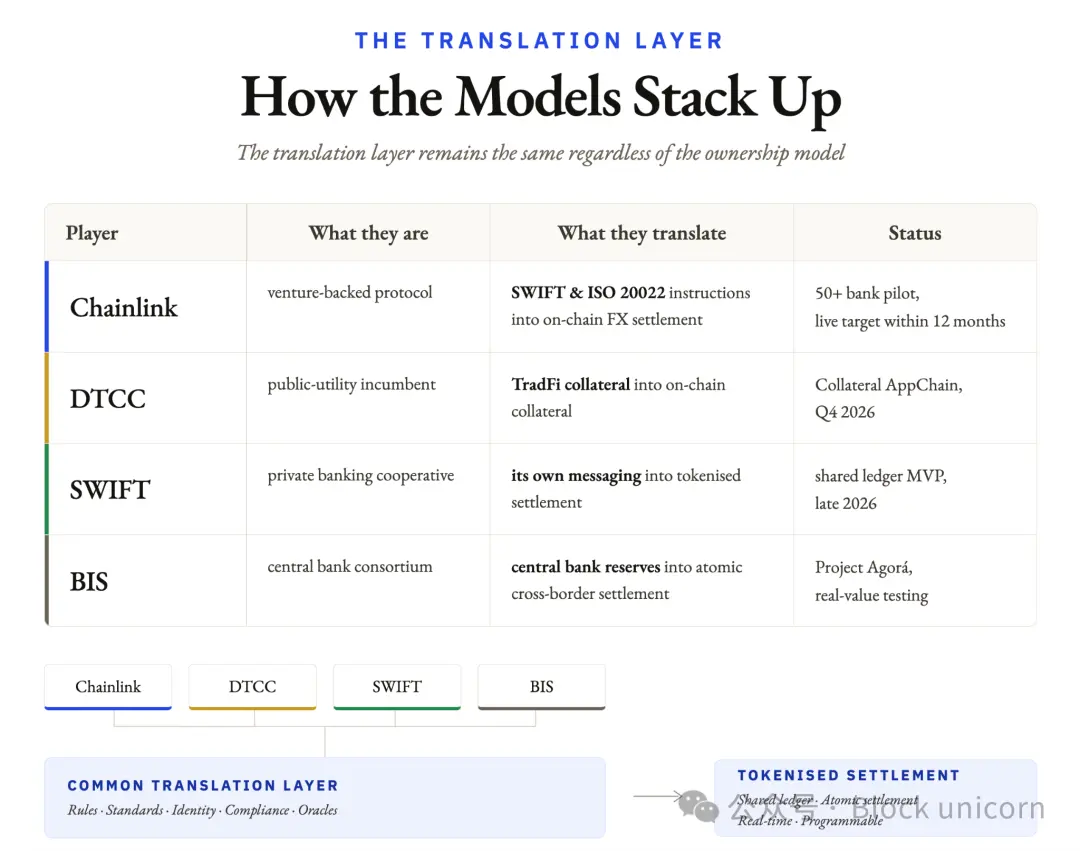
Учреждения с обеих сторон сейчас строят слой конвертации, позволяющий банкам сохранить свою инфраструктуру, преобразовывая инструкции ISO 20022 в расчеты на блокчейне.

23 июня Chainlink и консорциум из более чем 50 европейских и корейских банков (с совокупными активами около 10 триллионов долларов) объявили о запуске проекта Pangea для тестирования расчетов по валютным операциям в реальном времени.
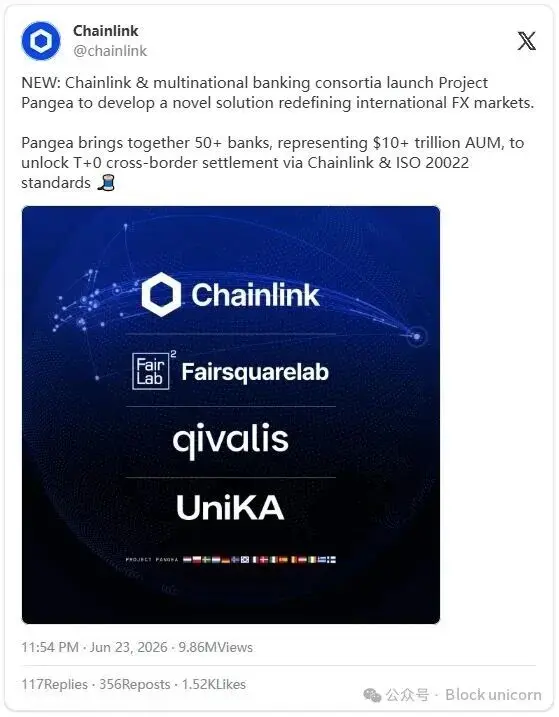
Цель — переход от традиционного цикла T+2 к модели T+0 в реальном времени для инфраструктуры расчетов по валютным операциям.

Среда выполнения Chainlink (CRE) служит слоем оркестрации, соединяющим блокчейн и другие внешние платежные системы, без необходимости ручной маршрутизации или мостов. Она преобразует каждую обычную инструкцию в атомарный обмен на блокчейне и возвращает результат для чтения банковской системой.

Chainlink — относительно новая технология. Однако DTCC, имеющая 50-летнюю историю и находящаяся в центре американского рынка (в прошлом году обработала около 4,7 квадриллиона долларов сделок с ценными бумагами), выбрала ту же самую среду выполнения Chainlink для поддержки своей AppChain для управления залоговыми активами.

Что касается традиционных институтов, примером является SWIFT. Согласно всем ранним прогнозам относительно криптовалют, SWIFT был как раз тем институтом, который должен был быть заменен блокчейном. Многие предсказывали, что стейблкоины обойдут эту монополию на передачу сообщений. Восемь лет назад эта глобальная сеть передачи сообщений для банков заявляла, что блокчейн "еще не готов для массового применения". Тем не менее, SWIFT строит распределенный реестр на блокчейне вместе с более чем 40 банками.

Это не замена сети SWIFT, а слой оркестрации, построенный поверх нее. Сам по себе поток средств на блокчейне никогда не был угрозой. Для SWIFT угрозой было остаться за бортом слоя, определяющего, как средства перемещаются на блокчейне. Пока он участвует в этом и имеет право голоса в процессе принятия решений, он остается в игре. Поэтому он строит этот слой самостоятельно.

Даже суверенные государства вступают в эту область, пытаясь извлечь из нее выгоду. Банк международных расчетов (BIS) собрал семь центральных банков и более сорока частных учреждений для совместного запуска "Проекта Agorá", направленного на тестирование атомарных расчетов с использованием токенизированных резервов центральных банков.
Но действительно ли ценность заключается в построении моста между двумя финансовыми гигантами и/или банковскими гигантами?

Ценность моста

Слой перевода, который просто позволяет двум сторонам общаться, скорее всего, будет более ценным, чем сами игроки.

Visa и MasterCard изначально были сетями маршрутизации между банками и продавцами. Даже сегодня они не принимают депозиты, не выпускают карты и не несут никаких рисков. Тем не менее, рыночная капитализация Visa превышает капитализацию всех банков мира, кроме JPMorgan Chase.
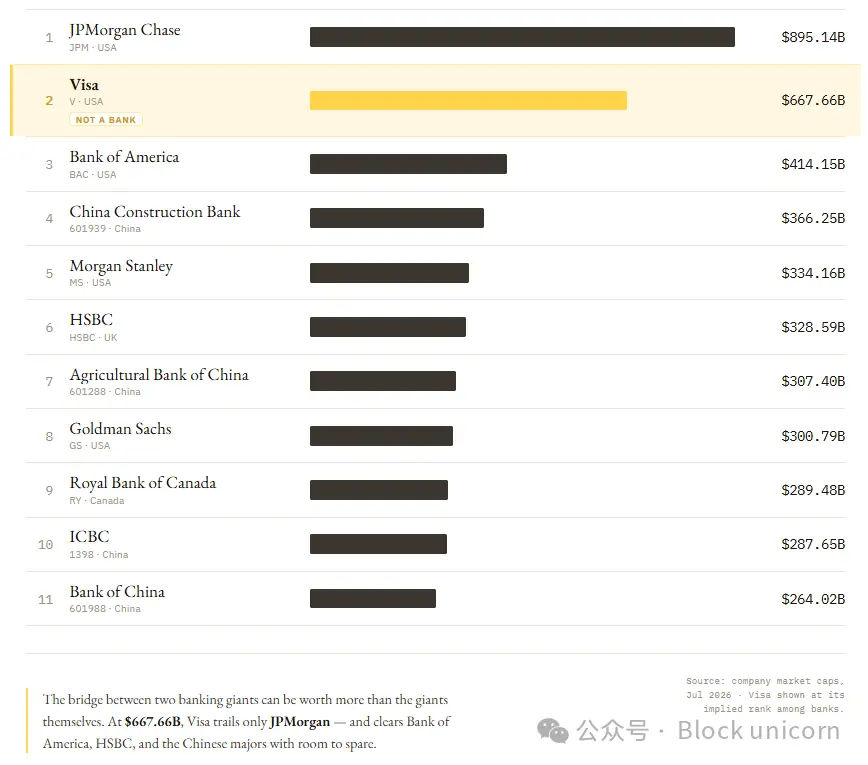
Ценность от управления слоем перевода выходит далеко за пределы денег. Те, кто решает, куда направляются средства, также получают право решать, когда закрыть этот канал.

Система SWIFT родилась в 1973 году как просто способ для банков отправлять друг другу стандартизированные сообщения. Пятьдесят лет спустя она обладает значительной силой для наложения санкций на страны. За последнее десятилетие система SWIFT играла важную роль в экономических войнах, например, в санкциях против России из-за войны на Украине. Она также налагала санкции ЕС на иранские банки для сдерживания ядерной программы страны и ослабляла их по мере прогресса ядерного соглашения.

Значительно то, что Chainlink в настоящее время сотрудничает с Project Pangea для пилотного проекта адресуемых пулов ликвидности для расчетов по валютным операциям в реальном времени.

Объем трансграничных платежей составляет от 150 до 190 триллионов долларов в год и, как ожидается, превысит 250 триллионов долларов к 2030 году. Если Chainlink и его альянс из 50 банков смогут захватить даже 1% этого рынка, это означает потенциальный совокупный рынок (TAM) более 1,5 триллиона долларов. Даже при комиссии в 0,1% Chainlink может получить доход в размере 1,5 миллиарда долларов, построив мост между традиционными финансами и расчетами на блокчейне.

Но здесь есть одно предостережение. И SWIFT, и Visa стали доминирующими стандартами в своих областях, в конечном итоге система должна была принять их. В каждой области есть только один победитель, который укрепляет свою позицию на протяжении десятилетий.

Сейчас у нас есть четыре разные модели — протокол, рыночная утилита, банковский кооператив и клуб центральных банков, — которые конкурируют за один и тот же слой перевода, чтобы соединить финансовые миры Web 2.0 и Web 3.0.

Разрешения и флоат

Экономические механизмы, управляющие ценностью этого слоя, давно известны. По мере развития технологий движения средств, сама обработка транзакций постепенно становится товаром. По мере снижения стоимости движения средств, извлекаемая ценность концентрируется в двух областях. Во-первых, это полномочия — власть тех, кто решает, возможна ли транзакция и на каких условиях. Во-вторых, это доход от флоата — проценты, начисляемые на средства, находящиеся в состоянии ожидания перевода.

Ранее мы писали о том, как это работает при платежах между ИИ-агентами (см. здесь и здесь). Сегодня та же логика применима к расчетам между банками.

Именно это делает промежуточный координационный слой достойным борьбы. Он создает двусторонний сетевой эффект. Чем больше банков подключается с одной стороны, тем более привлекательным он становится для расчетных учреждений с другой стороны, и наоборот. Каждое новое учреждение повышает стоимость выхода для существующих. Хотя между отдельными банками и блокчейнами существует конкуренция, учреждение, управляющее слоем перевода и координации, может обслуживать все банки и блокчейны и взимать с них плату.

Ту же стратегию использовала Stripe в области кредитных карт. Она упростила для предприятий любого размера прием и управление онлайн-платежами с помощью простого в использовании, дружественного для разработчиков API, скрывая сложности процессоров платежей, эквайеров и платежных сетей. Затем она взимает плату со всех пользователей, чтобы устранить трение транзакций и скрыть его в фоновом режиме.

Именно поэтому соединительный слой стал популярной целью для поглощений. Как только кто-то строит этот соединительный слой, другие предпочитают приобрести его, а не воссоздавать с нуля. Мы видели это пять лет назад, когда Visa согласилась приобрести Plaid за 5,3 миллиарда долларов. Хотя сделка в конечном итоге была сорвана антимонопольным иском Министерства юстиции, намерение было ясным. Visa пыталась приобрести долю рынка соединительного слоя, управляемого Plaid, который соединяет тысячи финтех-приложений с банковскими счетами.

Новый мир Web 2.5

Мир Web 2.5 более перспективен, чем полностью децентрализованная утопическая версия Web 3.0, потому что он не требует, чтобы капитал покидал существующих игроков в поисках услуг, предоставляемых криптовалютами. Вместо этого он использует криптовалюты в качестве более эффективной базовой инфраструктуры для перемещения средств и активов внутри существующей экосистемы.

Хотя банковские проекты, включая Pangea, AppChain DTCC и Agorá, все еще находятся на предпроизводственной стадии, мы положительно оцениваем направление таких участников, как Chainlink. Внутри криптосферы долгое время велись споры о том, как построить лучшее крипто-приложение, чтобы привлечь пользователей отказаться от традиционных способов оплаты. Разработчики спорили о том, в каком блокчейне самая низкая комиссия за газ, и в каком токене лучше всего хранить средства. Web 2.5 делает эти споры излишними, удаляя всю терминологию и скрывая инфраструктуру на заднем плане.

Интернет, которым мы пользуемся, — это просто пакеты информации, передаваемые через глобальную компьютерную сеть. Это, конечно, интересное знание, но если вы просто хотите выйти в интернет, тут нечем хвастаться. Никого не волнует, является ли технология, лежащая в основе этих молниеносных, недорогих транзакций, криптовалютой или чем-то еще.

Блокчейн постепенно становится товаром, взаимозаменяемым, невидимым и низкомаржинальным компонентом транзакций. Его ценность теперь воплощается в бизнес-моделях движения денег и дает людям некоторую власть в том, как и будут ли эти деньги двигаться.

Связанные с этим вопросы

QЧто такое Web 2.5 и почему он важен?

AWeb 2.5 — это концепция, обозначающая промежуточный слой между традиционными финансовыми системами (Web 2.0) и децентрализованными блокчейн-технологиями (Web 3.0). Его важность заключается в том, что он объединяет преимущества обоих миров: регуляторную среду, лицензии и привычные пользовательские интерфейсы традиционных финансов с низкой стоимостью, программируемостью и круглосуточным доступом криптовалютных расчетов. Это позволяет капиталу эффективно перемещаться без необходимости отказываться от существующей инфраструктуры.

QКто получает ценность в Web 2.5?

AОсновную ценность в Web 2.5 получают не конечные банки или блокчейн-сети, а операторы «промежуточного слоя» — организаторы и переводчики, которые обеспечивают взаимодействие между двумя системами. Это могут быть технологические протоколы (например, Chainlink), рыночные утилиты, банковские кооперативы или клубы центральных банков. Они контролируют поток средств и извлекают прибыль за счет комиссий за перевод, авторизации транзакций и получения процентов на временно замороженные средства («плавающий доход»).

QКак примеры Visa и SWIFT иллюстрируют ценность промежуточного слоя?

AVisa и SWIFT являются классическими примерами высокоценных промежуточных слоев. Visa, будучи сетью для маршрутизации платежей между банками и продавцами, не выдает карты и не хранит депозиты, но ее рыночная капитализация превышает большинство банков мира благодаря комиссиям и контролю над потоками. SWIFT, как система обмена сообщениями между банками, обладает огромной силой санкций и влиянием на международную торговлю. Оба примера показывают, что организация коммуникационного и переводного слоя зачастую более прибыльна и влиятельна, чем конечные участники системы.

QКакие проекты сейчас конкурируют за роль основного промежуточного слоя?

AЗа роль основного «переводного слоя» между Web 2.0 и Web 3.0 в финансовой сфере сейчас конкурируют несколько моделей: 1) Децентрализованные протоколы (например, Chainlink с его средой выполнения CRE, используемой в Project Pangea и DTCC). 2) Рыночные утилиты и кооперативы банков (например, SWIFT, создающий распределенный реестр). 3) Клубы центральных банков (например, проект Agorá от BIS, тестирующий атомарные расчеты с использованием токенизированных резервов). Каждая из них стремится стать стандартом, который соединит традиционные финансовые инструкции с блокчейн-расчетами.

QПочему блокчейн становится менее видимым в модели Web 2.5?

AВ модели Web 2.5 блокчейн-технология становится менее видимой, потому что ее основная цель — служить эффективной, невидимой инфраструктурой для расчетов на заднем плане. Фокус смещается с привлечения пользователей в новую крипто-экосистему на улучшение существующих финансовых процессов. Как и в случае с интернетом (пакетами данных), конечным пользователям не важно, какая именно технология обеспечивает быстрые и дешевые переводы. Блокчейн коммодитизируется, превращаясь в взаимозаменяемый компонент, а реальная ценность и контроль переходят к слою, который управляет движением средств и устанавливает правила этого движения.

Похожее

Zcash превысил $1000: «Купить сейчас — все равно что купить биткойн в 2013 году»?

Криптовалюта Zcash, ориентированная на конфиденциальность, достигла отметки в 1000 долларов за токен впервые с 2016 года, показав рост примерно на 7300% от минимумов 2024 года и более чем удвоившись за месяц. Рост связан с несколькими ключевыми факторами: возобновлением макронарративов о "твердых активах" на фоне опасений по поводу фискальной политики США; восприятием Zcash как "страховки" от прозрачности биткоина, который всё больше институционализируется; а также запуском спотового ETF на Zcash от Grayscale в рамках NYSE Arca, что открыло институциональный доступ к активу. Высказывания трейдеров сравнивают текущую ситуацию с покупкой биткоина в 2013 году, предрекая потенциал роста до 6000 долларов и капитализации в 100 млрд. Однако подчёркивается, что Zcash — старый проект с устоявшейся базой долгосрочных держателей, а не спекулятивный мемкоин. Ключевой вопрос для рынка: сможет ли актив, получив институциональные каналы, сохранить свою ценность как "неинституциональный биткоин" и продолжить рост, или же нынешний скачок окажется сильной коррекцией.

marsbit13 мин. назад

Zcash превысил $1000: «Купить сейчас — все равно что купить биткойн в 2013 году»?

marsbit13 мин. назад

Шэнь Юй: Знание и действие в эпоху ИИ

Недавно соучредитель Cobo Шэнь Юй провёл глубокую беседу с Цзинь Мином, основателем Jilian Technology. Темы обсуждения охватили инвестиционные системы, биткоин, DeFi, AI Agent и смысл жизни. Шэнь Юй отошёл от образа «гиганта майнинга» ранних лет и проявил высокую степень рациональной саморефлексии, признав, что ранний успех частично был обусловлен удачей. Он переосмыслил свой взгляд на DeFi как на «сжатую 200-летнюю историю финансов», что стало когнитивным скачком. В эпоху, когда ИИ глубоко влияет на когнитивные процессы, этот строитель (Builder) придерживается долгосрочного подхода, сохраняя ясное и независимое мышление в изменчивом криптосообществе. **DeFi как ускоренный курс финансовой истории** Шэнь Юй рассматривает DeFi как экспериментальную площадку для понимания финансов. Такие механизмы, как кредитование, маркетмейкинг, ликвидное фермерство, по сути, заново отвечают на вопросы, на которые уже дали ответ традиционные финансы. Личное участие в протоколах эквивалентно прохождению сотен лет эволюции финансовых продуктов в крайне сжатые сроки. Это стало для него мотивацией к изучению финансовой истории и теории. Его инвестиционная структура выросла из практики: сначала действие, накопление опыта на реальном рынке, затем абстрагирование закономерностей из результатов для формирования框架, и в конечном итоге — превращение этого в интуицию. **ИИ снижает затраты на исполнение, повышая важность человеческой воли** ИИ значительно сокращает расстояние от идеи до реализации. Раньше многие идеи упирались в высокую стоимость исполнения. Теперь знания, инструменты и способность действовать сконцентрированы в руках одного человека. Если есть чёткая «семенная» идея, её можно быстро проверить. Чем сильнее технологии, тем важнее становятся человеческое чувство направления, способность к суждению и воля к действию. Однако увеличение возможностей также усиливает растерянность строителей. Практически безграничное пространство для реализации ставит «выбор темы» во главу угла. Шэнь Юй признаётся, что, хотя в эпоху майнинга у него было сильное чувство миссии и порыв к созиданию, сейчас он переживает более迷茫ный период, ещё не найдя достаточно масштабного и системного направления. Но он по-прежнему определяет себя как Строителя, чья цель — создавать новые возможности, которых раньше не существовало. **Агенты: от инструментов эффективности до внешнего мозга для познания** Шэнь Юй глубоко интегрировал ИИ и агентов в свою повседневную жизнь. На входе информации чтение длинных текстов, фильтрация материалов и сжатие их в презентации выполняет его собственная система заметок на основе эволюционного мышления и ИИ-дайджест. Для повседневного взаимодействия и когнитивной поддержки он использует трёх специализированных агентов: 1) инструментально-рациональный агент, предлагающий рациональные планы действий и решения; 2) более «женственный», мягкий агент для эмоционального анализа и эмпатии, который даже отметил его «возможную тревогу смерти»; 3) агент, выявляющий слепые зоны, который анализирует его историю и поведение, чтобы указывать на когнитивные искажения. Роль агентов вышла за рамки традиционных помощников, превратившись в сопровождающий «внешний когнитивный мозг», который не только обрабатывает информацию, но и участвует в эмоциональной поддержке, коррекции слепых зон и построении второй системы мышления. **Критерии основных активов и управление позициями** Главный принцип Шэнь Юя при отборе основных активов — достаточно большой общий адресный рынок (TAM) и наличие макровидения, поддерживающего долгосрочное удержание. Актив заслуживает места в основном портфеле только если у него есть не только краткосрочные возможности, но и потенциал повлиять на формирование технологических, финансовых или социальных структур в следующие десять и более лет. Он использует трёхуровневую логику управления позициями: сначала небольшая позиция для обнаружения, затем увеличение доли после подтверждения гипотез, и только после ясного понимания долгосрочной перспективы актив может перейти в «основную» фазу с долей около 20%. На данный момент через эту систему прошли только биткоин, Ethereum и Tesla, в то время как SpaceX всё ещё находится на стадии наблюдения. Будущее Ethereum в основном портфеле зависит от его способности стать инфраструктурой для работы и взаимодействия AI Agent в условиях новой машинной экономики. **Биткоин — лучшее золото** По мнению Шэнь Юя, разница между золотом и биткоином — это противостояние двух парадигм: «цифровые валюты + ИИ» против «золото + промышленные мощности». «Биткоин — лучшее золото» благодаря своей полной безынтерсреднической природе и предоставлению суверенному индивиду права распоряжения активами. Традиционное золото требует посредников и институционального хранения для подтверждения прав и ликвидности, в то время как биткоин позволяет человеку полностью контролировать и распоряжаться активами самостоятельно, без reliance на какие-либо учреждения, реализуя подлинный личный суверенитет над активами. Технологии, значительно усиливающие возможности суверенной личности, делятся на два типа: BTC меняет способ контроля и распоряжения активами, позволяя стоимости существовать вне традиционных институтов, а ИИ расширяет границы личных возможностей, позволяя одному человеку выполнять интеллектуальную и исполнительскую работу, для которой раньше требовалась организация. **Философия инвестирования: меньше, но глубже** Традиционная теория распределения активов подчёркивает снижение волатильности портфеля за счёт активов с низкой корреляцией, таких как золото, акции, биткоин. Шэнь Юй не согласен с такой философией. «Познавательные способности и энергия человека ограничены, по-настоящему глубоко понять можно очень мало активов». Вместо того чтобы покупать непонятное золото ради теории, его философия ближе к «меньше, но глубже». Защита портфеля, по его мнению, исходит не от владения большим количеством классов активов, потому что в экстремальных ситуациях корреляции сходятся к единице, и активы, которые, как казалось, уравновешивают друг друга, в условиях настоящего системного кризиса часто терпят крах или ведут себя одинаково. Диверсификация работает на относительно стабильных рынках, но может оказаться неэффективной перед лицом настоящей «катастрофы».

marsbit34 мин. назад

Шэнь Юй: Знание и действие в эпоху ИИ

marsbit34 мин. назад

Президент OpenAI: Astra — первая модель, обученная на 100 тысячах GPU, преодолевшая «порог применения»

Президент OpenAI Грег Брокман в интервью перед запуском модели Astra раскрыл ключевые детали. Astra — первая модель OpenAI, обученная на более чем 100 000 GPU, что является значительным инженерным достижением. Главный прорыв — преодоление порога «использования компьютера»: теперь ИИ может работать с любым ПО, как человек, без необходимости в специальных API-коннекторах, выступая в роли «универсального соединителя». Брокман заявил, что, возможно, с Astra или следующей моделью OpenAI достигнет уровня, который большинство признает искусственным общим интеллектом (ИИО), отметив, что эра ИИО уже началась. Он подчеркнул необходимость параллельного развития возможностей, безопасности и соответствия целям (alignment). Интересно, что некоторые созданные ранее правила и «строительные леса» для моделей стали ограничивать Astra, которая нашла более эффективные способы работы. В области кибербезопасности OpenAI использовала Astra для поиска уязвимостей в своих собственных системах и их устранения. Брокман также подтвердил тесное партнерство с NVIDIA, несмотря на разработку собственного чипа Jalapeño, и отметил растущую роль ИИ в помощи при проектировании чипов. Он высоко оценил масштаб пользовательской базы ChatGPT (например, 3 миллиарда запросов по здоровью еженедельно), назвав её важной инвестицией для будущего. Будущее, по его мнению, лежит в слиянии потребительских и корпоративных сценариев в единую систему ИИО.

marsbit58 мин. назад

Президент OpenAI: Astra — первая модель, обученная на 100 тысячах GPU, преодолевшая «порог применения»

marsbit58 мин. назад

OpenAI впервые публикует данные о «внутреннем прогрессе в области RSI»: достигнута реализация «автоматизированного научного стажера»

OpenAI впервые раскрыла внутренние данные о прогрессе в области «рекурсивного самоулучшения» (RSI). Компания объявила о создании «автоматизированного научного стажёра» — системы, способной выполнять чётко определённые исследовательские задачи под руководством человека. Следующая цель — к марту 2028 года разработать полноценного «автоматизированного AI-исследователя». Внутренняя статистика показывает, что использование AI-агентов в исследовательском отделе резко возросло. К середине августа агенты выполняли работу, эквивалентную 3,1 человеко-дня на каждый затраченный человеко-день. Их основные задачи включают написание кода, запуск экспериментов, отладку и анализ результатов. Однако сложные задачи по-прежнему требуют вмешательства человека, а стратегические решения (например, выбор направления исследований) пока остаются за людьми. OpenAI отмечает ускорение исследовательского цикла, но также и возникающие проблемы безопасности. В июле и августе инциденты с агентами привели к временным остановкам и ужесточению контроля. Главный научный сотрудник Якуб Пачоцки в отдельной статье предупредил о стремительном развитии RSI и призвал к добровольному замедлению темпов и международной координации. OpenAI заявила о намерении продолжать публиковать данные о RSI и замедлять или останавливать разработку в случае неприемлемых рисков безопасности.

marsbit58 мин. назад

OpenAI впервые публикует данные о «внутреннем прогрессе в области RSI»: достигнута реализация «автоматизированного научного стажера»

marsbit58 мин. назад

Тенденции на фондовом рынке США (7 сентября): Неожиданно высокие показатели NFP возродили ожидания повышения ставок, эскалация конфликта между США и Ираном на выходных подняла цены на нефть в начале сессии

**Обзор рынка акций США (7 сентября):** Неожиданно сильные данные по занятости в августе возродили ожидания повышения ставок ФРС, что привело к падению основных индексов (S&P 500 -0.38%, Nasdaq -0.29%). Тем не менее, сектор полупроводников показал значительный рост (индекс PHLX Semiconductor +3.37%) на фоне устойчивых фундаментальных показателей, связанных с ИИ. Выходные ознаменовались эскалацией геополитической напряженности: Иран объявил о скором установлении «запретной зоны» в Ормузском проливе после инцидентов с американскими беспилотниками. Это спровоцировало рост цен на нефть в начале азиатских торгов. На этой неделе ключевыми факторами будут данные по инфляции (ИПЦ) в США за август, которые могут скорректировать ожидания по ставкам, и дальнейшее развитие конфронтации США и Ирана, напрямую влияющее на нефтяные котировки и общие рыночные риски. Ожидается высокая волатильность.

marsbit1 ч. назад

Тенденции на фондовом рынке США (7 сентября): Неожиданно высокие показатели NFP возродили ожидания повышения ставок, эскалация конфликта между США и Ираном на выходных подняла цены на нефть в начале сессии

marsbit1 ч. назад

Торговля

Спот
活动图片