Автор оригинала: Дун Цзин
Источник оригинала: Wall Street News
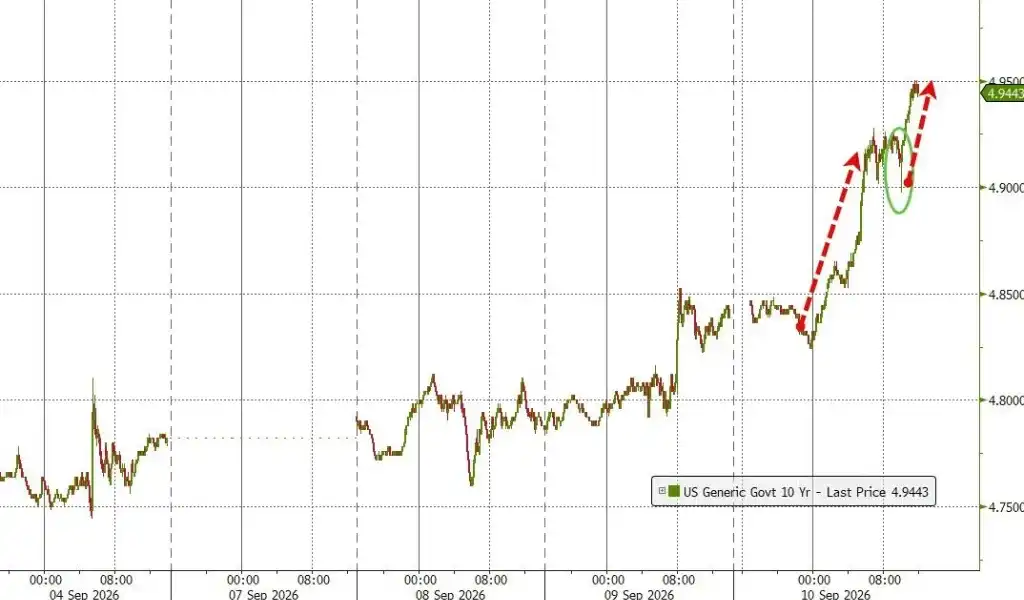
Несколько негативных факторов одновременно спровоцировали редкий шок на американских финансовых рынках. Цены на нефть взлетели до четырехмесячного максимума, операция по обратному выкупу облигаций Минфином сильно разочаровала рынок, а обещание Трампа раздать более триллиона долларов "прямых выплат" — тройное давление привело к стремительному росту доходности казначейских облигаций США по всей кривой. Доходность 30-летних бумаг достигла максимума за 19 лет, доходность 10-летних приблизилась к ключевому психологическому уровню в 5%, фондовый рынок также упал, что привело к "одновременному падению акций и облигаций".
В четверг рынок казначейских облигаций США подвергся множественным ударам. Расчетная цена на нефть Brent подскочила на 6,3% до 107,63 доллара за баррель, а после закрытия торгов продолжила рост до 109 долларов. Как отмечается в статье Wall Street News, опубликованные в четверг данные показали, что индекс цен производителей (PPI) в годовом выражении вырос до 5,4%, превысив ожидания; операция обратного выкупа облигаций под руководством министра финансов Скотта Бессента не достигла установленного лимита в 6 млрд долларов, фактически было выкуплено всего 5,2 млрд, что серьезно поставило под сомнение способность властей стабилизировать долгосрочные процентные ставки.
В то же время, как упоминается в статье Wall Street News, со ссылкой на CCTV International, 9 сентября президент США Дональд Трамп на митинге республиканцев в Далласе заявил, что если республиканцы успешно получат большинство в обеих палатах Конгресса США на промежуточных выборах, он пообещал выплатить всем взрослым американцам по 5000 долларов. По расчетам ряда СМИ, общая стоимость предложения составит около 1,2-1,3 трлн долларов, что значительно превышает ежегодный доход от пошлин в размере около 190 млрд долларов, что может усугубить давление со стороны долга и инфляции.
Рыночная реакция была быстрой и резкой. Доходность 30-летних облигаций США подскочила за день на 8 базисных пунктов до 5,37%, достигнув максимума с 2007 года; доходность 10-летних бумаг выросла на 12 б.п. до 4,943%, приблизившись к пику конца 2023 года; более чувствительная к денежно-кредитной политике доходность 2-летних облигаций за день взлетела на 16 б.п. до 4,59%, что стало самым большим однодневным ростом с тарифного шторма в апреле 2025 года.
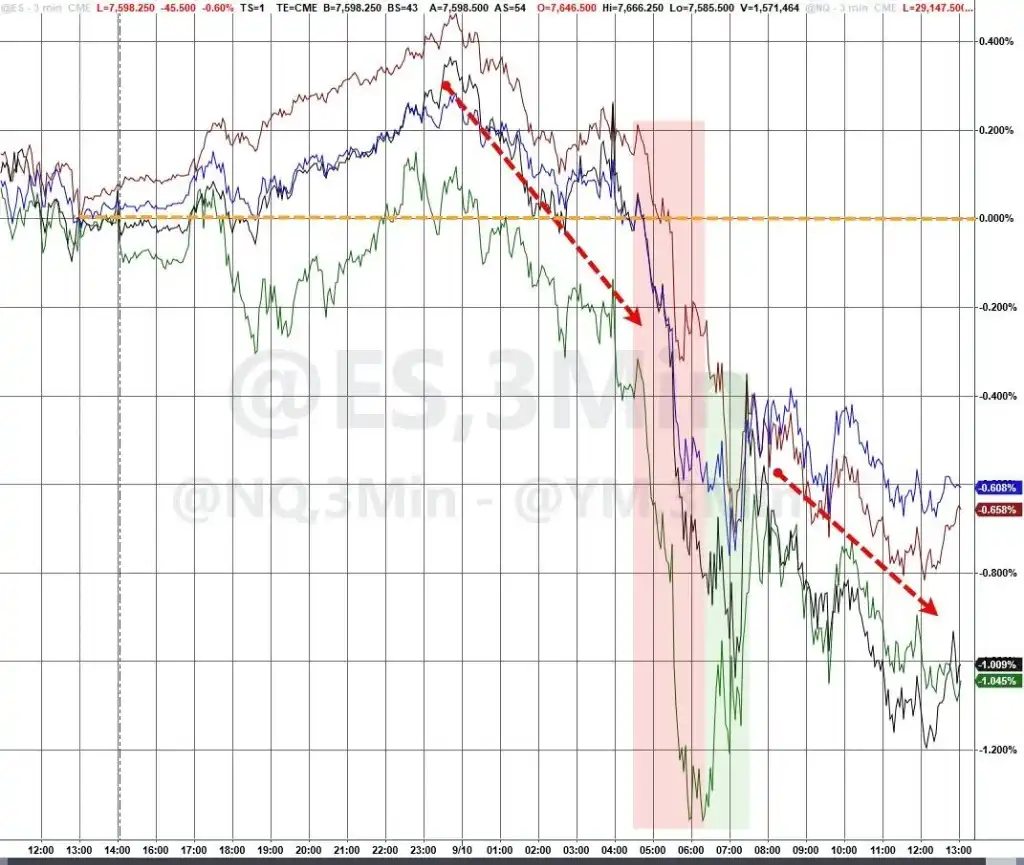
Фондовый рынок также оказался под давлением: индекс S&P 500 упал на 0,6%, Nasdaq 100 — на 0,9%, промышленный индекс Доу-Джонса потерял 317 пунктов.
Нефть: новая "точка взрыва" инфляции
Ухудшение ситуации на Ближнем Востоке, и цены на нефть стали ключевым спусковым крючком для этой волны распродаж на рынке облигаций. По сообщениям СМИ, захват хуситами важного порта в Йемене, а также значительное падение добычи нефти в Саудовской Аравии совместно подстегнули резкий рост нефтяных цен.
Кроме того, как показал отчет ОПЕК, опубликованный в четверг, добыча Саудовской Аравии в августе составила всего 6,2 млн баррелей в сутки, что является самым низким ежемесячным уровнем с 2026 года, что на 23% меньше, чем в июле.
Расчетная цена на нефть марки Brent подскочила на 6,3% до 107,63 доллара за баррель, а после закрытия торгов выросла до 109 долларов, достигнув наивысшего уровня почти за четыре месяца. Основатель Rapidan Energy Group и бывший энергетический советник президента Буша-младшего Боб Макналли заявил:
«Нефтяной рынок корректирует самую большую ошибку ценообразования со времен российско-украинского конфликта 2022 года. Тогда рынок был чрезмерно пессимистичен в отношении масштабов и продолжительности перебоев с поставками, а теперь он слишком оптимистичен.
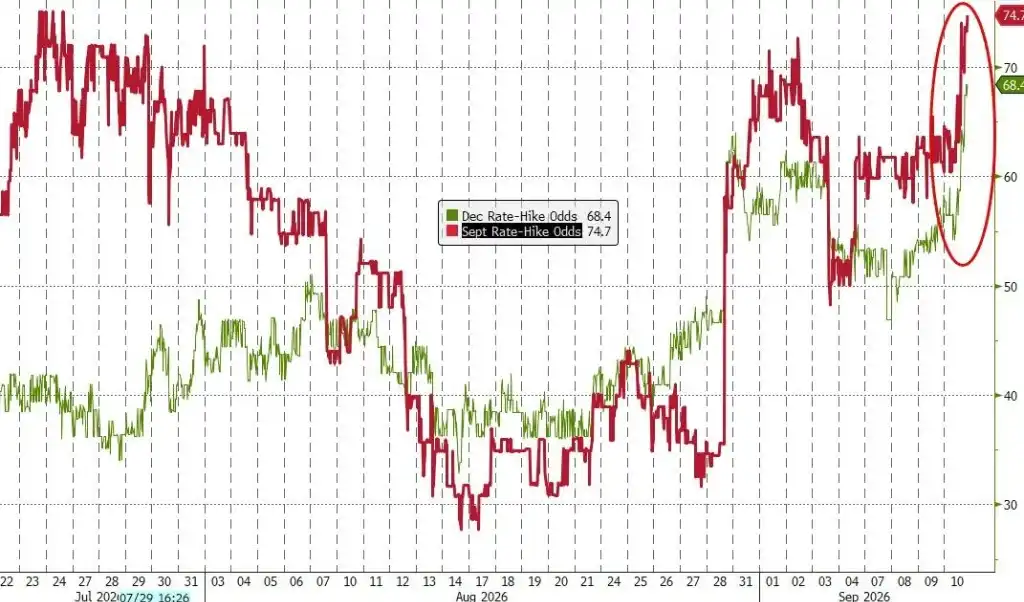
Рост цен на нефть напрямую подстегивает инфляционные ожидания и укрепляет ставки рынка на повышение ФРС. Опубликованные в четверг Бюро статистики труда США данные показали, что PPI в августе в годовом выражении вырос до 5,4% с 4,7% в июле, рост превысил ожидания Уолл-стрит, основным драйвером стало повышение стоимости топлива. Согласно данным фьючерсов на процентные ставки, вероятность того, что рынок делает ставку на повышение ФРС на заседании на следующей неделе, выросла с 49% неделей ранее до 71%.
Вице-президент S&P Global Energy, глобальный руководитель исследований по сырой нефти Джим Беркхард отметил:
«Рынок не вернулся к спокойствию, а адаптируется к новой норме, определяемой неразрешенными конфликтами и сохраняющимися морскими рисками — в этой норме потоки нефти будут оставаться ниже доперестроечного уровня, а перспективы по-прежнему неопределенны».
Бессент "играет на руку" падению: операция обратного выкупа возымела обратный эффект
Операция Минфина по обратному выкупу облигаций не только не смогла стабилизировать рынок, но и стала катализатором новой волны распродаж. Бессент в прошлом месяце заявлял, что удвоит объем обратного выкупа долгосрочных казначейских облигаций до "как минимум 4 млрд долларов" за операцию, а в среду объявил, что впервые увеличил лимит операции до 6 млрд долларов — в три раза выше предыдущего максимального лимита. Однако, как показали результаты, опубликованные в четверг днем, Минфин фактически выкупил только 5,19 млрд долларов 10-20-летних облигаций, что ниже лимита в 6 млрд долларов, хотя общая сумма предложений, представленных рынком, составила 10,5 млрд долларов.
После публикации результатов доходность долгосрочных бумаг продолжила расти, уверенность рынка в способности Бессента к интервенциям заметно пошатнулась. Руководитель отдела фиксированного дохода DWS Americas Джордж Катрамбоун прямо заявил:
"Бессент взял водяной пистолет на борьбу с пожаром. Учитывая текущие опасения по поводу долга, дефицита и инфляции, этого совершенно недостаточно, чтобы успокоить премию за риск, которую требуют инвесторы за владение 30-летними американскими облигациями".
По сообщению Bloomberg, некоторые аналитики относятся к этому сдержанно, полагая, что объем покупки Минфином ниже лимита может быть активным отказом от менее выгодных условий в предложениях продавцов, а не недостатком рыночного спроса. Сам Бессент в интервью объяснил: "Мы выкупаем облигации только тогда, когда они дешевы. Похоже, все хотят сохранить свои долгосрочные облигации".
Однако стратег TD Securities Молли Брукс отметила: "Это говорит о том, что критерии отбора Минфина были строже, чем обычно. Если министерство финансов хочет оправдать рыночные ожидания и выполнить полный обратный выкуп для снижения долгосрочных ставок, в будущем, возможно, придется принимать менее конкурентоспособные предложения".
Между тем, в четверг Минфин также завершил аукцион по размещению 22 млрд долларов 30-летних облигаций по самой высокой за 25 лет стоимости заимствований. Ставка, установленная на этом аукционе, составила 5,308%, что выше 5,216% в прошлом месяце и является самым высоким уровнем с 2001 года. Однако высокие доходности привлекли достаточно покупателей, и спрос на аукционе в целом был сильным.
Трамп "раздает деньги": подливая масла в огонь фискальной пропасти
Обещание Трампа о "выплатах" усугубило и без того хрупкие фискальные перспективы. 9 сентября Трамп объявил, что выплатит каждому взрослому американцу "дивиденды" в размере 5000 долларов, если республиканцы сохранят контроль над Конгрессом на промежуточных выборах. Ожидается, что план обойдется более чем в 1 трлн долларов. Это заявление на фоне и так находящегося под давлением рынка облигаций еще больше усилило опасения инвесторов по поводу продолжающегося расширения дефицита бюджета США.
Как упоминается в статье Wall Street News, этот объем составляет почти 70% от дефицита бюджета США в размере 1,8 трлн долларов в прошлом году и еще не включает какие-либо новые стимулирующие расходы. Если не будет других источников дохода, эти расходы в конечном итоге превратятся в новый государственный долг. По состоянию на вторник общий объем государственного долга США достиг 39,9 трлн долларов, из которых 32,4 трлн приходится на публичную часть.
Риск инфляции также нельзя игнорировать. В настоящее время инфляция в США выросла до 3,4% в годовом исчислении. Массовая раздача наличных может дополнительно стимулировать потребительские расходы населения, увеличивая давление со стороны спроса. Кроме того, если массовые выплаты наличными в конечном итоге будут реализованы, дальнейший рост инфляционного давления может привести к ужесточению денежно-кредитной политики, что частично компенсирует стимулирующее влияние денежных выплат на экономику.
По сообщению Wall Street Journal, продолжающийся рост доходности облигаций частично объясняется обеспокоенностью рынка по поводу постоянно растущего предложения государственного долга США. Бессент ранее четко заявлял, что снижение доходности 10-летних облигаций является приоритетом для нынешней администрации, но динамика рынка облигаций показывает, что его доверие подвергается испытанию.
Стратег по процентным ставкам TD Securities Пуйджа Кумра резюмировала:
"Облигации подвергаются двойному удару — цены на нефть продолжают расти, в то время как операции США по обратному выкупу и растущий риск доверия подталкивают премию за срок вверх".
Уровень 5%: "точка перелома настроений" для фондового рынка
Приближение доходности 10-летних казначейских облигаций США к 5% рассматривается рынком как ключевой порог, который может спровоцировать более широкую переоценку активов. Главный инвестиционный стратег CFRA Research Сэм Стоволл заявил:
«Я считаю, что 5% — это точка перелома настроений, после ее преодоления инвесторы будут чувствовать себя все более неспокойно, что может привести к дальнейшему ослаблению рынка».
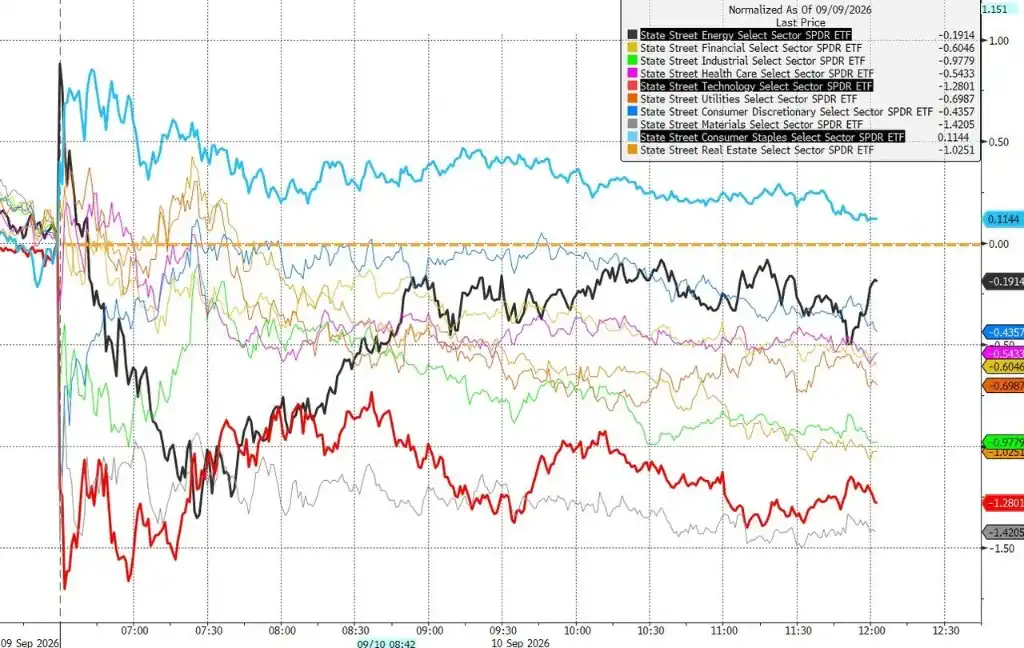
Фондовый рынок уже начал ощущать давление. Сектора, чувствительные к изменению процентных ставок, возглавили падение: в четверг индекс малых компаний Russell 2000 упал примерно на 1%, сектор материалов S&P 500 — на 1,5%. С начала месяца все три основных индекса акций США зафиксировали снижение.
В настоящее время некоторые инвесторы на фондовом рынке предпочитают временно игнорировать потрясения на рынке облигаций, обращая внимание на данные по ИПЦ, которые будут опубликованы в пятницу, и решение ФРС на следующей неделе. Главный рыночный стратег Nationwide Марк Хакетт сказал:
«Если данные по ИПЦ в пятницу сильно отклонятся от ожиданий, погрузится ли фондовый рынок в более длительный спад? Вот в чем заключается больший риск, чем в несколько произвольном пороге доходности в 5%».