Kementerian Keuangan AS yang dipimpin oleh Scott Bessent pada 10 September melakukan pembelian kembali pertama obligasi pemerintah jangka panjang yang diperbesar senilai $5,2 miliar, namun operasi tersebut tidak berhasil menghentikan kenaikan imbal hasil, tulis FT.
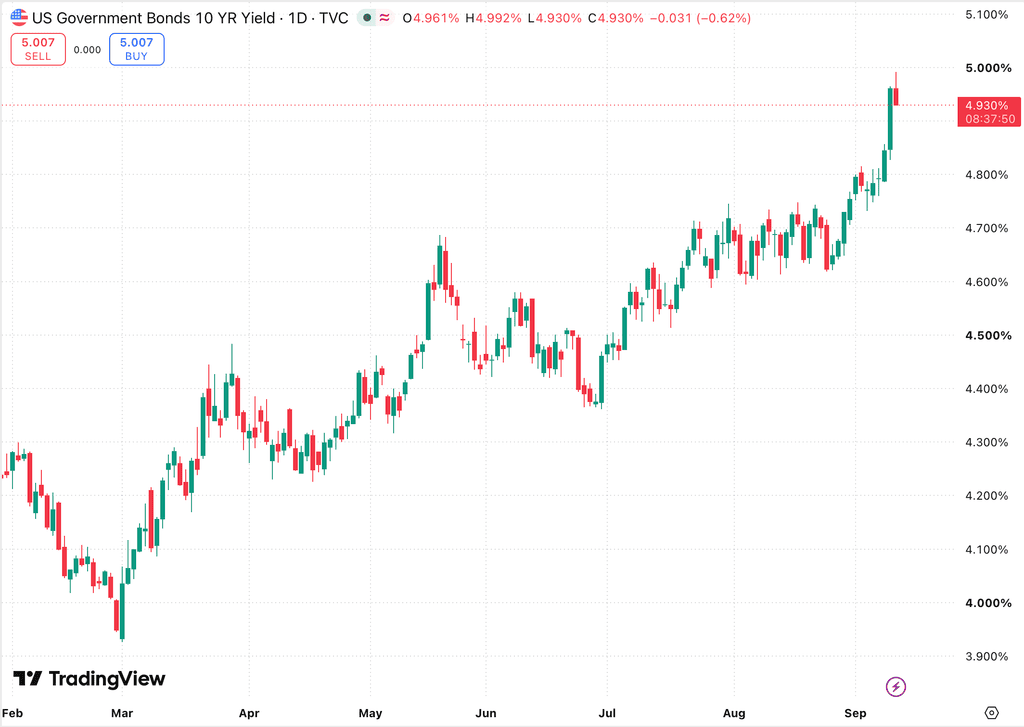
Setelah pengumuman hasil, imbal hasil obligasi 10 tahun naik di atas 4,85% untuk pertama kalinya sejak 2023, dan pada 11 September mencapai hampir 4,98%—level tertinggi dalam hampir tiga tahun. Pada saat penulisan, indikator tersebut berada di level 4,93%.
Investor berpendapat bahwa skala intervensi ternyata tidak cukup untuk pasar utang pemerintah AS yang volumenya sekitar $32 triliun, sementara kenaikan harga minyak, risiko inflasi, defisit anggaran, dan ekspektasi kenaikan suku bunga The Fed terus menekan obligasi.
Pembelian Kembali Hingga $6 Miliar Tidak Mampu Menenangkan Pasar
Menjelang operasi, Kementerian Keuangan AS mengumumkan kesiapan untuk membeli kembali hingga $6 miliar utang jangka panjang dengan jatuh tempo antara 10 hingga 20 tahun. Ini tiga kali lebih besar dari volume standar $2 miliar dan melebihi janji sebelumnya pada Agustus untuk meningkatkan operasi setidaknya menjadi $4 miliar.
Namun, faktanya Kementerian Keuangan hanya menerima penawaran senilai $5,2 miliar dari lebih dari $10 miliar permintaan dari investor. Sementara itu, imbal hasil obligasi 10 tahun naik menjadi 4,98%, dan untuk obligasi 30 tahun indikator tersebut juga menetapkan rekor tertinggi baru dalam beberapa tahun—lebih dari 5,4%.
Bagi pasar, ini menjadi sinyal bahwa bahkan intervensi langsung dari Kementerian Keuangan saat ini belum mampu mengubah faktor-faktor utama yang mendorong suku bunga naik.
Chief Investment Officer Amundi Vincent Mortier menyatakan bahwa skala operasi yang kecil "tidak menyelesaikan masalah yang lebih luas" dari kenaikan imbal hasil obligasi AS. Menurutnya, sinyal yang diberikan Kementerian Keuangan kepada pasar melalui pembelian kembali bisa jadi kontraproduktif, karena menunjukkan "kegelisahan tertentu" dari pemerintah AS.
Di Morgan Stanley juga memperingatkan tentang karakter tidak biasa dari intervensi semacam itu. Chief Economic Strategist Morgan Stanley Wealth Management Ellen Zentner mencatat:
"Kita tidak bisa mengabaikan fakta bahwa beberapa tindakan AS membawa risiko yang khas bagi negara berkembang. Biasanya kita tidak melihat kebijakan intervensionis dari AS. Dan ketika melihatnya, itu adalah proses yang formal, terinstitusionalisasi".
Mengapa Imbal Hasil Terus Naik
Salah satu faktor utama tekanan pada obligasi AS minggu ini adalah melonjaknya harga minyak di tengah eskalasi perang AS dan Iran dan masalah pasokan melalui Selat Hormuz. Harga Brent naik hampir mencapai $110 per barel, dan pada 11 September setelahnya pertumbuhannya menyusut dan diperdagangkan sekitar $104.
Energi yang lebih mahal meningkatkan risiko inflasi dan kemungkinan bahwa The Fed harus mempertahankan suku bunga tinggi lebih lama atau bahkan menaikkannya lagi. Menurut CME FedWatch Tool, pasar memperkirakan kemungkinan kenaikan suku bunga The Fed bulan ini sekitar 84,7%.
Imbal hasil obligasi juga ditekan oleh:
- volume rekor utang pemerintah AS, yang melebihi $40 triliun;
- defisit anggaran yang besar;
- pengeluaran tinggi untuk membayar bunga utang;
- kenaikan ekspektasi inflasi;
- volume signifikan pinjaman baru;
- penjualan obligasi oleh perusahaan teknologi untuk membiayai investasi di AI;
- ekspektasi pertumbuhan ekonomi yang kuat berkat perkembangan kecerdasan buatan.
Faktor tambahan adalah pernyataan Presiden AS Donald Trump tentang kemungkinan pembayaran $5000 kepada setiap orang dewasa Amerika jika Partai Republik menang dalam pemilu paruh waktu. Program seperti itu bisa menelan biaya lebih dari $1 triliun bagi anggaran dan meningkatkan kekhawatiran terkait pengeluaran pemerintah di masa depan.
Investor Menganggap Langkah Pertama Bessent Tidak Cukup Besar
Kekecewaan dengan skala operasi sudah terlihat bahkan sebelum dilaksanakan. Mark Cabana, kepala strategi suku bunga AS di Bank of America, menyatakan bahwa Kementerian Keuangan sebenarnya "menghemat" dalam intervensi, yang bertentangan dengan pendekatan "dengan harga berapa pun".
"Jika Anda akan melakukan intervensi, Anda harus lebih peduli untuk mengarahkan pasar ke arah tertentu atau mencapai level tertentu, daripada harga yang bersedia Anda bayar. Anda tidak bisa memiliki keduanya".
Portfolio Manager DoubleLine Bill Campbell juga berpendapat bahwa Bessent seharusnya bertindak lebih besar:
"Saya pikir Bessent akan mengerti: dalam intervensi apa pun, tembakan pertama Anda adalah yang terbaik, dan Anda harus langsung masuk dengan skala besar".
Reaksi serupa juga ditunjukkan oleh peserta pasar di X. Analis The Kobeissi Letter setelah pengumuman peningkatan pembelian kembali menulis bahwa bahkan tiga kali lipat volume menjadi $6 miliar tidak menghentikan kenaikan imbal hasil obligasi 10 tahun. Mereka mencatat bahwa pasar sebenarnya "melawan Kementerian Keuangan AS".
Secara terpisah, The Kobeissi Letter menekankan bahwa Kementerian Keuangan menghadapi masalah mendasar: AS memiliki defisit lebih dari $2 triliun, menghabiskan lebih dari $1,2 triliun per tahun untuk pembayaran bunga, dan harga minyak hampir dua kali lipat sejak awal perang.
Pengguna platform X dengan nama samaran Hedgie memperhatikan kontras antara pernyataan Bessent "Saya sekarang yang utama di sini" dan reaksi pasar. Menurutnya, Kementerian Keuangan meningkatkan pembelian kembali dari $2 miliar menjadi $4 miliar, lalu menjadi $6 miliar, tetapi setelah itu pasar terus menjual obligasi, dan imbal hasil obligasi 10 tahun hanya naik.
Sementara itu, kriptoskeptik Peter Schiff menyatakan bahwa bahkan tiga kali lipat pembelian kembali obligasi jangka panjang tidak menghentikan kenaikan imbal hasil, dan situasi seperti itu dapat mendukung permintaan emas.
Ingatlah bahwa di Morgan Stanley memperkirakan jumlah maksimum pembelian kembali yang mungkin sekitar $10 miliar.
end-content