Penulis: Jim Paulsen
Kompilasi: Deep Tide TechFlow
Panduan Deep Tide: Saham teknologi yang "selalu mengungguli pasar" hampir menjadi keyakinan bagi satu generasi investor. Namun, dengan data selama seabad, penulis menunjukkan bahwa siklus dominasi teknologi saat ini adalah yang terpanjang dalam sejarah, namun imbal hasilnya terburuk. Memahami sejarah ini membantu menghindari kesalahan menganggap keuntungan siklus sebagai hukum abadi.
AS Mengalami Siklus Pasar Saham yang Didominasi Teknologi Terpanjang Namun Berkinerja Terburuk dalam 100 Tahun Terakhir
Saham teknologi telah memimpin pasar terlalu lama. Seluruh generasi investor telah dilatih untuk percaya bahwa saham teknologi adalah aset 'beli dan tahan' yang paling khas karena mereka "selalu mengungguli". Tentu saja, mereka juga mengalami koreksi siklikal di tengah jalan, tetapi koreksi ini hanyalah peluang baik untuk membeli saat turun dan menambah perusahaan inovatif baru ke dalam portofolio keseluruhan.
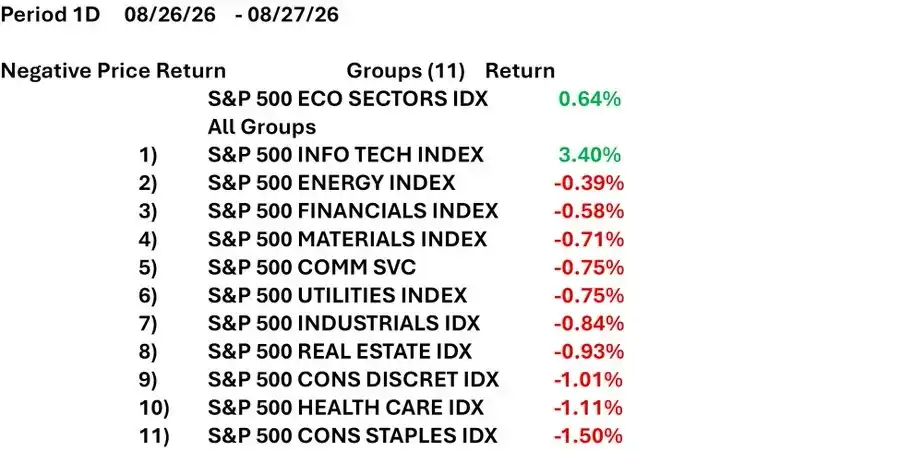
Seperti yang ditunjukkan oleh grafik di bawah, Kamis lalu adalah contoh khas dari meningkatnya divergensi kinerja pasar saham belakangan ini. Hanya dalam satu hari, dari 11 sektor yang membentuk indeks S&P 500, 10 sektor mengalami penurunan pada hari itu, dengan penurunan berkisar antara -0,39% hingga -1,50%, namun indeks S&P 500 secara keseluruhan meningkat stabil sebesar +0,64% karena satu-satunya sektor teknologi informasi melonjak +3,4%! Sayangnya, kami para investor yang berjuang ini, mengapa masih membeli sesuatu selain saham teknologi?
Untuk melihat dengan benar dominasi pasar saham teknologi yang menakjubkan saat ini, mungkin akan sangat bermanfaat untuk mempelajari sejarah siklus kepemimpinan saham teknologi dan membandingkan seberapa baik atau buruknya siklus saat ini. Apakah pembangunan infrastruktur komputasi awan dalam beberapa tahun terakhir, revolusi seluler dan media sosial, serta transisi ke era kecerdasan buatan telah menciptakan pasar saham yang "terbaik" dalam sejarah AS yang didominasi teknologi? Ataukah inovasi teknologi kontemporer dan kinerja unggul saham teknologi yang berkelanjutan hanya berada pada tingkat normal dibandingkan dengan sejarah?
Sejarah Siklus Kepemimpinan Teknologi
Gambar 1 menunjukkan kinerja relatif imbal hasil total sektor teknologi AS sejak 1926. Sebelum 1989, digunakan sektor komputer, perangkat lunak, dan peralatan listrik dari database publik Kenneth R. French, dibandingkan dengan indeks seluruh kapitalisasi pasar AS; setelah 1990, indeks sektor teknologi informasi S&P 500 dibandingkan dengan indeks S&P 500 keseluruhan.
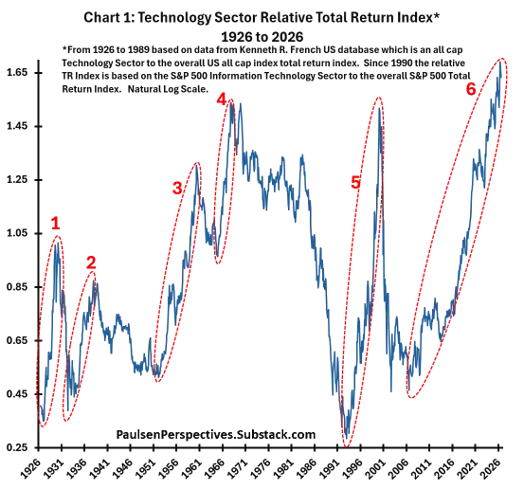
Sejak 1926, ada enam siklus kepemimpinan jangka panjang utama di mana sektor teknologi AS mendominasi, ditandai dengan garis putus-putus merah. Saya menggunakan pendekatan kualitatif untuk menentukan periode kepemimpinan ini, didefinisikan sebagai periode dari titik terendah imbal hasil total relatif ke titik tertinggi imbal hasil total relatif utama berikutnya, tanpa adanya fase underperform jangka panjang yang substansial sebelumnya. Tujuan saya bukan untuk membahas pasar bullish atau bearish secara keseluruhan, tetapi hanya untuk menangkap periode berkelanjutan yang terutama didominasi oleh saham teknologi yang mengungguli. Tentu saja, siklus-siklus ini dapat dibagi dengan cara yang berbeda, tetapi metode ini tampaknya benar-benar menyoroti periode utama pasar saham AS yang dipimpin oleh perusahaan inovatif.
Berikut adalah ringkasan singkat dari setiap siklus, sebagian besar diambil dari potongan teks yang dihasilkan oleh AI. Cukup masuk akal—sejarah teknologi, terutama dihasilkan oleh teknologi!
Siklus kepemimpinan utama pertama dalam 100 tahun terakhir terjadi antara Maret 1927 dan Agustus 1929 (ditandai #1 pada Gambar 1), pada dasarnya menandai akhir "Roaring Twenties"! Selama periode ini, pasar saham digerakkan oleh teknologi transformasional dan inovasi industri yang benar-benar membentuk ulang kehidupan dan ekonomi Amerika. Inovasi utama pada waktu itu termasuk: radio komersial dan penyiaran massa yang didorong oleh Radio Corporation of America (RCA); produksi massal mobil yang dipimpin oleh raksasa seperti General Motors; inovasi radikal dalam polimer, plastik, dan bahan kimia sintetis yang dipimpin oleh DuPont dan Union Carbide; serta antusiasme publik yang melonjak terhadap penerbangan komersial setelah Charles Lindbergh menyelesaikan penerbangan transatlantik bersejarah pada tahun 1927.
Siklus kepemimpinan berikutnya berlangsung dari Mei 1932 hingga Desember 1937 (ditandai #2 pada Gambar 1), dengan katalis utamanya adalah stabilisasi sistem perbankan AS setelah Depresi Besar. AS pada dasarnya meninggalkan standar emas tradisional dan mendepresiasi dolar, menyuntikkan kembali likuiditas dalam jumlah besar ke dalam sistem keuangan, mengendalikan spiral deflasi yang kejam dari 1929 hingga 1932, dan mendorong modal murah untuk mencari aset industri berpertumbuhan tinggi. Selama periode ini, Dow Jones Industrial Average naik hampir 500%, dengan adopsi luas radio menjadi pendorong utama, radio menjadi media utama untuk berita, hiburan, dan pidato politik (seperti "Fireside Chats" Roosevelt). Penerbangan dan logistik yang semakin populer dengan kontrak surat udara yang andal dan pesawat penumpang yang lebih aman juga mendorong inovasi teknologi. Selain itu, pengeluaran federal dari New Deal pada infrastruktur, elektrifikasi pedesaan, proyek modernisasi yang secara langsung menguntungkan manufaktur teknologi, serta tujuan AS mulai memodernisasi militer, menambah bahan bakar untuk kenaikan ini. Terakhir, transparansi regulasi dan pembentukan Securities and Exchange Commission (SEC) membawa pengungkapan keuangan perusahaan yang disertifikasi, dan melarang sindikat manipulasi internal, membantu memulihkan kepercayaan publik dan institusional terhadap Wall Street, lebih lanjut mendorong kemakmuran.
Siklus kepemimpinan teknologi berikutnya dari 1952 hingga 1960 (ditandai #3 pada Gambar 1) didorong bersama oleh inovasi bisnis pascaperang, pengeluaran pertahanan besar-besaran Perang Dingin, dan psikologi spekulatif murni. Komersialisasi transistor (transisi dari tabung vakum yang besar ke perangkat elektronik solid-state), Perang Dingin dan perlombaan antariksa (peluncuran satelit Sputnik oleh Uni Soviet pada 1957 memicu kepanikan AS), terobosan komputasi awal (komputer mainframe awal muncul untuk mengotomatisasi operasi kompleks, serta munculnya bahasa pemrograman tingkat tinggi dasar seperti FORTRAN dan COBOL), dan kegilaan spekulatif serta permainan psikologi "nama" (sangat mirip dengan demam ".com" tahun 1990-an atau hype AI modern, investor terpesona dengan nama perusahaan. Sebuah perusahaan hanya dengan menambahkan sufiks seperti "-tron" atau "-tronics" ke namanya mungkin menjadi favorit pasar).
Kenaikan saham teknologi dari 1964 hingga 1967 (ke-4 pada Gambar 1), sering dilihat sebagai puncak "Go-Go Years" Wall Street. Didorong oleh inovasi teknologi era antariksa, kelahiran perdagangan dana bersama yang agresif, dan spekulasi retail massal. Dalam jendela singkat ini, investor benar-benar meninggalkan saham blue-chip ekonomi lama yang membosankan, beralih ke "glamour stocks" yang melambung tinggi. Pendorong inti dari ledakan besar ini termasuk: "Era Antariksa" dan demam R&D (investor mulai memperlakukan pengeluaran R&D tinggi bukan sebagai biaya berjalan, tetapi sebagai "obat ajaib" yang menjamin peningkatan laba masa depan yang besar—apakah ini terdengar familiar dengan demam pengeluaran modal AI hari ini?), "Electronics Craze" (perusahaan hanya perlu menambahkan "-tronics" atau "computer" ke nama mereka untuk melihat harga saham melonjak—mirip dengan perusahaan yang dilabeli "AI" hari ini?), Kebangkitan manajer portofolio "Gunslinger" (Sebelum pertengahan 1960-an, dana bersama dikelola oleh komite konservatif dan stabil. Namun periode ini melahirkan manajer portofolio individu yang agresif, disebut "Gunslinger". Mereka memperdagangkan saham dalam volume besar, mengejar keuntungan modal jangka pendek daripada dividen jangka panjang. Ritme perdagangan cepat ini menyuntikkan banyak "uang panas" ke saham teknologi—agak mirip dengan investor saham Meme, pemain kripto, atau demam emas belakangan ini?), dan akhirnya "Pelopor Nifty Fifty" (segelintir perusahaan teknologi inovatif tingkat satu menjadi favorit pasar, memimpin dengan kenaikan besar. Investor melihatnya sebagai saham "sekali beli, tahan selamanya", yaitu dibeli dan tidak pernah dijual—versi hari ini adalah FAANG dan Mag 7).
Kenaikan besar saham teknologi dari 1992 hingga 2000 (ke-5 pada Gambar 1), akhirnya diakhiri dengan gelembung internet yang terkenal. Ini terutama didorong oleh komersialisasi internet, masuknya modal ventura yang belum pernah terjadi sebelumnya, dan spekulasi retail yang luas. Pendorong inti demam teknologi ini termasuk: Lahirnya World Wide Web, mentalitas "Growth at All Costs" (venture capitalist dan investor mengutamakan pangsa pasar dan pertumbuhan pengguna, daripada metrik keuangan tradisional seperti profitabilitas atau pendapatan), kekhawatiran Y2K, demokratisasi investasi (kebangkitan broker online tahun 1990-an, harga PC pribadi yang terjangkau, memungkinkan investor retail biasa untuk pertama kalinya dapat memperdagangkan saham teknologi intraday, menciptakan siklus umpan balik spekulatif yang besar), dan akhirnya uang murah (suku bunga sebagian besar tetap rendah selama periode ini).
Akhirnya, kenaikan saham teknologi kontemporer dari 2006 hingga 2026 (ke-6 pada Gambar 1), didorong oleh empat pergeseran struktural dalam komputasi, komunikasi, dan monetisasi: Revolusi Seluler (2007 hingga 2015, ponsel pintar membuat orang selalu terhubung), Komputasi Awan (2006 hingga sekarang, membawa infrastruktur sebagai layanan dan model berlangganan), Periklanan Digital dan Monopoli Platform (2010-an), dan akhirnya Kecerdasan Buatan dan Semikonduktor (2023 hingga 2026).
Beberapa Pengamatan tentang Siklus Kepemimpinan Teknologi Masa Lalu
Mempelajari Gambar 1 menghasilkan kesimpulan yang sangat penting: Saham teknologi bukanlah investasi tipe "beli dan tahan". Mengingat periode outperform yang signifikan dan bertahan lama dalam sejarah saham teknologi, orang dengan mudah berpikir bahwa mereka harus selalu membeli dan menahan saham teknologi. Faktanya, banyak investor mungkin merasakan hal itu hari ini. Bayangkan jika Anda membeli saham IBM atau APPLE saat pertama kali go public dan tidak pernah menjualnya. Kedengarannya bagus, tetapi investasi saham teknologi yang terdiversifikasi luas secara historis tidak memiliki karakteristik "beli dan tahan".
Dari semua bulan sejak 1926, probabilitas saham teknologi AS mengungguli imbal hasil total pasar keseluruhan adalah 50,5%. Artinya, membeli saham teknologi pada waktu tertentu pada dasarnya seperti melempar koin, menunjukkan bahwa "beli dan tahan" tidak mungkin secara konsisten mengungguli pasar keseluruhan. Sebaliknya, "pemilihan waktu" yang tepat untuk siklus bullish dan bearish teknologi (yaitu periode kepemimpinan jangka panjang dan periode underperform jangka panjang) dapat menghasilkan keuntungan berlebih yang signifikan. Sejak 1926, selama periode kepemimpinan jangka panjang teknologi (disorot pada Gambar 1), saham teknologi rata-rata mengungguli pasar keseluruhan 58,1% dari waktu. Pada bulan-bulan lainnya hanya 44,5%. Jelas, dalam jangka panjang, sekadar membeli dan menahan saham teknologi tidak mungkin menjadi pemenang. Tetapi strategi yang dapat mengidentifikasi dengan benar periode kepemimpinan dan underperform dapat menghasilkan hasil investasi yang lebih baik.
Ini menjadi sangat jelas hanya dengan melihat Gambar 1. Kecuali yang ke-3, setelah setiap siklus kepemimpinan berakhir, begitu saham teknologi mulai underperform, mereka akan terus underperform, sampai pada dasarnya kembali ke level di mana Gambar 1 dimulai pada tahun 1926. Artinya, meskipun ada beberapa siklus kepemimpinan teknologi yang kuat dalam sejarah, saham teknologi berulang kali pada akhirnya hanya mencatat kinerja pasar rata-rata sejak awal. Meskipun ada beberapa periode outperform yang besar, saham teknologi pada pertengahan 1930-an sekali lagi kembali ke level kinerja setara pasar sejak 1926, hampir kembali lagi pada awal 1950-an. Dari 1926 hingga awal 1990-an, saham teknologi sejak awal adalah "underperformer", dan baru pada 2006 kembali ke kinerja setara pasar lagi. Artinya, pasar bullish teknologi yang luar biasa juga dihadapkan pada siklus bearish yang sama banyaknya dan sama kerasnya. Oleh karena itu, keputusan sederhana untuk "membeli dan menahan" saham teknologi, meskipun mungkin tampak mengesankan dalam jangka menengah, tidak berhasil dalam jangka panjang. Faktanya, mengadopsi pendekatan beli dan tahan saham teknologi dalam jangka panjang kemungkinan hanya akan menghasilkan imbal hasil pasar rata-rata, namun dengan volatilitas yang jauh lebih besar.
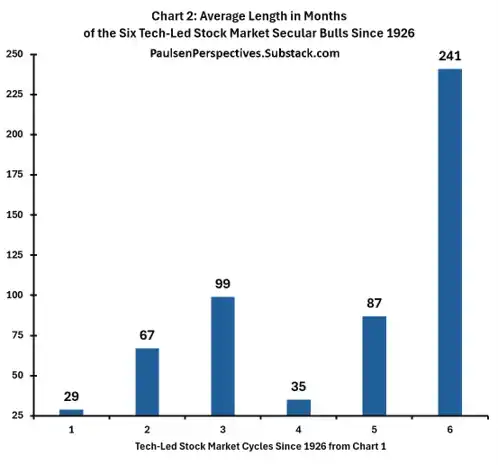
Kedua, secara historis saham teknologi menikmati siklus kepemimpinan jangka panjang dan juga menanggung siklus underperform jangka panjang. Enam siklus kepemimpinan yang ditunjukkan pada Gambar 1 rata-rata berlangsung 93 bulan, atau 7,75 tahun. Meskipun sering ada koreksi signifikan dan menyakitkan selama periode itu, dalam pasar bullish teknologi ini, saham teknologi cenderung mempertahankan tren relatif naik untuk waktu yang lama. Namun, investor juga harus memperhatikan fakta bahwa periode underperform imbal hasil total relatif jangka panjang saham teknologi "lebih lama", dan sama mematikannya. Lima siklus underperform jangka panjang teknologi yang lengkap sejak 1926, rata-rata berlangsung 132 bulan, atau 11 tahun!
Setelah mengalami periode outperform berkelanjutan yang begitu panjang dan lembut dari saham teknologi kontemporer (seperti yang ditunjukkan pada Gambar 1, siklus kepemimpinan jangka panjang kontemporer telah berlanjut sejak 2006 hingga sekarang). Investor harus ingat: Meskipun saham teknologi secara historis telah memberikan kemungkinan outperform yang luar biasa (bukankah ini kata yang paling sering digunakan untuk menggambarkan EPS saham teknologi hari ini?), mereka juga telah membuat investor menanggung periode underperform jangka panjang yang "sangat buruk secara alkitabiah" atau bahkan lebih lama. Saat berinvestasi di saham teknologi, "membeli dan menahan" (dengan harapan) dapat membuat Anda terlena dalam kesuksesan jangka menengah, tetapi untuk menghasilkan keuntungan seumur hidup, "pemilihan waktu" yang berhasil sangat penting.
Ketiga, menariknya, saham teknologi menunjukkan kinerja baik dan buruk di hampir semua lingkungan ekonomi. Tampaknya tidak ada hubungan yang stabil antara karakteristik ekonomi dan kinerja saham teknologi. Saham teknologi berkinerja baik selama kemakmuran ekonomi 1920-an, selama pemulihan dari Depresi Besar di tahun 1930-an, dan selama kemakmuran 1990-an. Namun, saham teknologi berkinerja buruk di tahun 1940-an meskipun pertumbuhan ekonomi riil solid; mereka underperform selama 1960 hingga 1965 meskipun pertumbuhan PDB riil sebagian besar solid; dan mereka underperform di tahun 1980-an meskipun pertumbuhan pada umumnya baik. Bagaimana dengan hubungan dengan inflasi? Saham teknologi underperform selama periode inflasi tinggi Perang Dunia II, tetapi secara umum setara dengan kinerja pasar selama lingkungan hiperinflasi 1970-an, dan berkinerja baik selama periode inflasi yang dipicu pandemi dan perang Iran pada 2020.
Berbeda dengan ekonomi lama. Ekonomi lama terutama didorong oleh aktivitas industri dan konsumsi. Saham yang terkait dengan aktivitas era baru, baik hari ini maupun masa lalu, tampaknya jauh kurang terikat oleh karakteristik ekonomi. Karakteristik ini termasuk tingkat pertumbuhan riil, inflasi, pengangguran, imbal hasil obligasi, atau kebijakan ekonomi. Artinya, siklus teknologi tampaknya lebih bergantung pada kondisi inovasi. Ini juga bergantung pada intensitas pengeluaran untuk R&D dan investasi lainnya. Ini juga bergantung pada lamanya dan besarnya saham teknologi mengungguli atau underperform terhadap pasar. Ini juga bergantung pada tingkat sentimen investor terhadap saham-saham ini. Apakah sentimen terlalu pesimis atau terlalu optimis?
Keempat, baik dalam pasar bullish maupun bearish, siklus kepemimpinan teknologi jangka panjang biasanya dimulai dengan "ledakan"! Enam siklus yang ditandai pada grafik, baik pada titik terendah awal maupun pada puncak akhir, sebagian besar berbentuk "V". Artinya, awal dan akhir siklus kepemimpinan teknologi sangat "keras", dengan sedikit atau tanpa peringatan teknis. Dasar imbal hasil total relatif tiba-tiba berbalik ke atas dan bergerak cepat. Sementara investor masih mempertimbangkan apakah pasar bearish teknologi yang panjang sebelumnya telah berakhir, atau apakah kenaikan saat ini hanya kenaikan palsu. Demikian pula, siklus kepemimpinan teknologi biasanya berakhir dengan penurunan tajam. Puncaknya sering kali tidak memiliki pola peringatan berbentuk lengkungan. Penurunan biasanya dengan cepat memburuk. Sementara kebanyakan investor masih bersemangat menunggu kesempatan lain untuk "beli saat turun"!
Akhirnya, bagaimana sebaiknya investor "menilai" apakah saham teknologi pada saat tertentu masih merupakan pembelian jangka panjang yang baik, atau mendekati penurunan jangka panjang baru? Ini adalah keputusan yang sangat sulit! Tebakan saya adalah, metode terbaik termasuk memantau seperangkat indikator. Indikator termasuk: lamanya saham teknologi sebagai pemimpin jangka panjang, dan sejauh mana mereka telah mengungguli pasar dalam siklus kepemimpinan saat ini. Ini juga termasuk tingkat kegembiraan dan agresivitas yang ditunjukkan oleh perilaku bisnis AS, seperti pengeluaran investasi, penggunaan arus kas, penggunaan utang, dan kegembiraan berbicara besar tentang masa depan. Ini juga termasuk tingkat perhatian budaya pasar saham yang digantikan oleh demam teknologi, yaitu seberapa antusias atau piciknya media terhadap teknologi. Ini juga termasuk tingkat antusiasme, kepastian, dan kepercayaan diri yang ditunjukkan oleh investor. Metode apa pun yang dipilih untuk membuat keputusan penting ini, itu di masa lalu adalah, dan di masa depan mungkin tetap menjadi penilaian yang sulit. Melihat kembali Gambar 1, mudah untuk mengatakan pada tahun 1935, 1955, 1997, 2020, atau 2022 bahwa pasar bullish teknologi jangka panjang telah berakhir. Tetapi setiap kali terbukti terlalu dini. Demikian pula, mudah untuk memutuskan untuk kembali berinvestasi di teknologi pada tahun 1942, 1948, 1989, atau 2002. Setiap kali akan terbukti mahal.
Membandingkan Pasar Bull Saham Jangka Panjang!
Bagaimana "kisah teknologi" saat ini dibandingkan dengan lima pasar bullish teknologi jangka panjang utama lainnya sejak 1926?
Dibandingkan dengan kenaikan bersejarah masa lalu, kisah teknologi saat ini menonjol dalam satu aspek. Ini adalah kisah saham teknologi jangka panjang "terpanjang" dalam 100 tahun terakhir, dan dengan selisih yang besar. Seperti yang ditunjukkan pada Gambar 2, rata-rata panjang lima kisah teknologi sebelumnya adalah 63,4 bulan, atau 5,28 tahun. Faktanya, kisah jangka panjang terpanjang sebelum kisah saat ini berakhir pada tahun 1960 (siklus ke-3 pada Gambar 1), hanya berlangsung 99 bulan, atau 8,25 tahun. Kisah gelembung internet hanya berlangsung 87 bulan. Sebagai perbandingan, kisah saham teknologi jangka panjang "masih berlangsung" saat ini telah memasuki bulan ke-241, sedikit lebih dari 20 tahun! Ini mungkin menjelaskan mengapa begitu banyak investor bertanya-tanya apa lagi yang perlu mereka pegang selain saham teknologi. Ini juga menjelaskan mengapa industri teknologi hampir mendominasi semua diskusi investasi publik. Setelah 20 tahun kesuksesan investasi yang berkelanjutan, di mata, hati, dan jiwa banyak orang, pasar saham telah setara dengan "teknologi"!
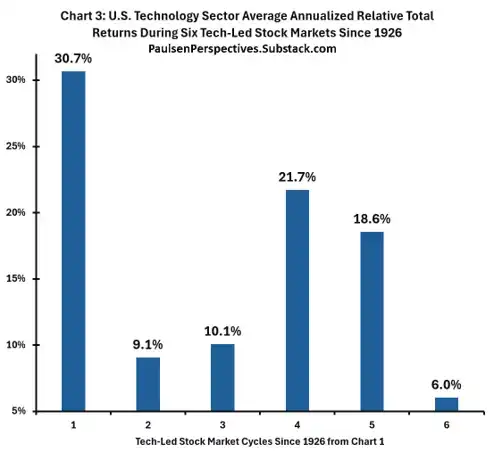
Seperti yang ditunjukkan pada Gambar 3, pasar bullish teknologi jangka panjang saat ini juga berbeda secara historis. Karena ia menghasilkan imbal hasil tahunan rata-rata berlebih relatif terhadap pasar saham keseluruhan yang paling kecil. Perbandingan ini mungkin akan mengejutkan kebanyakan investor. Meskipun saham teknologi telah terbukti sebagai investasi yang luar biasa dalam beberapa dekade terakhir, hasil relatif keseluruhan mereka tetap menjadi yang terburuk dari semua siklus kepemimpinan teknologi dalam 100 tahun terakhir. Sejak 2006, kisah teknologi saat ini hanya menghasilkan imbal hasil pasar tahunan rata-rata berlebih sebesar 6%. Ini bahkan lebih rendah daripada kisah teknologi sejarah terlemah sejak 1926.
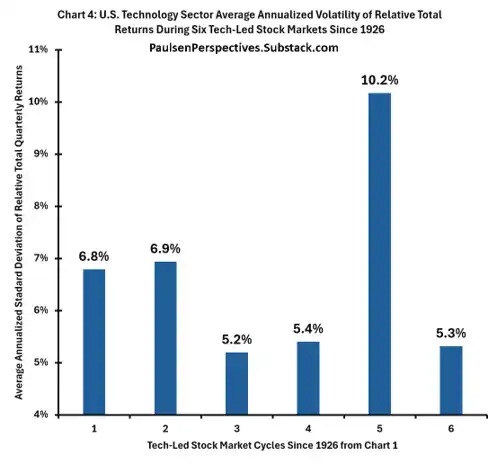
Mungkin tidak mengejutkan. Mengingat aliran imbal hasil keseluruhan tidak sebaik kisah saham teknologi jangka panjang sebelumnya, seperti yang ditunjukkan pada Gambar 4, kisah teknologi saat ini membuat investor menanggung volatilitas imbal hasil total relatif yang cukup rendah. Volatilitas imbal hasil relatif hari ini hampir setara dengan kisah saham teknologi utama tahun 1950-an dan 1960-an. Ini juga jauh lebih rendah daripada volatilitas imbal hasil relatif yang terkait dengan siklus Depresi Besar atau siklus gelembung internet. Faktanya, siklus gelembung internet berdiri sendiri. Itu membuat investor menanggung volatilitas imbal hasil relatif yang jauh lebih tinggi daripada siklus lain mana pun sejak 1926.
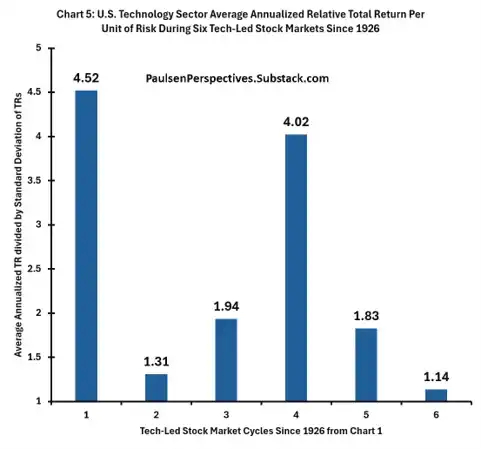
Akhirnya, imbal hasil total relatif per unit risiko pasar saham kontemporer juga terendah dari semua kisah saham teknologi jangka panjang sejak 1926 (Gambar 5). Kisah teknologi yang dibawa oleh peluncuran mainframe IBM di tahun 1960-an memberikan imbal hasil per unit risiko terbaik kepada investor. Demikian pula kisah pemulihan AS dari Depresi Besar di tahun 1930-an. Alasan utamanya adalah keduanya menghasilkan imbal hasil total relatif tahunan rata-rata keseluruhan yang jauh lebih tinggi.
Komentar Terakhir
Artikel ini lebih merupakan komentar, bukan penilaian berani tentang apa yang harus dilakukan dengan saham teknologi. Meskipun demikian, pasar saham telah "dipimpin" oleh sektor teknologi secara terus-menerus selama 20 tahun. Meluangkan waktu untuk memahami sejarah pasar saham yang didominasi teknologi selama 100 tahun terakhir adalah berharga. Menurut saya, siklus saat ini telah berlangsung lebih lama daripada kisah teknologi jangka panjang sebelumnya. Salah satu alasannya adalah bahwa siklus saat ini lebih banyak ditandai oleh ketekunan daripada ledakan. Ketekunan dapat terbukti berkelanjutan, sedangkan ledakan membawa kehancuran. Setidaknya, ini selalu terjadi, sampai demam AI baru-baru ini secara signifikan meningkatkan kegembiraan investor dan agresivitas perilaku perusahaan.
Tanda-tanda peringatan yang semakin banyak membuat saya semakin tidak nyaman: siklus ini menjadi lebih mirip gelembung. Seperti yang ditunjukkan pada Gambar 1, indeks imbal hasil total relatif sektor teknologi baru saja naik ke rekor tertinggi seabad, dan tampaknya ada ruang yang cukup besar di bawahnya. Kisah kepemimpinan 20 tahunnya adalah dua kali lipat dari kisah mana pun sejak 1926. Mungkin teknologi akan memimpin pasar saham selama seluruh karir investasi 40 hingga 45 tahun? Siapa yang tahu.
Sikap dunia bisnis AS terhadap demam teknologi terbaru belakangan ini menjadi lebih bersemangat. Perilaku mereka juga menjadi lebih agresif: membakar arus kas, mempercepat rencana pengeluaran modal, dan bahkan berutang lebih banyak. Arus berita keuangan hampir sepenuhnya didominasi oleh "cerita teknologi/inovasi". Sekarang ada data urutan frekuensi kata "AI" yang disebutkan oleh analis Wall Street. Video robot memotong rumput, melakukan operasi, dan bahkan memecahkan rekor lari 100 meter menjadi viral. Setidaknya, setelah 20 tahun keberhasilan yang berkelanjutan, kepercayaan diri di sekitar saham teknologi, jika bukan sangat ekstrem, jelas telah meningkat.
Keuntungan teknologi tampaknya sedang menuju bulan (bahkan Mars), dan saham teknologi terus menang begitu lama. Siapa yang berani benar-benar memanggil puncak? Saya tidak berani. Saya mungkin akhirnya benar, tetapi mungkin hanya 5 tahun terlalu awal? Ha! Jadi, meskipun saya yang pengecut tidak mengatakan bahwa puncaknya sudah dekat, saya akan mengatakan: Sudah ada cukup informasi yang mengkhawatirkan. Investor harus mengurangi alokasi portofolio mereka ke sektor teknologi/era baru pasar saham. Bukan menjual semuanya, tetapi mengurangi eksposur.
Saya tinggalkan Anda dengan gambar di bawah ini. Ini memberikan satu indikator lagi yang mengkhawatirkan: risiko dari pasar bullish teknologi jangka panjang ini meningkat. Gambar 6 menumpangkan indeks imbal hasil total relatif sektor teknologi AS sejak 1955 (garis biru, sumbu kiri). Ini juga menumpangkan rasio investasi per posisi riil yang dihilangkan trennya (garis merah, sumbu kanan). Angka hijau tebal menandai puncak siklus teknologi jangka panjang sebelumnya, dan posisi siklus saat ini (awalnya terlihat pada Gambar 1).
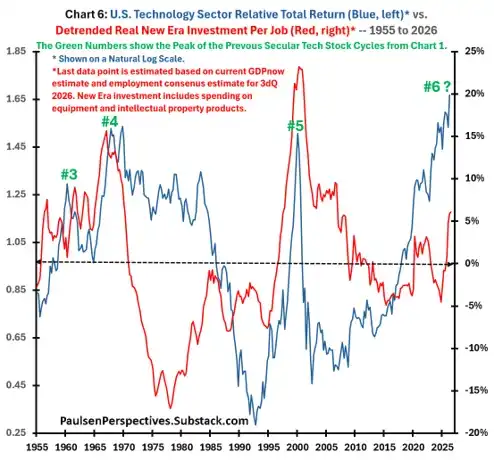
Setidaknya sejak Perang Dunia II, ada hubungan yang cukup erat antara kinerja relatif saham teknologi dan pengeluaran "agresif" perusahaan relatif terhadap jumlah karyawan. Perhatikan bahwa ketika investasi per posisi riil yang dihilangkan trennya naik melampaui nol (yaitu pengeluaran investasi per posisi di atas rata-rata), itu sering menandakan akhir dari siklus pasar saham yang didominasi teknologi. Dalam siklus ke-3, ke-4, dan ke-5 sebelumnya, begitu investasi per posisi naik tajam di atas nol, siklus berakhir relatif cepat. Baru-baru ini dalam beberapa kuartal terakhir, rasio ini telah melonjak cepat di atas nol. Level saat ini setara dengan level yang pernah menandakan berakhirnya siklus ke-3.
Tidak diragukan lagi, kisah teknologi mungkin masih berlanjut untuk beberapa waktu. Tetapi serangkaian tanda peringatan muncul, dan risiko dari bertaruh terkonsentrasi pada teknologi juga meningkat. Saya ingin mengatakan "berani". Tetapi menghadapi tren kepemimpinan yang belum terputus selama 20 tahun yang masih ada, mungkin hal paling realistis yang dapat dilakukan hanyalah "sedikit lebih berhati-hati"!
Terima kasih telah melihat! Jimp
Pengungkapan
Harap diperhatikan, saham itu sendiri memiliki risiko. Setiap saham dapat kehilangan sebagian besar nilainya kapan saja, termasuk saham apa pun yang saya sebutkan di sini. Anda tidak boleh hanya bergantung pada satu sumber untuk membuat keputusan investasi, termasuk saya. Saya adalah seorang pensiunan strateg investasi yang memberikan pandangan dan pengamatan tentang pasar, ekonomi, dan perusahaan. Anda harus melakukan penelitian sendiri dan berkonsultasi dengan perencana keuangan dan penasihat investasi yang berkualitas sebelum membuat keputusan investasi.
Komunikasi ini hanya untuk referensi Anda. Materi ini dimaksudkan hanya untuk tujuan ilustrasi dan diskusi dan tidak boleh dianggap sebagai saran keuangan, hukum, pajak, atau investasi. Materi ini memberikan informasi per tanggal yang ditunjukkan dan hanya mencerminkan ekspektasi saat ini dari penulis. Penulis dapat merevisi, tetapi tidak berkewajiban untuk melakukannya. Pandangan yang diungkapkan di sini adalah milik penulis semata. Materi ini tidak boleh ditafsirkan sebagai saran, rekomendasi, penawaran, atau undangan untuk membeli atau menjual investasi apa pun. Informasi dalam laporan ini tidak dimaksudkan untuk menjadi dasar keputusan investasi Anda mengenai sekuritas tertentu atau penerbitnya.
Informasi tertentu diberikan oleh pihak ketiga atau berdasarkan sumber pihak ketiga. Meskipun informasi ini diyakini dapat diandalkan, tidak ada pernyataan apa pun mengenai keakuratan, kelengkapan, atau ketepatan waktunya. Informasi ini dapat berubah sewaktu-waktu tanpa pemberitahuan sebelumnya. Saya tidak berkewajiban untuk memelihara atau memperbarui materi ini berdasarkan informasi dan peristiwa selanjutnya. Saya juga tidak berkewajiban untuk memberikan informasi tambahan, pembaruan, atau koreksi apa pun terhadap informasi dalam artikel ini. Setiap pandangan dan asumsi yang dikemukakan dalam artikel ini adalah per tanggal komunikasi ini. Mereka dapat berubah atau ditarik kapan saja tanpa pemberitahuan sebelumnya. Penulis tidak bertanggung jawab atas kerugian apa pun yang timbul dari penggunaan informasi yang terkandung dalam artikel ini.
Setiap instrumen keuangan yang disebutkan dalam artikel ini pada dasarnya bersifat spekulatif dan mungkin melibatkan risiko modal dan bunga. Harga atau level apa pun yang ditunjukkan adalah data historis atau murni indikatif. Materi ini tidak mempertimbangkan tujuan investasi, situasi keuangan, atau kebutuhan spesifik investor mana pun. Ini tidak dimaksudkan untuk merekomendasikan sekuritas, produk investasi, atau produk keuangan atau strategi lain tertentu kepada klien tertentu. Sekuritas, produk investasi, produk keuangan, atau strategi lain yang dibahas dalam artikel ini mungkin tidak cocok untuk semua investor. Penerima laporan ini harus membuat keputusan independen sendiri mengenai sekuritas, produk investasi, atau produk keuangan lainnya.