Penulis: Wall Street News
Data ketenagakerjaan Non-Farm AS bulan Agustus jauh melampaui ekspektasi, meningkatkan perbedaan pendapat pasar terkait arah kebijakan Federal Reserve pada bulan September. Pertumbuhan ketenagakerjaan yang kuat menunjukkan ketahanan ekonomi AS, dan juga membuat pasar kembali menaikkan ekspektasi kenaikan suku bunga Fed. Saham AS turun pada hari Jumat, imbal hasil obligasi AS umumnya naik, dan emas berada di bawah tekanan.
Data yang dirilis Departemen Tenaga Kerja AS pada hari Jumat menunjukkan, jumlah pekerjaan Non-Farm baru bulan Agustus bertambah 162.000 orang, sekitar tiga kali lipat dari perkiraan ekonom. Kinerja ketenagakerjaan yang lebih kuat dari yang diperkirakan menunjukkan pasar tenaga kerja tidak mengalami penurunan yang signifikan seperti yang dikhawatirkan pasar sebelumnya, dan juga membuat pertimbangan kebijakan Fed antara ketenagakerjaan dan inflasi menjadi semakin kompleks.
Pasar futures dana federal menunjukkan, probabilitas Federal Reserve menaikkan suku bunga dalam rapat 16 September naik menjadi sekitar 60%. Sebelumnya, Gubernur Fed Christopher Waller memberikan sinyal cenderung mempertahankan suku bunga tidak berubah, membuat taruhan pasar atas kenaikan suku bunga September sempat surut.
Reaksi pasar kemudian condong ke arah hawkish. Tiga indeks utama saham AS pada hari Jumat semuanya ditutup turun, imbal hasil obligasi AS secara umum naik. Namun, dari garis mingguan, indeks S&P 500 dan Nasdaq 100 masih mengalami kenaikan, menunjukkan penyesuaian pasar yang dipicu oleh data ketenagakerjaan kali ini masih relatif terbatas.
Imbal Hasil Obligasi AS Naik Serentak, Aset Berisiko Belum Menunjukkan Tekanan yang Nyata
Setelah data ketenagakerjaan dirilis, obligasi Amerika Serikat dijual, imbal hasil berbagai jangka waktu umumnya meningkat.
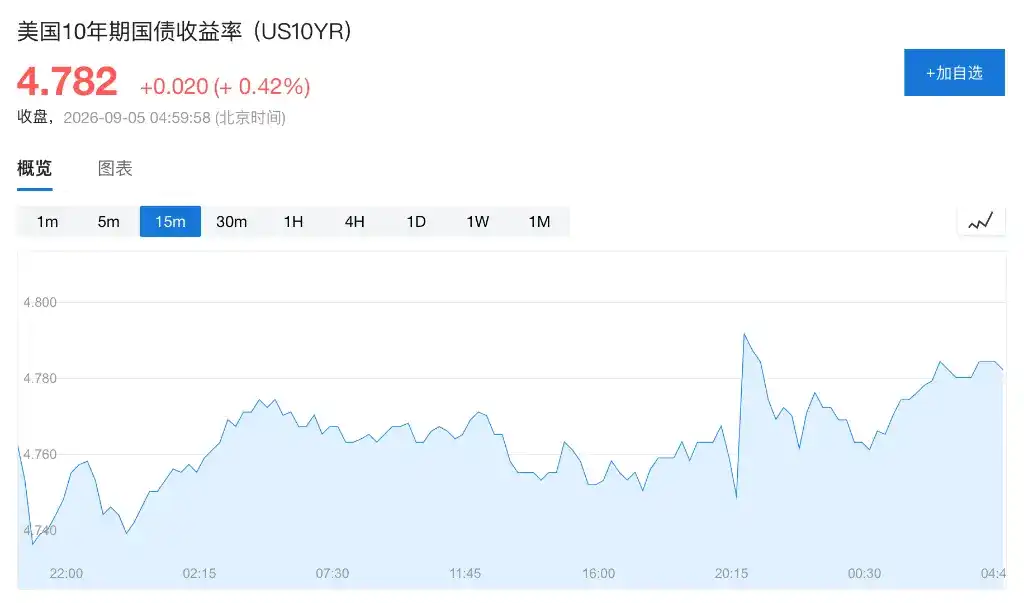
Di antaranya, imbal hasil obligasi AS 2 tahun yang paling sensitif terhadap kebijakan moneter naik 3,4 basis poin menjadi 4,3703%, tertinggi intraday mencapai 4,416%, tertinggi sejak Januari 2025; imbal hasil obligasi AS 10 tahun naik 2,2 basis poin menjadi 4,782%; imbal hasil obligasi AS 30 tahun naik sedikit 0,3 basis poin menjadi 5,246%.
Namun, transmisi volatilitas pasar obligasi kali ini ke aset berisiko lainnya masih terbatas. Spread kredit masih berada pada level rendah, biaya perlindungan downside aset berisiko juga relatif terbatas. JPMorgan Chase mencatat, likuiditas pasar obligasi Amerika Serikat memburuk secara signifikan, tetapi futures indeks saham dan ETF obligasi perusahaan belum menunjukkan tekanan serupa.
Collin Martin, Kepala Riset dan Strategi Pendapatan Tetap di Charles Schwab, mengatakan kondisi keuangan saat ini masih longgar, spread kredit masih berada pada level penyempitan yang luar biasa. Sementara itu, laba perusahaan tumbuh lebih dari 20% tahun-ke-tahun, biaya pendanaan perusahaan saat ini tampaknya belum membentuk tekanan yang jelas bagi perusahaan.
Ini berarti, meskipun data ketenagakerjaan mendorong ekspektasi suku bunga lebih tinggi, dampak suku bunga tinggi terhadap pendanaan perusahaan dan aset berisiko saat ini belum sepenuhnya terlihat.
Demam Investasi AI Memberikan Dukungan, Struktur Ketenagakerjaan Menunjukkan Diferensiasi
Ketahanan ekonomi AS saat ini juga terkait dengan investasi infrastruktur AI yang terus memanas.
Brad Conger, Chief Investment Officer di Hirtle & Co., mengatakan, dari data ketenagakerjaan bulan Agustus, sudah bisa terlihat sedikit kontur "efek substitusi AI": aktivitas keuangan dan industri informasi bersama-sama berkurang 34.000 posisi, sementara konstruksi, manufaktur, dan utilitas yang terkait dengan pembangunan pusat data, pasokan peralatan, dan pendukung listrik menunjukkan kinerja ketenagakerjaan yang lebih kuat.
Ekonom BNP Paribas dalam laporan klien mengatakan, laporan ketenagakerjaan ini menunjukkan ekonomi AS masih berada dalam tahap ekspansi siklus, didukung penting oleh kebijakan longgar dan demam pembangunan infrastruktur AI. Dalam kondisi pasokan tenaga kerja yang terbatas, tingkat pengangguran mungkin terus turun, dan upah juga menghadapi tekanan naik.
Sementara itu, biaya pendanaan tinggi belum secara jelas menekan ekspansi kredit. JPMorgan menemukan, meskipun biaya pinjaman telah naik, tetapi skala pinjaman dan penciptaan uang AS tidak berkontraksi secara bersamaan, pinjaman bank masih tumbuh, dan volume penerbitan bersih obligasi perusahaan peringkat investasi AS bulan Agustus juga naik.
Oleh karena itu, ekonomi AS saat ini menghadapi bukan situasi khas "suku bunga tinggi menekan permintaan". Biaya pendanaan perusahaan meskipun naik, tetapi aktivitas kredit dan permintaan investasi masih mempertahankan pertumbuhan tertentu, ini juga salah satu alasan mengapa aset berisiko tidak mengalami penyesuaian yang lebih drastis ketika pasar menghadapi data ketenagakerjaan yang cenderung hawkish.
Ekspektasi Kenaikan Suku Bunga Memanas, CPI Akan Menjadi Validasi Kunci Berikutnya
Data Non-Farm jelas condong ke arah hawkish, tetapi belum cukup untuk sepenuhnya menentukan langkah kebijakan Federal Reserve selanjutnya. Pasar selanjutnya akan lebih memperhatikan data inflasi.
Dan Suzuki, Strategis Investasi Global di iCapital, memperingatkan, jika suku bunga naik lebih lanjut secara signifikan, mungkin memaksa investor lebih agresif mengurangi eksposur risiko, dan membuat sentimen pasar semakin memburuk.
Sarah Hunt, Kepala Strategis Pasar di Alpine Saxon Woods, mengatakan, dibandingkan dengan laporan ketenagakerjaan yang lebih lemah, data ketenagakerjaan kali ini memberikan dasar kebijakan yang jelas terbatas bagi pihak dovish.
Marvin Loh, Strategis Makro Senior di State Street, mencatat, laporan ketenagakerjaan hari Jumat sekali lagi menunjukkan, bahkan tanpa kondisi struktural untuk menurunkan tingkat pengangguran, ekonomi AS masih berjalan dengan baik. Dia percaya pasar sedang mengirim sinyal "seharusnya menaikkan suku bunga" kepada Wall Street, dan masih memperkirakan Fed akan menaikkan suku bunga dalam tahun ini.
Greg Boutle, Kepala Strategis Saham AS dan Derivatif di BNP Paribas, mengatakan, dengan musim laporan keuangan pada dasarnya berakhir, data makro akan menjadi variabel penting yang mempengaruhi pasar dalam beberapa minggu ke depan. Dia percaya, saat ini cocok untuk menjaga sikap yang lebih hati-hati terhadap saham, tetapi belum waktunya untuk jelas bearish.
Menurutnya, data Non-Farm hari Jumat meskipun sedikit condong hawkish, tetapi belum sepenuhnya menjelaskan arah kebijakan Federal Reserve selanjutnya. Variabel kunci berikutnya adalah data CPI yang akan dirilis minggu depan, serta apakah Federal Reserve akan memilih untuk menaikkan suku bunga menjelang pemilihan paruh waktu AS.