Penulis: Raoul Pal
Diterjemahkan oleh: Chopper, Foresight News
Anda telah mengelola aset sesuai dengan cara yang diajarkan orang lain, tetapi hasilnya tidak memuaskan.
Menabung dana darurat, mengalokasikan dana pensiun, membeli reksa dana indeks, dan jika memungkinkan membeli properti... Setiap tahun, Anda menerima laporan aset, angka di atas kertas meningkat dibandingkan tahun sebelumnya, Anda menyimpannya dengan santai, dan hati merasa sedikit tenang. Dua puluh tahun berlalu dengan cepat, nilai akun terus naik, tetapi kehidupan nyata Anda tidak berubah secara mendasar. Anda masih tidak bisa mengambil cuti setahun penuh, masih belum bisa menolak pekerjaan yang tidak Anda sukai. Secara teori, seharusnya pada saat ini Anda sudah memiliki kebebasan finansial yang lebih tinggi, namun kenyataannya tidak demikian. Mungkin pada suatu saat, Anda akan menyalahkan diri sendiri atas semua ini.
Tapi masalahnya bukan pada Anda. Di masa lalu, orang menyarankan Anda membangun portofolio aset tradisional: mengalokasikan obligasi sebagai lindung nilai, membeli sedikit emas, membeli properti jika mampu, dan menginvestasikan dana indeks untuk mendapatkan keuntungan apresiasi. Diversifikasi aset untuk menghindari kerugian besar dari satu instrumen tunggal. Nasihat ini efektif di masa lalu, tetapi cocok untuk era lain, era yang sudah tidak ada lagi.
Saya memahami hal ini dengan baik, karena membangun portofolio semacam ini dulunya adalah pekerjaan saya.
Saya pernah menjadi manajer hedge fund. Logika alokasi aset ini bukanlah preferensi pribadi saya, tetapi merupakan aturan main untuk bertahan hidup dalam industri tempat saya berada. Orang-orang membangun paket aset yang dapat menahan berbagai guncangan pasar, mengimbangi satu risiko dengan risiko lain, dan memegangnya dengan tenang karena penurunan satu aset tidak akan memberikan pukulan fatal terhadap kekayaan keseluruhan. Saya menjalankan paradigma perdagangan ini selama bertahun-tahun. Selama dua puluh satu tahun berikutnya, saya terus menulis laporan penelitian untuk hedge fund dan family office, dan lingkungan makro tempat sistem ini bergantung sedang mengalami perubahan dramatis.
Selanjutnya, saya akan menjelaskan pemikiran baru tentang alokasi aset, sekaligus menjelaskan bahwa skema ini tidak seperti pilihan spekulasi agresif dalam stereotip publik.
Akar Pertumbuhan Ekonomi
Mari kita mulai dengan logika dasar pertumbuhan ekonomi, semua hukum kekayaan berasal dari sini. Suatu negara hanya memiliki tiga jalur untuk meningkatkan kekayaan: menambah pasokan tenaga kerja, meningkatkan output per tenaga kerja, atau ekspansi melalui utang. Inilah keseluruhan formula pertumbuhan ekonomi.
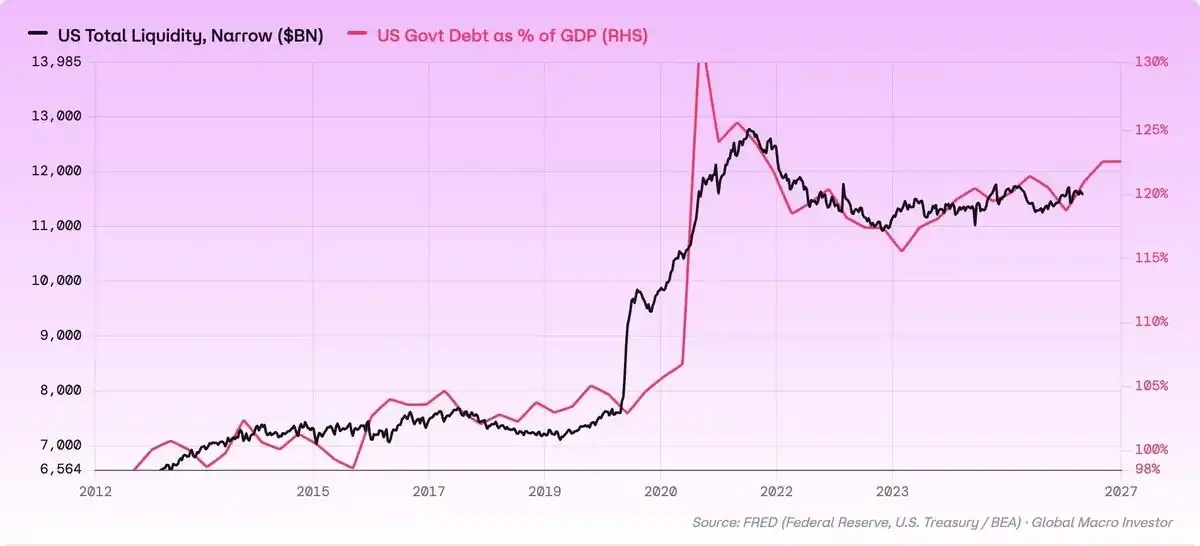
Sebagian besar abad lalu, dua mesin pertama menjadi andalan utama pertumbuhan ekonomi. Populasi terus bertambah, inovasi teknologi terus meningkatkan produktivitas tenaga kerja, utang hanya berperan sebagai pendorong tambahan. Sekarang kedua mesin pertumbuhan kehilangan kecepatan: tingkat kelahiran mulai turun puluhan tahun yang lalu, pertumbuhan produktivitas tenaga kerja terus melambat dari tahun ke tahun. Pertumbuhan ekonomi hampir sepenuhnya bergantung pada jalur ketiga — berutang, dan jalur itu sendiri adalah sebuah perangkap. Utang memerlukan pembayaran bunga, dan satu-satunya cara yang layak secara politik untuk melunasi utang adalah dengan mencetak lebih banyak uang.
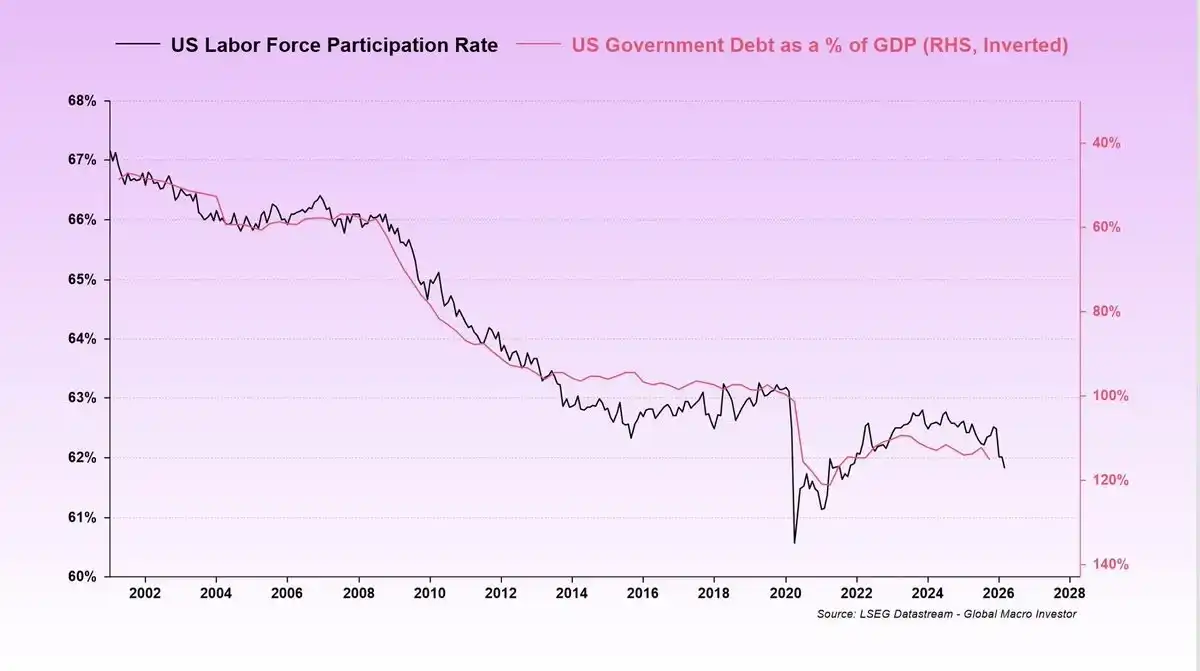
Pemerintah terus berutang, bunga terus bergulir, bank sentral mencetak uang untuk menyerap utang, dan uang tunai yang Anda pegang terus terdepresiasi setiap tahun.
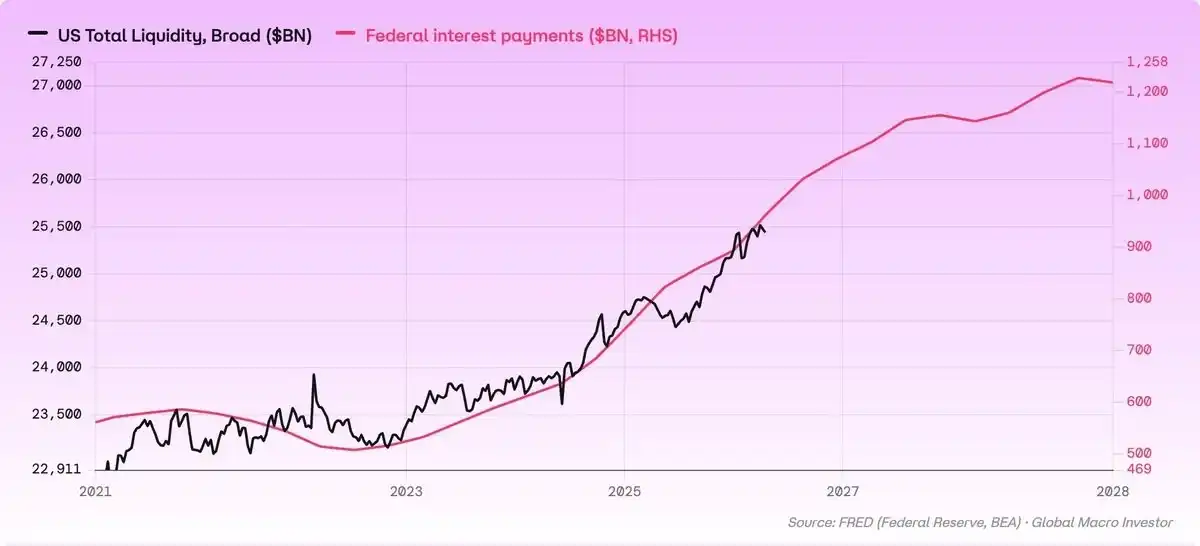
Likuiditas global, yaitu total jumlah uang dan kredit dalam sistem keuangan, berkembang sekitar 8% per tahun, ini adalah esensi depresiasi mata uang. Jika total jumlah uang di pasar bertambah 8% per tahun, kelangkaan uang akan turun 8%, dan nilainya akhirnya menyusut 8% per tahun. Di atas dasar ini, tambahkan inflasi sehari-hari, yaitu kenaikan harga 2%–3% yang sering disebutkan di berita, yang mencakup biaya konsumsi sehari-hari dan sewa. Hampir semua orang menjadikan mengalahkan angka ini sebagai tujuan pengelolaan keuangan mereka. Mengalahkan inflasi biasa hanya berarti Anda mempertahankan pengeluaran hidup saat ini, bukan berarti kekayaan Anda benar-benar meningkat nilainya.
Menjumlahkan kedua nilai tersebut, kita mendapatkan garis pemisah kekayaan yang sebenarnya, menggunakan tolok ukur 11% per tahun.
Hanya jika pengembalian tahunan aset Anda lebih tinggi dari 11%, daya beli Anda dapat meningkat; di bawah garis ini, tidak peduli seberapa bagus angka di tagihan terlihat, daya beli Anda berkurang, karena mata uang yang digunakan untuk menilai aset itu sendiri terus menyusut. Setiap tahun Anda perlu mencapai pengembalian 11% hanya untuk mempertahankan tingkat kekayaan asli Anda.
Definisi ini benar-benar mengubah kriteria penilaian pemilihan aset. Kita tidak lagi terobsesi dengan memilih instrumen yang terlihat cukup aman dan terdiversifikasi dengan baik, tetapi menyaring aset yang dapat mencapai pengembalian tahunan melebihi garis batas 11%.
Selanjutnya, mari kita evaluasi satu per satu kategori investasi utama yang ada di pasaran.
Evaluasi Satu per Satu Aset Utama
Mari kita mulai dengan obligasi, kebanyakan orang memegang obligasi tetapi tidak pernah benar-benar memahami esensinya.
Obligasi pada dasarnya adalah pinjaman. Anda meminjamkan uang, menerima bunga tetap setiap tahun, dan mendapatkan kembali pokok pinjaman pada saat jatuh tempo. Ini adalah model pendapatan lengkap obligasi. Tingkat bunga tetap yang ditetapkan oleh penerbit mengacu pada tingkat inflasi biasa, dan tidak memperhitungkan kerugian depresiasi akibat pengenceran mata uang. Misalnya, obligasi pemerintah dengan hasil 4% per tahun, kontrak menjanjikan pembayaran bunga 4% setiap tahun, tetapi mata uang yang dinilai terdepresiasi 8% per tahun; ketika obligasi jatuh tempo dan pokok dikembalikan, daya beli aktual dari dana ini sudah jauh berkurang. Bahkan jika Anda memegang obligasi hingga jatuh tempo dan menerima setiap pendapatan yang dijanjikan kontrak secara penuh, pada akhirnya kekayaan nyata Anda tetap menyusut.
Properti adalah kategori yang paling mudah memicu kontroversi dan perlu ditangani dengan hati-hati.
Logika dasar properti sebagai lindung nilai terhadap depresiasi masih berlaku: meminjam dengan suku bunga tetap, membeli aset fisik yang dinilai dengan mata uang yang terus terdepresiasi. Beban utang yang sebenarnya menurun setiap tahun, harga properti mengikuti pasokan uang. Tidak dapat disangkal, properti memang merupakan alat anti-depresiasi yang bagus, saya sendiri juga mengalokasikan properti.
Tapi inti dari lonjakan kekayaan yang dicapai oleh satu generasi melalui properti bukanlah properti itu sendiri, melainkan jendela waktu pinjaman hipotek. Jika Anda membeli properti dengan leverage di awal siklus penurunan suku bunga yang berlangsung empat puluh tahun, valuasi aset akan meningkat setiap tahun selama periode kepemilikan. Keuntungan perdagangan ini tidak dapat diulangi lagi, suku bunga pertama-tama turun menjadi nol, kemudian naik lagi.
Saat ini, sebagian besar orang sudah sangat sulit mendapatkan pinjaman hipotek yang berkualitas: rasio harga properti terhadap pendapatan tetap tinggi, dan suku bunga hipotek juga tinggi.
Bahkan jika Anda berhasil mengajukan pinjaman hipotek, kemampuan properti untuk mengimbangi depresiasi mata uang jauh berkurang dibandingkan sebelumnya. Sejak 2007, laju ekspansi likuiditas global jauh melampaui kenaikan harga properti, dan rasio keduanya terus menurun. Harga properti Anda dalam dolar nominal naik, tetapi daya beli sebenarnya sudah lama tidak seperti dulu.
Mari kita bicara tentang emas, kita perlu melihat nilai emas secara objektif, hindari kesimpulan yang salah di bawah kondisi pasar setahun terakhir berdasarkan penilaian sepihak.
Emas telah mengalami kenaikan epik. Pada Januari tahun ini, harga emas menembus $5.500 per ons, mencapai rekor tertinggi baru; artikel ini ditulis pada akhir Agustus, harga emas turun ke sekitar $4.600, dengan kenaikan sekitar sepertiga sepanjang tahun. Media keuangan bahkan memberi nama khusus untuk pergerakan ini: perdagangan depresiasi. Secara permukaan, pengembalian emas jauh melampaui garis batas 11%, padahal sebelumnya saya tidak optimis dengan potensi apresiasi emas.
Perbedaan intinya adalah: jika rasio harga emas terhadap ukuran neraca bank sentral selama lima belas tahun terakhir dihitung, nilai emas pada dasarnya mengikuti laju ekspansi neraca bank sentral, dan ini tepatnya posisi emas itu sendiri. Emas dapat mempertahankan daya beli, mengimbangi risiko depresiasi akibat pencetakan uang berlebih, nilai ini tidak dapat disangkal, saya tidak bermaksud meremehkan peran emas.
Mempertahankan daya beli dan mencapai peningkatan kekayaan adalah dua hal yang sangat berbeda. Emas tidak memiliki kurva pertumbuhan penetrasi pengguna, tidak ada ekosistem bisnis yang dibangun di atas emas. Fluktuasi harga emas sepenuhnya bergantung pada sentimen panik pasar terhadap sistem moneter, saat ini kecemasan pasar tinggi, harga emas secara alami berada pada level tinggi. Melihat siklus panjang puluhan tahun, emas tidak akan mengalami peningkatan nilai berbunga majemuk karena semakin banyak pengguna global. Emas bertanggung jawab untuk menjaga nilai, bukan untuk menciptakan kekayaan baru.
Terakhir adalah aset saham, kinerja indeks yang umumnya dialokasikan publik lebih baik daripada beberapa kategori sebelumnya. Sepuluh tahun terakhir, tingkat pengembalian majemuk tahunan indeks S&P 500 sekitar 13%, nyaris melewati ambang batas 11%; dan prestasi ini mengandalkan super bull market selama sepuluh tahun dari indeks terkuat dalam sejarah keuangan.
Hanya ada dua jenis aset yang benar-benar dapat secara stabil melebihi garis pendapatan ini: aset teknologi dan aset kripto.
Mengapa Aset Teknologi dan Kripto
Mari kita bandingkan pengembalian tahunan selama sepuluh tahun secara horizontal. Siklus sepuluh tahun cukup untuk mencakup satu kali koreksi tajam, dan sepenuhnya berada dalam siklus makro depresiasi mata uang.
Pengembalian tahunan emas sekitar 12%, S&P 500 sekitar 13%, Nasdaq 100 sekitar 20%; Bitcoin, tergantung pada statistik dan waktu awal, pengembalian tahunannya berada dalam kisaran 58%–70%.
Dibandingkan dengan garis patokan pengembalian 11%, perbedaannya jelas.
Logika di balik hasil ini jauh lebih penting daripada tingkat pengembalian itu sendiri. Jika pengembalian hanya berasal dari keberuntungan, kesimpulan ini tidak memiliki nilai praktis.
Alasan mendasar mengapa kedua jenis aset dapat mencapai bunga majemuk tinggi adalah karena keduanya mengikuti hukum pertumbuhan kurva S penetrasi pengguna, bukan aset nilai tradisional. Hukum Metcalfe menunjukkan bahwa semakin besar skala jaringan, semakin tinggi nilai yang diperoleh pengguna yang ada. Penetrasi pengguna tidak meningkat secara linier, tetapi menunjukkan kurva S klasik: pertumbuhan lambat di awal, ekspansi eksplosif di tengah, dan pasar jenuh di akhir. Selama aset berada dalam fase pertumbuhan yang curam dari kurva, pengembaliannya secara logika dasar dapat mengalahkan kecepatan pencetakan uang, bukan hanya mengandalkan spekulasi sentimen pasar.
Oleh karena itu, fokus pembahasan kita bukan lagi apakah aset teknologi dan kripto mengalahkan kategori tradisional, tetapi apakah kurva penetrasi pengguna mereka sudah mencapai akhir. Jawabannya adalah tidak, peserta berikutnya yang bergabung dengan ekosistem bukan lagi pengguna manusia. Saya akan menjelaskan lebih lanjut nanti, ini adalah variabel jangka panjang yang saat ini sangat diremehkan oleh pasar.
Mengapa Diversifikasi Tradisional Kehilangan Efektivitas Perlindungan
Portofolio investasi tradisional dibangun di atas satu asumsi inti: obligasi, emas, properti, dan saham termasuk dalam empat jenis risiko yang sepenuhnya independen. Dengan memegang keempat jenis aset sekaligus, satu peristiwa black swan tidak akan menghancurkan seluruh paket aset. Logika ini berlaku dalam jangka panjang, tetapi setelah 2008, situasinya benar-benar berubah. Likuiditas menjadi kekuatan inti yang menentukan harga semua aset, keempat jenis aset tidak lagi sesuai dengan empat risiko independen, pada dasarnya mereka adalah produk penilaian yang berbeda di bawah variabel makro yang sama.
Perdagangan obligasi Anda pada dasarnya bertaruh pada perubahan likuiditas, emas adalah instrumen perdagangan likuiditas, properti juga berfluktuasi mengikuti siklus likuiditas, dan dana indeks hanyalah aset likuiditas yang dikemas lebih baik.
Saya tidak menyangkal pentingnya diversifikasi, diversifikasi itu sendiri adalah cara berpikir yang masuk akal dalam pengelolaan keuangan, saya sendiri juga akan mendiversifikasi kepemilikan. Masalahnya terletak pada instrumen dasar paket aset tradisional: dari empat jenis aset, tiga tidak dapat melebihi garis patokan pengembalian 11%, yang keempat juga hanya dapat mencapai standar itu dalam bull market terkuat dalam sejarah. Anda bersusah payah mengombinasikan empat jenis aset, pada dasarnya bertaruh pada logika makro yang sama, dan sebagian besar instrumen tidak dapat mengalahkan laju ekspansi pasokan uang.
Masalah yang benar-benar layak dipikirkan bukan pernah tentang jumlah instrumen yang dimiliki, tetapi apakah dana yang Anda gunakan untuk mendapatkan apresiasi dialokasikan pada aset yang memiliki potensi bunga majemuk jangka panjang. Alokasikan sebanyak mungkin pada jalur pertumbuhan jangka panjang yang nyata; jika diversifikasi membeli semua aset yang pengembaliannya di bawah garis patokan, diversifikasi yang stabil hanya memberikan kenyamanan psikologis dan tidak akan meningkatkan pendapatan aktual.
Di Mana Nilai Sebenarnya Mengendap
Dalam industri kripto, kita perlu memutuskan aset pada level mana yang akan dialokasikan, menimbang pilihan secara objektif, dan menolak kesimpulan absolut yang pasti.
Protokol lapisan aplikasi memang dapat menghasilkan pendapatan tinggi, jika memilih proyek berkualitas yang benar-benar memenuhi kebutuhan bisnis, imbal hasilnya bahkan dapat melampaui blockchain dasar.
Kesulitannya adalah secara akurat memilih aplikasi pemenang. Blockchain dasar menampung semua aktivitas penyelesaian ekosistem, tidak peduli aplikasi mana yang akhirnya menang, nilainya akan mengendap di infrastruktur dasar. Anda tidak perlu secara akurat memprediksi aplikasi mana yang akhirnya menjadi juara, Anda hanya perlu yakin bahwa aktivitas ekonomi di masa depan akan secara bertahap bermigrasi ke rantai. Bertaruh pada blockchain dasar mungkin tidak sebesar bertaruh pada aplikasi yang sukses, tetapi lebih mudah dinilai, dan ekosistem masih memiliki ruang pertumbuhan yang besar.
Inilah mengapa model penilaian tradisional tidak berlaku untuk aset kripto. Industri ini langsung mengadopsi sistem penilaian saham, tetapi tidak pernah memverifikasi apakah indikator ini cocok untuk ekosistem blockchain: kelipatan biaya transaksi, pertumbuhan pendapatan, rasio nilai terkunci. Di lembaga GMI, kami menguji kembali semua indikator penilaian untuk 12 blockchain utama, tidak satu pun yang dapat secara efektif memprediksi pengembalian di masa depan. Satu-satunya indikator yang memiliki efek prediktif adalah apakah dana yang masuk tetap berada dalam ekosistem dalam jangka panjang.
Ketika Anda memahami esensi blockchain, logika ini tidak sulit dipahami. Blockchain bukanlah perusahaan yang menjual produk untuk mendapatkan keuntungan dari selisih harga, nilai jaringan berasal dari semua aplikasi ekosistem yang dibangun di atasnya, bukan dari keuntungan dengan mengenakan biaya transaksi. Hanya mengandalkan biaya transaksi untuk menilai Ethereum sama seperti mengandalkan biaya layanan email pada tahun 1998 untuk memperkirakan nilai seluruh internet.
Ini juga alasan mengapa saya memilih untuk menulis artikel ini sekarang daripada menunggu dua tahun kemudian.
Semua laporan prediksi skala industri di pasaran menyembunyikan asumsi awal yang sama: pengguna ekosistem semuanya manusia, berpartisipasi dalam aktivitas ekonomi sesuai dengan ritme perilaku manusia, beberapa transaksi per hari, pembayaran kecil setiap bulan, dan sesekali mengirim permintaan kueri.
Asumsi ini akan segera gagal. Agen AI — program perangkat lunak yang dapat merasakan, memutuskan, dan menjalankan operasi secara mandiri tanpa instruksi manual — akan segera masuk sebagai peserta ekonomi independen, dan tidak lagi hanya berperan sebagai alat. Menurut prediksi industri yang saya lihat, di masa depan, jumlah identitas non-manusia yang cerdas di dalam perusahaan dan rasio karyawan manusia bahkan bisa mencapai 80:1.
Agen AI tidak dapat membuka rekening bank, tidak memiliki identitas hukum, tidak dapat pergi ke kantor offline untuk mengurus bisnis, dan juga tidak dapat mentolerir sistem penyelesaian tradisional yang berhenti pukul lima sore dan memerlukan waktu tiga hari untuk transfer. Agen memerlukan mata uang yang dapat diprogram, bergantung pada lapisan pembayaran yang beroperasi tanpa henti, dan inilah kemampuan asli yang dimiliki blockchain, yang tidak dapat diwujudkan oleh sistem keuangan tradisional.
Seluruh infrastruktur sedang diimplementasikan secara terbuka: Anthropic merilis model protokol konteks secara open source; Google meluncurkan Agent2Agent, merilis pratinjau versi WebMCP, situs web dapat langsung membuka antarmuka fungsi kepada agen, tidak perlu lagi mensimulasikan klik manusia; Coinbase menghidupkan kembali protokol x402, memungkinkan agen saling membayar melalui jalur HTTP.
Implementasi kelompok produk ini sendiri merupakan kebutuhan antisipatif kemampuan penyelesaian, terlepas dari apakah dana spekulatif masuk atau tidak, permintaan bisnis nyata akan terus berkembang.
Peringatan Risiko yang Perlu Diperhatikan
Bertaruh pada satu jalur saja sangat mudah jatuh ke dalam bias penyintas, orang yang sengaja menghindari risiko ini seringkali memiliki tujuan pemasaran.
Anda selalu dapat melihat kisah sukses orang yang all in pada satu aset untuk mencapai kebebasan finansial, tetapi tidak melihat ribuan investor yang akhirnya bangkrut karena berkonsentrasi pada satu instrumen, orang yang gagal tidak akan bersuara secara terbuka. Cobalah membaca postingan pengakuan perdagangan anonim, hasil akhir yang sebenarnya seringkali suram, ini adalah sampel pasar yang lebih objektif daripada kisah kaya mendadak.
Oleh karena itu, saya tidak menyarankan Anda menginvestasikan semua dana pada satu aset, ini bukan pernah pandangan saya.
Logika pengelolaan keuangan yang sebenarnya adalah: ketika Anda mengunci satu jalur pertumbuhan jangka panjang yang nyata, jumlah instrumen yang dimiliki tidak memiliki pengaruh penentu. Pengembalian akhir ditentukan oleh dua variabel inti: proporsi dana yang dialokasikan pada jalur pertumbuhan, dan periode waktu kepemilikan aset.
Ada aturan besi ketiga, termasuk larangan keras: jangan menggunakan leverage. Jangan gunakan leverage kecil, jangan gunakan leverage yang disebut hati-hati, dan jangan atur stop loss. Leverage akan menghilangkan inti keberanian dari strategi jangka panjang ini — dalam kondisi pasar ekstrem di mana aset mengalami penarikan 50%, Anda tidak perlu terpaksa menutup posisi. Bahkan jika penilaian Anda benar untuk siklus panjang sepuluh tahun, Anda masih bisa dilikuidasi dalam dua minggu penurunan tajam, pasar tidak akan mengganti kerugian Anda hanya karena logika jangka panjang Anda benar.
Bagi sebagian besar orang biasa, skema alokasi aset yang masuk akal adalah alokasi bertingkat. Pertahankan sebagian portofolio aset tradisional untuk menjamin keamanan aset dan rasa aman; keluarkan sejumlah dana yang cukup besar untuk mengalokasikan jalur pertumbuhan jangka panjang, kendalikan posisi aset berelastisitas tinggi ini, bahkan jika aset terpotong setengah, itu tidak akan memaksa Anda membuat keputusan menjual rugi; sisanya, curahkan energi untuk kehidupan.
Tiga belas tahun mengamati pasar kripto, saya menemukan bahwa investor yang dapat mencapai bunga majemuk jangka panjang seringkali bukan orang yang sering bertransaksi. Saat berada dalam kondisi pasar yang anjlok, penarikan adalah kenyataan yang menegangkan; dilihat dalam jangka panjang, itu hanyalah fluktuasi kecil yang tidak signifikan dalam grafik. Tidak melakukan apa-apa, itu sendiri adalah strategi perdagangan, tetapi orang yang benar-benar menjalankan strategi ini sangat sedikit, jauh lebih sulit daripada yang dibayangkan.
Apa Biaya Peluang Sebenarnya
Jika pengembalian majemuk tahunan aset Anda di bawah garis patokan 11%, kekayaan yang Anda dapatkan dari kerja keras tahun itu dapat membeli lebih sedikit kebebasan dibandingkan tahun sebelumnya.
Investor yang memahami logika ini pada akhirnya tidak mendapatkan sejumlah besar uang di atas kertas, tetapi pilihan. Tidak perlu terus-menerus memantau pasar, memiliki keberanian untuk menolak pekerjaan yang tidak disukai, saat masih muda, pergi ke tempat yang diinginkan, menemani orang yang berharga.
Inilah biaya peluang sebenarnya di balik garis patokan pengembalian 11%.
Saya tidak akan langsung memberikan daftar alokasi aset yang tetap. Saya tidak mengetahui tekanan utang, siklus investasi, dan toleransi risiko Anda. Siapapun yang langsung memberikan pembagian posisi tanpa mengetahui tiga prasyarat ini, pada dasarnya menggunakan dana Anda untuk bertaruh dan menebak.
Apa yang dapat saya berikan kepada Anda adalah pengukur penyaringan ini. Gunakan standar pengembalian 11% per tahun, ukur semua aset yang Anda pegang satu per satu. Tidak peduli seberapa aman dan nyaman perasaan memegangnya, semua instrumen yang tidak dapat mengalahkan garis patokan ini mengorbankan waktu dan kebebasan Anda.