Oleh | Foresight Energy
Dalam latar belakang kerugian mendalam seluruh rantai industri fotovoltaik, sejumlah perusahaan fotovoltaik tengah mengalihkan pandangan mereka ke semikonduktor.
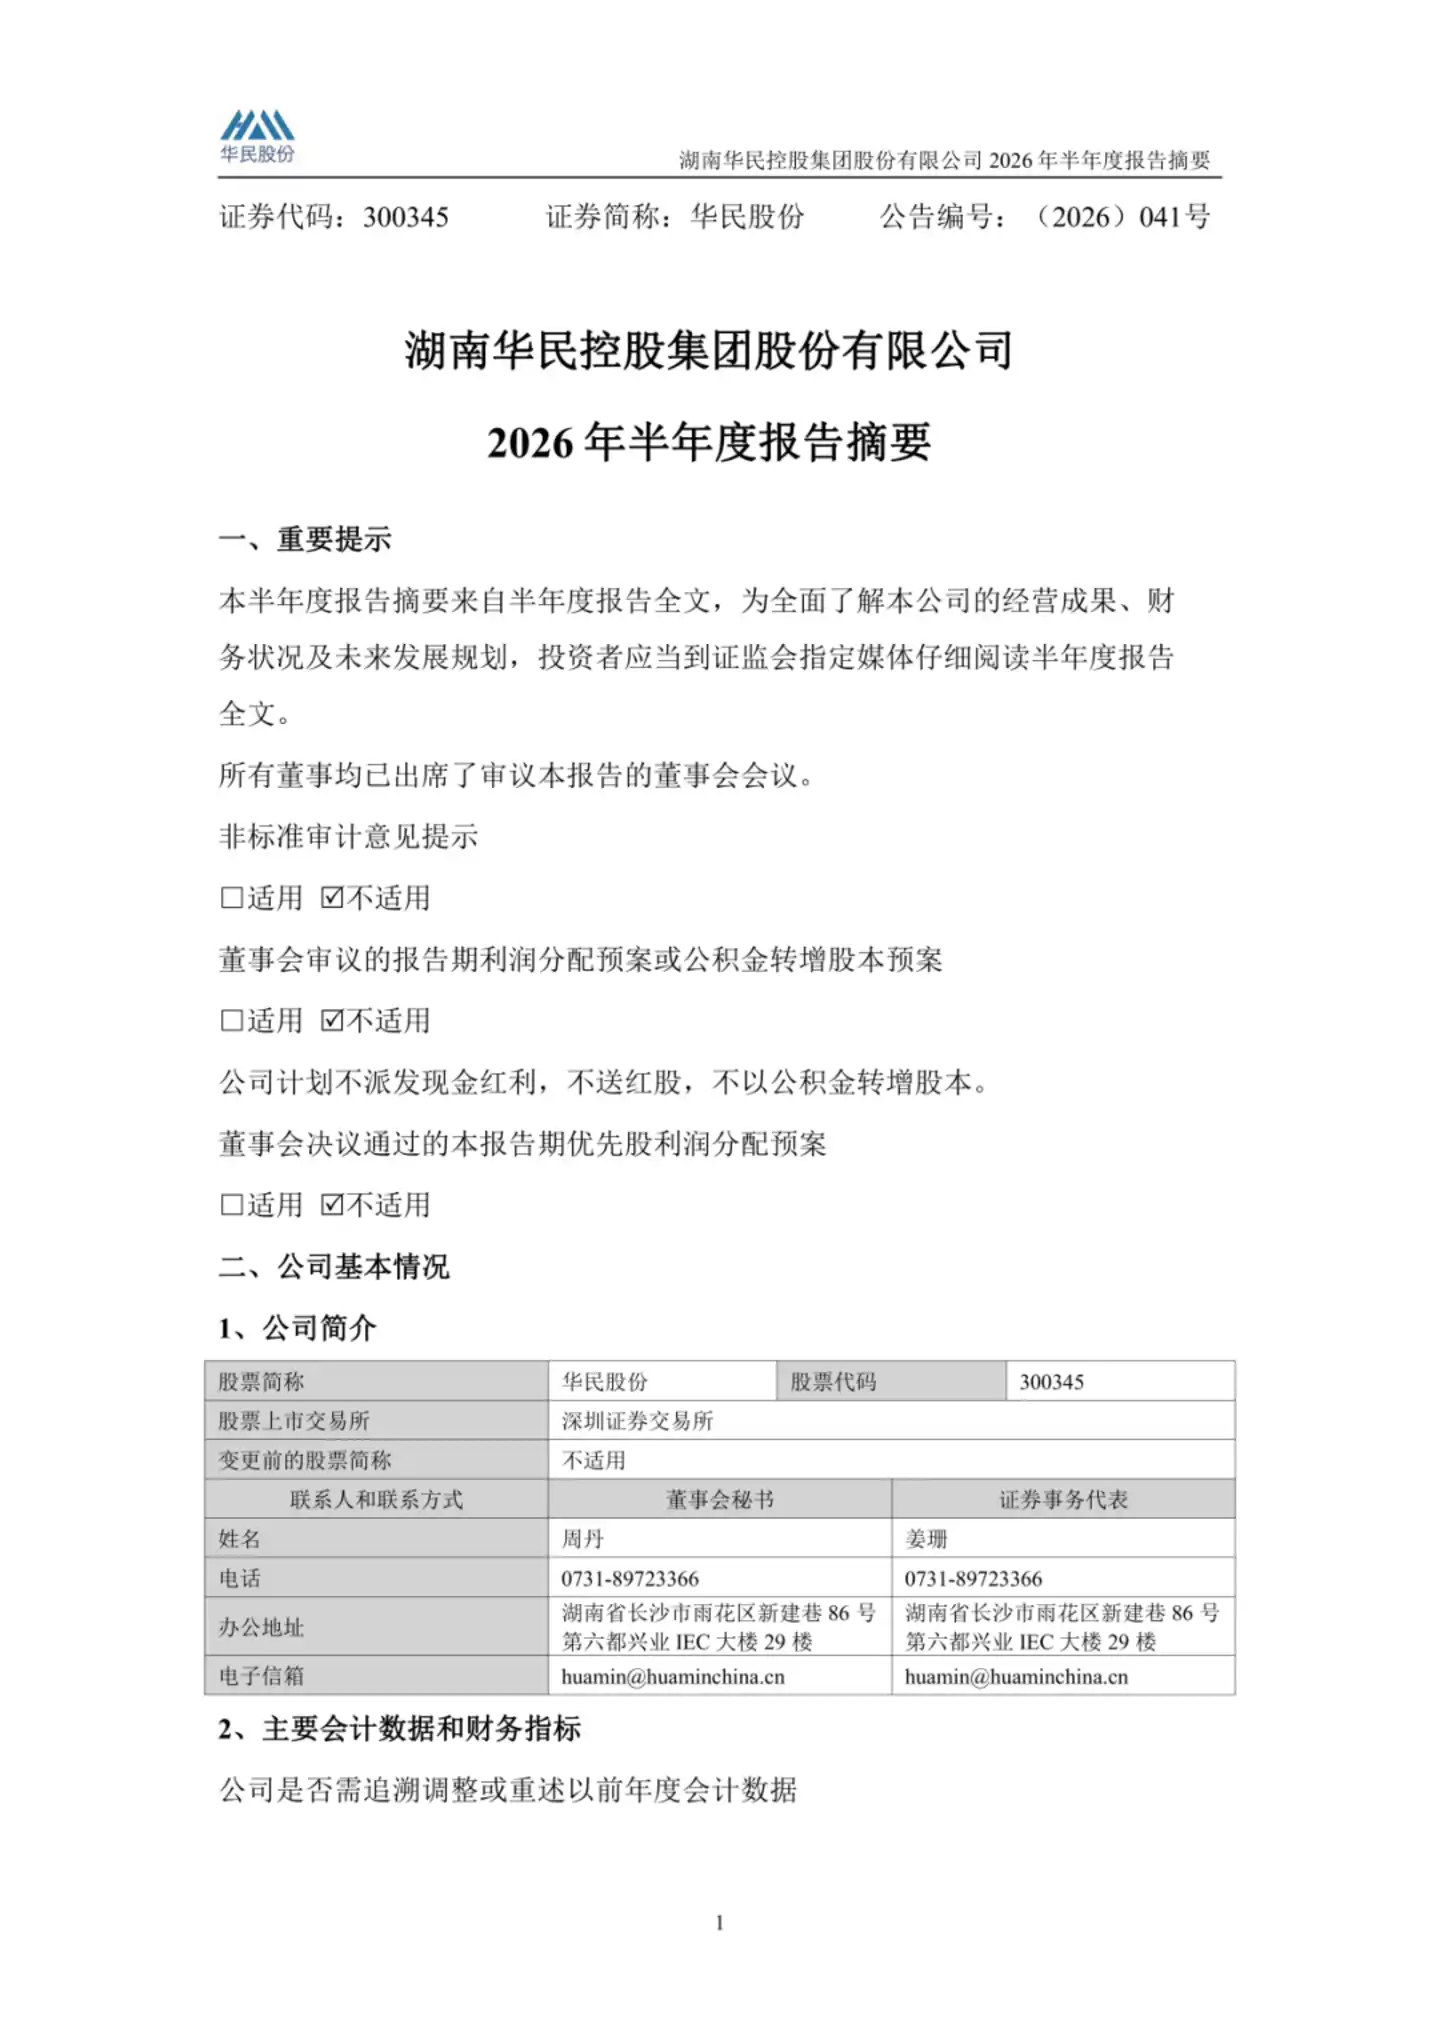
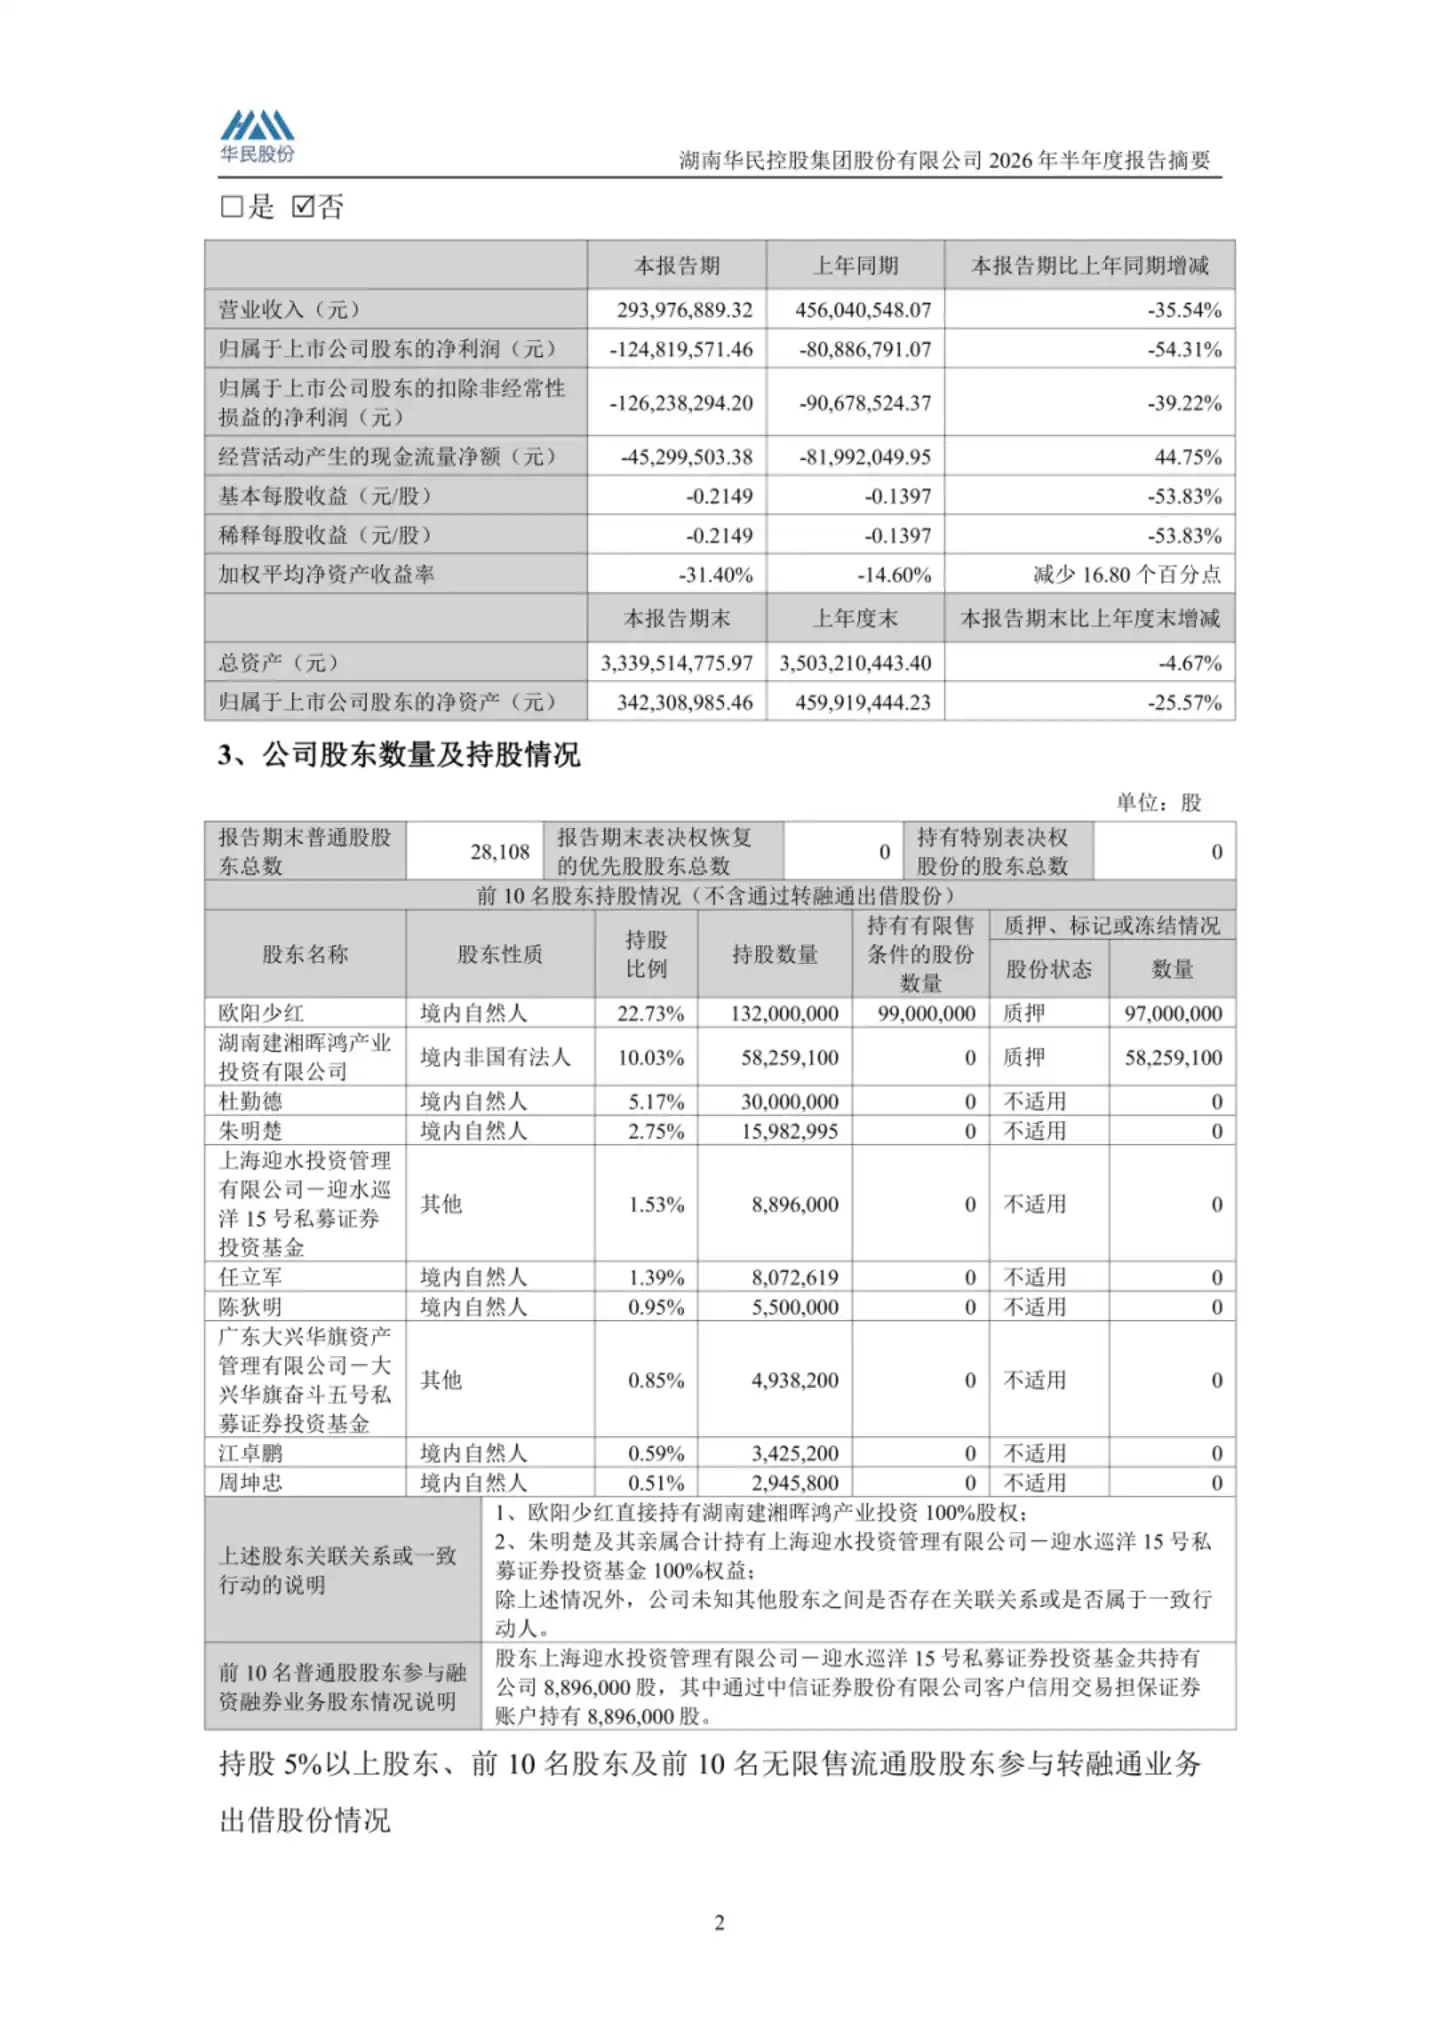
Foresight Energy menemukan bahwa data laporan semesteran Huamin tidak baik, di mana pendapatan 294 juta yuan, turun 35,54% year-on-year, laba bersih yang diatribusikan kepada pemilik perusahaan induk -125 juta yuan, dan rasio utang terhadap aset naik menjadi 93,11%. Dari total utang 885 juta yuan, utang jangka pendek menyumbang 95,03%. Perlu dicatat, pendapatan bisnis semikonduktor 2,91 juta yuan dengan margin laba kotor 62,14%, membentuk kontras yang mencolok dengan pendapatan bisnis utama fotovoltaik 250 juta yuan dan margin laba kotor -25,78%.
Pada 6 Agustus lalu, Huamin pernah mengumumkan penandatanganan perjanjian kerja sama strategis dengan Huachuan Semiconductor yang merupakan perusahaan patungan Tiongkok-Korea, untuk masuk ke jalur komponen silikon inti perangkat etching semikonduktor. Mungkin karena Huachuan Semiconductor sudah lama menjadi pemasok SK Hynix, setelah pengumuman kerja sama, harga saham mengalami penyimpangan kumulatif lebih dari 30% selama tiga hari bursa berturut-turut.
Foresight Energy berpendapat, perusahaan yang baru empat tahun melintasi batas ke fotovoltaik ini sedang mengalami "ketidakcocokan waktu kurva kedua" yang khas. Jalur baru arahnya benar, tetapi kecepatan kehilangan darah bisnis lama jauh lebih cepat daripada kecepatan pembentukan darah bisnis baru.
Kerugian Bisnis Utama Fotovoltaik Masih Berakselerasi
Sebenarnya, data keuangan Huamin sudah tidak bisa dijelaskan sederhana dengan empat kata "siklus industri".
Pada semester pertama, margin laba kotor perusahaan adalah -18,84%, margin laba bersih -54,49%, dan laba atas ekuitas -31,4%. Produk fotovoltaik menyumbang 85,11% pendapatan, tetapi margin laba kotor telah anjlok menjadi -25,78%. Melihat dari laba bersih setelah disesuaikan, perusahaan telah mengalami kerugian selama delapan tahun berturut-turut sejak 2017.
Masalah yang lebih mendalam terletak pada struktur utang. Dari total utang 885 juta yuan, utang jangka pendek menyumbang 95,03%, dengan pinjaman jangka pendek mencapai 384 juta yuan. Sementara itu, hingga akhir periode pelaporan, ekuitas yang diatribusikan kepada pemilik perusahaan induk hanya 342 juta yuan, turun 25,57% dibandingkan akhir tahun sebelumnya.
Ini berarti, Huamin harus membayar hampir seluruh utangnya dalam waktu yang sangat singkat, sementara kemampuan menghasilkan uang tunai dari bisnis utama fotovoltaik terus memburuk. Arus kas bersih dari aktivitas operasi adalah -45,2995 juta yuan, uang tunai berkurang 40,80% dibanding awal tahun. Perusahaan menjelaskan hal ini karena "peningkatan kebutuhan pembayaran utang dan modal kerja operasional".
Tahapan wafer silikon adalah salah satu segmen yang paling parah mengalami kerugian di seluruh industri. Pada semester pertama 2026, harga wafer N-Type monokristal mainstream turun dari 1,40 yuan/potong menjadi 0,88 yuan/potong, penurunan mencapai 37,14%.
Perhitungan Asosiasi Fotovoltaik Tiongkok menunjukkan, biaya produksi penuh wafer N-Type G12R termasuk pajak adalah 1,945 yuan/potong, sementara harga transaksi aktual hanya berkisar 1,2 hingga 1,3 yuan/potong.
Namun, kesulitan Huamin bukanlah kasus yang terisolasi. Hongyuan Green Energy memperkirakan kerugian 590 hingga 690 juta yuan pada semester pertama, Tongwei, LONGi telah mengalami kerugian selama 10 kuartal berturut-turut. Keunikan Huamin terletak pada neraca keuangannya yang lebih rapuh dibanding kebanyakan rekan seindustri. Rasio utang 93,11%, jauh melampaui rata-rata industri.
Konsensus industri saat ini adalah bahwa penyelesaian kapasitas berlebih fotovoltaik masih jauh dari selesai. Ini hampir setara dengan mengatakan bahwa sumber pendapatan inti Huamin, tidak mungkin berhenti merugi dalam waktu dekat.
Sumber Teknologi Sama, Tetapi Ambang Batas Bukan Tingkatan yang Sama
Tentu, logika Huamin masuk ke komponen silikon semikonduktor yang disebutkan sebelumnya, bukanlah khayalan belaka.
Silikon monokristal fotovoltaik dan silikon monokristal semikonduktor memiliki sumber teknologi yang sama pada proses inti seperti penarikan kristal (crystal pulling), doping, pemotongan (slicing), perbedaannya terletak pada persyaratan presisi. Kemurnian silikon monokristal tingkat fotovoltaik umumnya memerlukan 6 sembilan (99,9999%), tingkat semikonduktor umumnya memerlukan 10 hingga 11 sembilan.
Huamin telah memiliki kemampuan R&D dan penarikan batang silikon khusus semikonduktor berukuran besar dengan diameter maksimum 450mm, menguasai rute teknologi produksi massal silikon monokristal rendah oksigen dan rendah cacat tanpa medan magnet.
Perusahaan lain, seperti TCL Zhonghuan, Liancheng CNC, Jingcheng Mechanical & Electrical juga sedang mengembangkan tata letak di sepanjang jalur ini. Diketahui, TCL Zhonghuan berencana berinvestasi 11,96 miliar yuan untuk membangun proyek wafer silikon semikonduktor besar di Shenzhen, meningkatkan total kapasitas wafer 12 inci yang direncanakan menjadi 2,1 juta potong/bulan. Pangsa pasar Liancheng CNC di bidang tungku kristal tunggal (single crystal furnace) fotovoltaik sekitar 18%, sedang memindahkan teknologi tungku kristal tunggal secara horizontal ke perangkat tingkat semikonduktor.
Penilaian bersama perusahaan-perusahaan terkemuka ini adalah, akumulasi perangkat dan proses di ujung material silikon fotovoltaik dan semikonduktor dapat digunakan kembali, dan margin laba kotor serta daya rekat pelanggan bisnis semikonduktor jauh lebih unggul daripada fotovoltaik.
Namun, perbedaan ambang batas masuk keduanya tidak boleh diabaikan. Komponen silikon ruang etching (etching chamber silicon parts) telah lama didominasi oleh pabrikan asli luar negeri, tingkat lokalisasi di daratan Tiongkok kurang dari 10%. Di pasar komponen silikon global, Silfex AS (anak perusahaan LAM) memiliki pangsa pasar sekitar 55,3%, Hana Korea sekitar 13,3%, Mitsubishi Materials Jepang sekitar 8,4%. Ini berarti Huamin tidak menghadapi pasar biru, melainkan pasar yang sangat terkonsentrasi yang telah dikuasai raksasa asing selama beberapa dekade.
Jadi, ruang substitusi impor memang ada, prediksi industri menunjukkan bahwa dalam 3 hingga 5 tahun ke depan, tingkat lokalisasi pasar komponen silikon domestik akan meningkat dari 5% saat ini menjadi lebih dari 50%, pada 2027 pasar global komponen silikon untuk etching akan mencapai 20,7 miliar yuan.
Tetapi, dari "ruang ada" ke "apakah bisa meraih", yang menjadi penghalang tengah adalah pintu masuk sertifikasi pelanggan yang paling keras ini.
Balapan Antara Siklus Sertifikasi dan Arus Kas
Komponen silikon semikonduktor termasuk dalam bahan habis proses kunci perangkat, alur sertifikasi pelanggan melibatkan berbagai tautan seperti verifikasi sampel, pengujian dalam jumlah kecil di mesin, pengujian jangka panjang (long line running), verifikasi stabilitas, pengenalan produksi massal, dan sebagainya. Siklus sertifikasi keseluruhan umumnya berkisar dari beberapa bulan hingga lebih dari setahun. Jika perusahaan ingin keluar, terhubung dengan pabrikan memori terkemuka di luar negeri, siklus dari audit pabrik hingga sertifikasi produk hingga produksi massal bisa memakan waktu 18 hingga 36 bulan.
Shengong Shares juga dengan jelas menyatakan dalam komunikasi dengan investor, bahwa prosedur sertifikasi pemasok yang memenuhi syarat oleh pelanggan hilir sangat ketat, dengan siklus sertifikasi yang panjang dan prosedur yang rumit.
Menghadapi situasi ini, strategi Huamin adalah memanfaatkan saluran Huachuan Semiconductor.
Diketahui, Huachuan Semiconductor adalah perusahaan patungan Tiongkok-Korea, pemegang saham Korea SeongHyun Technology telah lama berkecimpung di bidang komponen silikon proses etching semikonduktor, bertahun-tahun menyediakan suku cadang inti untuk Samsung dan SK Hynix. Produk andalannya, cincin silikon CSR high-end, adalah komponen inti perangkat etching memori flash 3D-NAND.
Sebelumnya, produk batang silikon semikonduktor Huamin telah menembus rantai industri Korea, saat ini memiliki sekitar 4 pelanggan.
Masalahnya adalah kurangnya waktu.
Skema insentif ekuitas Huamin menetapkan persyaratan untuk tahun 2026 hingga 2028, pendapatan produk batang silikon khusus semikonduktor dan komponen silikon masing-masing tidak kurang dari 6 juta yuan, 30 juta yuan, 80 juta yuan.
Dari 2,91 juta yuan semester pertama tahun ini hingga 6 juta yuan untuk setahun penuh, semester kedua perlu mencapai tambahan sekitar 3,09 juta yuan. Target ini tidak terlalu agresif. Namun 30 juta yuan pada tahun 2027 berarti perlu pertumbuhan beberapa kali lipat, yang bergantung pada apakah sertifikasi pelanggan dapat diselesaikan dan diintroduksi pada semester pertama tahun depan.
Sementara itu, tekanan pembayaran utang jangka pendek tidak akan menunggu siklus sertifikasi.
Uang tunai di neraca Huamin terus berkurang, perusahaan sedang mencoba mengurangi skala utang dengan mengganti pengeluaran modal dengan sewa operasional (operating lease), konversi utang menjadi ekuitas, dan mengaktifkan aset yang ada. Tetapi konversi utang menjadi ekuitas melibatkan negosiasi dengan kreditur, ritme pengaktifan aset yang ada juga tidak sepenuhnya dikendalikan perusahaan.
Selain itu, bahkan jika bisnis semikonduktor berjalan sesuai rencana perusahaan, Huamin masih menghadapi risiko struktural.
Pendapatan bisnis semikonduktor semester pertama hanya 2,91 juta yuan, meskipun margin laba kotor mencapai 62,14%, kontribusi laba absolut hanya sekitar 1,8 juta yuan. Berapa kerugian kotor bisnis utama fotovoltaik? Pendapatan 250 juta yuan dikalikan margin laba kotor 25,78%, berarti hanya kerugian kotor dari produk fotovoltaik saja melebihi 64 juta yuan.
Foresight Energy menilai, bahkan jika bisnis semikonduktor Huamin mencapai pendapatan 30 juta yuan pada tahun 2027 dan mempertahankan margin laba kotor 60%, kontribusi laba kotor sekitar 18 juta yuan, tetap sulit menutupi kerugian terus-menerus dari bisnis utama fotovoltaik.
Maka, makna finansial semikonduktor sebagai kurva kedua, dalam waktu yang cukup lama, lebih banyak tercermin pada logika penilaian (valuasi) daripada pada laporan laba rugi.
Di sisi industri, transformasi pabrikan perangkat fotovoltaik ke semikonduktor bukanlah hal baru. Diketahui, pendapatan Maiwei dari industri semikonduktor dan display mencapai 662 juta yuan pada tahun 2025, Laplace meningkatkan tambahan modal 2,2 miliar yuan untuk semikonduktor, Jin Chen berencana berinvestasi 1 miliar yuan untuk membangun proyek peralatan semikonduktor.
Ciri umum perusahaan-perusahaan ini adalah, bisnis semikonduktor mereka sudah memiliki skala pendapatan tertentu, dan bisnis utama fotovoltaik meskipun tertekan namun belum berada di ambang ketidakmampuan membayar (insolvency).
Sebaliknya, situasi Huamin lebih ekstrem. Kerugian setelah disesuaikan selama delapan tahun berturut-turut, rasio utang 93%, bisnis semikonduktor baru mulai. Transformasi semikonduktor Huamin secara logika teknologi memang berdasar. Kemampuan batang silikon 450mm, kerja sama dengan Huachuan Semiconductor, ikatan insentif ekuitas, semuanya mengarah pada arah strategi yang serius. Tetapi analisis tidak bisa hanya melihat arah, harus melihat ritme.
Elastisitas penilaian (valuasi) bisnis semikonduktor ada di masa depan, sementara tekanan pembayaran utang jangka pendek ada di saat ini. Perusahaan perlu menemukan keseimbangan antara dua dimensi waktu ini, dan informasi saat ini belum cukup untuk menentukan di mana titik keseimbangan ini.
Sinyal yang benar-benar layak untuk diikuti bukanlah kecepatan pertumbuhan pendapatan bisnis semikonduktor, melainkan dua sinyal yang lebih mendahului. Pertama, apakah pinjaman jangka pendek dapat memperoleh ruang bernapas melalui perpanjangan (rollover) atau penukaran (refinancing). Kedua, apakah sertifikasi pelanggan semikonduktor dapat membuat kemajuan substantif sebelum kuartal empat tahun 2026.
Dua variabel ini akan menentukan apakah kisah Huamin adalah "sakit transformasi" atau "krisis likuiditas".
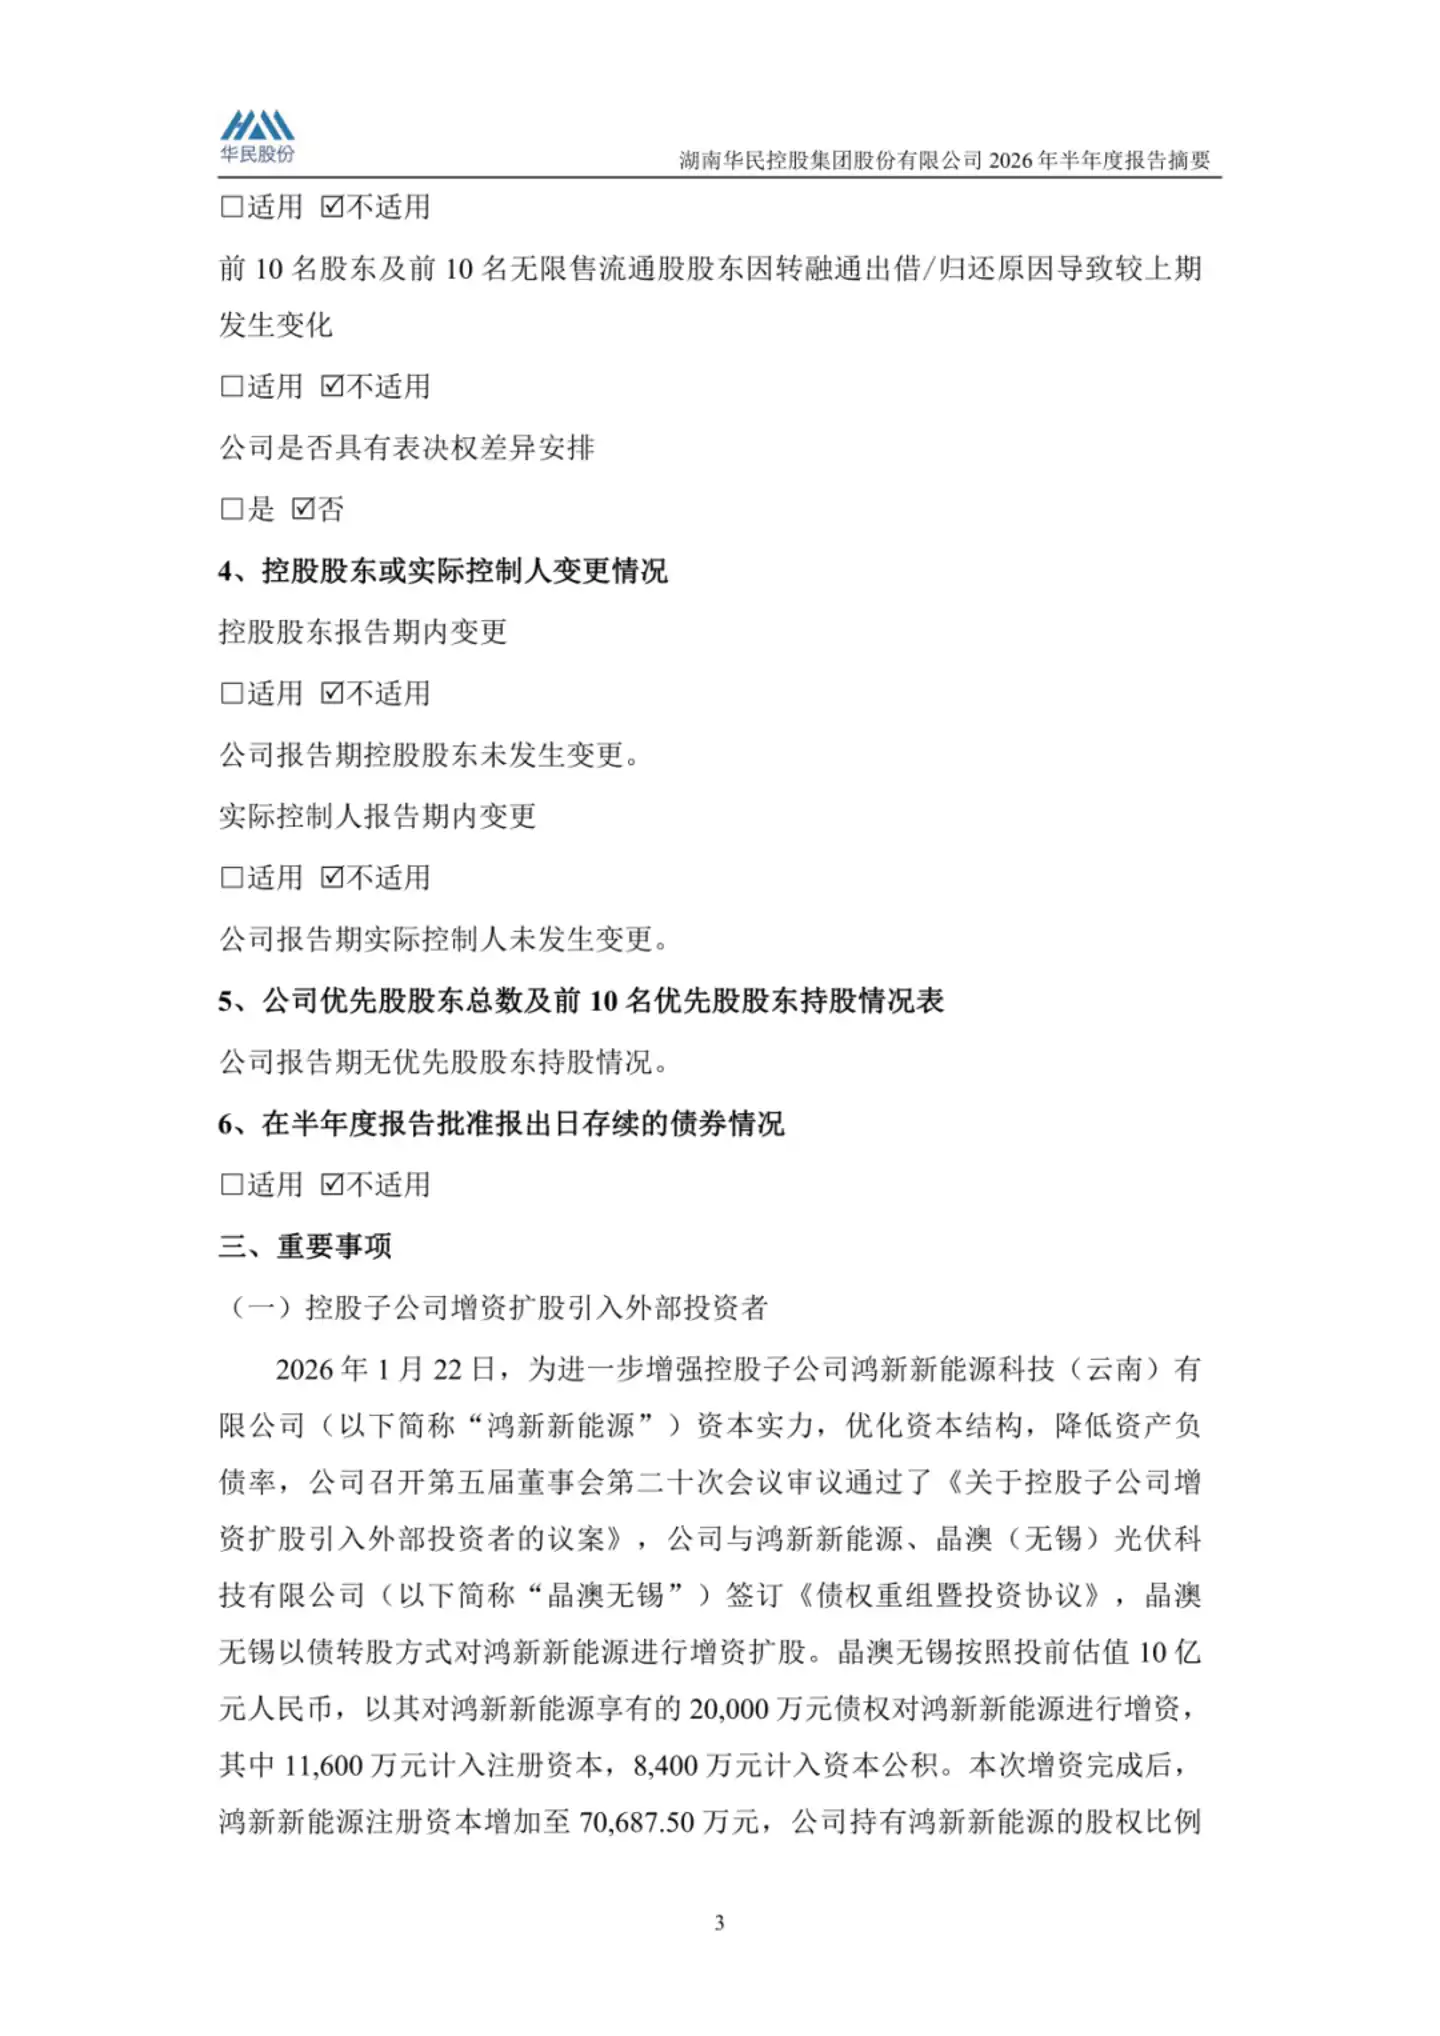
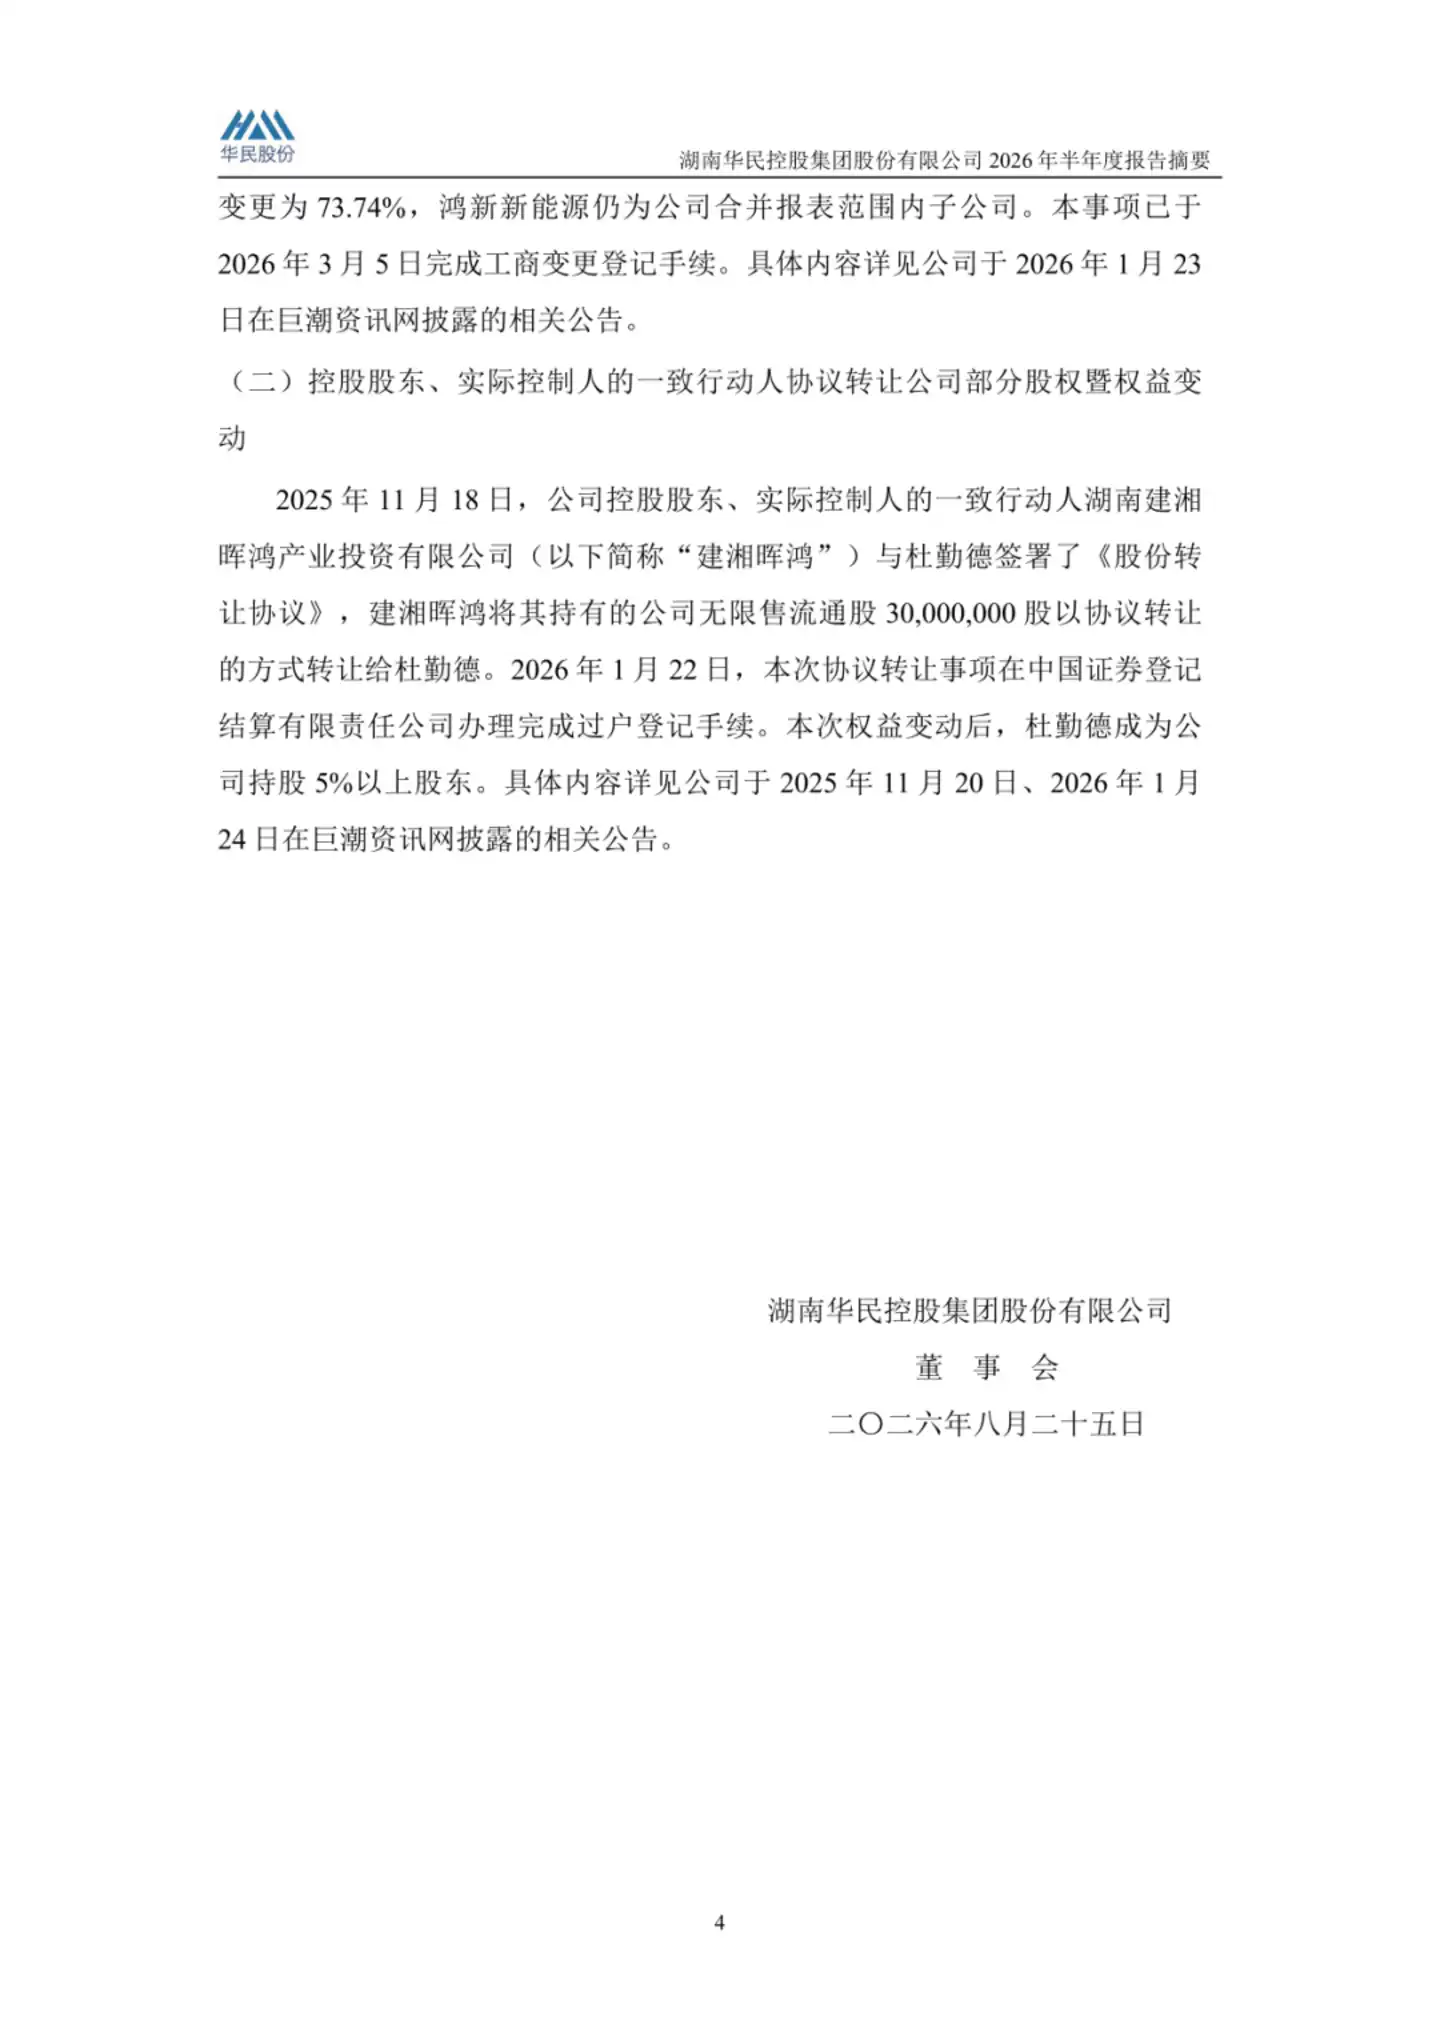
Berikut adalah laporan semesteran Huamin: