Penulis: Jae, PANews
Pagi hari tanggal 4 September, Bitcoin sempat menembus $82,000, meskipun kemudian turun kembali ke sekitar $80,000, pasar kripto sebenarnya mengalami rebound terkuat sejak pertengahan Agustus, dimulai dari Oktober 2025. Bitcoin mencetak kenaikan sekitar 25% dalam sebulan terakhir, sementara ETF Bitcoin spot AS mencatat aliran masuk bersih $3,52 miliar dalam sebulan, memecahkan rekor tertinggi tahun ini.
Namun, yang lebih dramatis daripada pergerakan harga spot adalah ledakan kolektif di sektor Perbendaharaan Aset Digital (DAT). Menurut statistik PANews, 10 saham DAT top semuanya menutup Agustus dengan kenaikan, rata-rata kenaikan bulanan sekitar 106%, sementara aset perbendaharaan mereka rata-rata hanya naik sekitar 45%. Bahkan dengan mengecualikan sampel ekstrem, keunggulan kinerja DAT relatif terhadap aset dasar masih sangat signifikan.
Dapat dikatakan, dana sedang memberikan premi tambahan di pasar modal untuk sebagian DAT. Dalam komposisi premi ini, terdapat beta dari kenaikan harga aset kripto, pengaruh leverage pembiayaan, dorongan pendapatan staking, dan imajinasi narasi ekosistem.
Merah Semua di Agustus, Menampilkan Performa Berlipat Ganda
Menurut pengamatan PANews, 10 saham DAT top yang masuk statistik saat ini memiliki kapitalisasi pasar lebih dari $82 miliar, naik 46% secara bulanan; volume perdagangan Agustus sekitar 2,5 miliar saham, meningkat 33% secara bulanan, menunjukkan perhatian dana kembali ke trek DAT.
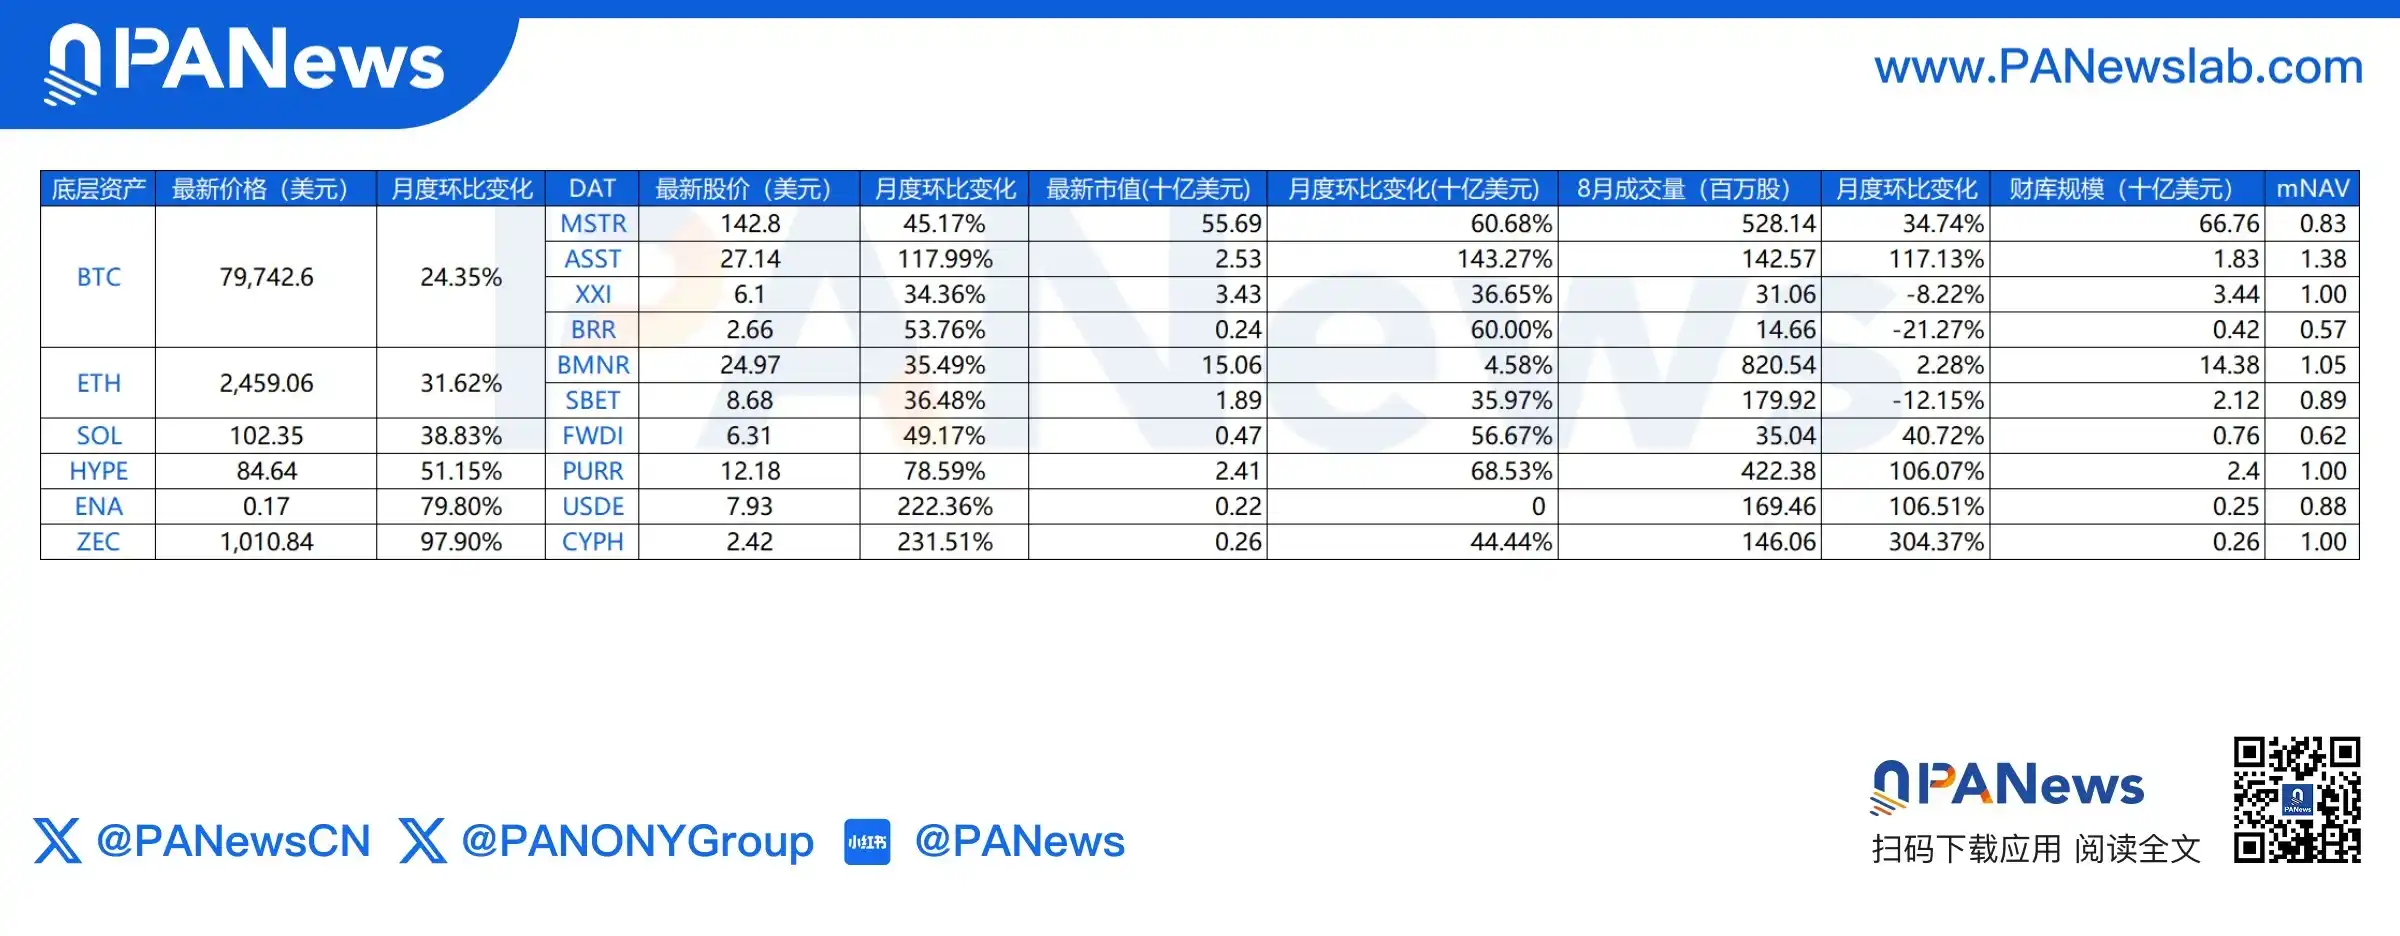
Fenomena paling menarik dalam pergerakan ini adalah, kenaikan saham DAT umumnya mengungguli aset perbendaharaan mereka, menunjukkan karakteristik "Beta + Leverage" yang tinggi. Dari performa harga, 10 saham DAT top semuanya mencapai keuntungan berlebih (excess return) relatif terhadap aset perbendaharaan mereka. Di antaranya, tiga saham DAT patut mendapat perhatian khusus:
-
ASST: Aset perbendaharaan BTC naik 24,35% pada periode yang sama, sementara saham naik 117,99%, keuntungan berlebih sekitar 94 poin persentase.
-
CYPH: Aset perbendaharaan ZEC naik 97,9% pada periode yang sama, sementara saham naik 231,51%, keuntungan berlebih sekitar 134 poin persentase.
-
USDE: Aset perbendaharaan ENA naik 79,8% pada periode yang sama, sementara saham naik 222,36%, keuntungan berlebih sekitar 143 poin persentase.
Sebaliknya, raksasa sektor MSTR menunjukkan kinerja yang relatif terkendali, naik 45,17% dalam sebulan terakhir, dengan keuntungan berlebih hanya sekitar 21 poin persentase.
Sebuah pola pun muncul: Semakin kecil kapitalisasi pasar DAT, semakin rendah likuiditas sahamnya, dan semakin baru narasinya, elastisitas harga relatif terhadap aset perbendaharaan cenderung semakin besar. Ini adalah perbedaan paling mencolok antara pergerakan DAT kali ini dengan era "Strategy Mendominasi": ketika kepemilikan DAT berkembang dari Bitcoin ke lebih banyak aset, aset dengan kapitalisasi pasar menengah-kecil, dengan jumlah saham beredar yang lebih sedikit dan narasi yang lebih beragam, menunjukkan kinerja yang lebih agresif daripada aset pemimpin.
MSTR Menguasai Hampir 70% Kapitalisasi Pasar DAT Top, Leverage Perbendaharaan Menciptakan Elastisitas Dua Arah
Namun, MicroStrategy tetap menjadi contoh paling matang dari model DAT, dengan kapitalisasi pasar MSTR mencakup sekitar 68% dari total kapitalisasi pasar kumulatif 10 saham DAT top.
Logika bisnis paling dasar DAT bukanlah pemetaan linear "harga aset naik → saham naik", melainkan seperangkat alat leverage yang memperbesar tingkat pengembalian aset perbendaharaan.
Pada 23 Agustus, BTC naik lebih dari 20% dalam seminggu, dan MicroStrategy saat itu memegang 840.447 BTC, dengan nilai aset BTC bersih sekitar $49,68 miliar. Pada 31 Agustus, MicroStrategy mengumumkan pembelian sekitar 4.603 BTC dengan harga sekitar $370 juta, harga rata-rata sekitar $80.318, sehingga total kepemilikan mencapai 845.050 BTC.
Inilah siklus modal model DAT: BTC naik → neraca membaik → kemampuan pendanaan saham meningkat → mendapatkan lebih banyak dana untuk membeli BTC → eksposur BTC per saham semakin meningkat.
Mekanisme umpan balik positif ini memberikan elastisitas yang lebih kuat kepada saham DAT dibandingkan dengan aset perbendaharaan. Ketika harga aset perbendaharaan naik, tingkat pengembalian gabungan saham DAT secara alami jauh melebihi kenaikan harga aset kripto saja. Karakteristik ini juga menjadikan saham DAT sebagai "penguat pengembalian" pada fase rebound pasar.
Apa yang paling menarik dari DAT adalah leverage, dan apa yang paling berbahaya juga adalah leverage. Roda gila selalu berjalan dua arah; seagresif apa naiknya, seganas itu juga turunnya.
Total skala aset perbendaharaan dari 10 saham DAT sekitar $92,62 miliar, sementara total kapitalisasi pasar saham mereka hanya 88,8% dari skala perbendaharaan. Artinya, sektor DAT tidak secara universal memiliki premium tinggi; beberapa saham sebenarnya sudah berada di bawah nilai aset perbendaharaan.
Yang perlu diwaspadai adalah, mNAV di bawah 1 tidak sama dengan "arbitrase bebas risiko". Selain aset perbendaharaan, perusahaan masih memiliki utang, saham preferen, risiko dilusi, biaya manajemen, biaya pendanaan, aset yang di-staking, risiko regulasi, kerugian operasional, dan serangkaian pengurang lainnya.
Menurut laporan Bloomberg, saham perusahaan DAT Bitcoin Nakamoto milik pengusaha kripto David Bailey, yang pernah mendorong Presiden AS Donald Trump beralih mendukung BTC, telah anjlok sekitar 99% dari puncaknya, dengan premium pasar menjadi nol.
Volatilitas DAT berasal dari harga aset kripto dasar maupun dari ekspansi dan kontraksi premium valuasi, dan fluktuasi yang terakhir sering kali lebih besar daripada yang pertama.
Dari BTC ke ETH/SOL, DAT Mendapat Lapisan Tambahan Pendapatan Staking
MicroStrategy mewakili gaya bermain DAT "penimbunan" generasi pertama. Perubahan lain yang jelas adalah, model DAT sedang menyebar ke lebih banyak aset kripto, dan gayanya juga meningkat, memberikan DAT sifat "aset produktif".
Perbendaharaan Ethereum adalah contoh evolusi klasik. Misalnya, Bitmine, hingga saat ini, memegang lebih dari 5,9 juta ETH, mencakup sekitar 5% dari total pasokan ETH, sekaligus memegang 211 BTC serta lebih dari $500 juta tunai dan sekuritas yang dapat diperdagangkan, dengan total aset kripto ditambah tunai mencapai $15,6 miliar. Di antaranya, sekitar 5,07 juta ETH telah di-staking, menghasilkan pendapatan on-chain.
SharpLink juga mengadopsi pendekatan serupa, dengan kepemilikan ETH lebih dari 890.000, yang terus di-staking dan masuk dalam strategi pendapatan on-chain.
Perbendaharaan Solana mengikuti. Forward Industries memegang sekitar 7,807 juta SOL atau aset setara, mencakup sekitar 1,3% dari pasokan sirkulasi Solana, dan hampir semuanya di-staking.
Dibandingkan dengan perbendaharaan BTC yang sangat bergantung pada naik turunnya harga, perbendaharaan ETH/SOL memiliki dukungan nilai tambahan berupa pendapatan staking.
Ini berarti model valuasi DAT sedang mengalami evolusi tahap kedua:
-
Tahap pertama: Nilai perbendaharaan ≈ Harga aset × Volume kepemilikan, didorong oleh harga.
-
Tahap kedua: Nilai perbendaharaan ≈ Harga aset × Volume kepemilikan + Pendapatan staking/on-chain, ditambah dukungan arus kas.
Model ini mungkin akan menjadi medan pertempuran utama dalam persaingan sektor DAT di tahap berikutnya.
Diferensiasi Sektor Mulai Tampak, Selera Risiko Meluber ke DAT Aset Altcoin
Dana sedang mengalir dari perbendaharaan BTC dan ETH ke perbendaharaan altcoin dengan Beta yang lebih tinggi, minat pasar terhadap saham DAT seperti HYPE dan ZEC meningkat signifikan. Ini juga merupakan sinyal bahwa pasar memasuki tahap kedua: setelah aset mainstream menarik dana baru, dana meluber ke aset dengan kapitalisasi pasar menengah-kecil, selera risiko bergeser ke bawah secara bertahap.
DAT altcoin skala lebih kecil, dan lebih mudah menampilkan performa ekstrem.
PURR adalah contoh tipikal. Hingga saat ini, perusahaan memegang sekitar 30,1 juta HYPE, dengan nilai kepemilikan mencapai $2,54 miliar. Selain itu, perusahaan juga membeli kembali sekitar 5,8 juta saham PURR, memperketat jumlah saham beredar.
Yang lebih penting, titik jangkar nilai PURR bukan hanya harga HYPE, melainkan seluruh rangkaian narasi gabungan: Fluktuasi harga HYPE + Pertumbuhan kepemilikan HYPE + Pertumbuhan ekosistem Hyperliquid + Pembelian kembali dan pembakaran HYPE + Kemampuan pendanaan DAT.
Di antaranya, pendapatan ekosistem dan ekonomi token Hyperliquid menyediakan dukungan nilai utama. Dalam 12 bulan terakhir, ekosistem Hyperliquid menghasilkan sekitar $712 juta pendapatan tertahan, di mana 99% nilainya mengalir ke pemegang HYPE melalui mekanisme pembelian kembali. Investor yang membeli PURR pada dasarnya bertaruh pada pertumbuhan ekosistem Hyperliquid.
CYPH yang memegang ZEC juga memiliki ruang imajinasi. Hingga saat ini, perusahaan memegang 323.394 ZEC, mencakup sekitar 1,91% pasokan sirkulasi Zcash. Selanjutnya, melalui transaksi terkait dengan Winklevoss Capital, perusahaan juga masuk ke bidang penambangan Zcash, memiliki sekitar 18% dari total kekuatan hash jaringan. Valuasi CYPH juga memasukkan nilai perbendaharaan ZEC, bisnis penambangan, dan narasi aset privasi.
USDE adalah pendatang baru di DAT, yang melantai di Nasdaq pada akhir Juni, dengan aset perbendaharaan ENA. USDE memegang sekitar 3,029 miliar ENA, bernilai sekitar $510 juta, mencakup 20% dari total pasokan ENA. Model bisnis USDE sekaligus mencakup enam pilar: infrastruktur ekosistem Ethena, node validator, LayerZero DVN, stablecoin Harness, distribusi USDe, dan perbendaharaan ENA.
Dengan kata lain, USDE mencoba membangun rangkaian roda gila yang lengkap: Pertumbuhan ekosistem Ethena → Peningkatan pendapatan infrastruktur → Peningkatan nilai ENA → Pendanaan pasar modal → Lebih memperluas perbendaharaan ENA dan tata letak ekosistemnya.
Narasi ekosistem + kapitalisasi pasar kecil + kelangkaan saham beredar baru yang terbatas, bersama-sama memicu kenaikan lebih dari 2 kali lipat dalam sebulan, tetapi ini lebih mirip kasus khusus "DAT kapitalisasi kecil, volatilitas tinggi, narasi kuat".
Saat ini, diferensiasi pasar DAT sudah mulai tampak. Dana dan perhatian sedang terkonsentrasi di puncak, sementara elastisitas dan ruang imajinasi berada di aset menengah-kecil.
DAT yang secara kolektif mengungguli harga aset kripto baru-baru ini, mengirimkan sebuah sinyal: DAT sedang menjadi alat Beta tinggi yang menghubungkan pasar saham tradisional dengan aset kripto.
Yang lebih layak untuk ditelusuri daripada angka kenaikan, adalah sumber keuntungan berlebih. Jika terutama berasal dari pertumbuhan nyata aset per saham, arus kas dari staking dan bisnis ekosistem, maka DAT sedang berevolusi menjadi model baru manajemen aset aset kripto.
Dari "siapa yang memegang lebih banyak aset" ke "siapa yang menciptakan nilai lebih per saham", persaingan di trek DAT sedang memasuki dimensi yang lebih tinggi. Dan semua leverage serta premium, pada akhirnya harus diuji oleh siklus.