Citi menerbitkan laporan penelusuran telepon manajemen pada 5 Agustus dengan memberikan rating "Beli" untuk Sandisk, dengan target harga US$2,500. Berdasarkan harga penutupan US$1,350.50 pada 5 Agustus yang digunakan dalam laporan, ini sesuai dengan pengembalian harga saham yang diharapkan sebesar 85,1%.
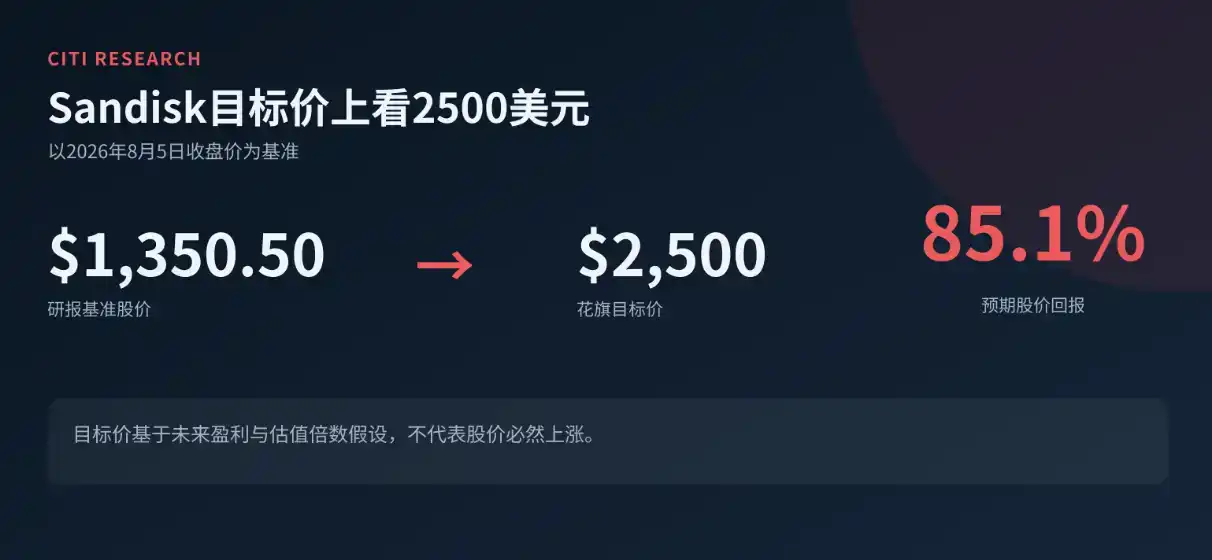
Target harga ini tidak berarti harga saham Sandisk pasti akan naik 85% lagi. Hal ini didasarkan pada asumsi Citi tentang laba dan kelipatan valuasi di masa depan, dan yang disebut "ruang naik" akan berubah seiring dengan perubahan harga pasar.
Nyatanya, setelah Sandisk merilis laporan keuangan yang kuat, harga sahamnya tidak terus naik. Menurut laporan Reuters, harga saham perusahaan sempat turun 13,3% menjadi US$1.178 pada sesi perdagangan 6 Agustus. Kekhawatiran pasar terutama berpusat pada kemungkinan melambatnya kenaikan harga NAND, serta panduan perusahaan yang tidak memenuhi ekspektasi yang lebih tinggi yang telah terbentuk sebelumnya di kalangan investor.
Apa yang benar-benar patut diperhatikan dalam laporan ini bukan hanya target harga US$2.500, tetapi upaya Citi untuk mendefinisikan kembali Sandisk: apakah permintaan data center AI dan kontrak jangka panjang dapat membuatnya mendapatkan valuasi yang lebih tinggi daripada saham siklus NAND tradisional?
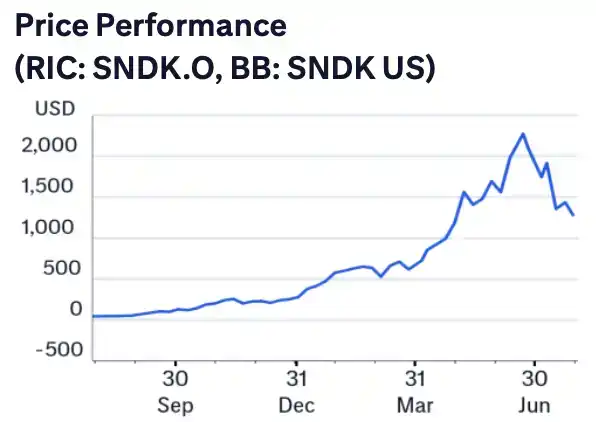
Kinerja harga saham Sandisk dan target harga Citi sebesar US$2.500. Citi memberikan target harga US$2.500 berdasarkan harga penutupan US$1,350.50 pada 5 Agustus, sesuai dengan pengembalian harga saham yang diharapkan sebesar 85,1%. Sumber: Citi Research
Laporan Keuangan Sangat Kuat, Mengapa Harga Saham Justru Jatuh?
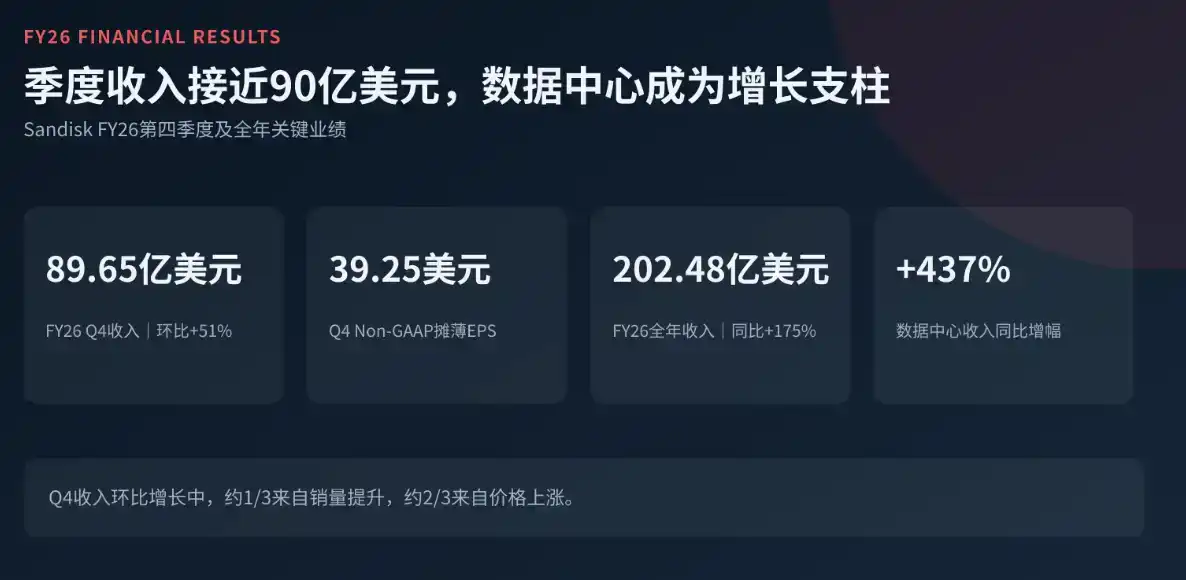
Sandisk mengumumkan pendapatan kuartal keempat FY26 sebesar US$8,965 miliar pada 5 Agustus, meningkat 51% dibandingkan kuartal sebelumnya; laba per saham diencerkan Non-GAAP sebesar US$39,25.
Pendapatan tahunan FY26 sebesar US$20,248 miliar, meningkat 175% year-on-year; di antaranya, pendapatan bisnis data center meningkat 437% year-on-year. Perusahaan memperkirakan pendapatan kuartal pertama FY27 sebesar US$10,3 hingga US$10,8 miliar, dan laba per saham diencerkan Non-GAAP sebesar US$44 hingga US$46.
Data ini mengkonfirmasi bahwa data center telah menjadi pilar pertumbuhan penting bagi Sandisk. Perusahaan menyatakan bahwa sekitar sepertiga dari peningkatan pendapatan kuartal keempat secara quarter-on-quarter berasal dari peningkatan volume penjualan, dan sekitar dua pertiga berasal dari kenaikan harga. Ini berarti pertumbuhan kinerja kali ini bergantung pada permintaan data center, perbaikan portofolio produk, dan penguatan harga NAND secara bersamaan.
Namun, penurunan harga saham setelah rilis laporan keuangan juga mencerminkan bahwa ambang batas pasar telah meningkat secara signifikan. Seiring dengan kenaikan harga saham Sandisk yang sebelumnya signifikan, yang menjadi perhatian investor bukan lagi apakah permintaan penyimpanan AI tumbuh, tetapi berapa lama harga NAND bisa naik lagi, dan apakah prediksi laba dapat terus direvisi ke atas.
Panduan pendapatan kuartal pertama FY27 yang diberikan perusahaan meskipun masih kuat, tidak memenuhi ekspektasi informal yang lebih tinggi dari sebagian investor. Kemungkinan melambatnya kecepatan kenaikan harga juga membuat pasar mulai mengevaluasi kembali keberlanjutan margin laba tinggi saat ini.
Kontrak Jangka Panjang US$94 Miliar, Mengapa Citi Bersedia Memberikan Valuasi yang Lebih Tinggi?
Landasan inti Citi untuk bullish pada Sandisk adalah perjanjian jangka panjang yang disebut "Model Bisnis Baru" (NBM) oleh perusahaan.
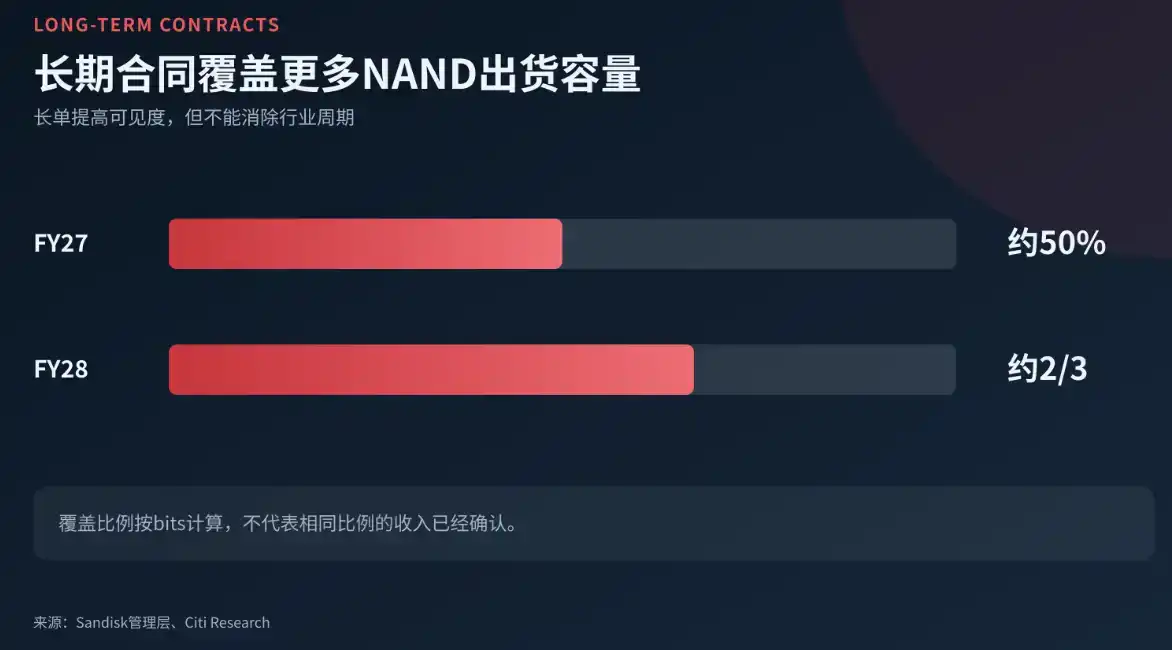
Menurut penjelasan manajemen kepada Citi dalam penelusuran telepon setelah laporan keuangan, kontrak jangka panjang telah mencakup sekitar 50% dari bit Sandisk untuk FY27, dan sekitar dua pertiga dari bit untuk FY28. Di sini, bit mengacu pada kapasitas pengiriman NAND, bukan persentase pendapatan.
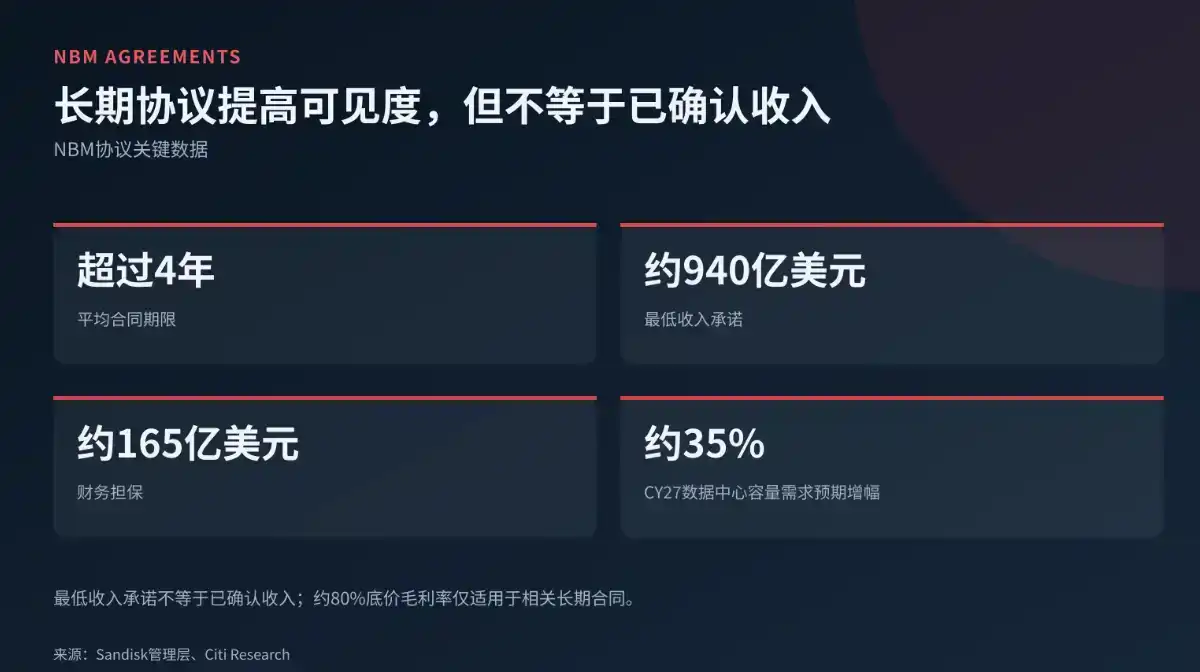
Rata-rata jangka waktu kontrak-kontrak ini lebih dari empat tahun, sesuai dengan komitmen pendapatan minimum sekitar US$94 miliar, dan dilengkapi dengan jaminan keuangan sekitar US$16,5 miliar.
Laporan tersebut tidak mengungkapkan skala pembelian spesifik dari pelanggan yang berbeda, mekanisme penyesuaian harga, dan kondisi pemicu jaminan. Oleh karena itu, US$94 miliar tidak dapat langsung dipahami sebagai pendapatan akuntansi yang sudah dikonfirmasi, lebih tepat dikatakan: dengan asumsi kontrak dilaksanakan secara normal, perusahaan telah mendapatkan komitmen pendapatan minimum dalam skala yang besar.
Pengumuman kinerja resmi Sandisk menunjukkan bahwa sejak pengumuman 5 perjanjian NBM dalam konferensi telepon laporan keuangan bulan April, perusahaan telah menandatangani 5 perjanjian lagi, termasuk 3 perjanjian dengan klien baru dan 2 perluasan perjanjian yang sudah ada.
Kontrak jangka panjang sedang mengubah cara investor mengamati Sandisk. NAND dulunya adalah industri siklus khas: saat permintaan tinggi, harga naik dan laba mengembang, tetapi kemudian pelepasan kapasitas dapat menyebabkan kelebihan pasokan. Pendapatan dan laba perusahaan mudah terpengaruh oleh harga kuartalan, inventaris, dan ritme pembelian pelanggan.
Kontrak jangka panjang tidak dapat menghilangkan siklus ini, tetapi dapat mengunci sebagian volume pengiriman dan harga minimum di muka, meningkatkan prediktabilitas pendapatan dan arus kas di masa depan.
Citi berpendapat bahwa visibilitas pendapatan ini cukup untuk mendukung Sandisk mendapatkan kelipatan valuasi yang lebih tinggi daripada perusahaan NAND tradisional. Laporan tersebut memberi valuasi Sandisk sekitar 11 kali CY27E EPS, lebih tinggi dari median Kioxia sekitar 8 kali yang tercantum, dan kisaran valuasi rekan yang lebih luas sekitar 6 hingga 8 kali.
Tabel prediksi Citi juga mencantumkan EPS Sandisk FY27 sebesar US$222,15 dan EPS FY28 sebesar US$225,88. Perlu diperhatikan bahwa FY27 dan CY27 menggunakan basis waktu yang berbeda, sehingga EPS FY27 sebesar US$222,15 tidak dapat langsung dianggap sebagai CY27 EPS yang digunakan dalam perhitungan target harga.
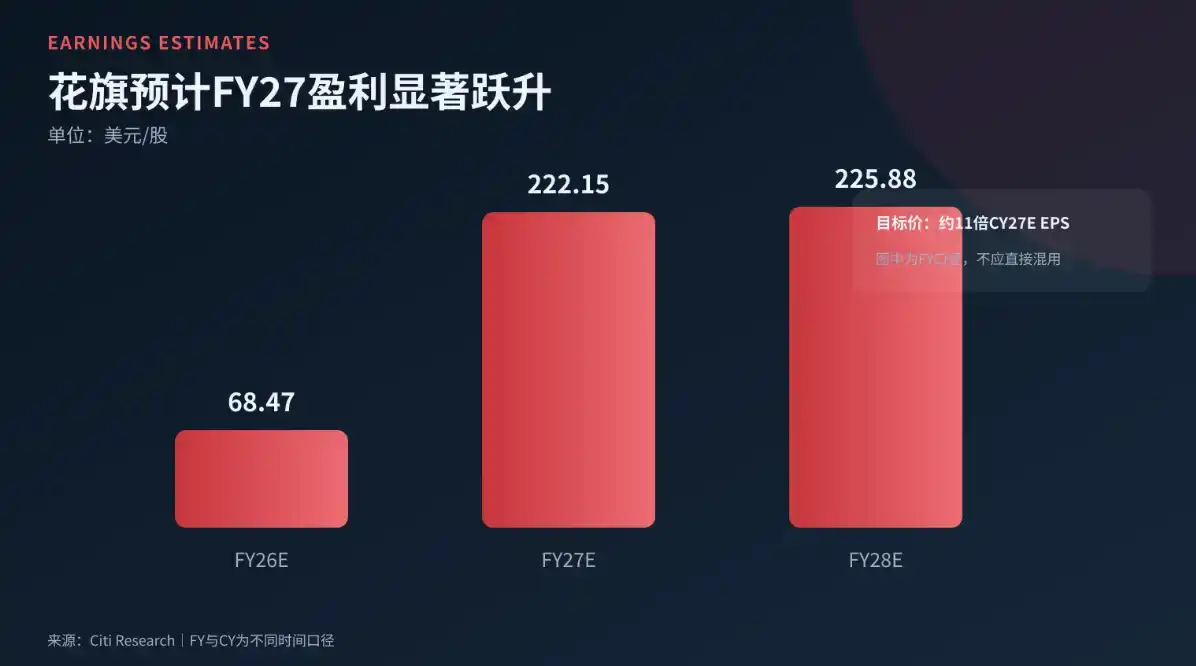
Prediksi EPS Citi untuk Sandisk. Citi memperkirakan EPS Sandisk FY27 sebesar US$222,15 dan FY28 sebesar US$225,88; target harga US$2.500-nya menggunakan valuasi sekitar 11 kali CY27E EPS, basis CY dan FY tidak boleh dicampur secara langsung. Sumber: Citi Research
Ekspansi AI Inferensi, Data Center Membutuhkan Lebih Banyak Penyimpanan
Solusi memori flash NAND yang disediakan Sandisk mencakup SSD, kartu memori, flash drive, perangkat penyimpanan portabel, dan produk penyimpanan kendaraan, tetapi yang paling mendapat perhatian pasar saat ini adalah SSD kelas perusahaan, terutama produk untuk klien penyedia layanan cloud dan data center.
Manajemen menyatakan kepada Citi bahwa penyedia cloud hyperscaler, setelah menandatangani perjanjian awal, masih memperluas komitmen pembelian NAND, dengan permintaan terutama didorong oleh evolusi kebutuhan inferensi AI dan peningkatan belanja modal cloud.
Infrastruktur AI tidak hanya terdiri dari GPU dan HBM. Seiring dengan perluasan beban kerja inferensi, data center juga membutuhkan lebih banyak perangkat penyimpanan untuk menampung model dan data bisnis. Keunggulan SSD kelas perusahaan dalam hal latensi akses, konsumsi daya, dan kepadatan penyebaran membuat NAND juga menjadi bagian yang diuntungkan dari ekspansi infrastruktur AI.
Laporan Citi memperkirakan permintaan kapasitas penyimpanan data center CY27 akan tumbuh sekitar 35%. Indikator ini mengukur kebutuhan kapasitas exabyte, bukan nilai penjualan. Pertumbuhan pendapatan aktual juga akan dipengaruhi oleh harga NAND, portofolio produk, dan ketentuan kontrak pelanggan.
Manajemen juga menyatakan bahwa saat ini tidak ada tanda-tanda kesulitan klien dalam memperoleh DRAM memperlambat penyebaran NAND. Jika penyedia layanan cloud menunda penyebaran karena kekurangan DRAM, HBM, atau komponen server lainnya, permintaan NAND terkait juga dapat bergeser; tetapi setidaknya pada saat penelusuran telepon kali ini, Sandisk belum mengamati situasi seperti itu.
Kontrak Jangka Panjang Mengurangi Fluktuasi Kinerja, Tetapi Tidak Dapat Menghilangkan Siklus NAND
Selain volume pengiriman, penetapan harga dalam kontrak jangka panjang juga merupakan dasar penting bagi Citi untuk bullish pada Sandisk.
Menurut penjelasan manajemen kepada Citi, margin kotor kontrak jangka panjang terkait saat dilaksanakan dengan harga dasar adalah sekitar 80%; jika harga pasar lebih tinggi dari harga dasar kontrak, margin laba juga dapat mendapatkan dukungan lebih lanjut.
Angka ini memiliki dampak yang kuat, tetapi harus dibatasi dalam lingkup kontrak jangka panjang. Tidak dapat dipahami bahwa seluruh bisnis Sandisk telah mendapatkan jaminan margin kotor permanen 80%, juga tidak mewakili bahwa semua kontrak akan dilaksanakan dengan struktur harga dan biaya yang sama persis.
Margin kotor keseluruhan Sandisk untuk kuartal keempat FY26 adalah 84,6%, dan panduan margin kotor yang diberikan perusahaan untuk kuartal pertama FY27 adalah 83% hingga 85%. Citi menyatakan bahwa panduan ini mencerminkan kombinasi bisnis dan kenaikan biaya komponen SSD, bukan pelemahan harga NAND.
Inventaris sekitar 170 hari yang dimiliki perusahaan saat ini juga merupakan variabel yang perlu diamati. Manajemen menyatakan bahwa inventaris yang lebih tinggi adalah buffer pemenuhan yang dibangun secara proaktif untuk memenuhi komitmen kontrak jangka panjang; kenaikan biaya komponen SSD seperti DRAM juga mendorong jumlah inventaris.
Oleh karena itu, inventaris tinggi tidak dapat disamakan secara sederhana dengan permintaan yang lemah, tetapi juga bukan tanpa risiko. Jika kecepatan kenaikan harga NAND terus melambat, dampak biaya inventaris, penetapan harga kontrak, dan ritme pengiriman terhadap laba mungkin diperbesar oleh pasar.
Sisi pasokan juga tidak hilang. Sandisk dan Kioxia bersama-sama mengembangkan dan memproduksi wafer NAND melalui Flash Ventures. Dokumen yang diajukan perusahaan kepada SEC menunjukkan bahwa pengaturan joint venture terkait saat ini berlanjut hingga 2034, tetapi Sandisk juga perlu menanggung sekitar setengah dari biaya tetap dan investasi modal yang sesuai.
Kemitraan ini memberikan basis pasokan jangka panjang, tetapi tidak berarti Sandisk memiliki kapasitas tak terbatas yang tidak terpengaruh oleh biaya dan siklus industri.
Citi mengingatkan bahwa jika kapasitas yang belum dimanfaatkan dalam industri dilepaskan kembali, penawaran dan permintaan dapat berubah menjadi kelebihan dalam waktu yang relatif singkat; ekspansi produsen China, persaingan harga, dan memburuknya lingkungan makro juga dapat mempengaruhi permintaan SSD kelas perusahaan dan margin laba.
Oleh karena itu, target harga US$2.500 benar-benar bertaruh bukan pada hilangnya siklus NAND, tetapi pada permintaan data center AI dan kontrak jangka panjang yang dapat mengurangi fluktuasi laba kuartalan Sandisk, membuatnya mendapatkan valuasi yang lebih tinggi daripada saham siklus tradisional.
Selanjutnya, pasar perlu mengamati empat variabel: ritme eksekusi komitmen pendapatan minimum US$94 miliar, mekanisme penyesuaian harga kontrak, apakah permintaan kapasitas data center dapat terwujud, dan apakah kapasitas industri akan pulih lebih cepat daripada permintaan.