Qui parie contre le bon sens sur les marchés prédictifs ?

Odaily星球日报Publié le 2026-01-08Dernière mise à jour le 2026-01-08

Résumé

Dans les marchés prédictifs comme Polymarket, certains parieurs défient le "bon sens" en pariant sur des événements improbables. Cet article explore trois types d'acteurs qui fournissent cette liquidité "irrationnelle" : 1. Les "acheteurs de loterie" qui recherchent des paris à forte probabilité (même 1-3%) pour des gains potentiellement élevés, comme un pari sur la démission de Poutine d'ici 2026 offrant 10x le gain. 2. Les robots de trading qui exploitent les micro-opportunités sur le carnet d'ordres, profitant des ordres à 0.01$ pour les revendre légèrement plus cher, tout en contribuant à la liquidité. 3. Les plateformes elles-mêmes via des incitations comme des récompenses de liquidité (jusqu'à 5$ par jour à leur pic) et des rendements annuels de 4% pour les détenteurs de parts, rendant même les paris "absurdes" attractifs. Ces acteurs, bien que semblant irrationnels, agissent en réalité selon une logique économique où faibles probabilités et incitations créent des opportunités profitables.

Original | Odaily 星球日报(@OdailyChina)

Auteur|Golem(@web3_golem)
Cette semaine, j'ai écrit un article répertoriant les contrats d'événements absurdes sur Polymarket, soulignant que certains contrats semblant vraiment farfelus pourraient être rentables à ce stade.

Cela m'a amené à réfléchir : qui donc s'oppose au « bon sens » pour fournir de « l'argent gratuit » au marché ?

Les paris qui nous opposent, nous les gens intelligents, ne signifient pas qu'ils n'ont aucune chance de se produire ; il existe certainement des personnes fermement convaincues de leur jugement (par exemple, certains croient encore que la Terre est plate). Mais un marché prédictif n'est pas un « marché de dupes ». Je pense que lorsque les joueurs utilisent de l'argent réel pour prédire si un événement se produira ou non, ils font de leur mieux pour réfléchir en tant qu'« agent rationnel », c'est-à-dire que leurs décisions sont les plus économiques et les plus rentables. Par conséquent, sous cet angle, les utilisateurs qui parient « Oui » sur des contrats d'événements apparemment impossibles doivent aussi avoir une certaine stratégie pour gagner de l'argent ; ils ne sont pas des idiots qui nous offriraient gratuitement des opportunités de placement « à forte certitude ».

Après réflexion et discussion, je pense que ceux qui fournissent la liquidité adverse dans ces paris absurdes pourraient inclure les trois types de personnes suivants (cet article vise à lancer la discussion, vos commentaires et corrections sont les bienvenus, X@web3_golem) :

Les joueurs de loterie

La logique des « joueurs de loterie » est simple : ils ne regardent que les cotes, se concentrant sur le fait de gagner gros avec un petit pari.

Parfois, la réalité est bien plus étrange que nous ne l'imaginons ; même des événements qui semblent farfelus peuvent se produire. De plus, bien que les marchés prédictifs s'appuient sur le monde réel pour le règlement, le résultat du contrat peut parfois être faussé par des conditions de règlement, des défaillances du système, etc. Polymarket a déjà connu à plusieurs reprises des résultats de règlement ne correspondant pas à la réalité en raison de problèmes avec le mécanisme de traitement des litiges UMA. Un exemple récent est la décision de Polymarket que l'action militaire américaine au Venezuela ne constituait pas une « invasion ».

Ainsi, un biais de cote à queue longue apparaît : même pour des événements à très faible probabilité, le côté « Oui » conserve un prix de 1% à 3%. Tant que la cote est suffisamment élevée, les « joueurs de loterie » achèteront, devenant l'un des supports d'achat solides à la base.

Mais en réalité, cette psychologie du « joueur de loterie » est également rationnelle. Par exemple, dans le contrat d'événement « Poutine quittera-t-il ses fonctions avant fin 2026 ? », poussés par le bon sens, la plupart des gens achèteront le « Non », et la probabilité affichée reflète déjà cette attitude. Mais il reste une probabilité de 10% pour le côté « Oui », ce qui signifie que si vous pariez 10 dollars et que Poutine quitte effectivement ses fonctions avant fin 2026, vous recevrez 100 dollars en retour, soit un gain de 10 fois la mise. Alors, pourquoi ne pas tenter le coup ?
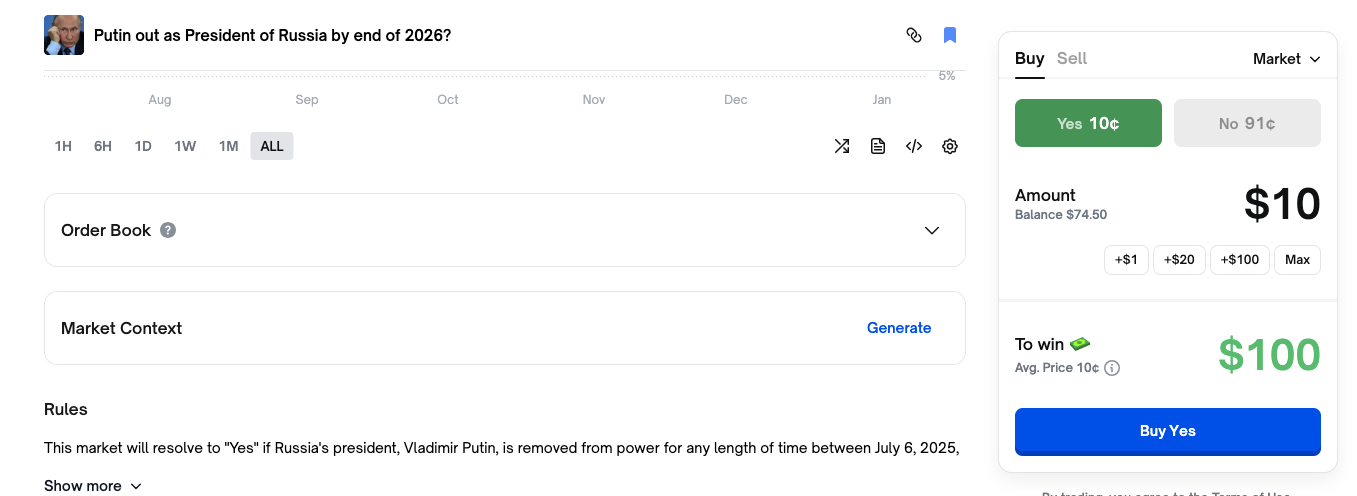
De plus, les joueurs de loterie ne misent pas nécessairement lourdement sur un seul marché. Puisque les marchés prédictifs ne manquent pas de ce type d'événements à haute cote, il suffit de lancer un large filet et de gagner plusieurs fois à la loterie pour avoir une chance de récupérer ses coûts, voire de réaliser un profit.

Ils attendent les cygnes noirs avec plus d'impatience que les gens normaux. Par conséquent, ils seront heureux de fournir des ordres d'achat (buy side) du côté « Oui » sur les marchés « anti-bon sens » (dans certains marchés, Polymarket offre des récompenses pour les ordres limités et pour la détention, mais ce n'est pas le facteur principal motivant les joueurs de loterie).

Les robots

Si un contrat d'événement est intrinsèquement très certain, l'intervention des fonds des joueurs qui rachètent les dernières parts («扫尾盘») poussera encore la probabilité d'un côté à 99%-100% avant le règlement. L'existence des « joueurs de loterie » peut partiellement expliquer pourquoi ces marchés « anti-bon sens » ont encore des joueurs qui prennent les offres de vente (sell side) du « Oui » (Note d'Odaily : Comme Polymarket utilise un carnet d'ordres partagé, c'est-à-dire que lorsqu'une offre d'achat de 0,99 $ apparaît du côté Non, une offre de vente de 0,01 $ apparaît correspondamment du côté Oui), mais ils restent une minorité et ne peuvent expliquer pourquoi ces marchés ont encore de gros volumes d'échange et une bonne profondeur.

Alors, qui d'autre injecte une liquidité importante dans ces marchés ? La réponse est : les robots.

Les robots de market-making sur Polymarket se développent très rapidement. Les robots qui tradent automatiquement via l'API de Polymarket surveillent activement tous les nouveaux marchés créés et sont souvent les premiers participants. Ces robots peuvent réaliser des profits en tradant activement sur ces marchés.

Dans ces marchés « anti-bon sens », lorsque le prix du côté « Non » est de 0,99 $, en raison du carnet d'ordres partagé, des ordres de vente limités à 0,01 $ apparaissent du côté « Oui ». Les robots de market-making, tout comme les « joueurs de loterie », achèteront ces ordres de vente limités à 0,01 $. Mais immédiatement après, ils placeront des ordres de vente limités à 0,02 $, 0,03 $, voire plus, du côté « Oui », attendant que des « joueurs de loterie » ou d'autres robots les exécutent. Du côté « Non », apparaîtront également des ordres d'achat limités à 0,98 $, 0,97 $, voire moins (Note d'Odaily : toujours à cause du carnet d'ordres partagé). Ainsi, le carnet d'ordres acquiert une grande profondeur.

Cependant, après échange avec l'équipe du VC crypto Jsquare (qui a investi dans l'agrégateur de marchés prédictifs Rocket), ils estiment qu'il n'y a pas beaucoup de robots exécutant cette stratégie sur le marché, et que dans ces marchés « anti-bon sens », la psychologie spéculative des « joueurs de loterie » ou des joueurs suffit à soutenir la plupart des ordres de pari.

La présence de certains robots de gonflement de volume («刷量机器人») fournit également liquidité et volume d'échanges à ces marchés « anti-bon sens » et relativement de niche (comparés à des événements comme l'élection présidentielle américaine). Un robot de gonflement de volume place un ordre d'achat limité à 0,02 $ du côté « Oui », puis un autre robot de gonflement de volume place un ordre d'achat limité à 0,98 $ du côté « Non » pour exécuter la transaction.

Ce comportement vise principalement à tenter d'obtenir de futurs airdrops de marchés prédictifs. Dans les marchés à haute fréquence, les ordres pourraient être matchés par d'autres joueurs, donc ces contrats d'événements « anti-bon sens » sont l'outil idéal pour gonfler le volume.

Les plateformes de prédiction

Outre les « joueurs de loterie » et les robots mentionnés ci-dessus, les plateformes de prédiction elles-mêmes contribuent grandement à la liquidité de ces marchés.

Polymarket a intégré dans ses mécanismes deux mesures incitatives à la liquidité : les récompenses pour ordres limités et les récompenses pour détention. Les récompenses pour ordres limités signifient que, sur certains marchés spécifiques, les joueurs reçoivent une récompense simplement pour avoir placé un ordre limité dans la fourchette de prix maximale autorisée. Les récompenses pour détention signifient que, sur certains marchés spécifiques, les joueurs reçoivent un rendement annuel de 4% pour détenir des parts, que ce soit « Oui » ou « Non ».
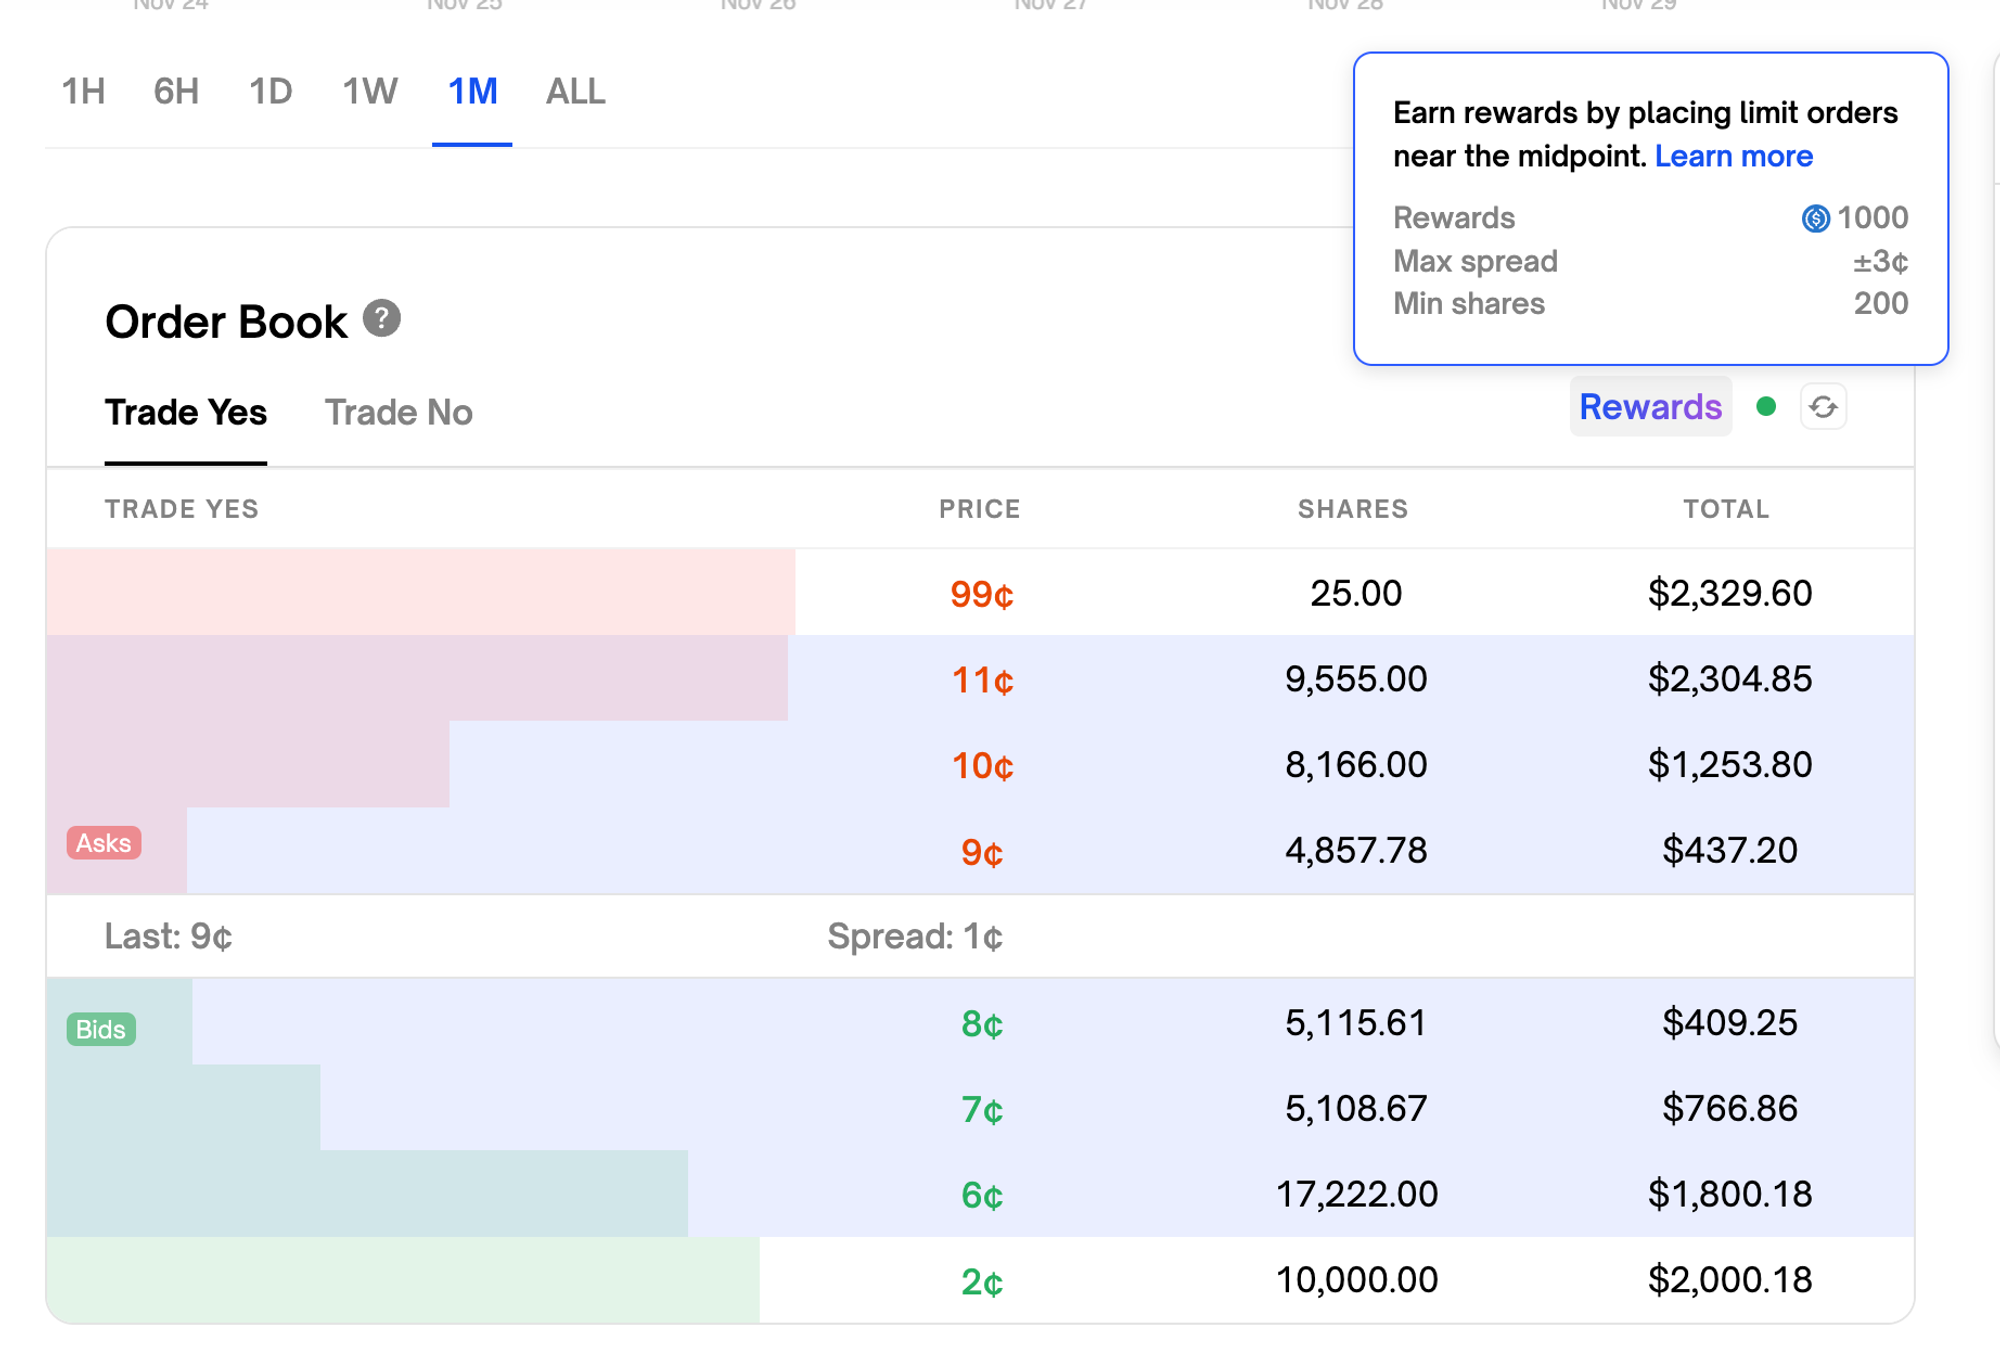
La partie surlignée indique la fourchette de prix maximale pour les récompenses d'ordres limités

Selon les statistiques, Polymarket a investi environ 10 millions de dollars dans les incitations pour les market makers. À son apogée, plus de 50 000 dollars étaient payés quotidiennement pour maintenir la liquidité du carnet d'ordres. Aujourd'hui, ces incitations sont tombées à seulement 0,025 dollar pour 100 dollars tradés.

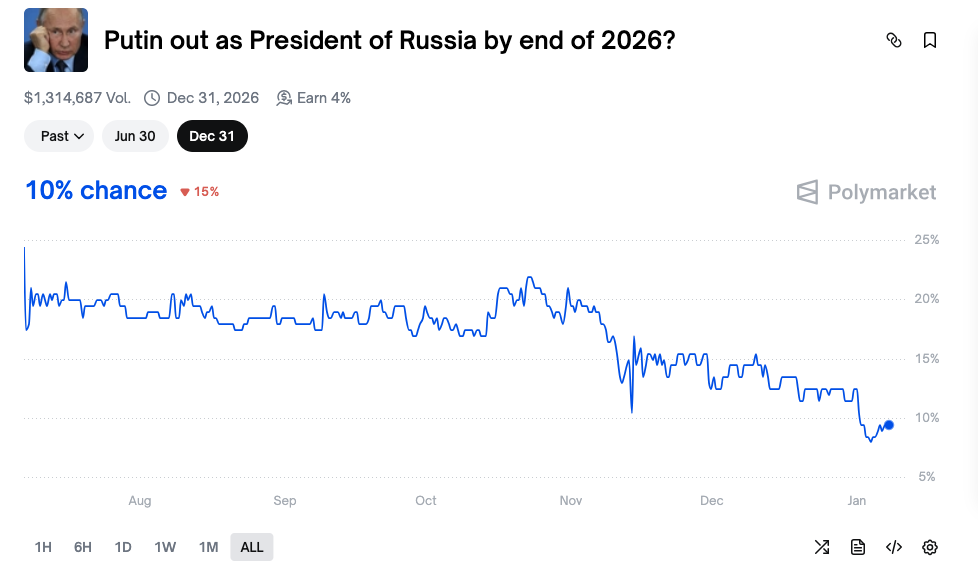
Ces investissements portent leurs fruits et stimulent les échanges sur de nombreux marchés « anti-bon sens ». Par exemple, le contrat d'événement « Poutine quittera-t-il ses fonctions avant fin 2026 ? » a déjà enregistré un volume d'échanges de plus de 1,3 million de dollars. Détenir des parts de ce contrat rapporte un rendement annuel de 4%. Pour les joueurs détenant des parts « Oui », cela équivant finalement à un rendement annuel de 14% (10% de gain sur le rachat des dernières parts + 4% de récompense de la plateforme), ce qui est très attractif. Pour les joueurs détenant des parts « Non », les récompenses pour ordres limités et pour détention couvrent également une partie du risque.
Il existe également une spéculation selon laquelle, outre l'offre explicite d'incitations à la liquidité, les marchés prédictifs interviendraient eux-mêmes en tant que market makers pour fournir de la liquidité à ces marchés « anti-bon sens » et de niche, afin de favoriser l'effet marketing. Mais ceci n'est qu'une pure spéculation, ouverte à la discussion.

Questions liées

QQui sont les trois types d'acteurs identifiés comme fournissant des liquidités sur les marchés de prédiction 'contre-intuitifs' ?

ALes trois types d'acteurs sont : les 'acheteurs de billets de loterie' (Lottery People), les robots de trading (Bots), et les plateformes de prédiction elles-mêmes.

QQuelle est la logique derrière l'action des 'acheteurs de billets de loterie' sur Polymarket ?

ALeur logique est simple : ils se concentrent sur les cotes élevées pour obtenir un gain important avec un petit investissement, en pariant sur des événements à faible probabilité mais à haut rendement potentiel.

QComment les robots de trading contribuent-ils à la liquidité sur ces marchés ?

ALes robots automatisés surveillent les nouveaux marchés, achètent des ordres à vendre à bas prix, puis placent des ordres à vendre à un prix légèrement supérieur. Ils fournissent ainsi de la liquidité et de la profondeur au carnet d'ordres, parfois aussi pour générer du volume en vue de potentiels airdrops.

QQuels sont les deux types de récompenses incitatives que Polymarket utilise pour stimuler la liquidité ?

APolymarket utilise des récompenses pour les ordres limités (placing rewards) et des récompenses de détention (holding rewards) pour inciter les utilisateurs à fournir de la liquidité sur les marchés.

QQuel est un exemple d'événement 'contre-intuitif' mentionné dans l'article qui a généré un volume de transactions important ?

AUn exemple est le contrat sur l'événement 'Poutine quittera-t-il ses fonctions avant fin 2026 ?', qui a généré un volume de transactions dépassant 1,3 million de dollars.

Lectures associées

PhotonPay 光子易 obtient une licence EMI au Royaume-Uni et poursuit le déploiement de son système d'exploitation de paiement mondial

PhotonPay obtient une licence EMI au Royaume-Uni et accélère le déploiement de son système d’exploitation des paiements mondiaux. PhotonPay, qui se présente comme un système d’exploitation de nouvelle génération pour les paiements, a annoncé avoir obtenu une licence d’établissement de monnaie électronique (EMI) délivrée par la Financial Conduct Authority (FCA) britannique. Cette licence permet à PhotonPay d’émettre de la monnaie électronique et de fournir des services de paiement au Royaume-Uni dans le cadre réglementaire et dans les limites de son autorisation, renforçant ainsi ses capacités de services financiers locaux sur ce marché. Le Royaume-Uni étant un hub financier et commercial majeur, cette étape soutient la stratégie de PhotonPay visant à accompagner les entreprises dans la gestion intégrée de leurs comptes, encaissements et paiements, opérations de change, cartes et gestion de trésorerie à l’échelle internationale. Selon JP, directeur mondial de la conformité de PhotonPay, l’obtention de cette licence constitue un jalon important dans l’expansion du dispositif de conformité mondiale de l’entreprise et dans la construction d’un système d’exploitation des paiements mondiaux reposant sur des bases réglementaires locales solides. PhotonPay souligne que l’infrastructure financière mondiale reste fragmentée, les entreprises devant composer avec de multiples systèmes de comptes, réseaux de paiement, devises et exigences réglementaires. Sa plateforme vise à connecter les capacités financières locales de différents marchés afin de simplifier la gestion globale des flux de fonds. L’entreprise indique disposer déjà de près de 30 licences et autorisations réglementaires liées aux paiements à travers le monde, couvrant notamment les comptes mondiaux, les encaissements et paiements, le change, les cartes et la finance embarquée. Avec cette licence EMI britannique, PhotonPay entend poursuivre le renforcement de ses capacités locales dans les marchés clés et connecter davantage de marchés, devises et réseaux de paiement.

marsbitIl y a 24 mins

PhotonPay 光子易 obtient une licence EMI au Royaume-Uni et poursuit le déploiement de son système d'exploitation de paiement mondial

marsbitIl y a 24 mins

Enquête du Trésor américain : aucun signal de réduction des émissions d'obligations, les rendements des Treasuries grimpent, le 10 ans repasse au-dessus de 5,12 %

Le Trésor américain a publié les résultats de son enquête auprès des primary dealers, sans signaler clairement une réduction prochaine des adjudications d'obligations à long terme, décevant les investisseurs qui espéraient une intervention pour faire baisser les taux longs. Cette enquête préparait l'annonce du plan de refinancement trimestriel prévue le 4 novembre. Le marché espérait des indices sur un possible ajustement des émissions de dette longue, notamment la réduction voire l'arrêt des obligations à 20 ans. Mais le Trésor s'est contenté de questions générales sur les ajustements possibles des tailles d'adjudication, sans orientation explicite. À la suite de la publication, les rendements obligataires américains ont grimpé vendredi : le 10 ans a repassé 5,12 %, le 20 ans a progressé de 5,4 points de base et le 30 ans d'environ 5 points. La hausse des prix du pétrole a également pesé sur les rendements. Des stratèges de RBC et TD Securities jugent que l'enquête n'a pas transmis de signal substantiel, certains estimant qu'un ajustement des émissions longues n'interviendrait pas avant février 2027. Citi maintient toutefois sa prévision d'une réduction de 3 milliards de dollars des adjudications à 20 et 30 ans en novembre. Les investisseurs attendent désormais l'annonce du 4 novembre pour évaluer la stratégie du Trésor face aux pressions budgétaires et à la hausse des coûts de financement.

marsbitIl y a 52 mins

Enquête du Trésor américain : aucun signal de réduction des émissions d'obligations, les rendements des Treasuries grimpent, le 10 ans repasse au-dessus de 5,12 %

marsbitIl y a 52 mins

Rapport Chainalysis : la cartographie crypto nord-américaine de 3 000 milliards de dollars, l'IA et les stablecoins reconfigurent la finance mondiale

Le rapport 2026 de Chainalysis révèle que l'Amérique du Nord domine toujours le marché mondial des cryptomonnaies, avec une économie on-chain de 3 020 milliards de dollars. Les États-Unis représentent 2 780 milliards (léger recul de 2,2 %), tandis que le Canada progresse de 2,3 % pour atteindre 247,7 milliards. Trois tendances majeures se dessinent. D'abord, le commerce agentique par IA explose : sur la blockchain Base, le protocole x402 a dépassé 138 millions de transactions, majoritairement des micropaiements de 1 à 10 centimes, impossibles via les réseaux bancaires classiques. Les États-Unis captent 88,1 % de l'inférence de modèles, tandis que les portefeuilles liés à la Chine dominent l'audit de sécurité (90 %). Ensuite, un double flux s'installe : les États-Unis importent du bitcoin (surtout institutionnel) et exportent des stablecoins en dollars, qui représentent 99,1 % des carnets d'ordres mondiaux. Les bons du Trésor tokenisés atteignent 15,42 milliards, soit 42,8 % du RWA, attirant massivement des investisseurs étrangers. Enfin, le Canada s'impose comme premier pôle P2P du G7 grâce à son immigration : les envois de fonds vers l'Inde, les Philippines et la Chine ont bondi de 141 % pour atteindre 2,36 milliards, les stablecoins représentant 44 % des achats. La conclusion souligne une division mondiale du travail : les États-Unis bâtissent l'infrastructure, le monde en adopte les usages réels.

marsbitIl y a 2 h

Rapport Chainalysis : la cartographie crypto nord-américaine de 3 000 milliards de dollars, l'IA et les stablecoins reconfigurent la finance mondiale

marsbitIl y a 2 h

QCP Capital : les risques de crédit du secteur de l'IA se sont avérés plus importants pour le marché que l'inflation aux États-Unis

QCP Capital, dans un rapport, identifie comme principal risque pour les marchés non pas l'inflation, mais les problèmes de crédit dans le secteur des infrastructures d'intelligence artificielle. Le point de départ de cette conclusion est la réaction inhabituelle du marché aux données d'inflation de septembre : les chiffres ont dépassé les attentes, mais le rendement des bons du Trésor américain a baissé. Selon QCP, l'indice des prix à la consommation (CPI) a augmenté de 0,6 % en septembre sur un mois et de 3,7 % sur un an, contre des prévisions de 0,6 % et 3,6 %. Le CPI de base, hors alimentation et énergie, a atteint 2,6 % sur un an contre 2,5 % attendus, et a progressé de 0,3 % sur un mois, également au-dessus des attentes. Habituellement, après de tels chiffres, les rendements obligataires montent, car l'inflation réduit l'attrait du marché de la dette. Cette fois, l'effet a été inverse. Selon QCP, malgré des statistiques solides et des ventes récentes de bons du Trésor liées aux craintes d'inflation et de dette publique, les investisseurs ont commencé à se tourner vers les obligations longues américaines comme actif refuge. En une semaine, le rendement des obligations à 10 ans a atteint 5,35 % et celui des 30 ans 5,73 %, avant de reculer. QCP estime qu'il s'agit d'un possible retournement du commerce de « reflation » dominant ces derniers jours, c'est-à-dire un pari sur l'accélération de l'inflation et la croissance économique. Autrement dit, le marché a changé de priorités : les risques de crédit à court terme l'inquiètent désormais davantage que la hausse des prix.

cryptonews.ruIl y a 8 h

QCP Capital : les risques de crédit du secteur de l'IA se sont avérés plus importants pour le marché que l'inflation aux États-Unis

cryptonews.ruIl y a 8 h

Trading

Spot
活动图片