Non-farm aux États-Unis étonnamment robuste, la probabilité d'une hausse des taux en septembre monte à environ 60%, le marché fixé sur l'IPC de la semaine prochaine

marsbitPublié le 2026-09-05Dernière mise à jour le 2026-09-05

Résumé

Les données sur l'emploi aux États-Unis pour le mois d'août ont nettement dépassé les attentes, avec 162 000 nouveaux emplois non agricoles, soit environ trois fois les prévisions des économistes. Cette résilience du marché du travail a accru les anticipations de hausse des taux de la Réserve fédérale, la probabilité d'une augmentation en septembre étant désormais estimée à environ 60% par les marchés à terme. En réaction, les rendements des obligations d'État américaines ont augmenté, le taux des bons du Trésor à 2 ans atteignant son plus haut niveau depuis janvier 2025. Les principales actions américaines ont clôturé en baisse vendredi. Cependant, la réaction des actifs à risque reste mesurée pour l'instant, les écarts de crédit restant bas et les coûts de financement des entreprises ne semblant pas encore exercer de pression significative malgré la hausse des taux. La vigueur économique est en partie soutenue par les investissements dans les infrastructures d'intelligence artificielle, ce qui se reflète dans la création d'emplois dans des secteurs comme la construction et la fabrication. À l'inverse, des secteurs comme la finance et l'information ont enregistré des pertes d'emplois, esquissant un possible "effet de substitution" de l'IA. Les analystes soulignent que le prochain point d'attention crucial sera la publication des données sur l'indice des prix à la consommation (IPC) la semaine prochaine. Ces données seront déterminantes pour affiner les prévisions concerna...

Auteur : Wall Street News

Les données sur l'emploi non agricole aux États-Unis pour le mois d'août ont largement dépassé les attentes, renforçant les divergences sur la trajectoire politique de la Fed en septembre. La robuste croissance de l'emploi montre que l'économie américaine reste résiliente et a conduit le marché à réviser à la hausse ses anticipations de hausse de taux, entraînant une baisse des marchés actions américains vendredi, une hausse généralisée des rendements obligataires et une pression sur l'or.

Les données publiées vendredi par le Département américain du Travail montrent que les créations d'emplois non agricoles ont atteint 162 000 en août, soit environ le triple des prévisions des économistes. Cette performance supérieure aux attentes signifie que le marché du travail ne s'est pas détérioré de manière marquée comme certains le craignaient, rendant plus complexe l'arbitrage politique de la Fed entre emploi et inflation.

Les marchés à terme sur les fonds fédéraux indiquent que la probabilité d'une hausse des taux par la Fed lors de sa réunion du 16 septembre est passée à environ 60 %. Auparavant, le gouverneur de la Fed, Christopher Waller, avait signalé une préférence pour le statu quo, ce qui avait fait retomber les paris du marché sur une hausse en septembre.

La réaction du marché s'est orientée vers une posture plus hawkish. Les trois principaux indices boursiers américains ont tous clôturé en baisse vendredi, et les rendements des bons du Trésor américain ont généralement augmenté. Cependant, sur une base hebdomadaire, les indices S&P 500 et Nasdaq 100 ont toujours affiché des gains, indiquant que l'ajustement du marché déclenché par ces données sur l'emploi reste pour l'instant limité.

Les rendements des bons du Trésor américain montent partout, les actifs risqués ne montrent pas encore de pression évidente

Suite à la publication des données sur l'emploi, les bons du Trésor américain ont été vendus, entraînant une hausse généralisée des rendements à toutes les échéances.

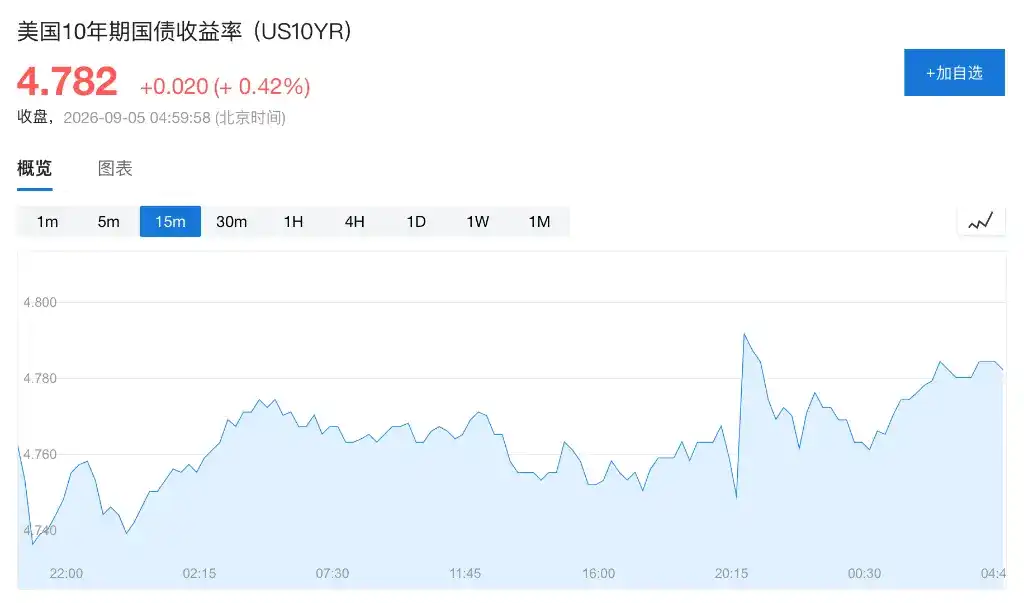
Parmi eux, le rendement du bon du Trésor à 2 ans, le plus sensible à la politique monétaire, a augmenté de 3,4 points de base pour atteindre 4,3703%, après avoir touché un pic intrajournalier de 4,416%, son plus haut depuis janvier 2025 ; le rendement du bon du Trésor à 10 ans a augmenté de 2,2 points de base à 4,782% ; le rendement du bon du Trésor à 30 ans a légèrement progressé de 0,3 point de base à 5,246%.

Cependant, la transmission de cette volatilité obligataire à d'autres actifs risqués reste limitée. Les écarts de crédit sont toujours faibles, et le coût de protection contre le risque boursier reste relativement limité. JPMorgan Chase note que la liquidité du marché des bons du Trésor américain s'est nettement détériorée, mais que les contrats à terme sur indices et les ETF obligataires d'entreprises ne montrent pas encore de pressions similaires.

Collin Martin, responsable de la recherche et de la stratégie de revenu fixe chez Charles Schwab, a déclaré que les conditions financières restent accommodantes et que les écarts de crédit sont toujours à des niveaux exceptionnellement bas. Parallèlement, les bénéfices des entreprises augmentent de plus de 20% en glissement annuel, et le coût actuel du financement des entreprises ne semble pas encore exercer de pression évidente sur elles.

Cela signifie que malgré les données sur l'emploi qui ont fait grimper les anticipations de taux, l'impact des taux élevés sur le financement des entreprises et les actifs risqués n'est pas encore pleinement manifeste.
L'engouement pour les investissements en IA apporte un soutien, la structure de l'emploi se différencie

La résilience actuelle de l'économie américaine est également liée aux investissements croissants dans les infrastructures d'IA.

Brad Conger, directeur des investissements chez Hirtle & Co., a déclaré : « On peut déjà discerner les contours de l'« effet de substitution par l'IA » dans les données d'emploi d'août : les secteurs des activités financières et de l'information ont perdu ensemble 34 000 postes, tandis que les secteurs de la construction, de la fabrication et des services publics, liés à la construction des centres de données, à l'approvisionnement en équipements et aux infrastructures électriques, ont affiché une performance d'emploi plus solide.

Des économistes de BNP Paribas ont indiqué dans un rapport client que ce rapport sur l'emploi montre que l'économie américaine est toujours dans une phase d'expansion cyclique, soutenue par des politiques accommodantes et l'engouement pour la construction d'infrastructures d'IA. Dans un contexte de limitations de l'offre de main-d'œuvre, le taux de chômage pourrait continuer de baisser et les salaires pourraient subir des pressions à la hausse.

Parallèlement, le coût élevé du financement n'a pas encore significativement freiné l'expansion du crédit. JPMorgan Chase a constaté que malgré la hausse des coûts d'emprunt, le volume des prêts et la création monétaire aux États-Unis ne se sont pas contractés en parallèle, les prêts bancaires continuant de croître, et les émissions nettes d'obligations d'entreprises américaines de qualité investment grade ont également augmenté en août.

Ainsi, l'économie américaine ne fait pas actuellement face à un scénario typique de « taux élevés qui étouffent la demande ». Le coût du financement des entreprises a augmenté, mais les activités de crédit et la demande d'investissement continuent de croître, ce qui explique en partie pourquoi les actifs risqués n'ont pas subi d'ajustements plus violents face à des données d'emploi orientées hawkish.

Les anticipations de hausse de taux se renforcent, l'IPC sera le prochain test crucial

Les données non agricoles sont clairement orientées hawkish, mais ne suffisent pas encore à déterminer entièrement la prochaine étape politique de la Fed. Le marché va désormais porter davantage son attention sur les données d'inflation.

Dan Suzuki, stratège d'investissement mondial chez iCapital, a averti que si les taux augmentaient encore considérablement, cela pourrait obliger les investisseurs à réduire plus activement leurs expositions au risque et détériorer davantage le sentiment du marché.

Sarah Hunt, stratège en chef des marchés chez Alpine Saxon Woods, a déclaré que par rapport à un rapport sur l'emploi plus faible, ces données offrent nettement moins d'arguments politiques aux partisans d'une politique accommodante (doves).

Marvin Loh, stratège macro senior chez State Street, a souligné que le rapport sur l'emploi de vendredi montre à nouveau que l'économie américaine fonctionne bien, même en l'absence de conditions structurelles pour faire baisser le chômage. Il estime que le marché envoie à Waller (probablement une erreur pour 'Waller' ou référence à un autre membre) un signal qu'il « devrait relever les taux » et s'attend toujours à ce que la Fed relève les taux cette année.

Greg Boutle, responsable de la stratégie actions américaines et produits dérivés chez BNP Paribas, a déclaré : « Alors que la saison des résultats est pratiquement terminée, les données macroéconomiques deviendront une variable importante influençant le marché dans les prochaines semaines. » Il pense qu'il est approprié d'adopter une attitude plus prudente envers les actions, mais qu'il n'est pas encore temps de prendre une position clairement baissière.

À son avis, les données non agricoles de vendredi, bien que légèrement hawkish, n'ont pas encore complètement clarifié la prochaine direction politique de la Fed. La variable la plus cruciale sera les données sur l'IPC publiées la semaine prochaine, et la question de savoir si la Fed choisira de relever les taux avant les élections de mi-mandat aux États-Unis.

Questions liées

QQu'est-ce qui a fait monter la probabilité d'une hausse des taux de la Fed en septembre à environ 60 % ?

ALa publication de données sur l'emploi non agricole aux États-Unis en août, nettement plus solides que prévu (162 000 nouvelles créations d'emplois), a fait remonter les anticipations de marché concernant une poursuite du resserrement monétaire par la Réserve fédérale.

QComment les marchés financiers ont-ils réagi à la publication de ces données sur l'emploi ?

ALes marchés ont réagi de manière plutôt 'hawkish' (monétariste). Les principales actions américaines (indices S&P 500, Nasdaq 100) ont clôturé en baisse le vendredi, bien qu'elles aient progressé sur la semaine. Les rendements des obligations du Trésor américain ont augmenté, notamment celui du bon du Trésor à 2 ans, le plus sensible aux anticipations de politique monétaire.

QPourquoi les actifs risqués n'ont-ils pas subi de pression plus forte malgré la hausse des anticipations de taux ?

APlusieurs facteurs expliquent cette résilience : les conditions financières restent globalement accommodantes, les écarts de crédit (credit spreads) sont bas, la croissance des bénéfices des entreprises est robuste, et le coût du financement ne semble pas encore peser significativement sur l'activité de crédit et l'investissement.

QQuel effet de l'essor de l'IA peut-on observer dans les données sur l'emploi selon l'article ?

AL'article note une 'contour d'effet de substitution par l'IA' : certains secteurs comme la finance et l'information ont perdu des emplois, tandis que des secteurs liés aux infrastructures de l'IA, comme la construction, la fabrication et les services publics (impliqués dans la construction de centres de données et l'approvisionnement en énergie), ont enregistré de meilleures performances en matière de création d'emplois.

QQuel sera le prochain point de données clé pour le marché après ces chiffres de l'emploi ?

ALe prochain point de données crucial sera la publication de l'indice des prix à la consommation (IPC) des États-Unis. Ces données d'inflation seront déterminantes pour affiner les anticipations concernant la décision de politique monétaire de la Réserve fédérale lors de sa réunion de septembre.

Lectures associées

Le jeu des "critères numériques" derrière la valorisation de milliers de milliards : les revenus d'OpenAI et d'Anthropic ne peuvent être directement comparés

L'écart méthodologique entre les revenus annuels d'OpenAI et d'Anthropic crée une confusion pour les investisseurs. Anthropic déclare un chiffre d'affaires annuel de 650 milliards de dollars en incluant la totalité des ventes générées via des partenaires comme Amazon. En revanche, OpenAI, qui prévoit d'atteindre 700 milliards de dollars d'ici fin 2024, ne comptabilise que sa part nette des revenus provenant de collaborations, comme celle avec Microsoft. Cette différence de traitement rend toute comparaison directe impossible et trompeuse. L'indicateur du chiffre d'affaires annualisé (ARR), souvent utilisé par les startups de l'IA pour justifier leurs valorisations, est lui-même sujet à caution. Il s'agit d'une projection et non d'un revenu réellement comptabilisé. Par exemple, les revenus réels d'OpenAI pour 2026 sont estimés à environ 350 milliards de dollars, soit la moitié de son ARR projeté fin 2024. Un écart similaire existe chez Anthropic. Ce manque de transparence et de normalisation financière, alors que ces sociétés sont au cœur de la bulle d'enthousiasme pour l'IA, crée une incertitude qui se répercute sur les marchés boursiers plus larges. Les experts soulignent que le débat sur les méthodes comptables occulte la question fondamentale : ces entreprises pourront-elles générer suffisamment de revenus réels pour justifier leurs valorisations astronomiques, dépassant le trillion de dollars, et couvrir leurs dépenses massives ? Une clarification est attendue avec les éventuelles introductions en bourse, qui imposeront la publication d'états financiers standardisés.

marsbitIl y a 28 mins

Le jeu des "critères numériques" derrière la valorisation de milliers de milliards : les revenus d'OpenAI et d'Anthropic ne peuvent être directement comparés

marsbitIl y a 28 mins

Le dernier rapport de l'équipe derrière "AI Doom Report" : Agents et RWA refaçonnent l'industrie crypto

Le rapport de Citrini Research explore la convergence entre l'IA agentique et la tokenisation des actifs réels (RWA) pour redéfinir la finance. Il décrit un futur où des agents IA personnels pourraient gérer nos finances, mais met en garde contre les risques potentiels pour le système bancaire traditionnel, conçu pour les humains et peu adapté à une automatisation à grande échelle. L'article souligne que l'industrie de la blockchain, avec son infrastructure financière programmable fonctionnant 24h/24, pourrait fournir la base nécessaire à cette nouvelle ère. La tokenisation d'actifs comme les actions ou les obligations sur la blockchain les rend accessibles et transférables de manière programmable, comblant ainsi le fossé avec la finance traditionnelle (TradFi). Des évolutions récentes accélèrent cette tendance : la circulation de jetons d'actions sur différentes applications blockchain, une activité de trading en chaîne qui rivalise avec les bourses traditionnelles, et un cadre réglementaire américain qui évolue pour inclure ces actifs. La conclusion est que la rencontre des agents IA (ayant besoin d'un système financier programmable) et des RWA (apportant des actifs désirables sur la blockchain) donne enfin une utilité concrète à la technologie blockchain. La question pour les investisseurs n'est plus de savoir *si* cette transition aura lieu, mais *qui* captera la valeur et les revenus générés par cette nouvelle économie financière numérique.

marsbitIl y a 51 mins

Le dernier rapport de l'équipe derrière "AI Doom Report" : Agents et RWA refaçonnent l'industrie crypto

marsbitIl y a 51 mins

Une catastrophe de l'IA se produira-t-elle dans un an ? Anthropic et OpenAI simulent en privé les pires scénarios

Les dirigeants d'entreprises d'IA comme Anthropic et OpenAI élaborent en privé des scénarios catastrophes où l'IA causerait des préjudices graves dans la réalité, tels que des cyberattaques majeures perturbant les services financiers, Internet, l'électricité ou l'approvisionnement en eau. Des professionnels du secteur craignent qu'un tel événement ne se produise dans les 6 à 12 prochains mois, ce qui pourrait retourner l'opinion publique déjà méfiante et accroître la pression sur les entreprises et leurs dirigeants. En anticipant une possible réaction politique et sociétale forte, ces entreprises cherchent à influencer dès maintenant le débat réglementaire futur auprès des membres du Congrès américain. Elles estiment qu'un accident majeur pourrait radicalement changer l'orientation des politiques, même si des propositions existent déjà, comme l'interdiction des super-intelligences ou l'exigence de boutons d'arrêt d'urgence pour les systèmes d'IA avancés. Cependant, un resserrement significatif de la réglementation se heurterait à des contraintes économiques, l'infrastructure de l'IA étant profondément intégrée à l'économie mondiale, et à des divisions politiques persistantes. Malgré ces incertitudes, les entreprises d'IA se préparent activement aux conséquences politiques d'une éventuelle crise.

marsbitIl y a 51 mins

Une catastrophe de l'IA se produira-t-elle dans un an ? Anthropic et OpenAI simulent en privé les pires scénarios

marsbitIl y a 51 mins

Trading

Spot
活动图片