Auteur : Raoul Pal
Traduction : Chopper, Foresight News
Vous avez suivi les conseils financiers qu'on vous a donnés, mais les résultats ne sont pas à la hauteur.
Épargnez un peu, constituez une retraite, achetez des fonds indiciels, acquérez un bien immobilier si le moment est opportun... Chaque année, vous recevez un relevé montrant que votre patrimoine a augmenté par rapport à l'année précédente. Vous rangez le document avec un faible sentiment de satisfaction. Vingt ans passent, le chiffre sur le compte grimpe, mais votre vie réelle n'a pas fondamentalement changé. Vous ne pouvez toujours pas vous offrir une année entière de congés, vous ne pouvez toujours pas refuser un travail que vous n'aimez pas. En théorie, à ce stade, vous devriez jouir d'une plus grande liberté financière, mais la réalité est différente. Peut-être qu'à un moment donné, vous vous en êtes pris à vous-même.
Mais le problème ne vient pas de vous. On vous a conseillé de construire un portefeuille traditionnel : des obligations pour se protéger, un peu d'or, de l'immobilier si possible, et des fonds indiciels pour la croissance, le tout bien diversifié pour éviter qu'un seul actif ne s'effondre. Ces conseils fonctionnaient dans le passé, mais ils étaient adaptés à une autre époque, une époque aujourd'hui révolue.
Je le sais car construire ce type de portefeuille était mon métier.
J'étais gérant de fonds spéculatifs (hedge fund). Cette logique d'allocation d'actifs n'était pas une préférence personnelle, mais la règle de survie de mon industrie. Les gens constituaient un portefeuille capable de résister à divers chocs, couvrant un risque par un autre, et le conservaient tranquillement car la chute d'un seul actif ne mettrait pas en péril la fortune globale. J'ai appliqué ce paradigme pendant de nombreuses années. Ensuite, pendant vingt et un ans, j'ai rédigé des lettres de recherche pour des hedge funds et des family offices, et j'ai constaté que l'environnement macroéconomique sur lequel repose ce système est en pleine mutation.
Je vais maintenant exposer une nouvelle approche d'allocation d'actifs, et expliquer pourquoi cette approche n'est pas le pari spéculatif radical que le public imagine souvent.
La source de la croissance économique
Commençons par la logique fondamentale de la croissance économique, d'où découlent toutes les règles de création de richesse. Un pays ne peut croître que par trois voies : augmenter l'offre de main-d'œuvre, améliorer la productivité par travailleur, ou s'endetter pour se développer. C'est toute l'équation de la croissance économique.
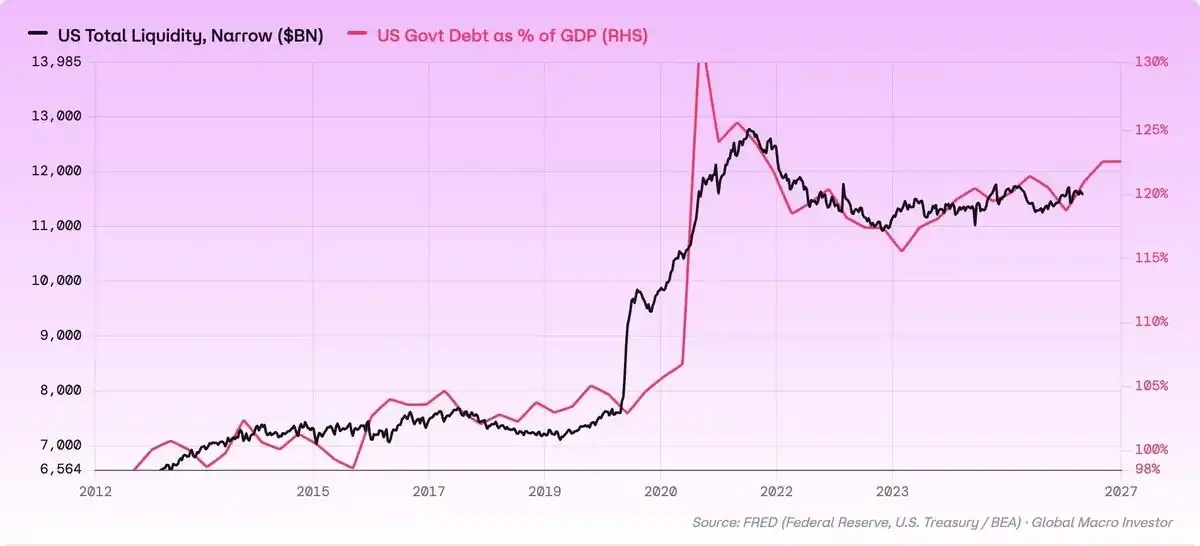
Pendant la majeure partie du siècle dernier, les deux premiers moteurs portaient la croissance. La population augmentait, l'innovation technologique améliorait la productivité, et la dette ne jouait qu'un rôle d'appoint. Aujourd'hui, ces deux moteurs sont en panne : la natalité a commencé à décliner il y a des décennies, et la croissance de la productivité du travail ralentit d'année en année. La croissance repose presque entièrement sur la troisième voie — l'endettement — qui est elle-même un piège. La dette génère des intérêts, et la seule manière politiquement viable de la rembourser est d'imprimer plus d'argent.
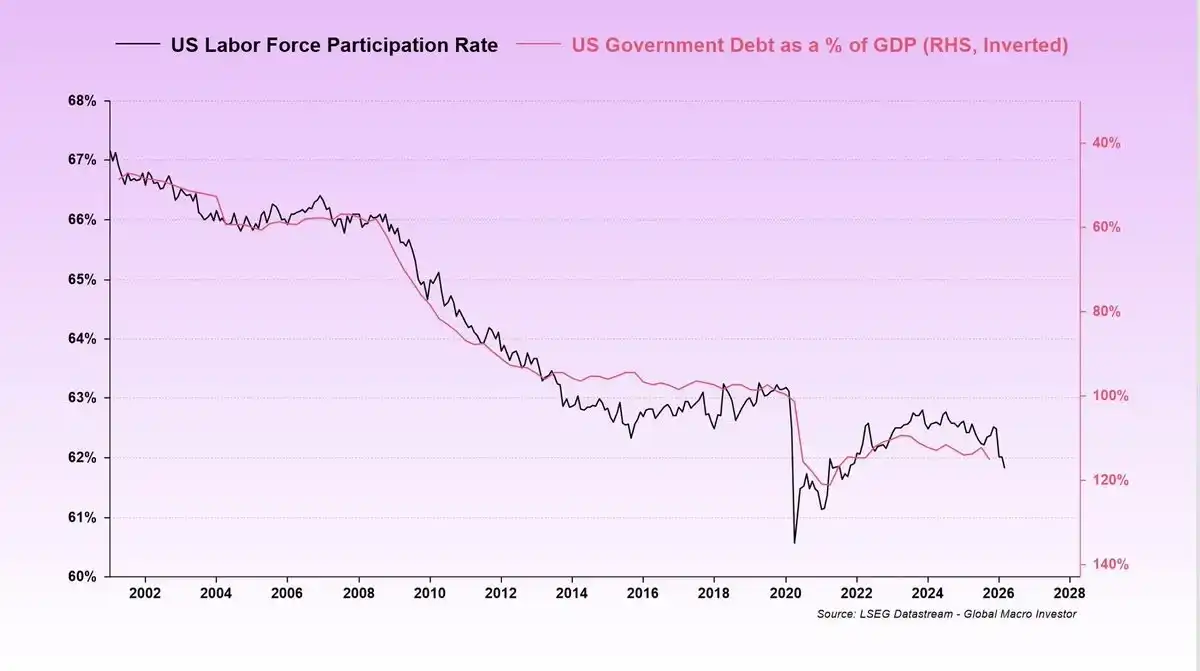
Les gouvernements s'endettent continuellement, les intérêts s'accumulent, les banques centrales injectent de la monnaie pour absorber cette dette, et la valeur de l'argent que vous détenez se déprécie chaque année.
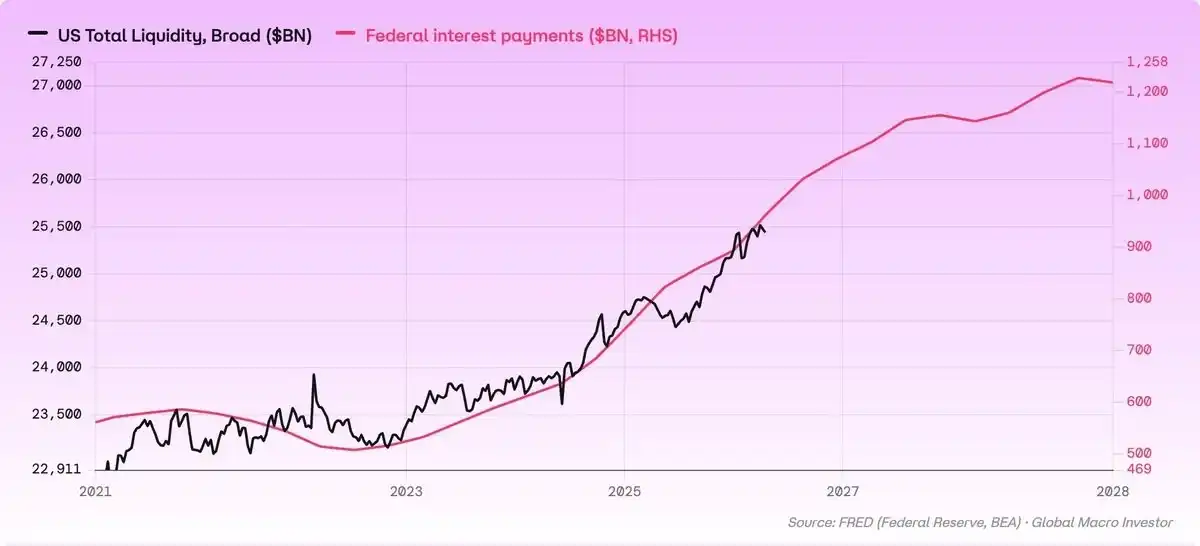
La liquidité mondiale, c'est-à-dire le volume total de monnaie et de crédit dans le système financier, s'étend d'environ 8 % par an. C'est l'essence de la dépréciation monétaire. Si la masse monétaire augmente de 8 % chaque année, la rareté de la monnaie diminue de 8 %, et sa valeur finale se réduit de 8 % par an. À cela, il faut ajouter l'inflation courante, ces 2 % à 3 % d'augmentation des prix dont parlent souvent les médias, couvrant la consommation quotidienne et les loyers. Presque tout le monde vise à dépasser ce chiffre. Battre l'inflation courante signifie simplement que vous maintenez votre niveau de dépenses actuel, pas que votre richesse augmente réellement.
En additionnant ces deux valeurs, nous obtenons la vraie ligne de partage des richesses, avec un seuil de référence de 11 % par an.
Pour que votre pouvoir d'achat augmente, le rendement annualisé de vos actifs doit dépasser 11 %. En dessous de ce seuil, peu importe à quel point le chiffre sur votre relevé semble bon, votre pouvoir d'achat s'érode, car la monnaie dans laquelle vos actifs sont libellés se déprécie continuellement. Vous devez atteindre 11 % de rendement chaque année juste pour maintenir votre niveau de richesse initial.
Cette définition change radicalement les critères de sélection des actifs. Nous ne cherchons plus simplement des actifs suffisamment sûrs et bien diversifiés, mais nous filtrons ceux dont le rendement annualisé peut franchir la barre des 11 %.
Passons en revue les principales classes d'actifs disponibles.
Évaluation des principaux actifs
Commençons par les obligations. La plupart des gens en détiennent sans vraiment comprendre leur nature.
Une obligation est fondamentalement un prêt. Vous prêtez de l'argent, recevez un intérêt fixe chaque année, et récupérez le capital à l'échéance. C'est tout le modèle de rendement. Le taux d'intérêt fixe payé par l'émetteur correspond au niveau d'inflation courante, mais ne tient pas compte de l'érosion due à la dilution monétaire. Par exemple, une obligation d'État avec un rendement de 4 % promet de payer 4 % d'intérêts par an, mais la monnaie dans laquelle elle est libellée se déprécie de 8 % par an. Lorsque l'obligation arrive à échéance et que le capital vous est rendu, le pouvoir d'achat réel de cette somme a considérablement diminué. Même si vous détenez l'obligation jusqu'à son terme et recevez chaque centime promis, votre richesse réelle a en fait diminué.
L'immobilier est la catégorie la plus sujette à controverse et doit être abordée avec prudence.
La logique sous-jacente de l'immobilier comme couverture contre la dépréciation reste valable : emprunter à taux fixe pour acheter un actif physique libellé dans une monnaie qui se déprécie continuellement. Le fardeau réel de la dette diminue chaque année, et le prix de l'immobilier suit l'expansion de la masse monétaire. L'immobilier est indéniablement un bon outil contre la dépréciation, et j'en détiens moi-même.
Mais le bond de richesse réalisé par une génération grâce à l'immobilier n'était pas dû à l'immobilier en soi, mais à la fenêtre temporelle du crédit hypothécaire. S'endetter au début d'un cycle de baisse des taux de quarante ans a fait monter la valorisation des actifs au fil du temps. Ce coup de pouce n'est plus reproductible ; les taux sont d'abord tombés à zéro, puis sont remontés.
Aujourd'hui, il est déjà très difficile pour la plupart des gens d'obtenir un bon crédit immobilier : les ratios prix/revenus sont élevés, et les taux d'intérêt hypothécaires le sont aussi.
Même si vous obtenez un prêt, la capacité de l'immobilier à compenser la dépréciation monétaire est bien moindre. Depuis 2007, l'expansion de la liquidité mondiale a largement dépassé la croissance des prix de l'immobilier, et le ratio entre les deux ne cesse de baisser. Le prix nominal en dollars de votre propriété augmente, mais son pouvoir d'achat réel n'est plus ce qu'il était.
Parlons de l'or. Nous devons évaluer sa valeur objectivement, éviter les jugements partiaux et ne pas tirer de conclusions hâtives à la lumière de la performance de l'année dernière.
L'or a connu une hausse historique. En janvier de cette année, le prix a dépassé 5500 dollars l'once, atteignant un record historique ; cet article est écrit fin août, le prix est retombé autour de 4600 dollars, avec une hausse d'environ un tiers sur l'année. Les médias financiers ont même donné un nom à cette tendance : le "trade de la dépréciation". En surface, le rendement de l'or dépasse largement le seuil de 11 %, alors que je n'étais pas optimiste quant à son potentiel de valorisation.
La différence fondamentale est la suivante : si l'on compare le prix de l'or à l'évolution du bilan des banques centrales au cours des quinze dernières années, on constate que la valeur de l'or a globalement suivi le rythme de l'expansion des bilans, et c'est précisément son rôle. L'or peut préserver le pouvoir d'achat et compenser le risque de dépréciation dû à la création monétaire excessive. Cette valeur est indéniable, et je ne cherche pas à la minimiser.
Préserver le pouvoir d'achat et créer de la richesse nouvelle sont deux choses très différentes. L'or n'a pas de courbe de pénétration utilisateur, aucun écosystème commercial n'est construit autour de lui. Ses fluctuations de prix dépendent entièrement de la peur du marché vis-à-vis du système monétaire. Lorsque l'anxiété est élevée, comme c'est le cas actuellement, le prix de l'or est naturellement élevé. Sur des cycles de plusieurs décennies, l'or ne bénéficie pas d'un effet composé parce que le nombre d'utilisateurs mondiaux augmenterait. L'or préserve la valeur, il ne crée pas de nouvelle richesse.
Enfin, les actions. Les indices largement détenus par le public ont surperformé les catégories précédentes. Sur les dix dernières années, le rendement annualisé composé du S&P 500 était d'environ 13 %, franchissant tout juste la barre des 11 % ; et cette performance s'appuie sur le super cycle haussier de dix ans du plus fort indice de l'histoire financière.
En réalité, seules deux catégories d'actifs dépassent régulièrement cette ligne de rendement : les actifs technologiques et les actifs cryptographiques.
Pourquoi les actifs technologiques et cryptographiques
Comparons les rendements annualisés sur dix ans. Une période de dix ans est suffisante pour couvrir un cycle de krach tout en étant entièrement dans le cycle macroéconomique de dépréciation monétaire.
Le rendement annualisé de l'or est d'environ 12 %, celui du S&P 500 d'environ 13 %, celui du Nasdaq 100 d'environ 20 % ; celui du Bitcoin, selon la méthode de calcul et la date de départ, se situe entre 58 % et 70 %.
Face au seuil de référence de 11 %, la différence est nette.
La logique derrière ce résultat est plus cruciale que le rendement lui-même. Si la performance n'était due qu'à la chance, cette conclusion n'aurait aucune valeur pratique.
La raison fondamentale pour laquelle ces deux catégories d'actifs offrent un effet composé élevé est qu'elles suivent toutes deux la loi de croissance en courbe en S de la pénétration utilisateur, et non celle des actifs de valeur traditionnels. La loi de Metcalfe stipule que plus un réseau est grand, plus la valeur pour chaque utilisateur existant est élevée. La pénétration n'augmente pas linéairement, mais suit une courbe en S classique : croissance lente au début, expansion explosive au milieu, puis saturation du marché. Tant qu'un actif est dans la phase de croissance rapide de la courbe, son rendement, de par sa logique fondamentale, dépasse le rythme de création monétaire, et ne repose pas uniquement sur la spéculation.
Par conséquent, la question n'est plus de savoir si les actifs technologiques et cryptographiques surpassent les catégories traditionnelles, mais si leur courbe de pénétration utilisateur a atteint sa fin. La réponse est non. Les prochains participants à rejoindre l'écosystème ne seront pas des utilisateurs humains. J'aborderai ce point plus loin ; c'est une variable à long terme actuellement largement sous-estimée par le marché.
Pourquoi la diversification traditionnelle ne protège plus
Le portefeuille d'investissement traditionnel repose sur une hypothèse centrale : les obligations, l'or, l'immobilier et les actions représentent quatre types de risques complètement indépendants. En détenant les quatre, un événement "cygne noir" isolé ne pourrait pas anéantir le portefeuille dans son ensemble. Cette logique a longtemps prévalu, mais après 2008, la donne a changé. La liquidité est devenue la force centrale déterminant le prix de tous les actifs. Ces quatre catégories ne représentent plus quatre risques indépendants ; elles sont essentiellement des produits de valorisation différents d'une même variable macroéconomique.
Votre investissement en obligations parie essentiellement sur l'évolution de la liquidité, l'or est un actif dont le prix évolue avec la liquidité, l'immobilier suit également les cycles de liquidité, et les fonds indiciels ne sont que des actifs de liquidité mieux emballés.
Je ne rejette pas l'idée de diversification. Une allocation diversifiée est en soi une approche financière raisonnable, et je diversifie moi-même mes positions. Le problème réside dans les actifs sous-jacents du portefeuille traditionnel : sur les quatre catégories, trois ne peuvent pas franchir le seuil de rendement de 11 %, et la quatrième n'y parvient que tout juste dans le cadre du plus grand marché haussier de l'histoire. Vous prenez la peine de combiner quatre actifs, en pariant essentiellement sur la même logique macroéconomique, et la plupart d'entre eux ne parviennent pas à surpasser le rythme d'expansion de la masse monétaire.
La vraie question à se poser n'est jamais de savoir combien d'actifs vous détenez, mais si l'argent que vous utilisez pour viser la croissance est alloué à des actifs ayant un véritable potentiel d'effet composé à long terme. Allouez autant que possible à des secteurs de croissance réelle à long terme ; si vous diversifiez en achetant uniquement des actifs dont le rendement est inférieur au seuil de référence, votre diversification "prudente" ne procure qu'un confort psychologique et n'améliore pas vos rendements réels.
Où la valeur se dépose-t-elle vraiment
Dans le secteur des cryptomonnaies, nous devons choisir à quel niveau d'actifs allouer nos fonds, en pesant objectivement les compromis et en évitant les conclusions absolues et dogmatiques.
Les protocoles de la couche application peuvent en effet générer des rendements élevés. Si vous sélectionnez le bon projet répondant à un besoin commercial réel, les gains peuvent même dépasser ceux des blockchains de base (couche 1).
La difficulté réside dans la sélection précise des applications gagnantes. Les blockchains de base supportent l'activité de règlement de tout l'écosystème ; peu importe quelle application l'emporte finalement, la valeur se dépose dans l'infrastructure sous-jacente. Vous n'avez pas besoin de prédire avec précision quelle application va gagner, il vous suffit d'être convaincu que l'activité économique future migrera progressivement sur la blockchain. Parier sur une blockchain de base peut offrir un rendement inférieur à celui d'une application à succès, mais le jugement est plus facile à porter, et l'écosystème a encore une immense marge de croissance.
C'est aussi pourquoi les modèles d'évaluation traditionnels ne s'appliquent pas aux actifs cryptographiques. Le secteur a directement importé les modèles de valorisation boursière sans jamais vérifier s'ils étaient adaptés à l'écosystème blockchain : multiples des frais, croissance des revenus, ratios de valeur bloquée (TVL). Chez GMI, nous avons rétro-testé tous les indicateurs de valorisation sur 12 blockchains majeures, et aucun n'a pu prédire efficacement les rendements futurs. Le seul indicateur ayant un pouvoir prédictif était de savoir si les capitaux entrants restaient durablement dans l'écosystème.
Lorsque vous comprenez la nature de la blockchain, cette logique devient claire. Une blockchain de base n'est pas une entreprise qui vend un produit pour réaliser une marge ; la valeur du réseau provient de toutes les applications construites dessus, et non de la perception de frais. Évaluer Ethereum uniquement sur ses frais de transaction, c'est comme évaluer la valeur de tout Internet en 1998 en se basant sur les frais de service de messagerie électronique.
C'est aussi pourquoi j'ai choisi d'écrire cet article maintenant plutôt que dans deux ans.
Tous les rapports de prévision sur la taille du secteur cachent la même hypothèse sous-jacente : les utilisateurs de l'écosystème sont des humains, participant à l'activité économique au rythme humain, avec quelques transactions par jour, quelques paiements par mois, et de rares requêtes.
Cette hypothèse va bientôt devenir obsolète. Les agents IA — programmes logiciels capables de percevoir, de décider et d'agir de manière autonome sans instruction humaine — vont bientôt entrer sur le marché en tant que participants économiques indépendants, et non plus simplement comme des outils. Selon les prévisions sectorielles que j'ai vues, le ratio futur entre les identités intelligentes non humaines et les employés humains au sein des entreprises pourrait même atteindre 80 pour 1.
Un agent IA ne peut pas ouvrir un compte bancaire. Il n'a pas d'identité légale, ne peut pas se rendre physiquement dans une agence, et ne peut tolérer un système de règlement traditionnel qui ferme à 17h, avec des virements prenant trois jours. Les agents IA ont besoin d'une monnaie programmable, s'appuyant sur une couche de paiement qui ne s'arrête jamais, et c'est précisément la capacité native des blockchains, que le système financier traditionnel ne peut offrir.
Toute cette infrastructure est en train d'être déployée publiquement : Anthropic a publié en open source un protocole de contexte de modèle ; Google a lancé Agent2Agent et une version préliminaire de WebMCP, permettant aux sites web d'ouvrir leurs interfaces fonctionnelles directement aux agents, sans nécessiter de simulation de clics humains ; Coinbase a relancé le protocole x402, permettant aux agents de se payer mutuellement via des canaux HTTP.
Le déploiement de cet ensemble de produits est en soi un signe avant-coureur des besoins en capacités de règlement. Que les capitaux spéculatifs affluent ou non, la demande réelle en services continuera de croître.
Mise en garde sur les risques à prendre au sérieux
Parier sur un seul secteur expose facilement au biais du survivant, et ceux qui évitent délibérément d'en parler ont souvent des motivations commerciales.
Vous entendez toujours les histoires de réussite de ceux qui ont tout misé sur un seul actif et ont obtenu leur liberté financière, mais vous n'entendez pas parler des milliers d'investisseurs qui ont tout perdu en se concentrant sur un seul actif. Les perdants ne parlent pas publiquement. Lisez les confessions anonymes de traders ; les résultats réels sont souvent sombres, et c'est un échantillon de marché plus objectif que les histoires de richesse soudaine.
C'est pourquoi je ne recommande pas de concentrer tout votre capital sur un seul actif. Ce n'est absolument pas mon propos.
La vraie logique de gestion de patrimoine est la suivante : lorsque vous identifiez un véritable secteur de croissance à long terme, le nombre d'actifs détenus n'a pas d'impact décisif. Le rendement final est déterminé par deux variables clés : la proportion de capital allouée au secteur de croissance, et la durée de détention.
Il y a une troisième règle absolue, une interdiction stricte : pas d'effet de levier (levier). Pas de levier modéré, pas de "levier prudent", et pas de protection par stop-loss. Le levier prive cette stratégie à long terme de son atout le plus crucial : la capacité de ne pas être forcé de sortir du marché lors d'un repli de 50 %. Même si votre analyse décennale est parfaitement correcte, vous pourriez être liquidé lors d'une baisse violente de deux semaines. Le marché ne compensera pas vos pertes parce que votre logique à long terme était juste.
Pour la grande majorité des gens, une approche raisonnable est une allocation par couches. Conservez une partie en portefeuille traditionnel pour la sécurité et la tranquillité d'esprit. Allouez une part significative au(x) secteur(s) de croissance à long terme, en contrôlant le poids de ces actifs à fort potentiel de volatilité, de sorte qu'une division par deux de leur valeur ne vous force pas à prendre une décision de vente forcée. Ensuite, consacrez le reste de votre énergie à vivre votre vie.
En treize ans d'observation du marché des cryptomonnaies, j'ai constaté que ceux qui réalisent un effet composé à long terme ne sont généralement pas ceux qui tradent fréquemment. Dans le feu d'une baisse, le repli est une réalité déchirante ; avec du recul, ce n'est qu'une fluctuation insignifiante sur un graphique. Ne rien faire est en soi une stratégie de trading, mais très peu de gens la pratiquent réellement. C'est beaucoup plus difficile qu'il n'y paraît.
Quel est le véritable coût d'opportunité
Si le rendement annualisé composé de vos actifs est inférieur au seuil de référence de 11 %, la richesse que vous avez gagnée par votre travail vous achètera moins de liberté cette année que l'année précédente.
Les investisseurs qui comprennent cette logique finissent par obtenir non pas une énorme somme d'argent sur un relevé, mais le pouvoir de choix. La possibilité de ne pas surveiller les marchés en permanence, d'avoir la confiance pour refuser un travail qu'on déteste, de pouvoir aller où l'on veut et de passer du temps avec les personnes qui comptent, pendant qu'on est encore jeune.
C'est le véritable coût d'opportunité caché derrière le seuil de rendement de 11 %.
Je ne vais pas vous donner une liste d'allocation d'actifs fixe. Je ne connais pas votre niveau d'endettement, votre horizon d'investissement ou votre tolérance au risque. Quiconque propose une répartition d'actifs sans connaître ces trois prérequis essentiels prend essentiellement des paris avec votre argent.
Ce que je peux vous offrir, c'est ce critère de sélection. Utilisez le seuil de rendement de 11 % par an pour évaluer chacun des actifs que vous détenez. Peu importe à quel point vous vous sentez en sécurité et à l'aise avec eux, tout actif qui ne surpasse pas ce seuil de référence consomme votre temps et votre liberté.