La société de trading QCP Capital a publié son dernier rapport hebdomadaire, dans lequel elle analyse l'événement principal des derniers jours : le rapport sur l'emploi aux États-Unis pour le mois d'août. Les données se sont avérées bien plus solides que prévu et ont amené les marchés, y compris celui des cryptomonnaies, à revoir leurs attentes concernant les futures actions de la Réserve fédérale.
Selon le rapport, l'économie américaine a créé 162 000 emplois en août — contre une prévision de seulement 55 000. À titre de comparaison, le chiffre révisé pour juillet n'était que de 21 000. Cette forte amélioration a atténué certaines inquiétudes quant à la possibilité que la faiblesse des données de juillet ne se transforme en un ralentissement durable du marché du travail. Le taux de chômage est resté à 4,1 %, et le salaire horaire moyen a augmenté de 0,3 % par rapport au mois précédent — une nouvelle confirmation de la résistance de l'emploi. Comme le notent les analystes de QCP, c'est précisément ce rapport qui a décisivement déplacé l'attention des marchés de la thématique du refroidissement économique vers celle de l'inflation et de la trajectoire des taux de la Fed à l'approche de la réunion du Comité fédéral de l'open market (FOMC) de septembre.
Comment le marché des cryptomonnaies a réagi aux données
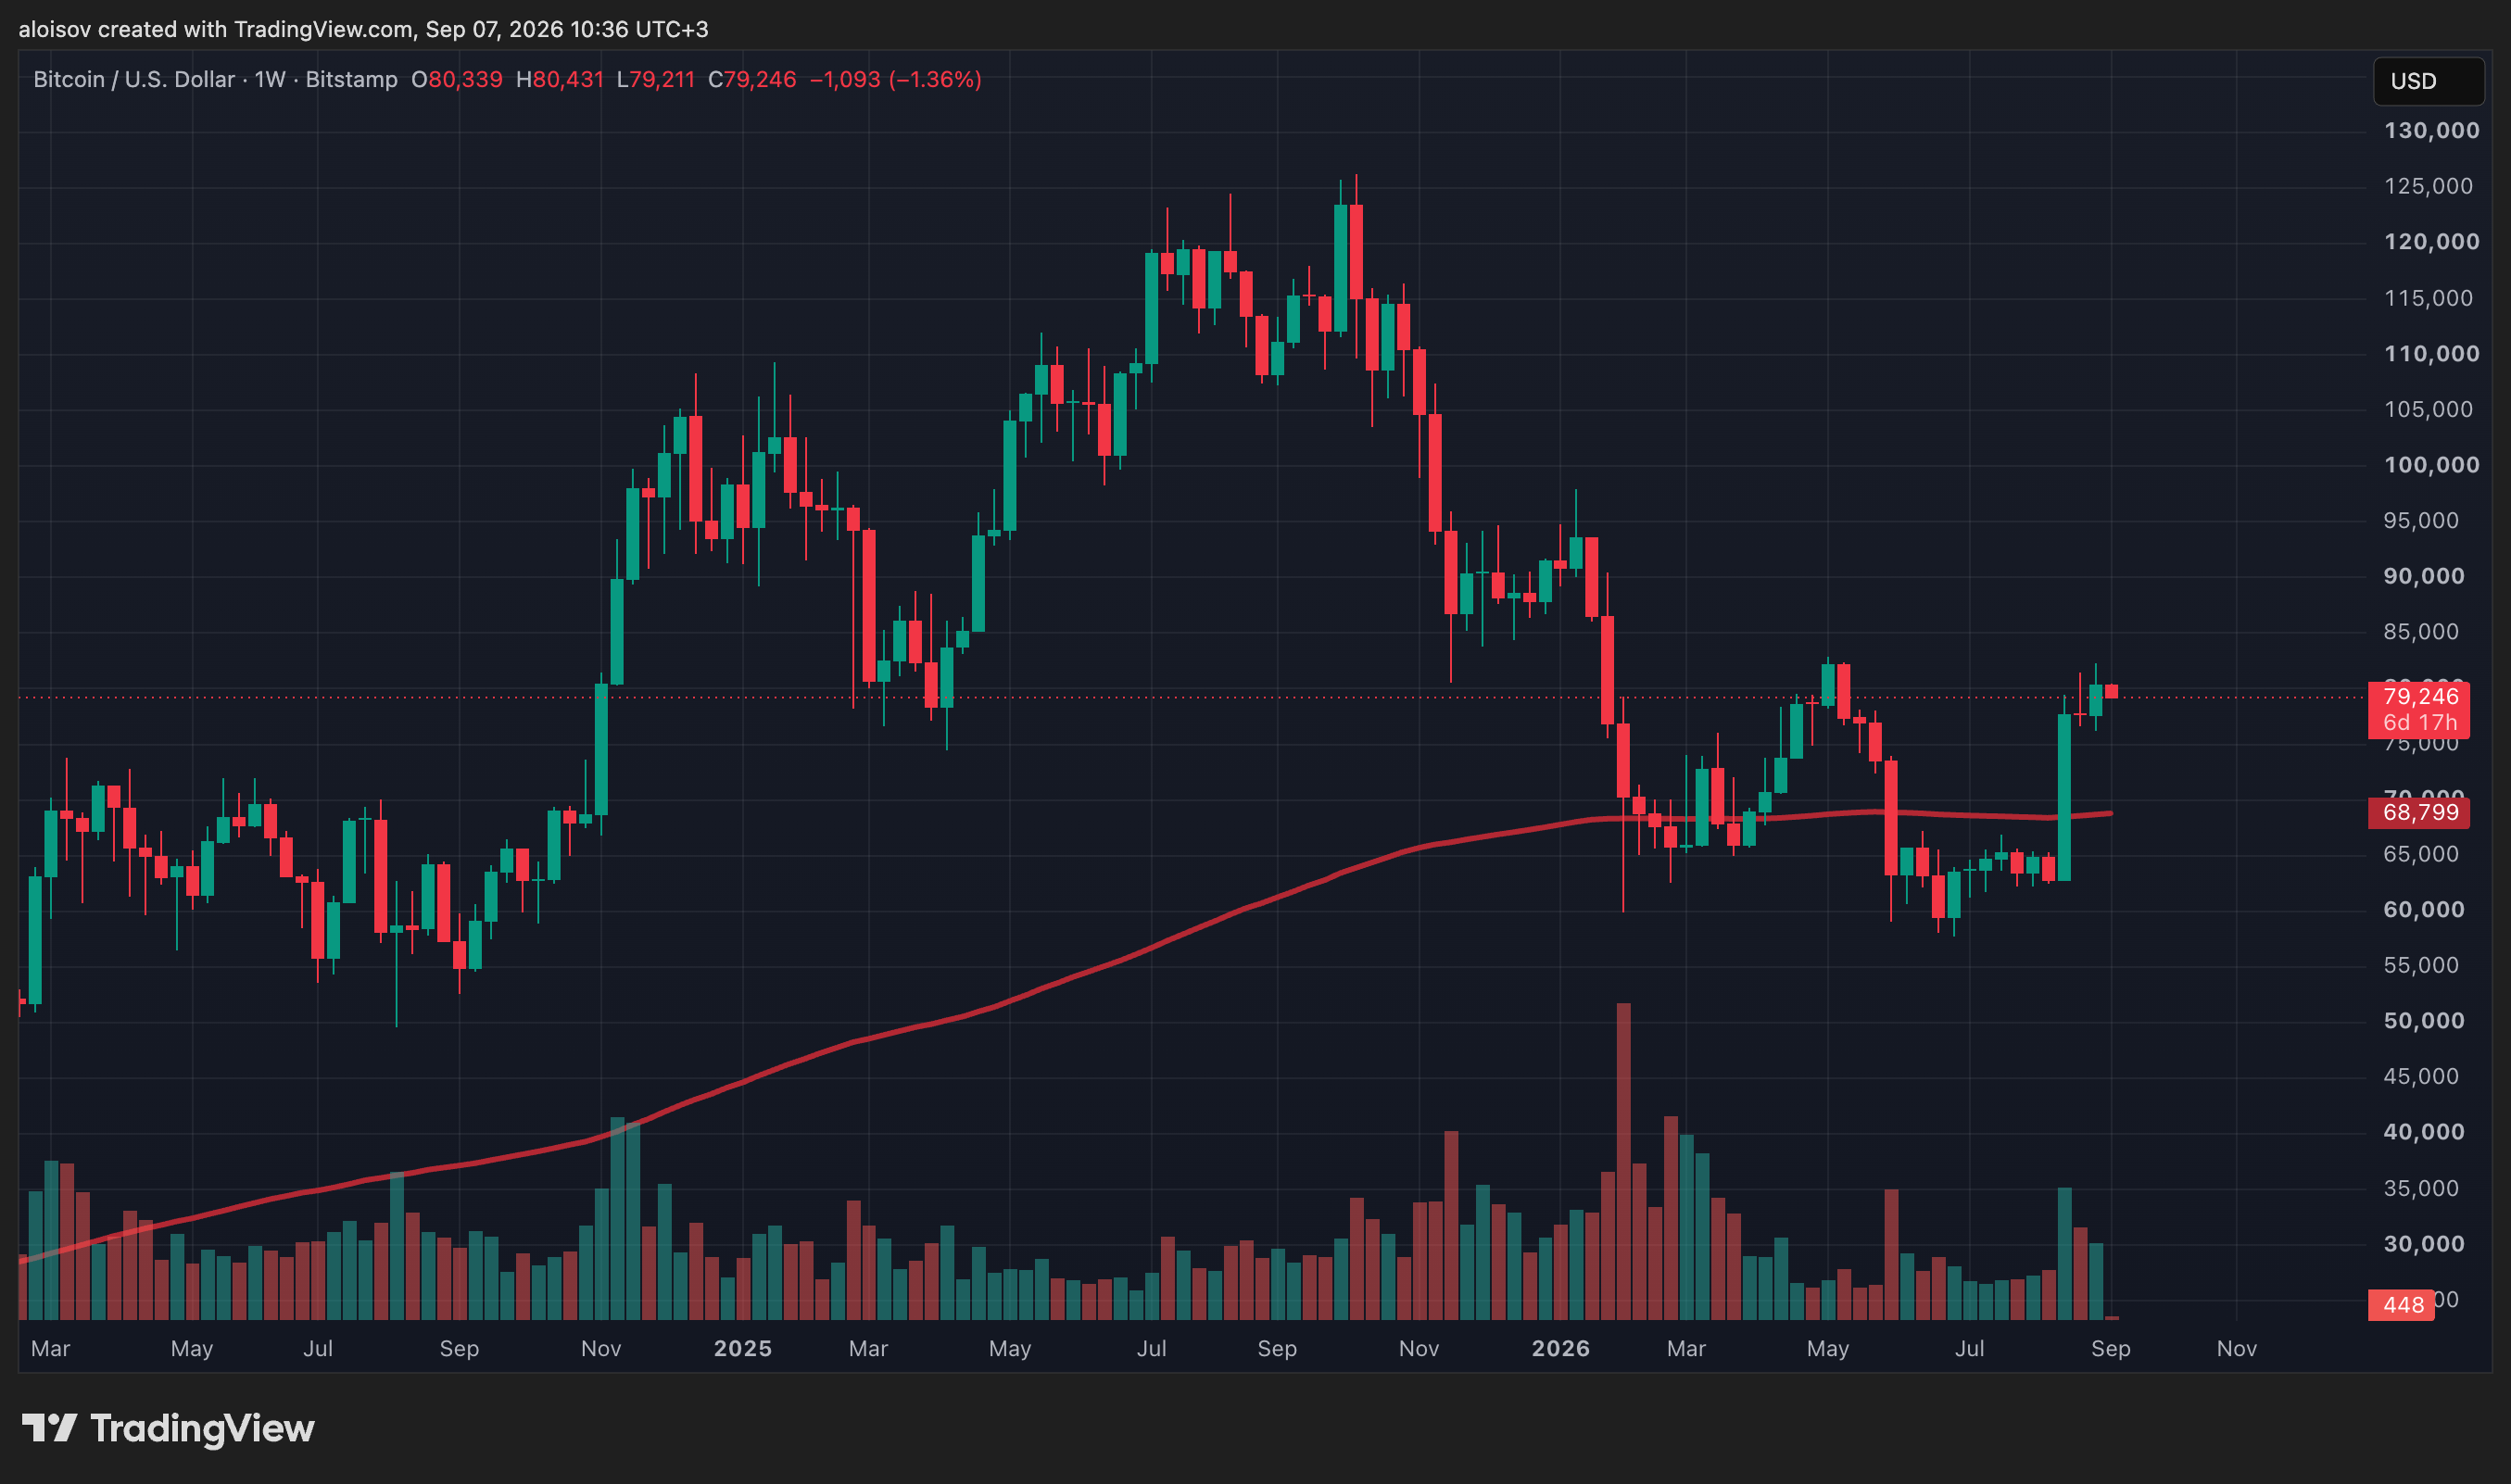
Le marché des cryptomonnaies est resté stable toute la semaine. Le Bitcoin a commencé à s'échanger au-dessus de 82 000 dollars, mais a reculé à 79 300 dollars en fin de semaine. L'Ethereum s'est maintenu aux alentours de 2 500 dollars pendant toute cette période.
La dynamique des ETF Bitcoin spot mérite une attention particulière : du 1er au 4 septembre, ils ont enregistré un afflux net de 770 millions de dollars. Le mercredi se distingue particulièrement, avec un afflux de 730,8 millions de dollars — une somme qui a largement compensé les sorties de 236,5 millions de dollars enregistrées le lundi. Pour vous, cela peut ressembler à des statistiques ordinaires, mais en réalité, un tel revirement montre que les investisseurs institutionnels participent activement à la réévaluation du marché après la publication de données solides sur l'emploi.
Parallèlement, la volatilité à court terme du Bitcoin reste contenue : la volatilité implicite des options « à la monnaie » (at-the-money) à 18 jours se maintient autour de 37–38 %, malgré l'approche des publications sur l'inflation et de la réunion du FOMC.
Structure du marché et positionnement des traders
QCP note que la structure de l'évolution des prix de la semaine dernière reflète davantage le contexte macroéconomique général que des facteurs spécifiques au marché des cryptomonnaies. L'amélioration des données sur l'emploi a temporairement réduit les craintes d'une détérioration de la situation économique, ce qui a globalement soutenu l'appétit pour le risque.
Cependant, un problème évident persiste : le Bitcoin ne parvient pas encore à se consolider au-dessus de la fourchette 80 000–82 000 dollars, tandis que l'Ethereum continue de faire face à des ventes au-dessus de 2 500 dollars. Cette résistance technique indique que les traders restent pour l'instant prudents quant à l'injection de nouveaux capitaux, attendant une image plus claire de l'inflation.
Le fort afflux de fonds vers les ETF apporte un soutien structurel au marché, mais le schéma lui-même — sorties le lundi, puis afflux massif le mercredi — suggère davantage une rebalancement des positions avant des données importantes qu'une conviction directionnelle durable des acteurs. La compression de la volatilité à l'approche des catalyseurs, selon les analystes de QCP, reflète un état d'attente, et non des paris directionnels forts déjà intégrés dans les prix.
Niveaux techniques pour le Bitcoin et l'Ethereum
Le rapport de QCP présente les niveaux clés suivants :
- Bitcoin — Résistance : 80 000–82 000 dollars ; Support : 77 000–78 000 dollars ; Support secondaire : 75 000–76 000 dollars
- Ethereum — Résistance : 2 500–2 550 dollars ; Support : 2 400–2 425 dollars ; Support secondaire : 2 300–2 350 dollars
Les données sur l'inflation — le test principal de la semaine
Le solide rapport sur l'emploi a atténué certaines inquiétudes immédiates concernant la détérioration du marché du travail, mais a simultanément mis en avant la thématique inflationniste. Deux publications clés sur l'inflation sortent cette semaine.
Jeudi, l'indice des prix à la production (PPI) d'août sera publié — il donnera le premier signal de pression inflationniste au niveau de la production. Vendredi sortiront l'indice des prix à la consommation (CPI) d'août et le CPI core — un indicateur que la Fed surveille particulièrement attentivement pour ses décisions de taux.
Compte tenu du maintien d'une rhétorique dure (de faucon) par le président de la Fed, Kevin Warsh, et de l'objectif d'inflation de 2 % de la Fed qui reste central, la publication du CPI vendredi constituera le test clé pour les attentes du marché concernant un possible ajustement des taux en septembre. Des données modérées donneront à la Fed plus d'espace pour attendre et observer les statistiques qui arrivent sans pression à agir immédiatement. Si l'inflation s'avère à nouveau résistante, cela renforcera la position des partisans d'un ajustement des taux et pourrait accélérer la réévaluation des attentes du marché.
Événements législatifs et politiques
Outre les statistiques, les analystes de QCP soulignent deux événements politiques à surveiller :
- Mardi 15 septembre, un vote procédural sur le projet de loi CLARITY Act (un document régulant la structure du marché des crypto-actifs aux États-Unis) est prévu au Sénat américain. Le moment du vote coïncide avec la révision générale des attentes du marché concernant la politique de la Fed, mais le processus législatif a déjà connu des retards, et la prochaine fenêtre pour un examen approfondi du projet de loi reste incertaine.
- La réunion du FOMC se termine jeudi 17 septembre, suivie de l'annonce de la décision de politique monétaire.
La semaine à venir : l'inflation comme variable déterminante
Selon l'évaluation de QCP Capital, l'ambiance reste constructive pour le marché des cryptomonnaies, mais pas encore totalement définie. La demande soutenue des ETF continue de soutenir le marché par le bas, mais la résistance technique aux niveaux de 80 000–82 000 dollars pour le Bitcoin et 2 500 dollars pour l'Ethereum continue de limiter la hausse. La combinaison d'une volatilité contenue et de catalyseurs imminents indique que le marché se prépare à un mouvement directionnel immédiatement après la sortie des données sur l'inflation.
Le solide rapport sur l'emploi en lui-même ne clôt pas la question de la future politique de la Fed — il ne fait que déplacer l'accent. Si le CPI confirme que l'inflation continue de se rapprocher de l'objectif de 2 % de la Fed, les arguments en faveur d'une attitude attentiste se renforceront. Si les données montrent une reprise des pressions inflationnistes, les arguments des partisans d'un ajustement des taux prendront de l'ampleur. Pour le marché des cryptomonnaies, la conclusion est directe : ce sont très probablement les données sur l'inflation qui détermineront si les fourchettes actuelles vont se maintenir ou si une réévaluation accélérée de la direction va commencer.
Le marché ressemble actuellement à un ressort comprimé — toute l'énergie est accumulée, mais la direction du mouvement sera décidée par une seule et unique publication statistique. Le Bitcoin et l'Ethereum sont coincés à des niveaux familiers, tandis que l'argent institutionnel continue d'affluer méthodiquement via les ETF, comme pour préparer le terrain à la prochaine étape.
L'ensemble des faits du rapport de QCP Capital dessine l'image d'un marché qui sait attendre : un emploi solide, une volatilité contenue et une résistance tenace aux niveaux clés convergent vers un seul point — la publication du CPI.
Point de vue de l'IA
Du point de vue de l'analyse automatique des données, la configuration actuelle s'est déjà produite cette année : le rapport de mai sur l'indice des prix à la production a montré la plus forte hausse annuelle depuis mars 2022, et l'inflation sous-jacente du CPI s'est établie à 2,8 % contre une prévision de 2,7 % — après quoi le Bitcoin a clôturé la semaine en dessous de 78 000 dollars. La coïncidence des scénarios ne garantit pas une répétition, mais la semaine de septembre est construite sur le même schéma : d'abord le PPI, puis le CPI, puis la réaction du marché.
Le parallèle historique avec 2021 ajoute de l'ambiguïté : à l'époque, la hausse de l'inflation était perçue par le marché comme un argument en faveur du Bitcoin en tant qu'« or numérique » ; aujourd'hui, le même indicateur est souvent interprété comme un signal de durcissement de la politique de la Fed. Le changement d'interprétation d'un même chiffre parle moins de l'économie que du changement du récit dominant du marché. Le couloir technique de 80 000–82 000 dollars n'est pas la seule variable dans cette équation : faut-il s'attendre à ce que le marché réagisse au CPI de vendredi de manière aussi directe qu'en mai, ou le récit va-t-il à nouveau s'inverser dans l'autre sens ?