Auteur original : Zhao Ying
Source originale : Wall Street News
Le rendement des obligations d'État japonaises a dépassé 3 % pour la première fois en 30 ans, et l'Institut Nomura avertit que l'origine de cette hausse mondiale des taux d'intérêt à long terme est le Japon, et non une influence extérieure. La superposition du risque budgétaire japonais et des anticipations de normalisation monétaire se propage au monde entier via le marché obligataire, constituant une menace systémique pour les actions technologiques, les investissements dans l'IA et même l'économie réelle.
Le rendement des obligations d'État japonaises (JGB) à 10 ans a temporairement franchi le seuil de 3,0 % lors des transactions à Tokyo, une première depuis septembre 1996. Selon le bureau de trading, Takahide Kiuchi, économiste exécutif du Nomura Research Institute, souligne dans son dernier rapport que le rendement des JGB à 10 ans a augmenté d'environ 1,4 point de pourcentage sur un an, tandis que la hausse du rendement des bons du Trésor américain à 10 ans n'était qu'environ la moitié de celle du Japon, ce qui indique que la hausse des rendements japonais est principalement motivée par des facteurs nationaux, et non par une transmission des marchés étrangers.
Takahide Kiuchi estime que, du point de vue du niveau absolu des rendements, les JGB ont atteint un sommet depuis 30 ans, tandis que les bons du Trésor américain ne sont revenus qu'à des niveaux observés depuis janvier 2025, le rendement des obligations d'État allemandes à 10 ans est au plus haut depuis 2011, et le rendement des obligations d'État britanniques à 10 ans est au plus haut depuis 2008. En comparant globalement, le Japon est plus probablement la source qui pousse les taux d'intérêt à long terme mondiaux à la hausse, plutôt qu'un suiveur passif. Parallèlement, l'administration Trump a commencé à s'immiscer de manière inhabituelle dans la politique économique japonaise, exerçant des pressions sur la Banque du Japon pour qu'elle relève ses taux et sur le gouvernement Kishida pour qu'il réduise son expansion budgétaire.
Triple facteur poussant le rendement des JGB au-delà de 3%
Selon le rapport du Nomura Research Institute, le rendement des JGB à 10 ans s'était déjà approché du seuil de 3 % en août, pour finalement le franchir en séance le 1er septembre, avec trois forces motrices.
Premièrement, les anticipations de relèvement des taux par la Fed se sont réchauffées. Les déclarations du président de la Fed, Kevin Warsh, lors de la récente conférence de Jackson Hole ont renforcé les anticipations du marché concernant une hausse des taux lors de la réunion du Comité fédéral de l'open market (FOMC) de septembre, faisant peser une pression sur les marchés obligataires mondiaux.
Deuxièmement, les anticipations de relèvement des taux par la Banque du Japon se sont réchauffées. Le marché s'attend généralement à ce que la Banque du Japon relève son taux directeur lors de sa réunion de politique monétaire de septembre, ce qui pousse encore plus les rendements des JGB à la hausse.
Troisièmement, le risque d'expansion budgétaire du Japon s'est aggravé. Fin août, le montant total des demandes de budget du compte général pour l'exercice 2027 soumises par les différents ministères et agences japonais dépassait d'environ 20 000 milliards de yens le budget de l'exercice 2026, aggravant considérablement les inquiétudes du marché concernant la détérioration des finances publiques japonaises.
Le risque budgétaire est la principale cause de la hausse des rendements
Le Nomura Research Institute a décomposé les causes de la hausse de 1,4 point de pourcentage du rendement des JGB à 10 ans sur un an. Les résultats montrent que la hausse des anticipations d'inflation a contribué à environ 0,49 point, la variation de la part des JGB détenue par la Banque du Japon a contribué à environ 0,08 point, la hausse du rendement des bons du Trésor américain à 10 ans a contribué à environ 0,08 point, les changements d'anticipations du taux directeur réel ont contribué à environ 0,15 point, tandis que les facteurs « autres » ont contribué jusqu'à 0,60 point - cette catégorie est considérée comme reflétant principalement la prime de risque liée à la détérioration de la situation budgétaire japonaise.
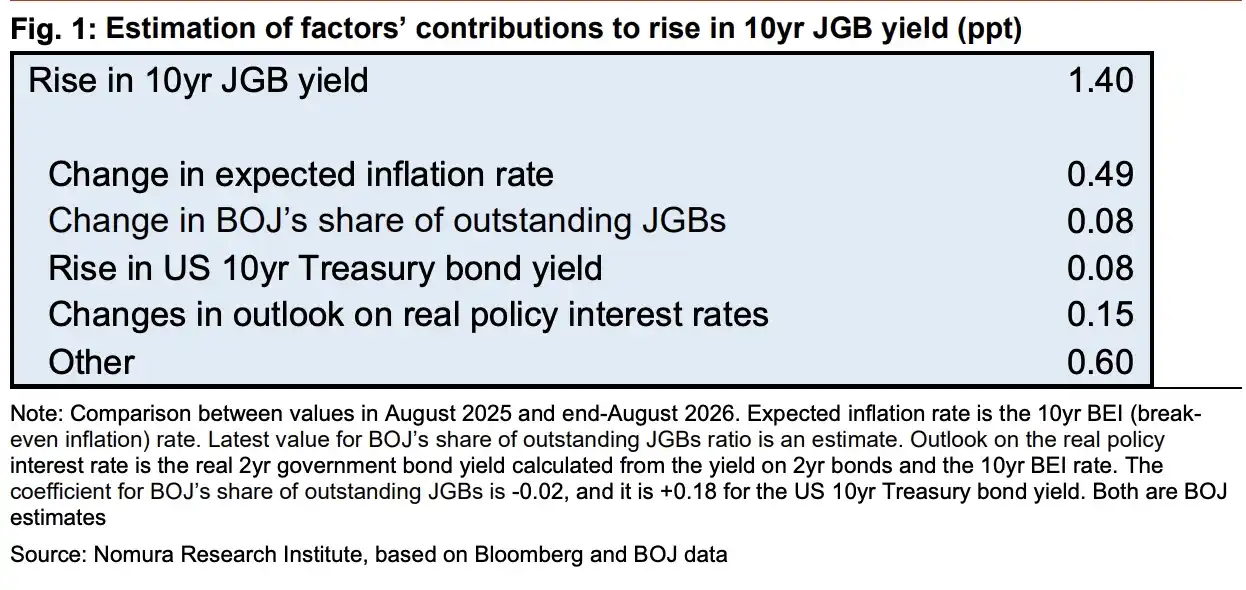
Cela signifie que, parmi tous les facteurs poussant les rendements des JGB à la hausse, la prime de risque budgétaire est le plus grand contributeur unique, dépassant de loin l'influence des anticipations d'inflation et de politique monétaire.
Takahide Kiuchi souligne qu'une hausse des taux d'intérêt à long terme n'est pas toujours une « mauvaise chose » - si elle provient d'une amélioration du potentiel de croissance économique ou d'une hausse des anticipations d'inflation, les taux d'intérêt réels ne suivent pas nécessairement, et l'impact négatif sur l'économie est limité. Mais si la hausse provient principalement d'un risque budgétaire, elle a souvent un impact négatif substantiel sur l'activité économique, et cet impact est généralement plus retardé et plus difficile à percevoir qu'une hausse des taux à court terme.
L'administration Trump s'immisce de manière inhabituelle dans la politique économique japonaise
L'administration Trump a commencé à s'immiscer de manière inhabituelle dans la politique économique japonaise. La secrétaire au Trésor américain, Bessent, lors de la récente réunion des ministres des Finances et des gouverneurs de banques centrales du G20, a clairement indiqué au ministre des Finances japonais, Tsukasa Kataoka, et au gouverneur de la Banque du Japon, Kazuo Ueda, que le Japon devait communiquer clairement sa trajectoire de soutenabilité budgétaire et son plan de relèvement des taux.
Auparavant, Bessent, après la fin de l'intervention conjointe sur le marché des changes entre le Japon et les États-Unis fin juillet, avait déjà exprimé publiquement son attente d'une hausse des taux par la Banque du Japon. Le Nomura Research Institute estime que la logique derrière cette démarche de l'administration Trump est la suivante : la dépréciation continue du yen et la baisse des prix des JGB (hausse des rendements) pourraient avoir un impact négatif sur le marché américain et même mondial, c'est pourquoi Washington cherche à intervenir plus activement dans l'orientation de la politique économique japonaise, poussant la Banque du Japon à relever ses taux et encourageant le gouvernement Kishida à adopter une position budgétaire plus restrictive.
Le rapport indique que si le gouvernement Kishida ajuste progressivement sa position de politique budgétaire expansionniste, le risque de détérioration budgétaire du Japon diminuera, et la pression à la hausse sur les rendements des JGB à 10 ans s'atténuera également.
La hausse des rendements des JGB pourrait déclencher des turbulences sur les marchés financiers mondiaux et refroidir l'engouement pour l'IA
Le Nomura Research Institute avertit que l'impact potentiel de la hausse mondiale des taux d'intérêt à long terme, dont l'épicentre est le Japon, sur l'économie et le système financier ne doit pas être sous-estimé.
Au niveau macroéconomique, la hausse des taux à long terme augmentera les charges d'intérêt des gouvernements de chaque pays, ce qui pourrait déclencher une spirale négative de « détérioration budgétaire - hausse des rendements », tout en réduisant la valeur marchande des obligations dans les portefeuilles des institutions financières, ébranlant la stabilité de leur bilan. En outre, la hausse des taux exercera également une pression sur les prix des actifs risqués tels que l'immobilier et les actions.
Les actions liées à la technologie et à l'IA méritent une attention particulière. Ce type d'actifs est particulièrement sensible à la hausse des taux. Takahide Kiuchi souligne dans le rapport que si la hausse des taux à long terme, centrée sur le Japon, se poursuit, elle pourrait déclencher un refroidissement de l'engouement pour l'IA sur les marchés boursiers. La baisse des prix des actions liées à l'IA affaiblira encore davantage la capacité des entreprises concernées à lever des fonds d'investissement à grande échelle par des financements par actions ou par dette, mettant ainsi un frein à l'expansion des investissements en actifs physiques pour l'infrastructure de l'IA.
« Cela pourrait ne pas être simplement un refroidissement progressif de l'activité économique mondiale, mais pourrait déclencher un ralentissement économique soudain », écrit le rapport. Le Nomura Research Institute estime que cela explique également en partie pourquoi l'administration Trump a choisi d'adopter une action d'intervention directe inhabituelle, exhortant le Japon à s'éloigner des trajectoires politiques qui pourraient encore affaiblir le yen et pousser les rendements à long terme à la hausse.