La vague de ventes des actions technologiques, la plus rapide et la plus importante de l'histoire, touche-t-elle à sa fin ?

marsbitPublié le 2026-07-19Dernière mise à jour le 2026-07-19

Résumé

La vente massive la plus rapide et la plus prononcée de l'histoire des actions technologiques touche-t-elle à sa fin ? En seulement 17 séances, le facteur momentum technologique (TMT MoMo) a chuté de 40 % depuis son pic, un repli record en termes de vitesse et d'amplitude. Selon Mark Wilson de Goldman Sachs, cette correction brutale, alimentée par des positions surchargées et un effet de levier concentré plutôt que par une dégradation fondamentale, est probablement "proche de sa fin", bien qu'un catalyseur de rebond immédiat fasse défaut. Le contraste est frappant avec des fondamentaux macroéconomiques et d'entreprises globalement solides : croissance du crédit aux entreprises, orientations révisées à la hausse de TSMC, inflation modérée. Cette divergence souligne que la crise est principalement structurelle. La volatilité interne du marché a atteint des extrêmes historiques, avec l'écart entre la volatilité des actions individuelles et celle des indices à un niveau record. Malgré les fortes baisses, les positions sur le momentum restent élevées, notamment chez les hedge funds, ce qui en fait un risque persistant. Wilson souligne que la rotation approche de son terme, mais que la valorisation du secteur technologique reste élevée et que le ralentissement de la croissance des bénéfices pourrait peser. La difficulté accrue de la gestion des risques, due à des corrélations atypiques entre les actifs, complète le tableau d'un marché en transition structurelle profonde.

Source : Wall Street News

Le trading sur la dynamique technologique (momentum) connaît sa rupture la plus violente de l'histoire. En seulement 17 jours de bourse, le facteur de momentum technologique (TMT MoMo) des actions américaines a chuté de 40 % depuis son pic, établissant un record historique de vitesse et d'amplitude de repli, dont l'impact s'étend des semi-conducteurs aux fonds spéculatifs en passant par le marché du crédit.

Mark Wilson, associé de Goldman Sachs et responsable de la clientèle hedge funds pour la zone EMEA, a procédé cette semaine à une analyse systématique de cette "rotation brutale", soulignant que cette vague de ventes est historiquement rare tant par sa vitesse que par son ampleur. Cependant, ses racines tiennent davantage à des facteurs non fondamentaux comme le sur-engagement et la concentration du levier, plutôt qu'à une détérioration réelle de l'économie ou des bénéfices des entreprises. Il a déclaré que le processus de dégagement du facteur momentum "touchait à sa fin", mais qu'il manquait à court terme de catalyseur pour un renversement immédiat.

Il est important de noter que cette désintégration du momentum se produit dans un contexte de fondamentaux macroéconomiques et d'entreprises globalement solides : les banques américaines ont publié des prêts aux entreprises en hausse de 17% en glissement annuel, TSMC a relevé ses prévisions de croissance de chiffre d'affaires pour 2026 à plus de 40 %, et les données sur l'inflation sont également inférieures aux attentes de manière modérée. Cet écart entre les fondamentaux et le comportement des prix du marché constitue la contradiction centrale du marché actuel.

Le facteur de momentum technologique subit les ventes les plus fortes de l'histoire, vitesse et profondeur du repli supérieures à la médiane historique

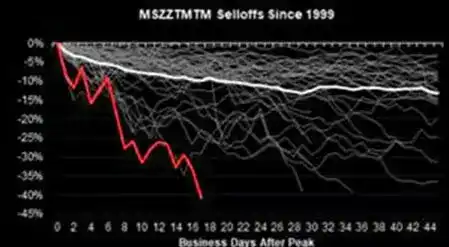
Selon les données de l'équipe Quantitative & Derivative Strategies (MS QDS) de Morgan Stanley, ce repli du facteur momentum a duré 17 jours de bourse, avec une baisse pic à creux de 28 %. En comparaison, depuis 1999, le repli médian du facteur momentum historique était de 22 %, sur une durée moyenne de 33 jours de bourse.

Cela signifie que cette baisse a dépassé les niveaux médians historiques tant en vitesse qu'en amplitude, constituant la plus importante depuis le repli de 29 % observé entre décembre 2022 et février 2023.

La situation est encore plus extrême dans le secteur technologique. Le facteur de momentum TMT (TMT MoMo) a chuté de 40 % depuis son pic. Selon les données de MS QDS, il s'agit de la vente la plus rapide et la plus profonde jamais enregistrée pour le facteur de momentum technologique.

En examinant les différents segments, l'indice coréen Kospi a reculé de 27 % par rapport à son pic, les actions américaines bénéficiaires de l'IA ont chuté de 25 %, les actions mondiales de puces mémoire ont perdu 36 %, et les semi-conducteurs européens sont en baisse de 23 %. Parmi ceux-ci, les actions de puces mémoire représentent environ deux tiers de la baisse totale, tandis que le groupe plus large des bénéficiaires de l'IA a reculé d'environ 24 % par rapport aux sommets.
Une faible volatilité en surface cache une intensité élevée, la structure des risques du marché se désintègre

La baisse des prix n'est que la manifestation superficielle de cette turbulence ; les changements dans la structure interne des risques du marché sont tout aussi remarquables.

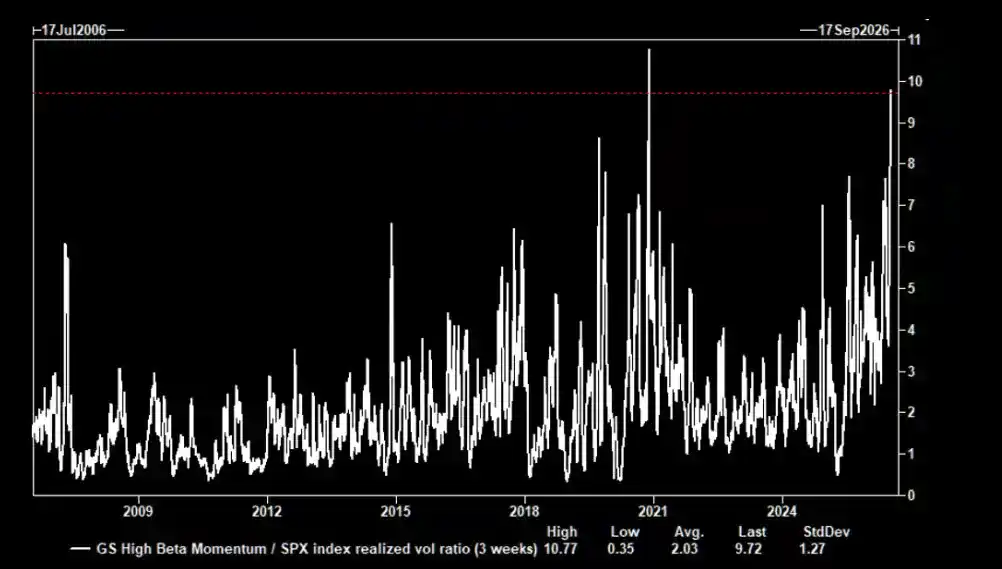
Selon les données du desk de trading de volatilité de Goldman Sachs, la volatilité du portefeuille de momentum à haute bêta de Goldman Sachs (GSPRHIMO) est actuellement environ 10 fois supérieure à celle de l'indice S&P 500. Sur les 20 dernières années, seules les perturbations liées à la pandémie de novembre 2020 présentent un ratio de volatilité aussi disproportionné.
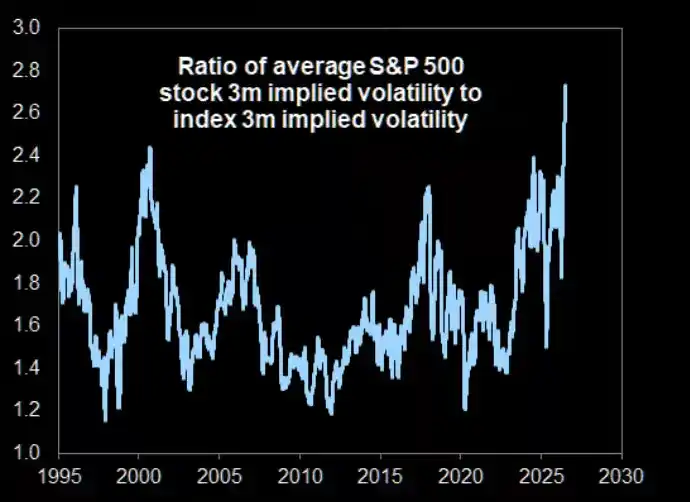
Parallèlement, l'écart entre la volatilité des titres individuels et celle des indices s'est élargi à des niveaux historiques extrêmes. Les données de Goldman Sachs montrent que la corrélation moyenne implicite sur 3 mois des composantes du S&P 500 est tombée cette semaine à 0,14, son niveau le plus bas historique, maintenant la volatilité de l'indice S&P 500 à un niveau bas, tandis que la volatilité implicite moyenne des titres individuels atteint 40%, soit 2,8 fois celle de l'indice, établissant également un record historique.
Les positions restent encombrées, les risques ne sont pas encore assainis

Malgré le repli historique récent du facteur momentum, l'exposition nette des hedge funds à celui-ci reste élevée sur une perspective de long terme. Les données de JPMorgan montrent que la combinaison actuelle des niveaux de position et de l'amplitude du repli continue de faire du facteur momentum l'un des risques centraux les plus préoccupants du marché.

Parallèlement, le facteur de momentum à haute bêta de Goldman Sachs a chuté de 33 % depuis les sommets de juin, réduisant sa hausse depuis le début de l'année de 60 % à seulement 12 %, ce que Mark Wilson a également souligné.

Il cite comme preuve les signes de déléverage sur le marché coréen : selon des rapports, cette semaine, environ un compte sur marge sur trente parmi les adultes coréens a été liquidé de force, montrant que le processus de déléverage est déjà bien engagé.

Les fondamentaux sont sains, le risque réside dans les positions et la structure

La particularité de cette désintégration du momentum est qu'elle se produit dans un contexte de données macroéconomiques et de fondamentaux d'entreprises généralement favorables.

Mark Wilson souligne que les résultats des banques américaines cette semaine offrent une "lecture clairement positive" de la situation économique : les prêts aux entreprises ont augmenté de 17% en glissement annuel, un record historique, couvrant tous les secteurs de l'économie ; les dépenses de consommation américaines suivies affichent une croissance à un rythme moyen à élevé, avec une hausse de 6% des dépenses par carte de crédit ; les lignes d'activité liées à la banque d'investissement combinées ont progressé de plus de 40% ; le rendement sur capitaux propres tangibles des grandes banques atteint 19%, un plus haut depuis la crise financière.

Au niveau des dépenses d'investissement technologiques, TSMC a relevé ses prévisions de croissance de chiffre d'affaires pour 2026 à plus de 40 % (sur une base de revenus supérieure à 150 milliards de dollars), tandis que les résultats d'ASML ont suscité des attentes de révisions à la hausse de 15 % à 30 % de son bénéfice par action sur les un à trois prochaines années.

Cependant, les actions des deux sociétés ont toutes deux baissé après la publication de leurs résultats, présentant un schéma typique de "bonnes nouvelles déjà intégrées". En revanche, IBM a vu son action enregistrer sa plus forte chute en une journée depuis plus de 20 ans en raison de retards sur de gros contrats et de performances inférieures aux attentes dans le conseil.

Mark Wilson insiste sur le fait que cette vague de ventes est "difficile à expliquer par un signal fondamental clair" et reflète davantage des facteurs structurels comme les positions, le levier, l'encombrement et la concentration.

La rotation touche à sa fin, mais les catalyseurs d'inversion restent à apparaître

Mark Wilson a déclaré qu'il penchait pour l'idée que le processus de dégagement du facteur momentum touchait à sa fin, mais notait simultanément l'absence de catalyseur estival susceptible de provoquer immédiatement un renversement du marché.

Il suggère également qu'avec l'amélioration de l'efficacité et des capacités de déploiement commercial, de nouvelles directions de leadership du marché émergeront progressivement, et l'ampleur du marché s'élargira en conséquence – l'indice Dow Jones Transportation qui a de nouveau franchi un sommet cette semaine en est un exemple.

Cependant, il met également en garde en disant que la dérivée seconde de la croissance des bénéfices (c'est-à-dire le ralentissement de la croissance) deviendra de plus en plus importante après que le marché aura digéré les résultats du deuxième trimestre et entrera dans l'été, tandis que divers indicateurs d'évaluation montrent que les valorisations du secteur technologique restent élevées.

De plus, des ruptures anormales de corrélation apparaissent au sein des classes d'actifs traditionnelles et à l'intérieur même des actifs. Par exemple, la corrélation sur 3 mois entre l'or et le pétrole brut est tombée à des niveaux extrêmes de négativité sur 35 ans d'histoire, ce qui accroît encore la difficulté de la gestion des risques et de la construction de portefeuilles.

Questions liées

QQuelle est la principale conclusion de Mark Wilson concernant le processus de liquidation des actions technologiques à momentum ?

AMark Wilson estime que le processus de liquidation du facteur momentum est 'proche de sa fin', mais qu'il manque des catalyseurs immédiats pour un renversement du marché à court terme.

QSelon l'article, quelle est la particularité de cette correction du momentum technologique par rapport aux données fondamentales ?

ACette dégradation du momentum se produit dans un contexte où les fondamentaux macroéconomiques et des entreprises sont globalement robustes, ce qui constitue la contradiction centrale du marché actuel.

QQuelles données illustrent l'intensité et la rapidité historiques de la vente dans le secteur technologique (TMT MoMo) ?

ALe facteur de momentum TMT (TMT MoMo) a chuté de 40% depuis son pic, ce qui représente, selon les données de Morgan Stanley, la vente la plus rapide et la plus profonde jamais enregistrée pour ce facteur.

QQuel indicateur de risque interne du marché a atteint un niveau extrême selon les données de Goldman Sachs ?

AL'écart entre la volatilité implicite moyenne des actions individuelles (environ 40%) et la volatilité de l'indice S&P 500 a atteint un ratio record de 2,8, signe d'une dislocation extrême de la structure de risque.

QPourquoi les positions sur le facteur momentum sont-elles toujours considérées comme un risque central malgré la forte correction ?

AMalgré le repli important, l'exposition nette des fonds spéculatifs au facteur momentum reste élevée sur une perspective à long terme. La combinaison de ce niveau de positionnement et de l'ampleur de la correction en fait toujours l'un des risques centraux les plus préoccupants pour le marché.

Lectures associées

Claude lui-même forme des équipes pour traquer les bugs ! 66 découverts dans 116 000 lignes de code, un agent seul n'en a trouvé que 27 au maximum.

Selon des tests récemment publiés par Anthropic, Claude, en tant qu'agent unique, a trouvé au maximum 27 bugs sur 70 préalablement dissimulés dans 116 000 lignes de code. Cependant, lorsqu'il organise lui-même une équipe d'agents multiples via des flux de travail dynamiques (Managed Agents), il en identifie systématiquement 66, soit plus de 90%, et ce à trois reprises. Cette amélioration significative est rendue possible par deux nouvelles fonctionnalités en test public. D'une part, "Claude Managed Agents" permet à un agent principal de concevoir un programme de répartition des tâches, de coordonner plusieurs agents spécialisés pour travailler en parallèle ou en séquence, puis de synthétiser les résultats. Un exemple illustré est l'analyse de 300 contrats pour y détecter des clauses spécifiques. D'autre part, "Claude Code Projects" élargit son accès et permet aux utilisateurs de soumettre des demandes continues dans un projet. Claude se charge alors de décomposer les tâches, de les attribuer à différents fils d'exécution (threads) et de gérer la progression, tout en conservant une mémoire du projet. Ces avancées déplacent le rôle de l'utilisateur : au lieu de micro-gérer plusieurs conversations, il définit les objectifs, le budget et les critères, tandis que Claude assume l'organisation, l'exécution et la coordination. Les considérations pratiques incluent les coûts (frais d'exécution horaires et consommation de tokens pour Managed Agents, utilisation du forfait pour Projects) et la nécessité de concevoir des flux de travail incluant des étapes de vérification croisée pour garantir l'exhaustivité et la qualité des résultats.

marsbitIl y a 1 h

Claude lui-même forme des équipes pour traquer les bugs ! 66 découverts dans 116 000 lignes de code, un agent seul n'en a trouvé que 27 au maximum.

marsbitIl y a 1 h

Le blog de Terence Tao fait la une des tendances ! 250 000 doctorants en mathématiques au bord du gouffre, exigeant de ralentir l'IA

Le célèbre mathématicien et médaillé Fields Terence Tao a récemment déclenché un débat intense dans la communauté académique en appelant à un ralentissement du développement de l'IA, qu'il qualifie de « dynamique non linéaire extrême ». Cet avertissement survient paradoxalement après son propre projet de promotion de modèles mathématiques open source pour l'IA. Le débat, centré sur l'avenir des mathématiques, a été amplifié par un article invité de Grant Sanderson (3Blue1Brown) sur le blog de Tao. Sanderson y argue que la génération automatisée de preuves par l'IA mine la valeur traditionnelle de la « preuve » comme indicateur de progrès mathématique. Le vrai but des mathématiciens, selon lui, est d'**accroître la compréhension humaine**. Face à l'IA qui produit des preuves opaques et sans intuition, Sanderson propose de valoriser la **« motivation explicative »** – l'art d'expliquer le *pourquoi* et le *comment* derrière un théorème, et non juste d'en établir la véracité. Il suggère des réformes concrètes : réorienter les soutenances de thèse vers l'explication, créer une liste de « problèmes explicatifs ouverts » (comme la classification des groupes finis simples), et revaloriser la pédagogie dans l'évaluation académique. Les réactions sont vives. Certains physiciens saluent ironiquement ce « retour » des mathématiciens vers la priorité à la compréhension. D'autres s'inquiètent de pénaliser les génies peu enclins à la pédagogie ou du futur pouvoir explicatif de l'IA. Terence Tao répond que les systèmes de récompense académique ont historiquement façonné les styles de travail, et qu'un meilleur équilibre serait bénéfique. Au final, la crise présentée par l'IA pourrait être une opportunité de transformation culturelle. En se libérant du labeur fastidieux de la preuve, les mathématiciens humains pourraient se concentrer sur leur rôle essentiel : architectes de la compréhension, tissant des liens et rendant accessible la profonde beauté des idées. La « Renaissance » des mathématiques, centrée sur l'esprit humain, pourrait bien commencer.

marsbitIl y a 3 h

Le blog de Terence Tao fait la une des tendances ! 250 000 doctorants en mathématiques au bord du gouffre, exigeant de ralentir l'IA

marsbitIl y a 3 h

Semaine à suivre|Les données du CPI arrivent ; Kalshi va mettre fin à son programme d'incitation à la liquidité (12.10-18.10)

**Prévisions clés pour la semaine du 12 au 18 octobre :** **Données économiques :** Point d'attention majeur, les données américaines sur l'IPC (Indice des Prix à la Consommation) du mois de septembre seront publiées le **14 octobre**. Par ailleurs, la présidente de la Fed, Loretta Warsh, interviendra le **16 octobre** lors de l'assemblée annuelle du FMI à Bangkok, dernière prise de parole notable avant la période de silence précédant la réunion de politique monétaire fin octobre. **Évolutions sur les marchés :** L'entreprise de prédiction Kalshi prévoit de mettre fin à son programme d'incitation à la liquidité dès le **13 octobre**. Plusieurs événements notables sont prévus : Evernorth, une société soutenue par Ripple, fera son entrée en bourse au Nasdaq sous le code **XRPN à partir du 12 octobre**. De son côté, Anthropic rencontrerait des investisseurs potentiels le **14 octobre** en vue d'une introduction en bourse (IPO) potentielle dès novembre. Le FNB Dogecoin (BWOW) de Bitwise sera quant à lui liquidé, son dernier jour de négociation étant fixé au **14 octobre**. **Dates limites techniques et réglementaires :** Plusieurs échéances importantes tombent cette semaine. Les déclarations d'impôts reportées pour l'année fiscale 2025 aux États-Unis doivent être finalisées avant le **15 octobre**. Les utilisateurs du portefeuille Ronin Waypoint doivent migrer leurs actifs avant le **16 octobre** pour éviter toute perte. Les détenteurs éligibles aux jetons S de Sonic Labs doivent les réclamer avant le **15 octobre**, sous peine de destruction des fonds non réclamés. **Autres annonces :** OpenAI retirera le modèle GPT-5.5 de ses services à partir du **14 octobre**. La plateforme Upbit cessera de supporter le trading du Ravencoin (RVN) à compter du **12 octobre**. Plusieurs projets blockchain, comme Unichain, prévoient des migrations de réseau (testnet le 13 octobre). La conférence annuelle Frontiers de Paradigm se tiendra du 12 au 14 octobre à San Francisco.

marsbitIl y a 4 h

Semaine à suivre|Les données du CPI arrivent ; Kalshi va mettre fin à son programme d'incitation à la liquidité (12.10-18.10)

marsbitIl y a 4 h

Le jeu des "critères numériques" derrière la valorisation de milliers de milliards : les revenus d'OpenAI et d'Anthropic ne peuvent être directement comparés

L'écart méthodologique entre les revenus annuels d'OpenAI et d'Anthropic crée une confusion pour les investisseurs. Anthropic déclare un chiffre d'affaires annuel de 650 milliards de dollars en incluant la totalité des ventes générées via des partenaires comme Amazon. En revanche, OpenAI, qui prévoit d'atteindre 700 milliards de dollars d'ici fin 2024, ne comptabilise que sa part nette des revenus provenant de collaborations, comme celle avec Microsoft. Cette différence de traitement rend toute comparaison directe impossible et trompeuse. L'indicateur du chiffre d'affaires annualisé (ARR), souvent utilisé par les startups de l'IA pour justifier leurs valorisations, est lui-même sujet à caution. Il s'agit d'une projection et non d'un revenu réellement comptabilisé. Par exemple, les revenus réels d'OpenAI pour 2026 sont estimés à environ 350 milliards de dollars, soit la moitié de son ARR projeté fin 2024. Un écart similaire existe chez Anthropic. Ce manque de transparence et de normalisation financière, alors que ces sociétés sont au cœur de la bulle d'enthousiasme pour l'IA, crée une incertitude qui se répercute sur les marchés boursiers plus larges. Les experts soulignent que le débat sur les méthodes comptables occulte la question fondamentale : ces entreprises pourront-elles générer suffisamment de revenus réels pour justifier leurs valorisations astronomiques, dépassant le trillion de dollars, et couvrir leurs dépenses massives ? Une clarification est attendue avec les éventuelles introductions en bourse, qui imposeront la publication d'états financiers standardisés.

marsbitIl y a 6 h

Le jeu des "critères numériques" derrière la valorisation de milliers de milliards : les revenus d'OpenAI et d'Anthropic ne peuvent être directement comparés

marsbitIl y a 6 h

Trading

Spot
活动图片