Auteur : shaunda devens
Compilation : Blockchain Vulgarisée
Déclaration : Cet article est un contenu republié. Les lecteurs peuvent obtenir plus d'informations via le lien original. Si l'auteur a des objections quant à la forme de republication, veuillez nous contacter et nous procéderons aux modifications demandées par l'auteur. La republication est uniquement à des fins de partage d'informations, ne constitue aucun conseil d'investissement et ne représente pas le point de vue ou la position de Wu Shuo.
Article complet :
Hyperliquid continue de bloquer géographiquement (geoblocked) le marché américain car son infrastructure sans permission sur la chaîne entre en conflit avec les lois américaines sur la structure du marché – qui limitent strictement le trading de produits dérivés aux plateformes de trading, chambres de compensation et courtiers enregistrés. Le Centre de Politique Hyperliquid (Hyperliquid Policy Center) a exhorté la CFTC (Commodity Futures Trading Commission) et la SEC (Securities and Exchange Commission) à moderniser ces cadres réglementaires, soutenant que les entités réglementées devraient être autorisées à construire des produits sur HyperCore via des sièges de constructeurs (builders) et de déployeurs (deployers), à condition qu'elles assument les obligations de conformité correspondantes. Aujourd'hui, avec la déclaration de Trump qui le confirme, l'implantation locale (onshoring) de Hyperliquid via un DEX HIP-3 avec permissions devient la voie la plus probable.
I. Détails clés
Au cours de la dernière année, une grande partie de notre travail sur Hyperliquid a consisté à redéfinir son positionnement de « plateforme de trading de contrats perpétuels décentralisée » vers celui d'« infrastructure de marché moderne » : une plateforme d'instruments financiers accessibles globalement et composables, couvrant les contrats perpétuels, le trading au comptant et les marchés de prédiction.
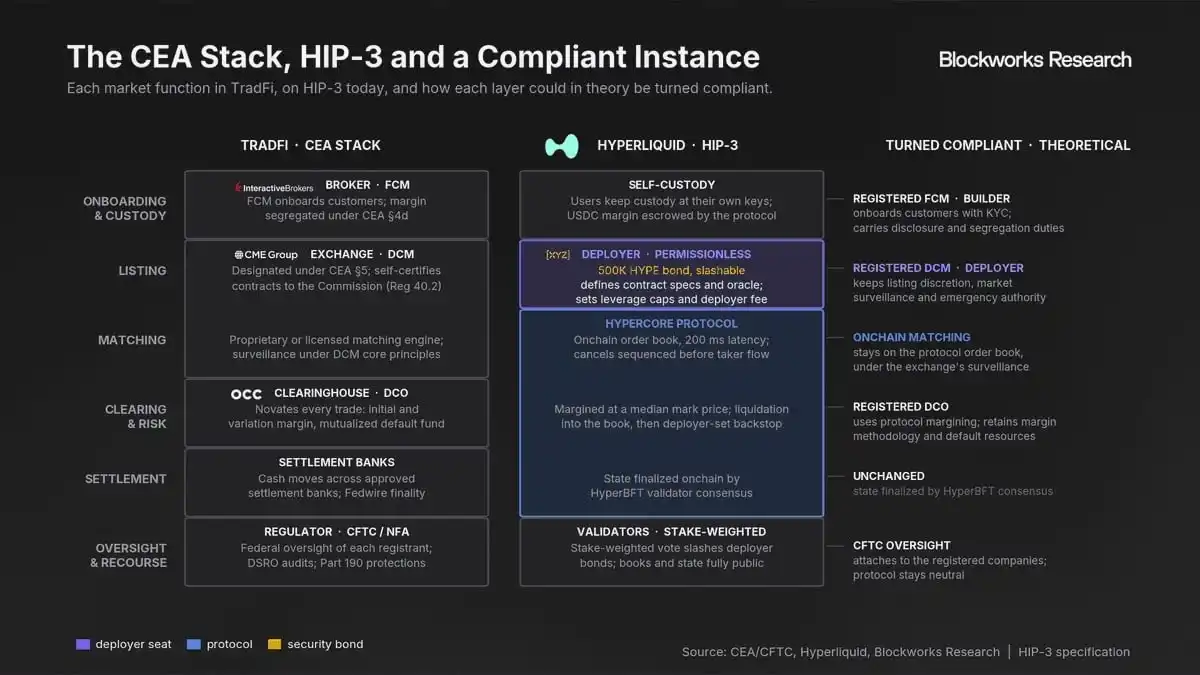
Contrairement aux plateformes cryptographiques monolithiques et propriétaires comme Coinbase et BN (qui gèrent l'onboarding des utilisateurs, la garde et l'exécution des trades de bout en bout), la couche d'infrastructure de Hyperliquid s'apparente davantage à la séparation des responsabilités entre entités dans la finance traditionnelle (TradFi) : la bourse de dérivés (DCM) est responsable de la cotation des contrats et de l'appariement des ordres, la chambre de compensation (DCO) est responsable de la fourniture de la marge et de la garantie du règlement, et le courtier en produits dérivés (FCM) est responsable de l'onboarding des clients et de l'acheminement des flux de trading.
De même, la pile technologique modulaire de Hyperliquid reflète exactement la même séparation des responsabilités. HyperCore (couche d'appariement et de compensation) exécute l'appariement, le calcul des marges et le règlement en tant que logique de protocole de base, marquant les positions au marché en fonction d'oracles de validateurs, et exécutant les liquidations via un mécanisme déterministe en cascade. Les déployeurs (Deployers) doivent mettre en garantie (slashable) 500 000 HYPE, sont responsables de la mise en ligne des tokens, de la définition des spécifications des contrats, des limites de levier et de la configuration des oracles, et conservent jusqu'à 50 % des frais générés par leur marché. Les constructeurs (Builders) jouent le rôle de courtiers, sont responsables de l'onboarding des utilisateurs et du routage des flux de trading vers HyperCore, en échange d'une part des frais de transaction.
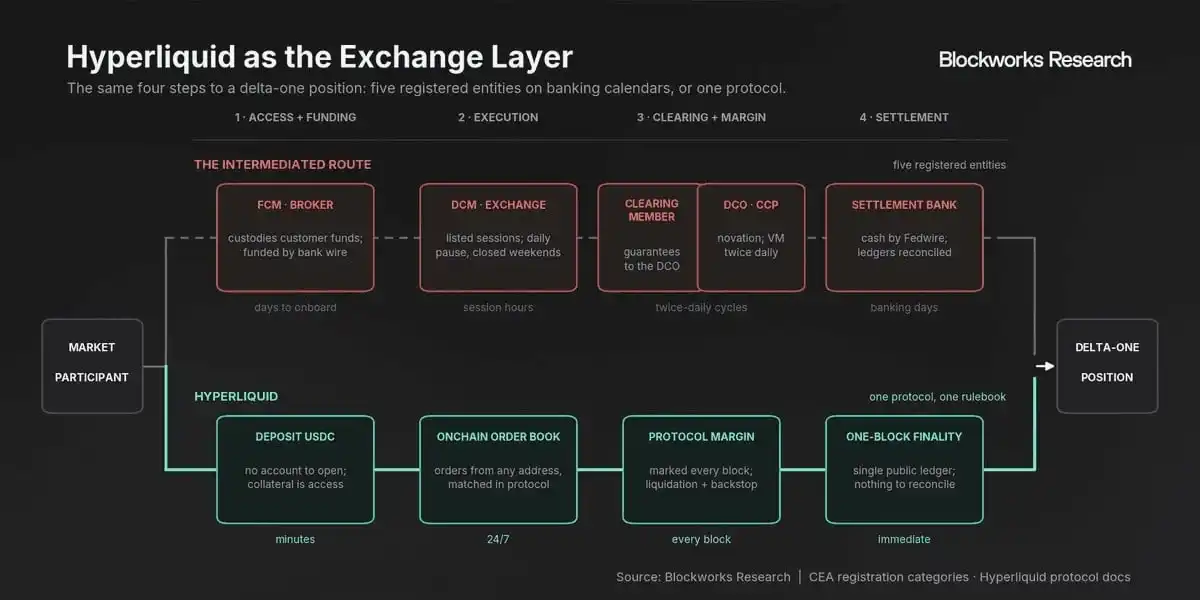
Cependant, Hyperliquid a restructuré ces couches sur la chaîne et les applique par l'exécution du code : l'accès et la création de marchés sont tous deux sans permission, les actifs sont entièrement en self-custody par les utilisateurs, d'autres applications peuvent être construites par-dessus, et tous les actifs sont négociables 24h/24 et 7j/7 sur une plateforme mondiale unique, éliminant les fragmentations géographiques et juridiques de la finance traditionnelle.
II. Le dilemme réglementaire de Hyperliquid
Dans ce contexte, le plus grand défi de Hyperliquid est réglementaire : les lois américaines sur la structure du marché sont conçues pour l'architecture traditionnelle, et chacun des rôles légaux d'enregistrement est en conflit structurel avec la conception sous-jacente de Hyperliquid. Par exemple :
• Un marché de contrats désigné (DCM) doit respecter 23 principes fondamentaux en vertu de l'article 5(d) du Commodity Exchange Act (CEA), y compris la surveillance du marché et l'identification des clients. Sur HyperCore, n'importe qui avec un portefeuille peut y accéder.
• Un organisme de compensation de produits dérivés (DCO) doit calculer les marges via des modèles approuvés avec un niveau de confiance de 99 % par le conseil d'administration et effectuer les règlements par le biais de banques de règlement approuvées (17 CFR §§39.13–39.14). HyperCore s'appuie sur la logique du protocole pour calculer les marges et effectue le règlement au niveau du consensus.
• Un courtier en produits dérivés (FCM) doit séparer les fonds des clients en vertu de l'article 4d du CEA. Les utilisateurs de Hyperliquid sont en self-custody, ce qui est radicalement différent du modèle de FCM dépositaire.
Ce sont ces exigences strictes qui ont contraint même des plateformes comme Coinbase, qui mettent en œuvre un KYC centralisé, à s'enregistrer en tant que FCM et à acquérir des sociétés DCM existantes pour leurs opérations américaines. Hyperliquid ne peut pas reproduire ce modèle, car acquérir un DCM et se plier à la réglementation existante trahirait son objectif de « réinventer l'infrastructure sous-jacente » ; ainsi, il a choisi de se géo-bloquer lui-même, se retirant du plus grand marché de capitaux du monde.
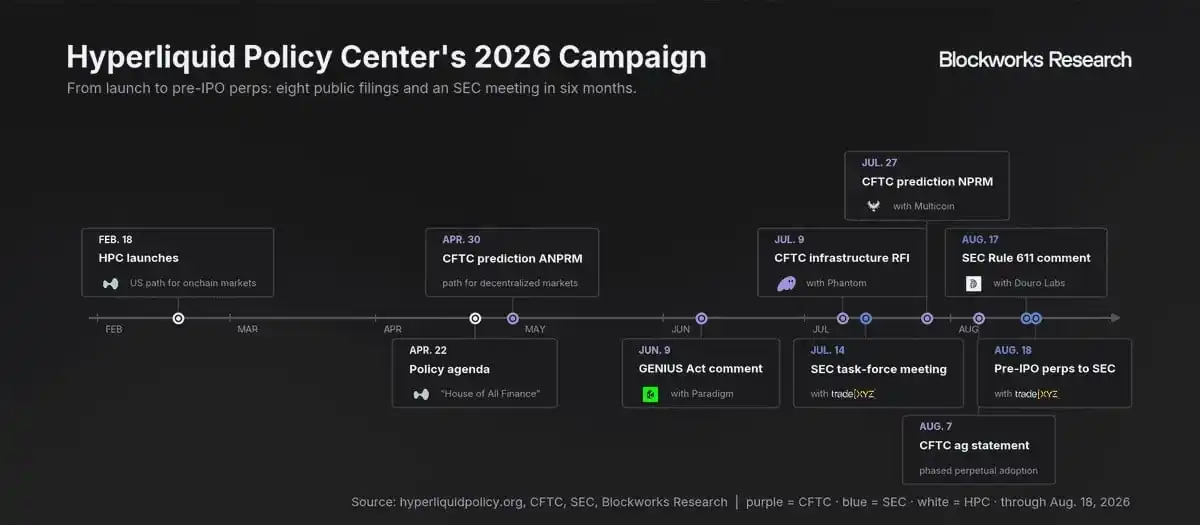
Cependant, l'objectif de Hyperliquid n'est pas de rester définitivement sur des marchés offshore : en février 2026, il a annoncé la création du Hyperliquid Policy Center (HPC) et y a alloué 1 million de HYPE (environ 72,5 millions de dollars au prix actuel), avec pour mission d'intégrer cette nouvelle structure de marché dans le système juridique américain.
En juillet, le HPC et Phantom ont conjointement demandé à la CFTC de confirmer que la publication de logiciels on-chain en elle-même ne déclenchait pas d'exigences d'enregistrement, permettant ainsi aux institutions déjà titulaires de licences d'exécuter l'appariement, le règlement et le calcul des marges sur une infrastructure on-chain, et d'établir des exemptions permettant aux portefeuilles non-custodians de router les utilisateurs vers des produits dérivés réglementés. En août, le HPC et TradeXYZ ont apporté la même logique à la SEC, proposant un cadre réglementaire pour les contrats perpétuels Pre-IPO (comme SpaceX et Cerebras, déjà tradés sur Hyperliquid, qui sont des candidats à la cotation), accompagné de règles de divulgation et d'éligibilité nécessaires pour les ouvrir aux investisseurs américains. Les premiers signes indiquent que cette stratégie fonctionne et que les régulateurs américains sont ouverts, le signe le plus visible étant l'annonce par Trump que le président Selig prévoyait de faciliter l'implantation locale de Hyperliquid.
La stratégie du HPC ne consiste pas à demander l'ouverture directe de Hyperliquid aux investisseurs américains sans KYC, mais plutôt à plaider pour qu'il soit considéré comme une infrastructure neutre : si des entreprises américaines peuvent l'utiliser tout en remplissant leurs obligations réglementaires en vertu des lois existantes, alors il devrait être une option disponible aux côtés des DCM traditionnels. Par exemple, un courtier pourrait router les flux de ses clients vers HyperCore tant qu'il remplit ses obligations de KYC ; ou un déployeur pourrait assumer le rôle de plateforme de trading enregistrée, conservant le pouvoir discrétionnaire de lister, de surveiller le marché et d'exercer des pouvoirs d'urgence.
III. L'instanciation de conformité de Hyperliquid
Alors que le lobbying politique se poursuit à Washington, Hyperliquid Labs a déjà déployé des mises à jour sur le testnet, permettant théoriquement cet accès conforme. L'exemple le plus marquant est celui des déployeurs HIP-3 avec gestion des permissions : contrairement aux marchés natifs de Hyperliquid et aux déploiements HIP-3 existants qui sont complètement ouverts, ces nouveaux déploiements sont uniquement accessibles à une liste blanche d'utilisateurs. Ce type de déploiement offre une voie claire pour qu'une entité réglementée liste des marchés, effectue le KYC et ajoute des utilisateurs conformes à une liste blanche de trading.
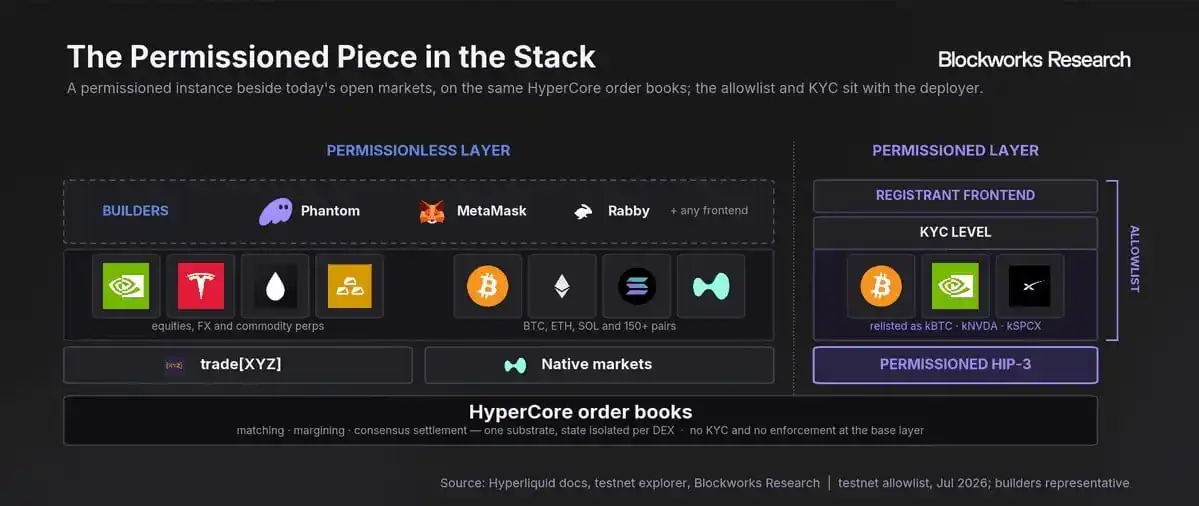
Ces instances de conformité se présenteront comme des carnet d'ordres fragmentés, car tous les marchés (par exemple, BTC et les marchés RWA) devront être répertoriés. Cependant, des teneurs de marché (market makers) en liste blanche construiront des ponts de liquidité entre les deux carnets d'ordres, éliminant ainsi la fragmentation de la liquidité, permettant au nouveau déploiement d'hériter de la liquidité profonde de Hyperliquid tout en ayant son propre carnet d'ordres distinct. Ce modèle de carnet d'ordres séparé a des précédents (comme BN US dans ses débuts ou le déploiement actuel de Lighter sur Robinhood Chain), mais la différence est que, puisque les deux marchés sur Hyperliquid fonctionnent sur la même L1, partageant les collatéraux et les marges, sans avoir besoin de ponts inter-chaînes ou inter-plateformes, la liquidité peut circuler de manière transparente entre les carnets d'ordres au lieu d'être isolée.
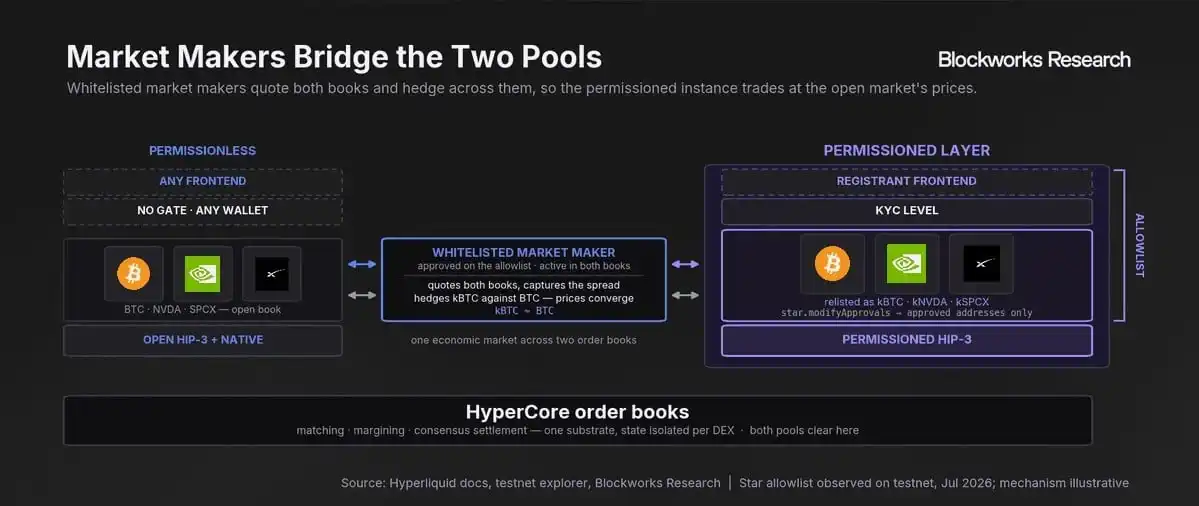
Ces plateformes de trading incluront également d'autres paramètres, comme l'autorisation d'opération « PA » dans la charge utile (payload), qui permet au DEX d'exécuter directement des opérations sur les comptes utilisateurs : soumettre des ordres de réduction uniquement (reduce-only), annuler des ordres et transférer des USDC au sein du DEX, ce qui est très similaire au pouvoir de clôture forcée (close-out authority) qu'un FCM détient sur les comptes clients. Ces éléments constituent ensemble la voie d'évolution future : les courtiers et institutions américains disposent désormais des outils pour construire des produits Hyperliquid conformes sur HyperCore. Ce choix est complémentaire et additionnel – les marchés natifs de Hyperliquid restent sans permission, son positionnement en tant qu'infrastructure neutre reste inchangé.
IV. Point de vue de la recherche
Les récentes actions de Hyperliquid à Washington indiquent que pénétrer le marché américain local d'une manière conforme est actuellement une priorité absolue ; cependant, il est également clair que fonctionner directement via son interface frontale native sans KYC n'est pas conforme en vertu de la loi américaine actuelle. Nous pensons que les efforts du HPC indiquent une voie pour permettre un accès conforme avec KYC : permettre l'utilisation de la couche sous-jacente de Hyperliquid à condition que les entreprises fournissant l'accès se conforment pleinement à la réglementation. Alors que les outils d'autonomisation sont déployés sur le testnet (déployeurs HIP-3 avec permissions, contrôle de compte PA), nous prévoyons que cette mise en œuvre fournira aux investisseurs américains une voie conforme pour participer aux marchés de Hyperliquid, tout en préservant la nature du protocole en tant qu'infrastructure neutre.