Auteur : Glassnode
Compilation : Jiahuan, ChainCatcher
Résumé
Le Bitcoin est revenu au bord d'une zone de résistance. Les données de coût de détention, les cartes de liquidation et la ligne d'équilibre des institutions désignent toutes cette résistance au même niveau. Cependant, alors que le prix s'approche de cette zone, la pression de vente est à son plus bas niveau de l'année. Les données d'inflation réelle actuelles sont à un plus bas sur deux ans, tandis que les rendements sont à des sommets du cycle. D'un point de vue macroéconomique, les arguments en faveur d'une absence de hausse des taux sont nettement plus nombreux que ceux pour une hausse.
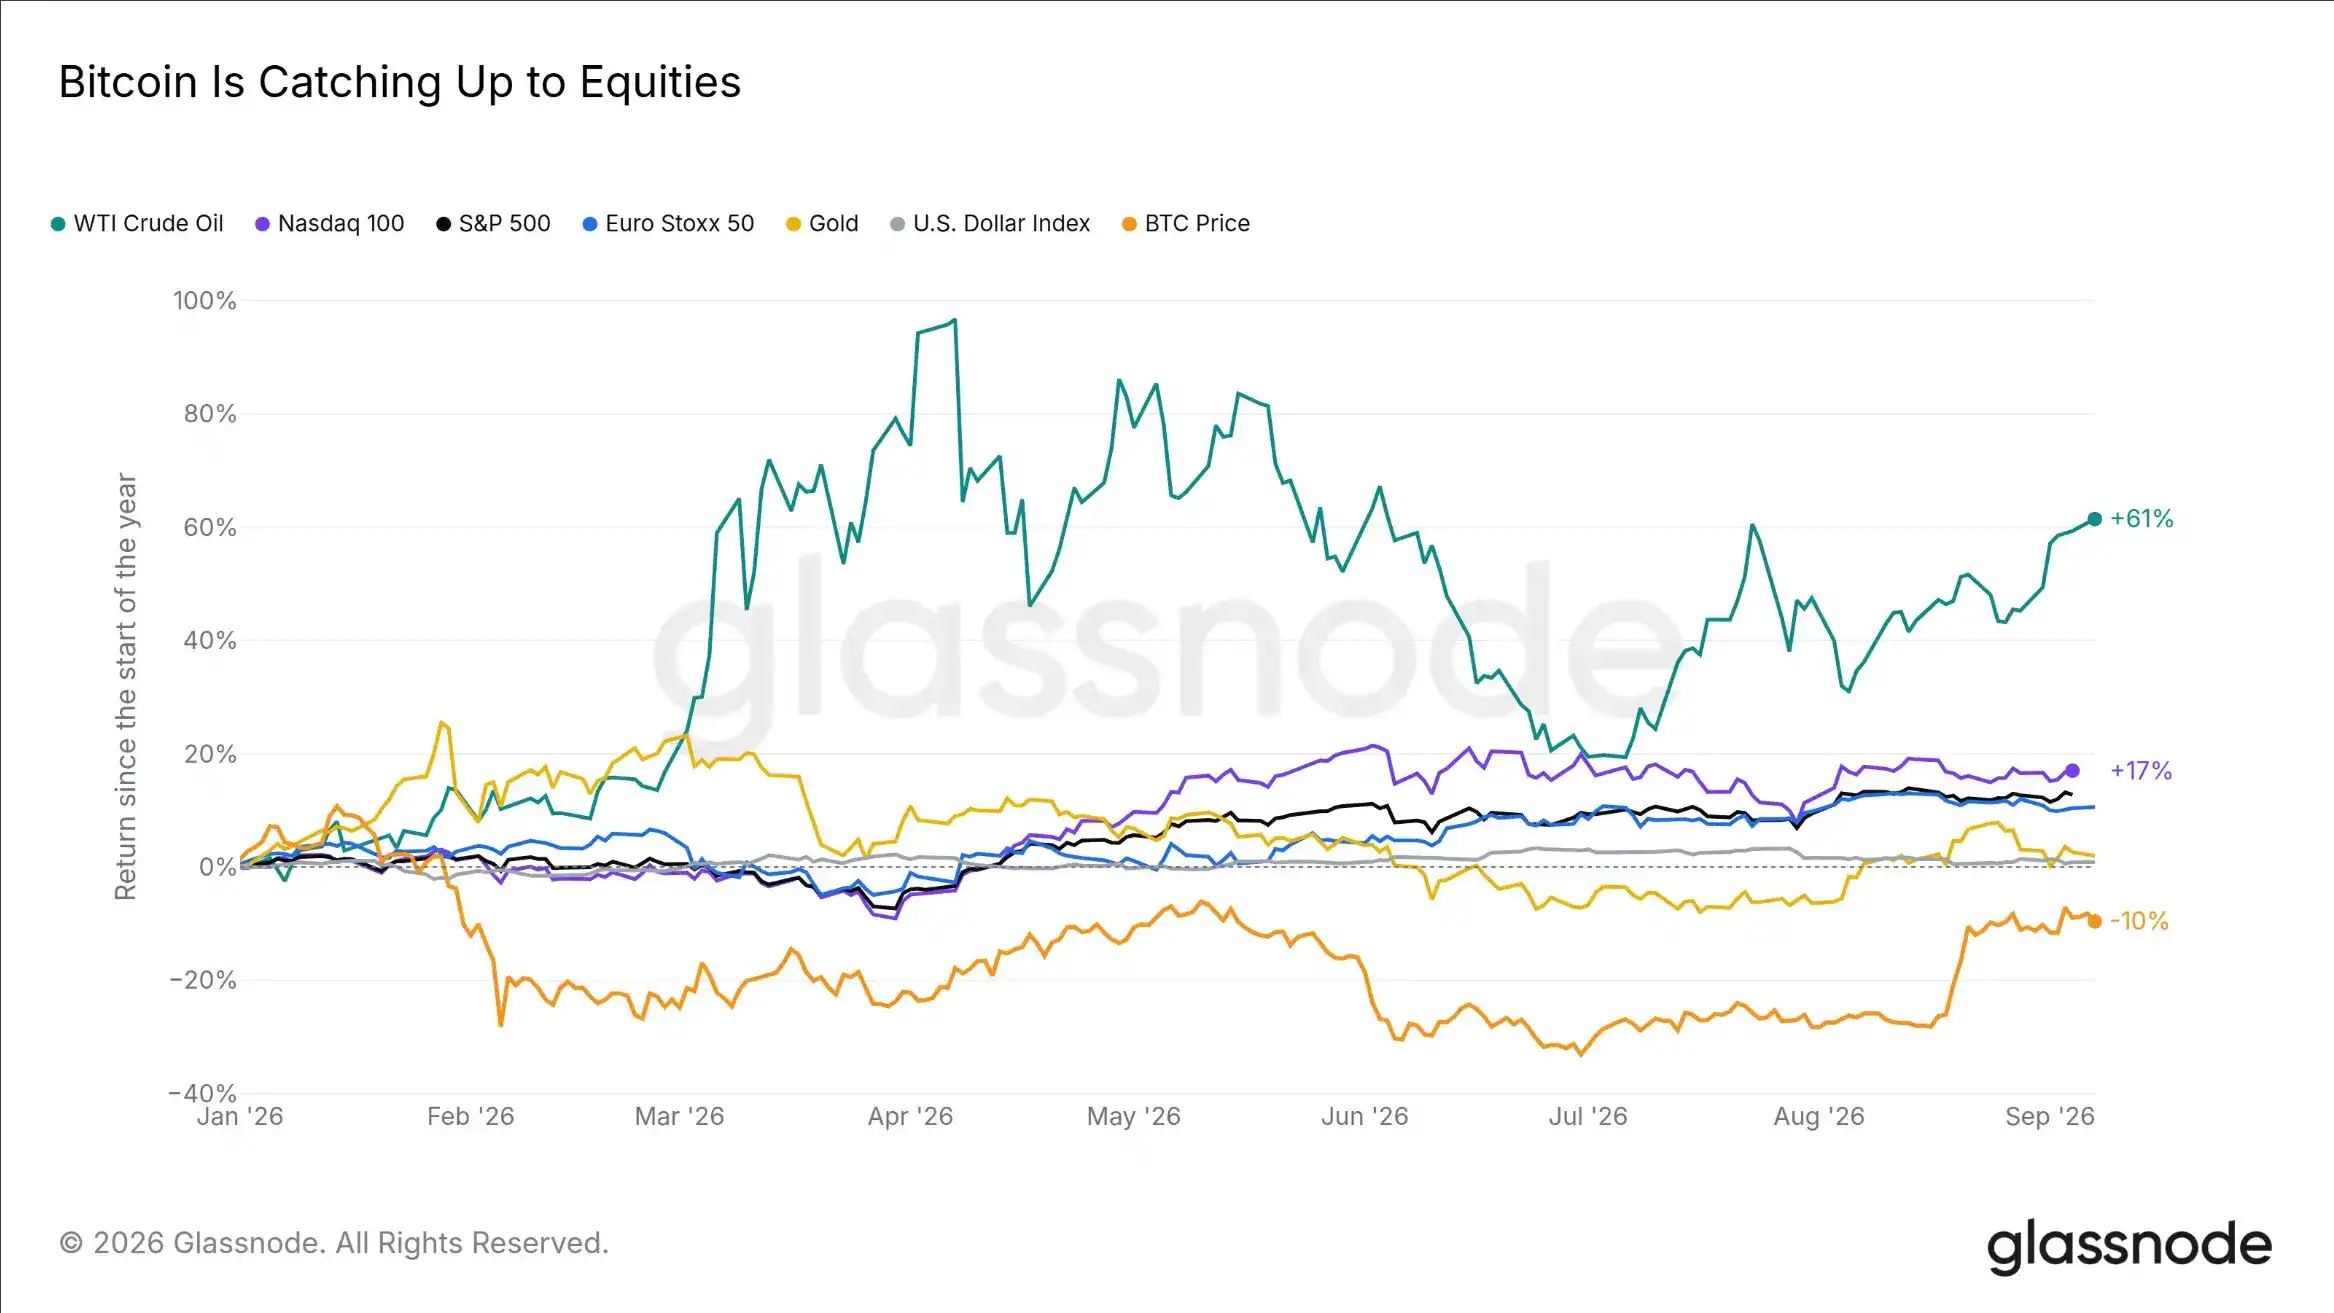
- Le Bitcoin a augmenté de 23% au cours des 21 derniers jours de négociation, tandis que les marchés boursiers sont restés globalement plats, mais il reste en baisse de 10% depuis le début de l'année.
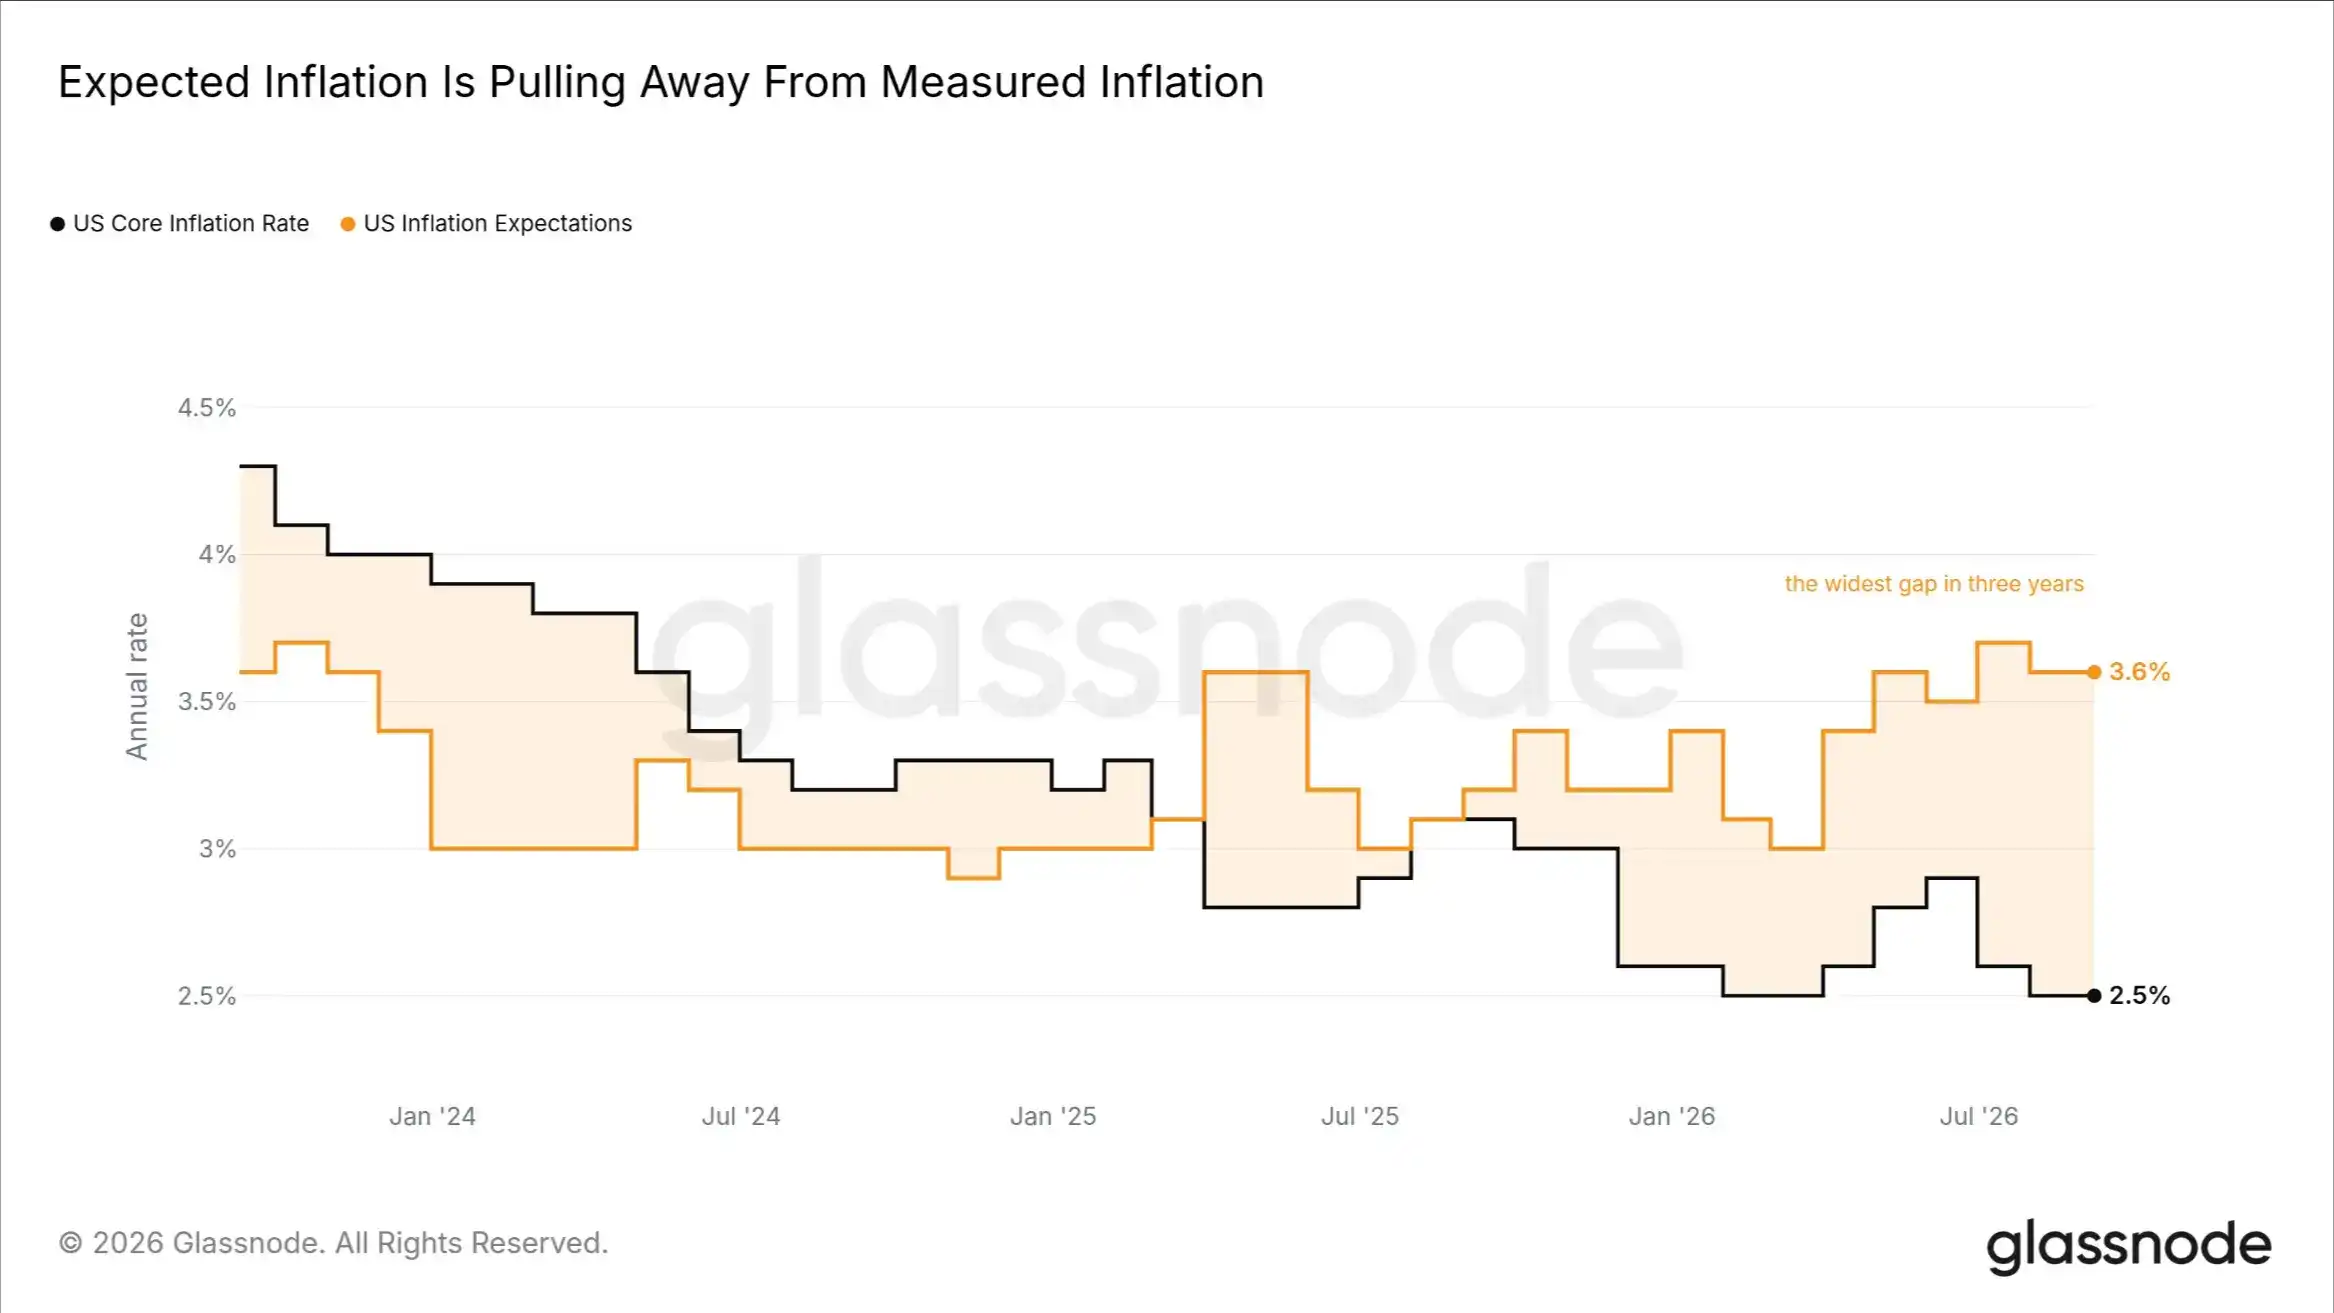
- Le taux d'inflation sous-jacent est tombé à 2,5%, son plus bas niveau en deux ans, tandis que les anticipations d'inflation restent à 3,6%, l'écart entre les deux étant le plus élevé en trois ans.
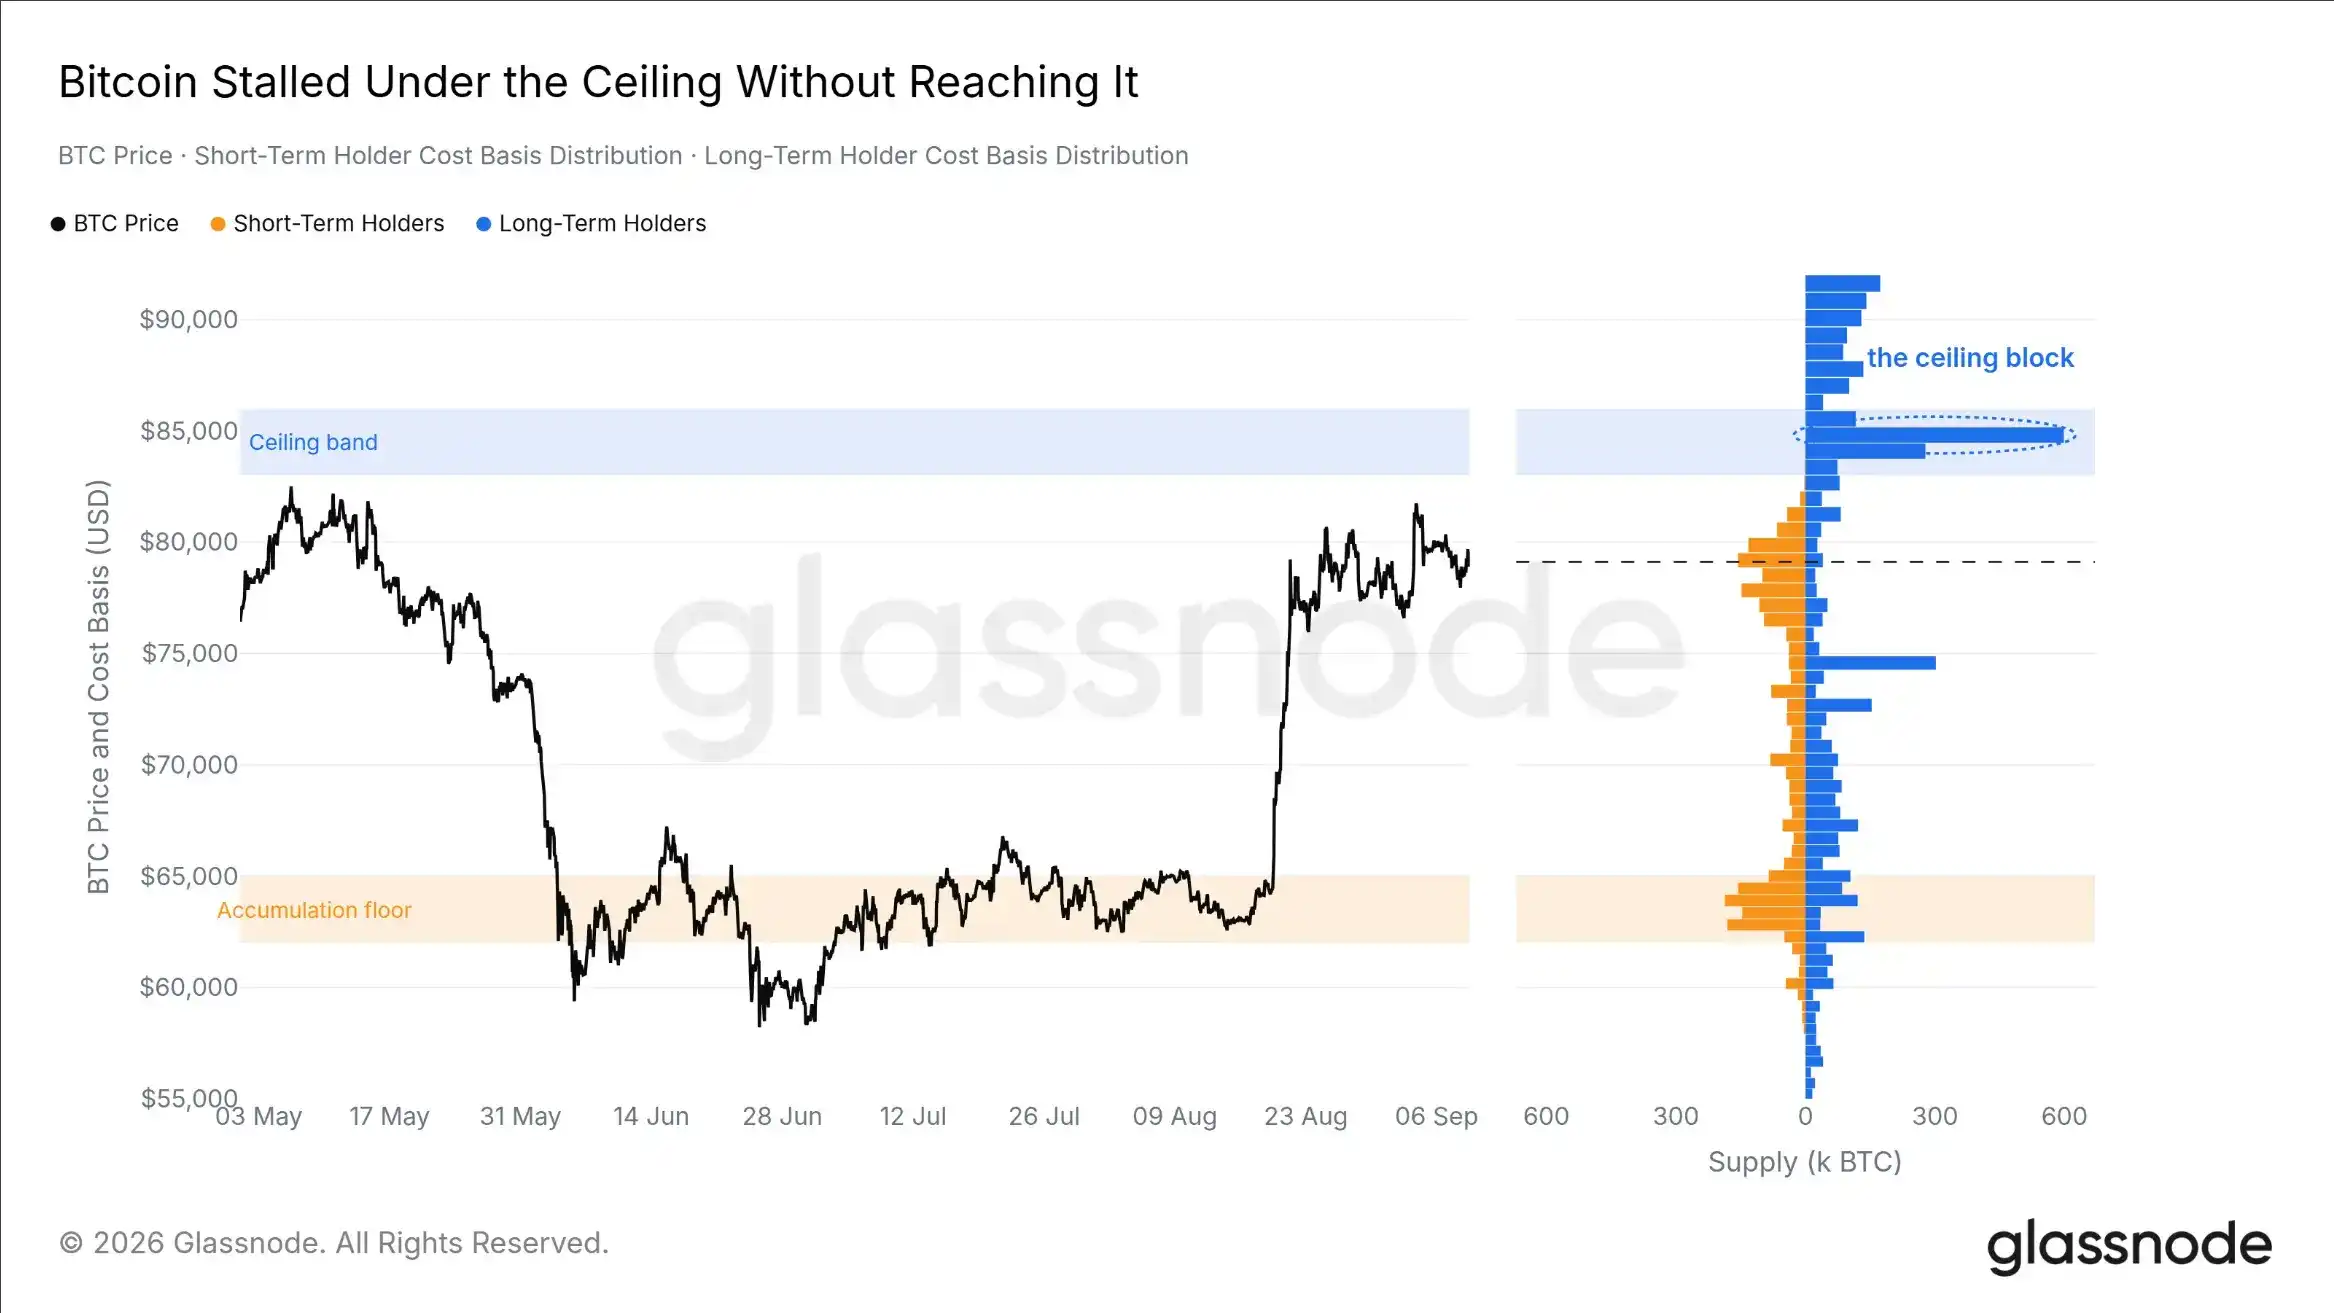
- Le coût de détention des investisseurs à long terme, la distribution des liquidations et la ligne d'équilibre des ETF désignent tous une résistance vers le haut entre 83 000 et 86 000 dollars ; le prix au comptant s'est un temps approché à seulement 1,5% de la limite inférieure de cette fourchette.
- Lorsque le Bitcoin s'approche des sommets de cette fourchette, la vitesse de vente est inférieure de moitié à celle du pic d'août, et les détenteurs à long terme n'ont pas participé aux ventes lors de cette hausse.
- Les indicateurs de creux ont résonné clairement pendant plusieurs mois et ont désormais largement quitté la zone extrêmement faible ; les altcoins n'ont pas non plus pris de parts de marché au Bitcoin comme avant les sommets des cycles précédents.
Le Bitcoin, en retard en début d'année, est en train de rattraper
Reprise depuis les creux
Au cours des 21 derniers jours de négociation, le Bitcoin a augmenté de 23%, tandis que l'indice S&P 500 et l'indice Nasdaq 100 sont restés globalement plats, et l'indice européen STOXX 50 a légèrement baissé. Parmi les sept catégories d'actifs que nous suivons, le Bitcoin a été le meilleur performant sur cette période.
Mais si l'on considère la performance depuis le début de l'année, c'est le contraire. Le Bitcoin est toujours en baisse de 10% par rapport au début de l'année, tandis que le S&P 500 a augmenté de 13%, et le pétrole brut, le meilleur performant de l'année, est loin devant les deux.
Le Bitcoin a été en bas de ce classement de performance tout l'été et a récemment commencé à réduire l'écart avec les autres actifs. La performance solide du mois dernier n'a corrigé qu'une partie de la baisse du premier semestre.
Les anticipations du marché précèdent les données
Ce rebond du Bitcoin s'est produit dans un environnement de marché obligataire globalement tendu. Le rendement du Trésor américain à 10 ans s'est établi à 4,8%, au même niveau que les sommets des deux dernières années ; le rendement à 2 ans est d'environ 4,38%, soit environ 63 points de base de plus que le taux cible des fonds fédéraux de 3,75%. Le marché obligataire parie sur un possible resserrement monétaire supplémentaire.
Mais les données d'inflation réelle ne soutiennent pas cette interprétation.
Le taux d'inflation sous-jacent aux États-Unis est tombé à 2,5%, un plus bas en deux ans, tandis que les anticipations d'inflation aux États-Unis restent à 3,6%. L'écart entre les deux est le plus élevé en trois ans.
La baisse continue de l'inflation sous-jacente, alors que les rendements obligataires sont à des sommets du cycle, rend une hausse des taux de la Fed de plus en plus difficile à justifier. Les données de l'IPC d'août publiées le 11 septembre 2026, ainsi que la décision de taux du FOMC du 16 septembre, testeront directement cette contradiction.
Si le taux d'inflation sous-jacent se rapproche à nouveau des anticipations d'inflation de 3,6%, les arguments en faveur d'un resserrement supplémentaire s'en trouveraient renforcés ; s'il reste à ce faible niveau, cela indiquerait que la hausse des rendements obligataires a peut-être dépassé les données économiques.
La résistance pointe vers la même zone sous plusieurs angles
Le prix s'arrête sous la zone de résistance
Le rapport de la semaine dernière situait la résistance vers le haut du Bitcoin entre 83 000 et 86 000 dollars. Ce rebond a testé cette analyse, mais n'a pas vraiment atteint cette zone.
Le 3 septembre 2026, le prix au comptant du Bitcoin a atteint un nouveau sommet supérieur à celui d'août, mais s'est finalement arrêté à 1,5% de la limite inférieure de la zone de résistance, avant d'osciller dans une fourchette étroite sous les 80 000 dollars.
La distribution du coût de base des détenteurs à long terme explique pourquoi cette zone de résistance est importante.
Environ 1,07 million de BTC ont un coût de détention situé entre 83 000 et 86 000 dollars, dont la grande majorité appartient à des détenteurs à long terme, la zone de coût la plus dense étant concentrée autour de 85 000 dollars. Ces jetons n'ont pratiquement pas bougé au cours des 30 derniers jours.
Ce qui a vraiment changé, c'est la structure de l'offre en dessous. Les jetons entre 76 000 et 82 000 dollars sont principalement détenus par des acheteurs récents, et leur nombre augmente continuellement ; l'accumulation de jetons dans la fourchette 62 000 à 65 000 dollars a diminué, indiquant qu'une partie des BTC achetés à ce niveau a changé de mains.
Le marché a reconstitué un support sous le prix au comptant, mais la zone de résistance au-dessus n'a pas encore été absorbée.
La distribution des liquidations pointe également vers la même zone de résistance
Le marché des produits dérivés donne la même réponse.
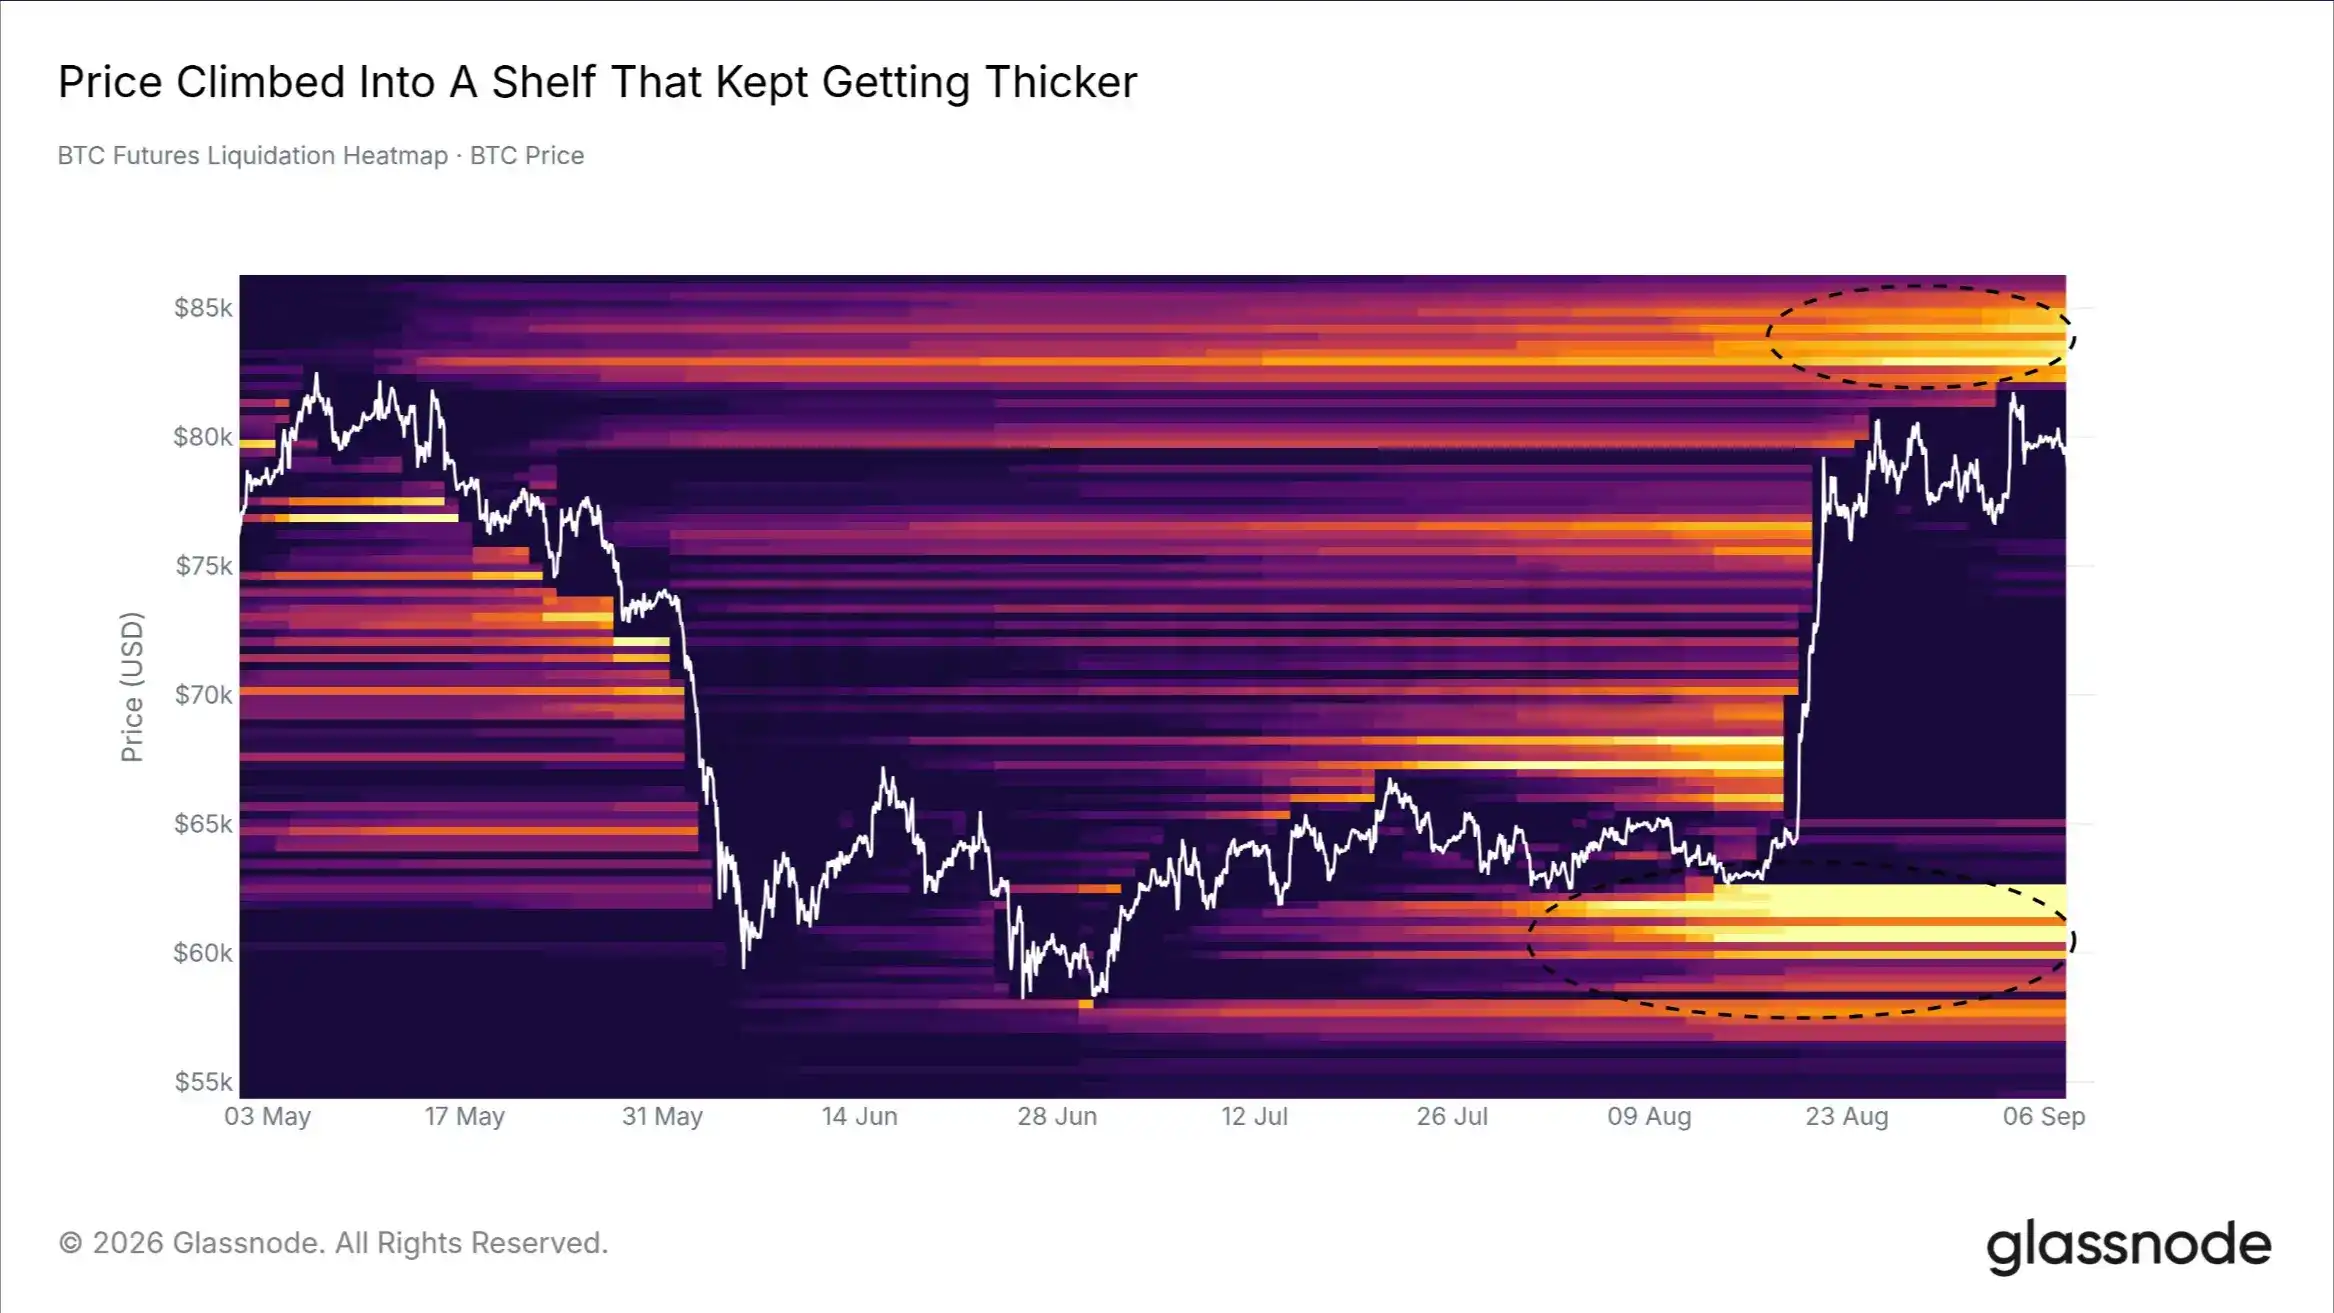
D'après la carte thermique des liquidations des contrats à terme sur Bitcoin, la zone de liquidation des positions courtes entre 82 000 et 86 000 dollars s'est élargie de 21% depuis la chasse aux vendeurs à découvert du 19 août ; dans le même temps, la taille globale de la carte de liquidation a diminué d'environ un tiers.
Actuellement, la fourchette 82 000 - 86 000 dollars concentre l'un des plus grands volumes de liquidations enregistrés depuis le début de l'historique du modèle.
La hausse des prix l'a conduit directement dans une zone croissante de liquidations courtes, où il s'est finalement arrêté en dessous. Sous le prix actuel, la zone de liquidation des positions longues entre 60 000 et 63 000 dollars persiste, continuant à délimiter l'intervalle du marché par le bas.
Si le prix franchit durablement les 86 000 dollars, il déclenchera la liquidité de liquidation courte la plus concentrée du marché ; s'il passe sous les 63 000 dollars, il pourrait commencer à attaquer les positions longues en dessous.
La ligne d'équilibre des institutions se situe également autour de 86 000 dollars
Un troisième indicateur indépendant pointe également vers le même niveau.
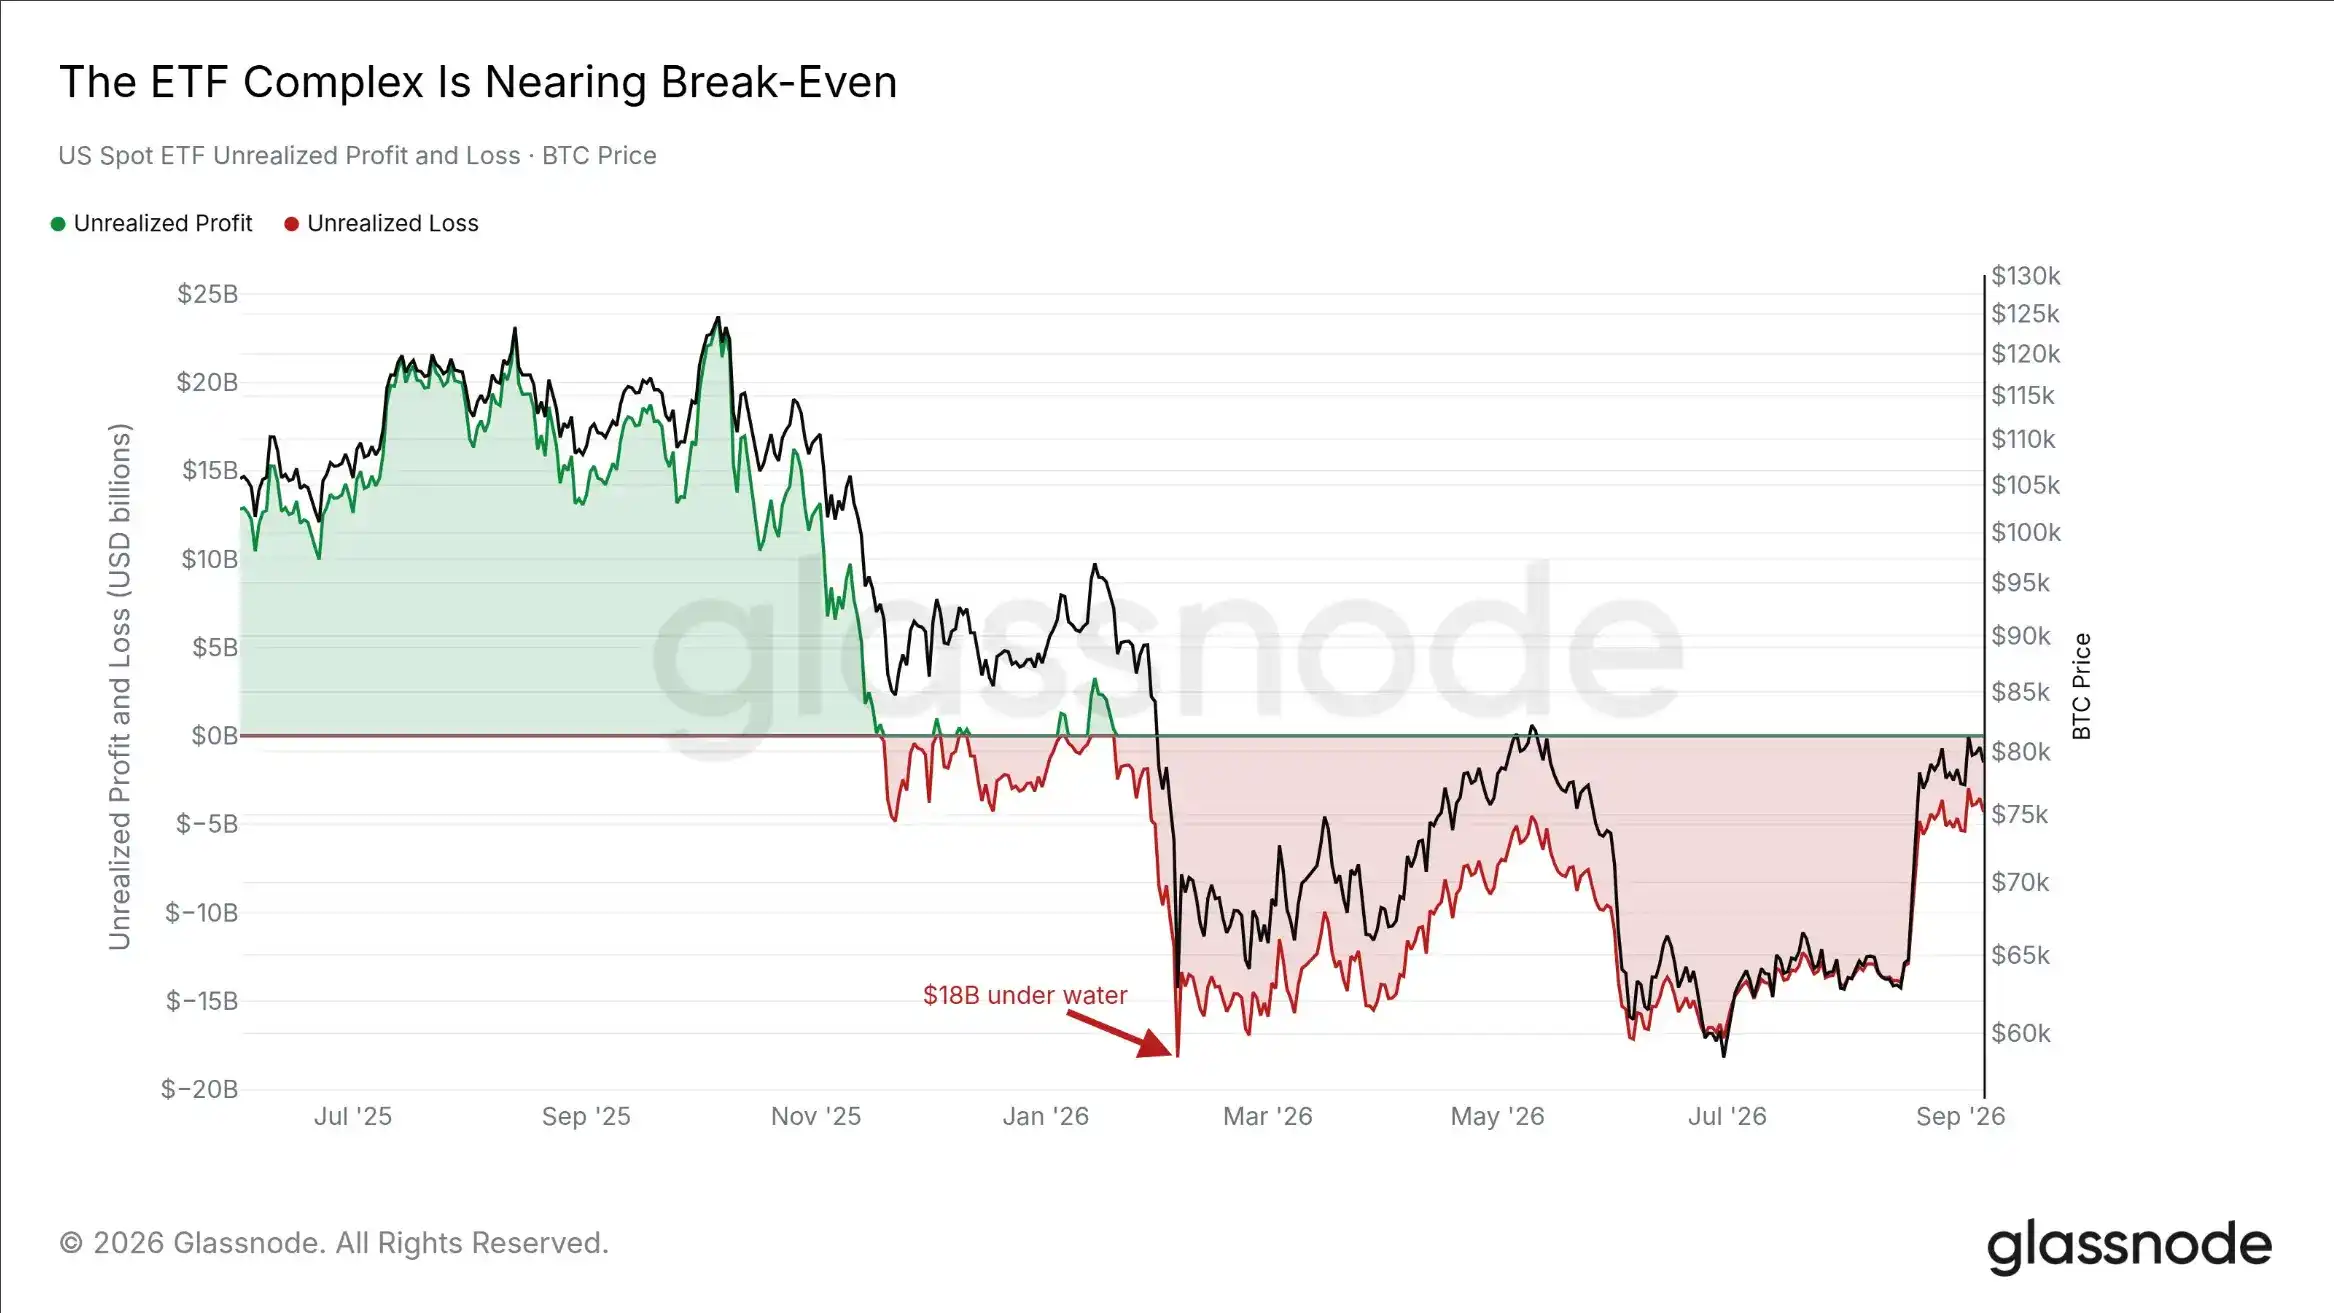
D'après les données de détention des ETF au comptant américains, calculé sur la base du coût de détention en BTC correspondant aux parts émises depuis la création des ETF, leur seuil de rentabilité est d'environ 86 000 dollars.
Au cours des 228 derniers jours de négociation, la détention de BTC correspondant à cet ETF est restée sous ce seuil de rentabilité. Sa perte comptable a atteint un creux d'environ 18 milliards de dollars le 5 février 2026 ; avec le rebond du Bitcoin, la perte s'est réduite à environ 3,9 milliards de dollars. C'est la fois où le portefeuille ETF s'est le plus rapproché de son seuil de rentabilité depuis janvier.
Le seuil de rentabilité des trésoreries d'entreprise est d'environ 80 500 dollars, légèrement inférieur au prix actuel.
Les cinq modèles de coût de base que nous suivons se situent actuellement tous au-dessus du prix au comptant du Bitcoin, dans une fourchette allant de la True Market Mean (moyenne réelle du marché) de 76 600 dollars, jusqu'au seuil de rentabilité des ETF de 86 000 dollars.
La résistance vers le haut n'est pas une simple ligne technique, mais un intervalle réel de coûts de détention. Si le Bitcoin se rétablit au-dessus de 86 000 dollars, les plus grands détenteurs institutionnels retrouveront, pour la première fois cette année, un état global de rentabilité.
La force vendeuse s'affaiblit
Plus on s'approche de la zone de résistance, plus la pression de vente est limitée
Alors que le Bitcoin s'approche de la zone de résistance, le marché n'a pas vu apparaître d'offre supplémentaire significative.
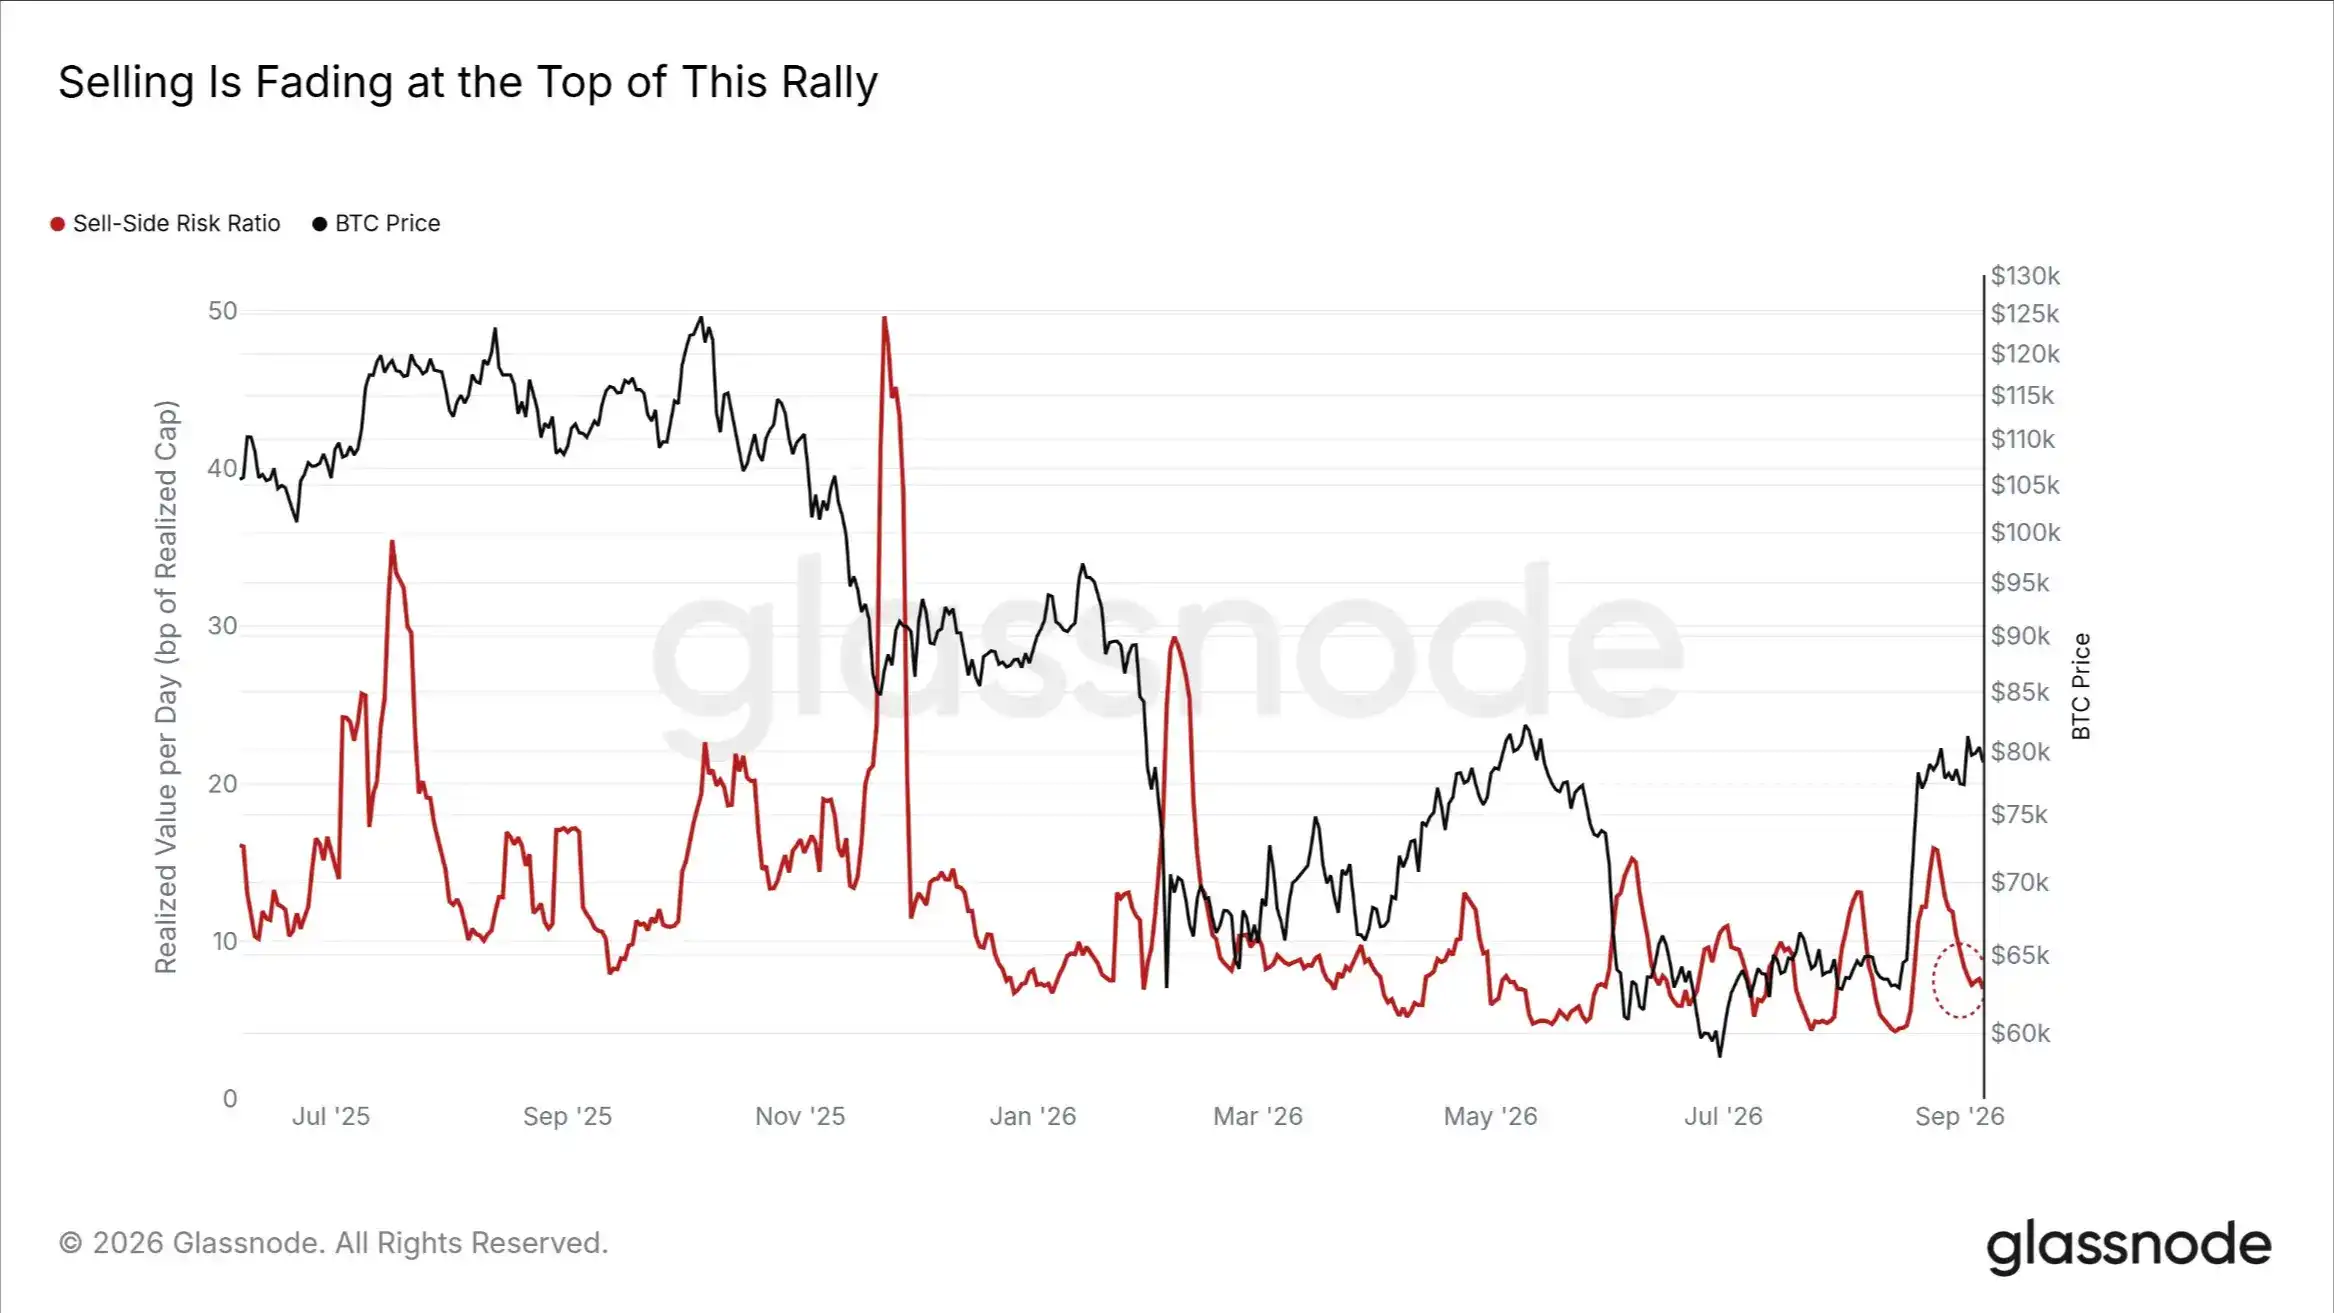
Le taux de risque des vendeurs mesure le rapport entre la somme des plus-values et moins-values réalisées et la capitalisation réalisée. La moyenne sur 7 jours de cet indicateur est actuellement tombée à 7 points de base par jour, soit moins de la moitié du pic de 16 points de base d'août.
Aux sommets de marché de juillet et octobre 2025, l'indicateur est monté respectivement à 35 et 23 points de base. Au cours de l'année écoulée, seuls quelques jours de négociation ont affiché des niveaux inférieurs au niveau actuel.
La part des plus-values réalisées contribuée par les détenteurs à long terme est également passée de 88% au pic d'août à 47%. Le pic de plus-values réalisées observé le 3 septembre était inférieur de moitié au pic d'août.
Les principaux vendeurs ce mois-ci sont les acheteurs récents, les détenteurs à long terme n'ayant pas réalisé massivement de profits, et la force de vente des détenteurs à court terme s'affaiblit également.
Si cet indicateur devait remonter et repasser au-dessus des 16 points de base, cela indiquerait que la pression de vente est revenue aux niveaux du pic d'août. Jusque-là, la force vendeuse sur le marché au comptant reste limitée.
Le marché est entre la réparation du creux et la confirmation du sommet
Les indicateurs de creux ont quitté la zone extrêmement faible
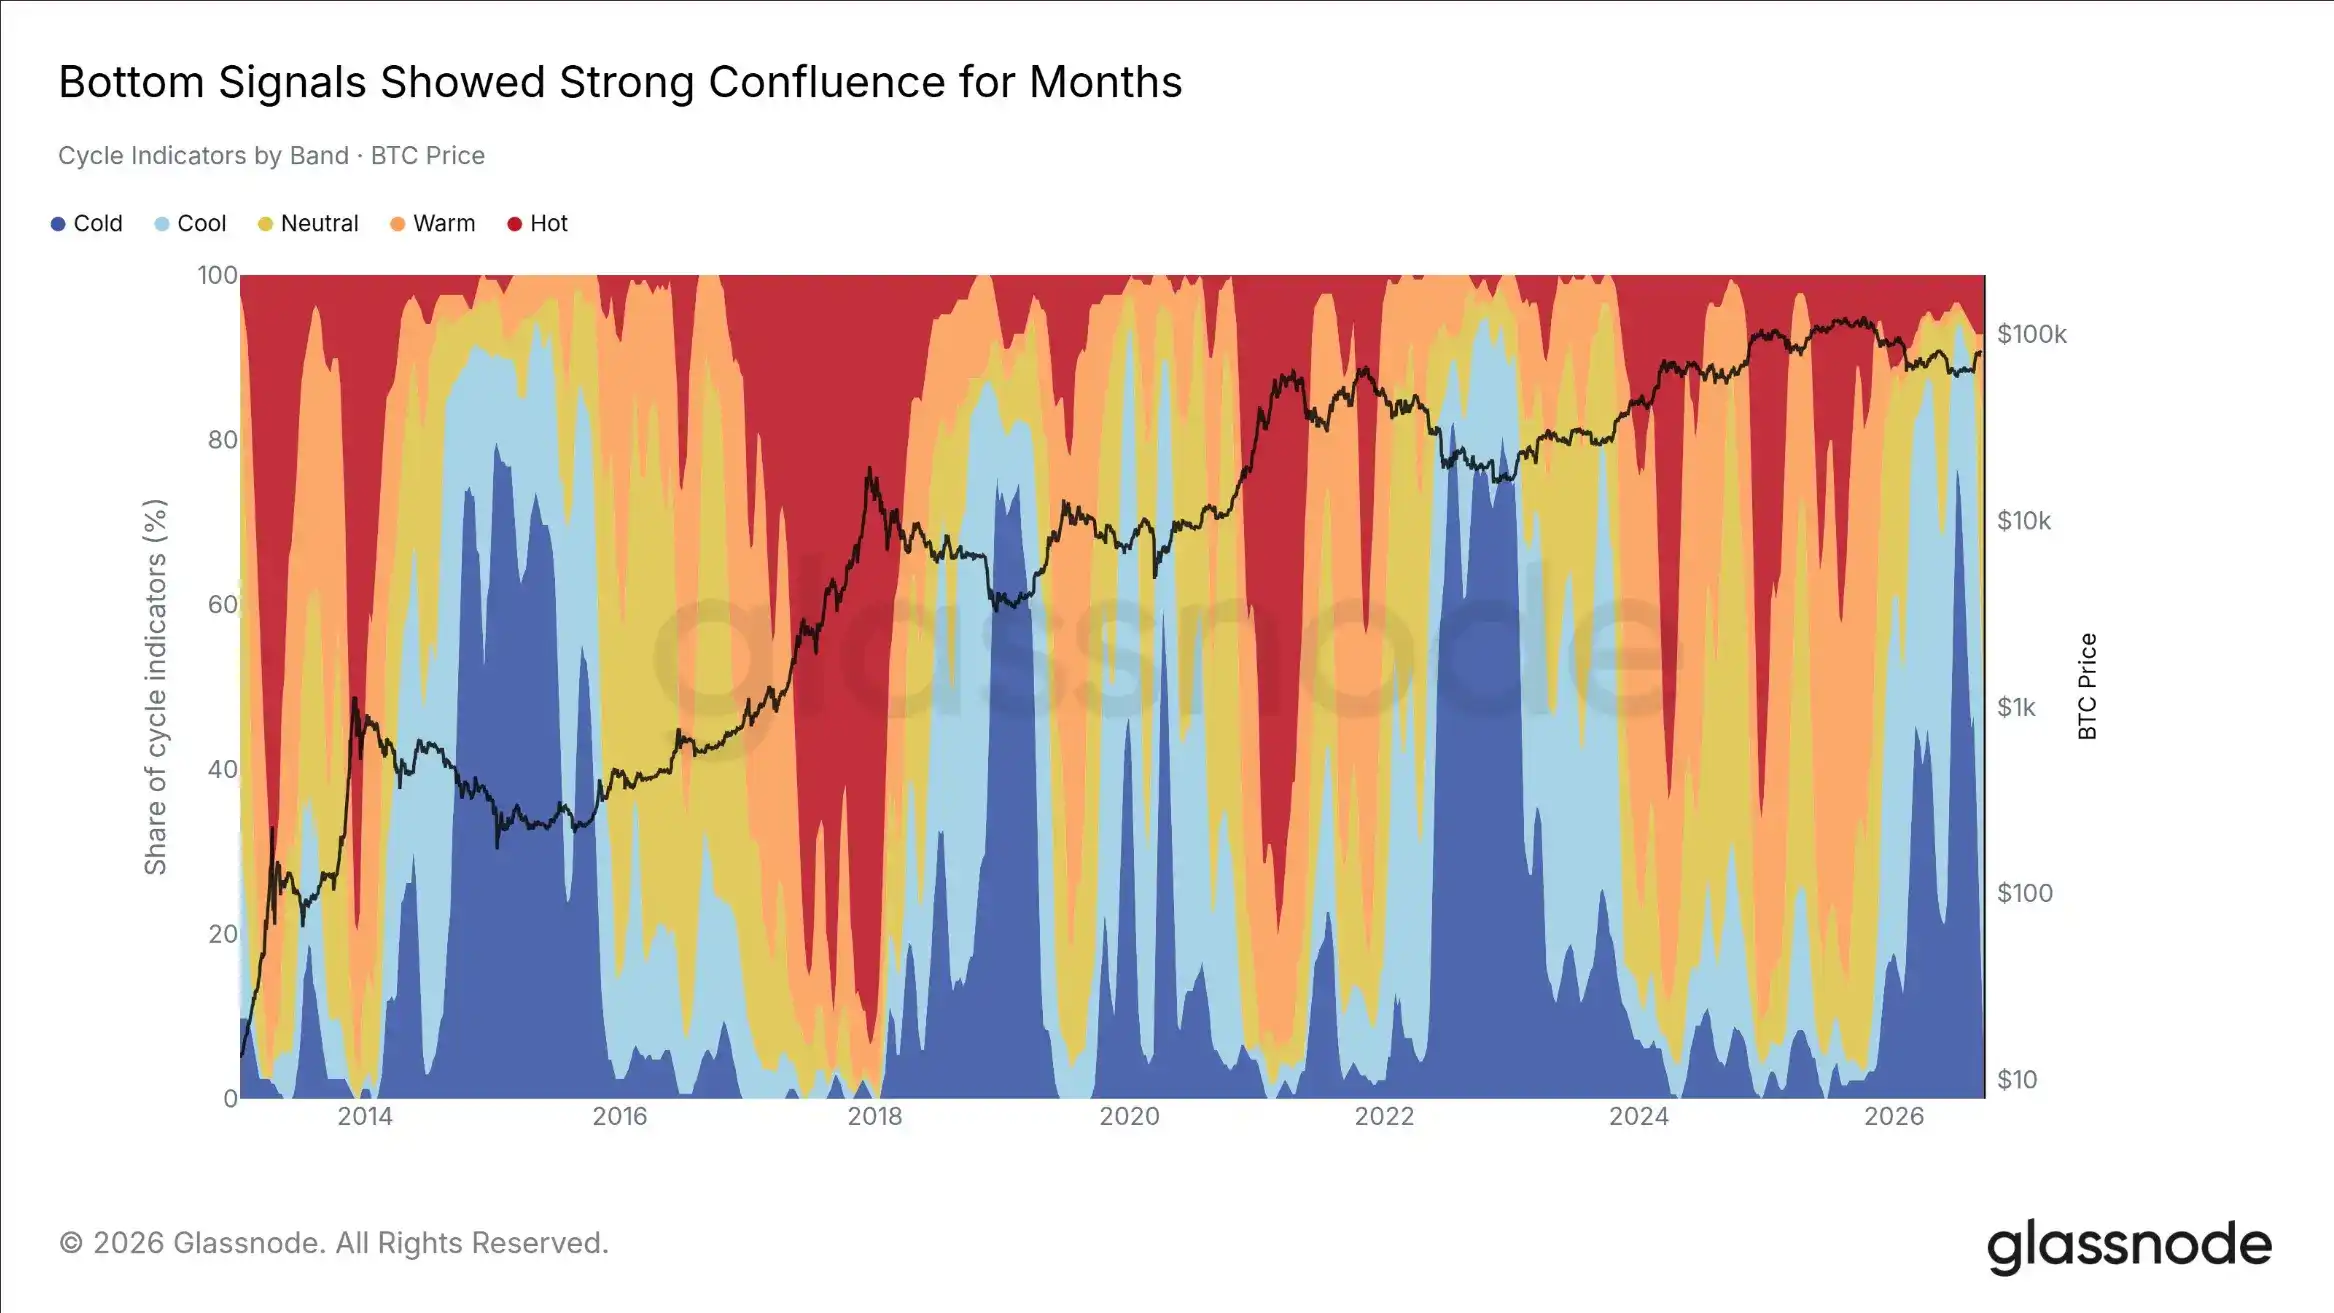
Parmi les 45 indicateurs cycliques suivis par le tableau de bord Market Compass, la part des indicateurs situés en zone extrêmement faible a atteint un pic de 82% au cours de la semaine se terminant le 29 juin 2026, et est restée au-dessus de la médiane à long terme pendant 41 semaines consécutives.
C'est la résonance de signal de creux la plus forte de ce cycle.
Avec la hausse du Bitcoin et la revalorisation progressive du marché, la part des indicateurs en zone extrêmement faible est tombée à 2%, le signal de creux étant pratiquement dissipé.
Cependant, le marché ne s'oriente pas non plus vers l'autre extrême. Actuellement, les trois quarts des indicateurs restent en dessous de leur point médian historique, et cela fait 43 semaines consécutives qu'aucun indicateur n'a été supérieur à 50 pour plus de la moitié d'entre eux.
Le Bitcoin est sorti de sa zone de valeur, mais n'est pas encore entré dans une zone de surévaluation manifeste. Si plus de la moitié des indicateurs dépassaient 50, ce serait un signal de confirmation plus clair d'un changement de cycle de marché.
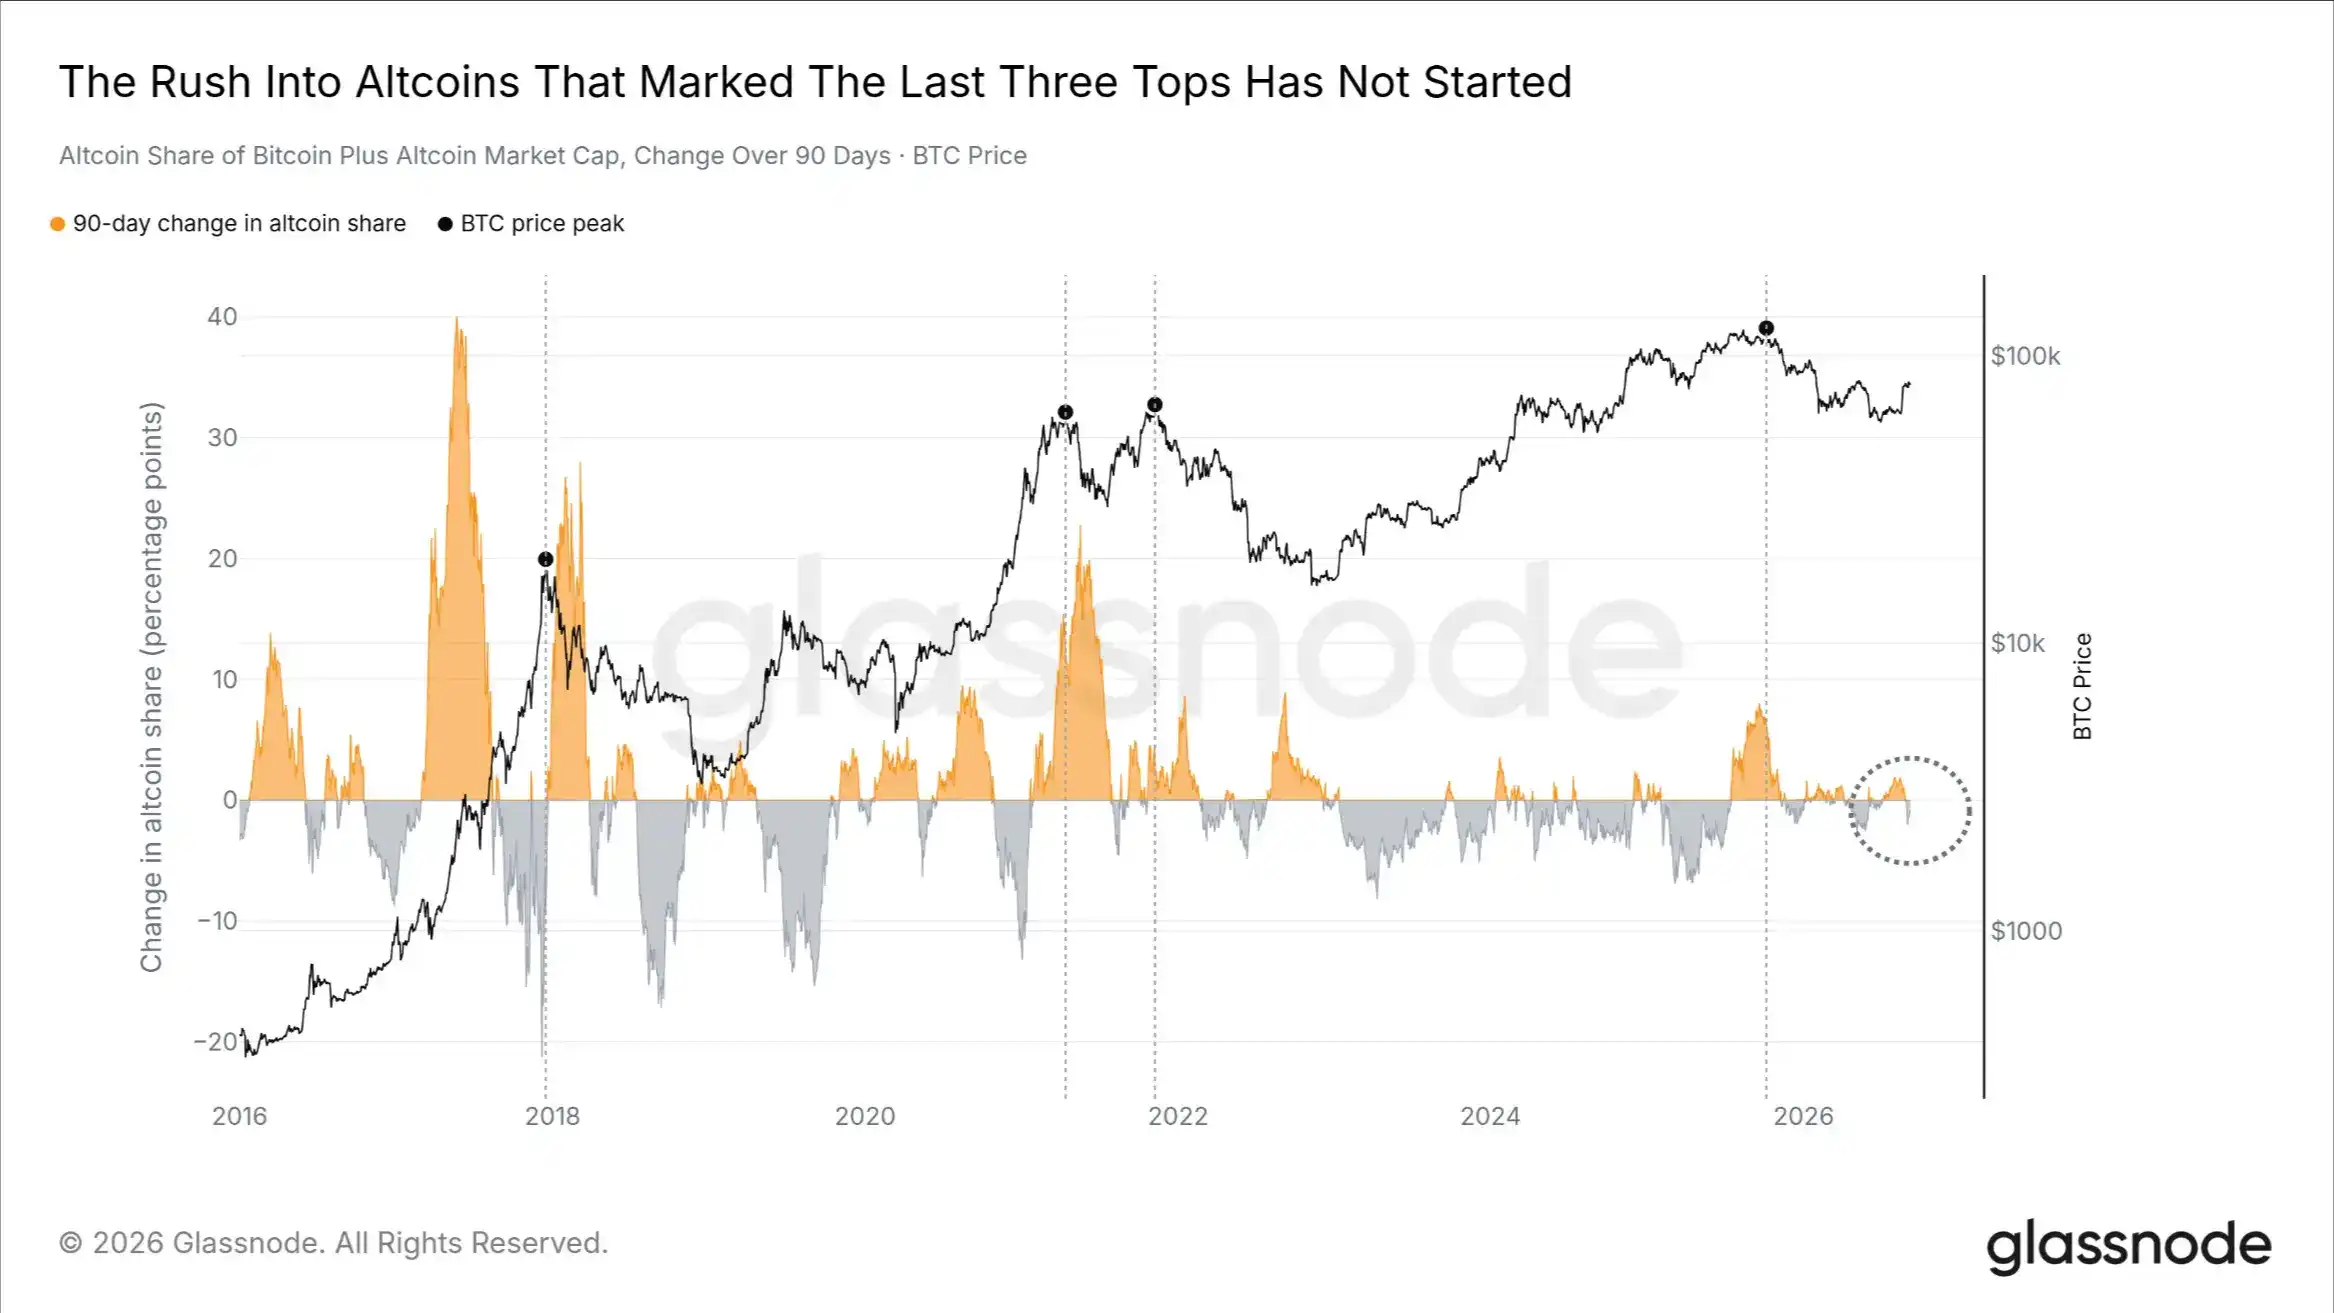
Aucune rotation anormale des altcoins n'est encore apparue
Le mois dernier, la capitalisation totale des altcoins a augmenté de 21%. Mais ce qu'il faut observer, ce n'est pas si les altcoins augmentent, mais si leur hausse par rapport à l'ensemble du marché crypto est suffisamment forte pour qu'ils commencent à prendre des parts de marché au Bitcoin.
Parmi les quatre sommets de prix du Bitcoin marqués sur le graphique, avant trois d'entre eux, la part de marché des altcoins sur les 90 derniers jours avait nettement augmenté, gagnant au moins 2,8 points de pourcentage. Le sommet de décembre 2017 est la seule exception.
Actuellement, la part des altcoins dans la capitalisation combinée du BTC et des altcoins a en fait diminué de 0,9 point de pourcentage sur les 90 derniers jours.
Bien qu'augmentant en termes de dollars, les altcoins n'ont pas surperformé le Bitcoin. Les différentes classes d'actifs crypto ont augmenté presque de manière synchrone, la plus grande capitalisation restant en tête.
Avant qu'un véritable sommet de cycle ne se forme, une rotation notable des capitaux se produit généralement : un transfert rapide des capitaux du Bitcoin vers des altcoins plus risqués, la capitalisation des altcoins croissant plus vite que le Bitcoin lui-même.
Cette phase n'a pas encore eu lieu. Si la part de marché des altcoins augmentait de 2,8 points de pourcentage ou plus dans les 90 prochains jours, alors que le Bitcoin approcherait de ses sommets historiques, cela constituerait une alerte similaire aux sommets des cycles précédents. Actuellement, ces deux conditions ne sont pas encore remplies.
Conclusion
Le Bitcoin consolide sous la zone de résistance de 83 000 à 86 000 dollars, et trois indicateurs indépendants – le coût des détenteurs à long terme, la distribution des liquidations et la ligne d'équilibre des ETF – pointent tous la résistance vers la même zone.
Le marché reste actuellement dans un état de consolidation, avec un support réparé mais pas encore de franchissement du sommet.
Par rapport à août, le changement le plus marquant de ce mouvement est la pression de vente nettement plus faible : le taux de risque des vendeurs est inférieur de moitié au pic d'août, les détenteurs à long terme n'ont pas réalisé massivement de profits, mais la liquidité de liquidation courte vers le haut ne cesse d'augmenter.
Si le Bitcoin peut clôturer durablement au-dessus de 86 000 dollars, tout en maintenant un faible taux de risque des vendeurs, cela signifiera que le marché a absorbé la pression de vente vers le haut.
À l'inverse, si le taux de risque des vendeurs repasse au-dessus des 16 points de base, ou si le prix passe sous la zone de support de 62 000 à 65 000 dollars, l'analyse actuelle deviendrait caduque.