Rédigé par : Zen
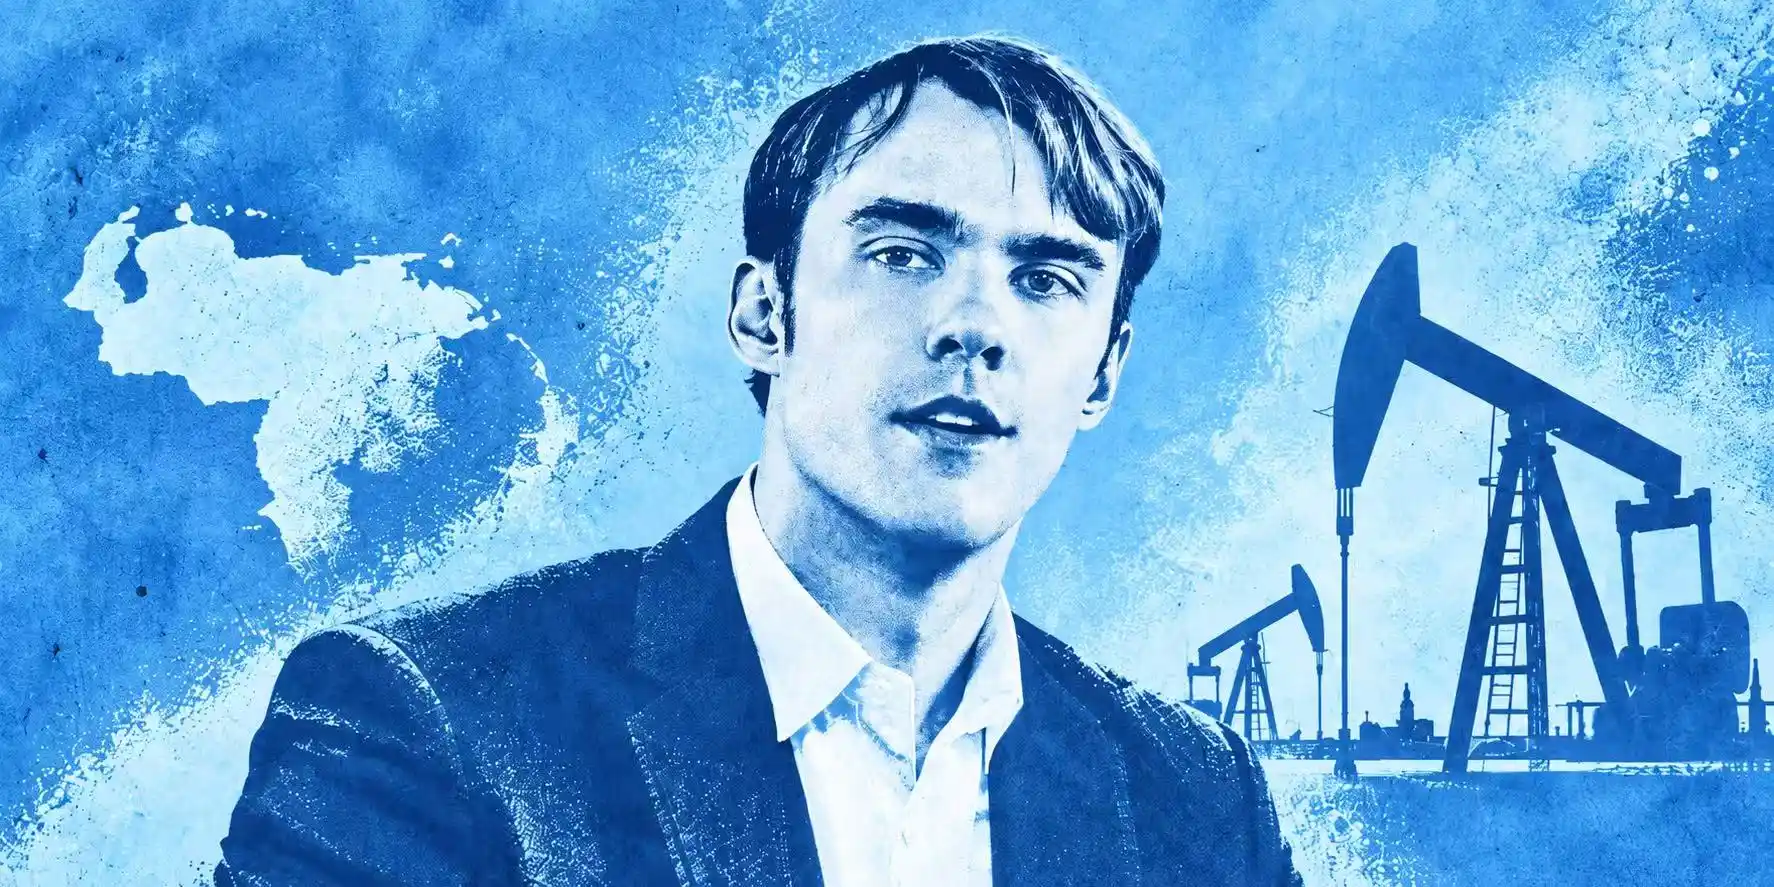
Après avoir amassé suffisamment d'argent dans le secteur de la cryptomonnaie, où devrait-on investir le prochain capital ? Fred Ehrsam, cofondateur de Coinbase, a récemment donné une réponse inattendue : les champs pétroliers. Ce millionnaire de 38 ans, issu de la cryptomonnaie, est apparu fréquemment ces derniers mois dans la capitale vénézuélienne, Caracas, et a même séjourné longtemps dans un hôtel local.
Après plusieurs mois d'efforts, début septembre, Fred Ehrsam a finalement obtenu sa première "récolte". Primavera Infinita, qu'il a cofondée, a officiellement signé un contrat de participation à la production avec la compagnie pétrolière nationale vénézuélienne PDVSA, obtenant ainsi l'opportunité de développer le champ pétrolier du bloc Budare-Elotes. L'objectif à long terme fixé par PDVSA est que ce bloc contribue à une production supplémentaire de plus de 70 000 barils par jour.
Il s'agit également d'un investissement difficile à relier au parcours d'Ehrsam. Ancien trader en devises chez Goldman Sachs, il a cofondé Coinbase avec Brian Armstrong en 2012, puis a cofondé l'organisme d'investissement cryptographique Paradigm en 2018 ; par la suite, son portefeuille d'investissements s'est étendu à des entreprises technologiques de pointe comme OpenAI, Anthropic et SpaceX.
Pourquoi une personne ayant accumulé sa fortune grâce aux actifs numériques et investi de longue date dans les logiciels et les technologies de pointe irait-elle au Venezuela, un pays à haut risque politique, pour se lancer dans la conquête d'une ressource traditionnelle que l'humanité exploite depuis plus d'un siècle ? Peut-être que la réponse ne se trouve pas seulement dans le pétrole.
Alors que les géants pétroliers historiques hésitent, Ehrsam se lance
Si l'on considère uniquement les ressources pétrolières, le Venezuela est un endroit impossible à ignorer. Mais au cours des vingt dernières années, les énormes ressources souterraines du pays ne se sont absolument pas traduites par une production à la hauteur. À la fin des années 1990, la production pétrolière quotidienne du Venezuela atteignait encore environ 3 millions de barils ; aujourd'hui, elle n'est que de 1,25 million de barils par jour.
Les sanctions de longue durée, l'investissement insuffisant, le vieillissement des équipements, auxquels s'ajoutent les risques politiques et de propriété, ont progressivement fait de ce pays, qui possède l'une des plus grandes réserves de pétrole prouvées au monde, un cas particulier dans l'industrie pétrolière mondiale. Le sous-sol ne manque pas de pétrole ; ce qui manque vraiment, c'est le capital investi de manière continue, les infrastructures bien entretenues, ainsi que les compétences techniques et opérationnelles qui s'érodent sans cesse.
Cependant, à partir de 2026, la situation a changé. Après l'arrestation de Maduro par les Américains et la prise de fonction de Delcy Rodríguez en tant que présidente par intérim, les relations entre les États-Unis et le Venezuela se sont rapidement restructurées. Concernant spécifiquement l'industrie pétrolière, le Venezuela a réformé sa législation pétrolière, permettant à davantage de capitaux privés d'entrer selon un nouveau modèle de participation à la production ; l'administration Trump a quant à elle placé le pétrole au cœur de sa stratégie vénézuélienne, poussant d'un côté à l'ajustement des sanctions et du cadre contractuel, et exhortant de l'autre les entreprises énergétiques américaines à investir environ 1000 milliards de dollars dans le pays.
Cela a fait de l'industrie pétrolière vénézuélienne un marché en train de subir une réévaluation institutionnelle. Un pays qui a longtemps été évité par les capitaux mondiaux en raison de nombreuses années de sanctions et de crises économiques, une fois réouvert, pourrait offrir des rendements bien supérieurs à ceux des marchés matures. À en juger par ses choix ultérieurs, Ehrsam était manifestement prêt à assumer les risques liés à ce potentiel de réouverture. Il a cofondé Primavera avec Manuel Iribarren, un Vénézuélien diplômé de Stanford, début de cette année. En février, les deux hommes sont arrivés au Venezuela pour y chercher des opportunités d'investissement.
Après des entretiens avec les dirigeants vénézuéliens et les hauts responsables de PdVSA, ils se sont montrés les plus intéressés par des investissements à risque plus élevé comme le pétrole et le gaz naturel. Il s'agit en fait d'une structure de probabilités assez familière dans le capital-risque, et c'est aussi ce qui attire le plus Ehrsam. Il ne s'agit pas de trouver une sous-évaluation de 10 % sur un marché à la propriété stable et à l'information transparente, mais de supporter une grande probabilité d'échec dans un endroit où de nombreux investisseurs n'osent pas s'aventurer, en échange d'un espace significatif de réévaluation des actifs après un changement institutionnel.
dir="ltr">Cependant, les eaux de ces rendements potentiellement élevés sont trop profondes et tout le monde n'est pas prêt à s'y aventurer. En effet, Trump avait exhorté des entreprises comme ExxonMobil, ConocoPhillips et Continental Resources (du magnat du pétrole Harold Hamm) à investir 1000 milliards de dollars, mais ces géants énergétiques établis sont restés en retrait.ExxonMobil et Conoco, deux sociétés autrefois profondément implantées au Venezuela, avaient subi des nationalisations d'actifs à l'époque de Chávez, et ces réclamations historiques les rendent également plus sensibles aux questions de propriété, d'arbitrage et à la question de savoir si le prochain gouvernement continuera à reconnaître les contrats actuels.
Bien sûr, tous les géants pétroliers ne sont pas aussi prudents. Chevron, qui opère au Venezuela depuis des décennies, a annoncé début septembre qu'elle injecterait 70 milliards de dollars dans les champs pétroliers vénézuéliens au cours des cinq prochaines années, espérant porter sa production dans le pays à environ 600 000 barils/jour. Des personnes informées ont révélé que les termes du contrat de la nouvelle coentreprise de Chevron avec PdVSA devraient être très favorables, ce qui réduirait selon eux les risques d'investissements supplémentaires dans le pays.
"Un accaparement désordonné des terres ne profite à personne"
Dans cette vague d'ouverture pétrolière au Venezuela, en plus des entreprises énergétiques établies comme Chevron, un certain nombre de sociétés pétrolières et gazières indépendantes de plus petite taille et de nouveaux capitaux à l'appétit pour le risque plus élevé sont également apparus. Leurs origines sont variées, mais elles partagent un point commun assez frappant : des liens, à des degrés divers, avec Trump et son réseau politique.
Ehrsam évoque rarement ses opinions politiques en public, mais selon les archives fédérales de collecte de fonds, il a fait un don d'un million de dollars au Comité d'investiture Trump-Vance, établissant ainsi un lien avec l'administration Trump ; il est actuellement membre du Comité consultatif scientifique et technologique du président américain. Pour un projet pétrolier hautement dépendant de la politique de sanctions américaines, de la législation vénézuélienne interne et de l'évolution des relations bilatérales, cette capacité d'accès politique est en soi une ressource importante. Elle peut réduire significativement l'asymétrie d'information et modifier l'évaluation par les investisseurs du risque de retournement politique.
Des liens similaires apparaissent chez d'autres nouveaux entrants. Aspect Holdings, basée à Denver, a déjà signé un contrat avec la compagnie pétrolière nationale vénézuélienne PdVSA pour participer à des études techniques locales. Aspect est une société privée d'investissement et d'exploration énergétique fondée par le milliardaire Alex Cranberg, qui est depuis longtemps un important donateur du parti républicain.
Une autre société cherchant à entrer sur le marché vénézuélien, Sable Offshore, est dirigée par le vétéran de l'industrie pétrolière Jim Flores. Sable possède elle-même un passé plus traditionnel dans le secteur de l'énergie, mais elle présente également une intersection politique notable avec l'administration Trump. Auparavant, alors que les régulateurs californiens s'opposaient à la reprise de sa production pétrolière offshore près de Santa Barbara, Sable avait finalement obtenu le soutien au niveau fédéral grâce à un décret présidentiel signé par Trump, permettant au projet concerné de se poursuivre.
Un exemple plus typique est celui de Hunt Oil, basée à Dallas. Le 18 août, cette société a signé un contrat de participation à la production avec le Venezuela pour participer au développement et à l'augmentation de la production de deux champs de pétrole et de gaz, Caro et Carisito, dans l'est du pays. Hunt Oil n'est pas un nouveau venu dans l'industrie pétrolière, mais une société énergétique indépendante avec des décennies d'expérience dans le développement pétrolier et gazier. La famille Hunt, derrière elle, est un soutien de longue date de Trump et du parti républicain.
Cependant, plutôt que de dire que l'administration Trump "distribue" les champs pétroliers vénézuéliens, il serait plus juste de dire que ces capitaux américains sont plus enclins à croire que la fenêtre politique actuelle peut perdurer, et sont également plus disposés à assumer le risque extrême qui en découle. À l'inverse, pour les géants établis comme ExxonMobil et Conoco, leur hésitation ne vient pas d'une méconnaissance du Venezuela, mais d'une connaissance trop approfondie. Précisément parce qu'ils ont connu des nationalisations d'actifs, des arbitrages de longue durée et des revirements de sanctions, ils sont plus prudents quant à la stabilité de la propriété et à la pérennité des politiques.
Ce contraste a déjà suscité des inquiétudes au sein même de l'industrie pétrolière vénézuélienne. Certains professionnels expérimentés mettent en doute la capacité de ces nouveaux arrivants à disposer de fonds et de compétences professionnelles suffisants pour gérer les projets complexes de pétrole lourd au Venezuela. Le brut local est très visqueux, les infrastructures vieillissantes ; le développement et le transport nécessitent des investissements continus. Par ailleurs, l'énorme dette du Venezuela pourrait amener les banques à rester prudentes quant au financement des projets, de nombreux investissements devant finalement dépendre davantage des investisseurs en actions.
Pedro Burelli, membre de l'opposition vénézuélienne et ancien directeur de PdVSA, estime que les champs pétroliers devraient être confiés à des sociétés possédant une solide assise financière et une expérience suffisante dans les projets complexes, et non être rapidement divisés à l'ouverture d'une fenêtre politique. Burelli affirme que cet accaparement désordonné des terres actuel ne profite à personne.
Parier sur la période d'ouverture de la fenêtre politique
La question se pose : comment un investisseur comme Fred Ehrsam, qui n'a jamais mis les pieds dans l'industrie pétrolière et qui pénètre le marché vénézuélien, l'un des plus complexes, devrait-il s'y prendre ?
La méthode la plus familière dans le capital-risque consiste à ce que le capital trouve d'abord des actifs ou des entrepreneurs sous-évalués, puis à résoudre les problèmes ultérieurs en recrutant une équipe de gestion, en procédant à des levées de fonds supplémentaires et en intégrant des ressources. Ehrsam tente manifestement de reproduire cette approche. En l'absence d'expérience personnelle dans le secteur pétrolier et gazier, il a déjà constitué une équipe professionnelle incluant des vétérans du pétrole comme Dheeraj Verma.
Mais la différence entre un champ pétrolier et une entreprise de logiciels ne se résume pas à la distinction entre "actifs lourds" et "actifs légers". Ce qui distingue vraiment les deux, c'est la modalité d'investissement du capital et le cycle de retour sur investissement.
Pour une entreprise de logiciels, les fonds reçus peuvent rapidement être convertis en élargissement de l'équipe et en expansion du marché. Si la croissance ne répond pas aux attentes, on peut également réduire les pertes en licenciant, en réduisant les investissements, en ajustant le produit ou même en changeant d'orientation. Bien que de nombreux coûts soient également élevés, les nouveaux investissements peuvent généralement être réalisés par étapes, réduits ou reconfigurés plus facilement.
La logique de l'industrie pétrolière est totalement différente. Qu'il s'agisse de la réparation de puits, de la construction de pipelines, du renouvellement d'équipements ou de l'amélioration des systèmes de stockage et de transport, d'importants capitaux doivent être investis en amont avant que la production ne soit réellement réalisée. De plus, une part importante de ces investissements est largement irréversible ; la rentabilité du projet dépend de la capacité à produire, exporter, régler de manière continue au cours des prochaines années et, finalement, à récupérer les investissements initiaux.
Pour Ehrsam et sa société Primavera, le plus grand risque ne vient pas nécessairement de la technologie pétrolière elle-même, mais du décalage entre le cycle de retour sur investissement et le cycle politique. Un projet de champ pétrolier peut nécessiter de nombreuses années avant d'atteindre une phase de rendement stable, mais la politique de sanctions américaines envers le Venezuela, la législation pétrolière locale, l'environnement d'exécution des contrats et les relations bilatérales peuvent tous évoluer pendant cette période.
Il est intéressant de noter que dans cet investissement de Chevron, les nouvelles clauses incluent même le droit à l'arbitrage international. Cela montre précisément que ce qui préoccupe vraiment les compagnies pétrolières matures est de savoir si, après avoir injecté des dizaines de milliards de dollars, le contrat sera toujours valable dans cinq ou dix ans. Car personne ne peut garantir que le contrat signé aujourd'hui sera exécuté dans les mêmes conditions dans cinq ans. Et c'est précisément la raison pour laquelle les autres géants pétroliers traditionnels sont particulièrement prudents à l'égard du Venezuela.
Sous cet angle, ce sur quoi Ehrsam parie vraiment n'est pas seulement la quantité de production supplémentaire que le bloc Budare-Elotes peut générer, mais aussi la durée pendant laquelle cette fenêtre politique actuelle pourra rester ouverte.
La nouvelle richesse de l'ère numérique revient finalement aux actifs les plus traditionnels
Mettant de côté le pari d'Ehrsam sur le climat politique vénézuélien, le simple fait d'investir dans l'industrie énergétique traditionnelle est également un phénomène observable dans le secteur des cryptomonnaies. Si l'on considère uniquement Primavera, cela peut encore être interprété comme une aventure personnelle d'un riche crypto-investisseur. Mais en élargissant la perspective au-delà d'Ehrsam, on constate que de telles préférences en matière d'actifs ne sont pas totalement isolées.
En février de cette année, Arthur Hayes, cofondateur de BitMEX, a rarement dévoilé publiquement la répartition de ses actifs. Outre les actifs cryptographiques comme BTC, ETH, ZEC et HYPE, son portefeuille d'actions couvrait des sociétés minières d'or, d'argent, de cuivre et d'uranium, des grandes compagnies pétrolières, des entreprises énergétiques latino-américaines et des entreprises de défense, tout en détenant également de l'or physique.
Cette répartition d'actifs reflète déjà un changement notable : pour une personne ayant accumulé sa fortune grâce aux cryptomonnaies, le bitcoin, l'or, le cuivre, l'uranium et le pétrole ne sont pas des actifs mutuellement exclusifs, mais une combinaison apparaissant simultanément dans un même bilan.
Sur ce point, Tether, dont le profit annuel atteint des dizaines de milliards de dollars, va encore plus loin. En 2025, l'émetteur de l'USDT a réalisé un bénéfice net de plus de 100 milliards de dollars. Et à la fin de cette même année, la société a déclaré que le portefeuille d'investissement indépendant qu'elle a constitué en utilisant ses bénéfices et son capital excédentaire dépassait les 200 milliards de dollars, couvrant de nombreux secteurs comme l'IA, l'énergie, les métaux précieux, l'agriculture, les terres et les télécommunications.
L'investissement le plus typique de Tether s'est également produit en Amérique du Sud. En 2024, Tether a d'abord acheté environ 9,8 % du groupe agricole Adecoagro pour 100 millions de dollars ; en 2025, elle a lancé une offre publique d'achat en espèces, portant finalement sa participation à 70 %. La seule offre ultérieure, concernant 4 959 700 actions à 12,41 dollars chacune, représentait déjà une dépense en espèces d'environ 615 millions de dollars.
Le fait que Tether prenne le contrôle d'Adecoagro ne vise pas à la mettre sur une blockchain pour en faire un projet agricole RWA, mais à posséder réellement une entreprise traditionnelle avec des terres, des fermes, des usines de transformation et des installations de production d'électricité. Adecoagro gère au Brésil plus de 200 000 hectares de plantations de canne à sucre, possède trois usines sucrières produisant du sucre, de l'éthanol et de l'électricité ; en Argentine et en Uruguay, elle exploite également des activités de riziculture et de produits laitiers. Ses usines sucrières peuvent utiliser les déchets de canne pour la cogénération, satisfaisant d'abord leurs propres besoins énergétiques puis vendant l'électricité excédentaire au réseau local.
Cela crée même une inversion assez intéressante. Ces dernières années, le secteur des cryptomonnaies a beaucoup parlé des "actifs du monde réel", explorant constamment comment transférer les actifs réels sur la chaîne. L'opération de Tether emprunte une autre voie : au lieu d'emballer d'abord les actifs agricoles sous forme de token, elle prend directement le contrôle d'une entreprise de production agricole et énergétique.
Sous cet angle, Hayes, Tether et Ehrsam représentent en fait trois approches différentes : obtenir une exposition aux prix des ressources via des actions, obtenir directement le contrôle d'une entreprise de production physique, et participer personnellement à l'exploitation d'un champ pétrolier. Il ne s'agit pas de relations strictement progressives, mais elles montrent ensemble que l'intérêt du capital cryptographique pour les actifs réels ne se limite plus à "comment mettre les actifs sur la chaîne", mais commence également à se manifester par des modes de détention et de gestion plus traditionnels.
En réalité, le fait que les capitaux finissent par se diriger vers l'énergie, les métaux et les terres n'est pas entièrement fortuit. Ces actifs possèdent tous une rareté totalement différente de celle des actifs cryptographiques. La limite de 21 millions de bitcoins est inscrite dans le code ; les contraintes d'approvisionnement des champs pétroliers, des mines et des terres sont inscrites dans la géologie, la géographie et les longs cycles de développement. Les premières sont une rareté numérique, conçue par l'homme mais hautement crédible ; les secondes sont une rareté physique difficile à modifier à court terme par le capital et la technologie.
Et l'aventure vénézuélienne de Fred Ehrsam n'en est que le cas le plus extrême. Partant d'un système de richesse presque entièrement constitué de code et de réseaux, il finit par engager de l'argent réel dans un champ pétrolier nécessitant des années d'investissement, impossible à déplacer, et dont le destin dépend à la fois de la géologie et de la politique.
Les cryptomonnaies peuvent créer et transférer la richesse très rapidement, mais lorsqu'une partie de cette richesse commence à rechercher une destination plus durable et plus massive, elle doit finalement chercher un ancrage ultime dans des entités physiques dont on ne peut pas débrancher le câble réseau.