Les partisans des cryptomonnaies qualifient le report du vote sur la CLARITY de « décevant »

cryptonews.ruPublié le 2026-08-10Dernière mise à jour le 2026-08-10

Résumé

Les partisans des cryptomonnaies ont exprimé leur déception après le report du vote au Sénat américain sur le projet de loi CLARITY (Loi sur la clarté des marchés d'actifs numériques) à septembre. L'initiative du chef de la majorité, John Thune, visant à mettre fin aux débats a mis un terme aux spéculations sur un examen imminent, plus d'un an après l'adoption du texte par la Chambre des représentants. L'industrie a critiqué cette inaction, notant que le report, à seulement 50 jours des élections de mi-mandat de 2026, pourrait compromettre les chances d'adoption de la loi. La sénatrice Cynthia Lummis s'est dite "très déçue" mais a promis de continuer à se battre. Des dirigeants de Coinbase et BitMine ont également qualifié le report de décevant. Le projet de loi fait face à des défis de plusieurs côtés : des démocrates réclament des règles éthiques plus strictes, notamment concernant les investissements crypto du président Trump, tandis que le secteur bancaire met en garde contre des dispositions qui permettraient de verser des intérêts sur les stablecoins, désavantagent potentiellement les petites banques. Malgré les retards, certains marchés de prédiction maintiennent une probabilité élevée d'un vote sénatorial d'ici octobre (88% sur Kalshi) et d'une adoption finale cette année (26% sur Polymarket). Si le Sénat l'approuve, le texte devra retourner à la Chambre avant une éventuelle signature présidentielle.

Les partisans des cryptomonnaies et les représentants du secteur ont critiqué le Sénat américain pour le report au mois de septembre du vote sur le Loi pour la clarté du marché des actifs numériques (CLARITY).

Samedi, Senate Daily Press a rapporté que le chef de la majorité, John Thune, a déposé une motion de clôture sur le projet de loi CLARITY afin de le soumettre à l'examen de la chambre. Cela a mis fin aux spéculations selon lesquelles les législateurs s'occuperaient du document plus d'un an après son adoption par la Chambre des représentants. Le vote sur la CLARITY est attendu à la mi-septembre, lorsque le Sénat reprendra ses travaux. Pour être adoptée, la loi devra obtenir le soutien de 60 sénateurs.

Les représentants du secteur ont critiqué l'inaction du Sénat : le vote a été reporté à seulement 50 jours des élections de mi-mandat de 2026, ce qui pourrait réduire les chances d'adoption de la CLARITY.

« [V]ous pouvez imaginer à quel point je suis déçue », a déclaré vendredi la sénatrice Cynthia Lummis après que la chambre n'ait pas programmé de vote sur la CLARITY. Elle a ajouté : « Je continuerai à travailler avec mes collègues pour mener ce projet à bien — cette bataille est loin d'être terminée. »
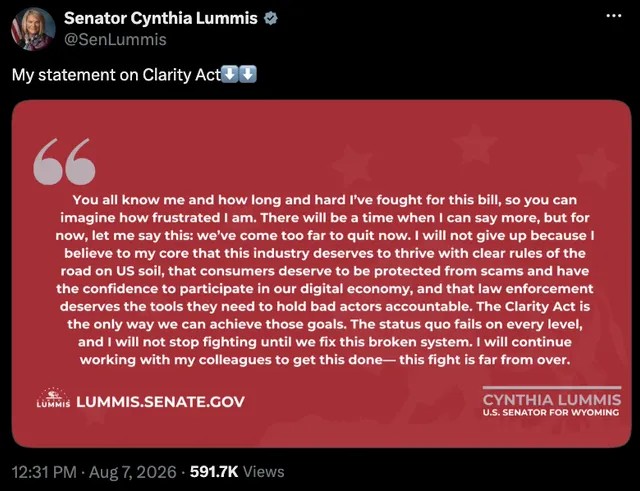
Source : Cynthia Lummis

Le PDG de Coinbase, Brian Armstrong, et la directrice des politiques publiques de l'entreprise, Faryar Shirzad, ont qualifié les actions du Sénat de « décevantes », mais ont déclaré qu'il fallait « terminer le travail » en septembre. Le président de BitMine, Tom Lee, a écrit dans le rapport hebdomadaire de la société que « les marchés financiers semblent plus concentrés sur les récentes données faibles concernant l'inflation et l'emploi » que sur les conséquences potentielles du non-adoption de la CLARITY. Malgré les informations faisant état de progrès dans les négociations bipartisanes concernant le projet de loi sur la structure du marché des cryptomonnaies, les sénateurs n'ont pas annoncé de décisions en réponse aux appels de nombreux démocrates à durcir les normes éthiques. Il s'agit notamment de règles concernant les investissements en cryptomonnaies du président américain Donald Trump. Trump reste sous surveillance étroite de nombreux membres du Congrès en raison des projets cryptographiques de sa famille, notamment World Liberty Financial et un memecoin lancé quelques jours avant son entrée en fonction. Les représentants du secteur bancaire, en revanche, exhortent les législateurs à évaluer si la CLARITY permettrait aux entreprises, dans certains cas, de verser des intérêts aux détenteurs de stablecoins. Cela pose des difficultés pour le secteur. Dans un article du Wall Street Journal publié jeudi avant la motion de clôture de Thune, le comité éditorial du journal

a écrit

qu'avec la CLARITY, les petites banques seraient perdantes « parce qu'elles dépendent des paiements d'intérêts pour attirer les dépôts ». L'éditorial indiquait : « Le projet de loi CLARITY pourrait être bénéfique après quelques modifications de formulation », a écrit le comité éditorial. « L'industrie de la cryptographie et ses amis à Washington se font passer pour des défenseurs des marchés libres. En réalité, ils veulent être des quasi-banques sans respecter les mêmes règles. » Sur le même sujet :

Le report du CLARITY Act ouvre des opportunités aux centres financiers asiatiques : PDG de First Digital

Les utilisateurs des marchés de prédiction s'attendent toujours à l'adoption de la CLARITY d'ici 2027Malgré le retard du projet de loi au Congrès, certains contrats sur les plateformes de marchés de prédiction évaluent encore les chances d'adoption de la CLARITY d'ici la fin de l'année comme élevées.

Sur Kalshi, un contrat sur lequel 1,23 million de dollars ont été misés,

évaluait

la probabilité d'un vote du Sénat sur le projet de loi avant le 1er octobre à 88 %. Un contrat similaire sur Polymarket évaluait la probabilité que le projet de loi soit signé et entre en vigueur cette année à 26 %. Le montant total des paris sur ce contrat a dépassé 5,79 millions de dollars. Si le Sénat adopte la CLARITY, le document devra retourner à la Chambre des représentants pour un vote avant d'être envoyé à Trump pour signature. Magazine : Le BIP-110 s'est soldé par un échec, le vote sur la CLARITY reporté : résumé Hodler, 9 août

],dek

end-content

Questions liées

QQuelle est la principale raison de la déception des partisans des cryptomonnaies selon l'article ?

ALes partisans des cryptomonnaies sont déçus car le Sénat américain a reporté le vote sur la loi CLARITY (Loi sur la clarté du marché des actifs numériques) à septembre, juste à 50 jours des élections de mi-mandat de 2026, ce qui pourrait réduire ses chances d'adoption.

QQuel est le nom du projet de loi mentionné dans l'article et que signifie son acronyme ?

ALe projet de loi mentionné est le CLARITY Act, qui signifie 'Loi sur la clarté du marché des actifs numériques'.

QSelon l'article, quelle est l'une des préoccupations du secteur bancaire concernant la loi CLARITY ?

ALe secteur bancaire craint que la loi CLARITY ne permette, dans certains cas, aux entreprises de payer des intérêts aux détenteurs de stablecoins, ce qui, selon eux, désavantagerait les petites banques dépendant des paiements d'intérêts pour attirer les dépôts.

QComment les marchés de prédiction évaluent-ils les chances d'adoption de la loi CLARITY en 2026 ?

ASur la plateforme Kalshi, un contrat évaluait à 88% la probabilité d'un vote du Sénat avant le 1er octobre. Sur Polymarket, un contrat évaluait à 26% la probabilité que le projet soit signé et entre en vigueur cette année.

QQuel sénateur est cité dans l'article comme exprimant sa déception et poursuivant ses efforts pour le projet de loi ?

ALa sénatrice Cynthia Lummis a exprimé sa profonde déception après que le Sénat n'a pas programmé le vote. Elle a déclaré qu'elle continuerait à travailler avec ses collègues pour mener ce projet à bien, affirmant que la bataille était loin d'être terminée.

Lectures associées

Repenser la banque néo (Neobank)

**Repenser les néobanques : l'assemblage bancaire à l'ère de la blockchain et de l'IA** Les néobanques traditionnelles comme Nubank ou Revolut ont démocratisé l'accès aux services financiers en externalisant l'infrastructure (back-end) à des banques partenaires. Aujourd'hui, la blockchain et l'IA poussent la modularisation plus loin : avec des stablecoins (comme l'USDC de Circle) et des API (comme celles de Stripe), il est possible d'« assembler » une banque en louant des modules spécialisés (comptes, paiements, cartes, crédit). Cette évolution repose sur trois couches de contrôle et de valeur : 1. **Couche fondamentale (Bilan)** : Les émetteurs de stablecoins (Circle) et les banques partenaires détiennent les dépôts et les risques. Leur atout : les licences et un accès peu coûteux aux liquidités. 2. **Couche intermédiaire (Comptes & Transactions)** : Des plateformes comme Stripe agrègent les services en un compte global programmable. Leur enjeu : contrôler l'interface et capter les revenus des transactions et des soldes. 3. **Couche supérieure (Clients & Distribution)** : Des startups comme Félix (virements via WhatsApp) ou des plateformes comme Whop intègrent des services financiers dans leur offre existante. Leur force : l'accès direct à un public cible et la confiance des utilisateurs. Les nouveaux acteurs démarrent souvent en louant les couches inférieures pour se concentrer sur l'expérience client. La rentabilité durable, notamment via le crédit local, nécessite souvent de reprendre le contrôle de couches clés (comme le bilan) avec le temps et l'échelle. À l'avenir, l'avènement des agents IA, qui effectueront des transactions pour le compte des utilisateurs, créera un nouveau point de contrôle : la gestion des autorisations et des identités financières déléguées. La bataille se jouera entre les plateformes d'IA, les agrégateurs de paiement et les institutions spécialisées. En définitive, la baisse des coûts d'accès aux capacités bancaires ne supprime pas les risques financiers, qui se déplacent simplement dans la chaîne de valeur. Le terme « néobanque » pourrait perdre son sens spécifique pour devenir une capacité financière modulaire intégrée dans tout produit ou service ayant une base d'utilisateurs.

marsbitIl y a 20 mins

Repenser la banque néo (Neobank)

marsbitIl y a 20 mins

Standard Chartered repousse sa prévision des stablecoins à 2 000 milliards de dollars d'ici 2030, portée par la croissance des volumes de transactions

La banque Standard Chartered a revu ses prévisions pour les stablecoins, anticipant désormais une capitalisation boursière de 2 000 milliards de dollars d'ici 2030, soit avec deux ans de retard par rapport à l'estimation initiale. Cette révision intervient alors que le marché s'est stabilisé autour de 309 milliards de dollars en 2024. Les analystes soulignent que la croissance est désormais davantage portée par l'augmentation du volume des transactions et la diversification des cas d'usage des stablecoins existants, plutôt que par l'émission de nouveaux tokens. Le rapport identifie quatre marchés principaux avec des dynamiques différentes : Tether (USDT) domine l'épargne dans les marchés émergents, tandis que Circle (USDC) mène les paiements dans les marchés développés et le trading crypto. USDC est également en tête du petit marché naissant des transactions entre agents d'IA. La concurrence devrait s'intensifier, notamment sur les paiements dans les pays développés, où de nouveaux acteurs émergent. Parallèlement, l'environnement réglementaire et comptable aux États-Unis évolue. La loi GENIUS Act de 2025 a lancé un cadre pour l'émission des stablecoins, et des propositions récentes, comme celles du FASB sur la comptabilisation, pourraient faciliter leur adoption par les entreprises pour les paiements et les règlements. Ces évolutions pourraient influencer la répartition future des parts de marché.

cointelegraphIl y a 24 mins

Standard Chartered repousse sa prévision des stablecoins à 2 000 milliards de dollars d'ici 2030, portée par la croissance des volumes de transactions

cointelegraphIl y a 24 mins

Le scénario de 1999 est en train de se reproduire

L'indice S&P 500 approche de ses plus hauts historiques, mais la dynamique sous-jacente est préoccupante : 60% de ses composantes sont déjà en territoire baissier ("bear market"), la performance étant portée par un petit groupe restreint, les "sept grandes technologies" (Magnificent Seven). Cette concentration extrême rappelle fortement la période précédant l'éclatement de la bulle internet en 2000. Plusieurs analystes, dont Paul Tudor Jones, tirent la sonnette d'alarme. Ils observent des parallèles inquiétants avec 1999, notamment une divergence marquée entre les indices et la majorité des actions, ainsi qu'une dépendance excessive à un seul secteur. Jones prévoit une année 2027 difficile pour les actions, annonçant même une position vendeuse. Les risques identifiés incluent un probable pic des bénéfices pour le S&P 500 au T3 2024, un resserrement des dépenses en capital dans l'IA (les géants du cloud réduisant leurs prévisions de construction de data centers), et surtout, une pression énorme attendue sur l'offre d'actions en 2027. Cette pression proviendrait d'introductions en bourse massives (comme celles d'Anthropic ou OpenAI), d'augmentations de capital et de la levée des périodes de blocage des actions, qui pourraient submerger le soutien traditionnel des rachats d'actions. Le marché obligataire, avec les rendements à 10 ans dépassant 5%, constitue une alternative attractive et pèse sur la valorisation des actions. La résistance du marché repose désormais sur les résultats et les prévisions des géants de la tech, dont les publications à la fin octobre seront cruciales. Si leurs orientations en matière de dépenses ralentissent, cela pourrait déclencher une correction plus large. En résumé, le marché affiche une santé de surface, mais il est miné par une concentration extrême, des bénéfices atteignant potentiellement un sommet, et une menace substantielle d'offre excédentaire d'actions à moyen terme, évoquant les conditions ayant précédé des corrections historiques.

marsbitIl y a 29 mins

Le scénario de 1999 est en train de se reproduire

marsbitIl y a 29 mins

Trading

Spot
活动图片